


卖爆、降价、退货三成:AI玩具的双11账本
AI玩具在2026年双11销量激增但均价大跌33.3%,退货率高达30%—50%,核心矛盾在于‘会说话’能力已成供应链标配,技术溢价消失;行业正从硬件销售转向留存、服务订阅与具身智能,真正胜出者依靠教育刚需功能、情感关系养成或全链路制造能力,而非单纯AI标签。
 摘要由 Mars AI 生成
2026年1—7月,中国电商AI玩具销量同比增长158.7%,销售额只涨72.7%,均价下跌33.3%。卖得更多,也更便宜了。这不是赛道变差,而是"会说话"这项能力在贬值:机芯压到50元,对话模块三五十元,国补叠加消费券,谁都能让一只毛绒玩偶开口。当对话变成供应链标配,溢价就不再由技术给,而由场景、关系与留存给。AI玩具的成年礼,不是学会开口,是开始为留下买单。
今年双11,购物车里最热闹的新面孔是AI。京东售出超5000万件AI产品,手机淘宝AI相关品类浏览量超40亿,连算力Token都摆上货架打起折扣。AI玩具是其中最具体的一格:天猫开卖首日,AI陪伴机器人销量同比增长超6倍;截至10月30日18时,京东AI玩具成交额同比增长150%。
但热闹是给围观者的,账本是给从业者的。
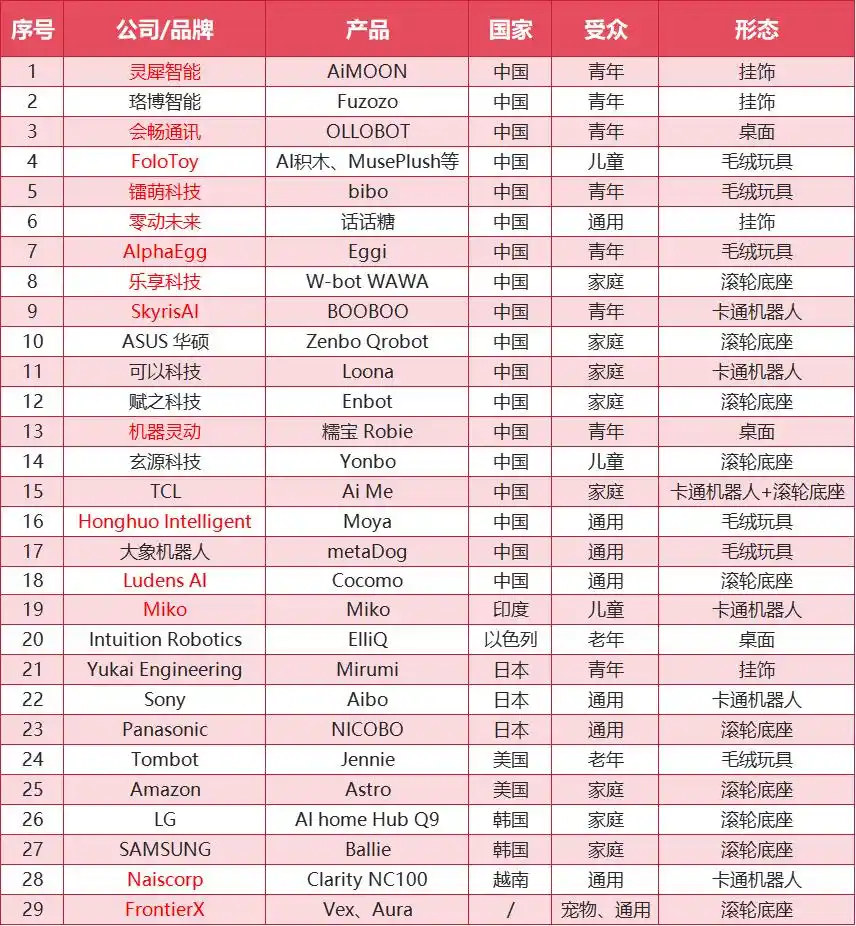
2024年被称为AI玩具商业化元年,两年过去,这个行业似乎已走完一轮完整周期。年初CES 2026,AI陪伴类参展企业超30家、中国厂商至少20家,其中不少是产品尚未发售、第一次到场的创业团队;资本侧,2024—2025两年累计96家投资机构入局,2025年至今相关融资超50起、金额超200亿元。在押注"AI版泡泡玛特"这件事上,谁都不想错过。
▲ 图/机器人技术与应用
可双11的成绩单并不平均:真正跑出来的仍是少数几家,另一面是居高不下的退货率。一个反常识的判断必须先摆上台面——这轮爆发里最不值钱的,恰恰是"AI"两个字。
量价的算术:卖得越多,单价越低
先把三个数字放在一起看。
Sandalwood监测数据显示,2026年1—7月,中国电商AI玩具销量同比增长158.7%,销售额同比增长72.7%,ASP同比下降33.3%。500元以下贡献主要销量,100—200元是基本盘,300—500元起量最快 。销量增速是销售额增速的两倍多,中间那段落差,就是被挤掉的价格。
价格为什么塌?三层原因,一层比一层实在。
第一层是硬件降本。 行业毛利率约70%—80%、个别超90%,核心机芯成本可压至50元以下、显示屏约80元;一个对话模块采购价三五十元,装进一两百元的公仔就能卖到500元。有头部厂商对媒体直言,出厂价100元左右,去年从毛绒转型做AI玩具的还只有他一家,今年已有十几家 。当"能对话"变成珠三角几周就能量产的标准化模块,它就不再是卖点,是出厂配置。
第二层是补贴叠加。 一款展示价2700多元的AI眼镜,消费券叠加国补后不到2400元,以旧换新再补,最终不到2000元;平台补贴、国家补贴与分期免息联动,直接把"尝鲜门槛"往下压了一档。所以均价下跌里,有一部分是政策与平台替用户付的,不全是同质化价格战——这两笔账必须分开算,否则会误判竞争的烈度。
第三层是供给爆发。 CES上30多家陪伴类企业、平台新类目三位数增长的供给、两年96家机构,都在同一个窗口里挤进来。拼多多招商公告那句"AI功能可支撑300%溢价、让商家告别9.9包邮"说得很动听,但那是招商话术,不是成交结果 。
再看筛掉的是谁。仅给毛绒外壳塞进对话模块、缺乏可玩性与可用性的产品,行业报告给出的退货率在30%—50%区间 ;而萌友智能的桌面宠物Ropet,全球退货率控制在4%以下 。同样是AI玩具,一个被退,一个被留——这说明高退货不是品类宿命,是产品差距。
历史还留过一次答案。2014年,依托NLP技术的儿童机器人单月出货数百万台;2017年,阿里、小米、百度用低价智能音箱横扫市场,儿童机器人几乎全军覆没。上一轮杀死它们的不是技术退步,是"会说话"太容易被复制、又太容易被更便宜的载体替代。这一轮的隐忧,韵脚没变。
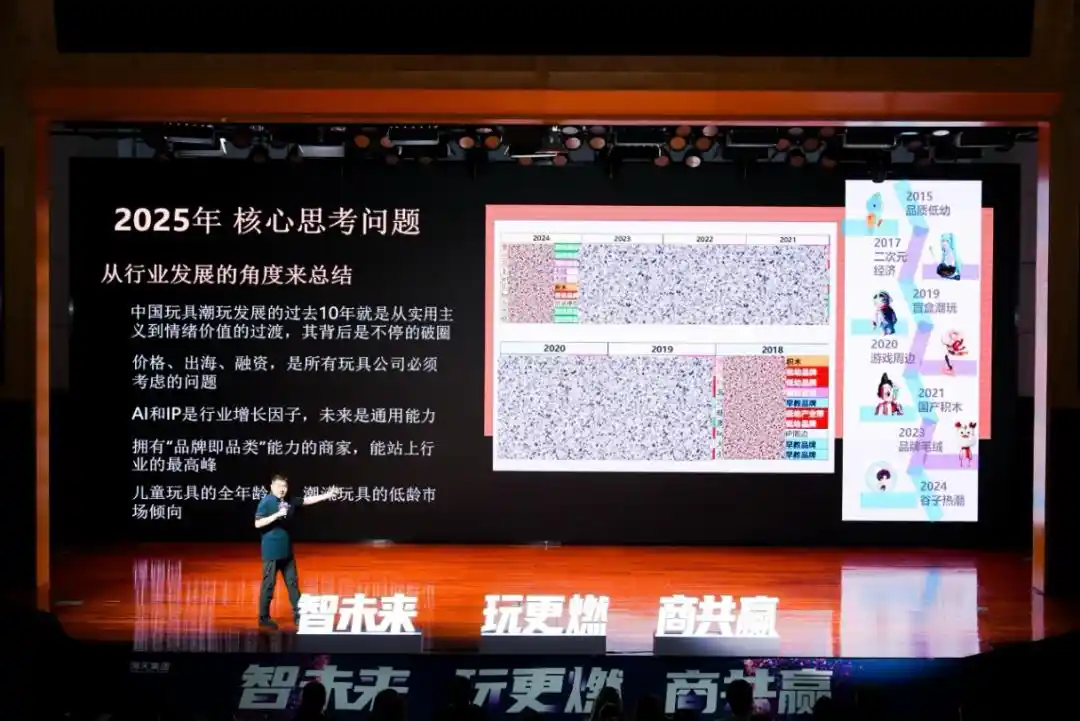
所以双11平台集体"正名"的真正含义,不是发了一张入场券,是换了一把尺子。淘天AI玩具类目成交额破亿、环比增长300%,品牌化占比已超80%,细分出情感陪伴、儿童学伴、户外研学几条赛道 ;京东截至10月30日18时AI玩具成交额增长150% ;拼多多单设子类目开放招商。
▲ 图/酷玩潮
平台把位置留给能被反复使用的产品,用户把预算留给值得持续相处的产品。 留存、复购、服务付费与盈利能力,成了下一轮唯一的判据。
产品的分野:能干活、留得住、有老底
真正站住的玩家,手里都有一根锚。不比谁接了哪个模型,比谁在模型之外还攒了什么。拆开看,是三条路。
第一条,卖"能干活"。 做早教机、故事机发家的名校堂,把AI塞进学习工具:管番茄钟与打卡计划,加口语纠音与定位通话,存在的理由就是写作业和上学这两个场景;鲸鱼机器人从2002年做教育机器人起家,把十几年攒下的3—22岁产品线与渠道用AI重做一遍;噜咔博士AI拍学机让孩子在户外拍一片叶子、FoloToy AI Passport把语言学习做进护照造型,都是同一个逻辑——AI是加法,不是减法。
这一条最容易被低估。魔镜洞察2026年1—5月的数据显示,消费者选购首要因素是"功能",占31.7%;编程学习、早教启蒙、语言学习合计占比超60%,情感陪伴只有19.8% 。舆论场在聊情绪价值,收银台在收教育刚需。 热闹和买单,从来不是同一件事。
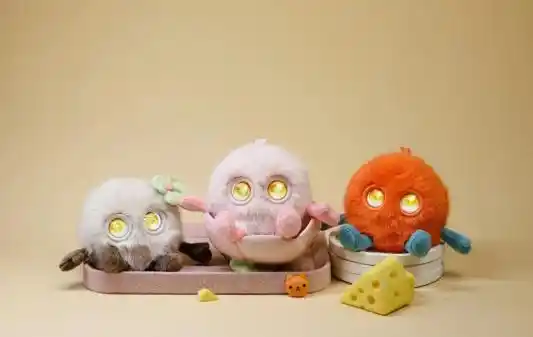
第二条,卖"留得住"。 芙崽Fuzozo走的是从零养成关系:自研MEM多模态情感模型、EchoChain仿生记忆系统与GrowMe心途养成系统,让它记得上次聊到哪、会写日记、互动越多性格越像你;其用户中女性占八成,相当一部分是买给自己,活跃用户日均使用时长接近50分钟。汤姆猫走的是反过来的一条:早年重金买下的"会说话的汤姆猫"IP,让用户先认角色、再认功能,如今AI童伴、随身AI、AI抱伴按家庭、户外、卧室三个场景分线,融合
▲ 图/芙崽Fuzozo品牌官方微博
一个靠"养出来的关系"筑墙,一个靠"能认出来的角色"守城,路径相反,落点一致:把一次性硬件,换成一段愿意明天继续打开的关系。
第三条,卖"有老底"。 优必选主业不是玩具,却把自研智能体的人格设定、云旅行、换装、CP对讲与4G全场景在线,收进巴掌大的萌崽、优崽里,这是能力下放;实丰文化反过来,依托汕头柔性产线与合肥AI研发中心,把研发周期从行业平均6个月压到最快2个月,亮出从产品定义、ID设计、硬件研发、AI交互到规模量产与全球交付的全链路ODM能力,这是产能上移 。
更值得记的是实丰文化副总裁时杰那句判断:行业矛盾的根源是供需错位与换壳式伪创新,典型错误有两类——用AI逻辑堆参数做玩具、脱离真实诉求,以及沿用传统玩具一次性卖货的逻辑做AI产品,"难以承担后续云端持续服务成本" 。这句话,比任何一份行业报告都更早地点破了下一节的账。
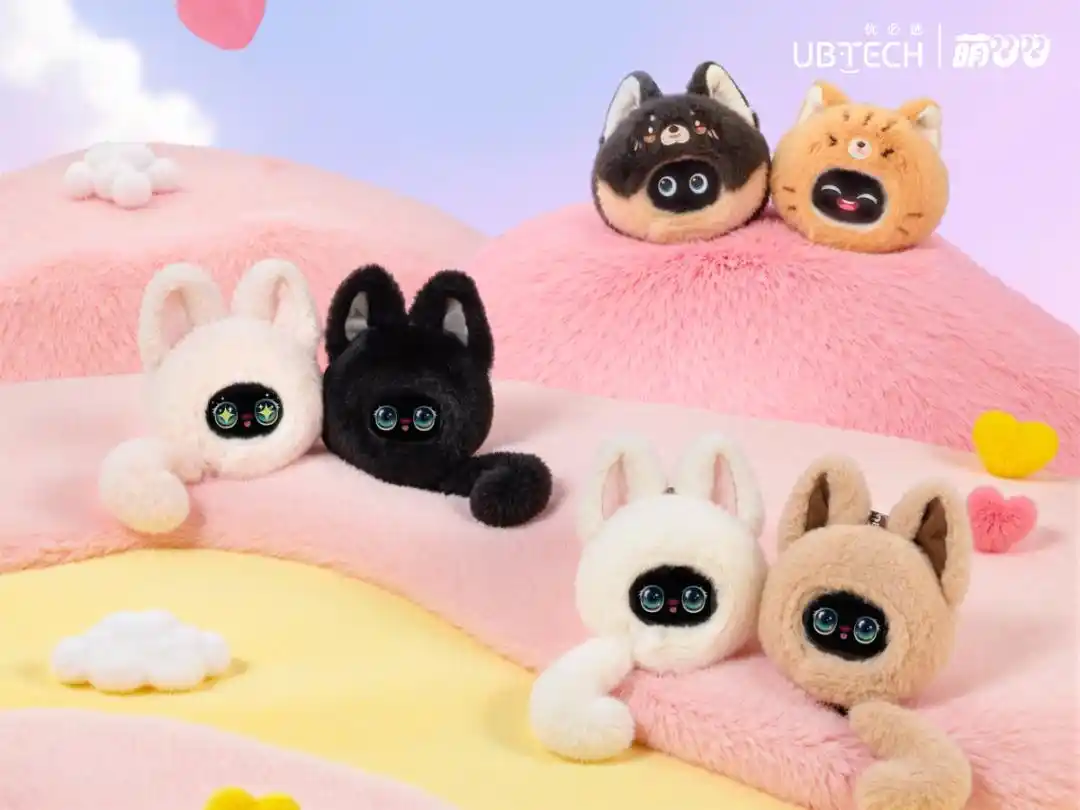
▲ 图/优必选萌崽品牌官网
三条路,一个归纳:功能解决"为什么买",关系解决"为什么不退",老底解决"凭什么是我"。 会说话谁都会,这三样,没有一样能靠采购模块拿到。
大厂的站位:不造玩具,只守门口
顺着这些团队往幕后看,会发现一个常被说反的判断:大厂不是"只借脑子不下场",它们只是没打算把自己做成一家玩具公司。
京东入局最深。2026年1月成立变色龙业务部,承接JoyAI App、JoyInside与数字人的商业化 ;JoyInside已接入超40家头部硬件品牌、与超200家品牌达成合作,带动终端交互轮次提升120%,截至11月11日累计交互超7000万次 ;京造自研AI毛绒玩具先行打样、上线即售罄。供脑、供货、自己打样,三件事同时做,换来的不是押中某一个爆款的运气,是不必押中某一个的底气。
阿里要的不是货架。年初通义智能硬件展上,阿里云发布集成
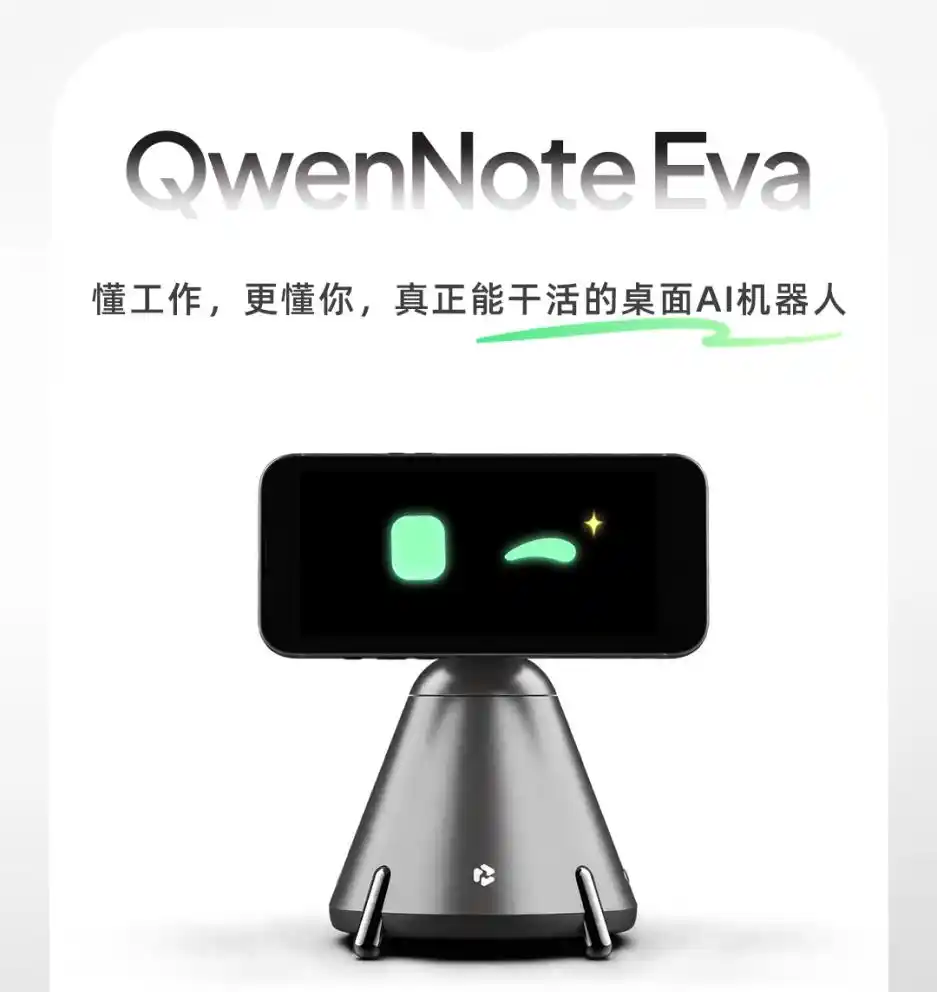
▲ 图/QwenNote Eva品牌官方公众号
字节最干脆。2024年刷屏的"显眼包"只是内部中秋礼品、非卖品;火山引擎直接回应后续不会做AI玩具类产品,但会围绕AIoT终端与合作伙伴共建生态。不赚卖玩具的钱,赚的是每一只装了
三家姿态不同,算盘一样:造玩具是一次性买卖,做入口是天天有人经过的门口。大厂替小厂付掉了最贵的那部分模型成本,也顺手把天花板定在了自己手里;小厂赚的是硬件差价,大厂收的是调用费与入口税。
所以这不是"大厂带不动AI玩具",是压根没想带。带得动的那天,货架也就不属于玩具厂了。
具身的账本:会走动之后,价格会回来
行业报告普遍指向三个方向:交互从被动问答走向主动感知与具身行动,受众从儿童扩展到独居青年与银发族,商业模式从硬件差价走向"低价硬件+内容/服务订阅"。三句话,问的是同一个问题:玩具的边界在哪里,以及跨过去要付多少钱。
场外已经递来一个信号。10月21日英伟达柏林GTC,黄仁勋把四只Microduck带上舞台,它们会走、会坐、会翻跟头、摔倒再爬起,动作是在虚拟物理引擎里摔倒上万次练出来的 。但有个细节比画面更重要:它售价399美元、约合2700元,定位是开源实验平台,不是消费电子产品 。
把这条价格和第一节的500元以下基本盘并排放,全文最该冷静的一句就出来了:具身是留存的解法,同时也是价格的敌人。财联社已经写明,500元以下产品大多未配摄像头、缺多模态能力,被质疑为"大模型套壳";真正具备"具身+AI"架构的产品受限于软硬件成本、定价普遍破千,市场接受度仍有待提升 。一边是ASP同比跌33.3%,一边是具身把价格往千元拉,两条曲线是反着走的。谁先把具身做到百元级还不出错,谁才真正拿到下一程的门票。
订阅也不是凭空长出来的商业模式,是成本倒逼的答案。有从业者提过一家美国儿童陪伴机器人公司:只卖硬件、持续对话,最后被越烧越多的Token拖垮 。于是BubblePal 499元配99元年费、优必选萌UU年卡99元、芙崽每天赠送24分钟免费聊天时长、会员年费99—299元 。可"玩具本就应该买断"的消费心智摆在那里,用户对后续成本没有清晰预期,本身就是一种信息不对称;已有建议要求销售页强制标注"完整体验所需的年度费用区间" 。硬件是入场费,服务是长期租约——这门生意要成立,先得把租约写给人看。
而这轮"成年礼"最硬的一层,其实不在技术,在规则。2026年7月15日施行的《人工智能拟人化互动服务管理暂行办法》,明确要求建立未成年人模式、使用时长限制、防沉迷提醒与家长阅知机制,并严禁AI替代或扭曲真实社会关系 。一个品类开始被要求为"边界"负责,才算真正成年。
所以不必急着把具身写成浪漫叙事。从"会说话"到"会走动",跨过去的不只是技术,是成本表、收费方式与监管红线。玩具的边界一旦被突破,它确实可能成为一个在物理世界里认识你、陪你长大的数字宠物;但撑起这个想象的,不会是"家人"两个字,是留存曲线和续费率。
会说话是入场券,会留下才是座位。
这一年,AI玩具卖得更多,卖得更便宜,也退得更快。销量涨了,单价跌了,平台换了类目,用户换了尺子。所谓成年礼,从来不是学会开口,而是开始为三样东西买单:为留存买单,为持续的模型调用买单,为边界与规则买单。
资本要找的下一个泡泡玛特,不会诞生在"能对话"的货架上。传统潮玩卖的是"无用之用"——不用回话,也能被珍惜,价值在拆开盲盒那一瞬达到峰值;AI玩具要跨过的门槛恰好相反,是让一个人愿意明天还打开它。
潮水退去时,站得住的不会是最会说话的那一个,是最不容易被替代的那一个。
参考资料:
财联社:阿里云“杀入”AI硬件
中国质量新闻网:AI玩具暖亦忧
第一财经:京东成立"变色龙业务部"
魔镜洞察:2026年AI玩具行业分析报告
中国基金报:资本为"能养成的玩偶"疯狂
斑马消费:AI玩具狂飙,风口还是裸泳?
上海证券:报实丰文化发布DESKBUDDY
花椒财经:这届双11,AI玩具不再只是玩具
澎湃新闻:下一个泡泡玛特,藏在AI玩具里?
人民日报客户端:AI玩具成孩子第二个"手机"?
AI玩具之家:大厂做AI玩具,小团队分一杯羹
Sandalwood:紫檀数据2026年1—7月电商监测
财联社:2026年中国AI玩具市场销量增长158.7%
亿邦动力:拼多多盯上AI玩具,新设类目并开启招商
澄海玩具:AI 玩具卖爆又退货过半:澄海厂跟还是等
大象IPO:大象研究院发布《2026年AI玩具行业研究报告》
河北新闻网:爆发式增长!手机淘宝AI相关品类浏览量超40亿
机器人技术与应用:CES 2026开幕,18家中国陪伴机器人齐聚
AI潮玩情报局:成本降了,但也没人赚钱:AI玩具的终局是什么?
鲸鱼AI机器人:全体系·新征程2025鲸鱼机器人新品发布会成功举办
IP文创潮:AI玩具大爆发?超30家国产AI玩具/陪伴机器人亮相CES2026
新智独角兽:首发即售罄,京东这批百元级AI玩具,竟然连老年人都想买?
Tech星球:99元卖爆电商平台、退货率50%,大厂盯上的AI玩具生意有多暴利
运营研究社:用AI“复制”labubu,第一年狂揽1.2亿元,这条百亿新风口爆了
新浪新闻:京东11.11前半程 1.5亿个服务订单、超2000万件AI产品已走进千家万户
中国玩具和婴童用品协会:从产品创新到行业实践:AI玩具如何走向真实落地与持续消费?
本文来自微信公众号 “新熵”(ID:baoliaohui),作者:思思
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.