


比特币不再跟涨 AI:芯片股暴涨 85%,BTC 却跌 39%,「数字黄金」叙事迎来转折?
比特币长期与美股尤其是纳斯达克高度联动,但近年出现显著分化:2025年9月以来芯片股暴涨85%而比特币下跌39%,与芯片股相关性转为负值(-0.30);同时其与黄金的90天相关性升至十年新高(0.59),波动率则降至44%,首次被芯片股超越,显示其正从高风险科技影子资产向类黄金避险属性缓慢演进。
 摘要由 Mars AI 生成
作者:DWF Labs
编译:深潮 TechFlow
深潮导读:长久以来,比特币一直被冠以“数字黄金”的美誉,但其在真实资产负债表与交易终端中的联动轨迹却往往背道而驰。自 2020 年流动性大放水以来,比特币在极长周期内实质上演变为高贝塔科技股的影子资产,与纳斯达克指数呈现出紧密的同向共振。
然而随着近期半导体芯片股抢占波动率王座、AI 叙事分流风险资本,比特币正展现出前所未有的资产分化迹象:一边与芯片股呈现负相关,另一边与传统黄金的 90 天相关性创下十年新高。本文通过十余年量化数据,深度拆解比特币真正的宏观联动密码。
自 2020 年以来,比特币与美股的联动最为紧密。
它与纳斯达克指数的相关性从接近于零跃升至 0.4;在纳斯达克单日跌幅达到或超过 1% 的交易日中,比特币有约四分之三的时间跟随下跌,平均跌幅达 2.0%,而同期传统黄金仅微跌 0.2%。
与此同时,比特币的年化波动率自 2017 年以来已近乎腰斩(从 90% 降至 44%)。在 2026 年,半导体芯片板块的年化波动率甚至在历史上首次超越了比特币。
而在近期的宏观叙事中,比特币正与 AI 交易出现显著背离。若剔除纳斯达克大盘自身的波动影响,自 2026 年 3 月以来,比特币与芯片股的相关性为 -0.30:当芯片股跑赢纳斯达克时,比特币往往显著滞后。自 2025 年 9 月至今,芯片板块累计大涨 85%,而比特币却累计下跌 39%。
但另一面,比特币与黄金的关联度却在 9 月创下了十年新高(90 天相关性达 0.59)。
比特币最广为人知的标签是“数字黄金”。但在现实交易中,比特币究竟在多大程度上与黄金保持同步?如果不是黄金,它真正共振的资产究竟是什么?
比特币与美股的联动最为紧密
从 2016 年到 2019 年,比特币几乎独立于全球绝大多数传统资产进行交易。
在那几年里,它与股票、黄金、美债以及美元指数的相关性始终处于极弱水平,年化相关系数从未高于 0.22,也从未低于 -0.14,在微弱的正负区间内随机徘徊,毫无持续规律可循。
尽管头顶“数字黄金”的头衔,但在过去十年的绝大多数时间里,比特币与黄金的相关性始终偏弱:在十个完整年份中,有八年二者的相关系数仅在 -0.05 至 0.15 之间,仅在 2019 年(0.22)与 2020 年(0.30)出现过短期跳升。2026 年迄今二者的相关系数为 0.32,创下历史最高水平。
这一相关性的激增主要发生在 2026 年夏季。在此之前,二者的 90 天滚动相关性一直徘徊在 0.2 附近,直到 6 月开始快速拉升,并在 9 月触及 0.59,创下十年最高纪录,远超同期比特币与纳斯达克指数的相关度(0.34)。
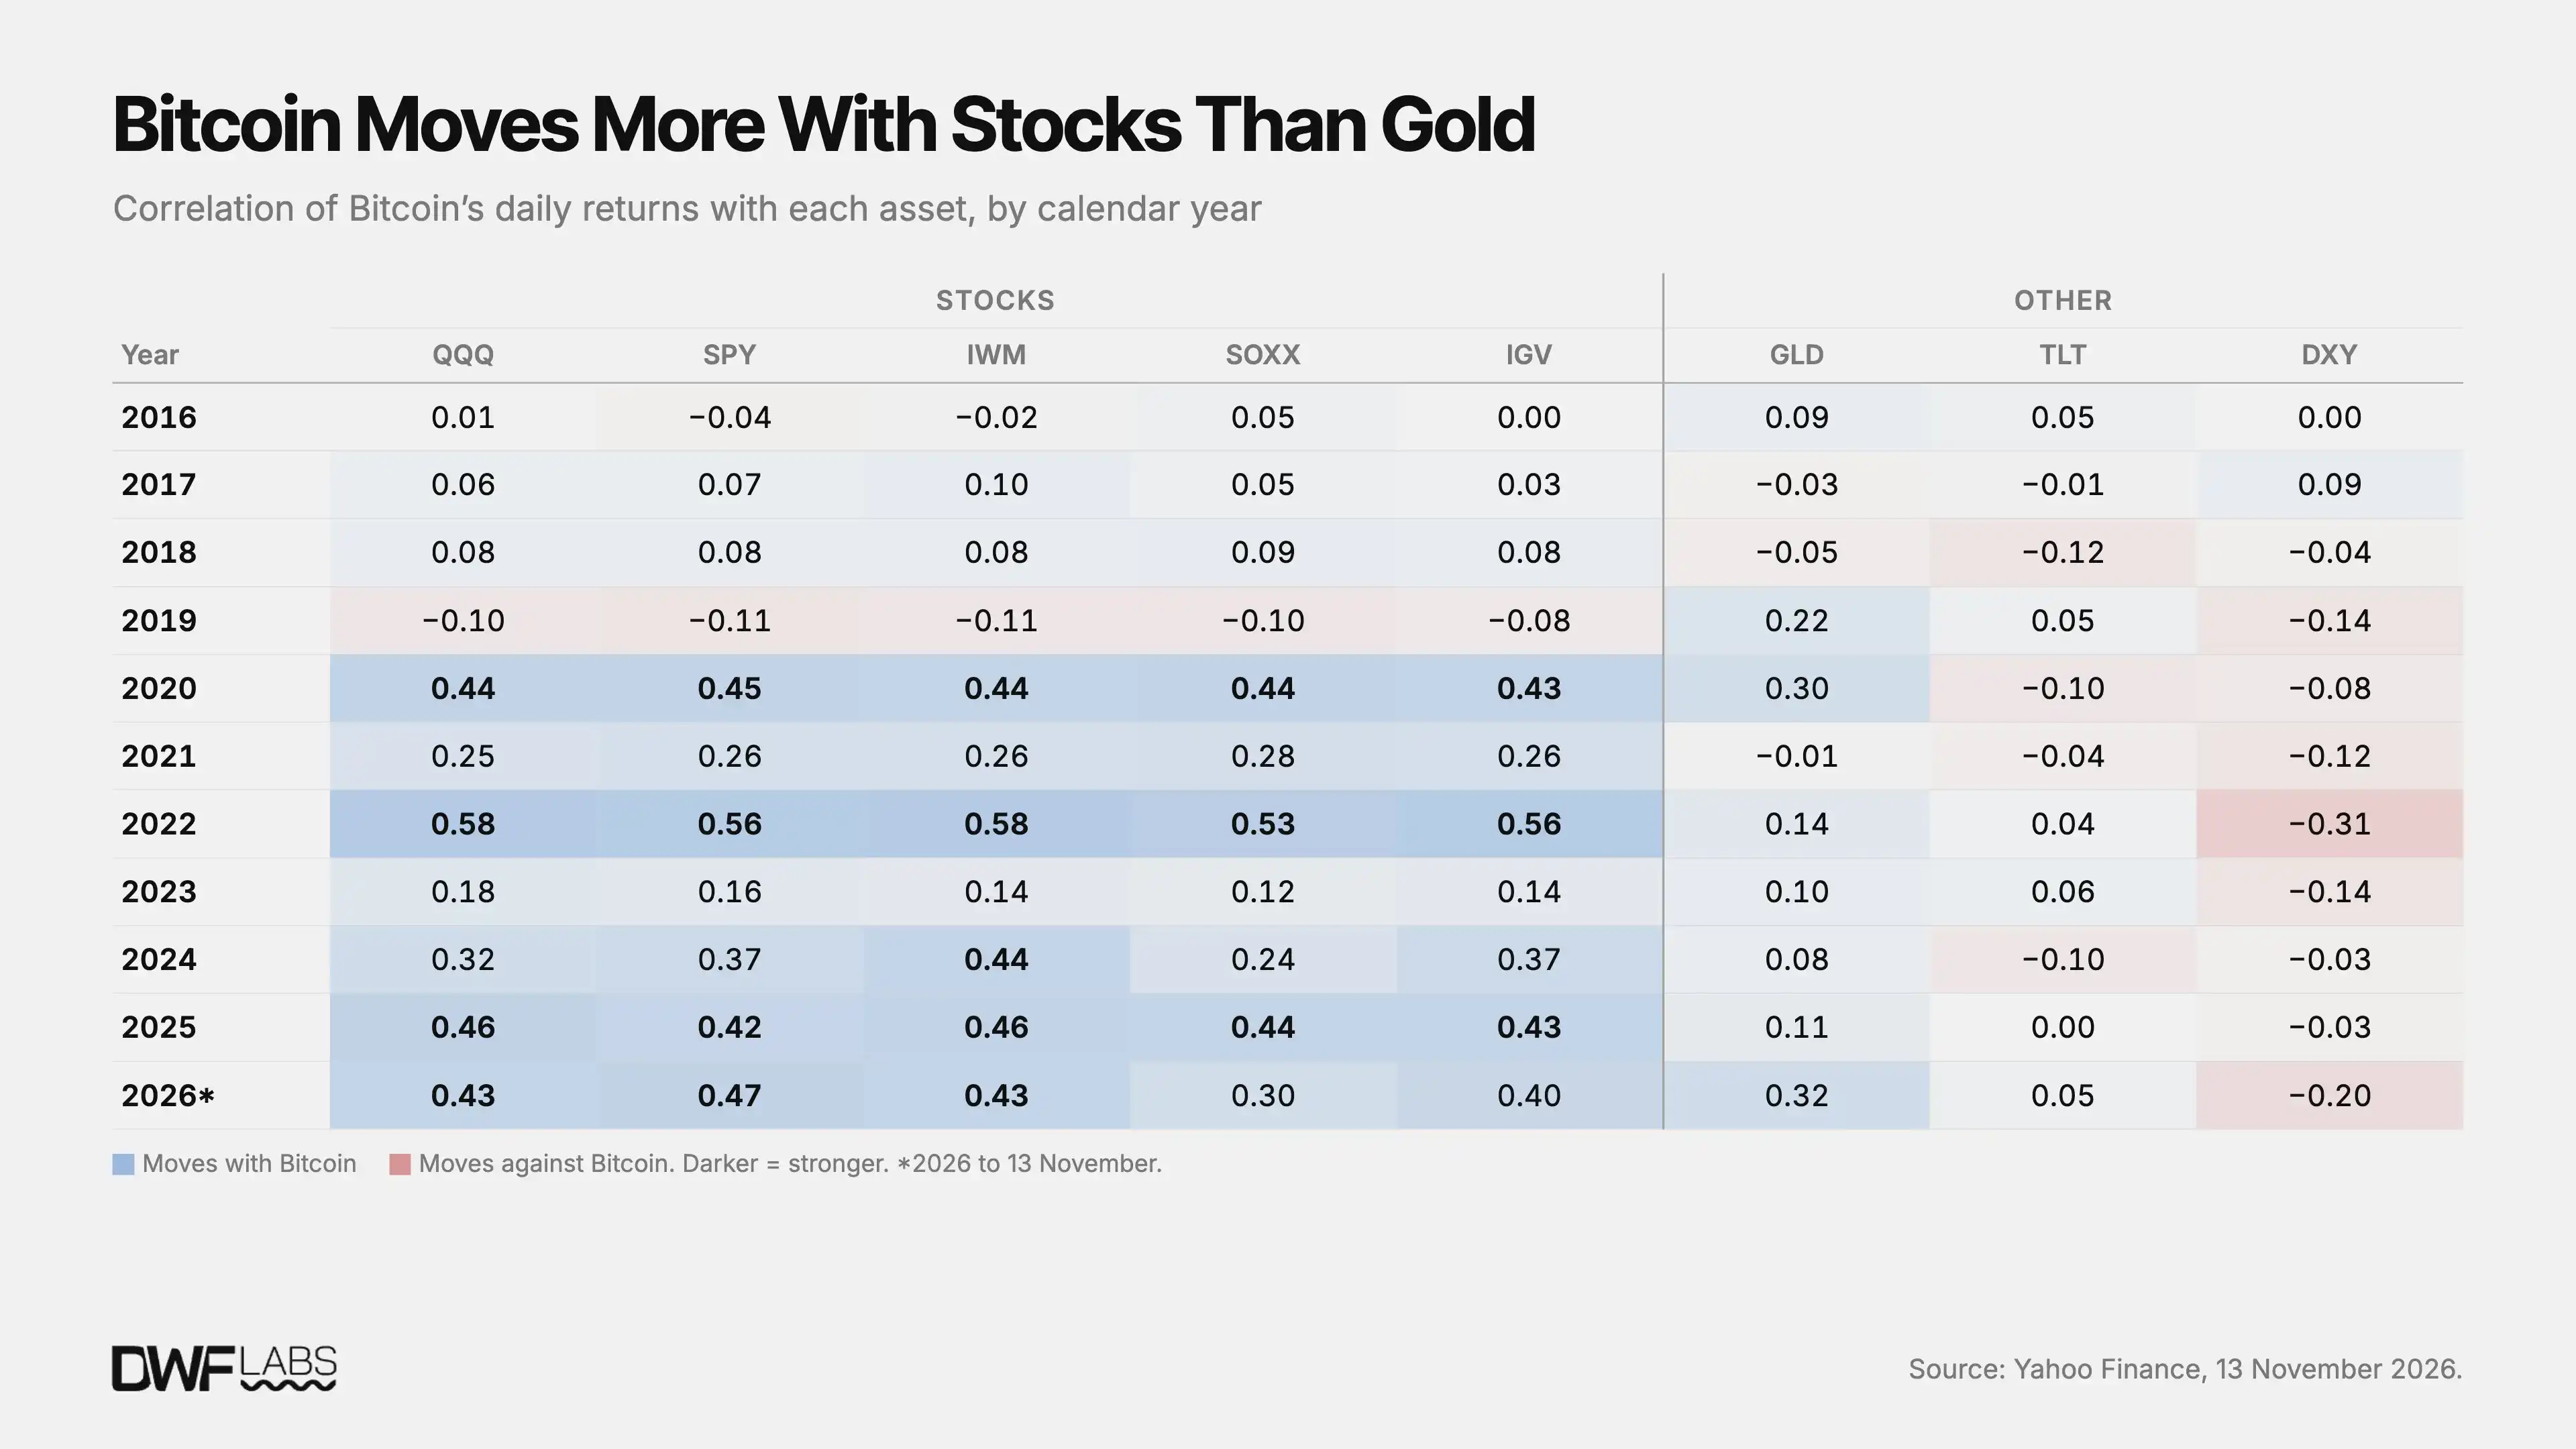
图:2016 至 2026 年比特币与主流宏观资产年化相关性总览
然而,纵观全局,美股依然是与比特币捆绑最深的资产。无论对比标普 500 指数(SPY)还是纳斯达克 100 指数(QQQ),比特币与其相关系数在 2020 年之前仅为零左右,而在 2020 年至现货 ETF 获批上市期间迅速攀升至 0.39 至 0.40。在 ETF 上市之后,这一相关性始终稳固维持在 0.39。在 2022 年流动性紧缩抛售潮中,二者的 90 天相关性峰值曾突破 0.6,30 天相关性峰值甚至一度超过 0.8。2020 至 2021 年全球央行释放的天量廉价流动性,同时涌入了这两个蓄水池。
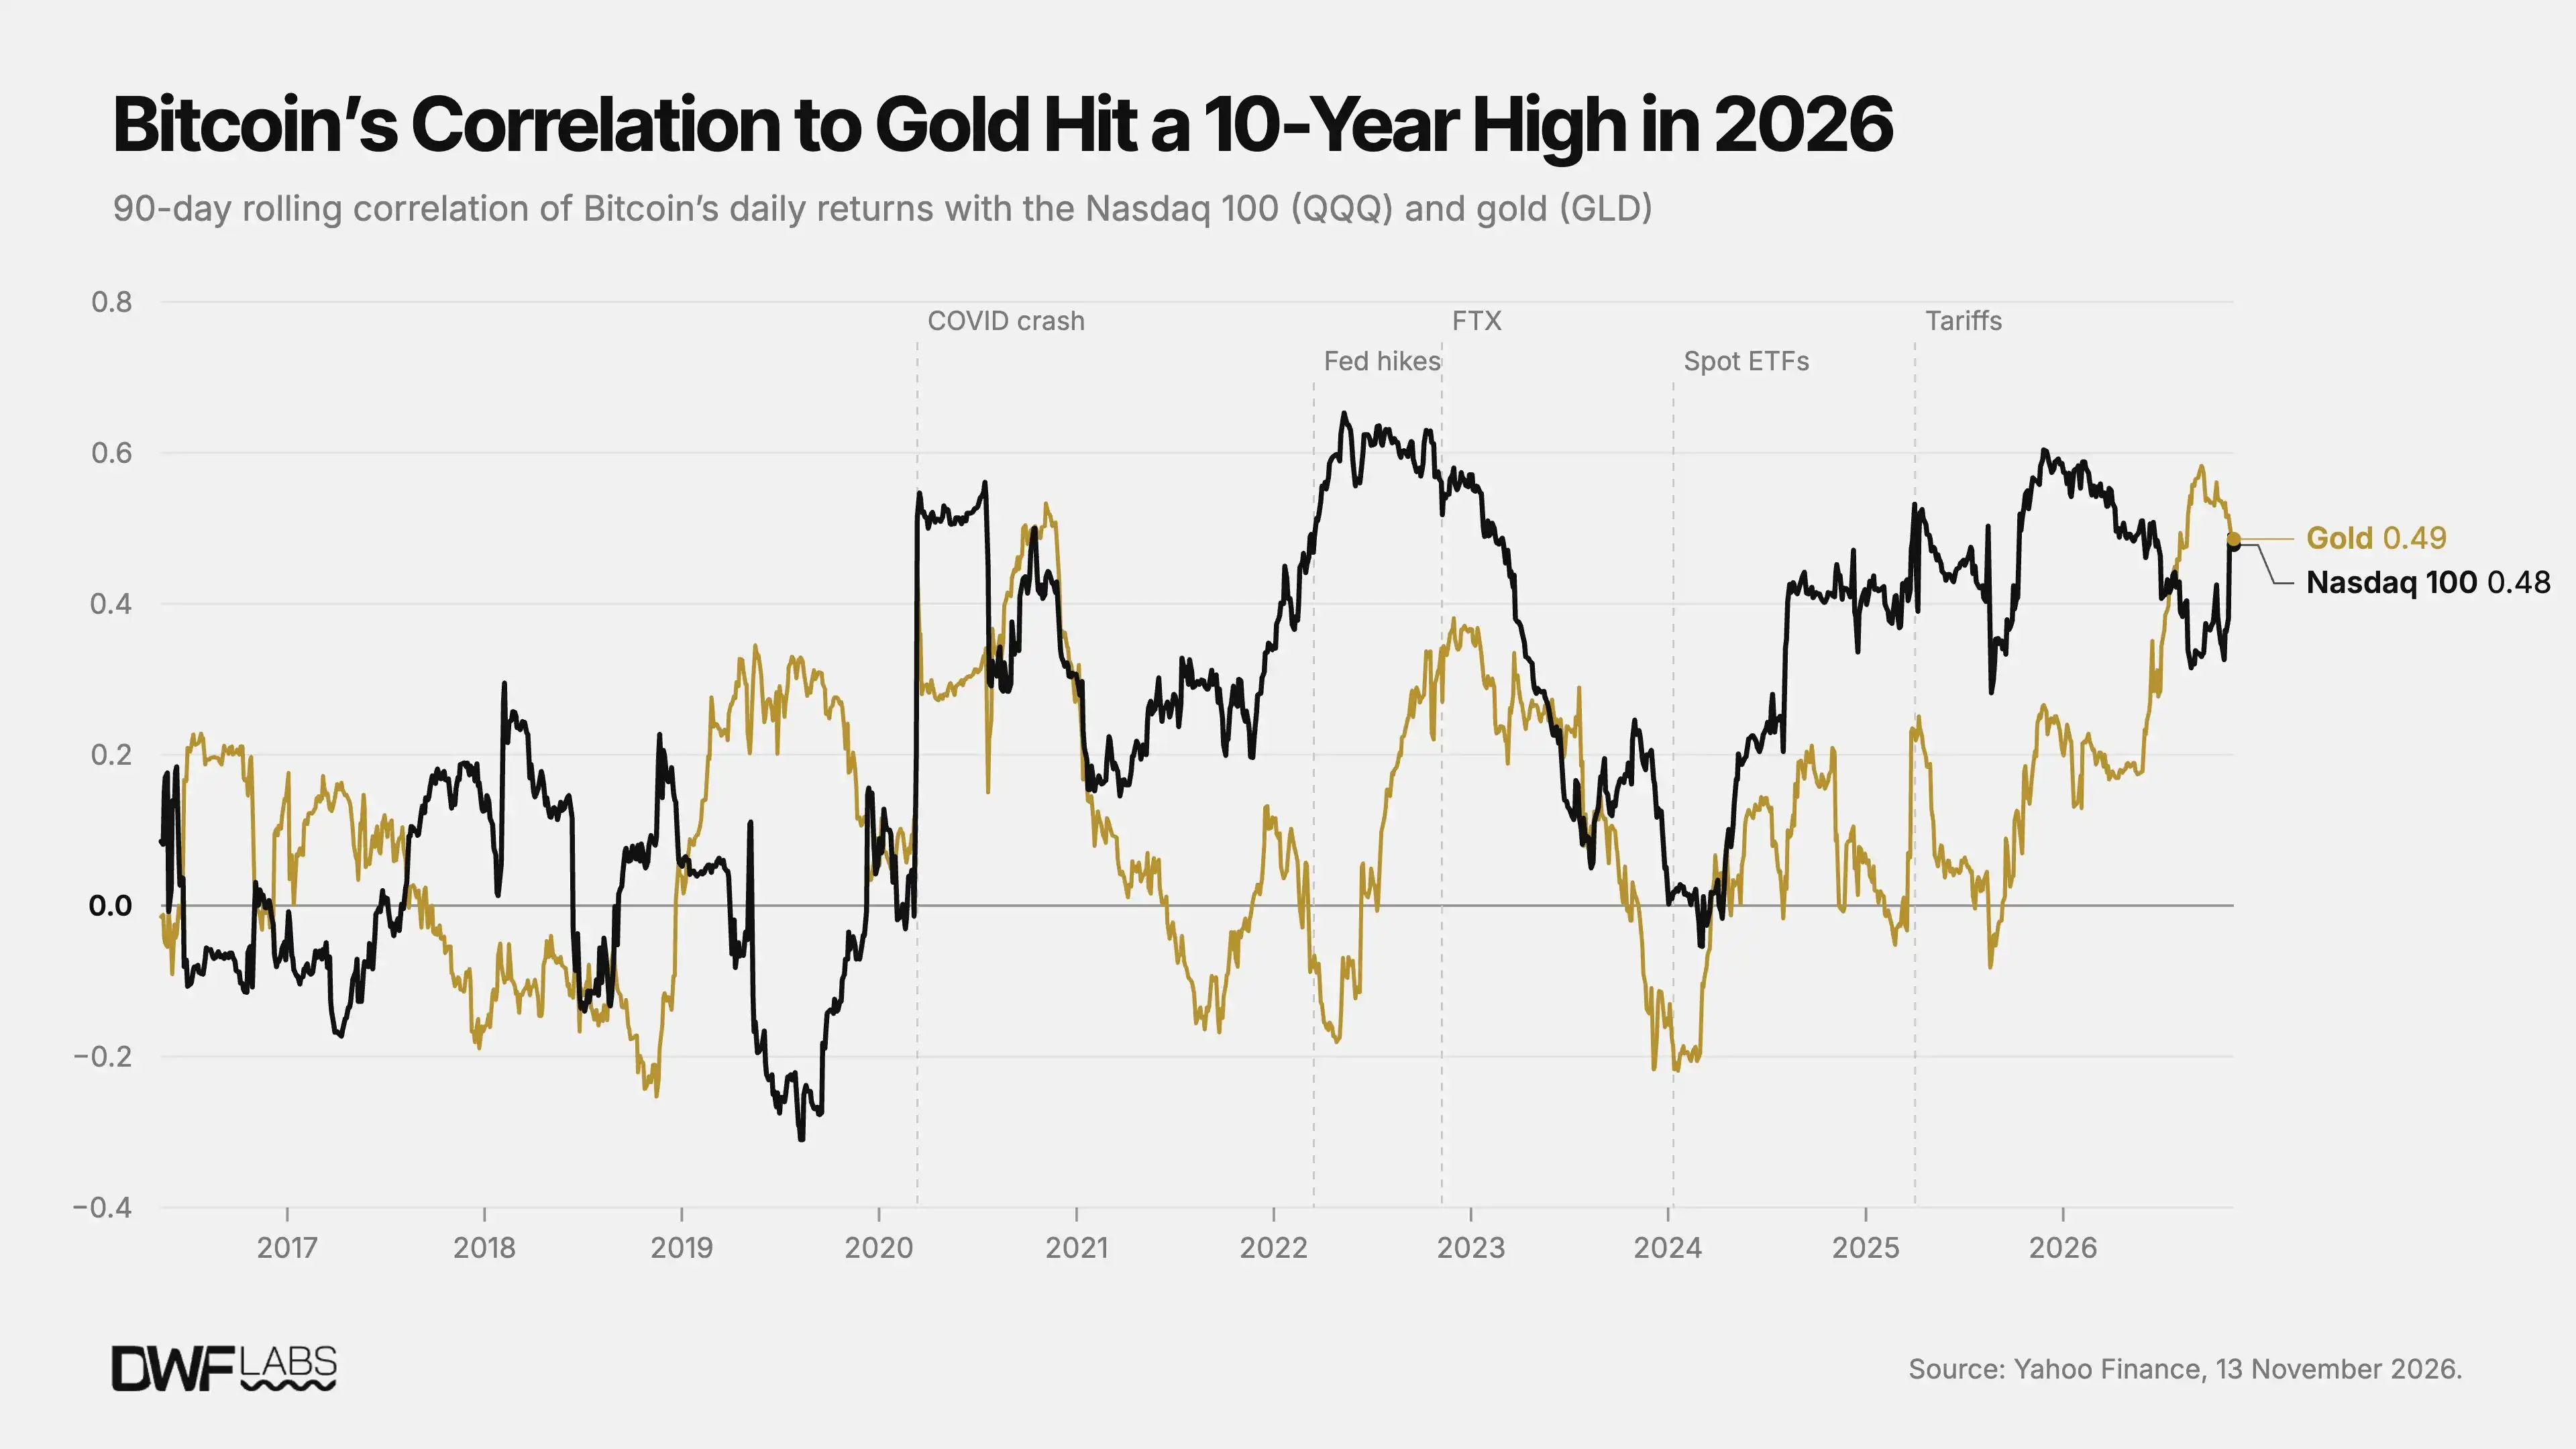
图:比特币与纳斯达克 100 及标普 500 滚动相关性历史走势
0.4 的相关系数属于中度相关,而非极高相关。股票市场的波动大约只能解释比特币约六分之一的日内变动。真正值得关注的是其长期演进趋势:它从毫无关联演化为稳定的 0.4,并在历次系统性去杠杆与抛售中出现剧烈脉冲,2022 年 5 月其 90 天相关度曾一度飙升至 0.65。
美股其他细分板块也呈现出相似的演化轨迹。小盘股(IWM)、半导体芯片(SOXX)以及企业软件(IGV)与比特币的相关性均在 2020 年大幅跃升,并在 2022 年抛售潮中达到最高 0.58 的峰值,随后在 2023 年短暂回落并重新反弹。不过,芯片板块近年已开始脱离这一大队阵营:在 2024 年与 2026 年,芯片股与比特币的相关性显著低于其他板块(分别为 0.24 与 0.30)。
此外,比特币与美元指数(DXY)呈现微弱的负相关关系,最显著的时期发生在 2022 年(-0.31)以及今年(-0.20)。与长期美债(TLT)之间则完全没有稳定的关联模式,历年相关度仅在 -0.11 至 0.06 之间窄幅摆动。部分原因在于债券市场自身定位的漂移:2020 年前美债与美股负相关,但自 2021 年起,美债与股票也开始呈现同向运动。
美股下挫时,比特币跌幅更为剧烈
当纳斯达克指数单日跌幅达到或超过 1% 时,比特币在约四分之三的时间里同样随之下跌:2020 年至现货 ETF 获批期间这一比例为 74%,ETF 上市后微升至 77%,平均单日跌幅达 2.0%。
这绝非传统避险资产或价值储藏工具在市场恐慌时应有的表现。作为对照,在纳斯达克重挫 1% 以上的交易日中,黄金下跌的概率仅为 57%,且平均跌幅仅有 0.2%。
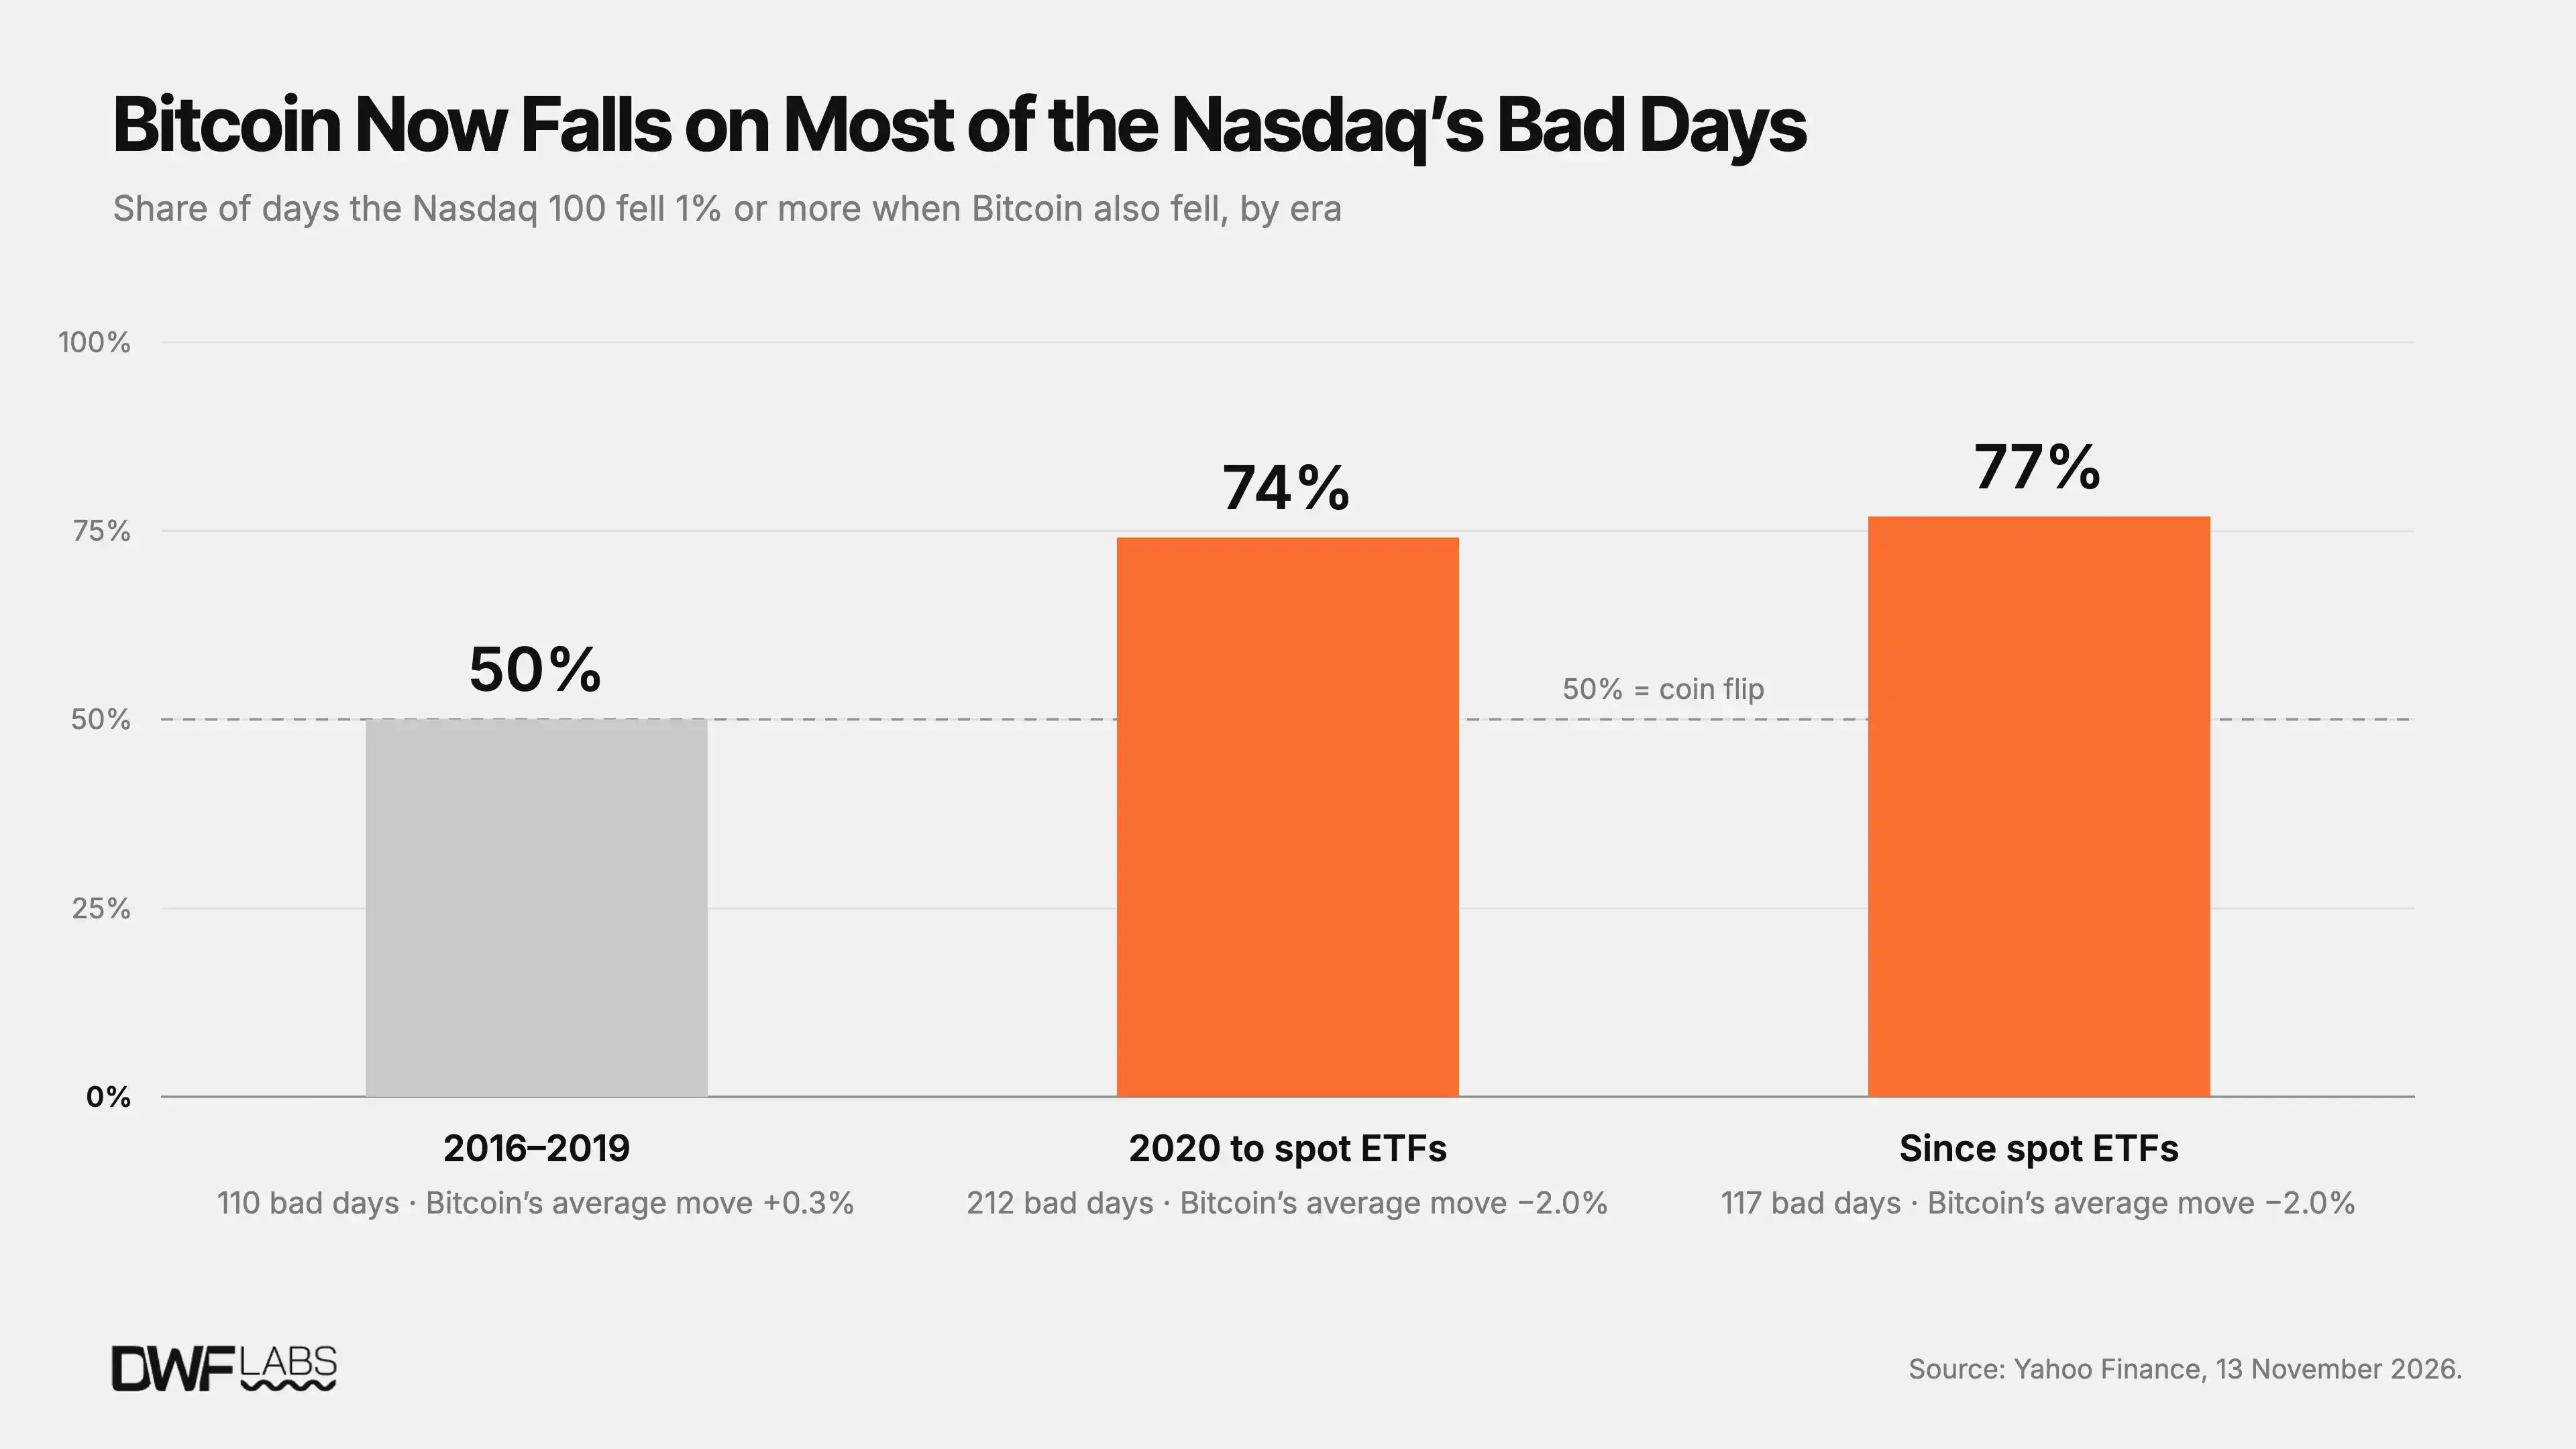
图:纳斯达克大跌日比特币与黄金的回撤幅度对比
芯片股夺走波动率王冠
2017 年,比特币的年化波动率曾高达惊人的 90%,相当于同期半导体芯片股的五倍、纳斯达克指数的九倍。而在 2026 年迄今,比特币的年化波动率已降至 44%,在过去十年中仅略高于 2025 年的 40%。即便如此,它目前的波动率依然是纳斯达克指数(22%)的两倍。
最令人意想不到的逆转来自半导体板块(SOXX)。2026 年芯片板块的年化波动率高达 52%,在有量化记录的十年历史上首次超越比特币。在 2016 至 2025 年间的每一个年份里,比特币都是所有大类资产中波动最剧烈的一员(2025 年仅以 40% 对芯片的 39% 微弱领先)。
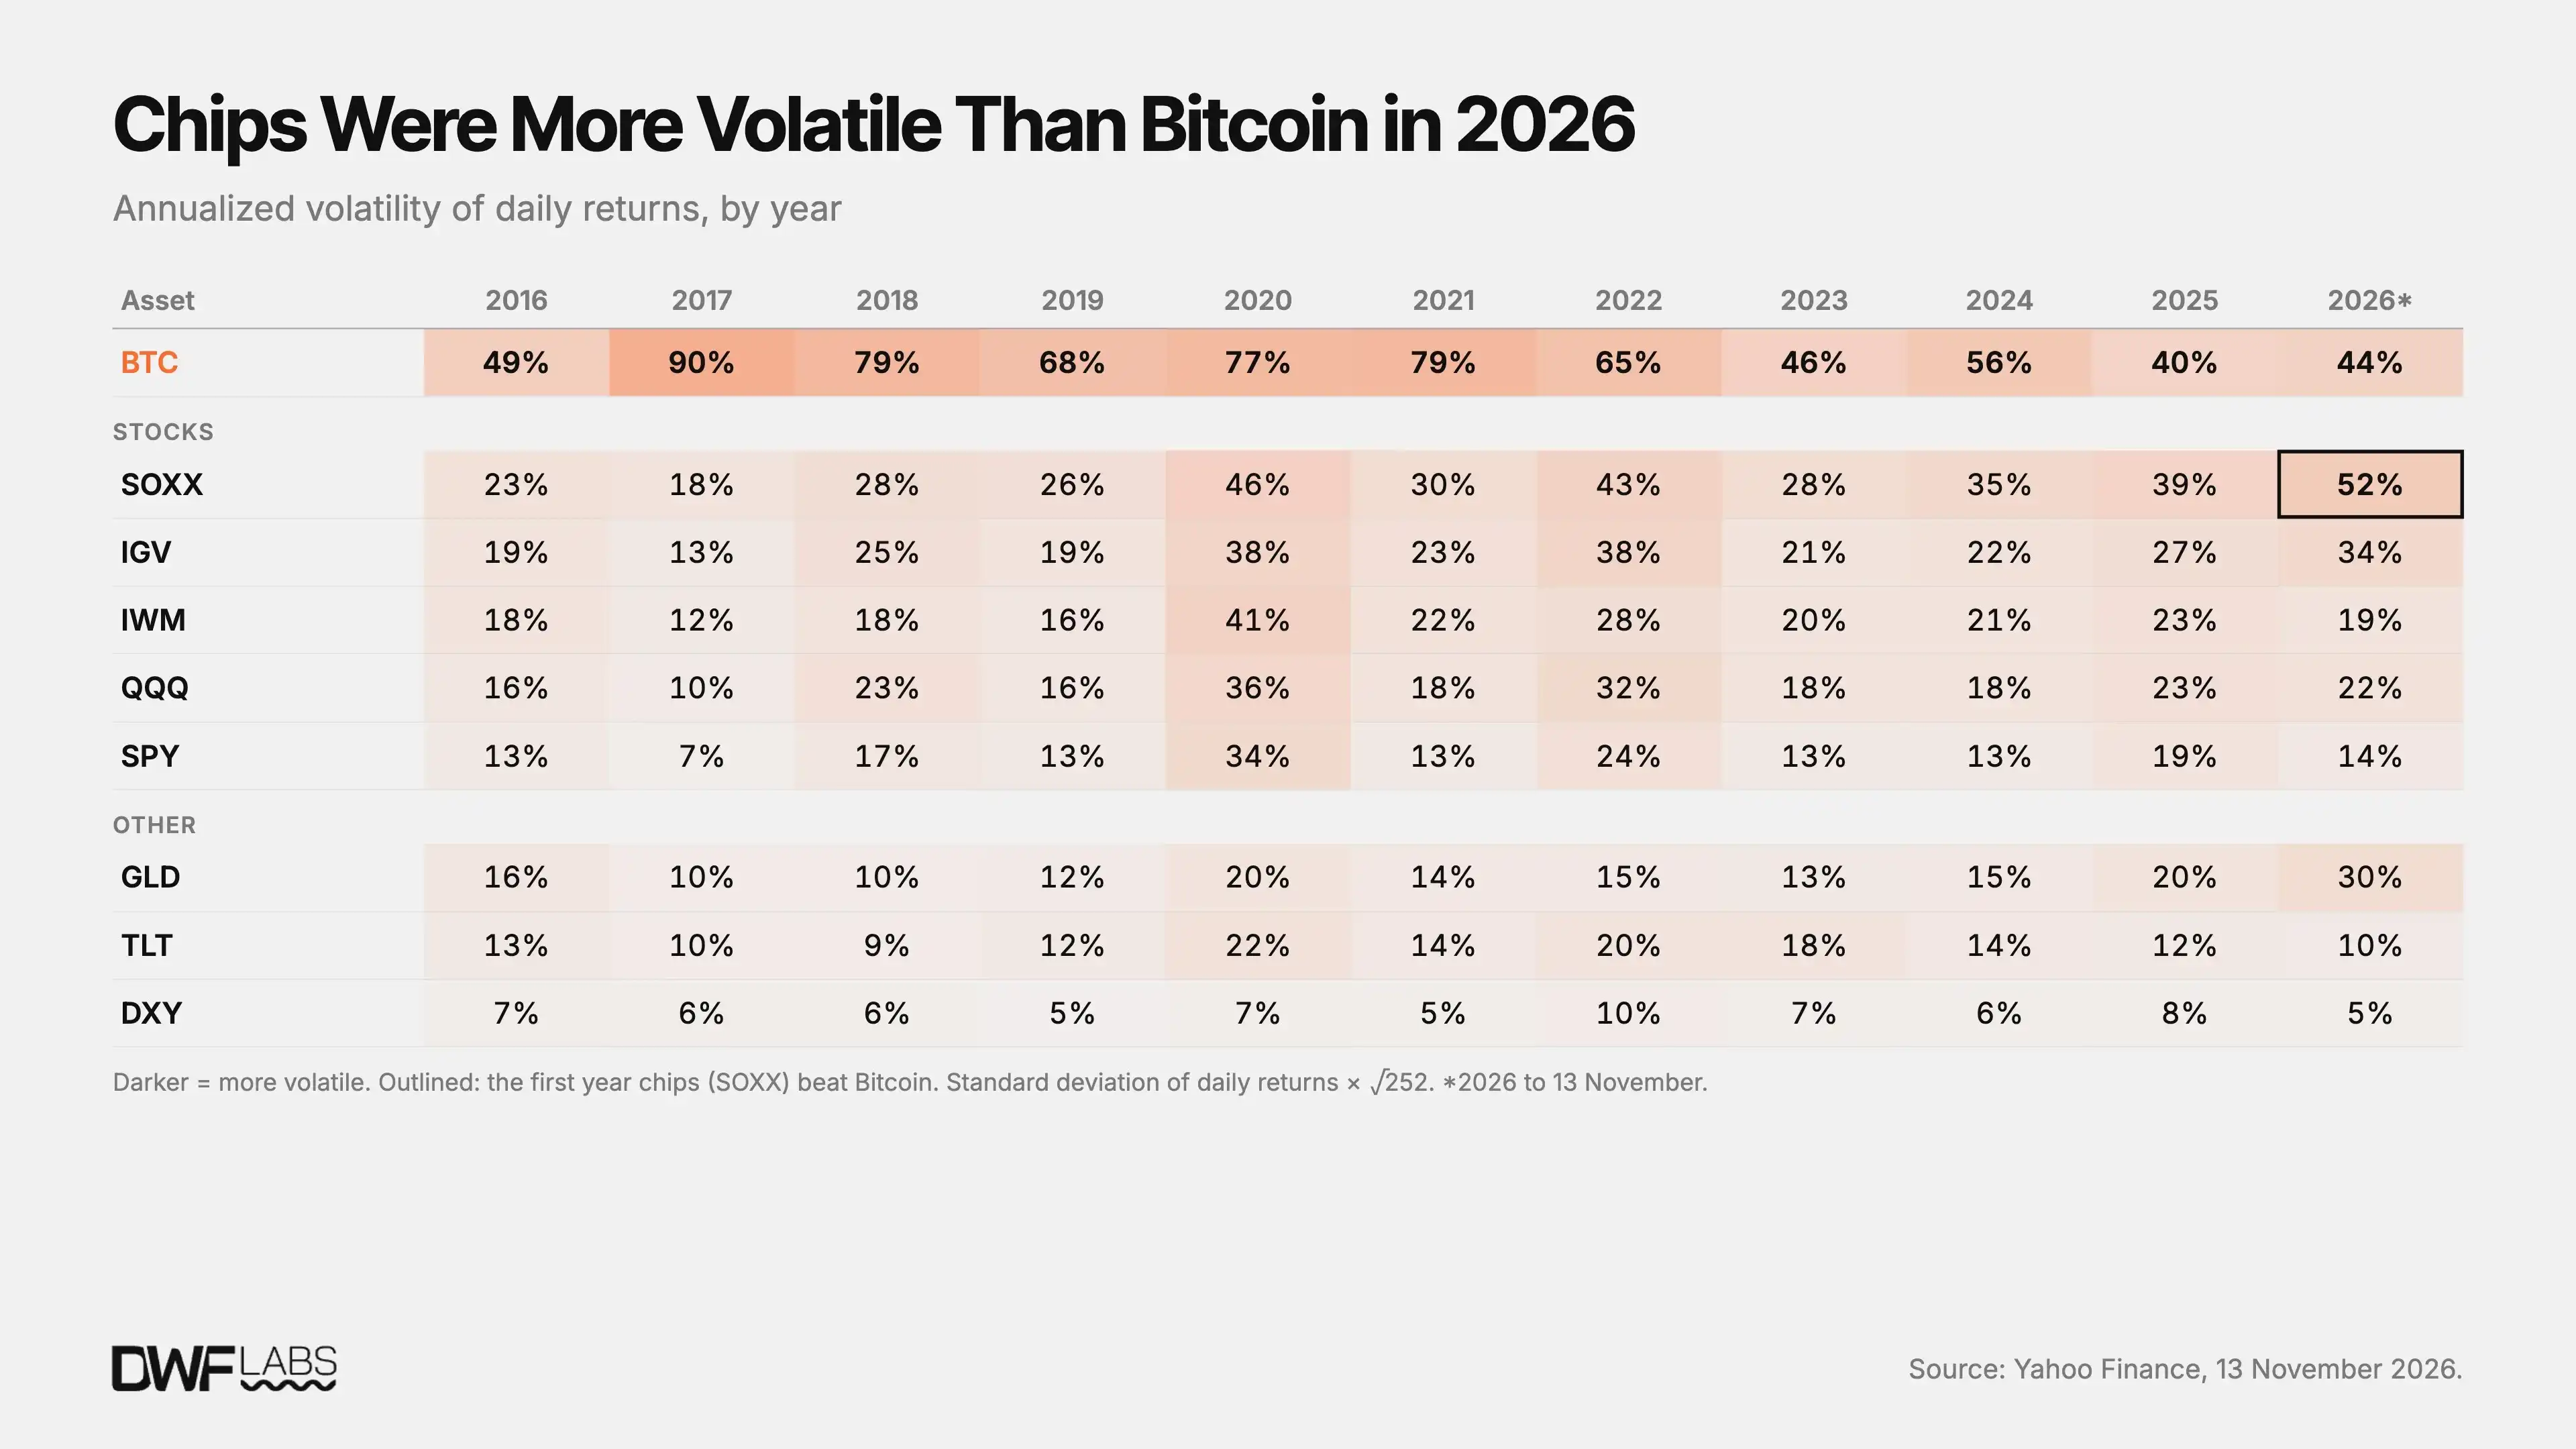
图:比特币与半导体、科技股及黄金的年化波动率对比
自 2017 年以来,比特币的波动率几乎腰斩(从 90% 降至 44%),除 2026 年出现轻微反弹外,其余年份几乎单边下行。而在同一时期,美股各大细分板块以及黄金的波动性却在全面攀升:纳斯达克年化波动率从 10% 升至 22%,软件股从 13% 升至 34%,芯片股与黄金更是直接暴增两倍,分别触及 52% 与 30% 的历史最高水平。仅有长期美债与美元指数的波动率维持相对平稳。
AI 交易狂潮正在将比特币抛在身后
半导体芯片板块自 2025 年 9 月起彻底摆脱了纳斯达克大盘的引力。截至该月月末,芯片板块与纳斯达克的 60 天滚动相关性骤降至 0.61,创下 2018 年以来的最低纪录。
自那时起,以算力为代表的芯片股累计狂飙 85%,纳斯达克大盘上涨 21%,而传统软件板块下跌 6%,比特币更是大幅下挫 39%。AI 叙事成为了吸纳宏观风险偏好流动性的绝对黑洞,将加密市场远远甩在了身后。
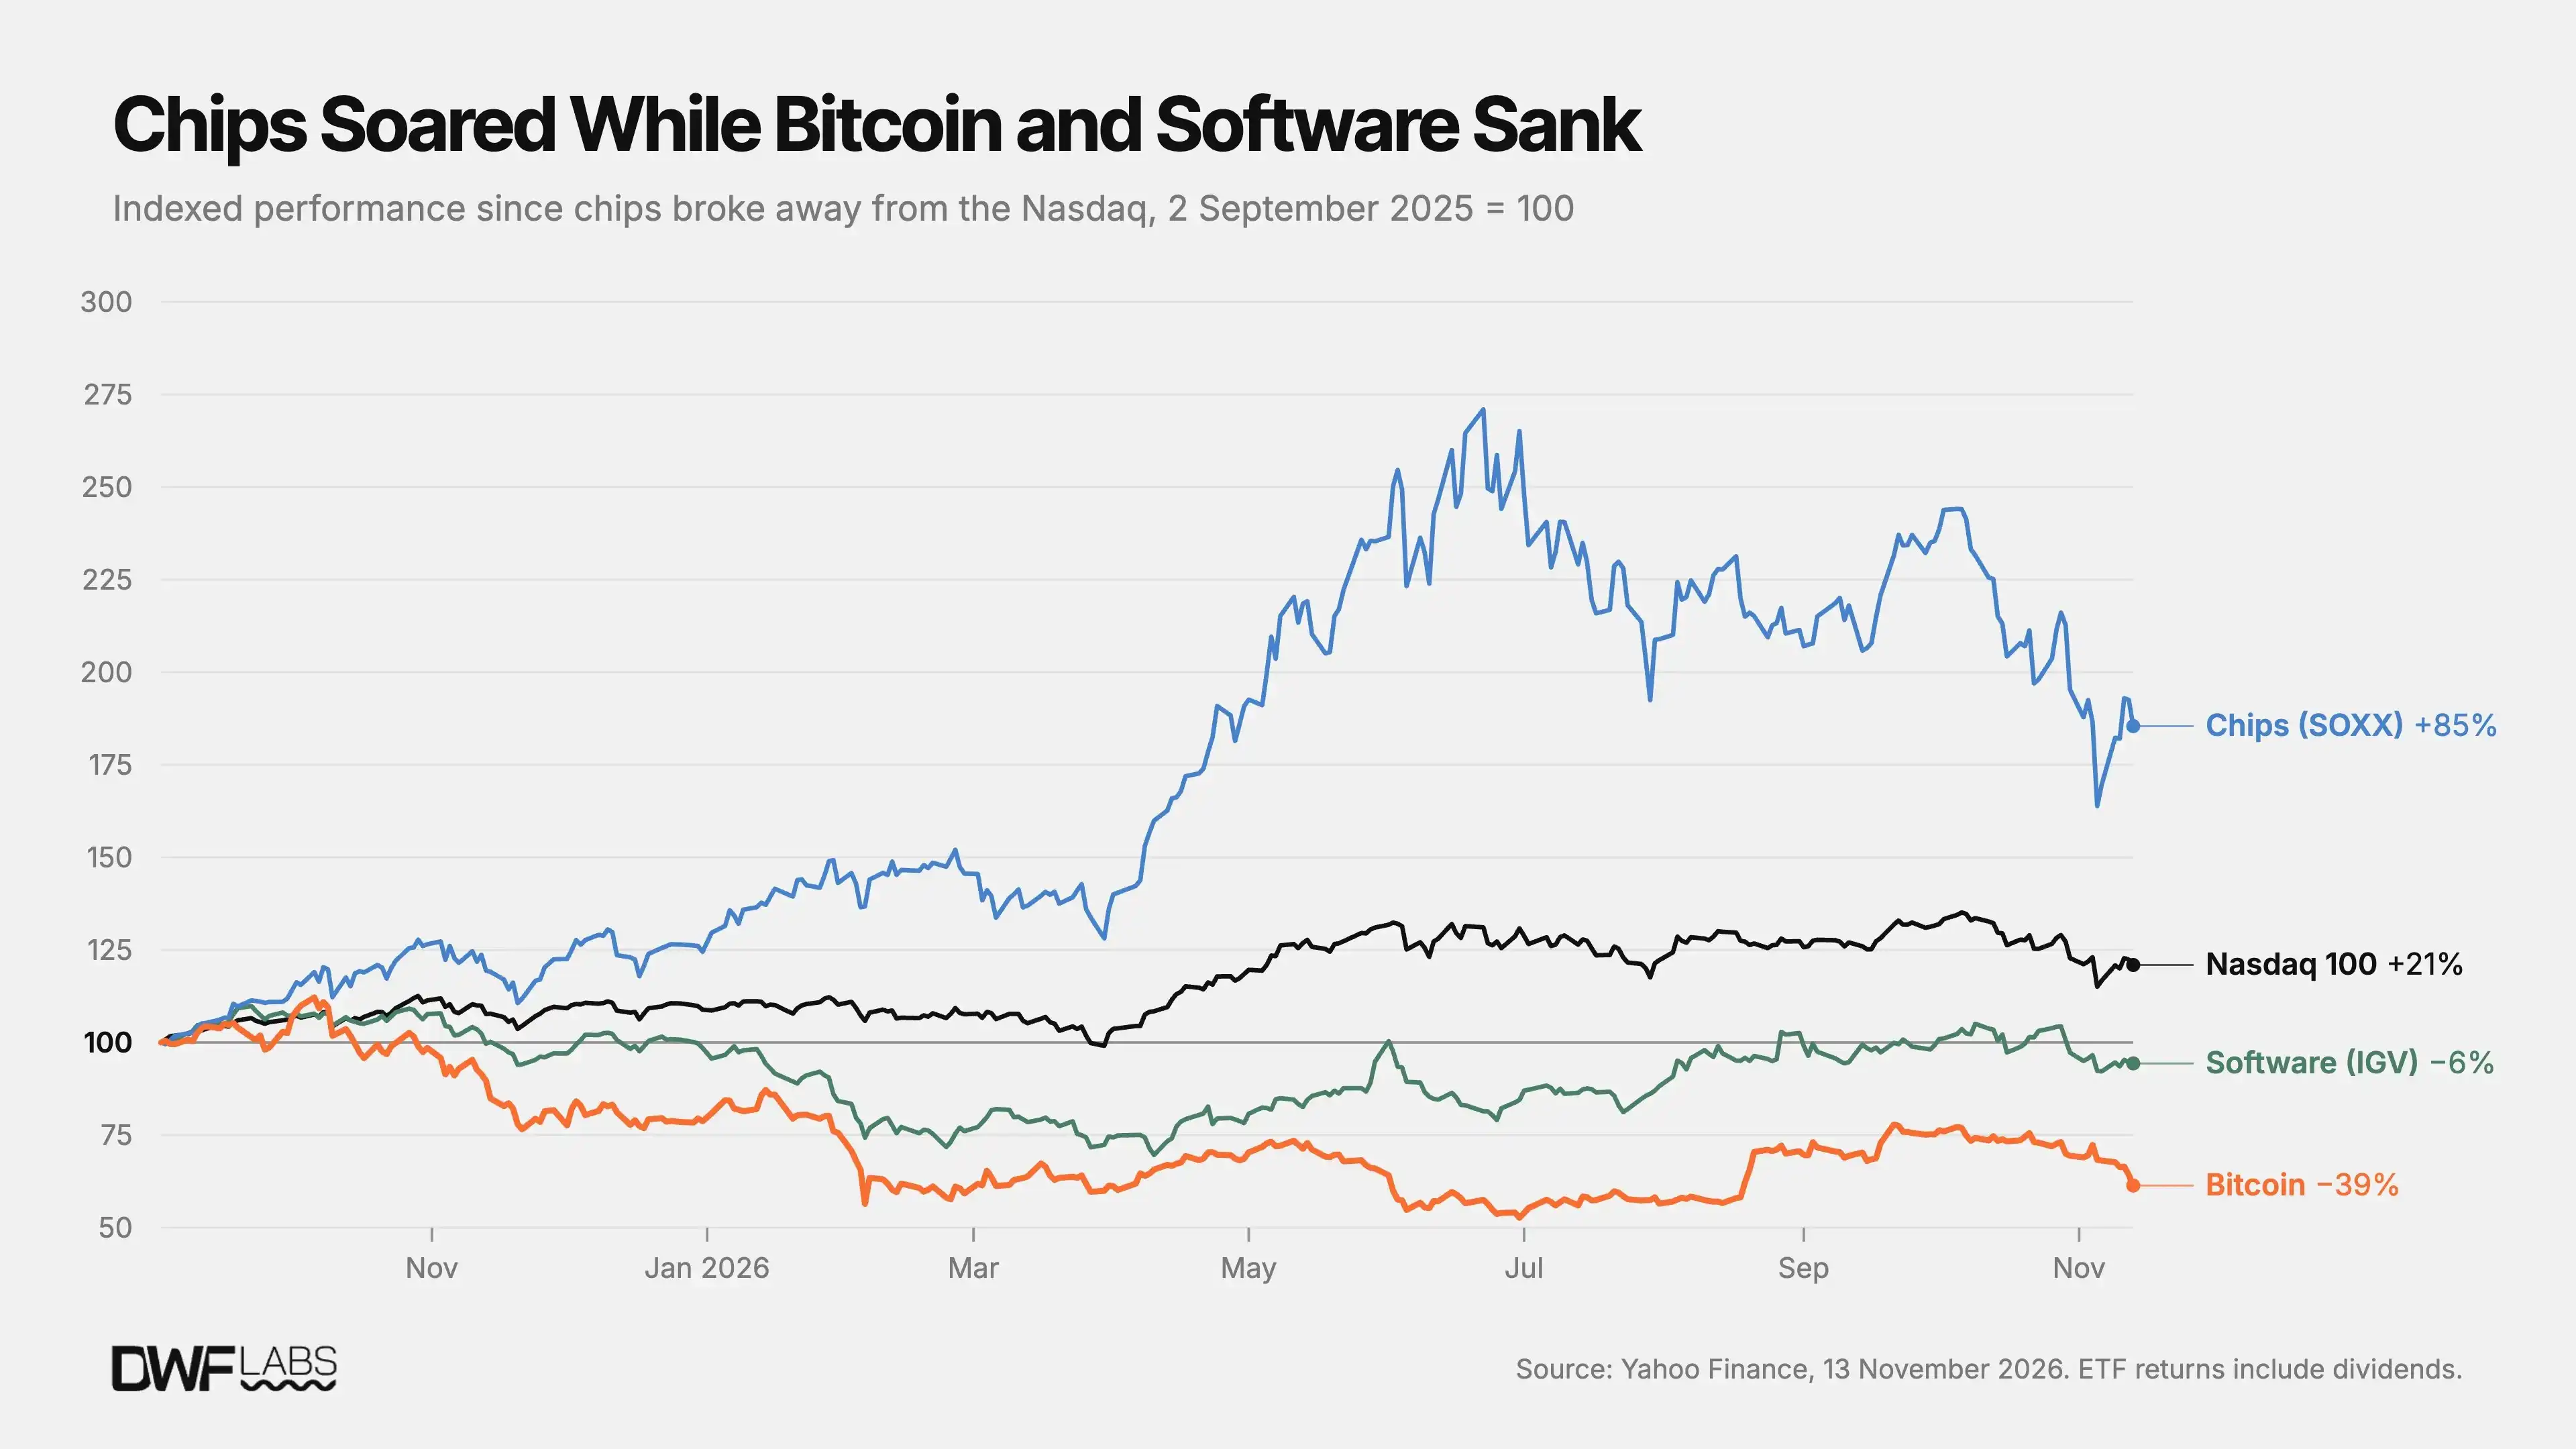
图:2025 年 9 月以来芯片板块狂飙与比特币下挫的鲜明背离
与软件股同向,与芯片股逆行
在 2026 年表面数据上,比特币与芯片股(0.30)和软件股(0.40)依然保持着正相关,但这种表象主要源于纳斯达克指数大盘在宏观层面对三者的共同牵引。
为了彻底剥离纳斯达克大盘涨跌的干扰,我们测算了各项资产相对于纳斯达克的超额变动:例如,若某日纳斯达克上涨 2%,而芯片板块上涨 3%,则芯片股的相对收益为 +1%。基于这一基准,我们进一步检验比特币的相对超额收益究竟与芯片股共振,还是与软件股同频。
在 ChatGPT 问世之前,比特币的超额走势与二者均无明显关联(与芯片相关度为 0.02,与软件为 0.03)。在 ChatGPT 爆发后,在芯片股领涨的交易日中,比特币开始显著掉队(相关度为 -0.11)。而自 2025 年 9 月起,比特币开始全面向软件股靠拢(+0.35),尽管期间由于 2025 年底科技股普跌拖累,芯片股曾有一段短暂的同向跟随(+0.18)。但自 2026 年 3 月以来,二者的分化已彻底确立:比特币与软件股的超额走势呈 +0.20 的正相关,而与芯片股则呈现 -0.30 的清晰负相关。
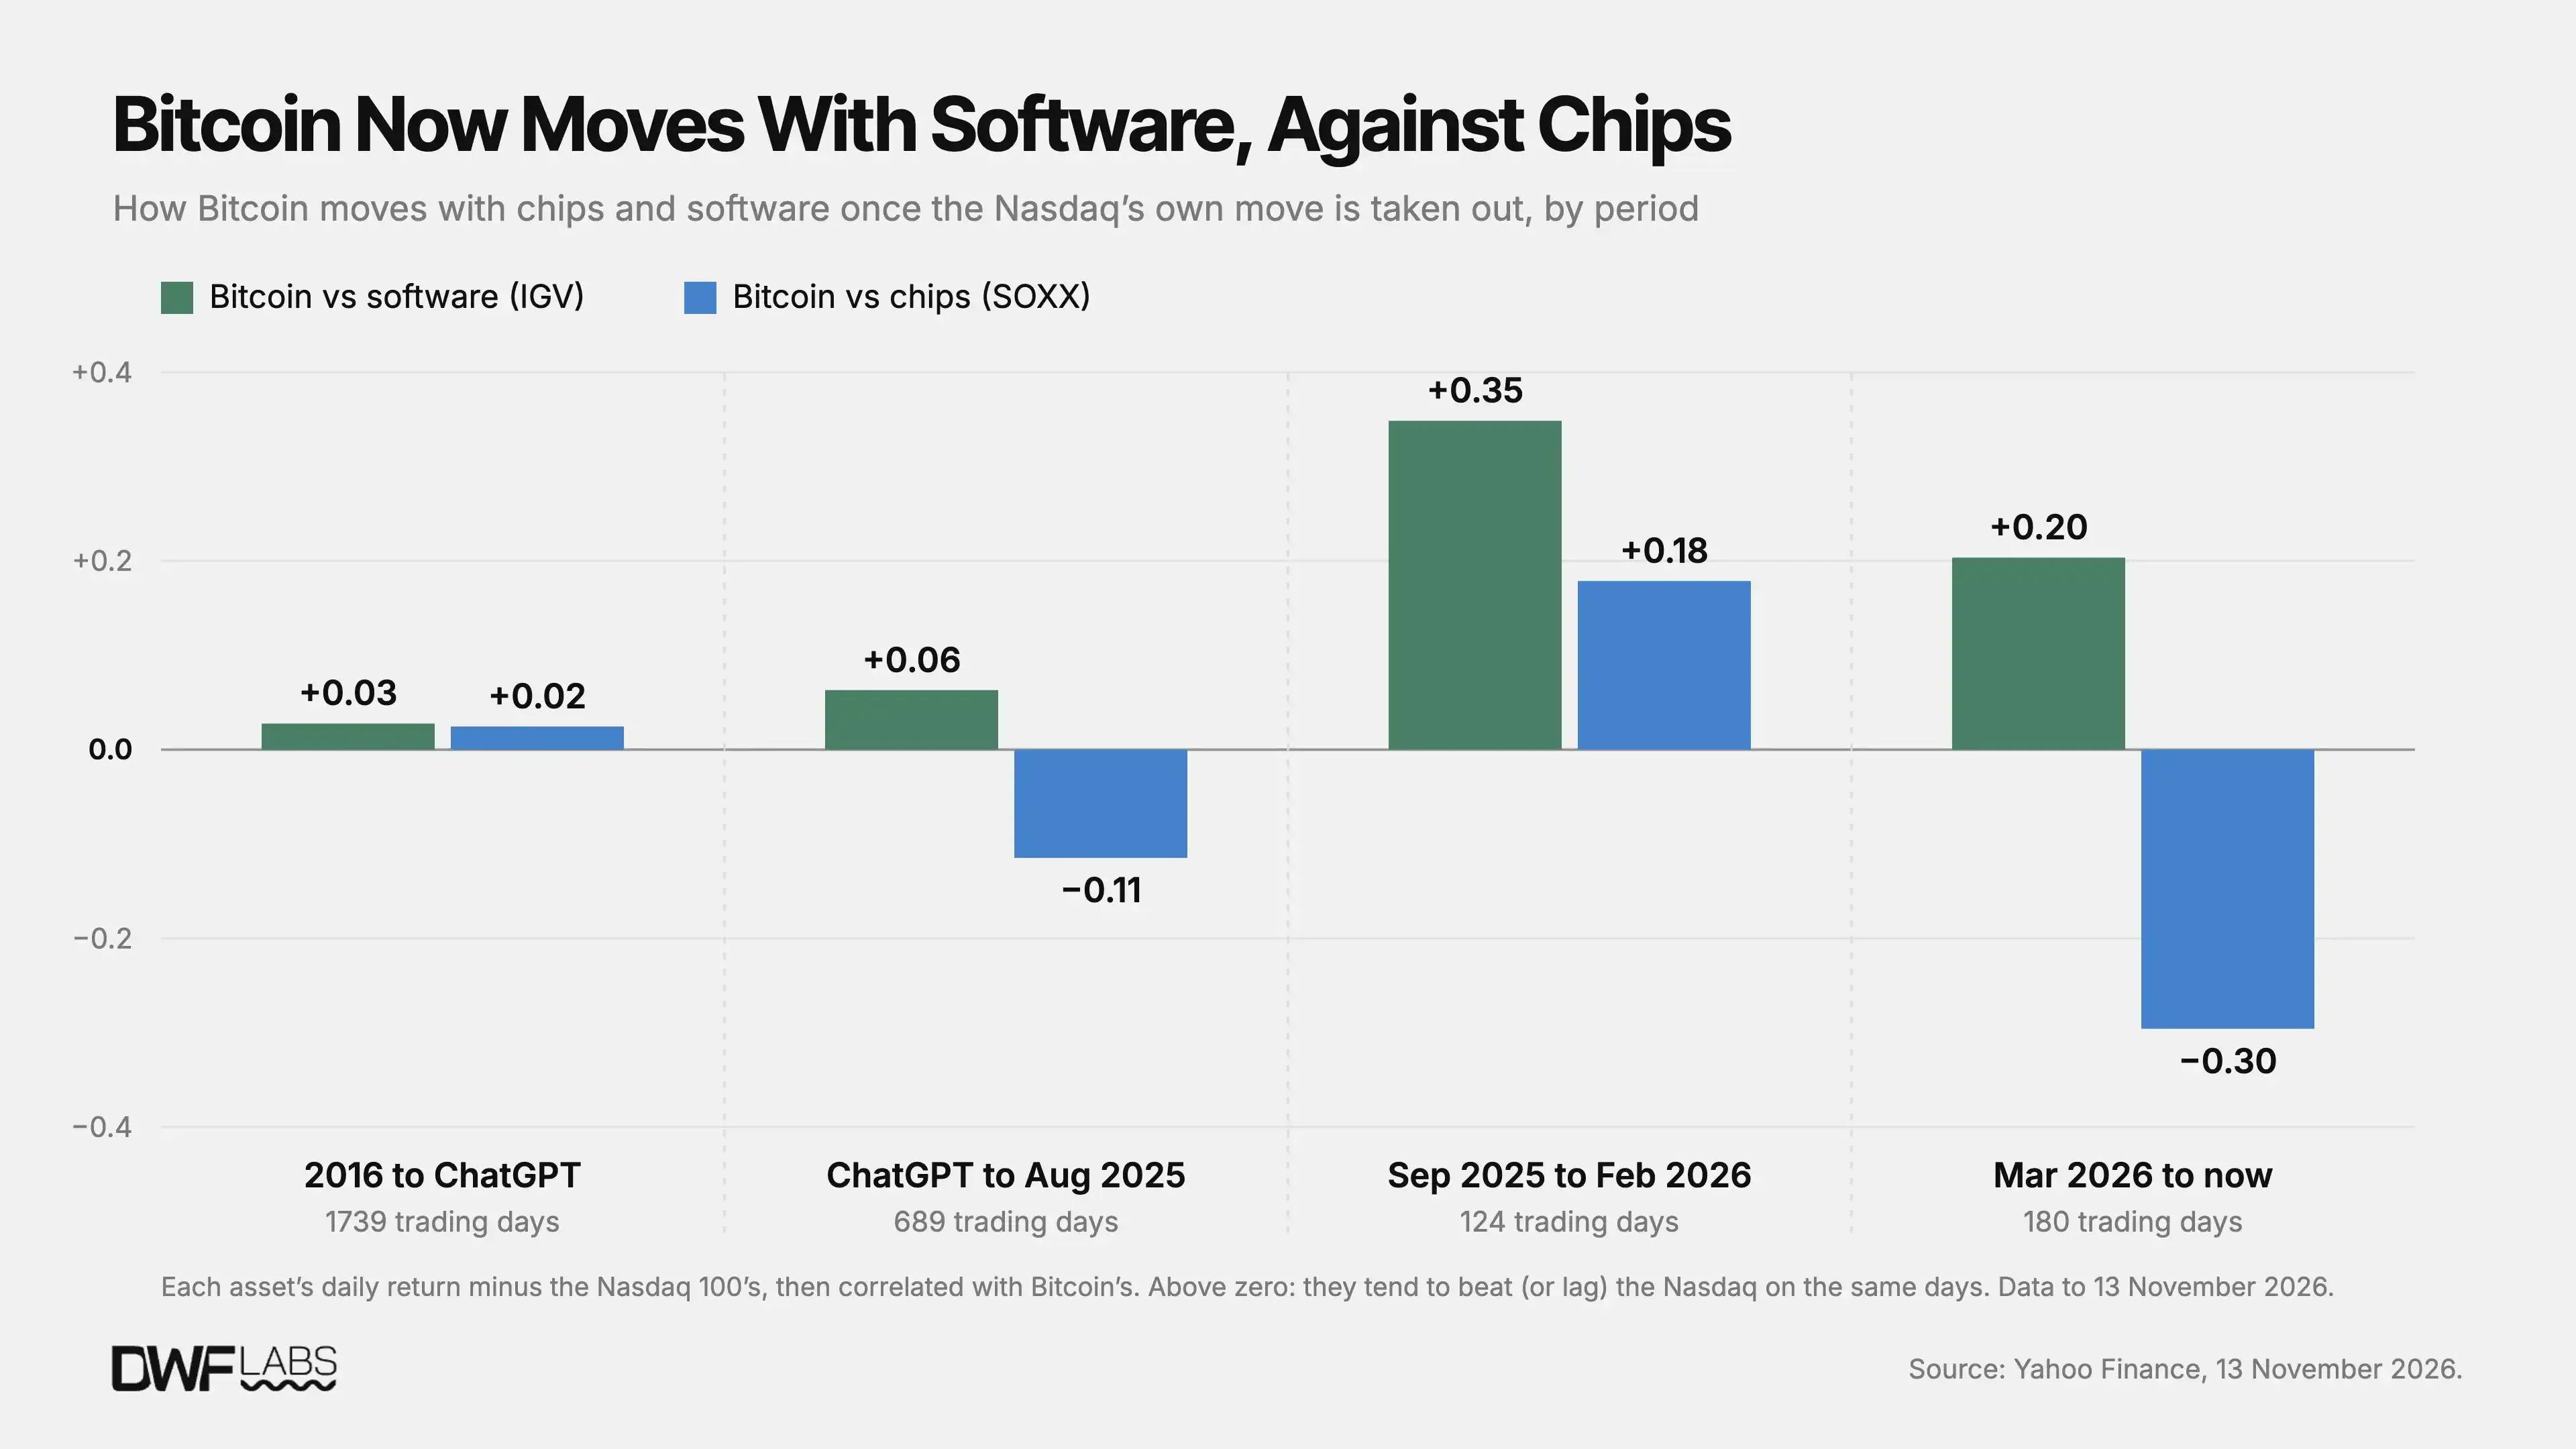
图:剔除大盘影响后比特币与芯片、软件的日度相对收益相关性
以相同方法衡量的月度收益率也指向完全相同的结论。自 ChatGPT 问世以来,比特币相对于纳斯达克的月度收益与芯片板块呈反向变动(负相关达 -0.33,而此前仅为 -0.07)。在芯片跑赢纳斯达克的 22 个月份中,比特币平均跑输纳斯达克 1.2%;而在芯片滞后大盘的 25 个月份中,比特币平均跑赢纳斯达克 3.6%。在 ChatGPT 出现前,这种行业轮动对比特币几乎毫无影响(跑赢月份平均 +3.3%,滞后月份平均 +3.4%)。
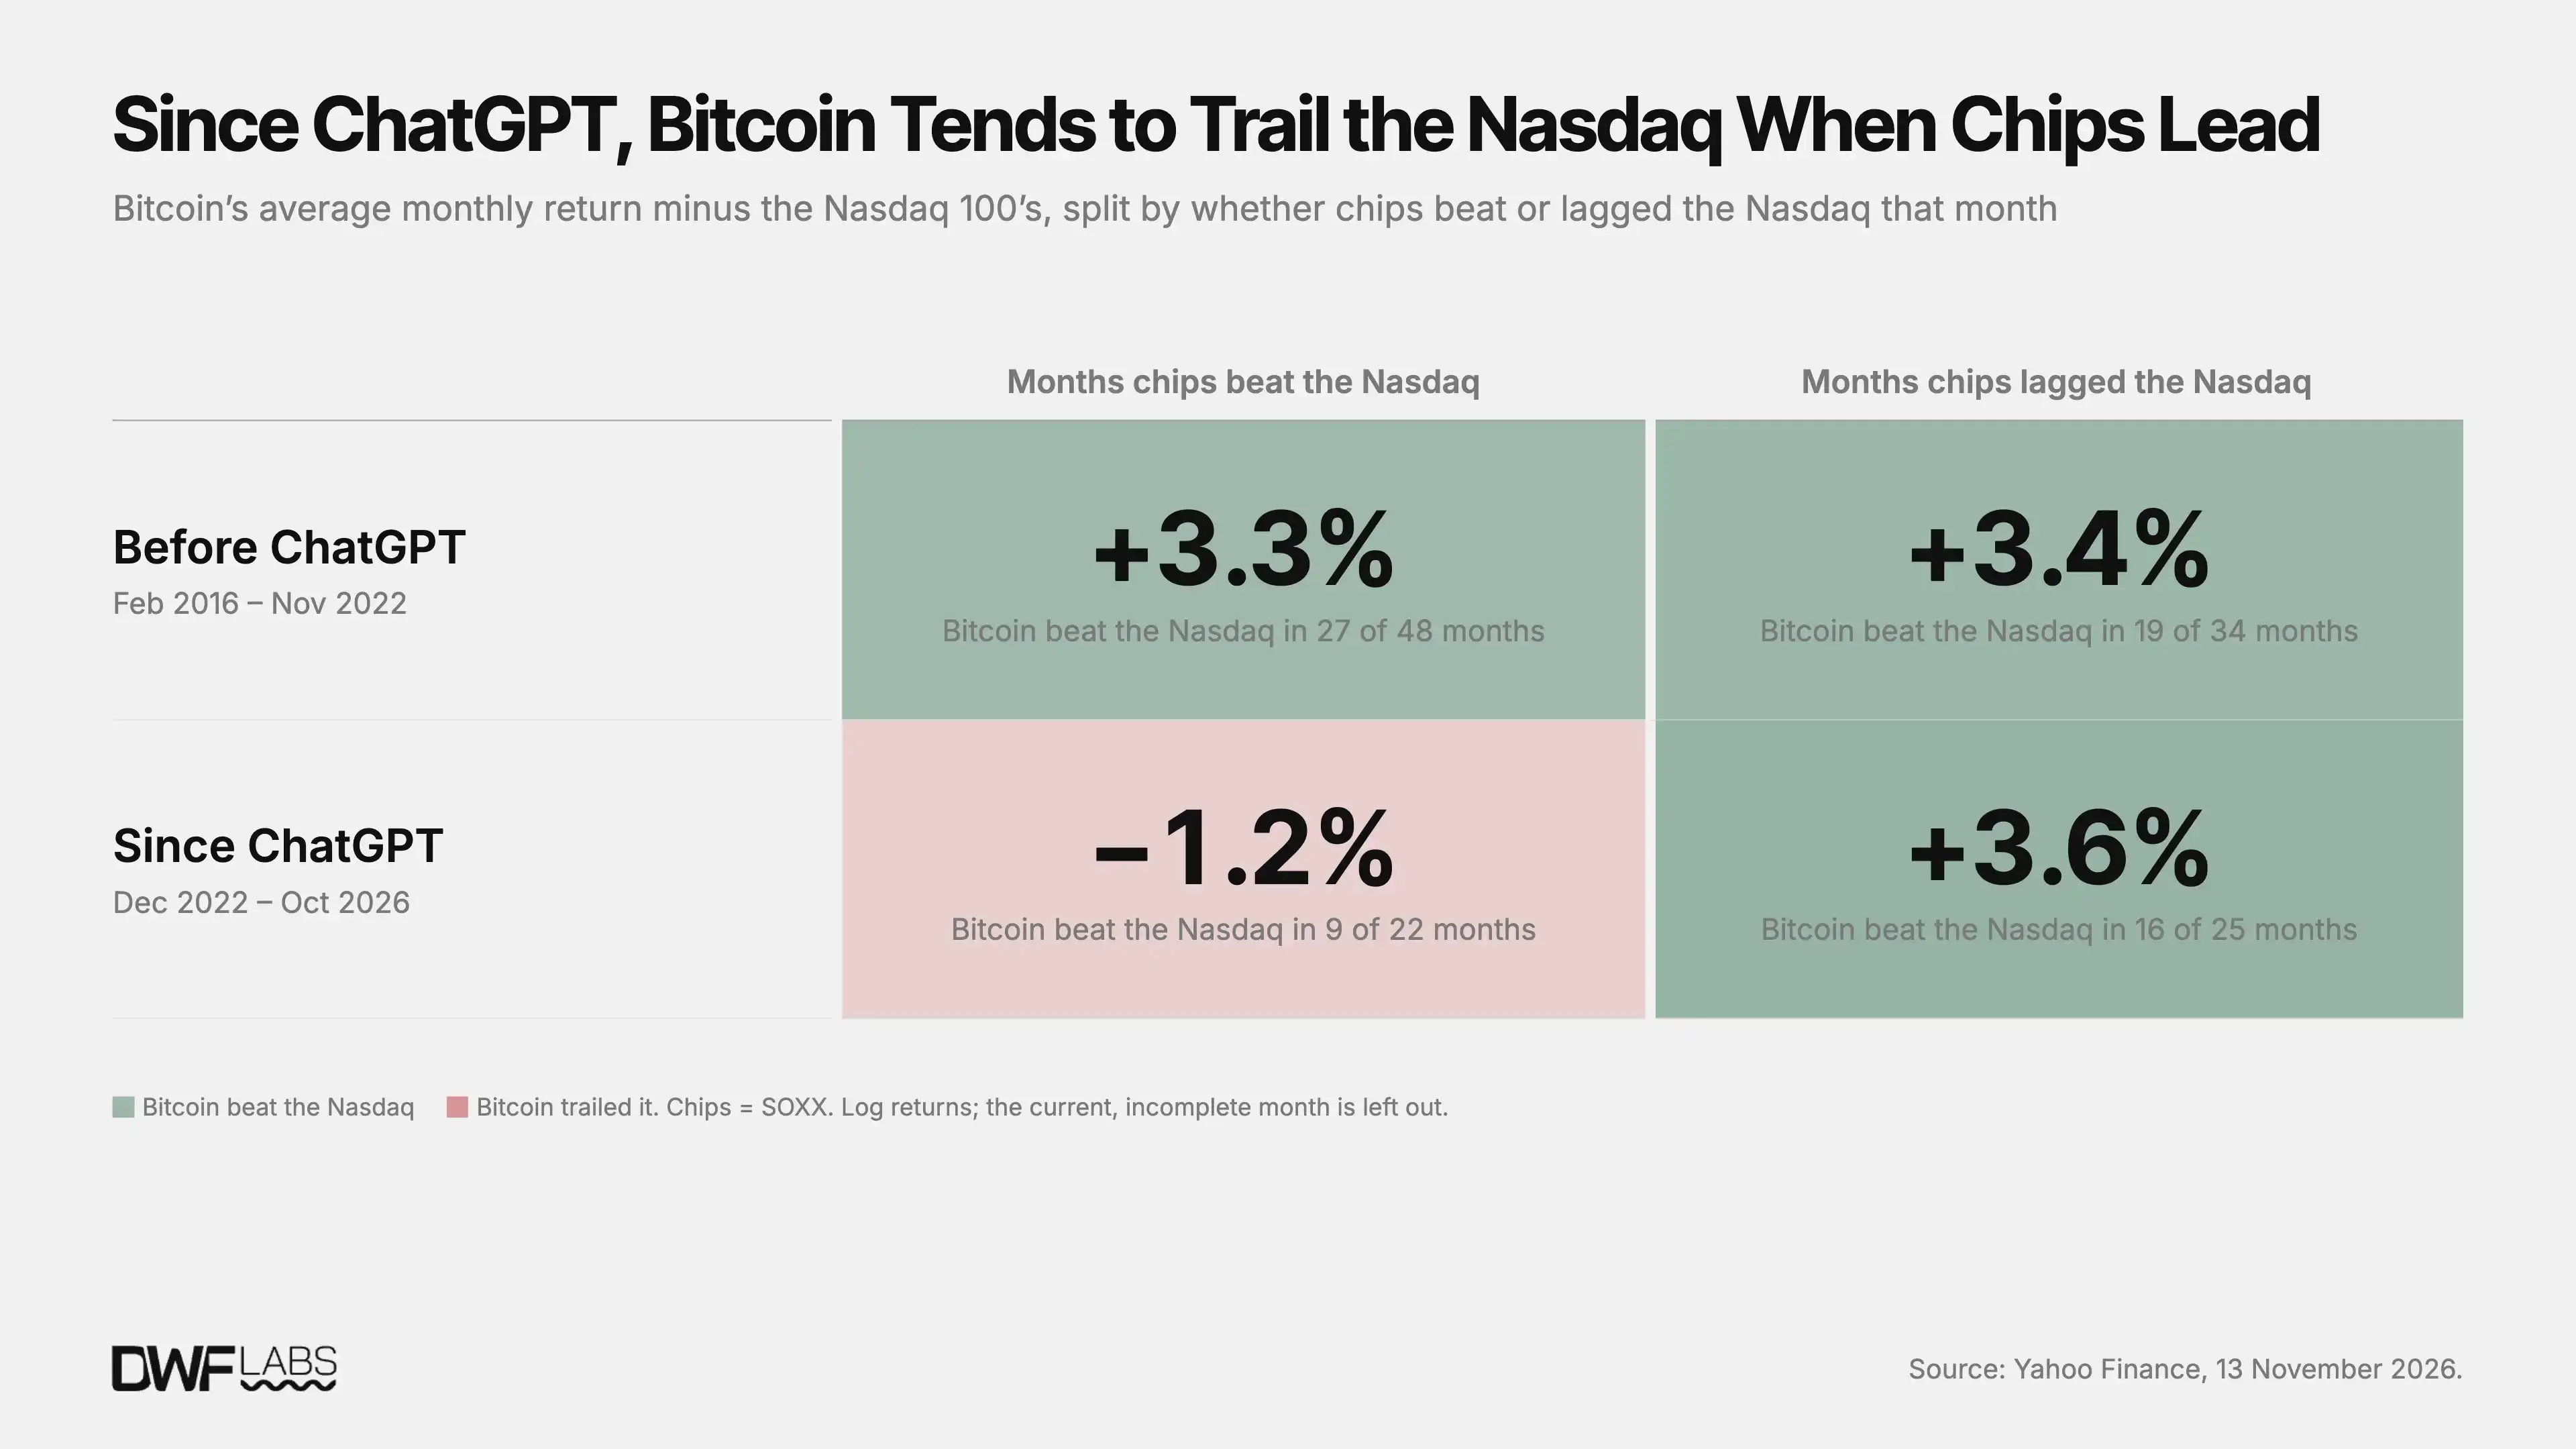
图:月度视角下比特币与芯片板块相对强弱博弈
风险属性未变,但正向避险资产缓慢靠拢
历史数据清晰地证明:比特币在本质上依然是一种风险偏好型资产(Risk-On Asset),而非避险港湾(Safe Haven)。自 2020 年以来,它的步调始终与股票市场最为贴近,而非黄金。
但与此同时,比特币自身的特质正在经历蜕变:其绝对波动率已比 2017 年腰斩,并在今年首次将波动率王座拱手让给了芯片股。尽管它当前的振幅依然相当于纳斯达克的两倍,但整体资产属性正在明显降温平稳化。
过去一年为比特币的定位增添了两个耐人寻味的全新变量:其一,它在本轮由 AI 驱动的核心风险交易中被边缘化,自 2026 年 3 月以来更多跟随疲软的传统软件板块共振,而非享受硬件算力繁荣;其二,它与传统黄金的联动性创下了近十年来的最高记录。90 天相关系数在 9 月达到 0.59 的峰值,目前依然维持在 0.49 左右,与纳斯达克持平。
如果这种与黄金的正向共振在未来持续深化,且比特币的波动率继续稳步收敛,那或许才是它真正具备市场长期所期盼的避险资产特质的破晓时刻。
附录:统计与量化测算方法
· 数据样本:取自 Yahoo Finance 每日复权收盘价,时间跨度为 2016 年 1 月 4 日至 2026 年 11 月 13 日(仅统计美股正规交易日)。
· 标的对应:各细分指数均以对应核心 ETF 代替,包括纳斯达克 100(QQQ)、标普 500(SPY)、罗素小盘股(IWM)、半导体芯片(SOXX)、软件行业(IGV)、黄金信托(GLD)、20 年期以上长期美债(TLT)以及美元指数(DXY)。
· 收益与波动率:收益率采用对数收益率计算;年化波动率为日收益率标准差 × √252;相关系数为日收益率的皮尔逊(Pearson)相关系数。比特币日收盘价取世界协调时 00:00(UTC),约为美股收盘后 3 至 4 小时;周度收益率测算数值略低,但整体规律与结论完全一致。
· 周期分段:历史划分为三大纪元,分别为 2016 至 2019 年、2020 年至 2024 年 1 月 10 日、以及 2024 年 1 月 11 日现货 ETF 获批上市至今。相对变动定义为各项资产单日对数收益率减去 QQQ 的对数收益率。
· 贝塔调整:经过贝塔敏感度调整(衡量各资产跟随纳斯达克涨跌的斜率权重)后,2026 年测算结果基本保持一致:比特币与芯片股为 -0.22,与软件股为 +0.25。月度统计均排除了尚未走完的当月未闭合数据;ETF 收益计算已完整计入分红再投资。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.