


DeFi 能否真正为真实世界的贷款风险定价?
文章探讨DeFi在接入代币化真实世界资产(RWA)和私人信贷时面临的核心风险定价难题,指出传统依赖静态NAV和链上价格的机制无法及时反映底层借款人实际信用恶化,导致清算失灵与隐性坏账转嫁;强调需构建动态链上信用数据、第三方风控协同及适配非标资产的清算机制。
 摘要由 Mars AI 生成
作者:Fran Palminha
编译:深潮 TechFlow
深潮导读:随着代币化真实世界资产(RWA)与私人信贷持续渗透,去中心化借贷协议正面临全新的风险范式。传统 DeFi 依赖实时预言机喂价驱动自动清算,而现实世界中的非标私人信贷却具备极强的流动性摩擦与长周期估值滞后特征。
单纯依赖历史净值(NAV)不仅无法及时捕捉借款人的实际偿付能力恶化,更会在挤兑时暴露次级清算市场的致命流动性缺口。本文深入剖析了链上信用评级迁移、信息不对称套利及动态风险参数调控对未来 DeFi 借贷生态的重构逻辑。
在以代币化真实世界资产(RWA)为抵押品进行借贷方面,DeFi 正在取得显著进步。
然而,当面对私人信贷(Private Credit)时,整个体系暴露出一个棘手的深层矛盾。
借贷协议可以实时读取代币的市场价格,计算其抵押品价值,并在触及阈值时触发自动清算。但如果代币背后对应的现实贷款已经开始恶化,而公开汇报的代币价格却迟迟没有变化,链上世界又该如何应对?
这正是传统信用风险难以被直接搬上链的核心原因所在。
稳定的价格绝不等于低风险
ETH 拥有持续更新的实时二级市场交易价格,但私人贷款通常完全不存在这一条件。
一家私人信贷基金计算其资产净值(NAV)的周期往往是每周、每月甚至每季度一次。在两次估值汇报的空档期内,该代币的账面价格看起来往往近乎绝对平稳。
然而,底层对应的现实借款企业随时可能陷入经营困境:营收下滑、未能按时支付利息,或是抵押资产发生实质性贬值。但在下一次正式估值完成之前,借贷协议看到的依然是那个毫无波动的旧 NAV。
这给 DeFi 风险模型构成了极具误导性的陷阱:一种缺乏实时价格波动的资产,在算法和统计模型中往往会被错误地识别为“高度安全”。
传统借贷机构关注的远不止价格
商业银行与专业信贷基金在评估借款主体时,所依赖的信息维度极少能在链上原生查阅。
他们会全面穿透借款方的现金流状况、现有负债存量、历史还款记录、抵押品真实处置难度以及财务限制性契约。更为关键的是,传统风控还会对两大核心指标进行严密测算:借款人的实际违约概率(PD),以及一旦发生违约后能够追回资金的清收挽回率(LGD)。
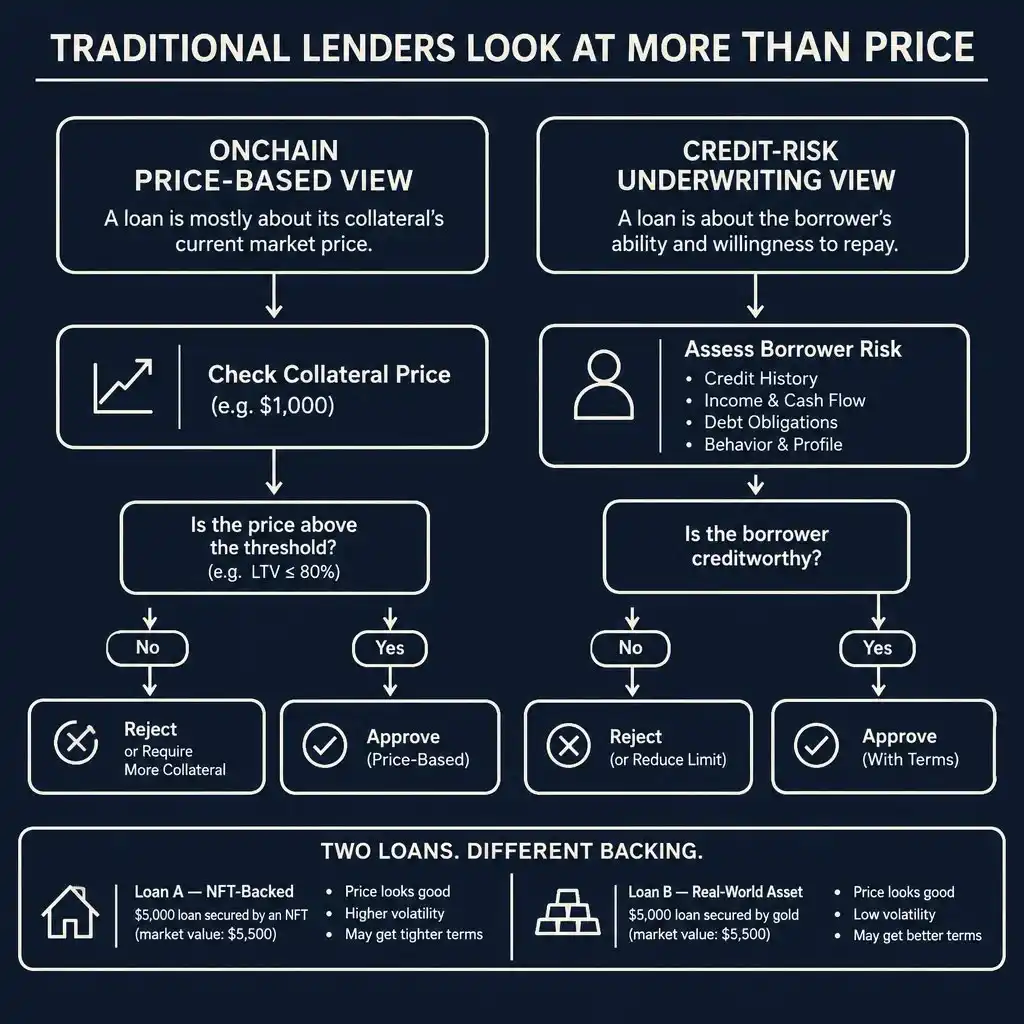
图:链上价格模式与信贷风险承销模式对比
一笔由高流动性有价证券全额质押的贷款,与一笔由二手重型设备或应收账款质押的贷款,在风险本质上有着天壤之别。即便这两类资产在当前的账面估值上都等同于 100% 的面值。
DeFi 若想真正具备为此类资产合理定价的能力,就必须获得底层借款主体的可靠经营数据,而非仅仅依赖代币账面余额与历史收益率指标。
信用评级正在逐步迈入链上世界
正是在这一现实痛点下,近期的行业动态展现出重要的基础设施演进方向。
11 月 10 日,穆迪(Moody's)与 Chainlink 联合宣布成功完成一项跨链分发信用评级信息的试点测试。该测试基于代表性数据展开,目前尚未在链上正式发布实时信用评级。
与此同时,标普全球(S&P Global)也在持续开发针对 DeFi 借贷金库(Vaults)的专业风险评估体系,全面涵盖信贷质量、流动性深度以及底层操作风险等维度。
这些进展将有助于去中心化借贷协议更低门槛地接入独立的第三方风控评估数据。然而必须认清的是,评级终究只是一种主观专业评估,绝非兑付刚性担保;单纯将评级数据搬上区块链,也无法自发让底层的底层商业信息变得更加精准或具备更强的实时性。
预言机数据完全准确,底层贷款依然可能被高估
不妨构想这样一个典型场景:某代币化信贷基金报告的最新账面净值为每个代币 $100。
DeFi 借贷协议如实采纳该价格,并允许链上用户以此作为足额抵押物借出稳定币。随后,底层多个实体借款企业开始陆续出现逾期和违约现象。由于该基金尚未完成下一轮审计与季度估值,链上预言机依然忠实地持续广播 $100 的报价。
从技术层面而言,预言机并没有出现任何故障,它精确且忠实地发布了官方最新的有效 NAV。
但这笔账面 NAV 显然已无法代表这笔资产在真实非标转让市场上能够变现的金额。掌握内部信息不对称优势的借款人,完全可以在坏账损失正式反映在净值之前,将手中的代币充当抵押品借走流动性,从而将无法挽回的隐性坏账直接转嫁给借贷协议与流动性提供者。
清算是另一个核心痛点
即便借贷协议能够通过外部渠道及时感知到底层信用质量的恶化,它仍然必须面临一个残酷的难题:如何顺利退出清算?
在清算原生加密资产(如 ETH)时,清算机器人可以随时将质押资产抛向深度雄厚的二级 DEX 或自动化拍卖市场。但面对非标私人信贷,市场上的潜在接盘买家极度匮乏,变现转让底层债权资产可能需要长达数周乃至数月的时间。
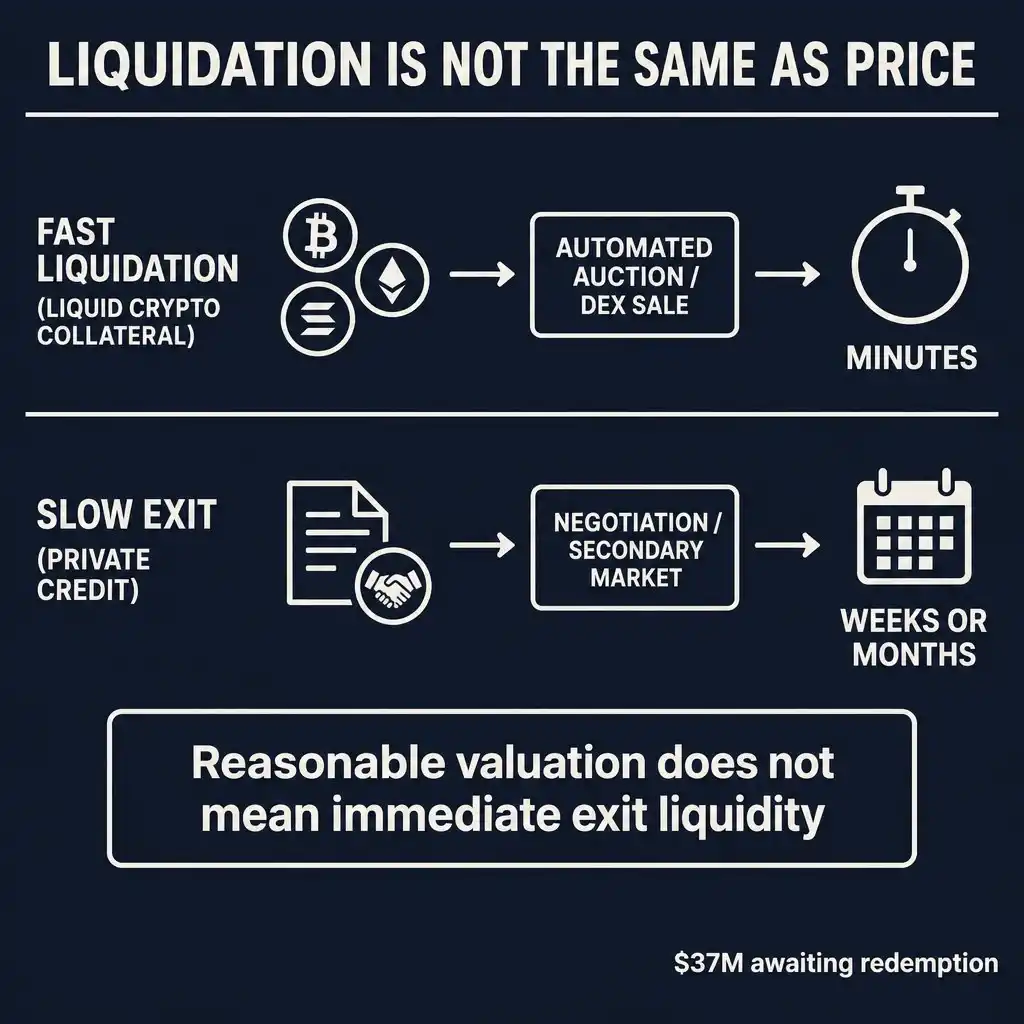
图:资产清算变现与账面估值价格的本质差异
对代币化私人信贷基金 mF-ONE 的一份链上分析清晰表明:在 2026 年 2 月,该基金一度有高达约 $3700 万的代币正处于排队等待赎回的拥堵积压状态。
这一案例生动展示了代币账面汇报价值与投资者实际变现速度之间的巨大鸿沟。一个信贷代币即使具备相对公允的审计估值,在高度追求资金周转的自动化清算借贷市场中,依然属于极难处置的抵押品。
动态风险数据将如何重构借贷协议
当下,主流 DeFi 借贷协议依然高度依赖固定的质押物价格、固定的清算阈值(Liquidation Threshold)以及预先硬编码的借贷上限(Borrow Caps)。
如果未来能够接入更具颗粒度与时效性的链上信用数据,协议将能够对借款人资质的动态变化做出主动响应。例如:在底层资产表现恶化时自动调降借贷上限、暂停新增借贷权限,或是动态上调最低抵押率要求。
然而,这些风控决断依然必须高度依赖外部真实信息的输入、专业链下风险管理机构的协同,以及匹配资产特性的清算机制设计。智能合约能够自动无情地执行代码决策,但它绝不可能自行核验一家现实企业的真实财务报表,也无法在线下帮协议追讨无力偿还的借款。
未来发展趋势
信用风险数据的链上化,必将成为未来 RWA 借贷基础设施中最关键的核心拼图之一。
但对于 DeFi 而言,仅仅通过预言机分发几个字母等级的静态信用评级是远远不够的。
生态更需要穿透至实时的借款人财务与经营动态、完全独立的第三方交叉估值、极度保守审慎的抵押参数设计,以及务实可靠的线下资产清收挽回路径。否则,协议仅仅是在自欺欺人地把那些汇报周期冗长、价格缺乏波动的资产,当成了天然具备低风险属性的优质抵押品。
DeFi 能否真正走向成熟的试金石在于:在坏账与重大损失最终反映在官方汇报价格之前,去中心化借贷体系能否率先识别并抵御正在发生恶化的现实贷款。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.