


币价还没动,做市商已在疯狂撤单:一个新指标如何提前预警市场剧烈波动?
Glassnode推出新高频指标“订单簿重写频率”(Book Churn),通过量化做市商在比特币和以太坊永续合约市场中撤单与重挂单的频次,提前预警未来一小时价格剧烈波动;该指标基于6年微观盘口数据回测,Z-Score标准化后对波动率预测胜率达65%-72%,显著优于静态订单簿深度和价差等传统指标。
 摘要由 Mars AI 生成
作者:Glassnode Insights
编译:深潮 TechFlow
深潮导读:在传统的加密衍生品与现货分析中,交易者往往依赖静态盘口深度与买卖价差来评估流动性。然而,做市商高频撤单、重新报价等行为,导致静态快照经常掩盖真正的流动性危机与价格剧震。
链上量化分析巨头 Glassnode 团队正式推出全新高频指标“订单簿重写频率”(Book Churn)。通过对以太坊与比特币永续合约 6 年微观盘口数据的长周期回测,系统量化做市商报价刷新速度对下一小时已实现波动率的领先预测价值。
传统订单簿指标为何存在天然盲区
绝大多数订单簿指标描述的都只是某一固定时刻的静态快照:即买一和卖一附近当前挂着多少金额的委托单,或者当前的买卖价差有多大。
静态深度只能告诉我们当前盘口静止驻留着多少资金,却无法衡量做市商为了维持这层表面深度,在幕后以多高的频率进行撤单与重新挂单。
这正是 Glassnode 推出全新指标“订单簿重写频率”(Book Churn)的核心动因:它量化了在特定时间窗口内,盘口各价格档位的委托单被更新与重写的总次数。
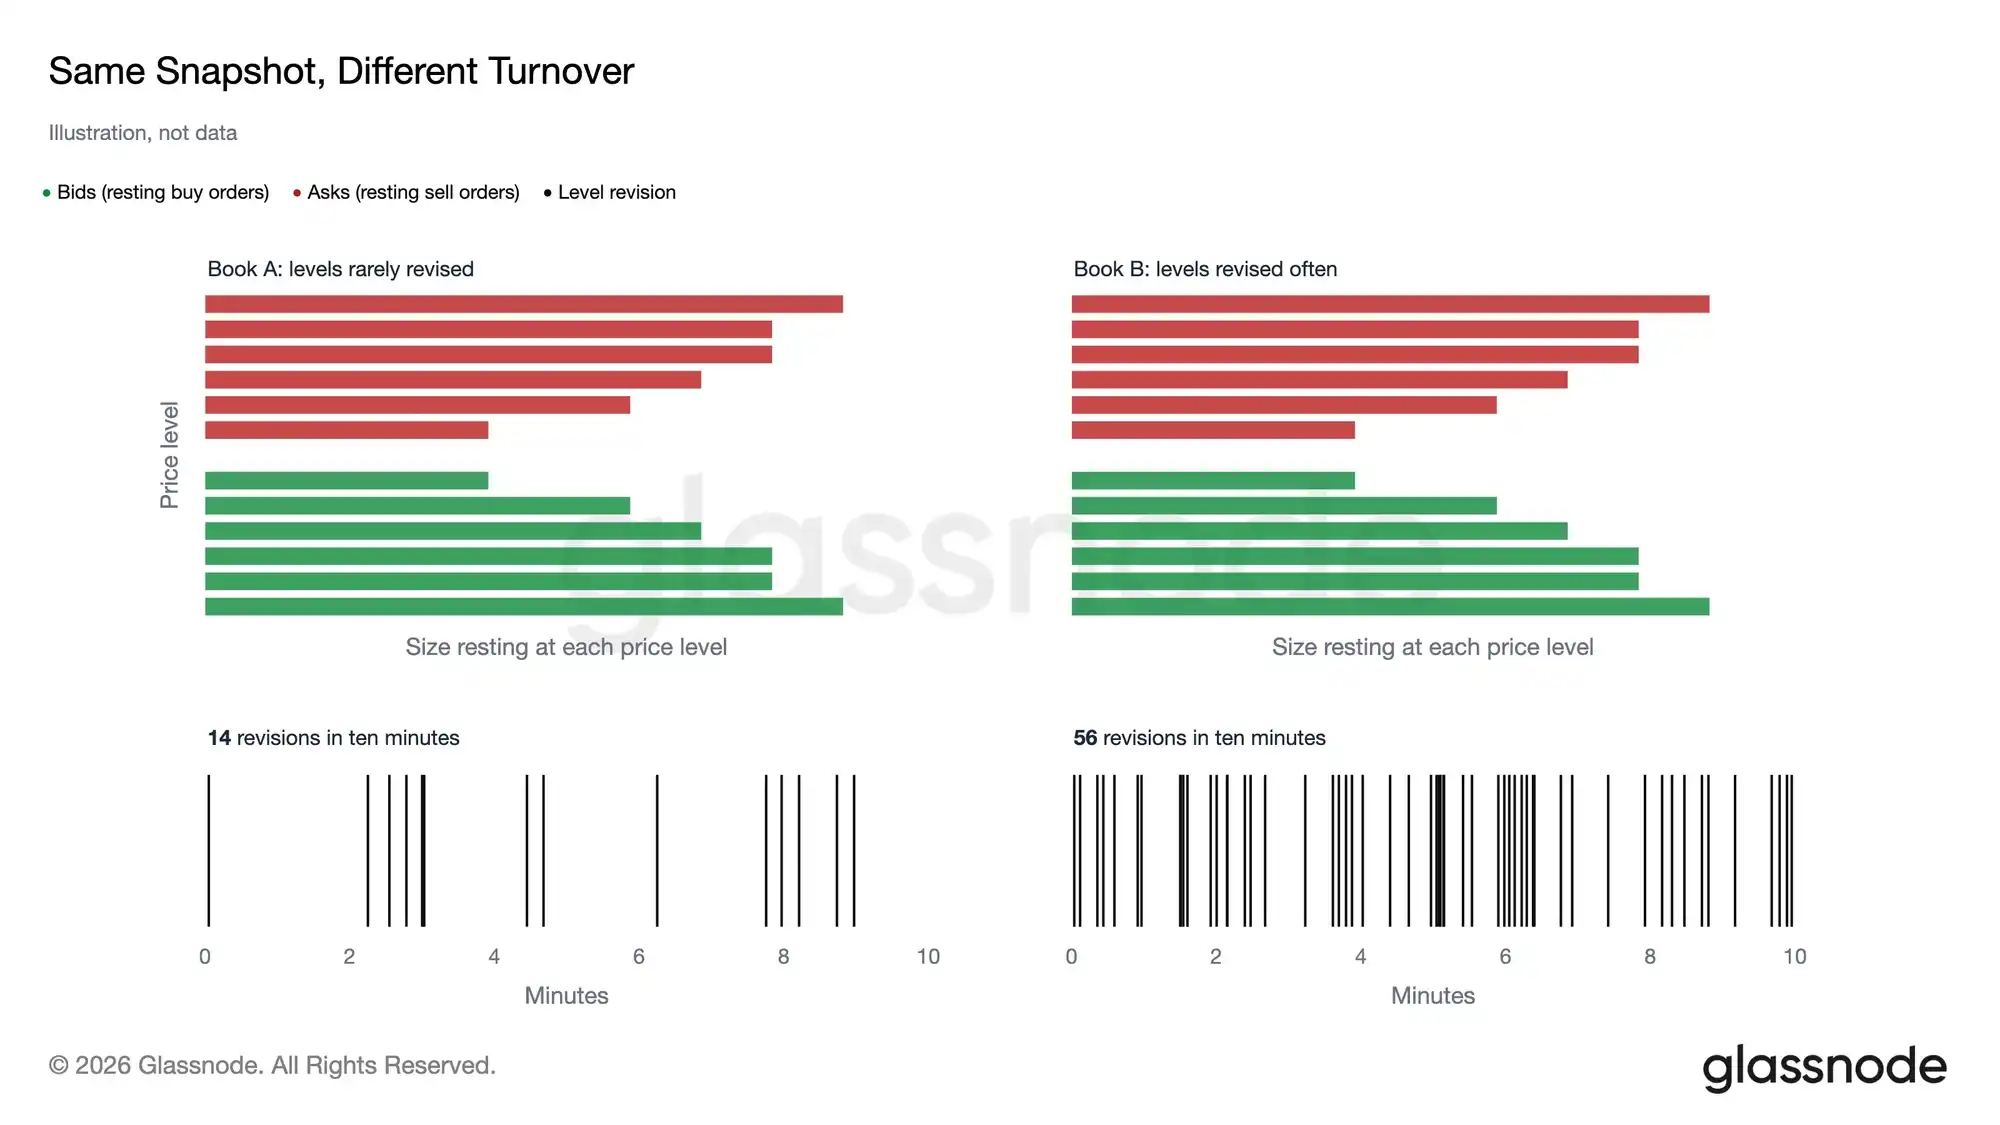
图:两个静态深度与价差完全相同的订单簿,在重写频率上可能存在数倍甚至十倍差异
如上图示例所示,两个在截面上具有完全相同买卖深度与价差的订单簿,在微观层面的活跃度可能大相径庭。快照无法区分二者,但重写计数却能一眼穿透。
指标具体衡量什么:透视做市商的真实心理
当做市商对当前市场运行感到安心时,他们往往倾向于让报价单平静驻留;而当他们嗅到潜在风险并感到紧张时,就会以惊人的频率快速撤单、重新计算并在新位置重新挂单。
我们对这种微观微秒级活动进行捕捉。在每个 10 分钟的时间窗口内,我们精准统计所有深度更新所对应的行数变动。
原始统计数据极为庞大:在比特币永续合约市场上,一个典型的 10 分钟窗口往往包含约 60.7 万次档位变动,而在极端波动期间甚至能飙升至数百万次。
为了让该指标在不同市场周期具备可比性,我们将原始重写次数进行对数转换,并结合标的资产过去 60 天的历史均值与标准差,计算出标准化的 Z-Score 分数。
静态深度与价差究竟遗漏了哪些信号
在盘口微观结构中,静态深度的波动幅度远小于重写次数的剧变。在日常行情中,即使挂单总额变化微弱,后台撤单与挂单的流动性摩擦可能早已激增。
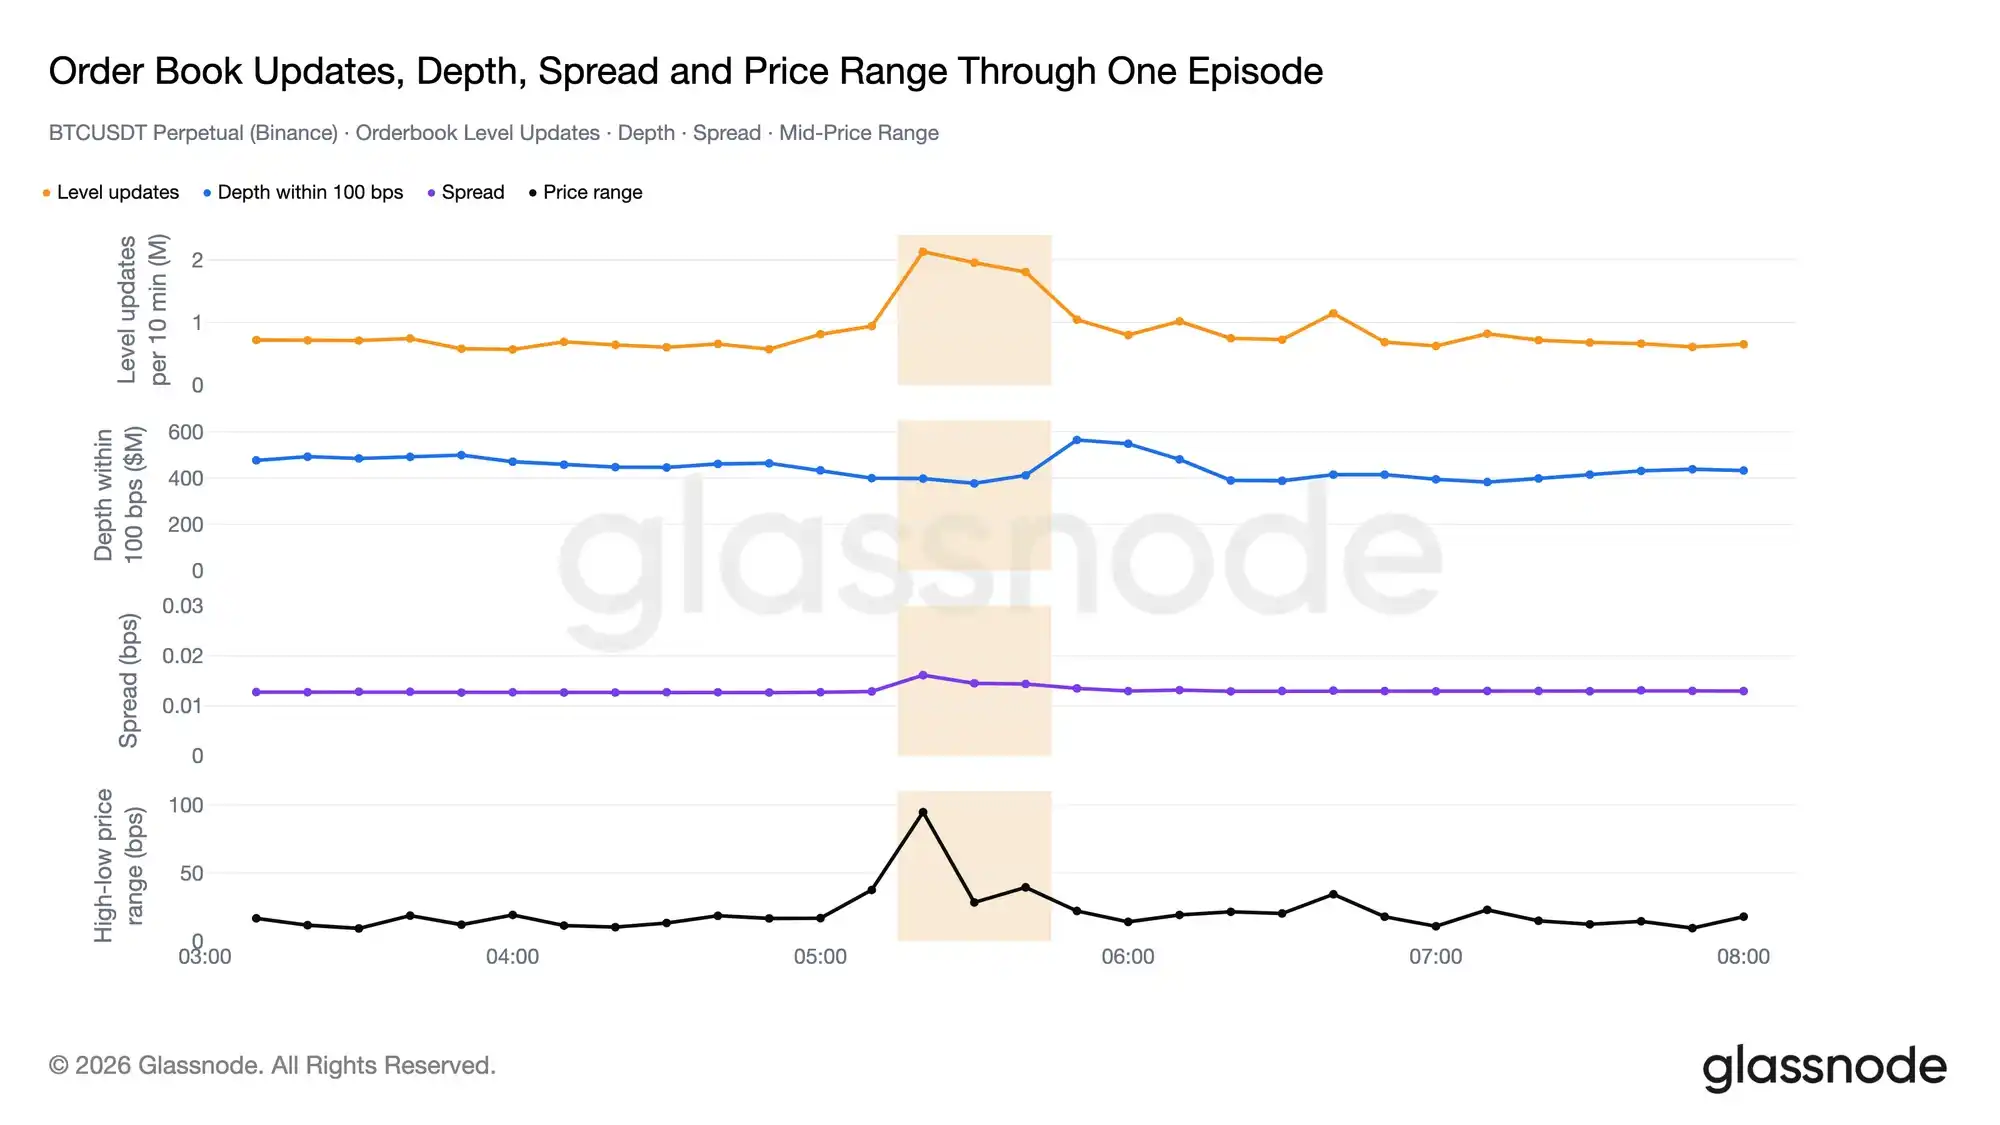
图:真实行情中静态深度与价差保持平静,而订单簿重写频率提前出现爆发式激增
上图展示了 2026 年 4 月的一次真实复盘案例:在价格尚未发生剧烈方向性突破前,静态深度与加权价差均处于正常均值,但重写次数已提前异常飙升。
这表明做市商内部的模型已经感知到潜在的爆仓清算链条或外部宏观冲击,正在极速抽离被动流动性,并在算法层面高频试探防御点位。
标准化评分(Z-Score)的构建机制
为了消除牛熊市总体交易量级变化带来的系统性偏差,Book Churn 采用了动态滚动的标准化对数分布体系。
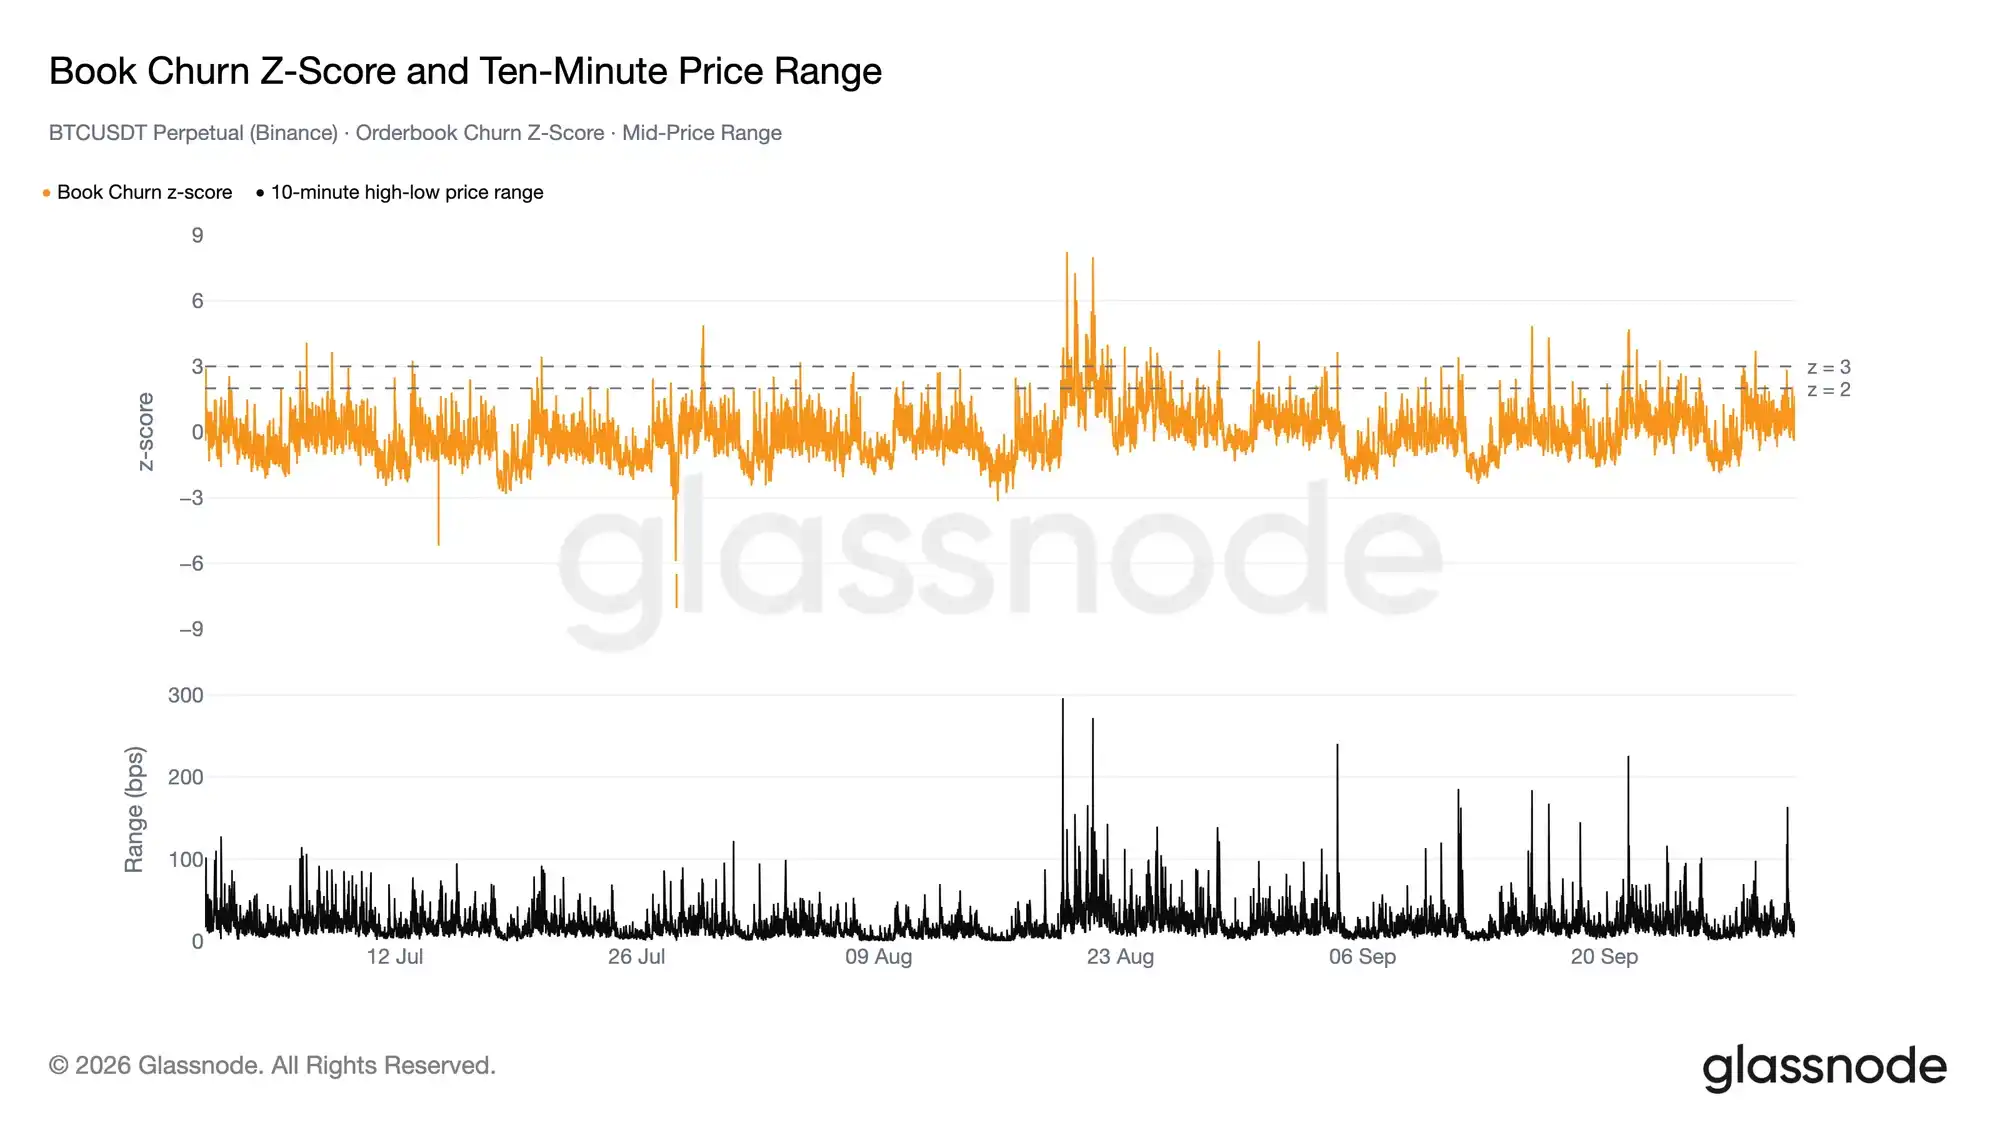
图:近三个月比特币合约重写频率得分走势与各极端波动区间的对应关系
每个交易对的基准窗口锚定在过去 60 天的 10 分钟切片上。这一设计确保了该指标既能捕捉局部的突发异动,又不会因跨月度的总体牛熊切换而失效。
当 Z-Score 超过 2 时,意味着当前重写频率已经超越了该资产近期 95% 以上的历史常态;当突破 3 时,则代表进入了极端流动性重构状态。
高异常值的出现频率与事件识别
根据我们自 2020 年以来对主流交易所 BTCUSDT 与 ETHUSDT 永续合约全部历史切片的回测,该评分并不呈现传统的对称正态分布,右侧长尾效应极为显著。
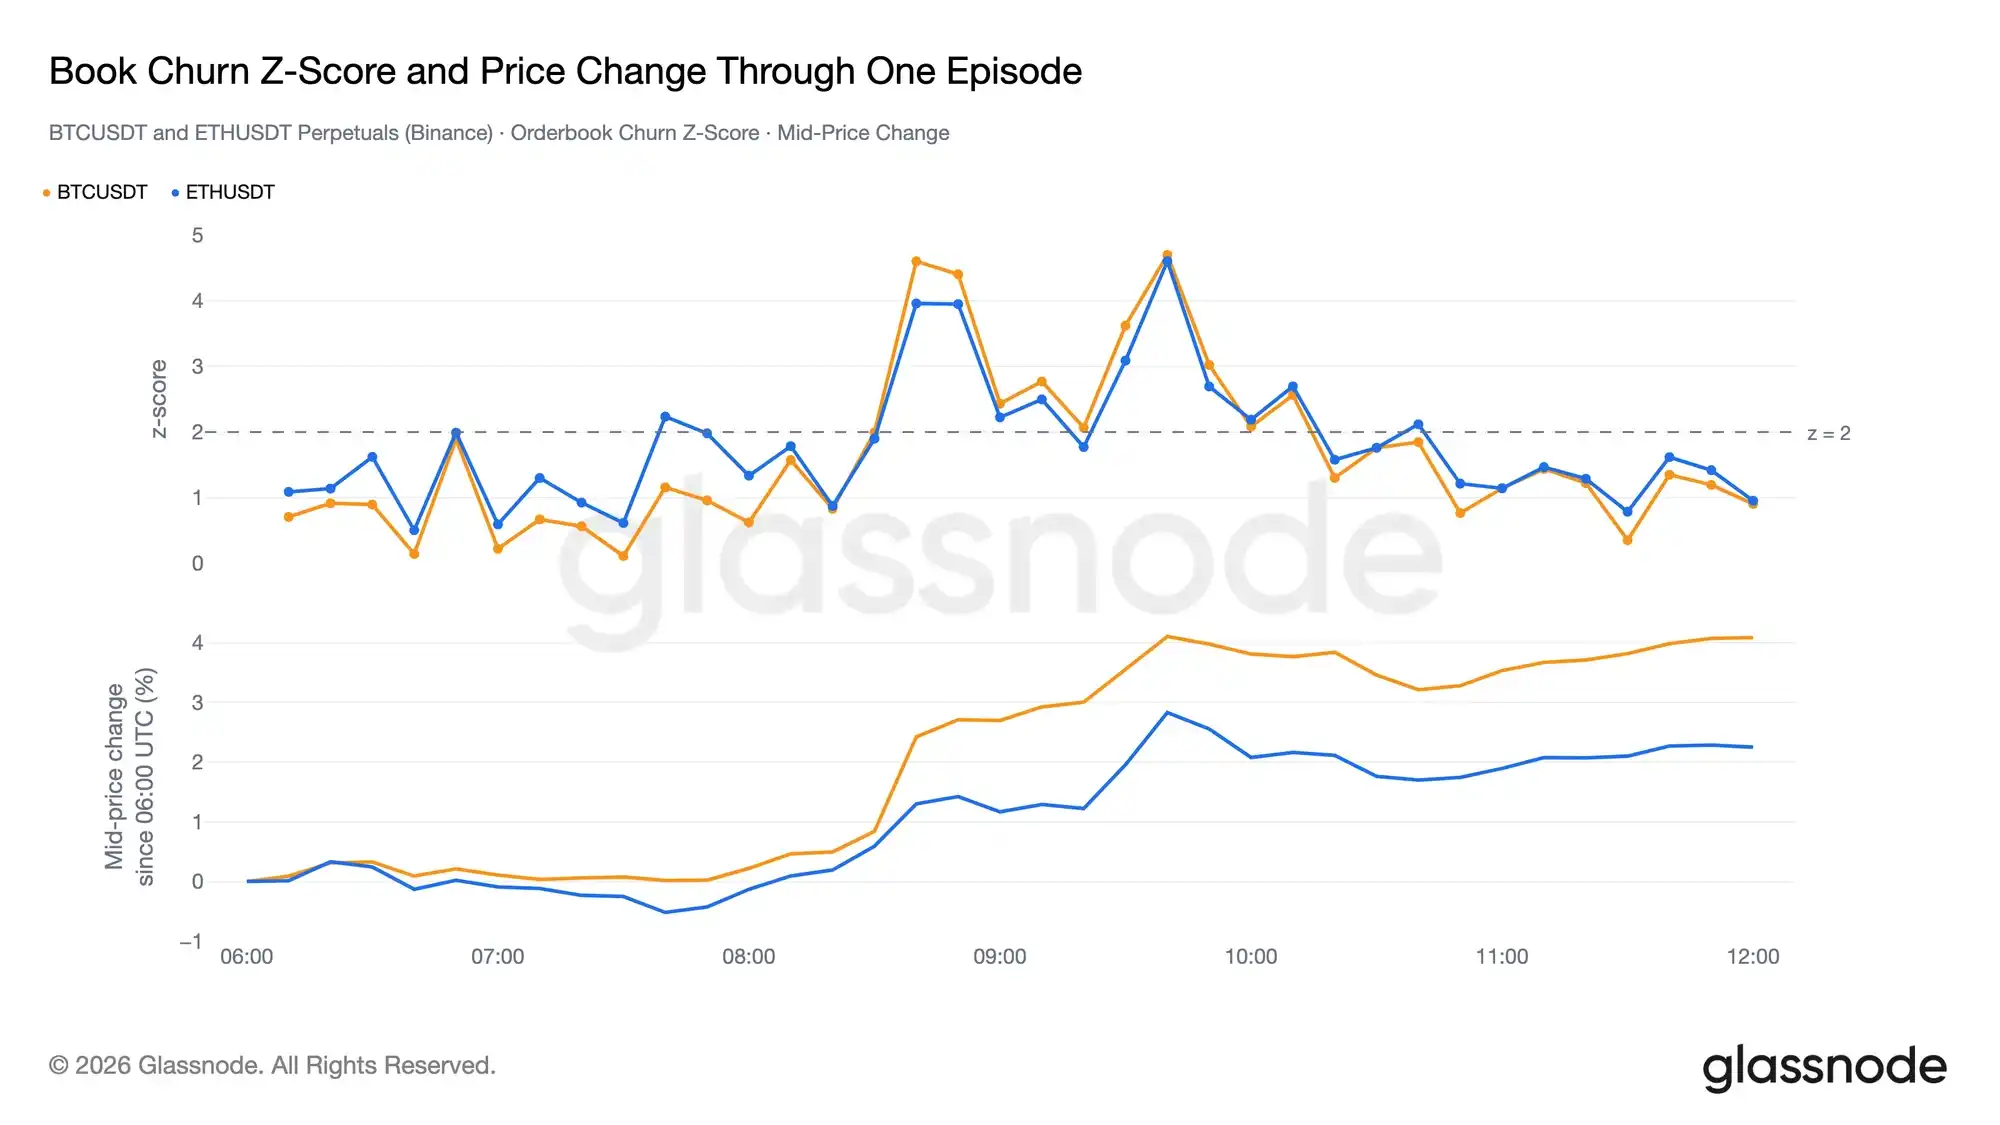
图:一次典型高频重写事件在比特币与以太坊合约之间的跨品种同步演进过程
对于量化风控与告警策略而言,应当以“独立事件”(Episode)而非单一切片来作为观察单元。一个典型的高重写事件通常由连续 2 至 5 个高分切片组成。
跨品种对比显示,比特币与以太坊在关键宏观冲击期间的重写峰值高度重合,反映出做市商在全市场跨资产套利体系中的联合风险收缩机制。
波动率预警能力:对未来一小时行情的预测价值
最为核心的实战问题是:当订单簿重写频率突然异常飙升时,是否意味着接下来的 1 小时内将爆发更大的价格波动?
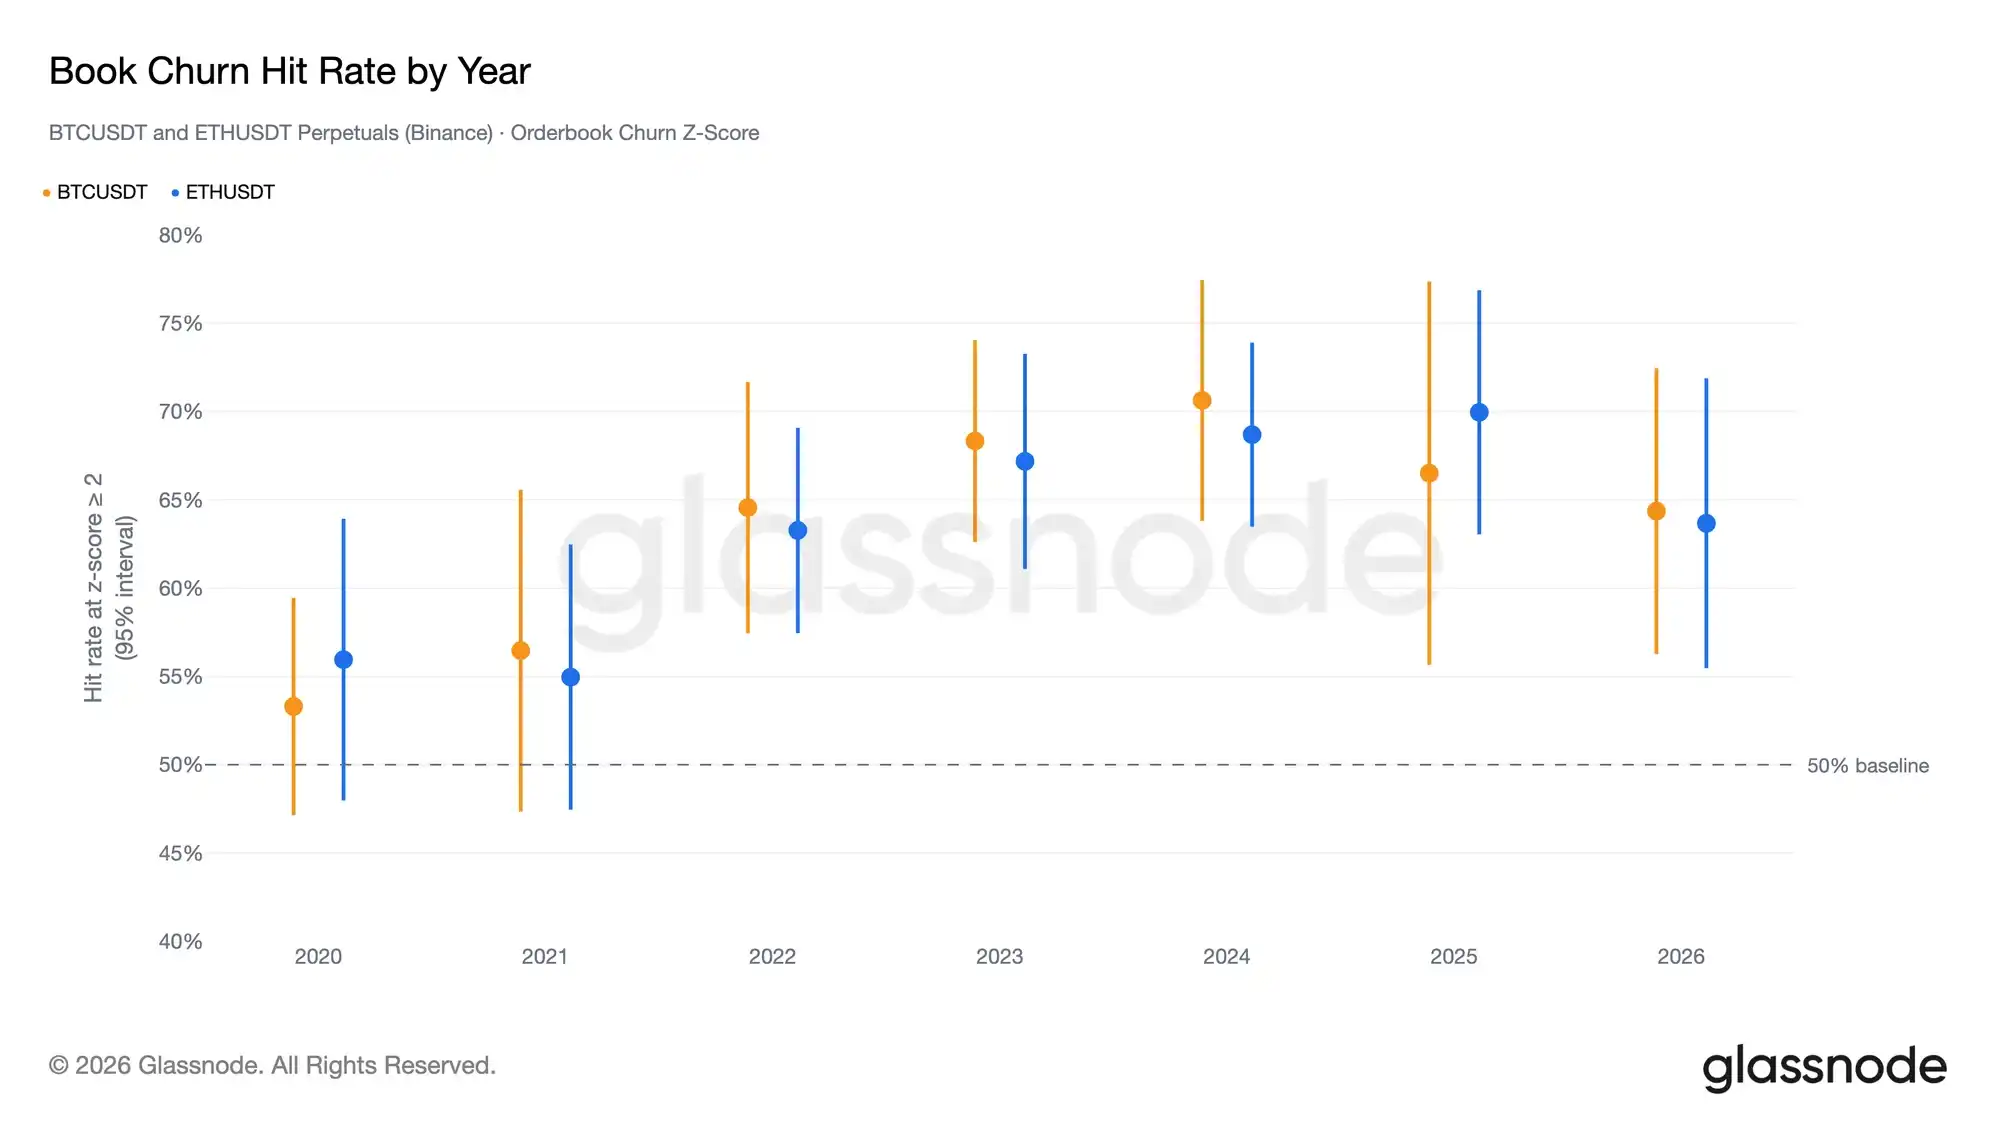
图:2020 至 2026 年间该指标对未来一小时实际波动率预测胜率的长周期回测表现
我们通过 6 年跨度(覆盖牛熊市)的长周期回测发现,当 Book Churn 得分大于等于 2 时,接下来 1 小时的实际波动率超过历史基准的预测胜率持续稳定在 65% 至 72% 之间。
这一回测胜率在 95% 的置信区间下显著超越了 50% 的随机基准线,证实做市商高频重写行为不仅是一种后验记录,更是微观结构中极其宝贵的前瞻性预警信号。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.