


没有黄仁勋的英伟达财报会:1158亿美元的成绩单,和一把空着的CEO椅子
英伟达发布超预期财报:Q3营收1158亿美元,同比增长103%,数据中心收入达1076亿美元;但CEO黄仁勋缺席电话会,因个人行为问题已辞职,董事会明确表示不打算让他复职;临时CEO Kress主持会议并上调Q4及FY2028指引,同时强调未来投资与担保将更审慎;市场反应分化,业绩强劲但股价较年内高点下跌约36%,反映治理折价。
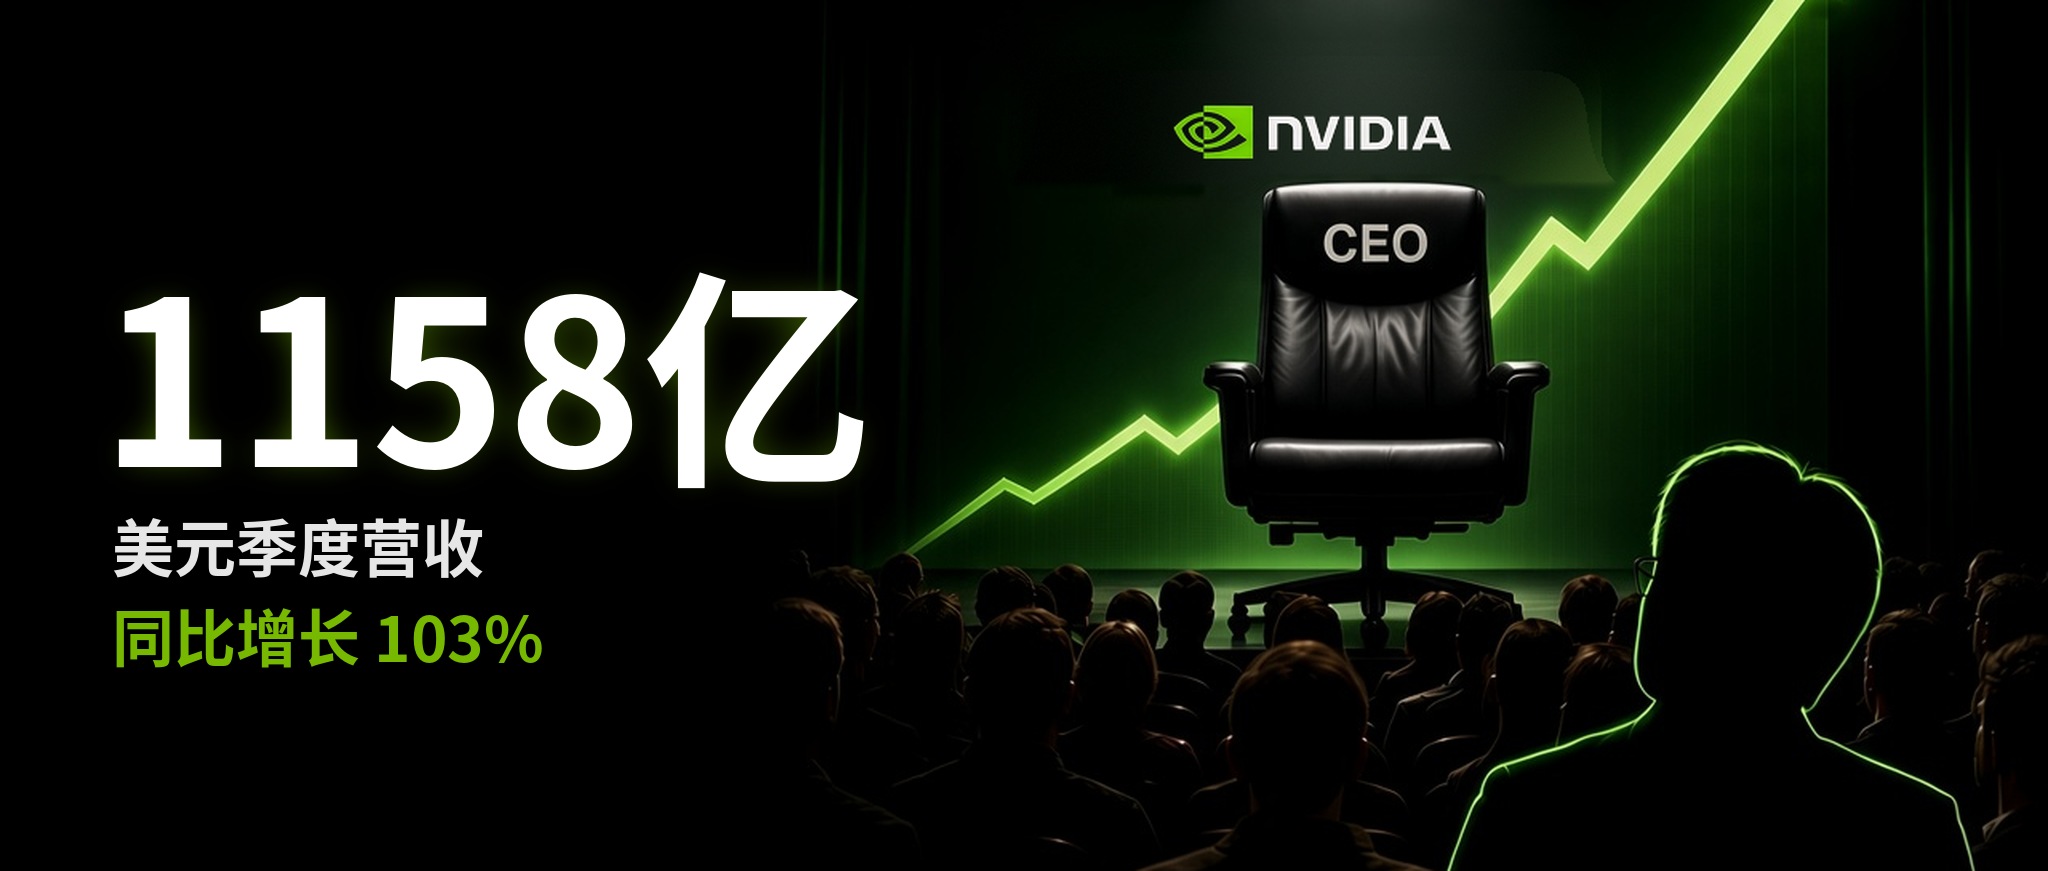 11月17日美东时间盘后,英伟达交了一份放在哪个年代都算漂亮的季报。可昨晚大家真正在等的,是电话会上那个缺席的人。
电话会由临时CEO兼CFO Colette Kress主持,黄仁勋没有露面。我听完的感受是,市场现在定价的对象,除了这家公司的现金流,还有一个人。
一、财报会开过了,情况很不错
先看数字。营收1158亿美元,同比增长103%,环比20%,LSEG一致预期是1091亿。Non-GAAP每股收益2.68美元,预期2.48美元;GAAP净利润653亿美元。
数据中心收入1076亿美元,同比增长110%,环比21%。其中超大规模云厂商贡献601亿,AI云、工业和企业客户贡献475亿,后者同比涨了195%。客户正在从几家巨头往一大批中型玩家扩散,集中度风险其实是在下降的。网络业务也超过了210亿美元。Non-GAAP毛利率约74.9%,同比提升1.4个百分点。这一季还向股东返还了281亿美元,回购约220亿,分红约60亿。
Vera Rubin首个季度批量出货就接近200亿美元,Kress说这是公司历史上最快的一次爬坡,需求还超过供给。路线图没动,明年Vera Rubin Ultra,2028年Feynman。
Q4营收指引给到1300亿美元(±3%),LSEG预期1251亿,而且这个数里不含任何中国数据中心计算收入。Q4毛利率指引71%–72%,Kress说这是底部,FY2028会回到72%–73%。FY2028营收增长预期从70%上调到约75%。
有两处我会多看一眼。一是中国,Q3向中国出货了24亿美元获许可的Hopper,之后就停了,本周又出了新的出口管制。二是承诺和担保,采购及供应承诺从2790亿涨到3900亿美元,担保里还有为OpenAI所用的SB Energy园区提供的最高1050亿美元信用支持。这已经超出了卖芯片的范畴,是拿资产负债表给整个生态加杠杆。所以Kress那句今后在投资和担保上要更“disciplined”,我觉得比新闻稿里任何一个数字都值得琢磨。CEO不在的时候主动说要收着点,多半是在回应外界对激进下注的担心。她全程的口径是“business as usual”,最后一句是:“Our momentum is real… We have got this.”
股价呢,11月17日常规交易收在155.46美元,跌0.44%,盘后一度涨约5%,到新加坡时间今早11:00,夜盘大约157.13美元,涨1.07%,涨幅比盘后收窄了不少。同行盘后也跟着涨,CoreWeave约+9%,Nebius约+11%,台积电ADR约+5%;到11:00夜盘,分别回落到约+3.6%、+5.8%和+2.9%。但拉长看,英伟达过去一个月跌了约27%,比10月6日243.37美元的52周高点还低约36%。业绩新高、股价却离高点三成多,中间这段差距,我把它叫作治理折价。
二、黄仁勋在会外表态:愿意回归
财报会前几个小时,新加坡时间11月18日凌晨0:18,黄仁勋在X上发了一条长文,到现在浏览量已经超过3600万。大家转得最多的是这句:
“If the Board of Directors decides that my return is in the best interest of our shareholders, our employees, the company, and America, I would be honored to answer these calls and return as CEO.”
(如果董事会认为我的回归符合股东、员工、公司和美国的最佳利益,我将荣幸地回应这些呼声,回归担任CEO。)
整篇是按感谢、美国、认错、回归、家人这个顺序写的。前面讲美国的那段是写给华盛顿看的,“只有在美国才可能诞生英伟达”,回应的是外界“他到底站在哪一边”的疑虑。后面讲回归的那段,则是把球踢给董事会,意思是大家要我回来。
我觉得最该逐字读的,是夹在中间的这两句:
“I have made serious mistakes in my personal life. I created problems for the Board that I deeply regret.”
(我在个人生活中犯了严重的错误。我给董事会带来了麻烦,对此深感懊悔。)
这里其实一语双关。两句话的对象不一样,错误发生在“personal life”,麻烦却是给“the Board”的,对家人的道歉他放到了最后一段。董事会管的是治理、合规、披露和监管,单纯的私生活伤害不到它。
表面那一层是私生活。11月8日他向员工承认对妻子不忠;《纽约时报》报道他和Megaspeed前高管Alice Huang有过一段关系,据报道美国当局认定她是中国情报人员。
问题在于,这段私生活很难算私事,因为Megaspeed是英伟达的客户。顺着它往下拉,董事会要扛的是另外几件事。出口管制方面,据报道它的马来西亚子公司采购了至少48亿美元的AI设备,司法部已经接手刑事调查。合规方面,贝森特直接问“英伟达了解它的客户吗”,矛头从黄仁勋个人扩大到了整个管理层。披露方面,英伟达在把Megaspeed列入禁售名单前后,不再单列新加坡收入。再加上政治,英伟达现在被夹在财政部和商务部中间。董事会自己其实也给了答案,11月17日新设的委员会叫“国家安全与出口管制监督委员会”,并没有叫“行为准则委员会”。
再看用词。他承认的是“mistakes”,没有用“violations”,而且限定在“personal life”里。我的看法是,这句话律师一定推敲过,对公众是认错,对法律是划界。“给董事会的问题”到底包括哪些,最后得由独立调查和司法部来回答。
(截至目前,没有公开报道指控黄仁勋本人违反出口管制,Alice Huang的间谍指控也未被公开证实。第二层是基于公开报道的推演,不是结论。)
三、董事会主席 Harvey Jones 开场:不打算让他复职
推文发出几个小时后,董事会主席Harvey Jones在电话会一开场就讲明:黄仁勋于11月12日因个人行为不符合公司行为准则,自愿辞去CEO和董事职务,董事会不打算让他复职。董事会已经请Heidrick & Struggles找常任CEO,内外部人选都看;新设了国家安全与出口管制监督委员会;辞职原因和正在进行的调查,一概不谈。
这边说“董事会认为合适我就回来”,那边说“我们不打算让他回来”,两份表态前后脚出来,挺少见的。董事会嘴上不讲原因,但独立调查的起因是外国情报,新委员会的名字又是国家安全和出口管制,它担心的显然是私德后面牵出来的合规风险。这一刀切得很干脆,我理解董事会最怕的,是让外界觉得这家公司离不开黄仁勋。
四、贝佐斯:外聘CEO成功机率“非常非常小”
场外的意见吵成一团。贝佐斯11月17日(美东时间)在Semafor的活动上说,黄仁勋要是不回来,就别从外面找人,英伟达业务太复杂,外聘CEO成功的概率“vanishingly small”(非常非常小),外部人选只能是最后手段。贝森特11月15日在Fox News上的说法正好相反,他要董事会往外找人,来一次“dramatic shakeup”(大刀阔斧的改组)。特朗普更早,11月12日在Truth Social上说只有蒂姆·库克能干这个活。
贝佐斯是创业者的思路,护城河长在组织和文化里,外人进来光搞懂就得花一两年。贝森特想的是监管和政治,出了事就换血,最好换个外人,显得跟过去切割干净了。至于特朗普,就不多解读了。
我站贝佐斯。英伟达是CUDA、网络、系统、供应链和客户关系拧在一起的一台机器,现在还以环比20%的速度在跑,这时候换一个要从头学的人上来开,风险太大。可华盛顿的声音又不能不听,董事会难就难在这儿。
五、盘点:谁可能坐上这把椅子
先看市场怎么押,按11月18日新加坡时间:
预测市场 Polymarket 截至今早 10:02:Haas 23%,Buck 17%,黄仁勋回归 10%,Kress 9%。
排第一的居然是个外部人。董事会已经明说不打算让黄仁勋复职,市场还给他留了一成,我觉得那条推文和背后的舆论起了作用。一个被请走的创始人,离职一周还有10%的回归概率,分量可想而知。
内部最常被提到的是Ian Buck。他现在负责超大规模和高性能计算业务,2004年加入,约49岁,斯坦福博士,是CUDA的关键人物。eToro的Josh Gilbert认为常任CEO大概率是工程师出身,Buck是最显眼的内部人选;Futurum的Shay Boloor说他是最强的长期内部候选人。不过目前没有报道说董事会接触过他,他也没当过上市公司CEO。按贝佐斯的逻辑,他最顺理成章,CUDA是英伟达真正的护城河,让修护城河的人来守城说得通。短板也摆在那儿,管一个部门,和管一家全世界都盯着、又卷进地缘政治的公司,完全是两份工作。
另一个是Colette Kress。她2013年起任CFO,59岁,之前在微软、思科、德州仪器干过,11月12日起任临时CEO。路透报道说她曾经挑战过黄仁勋的一些冒险押注,人很冷静。但外界普遍把她当过渡人选,主要是技术背景不够深。有投资人提过让Kress和Buck做联席CEO,这只是投资人的想法,董事会没有这个方案。这次财报会差不多就是她的面试,数字漂亮,指引上调,还主动说投资和担保要收紧,该给的信号都给了。可CFO把过渡期稳住是一回事,做常任CEO是另一回事。
其他内部的名字分量轻一些。GeForce高级副总裁Jeff Fisher在英伟达干了约32年,只在路透的推测里出现过。黄家二代Madison Huang、Spencer Huang和女婿Nico Caprez,媒体普遍认为是更长远的选项,不在这一轮。前全球现场运营执行副总裁Jay Puri的名字也被提过,但看不出他在领跑。
外部人里领跑的是Arm CEO Rene Haas,他在英伟达工作过约7年。FT 11月13日报道董事会接触过他,但不保证会发offer,也不保证他会接;WSJ说猎头正在联系包括他在内的外部人选;可董事会11月13日又表示还没有正式接触任何人。几种说法对不上,大家自己判断。我的理解是,Haas是外部人里最像自己人的一个,在英伟达干过,懂这套体系,身份又是外部CEO,能满足华盛顿换血的要求,夹在贝佐斯和贝森特中间,算个折中。其他被提到的还有Johny Srouji、库克、Lisa Su、Thomas Kurian和Nikesh Arora。
另外,有媒体转述《华盛顿邮报》的报道,说黄仁勋仍在参与遴选,至少给一位潜在候选人打过电话。这条未经证实,姑且听之。
最后
把这一季摊开看:生意上,营收1158亿,指引1300亿,Vera Rubin供不应求;治理上,创始人走了,独立调查和Megaspeed的刑事调查都没结论,华盛顿和硅谷隔空喊话;价格上,股价离高点约36%,没有一个候选人的概率超过四分之一。
我一直觉得,一家公司的估值最后要落到两件事上,现金流能不能验证,治理能不能预期。英伟达第一件做到了极致,第二件正处在成立以来最不确定的时候,那36%的回撤,就是市场给这份不确定开的价。接下来几个月,决定英伟达估值的,恐怕是谁来坐那把椅子,还有调查最后查出什么,Vera Rubin卖了多少反倒在其次。
如果你是英伟达董事会,你会选工程师Buck、稳住局面的Kress、半个自己人Haas,还是给黄仁勋留一扇门?欢迎留言聊聊。
(本文仅为个人观点,不构成任何投资建议。)
信息来源:
https://www.cnbc.com/2026/11/17/nvidia-nvda-earnings-report-q3-2027.html
https://x.com/JensenHuang/status/2122726005219737649
https://www.cnbc.com/2026/11/15/bessent-nvidia-ceo-lutnick-megaspeed.html
https://www.geekwire.com/2026/jeff-bezos-has-some-advice-for-nvidias-board-on-its-ceo-search/
https://polymarket.com/event/next-ceo-of-nvidia
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.