


美股机构仍低配七巨头 124 个基点,但重仓扎堆存储与半导体设备 | 摩根士丹利最新研报解读
美股主动型机构在2026年三季度末仍低配七大科技巨头124个基点,仅特斯拉超配;资金集中流向存储与半导体设备等AI算力瓶颈环节,大幅低配传统软件股,反映硬件优先、应用后置的配置逻辑。
 摘要由 Mars AI 生成
2026 年三季度末,美国主动型机构对七大科技巨头的平均低配幅度为 124 个基点,仅比二季度末的 129 个基点收窄 5 个基点。
摩根士丹利分析师 Erik Woodring 团队在 11 月 17 日的报告中追踪了前 100 家主动管理机构对 28 只美股大型科技股的 13F 持仓数据。该行发现机构资金在三季度依然重仓押注存储与半导体设备等 AI 算力瓶颈环节,同时大幅低配传统软件股。
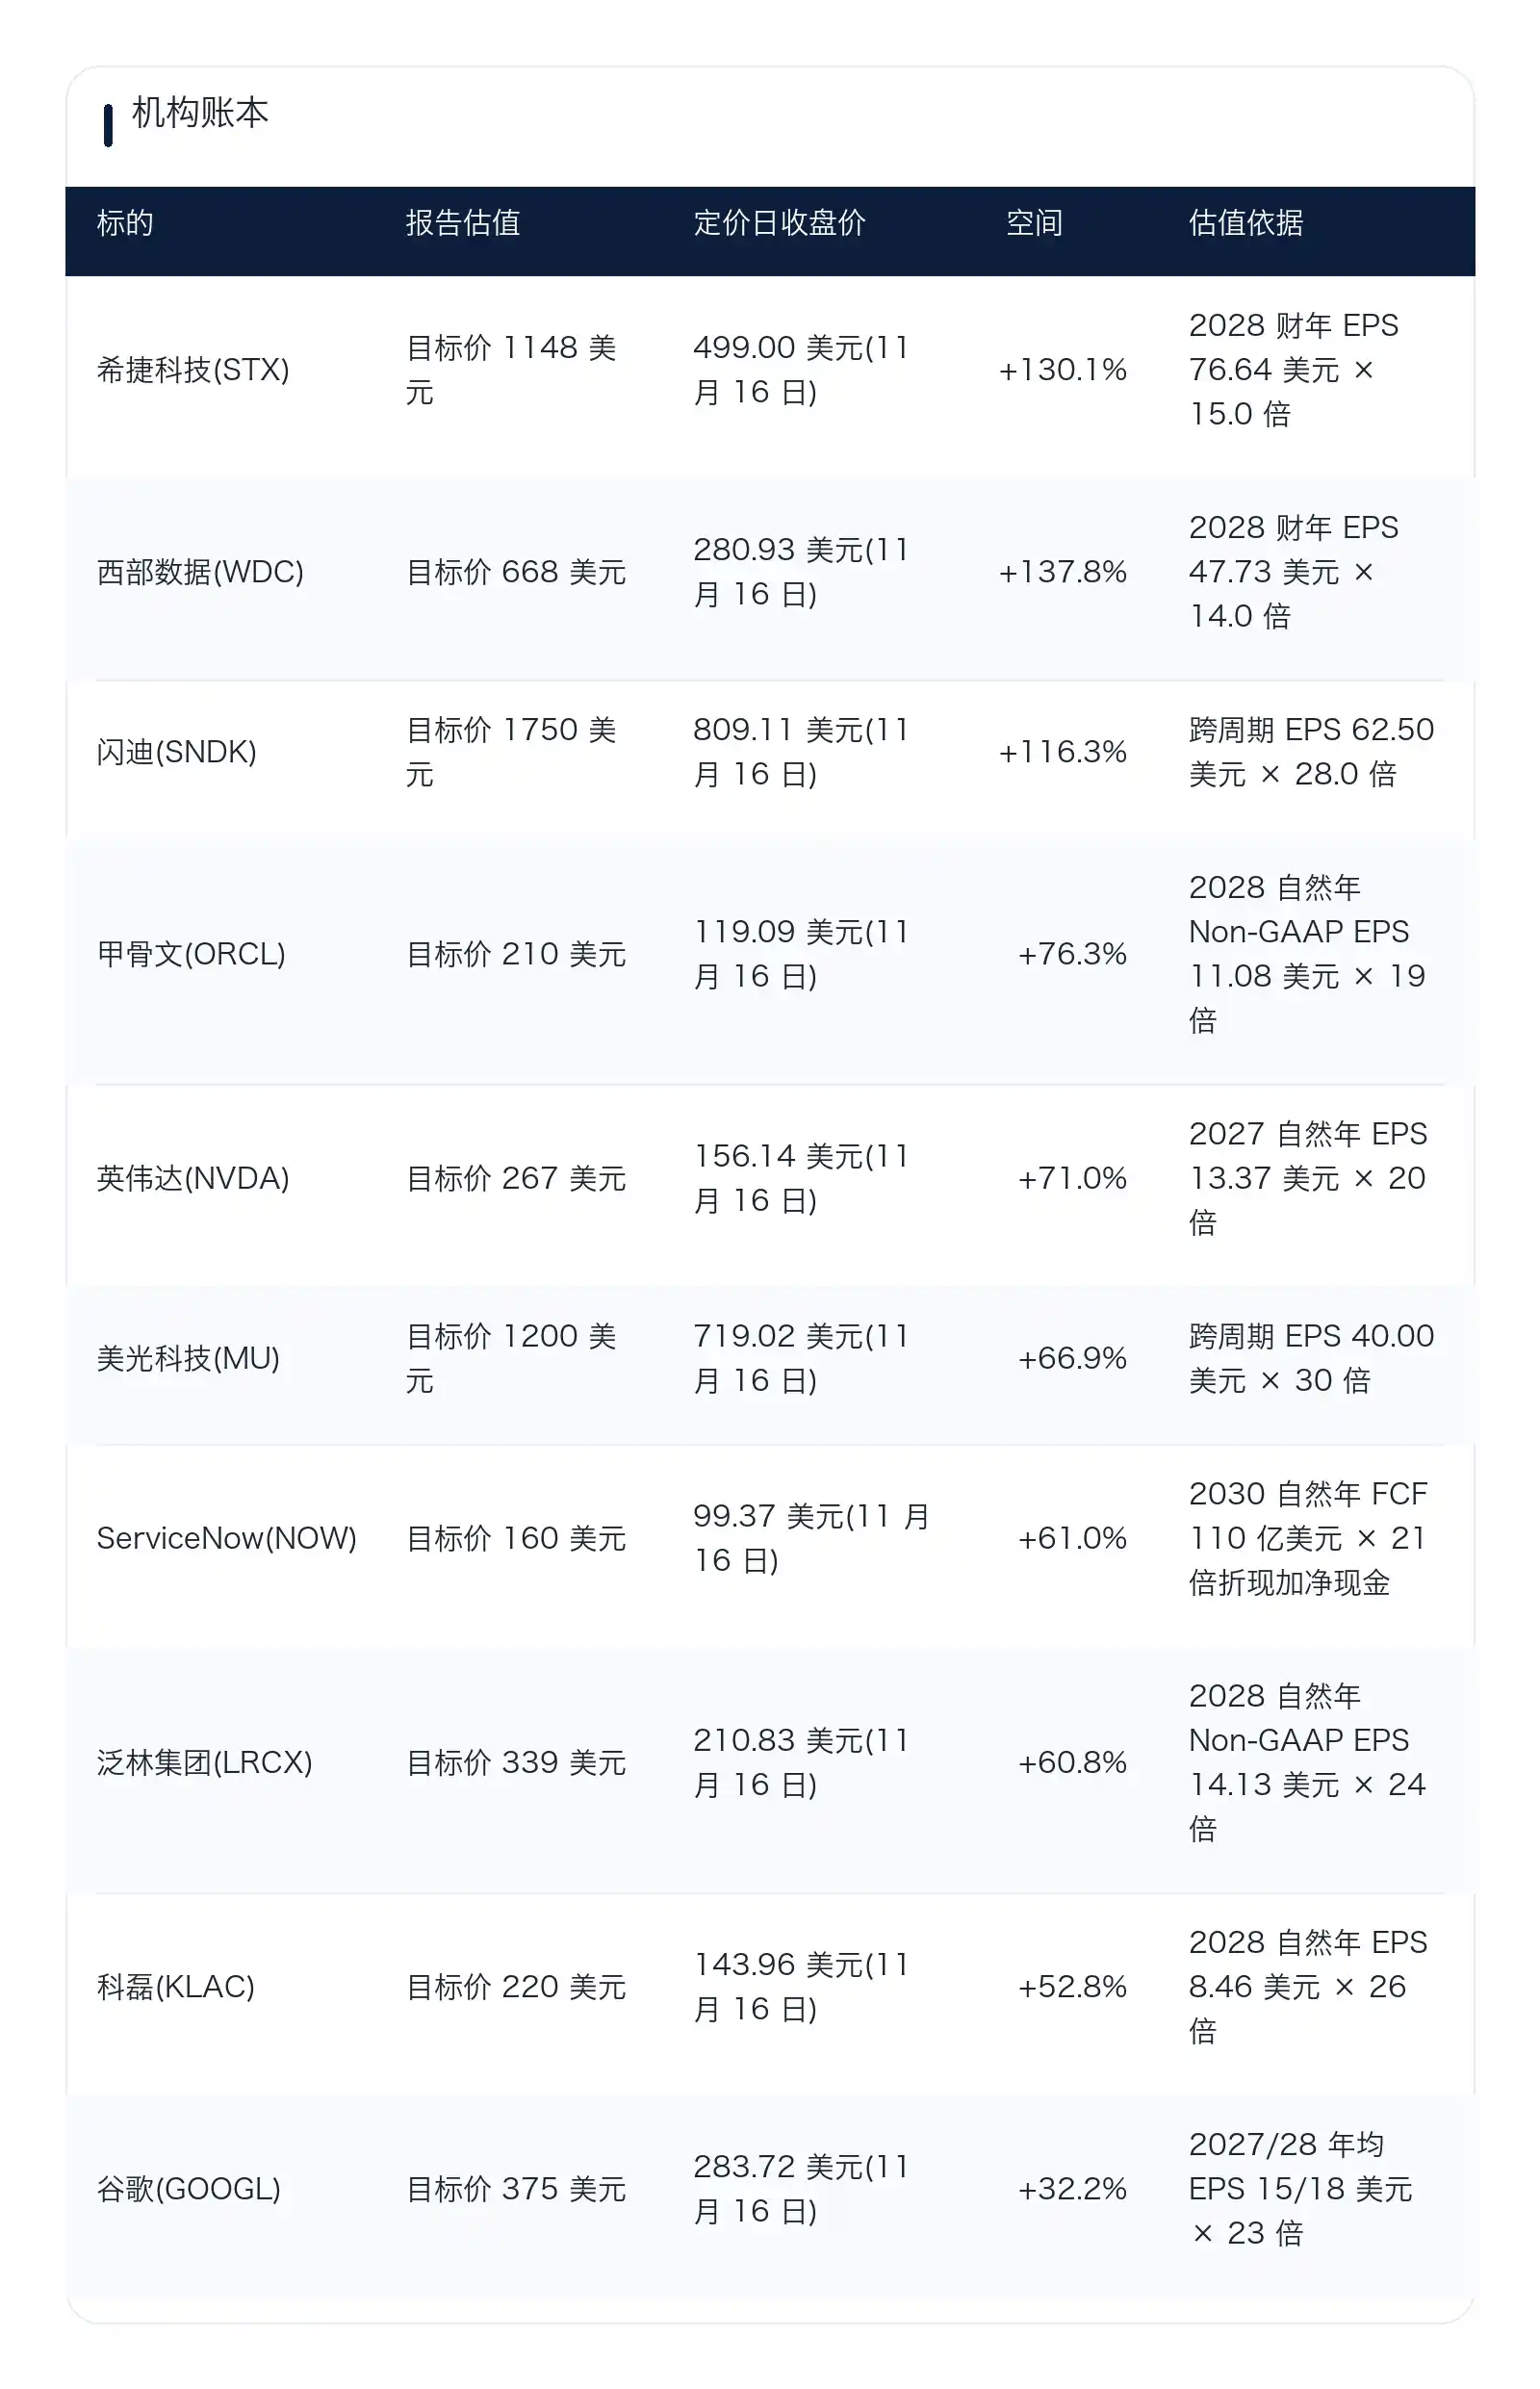
报告引用历史量化回测指出,在剔除市值与盈利超预期因素后,主动机构低配程度越深的股票,后续往往存在显著的均值回归拉升动力。
七巨头整体依然欠配,特斯拉成唯一超配标的
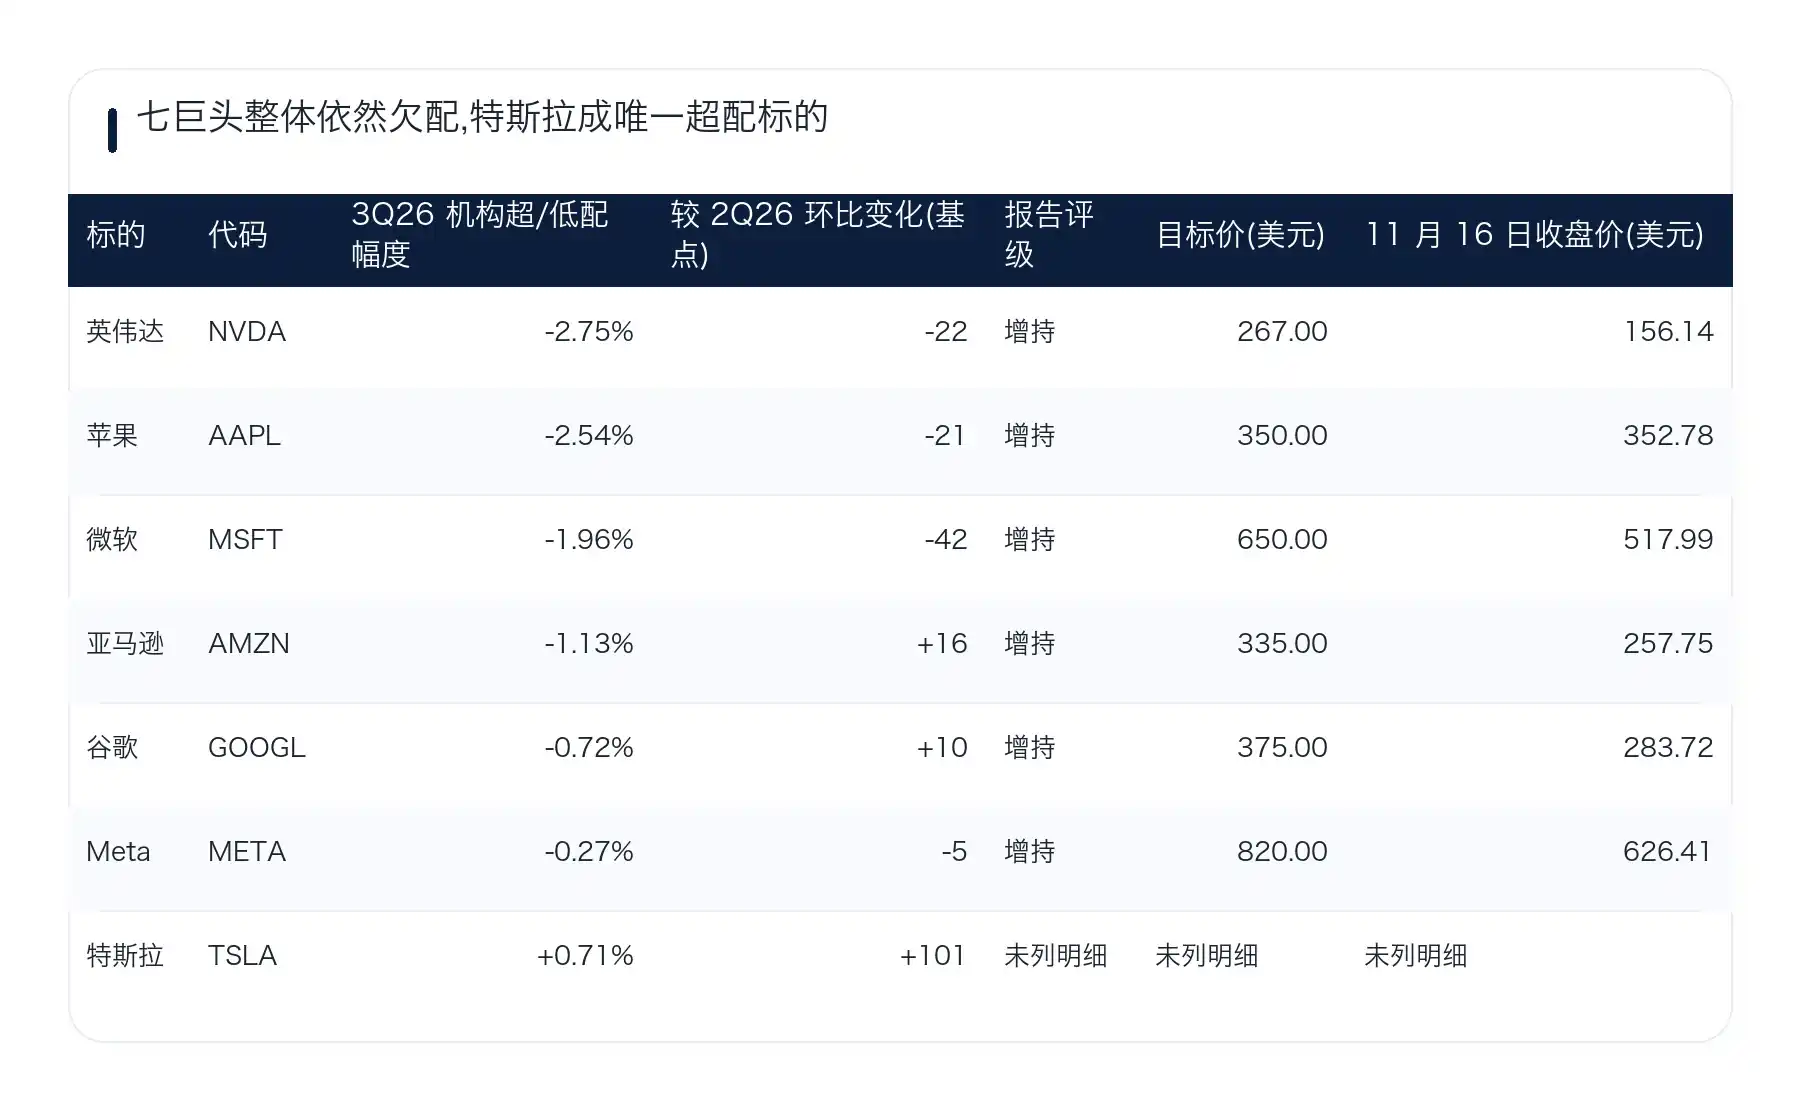
尽管三季度主动机构对七大科技巨头(Mag 7)的加仓速度略高于标普 500 指数权重变化,但七巨头整体仍处于明显的低配状态。
英伟达(NVDA)在三季度末的低配幅度扩大 22 个基点至-2.75%,创下历史最深低配纪录。苹果(AAPL)与微软(MSFT)紧随其后,低配幅度分别为-2.54%和-1.96%。
七巨头中唯一的例外是特斯拉(TSLA)。三季度机构对特斯拉的相对配置大幅提升 101 个基点,使其从低配逆转为超配 0.71%。
摩根士丹利提示,由于三季度末至今英伟达股价在 45 天内下跌了 32%,而同期苹果股价上涨了 6%,当前时点苹果很可能已经取代英伟达成为主动机构低配最深的科技巨头。
资金扎堆存储与半导体设备,抛弃传统软件股
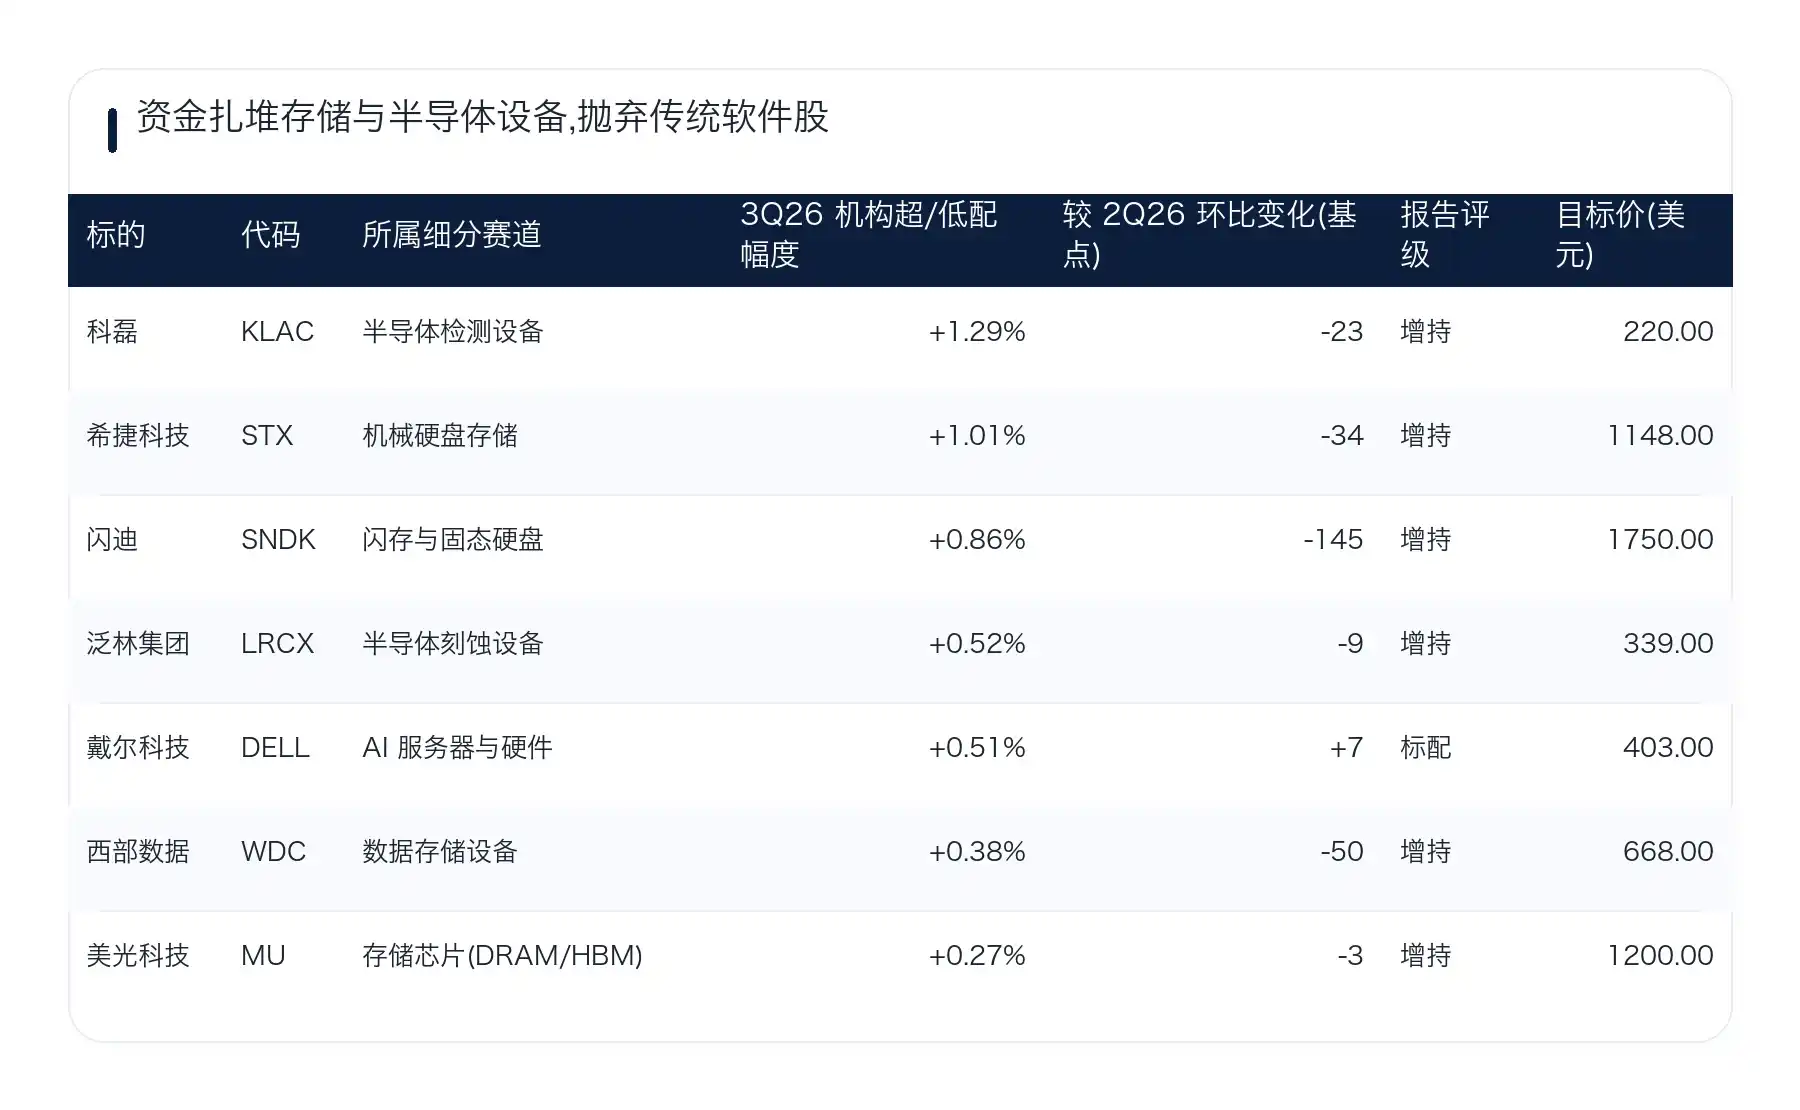
在七巨头之外的 21 只大型科技股中,三季度末主动机构的平均超配幅度为 28 个基点,较二季度末的 39 个基点小幅回落 11 个基点。
资金分布呈现明显的「重硬件瓶颈、轻软件应用」分化。主动机构在三季度末超配比例最高的前三只科技股全部集中在晶圆检测设备与数据存储领域,分别是科磊(KLAC)、希捷科技(STX)和闪迪(SNDK)。
不过部分存储股的拥挤度在三季度末已出现松动。存储与硬盘板块整体的超配幅度在三季度环比下降 41 个基点至 0.63%,其中闪迪的超配幅度单季收窄 145 个基点,西部数据(WDC)收窄 50 个基点。
与存储设备形成鲜明对比的是传统软件板块。除微软外,其余 6 只追踪软件股在三季度末的平均超配幅度仅为 0.26%。
派拓网络(PANW)、Adobe(ADBE)、甲骨文(ORCL)和 ServiceNow(NOW)的超配幅度均不足 0.20%,IBM 甚至处于低配 0.06%的状态。摩根士丹利指出,三季度末这种极端拥挤的仓位结构,正是进入四季度以来半导体与基建股跑输软件股的重要诱因。
机构持仓
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.