


这几年英伟达是怎么买公司的:克制是常态,豪赌是例外
英伟达过去七年并购风格以理性克制为主,聚焦AI技术栈,19笔并购中多数金额较小、高度集中于AI推理、算力基础设施、垂直场景应用及开发者入口等领域;收购目的并非扩大收入或消灭对手,而是强化GPU生态护城河,通过整合技术、人才与平台入口,巩固其从芯片霸主向AI全栈霸主的战略升级。
 摘要由 Mars AI 生成
如果只看英伟达的营收和市值,很容易把它当成一家“卖算力/芯片的公司”。
但如果看它过去七年做过的很多笔并购案,会发现另一个不一样的英伟达。这是一家并购风格理性克制,把“技术”当成核心能力的公司:它很少为了并表收入而收购,也很少为了消灭对手而收购,它买的大多是能把它的GPU变成更强、更难绕开的技术能力。
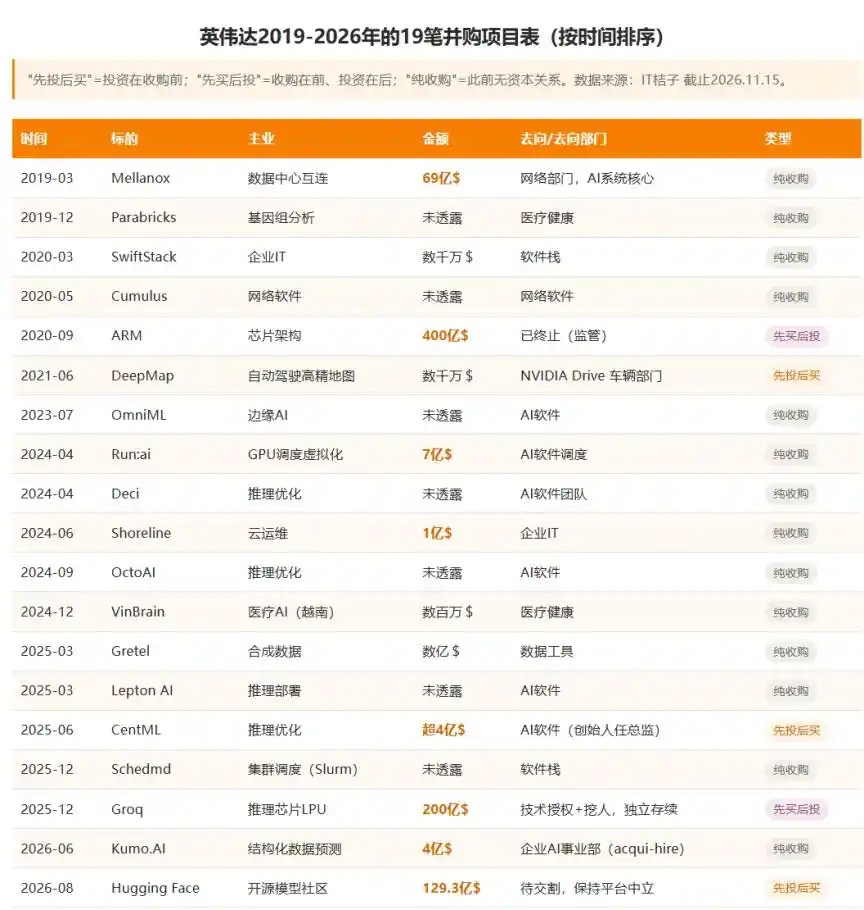
据 IT桔子收录的数据显示,英伟达自2019年以来有19笔并购(不完全统计),本文以下分析解读基于这19笔“有据可查的并购”。
一、19笔并购,偏好AI、推理技术栈
简单过一遍英伟达的19笔并购交易,能直接读到几个事实。
第一,金额比较克制,偶有几笔豪赌。
19笔里已披露超过5亿美元金额的只有5笔:Mellanox 69亿美元、ARM 400亿美元(已终止)、Groq 200亿美元、Hugging Face 129.3亿美元、Run:ai 7亿美元。
其余多数交易要么“未透露”,要么是“数百万、数千万”这种较小金额区间。整体来看,英伟达过去7年来的并购风格是“小而密”,不是“大而猛”。
第二,标的行业高度聚焦在AI和算力基础设施。
英伟达高度偏好收购人工智能类的项目,包括Hugging Face(开源模型社区)、Groq(LPU推理芯片)、CentML(AI推理优化软件)、Deci(生成式AI模型优化)、OctoAI(生成式AI推理平台)、OmniML(端侧模型压缩)、Lepton AI(GPU云算力)、Kumo.AI(图神经网络预测)、Parabricks(基因测序加速)、VinBrain(医疗影像AI)、DeepMap(自动驾驶高精地图)等,有一大半并购交易是围绕软件、AI这条主线的。
第三,英伟达收购决策权高度集中。
英伟达NVIDIA没有像一些国内的大厂那样分拆出多个投资主体,而且至今英伟达也没有分拆出中国业务,让中国公司独立运营,这说明它无论是并购还是业务,目前决策权依然高度集中在总部。
二、“先投后买”是非常态
在这19笔并购里,真正“英伟达在收购前投资过这家公司” 只有3家,也就是说先投后买其实并非常规操作。
DeepMap是最典型的,英伟达在2018年7月B轮就入局,投了三年,看着高精地图技术成熟,2021年6月宣布收购,标的并入英伟达车辆部门(NVIDIA Drive)。
CentML创始人Gennady Pekhimenko本来就是英伟达的软件工程师,2022年离职创业做推理优化,2023年10月英伟达进了它的种子轮,2025年6月以超过4亿美元(含业绩对赌)买回来,这是一条从离职创业到高价回购的完整闭环。
Hugging Face是第三家,2023年8月投的D轮,2026年8月签收购协议。
不过,另外有两家ARM、Groq正好反过来,是先买后投。
2020年9月英伟达宣布400亿美元收购欧洲芯片厂商巨头ARM,是从软银手里买的,但这笔交易2022年2月因监管阻力终止,损失12.5亿美元定金。但是,收购失败后英伟达对ARM的“爱”没有消失,而是“转为投资”。
三年后,在2023年9月ARM在纳斯达克IPO,英伟达作为战略投资人认购了约110万股基石,在二级市场上成为这家公司的股东,2024-2025年英伟达开始逐步减持,直到2025年底清仓了ARM的股票。
对于Groq,2025年12月英伟达用200亿美元做技术授权加挖人,拿走LPU架构和约九成员工,Groq独立存续,到2026年8月英伟达又领投了它的D+轮3.5亿美元。
三、收购标的后来大都整合到四类业务中
这些被收购的公司最后都怎么样了?是“归于英伟达部门了吗”?按照去向能分成四类,这四类恰好对应英伟达的四条业务主线。
第一类,并入硬件与网络部门。
2019年花69亿美元收购的Mellanox是其中最典型的一笔,它的InfiniBand互连技术成了英伟达AI数据中心的核心竞争力,如今几乎所有英伟达AI系统都依赖Mellanox的网络。
SwiftStack、Cumulus Networks并入网络与软件栈,补的是数据中心软件层。
第二类,并入推理与软件优化部门。
Deci(生成式AI模型优化)、OctoAI(生成式AI推理平台)、OmniML(端侧模型压缩)、Lepton AI(GPU云算力)、CentML(AI推理优化软件)等,这些标的核心能力是让模型在GPU上跑得更快、更省。
此外,Deci和CentML的创始人都进了英伟达的AI软件团队。这类收购买的是“把算力变成可用算力”的编译器、调度和优化能力。
第三类,并入垂直场景部门。
在医疗、自动驾驶等具体场景应用层面,英伟达也有收购,包括收购了两家医疗标的:一是2024年收购的越南AI医疗公司VinBrain,二是2019年收购做基因组分析的Parabricks。2021年收购的DeepMap并入了英伟达车辆部门(NVIDIA Drive)。
这类收购买比较特殊,是英伟达自己不想从零搭、但能扩大GPU需求面的行业应用。
第四类,并入工具与数据层。
Run:ai做GPU调度与虚拟化,Schedmd做集群调度(Slurm),Gretel做合成数据,Kumo.AI做结构化数据预测,Kumo.AI并入了英伟达的企业AI事业部。这类收购买的是“让企业更顺滑地用上GPU”的基础设施。
一个反常识的结论是:英伟达的并购几乎从不“消灭”被收购方。
除了ARM这种因监管终止的,其余并购的共性恰恰是“保留团队、保留品牌、并入大方向”,比如DeepMap并入Drive、CentML创始人升任AI软件高级总监、Mellanox至今仍是独立品牌运作。
它买的是人和能力,不是市场份额,这点和国内大厂巨头偏好的收购有云泥之别。
四、2026年英伟达并购的三个新变化
今年是英伟达并购逻辑出现明显分化的年份,值得重点说。
变化一,从“买技术”转向“买入口”。
Hugging Face是英伟达史上最大一笔并购,金额达到129.3亿美元,2026年9月2日签署最终协议,预计2027年上半年完成,交易尚未交割,仍存在监管审批不确定性。
Hugging Face是开源模型的“分发层”,拥有250万个模型、1300万用户,也是“AI领域的GitHub”。英伟达年初曾报5亿美元被拒,最终成交价是初次报价的26倍。CEO黄仁勋的措辞是“扩大平台规模”,Hugging Face创始人Clément Delangue则强调“保持平台中立”。
这笔并购的深层意图是英伟达要从“卖算力的”变成“掌控开发者入口的”,其战略重量远超任何一笔技术补强。英伟达在此前就投资过Hugging Face,属于“先投后买”。
变化二,acqui-hire成了标准动作,且单价在涨。
今年6月完成的Kumo.AI是这句话最好的注脚。
4亿美元买一个只有50人的团队,核心是三位明星创始人:CEO Vanja Josifovski曾任Airbnb CTO和Pinterest CEO,首席科学家Jure Leskovec是斯坦福教授、图神经网络权威,工程负责人Hema Raghavan曾是LinkedIn的AI负责人。
交易被媒体明确定性为“全资收购加人才并购(acqui-hire)”,三位创始人带全员并入英伟达企业AI事业部,不拆分、不裁员、保留Kumo独立技术品牌。
一个成立四年的公司累计融资额仅有3700万美元,估值2.5亿美元,最后却以4亿美元卖掉;英伟达这笔溢价看重的并不是其收入(Kumo年营收约2000万美元),是背后的明星创始人和他们所领导的“梦之队”。
变化三,并购正在被“技术授权加挖人”部分替代。
黄仁勋曾在一封内部邮件里明确说“我们没有收购Groq公司”,英伟达200亿美元拿到的是Groq LPU架构的非独家授权,加上创始人和约九成员工,Groq云服务独立存续。
这是对反垄断审查的主动规避,也催生了一种新的交易形态:既要人和技术,又不要“消灭竞争对手”这个反垄断罪名。
据《纽约时报》9月报道,美国司法部已在调查这类安排是否绕开审查。2026年3月GTC大会上,英伟达发布了基于Groq LPU架构的推理芯片,8月Groq 3 LPX机架进入量产。这笔“类并购”已经变成产品,速度远超任何一次传统整合。
五、和OpenAI比,殊途同归的并购哲学
把英伟达和OpenAI的并购放在一起看,会看得更清楚。前者是过去的“并购狂魔”,后者是2026年最激进的AI买家。
OpenAI买的是“应用层与基础设施之间的缝隙”:Python工具链(Astral)、云端执行(Ona)、工程交付团队(Tomoro)、垂直场景数据(Torch、Orchestra Bio)、旅游智能体(Odessia)。
它是“模型公司往下游买落地能力”,把“让模型变成钱”的最后一公里买回来。
英伟达买的是“算力层的护城河”:互连(Mellanox)、调度(Run:ai、Schedmd)、推理优化(Deci、CentML)、分发入口(Hugging Face)、推理芯片授权(Groq)。
它是“芯片公司往上下游买生态锁”,把“让GPU无法被绕开”的每一块拼图买回来。
一个往下买应用,一个往上买入口,方向相反,但逻辑同源:两者都不买模型,不买算力,买的是“模型和算力之外、却决定利润归属的那一层”。
这层东西,市场叫它“护城河”,英伟达叫它“生态”,OpenAI叫它“落地能力”。名字不同,本质一样:都是为了让自己的核心资产成为别人无法绕开的必经之路。
当一家公司已经垄断了最稀缺的硬件,它之后的每一次收购都是为了让这个垄断更难被打破;这些动作拼在一起,是一个正在从“芯片霸主”走向“AI全栈霸主”的英伟达。
本文来自微信公众号“IT桔子”,作者:吴梅梅
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.