


Wintermute:比特币熊市远未结束,下一站可能是5万美元
Wintermute分析指出比特币熊市远未结束,7月反弹为假突破,200周均线失守标志长期技术支撑崩溃;ETF持续净流出、稳定币供应收缩、机构买盘萎缩显示牛市资金引擎熄火;利率上行压力主导市场,比特币作为非生息资产遭抛售,短期目标指向5万美元区间。
 摘要由 Mars AI 生成
原文标题:Wintermute:比特币熊市远未结束,下一站可能是5万美元
原文作者:律动BlockBeats
原文来源:https://www.theblockbeats.info/news/64156
转载:火星财经
TL;DR
·熊市尚未结束。 Wintermute 认为,比特币自 7 月低点以来的反弹只是一次假突破,随着价格跌破 200 周均线,长期技术支撑已经失守。
·牛市的资金引擎正在熄火。 2026 年以来,现货比特币 ETF 累计净流出约 19 亿美元,稳定币供应量过去 30 天减少约 140 亿至 160 亿美元,数字资产财库公司的买盘也在萎缩。
·17 亿美元爆仓不代表市场见底。 近期反弹更多来自空头回补,而非新增资金入场。山寨币市场仍有大量杠杆等待出清。
·下一个目标或是 5 万美元区间。 Wintermute 认为,比特币可能先测试 62,000 美元低点,再向 60,000 美元看跌期权密集区域靠近。若要改变短期防御立场,需要看到价格重新站上 68,000 美元,同时 ETF 恢复净流入。
宏观市场:利率重新定价,比特币成为抛售对象
随着美国核心 CPI 连续第三个月环比上涨 0.3%,市场对美联储 12 月加息的预期进一步升温,目前加息概率已达到约 92%。这一通胀数据恰好触及美联储官员沃勒(Waller)此前提出的考虑加息 50 个基点的条件。与此同时,美国 10 年期国债收益率收于 5.15%,一周内上涨约 30 个基点。
两周前,我们曾指出几项可能影响市场的风险。如今看来,真正造成冲击的是利率,而非油价或币安事件的后续影响。油价已经回落,币安事件的影响也逐渐消退,但利率上行对风险资产的压力仍在持续。
过去一周,比特币下跌 12.7%,收于 65,400 美元,而同期标普 500 指数上涨 2.5%。以太坊跌至约 1,800 美元,黄金在下跌约 5% 后报 3,900 美元,布伦特原油则报每桶 96 美元。
长期债券、黄金与加密资产同步遭到抛售,反映出市场正在重新定价利率前景。由于比特币本身不产生收益,它在这轮交易中成为投资者出售以获取流动性的资产,也是对利率走势判断错误时最容易受到冲击的高波动性资产。
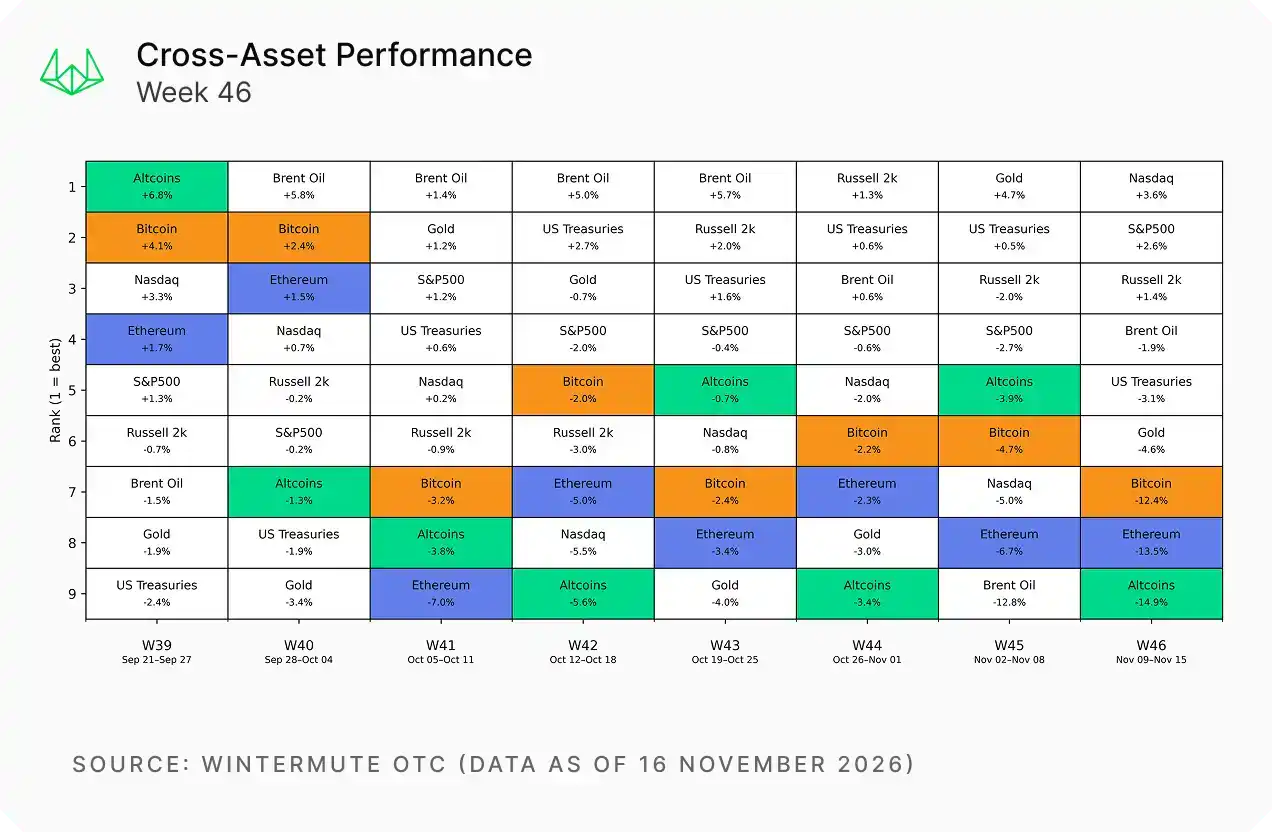
比特币与宏观资产表现对比
市场讨论的焦点也随之发生变化。此前,投资者主要争论美联储会加息 25 个基点,还是维持利率不变;现在的问题则变成了加息 25 个基点,还是一次性加息 50 个基点。
10 月 CPI 是美联储在 12 月 9 日议息会议前能够获得的最后一份 CPI 数据。因此,沃什(Warsh)周一的讲话和周三公布的会议纪要,成为市场接下来需要关注的重要信息。
尽管一次性加息 50 个基点属于激进举措,但市场正在重新接受一种观点:美联储在控制通胀方面已经落后于形势,需要采取更加果断的行动。 债券市场的表现也反映了这一判断。
股票市场同样存在新的风险。
黄仁勋上周四卸任后,英伟达股价继续下跌。近期加密资产在市场下跌时与纳斯达克指数表现出较强的联动性,因此,英伟达周二公布的第三季度财报,将成为本周影响比特币走势的主要股票市场风险。
整体来看,企业盈利支撑了美股对利率冲击的承受能力,而加密市场则通过 ETF 资金赎回承受了更直接的压力。这也是过去一周加密资产跌幅明显扩大的主要原因。
加密市场:熊市尚未结束,7 月以来的反弹只是一次假突破
现在可以明确的是,加密市场尚未走出熊市,7 月低点以来的反弹最终被证明是一次假突破。
我们在 11 月 2 日曾重点关注两个技术位置:80,000 美元关口和 50 周移动平均线。如今,比特币已经相继跌破这两个支撑位,并进一步收于约 68,000 美元的 200 周移动平均线下方。
这一长期趋势指标的失守,可能使 68,000 美元成为后续反弹面临的重要阻力位。上周六,比特币一度跌至 62,000 美元,创下 7 月以来的最低水平。
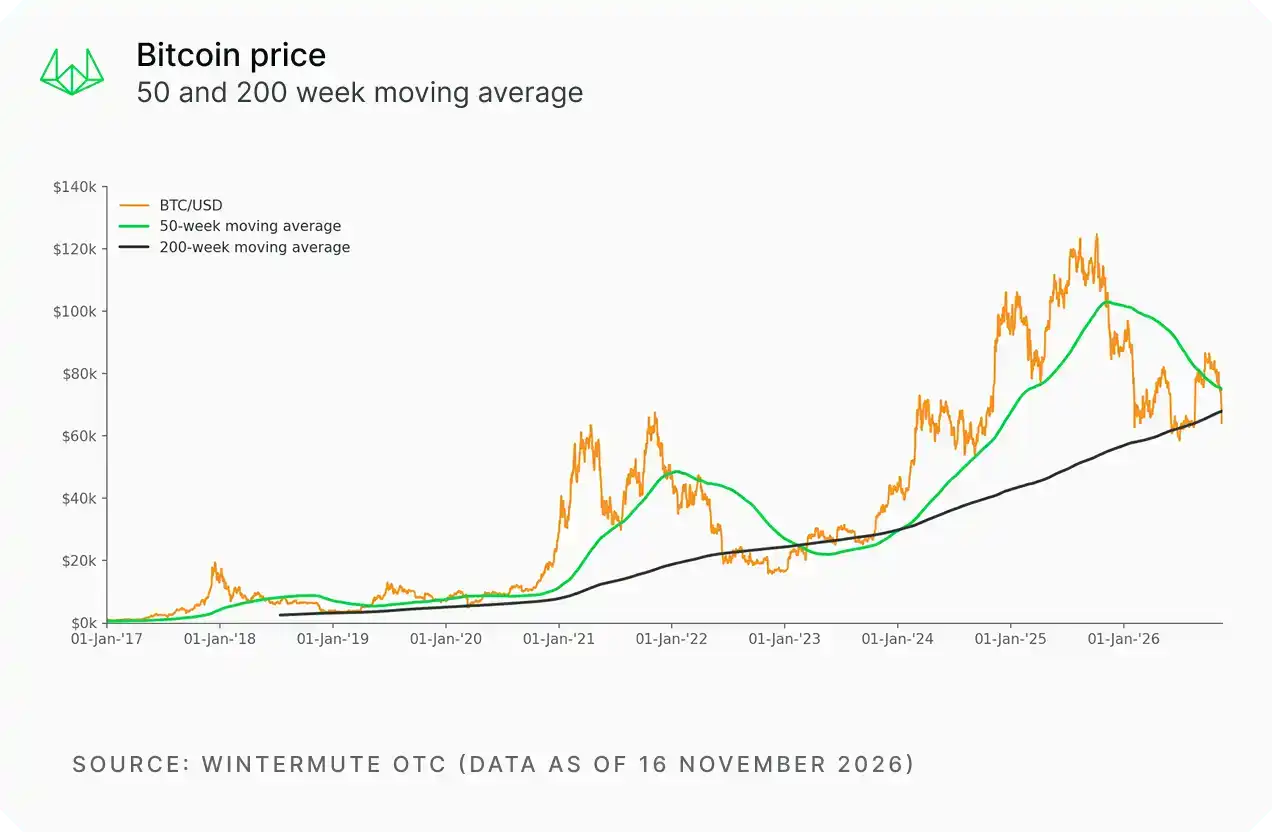
比特币价格走势与 200 周移动平均线
比技术面破位更值得警惕的是,支撑过去两年牛市的资金来源正在发生逆转。
根据最新数据,2026 年迄今,美国现货比特币 ETF 累计净流出约 19 亿美元,而 2025 年和 2024 年分别录得约 210 亿美元和 350 亿美元的净流入。
换言之,过去两年持续推动比特币上涨的 ETF 买盘,如今已经转为净卖出。
稳定币市场同样没有提供新的增量资金。过去 30 天,稳定币供应量减少约 140 亿至 160 亿美元,表明市场缺乏新的美元资金流入。
与此同时,数字资产财库公司(DAT)的买盘也在萎缩。
MSCI 将于 11 月 30 日收盘后将 Strategy 剔除指数,而目前比特币现货价格较 Strategy 约 75,500 美元的平均持仓成本低约 14%。
对于这类通过发行股票或融资购买加密资产的公司而言,股价相对其所持加密资产净值的溢价,是支持持续融资买币的重要条件。随着溢价承压,这一融资和购买机制也面临挑战。
从 ETF、数字资产财库公司,到散户与机构资金流向,几乎所有渠道都指向同一个结论:市场资金面趋于停滞,甚至继续恶化。
只有这些资金流向出现明确且持续的逆转,我们才会重新考虑市场进入上涨趋势的可能性。
大规模清算,并不意味着市场已经见底
这也是为什么我们不认为近期的大规模清算代表市场已经形成底部。
截至周日的 24 小时内,加密市场出现约 17 亿美元的强制平仓,其中约 80% 来自多头仓位。与此同时,主要交易平台的资金费率均已转为负值。
在这种情况下,清算后的价格反弹更可能来自空头回补,而不是真正的新增资金入场。
到目前为止,我们仍然没有看到足够的新增资本在当前价格水平积极承接。
杠杆水平是另一个需要警惕的因素。目前,山寨币未平仓合约规模仍接近比特币的两倍。这意味着散户参与度较高的市场仍积累着大量杠杆头寸,距离充分出清可能还有一段距离。
因此,我们不认为山寨币会先于比特币见底。
政策层面同样缺乏足以扭转资金流向的催化剂。民主党赢得美国中期选举后,《CLARITY Act》在参议院尚未获得明确的投票安排,而该法案将在 1 月 3 日到期。因此,我们不会将年内获得明确的加密监管立法进展作为投资判断的基础。
Wintermute 观点:短期仍应保持防御,关注 5 万美元区间
我们的核心判断是:「当前市场由利率主导,比特币成为投资者出售以获取流动性的非生息资产。ETF 买盘已经消失,关键技术支撑相继失守,因此我们仍保持防御立场。市场阻力最小的方向依然向下,短期可能伴随反复震荡。」
当前的宏观环境,与 2022 年加密市场大幅回撤时存在相似之处。
当时,实际利率上升迫使投资者同时降低长期债券、黄金和加密资产的风险敞口。如今,市场已经充分计入 12 月加息预期,美国 10 年期国债收益率达到 5.15%,核心 CPI 又恰好触及沃勒提出的关键通胀水平。
利率市场目前已经计入截至明年 3 月的三次加息,而更远期的利率预期仍存在进一步上修的空间。
在资金持续流出、比特币失守 200 周移动平均线的情况下,我们预计价格仍可能向 5 万美元区间承压。
短期需要重点关注两个位置:
62,000 美元: 上周六形成的阶段性低点,也是近期第一个重要观察位置。
60,000 美元: Deribit 平台看跌期权持仓较为集中的行权价区域,可能成为价格下一步靠近的目标。
不过,我们并不试图预测市场的绝对底部或最低点,因为这实际上无法做到。
对于投资期限以数个季度计算、对比特币长期价值有较高信心且能够承受波动的资金而言,价格收于 200 周移动平均线下方,仍可能提供值得研究的风险回报机会。
但这与短期交易是两回事。
长期投资价值可能正在改善,并不代表短期价格已经止跌。 我们仍然看好比特币的长期前景,但不会将这一判断机械地套用到短期仓位管理中。当前仍应保持灵活,根据市场变化及时调整。
什么情况下,我们会改变短期看空立场?
我们关注两种可能改变当前防御性判断的情况。
第一,比特币重新站上约 68,000 美元的 200 周移动平均线,且日线收盘确认突破,同时当天现货比特币 ETF 恢复净流入。
这将意味着价格修复获得了真实资金流入的支持,而不只是空头回补推动的技术性反弹。
第二,美联储周三公布的会议纪要,或随后公布的 10 月个人消费支出(PCE)通胀数据,使市场不再计入明年 1 月加息的预期。
这意味着此前推动风险资产下跌的利率压力可能出现缓和。
此外,假期期间市场流动性相对薄弱,重要消息公布后,价格向上或向下波动都可能被放大。
本周需要重点关注周一的美联储相关消息、周二英伟达财报,以及 ANT 进入公开市场后的交易表现。
总体而言,比特币跌破 200 周均线本身并不意味着市场不会反弹,但在 ETF 资金、机构买盘和宏观利率环境尚未出现实质性改善之前,任何反弹都需要谨慎对待。
市场真正需要的,不只是价格止跌,而是能够重新支撑上涨趋势的资金回流。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.