


新火研究院|跌破 200 周均线与六周连跌:本轮比特币深度回调与历史周期有何不同?
文章分析2026年9月底至11月初比特币连续六周下跌的成因与历史异同,指出本轮回调由宏观逆风、美股科技股风险传染、机构ETF资金流出、监管不确定性及场内流动性萎缩共同驱动;相比2014、2018、2022年历次连跌,本轮跌幅更小、未伴随原生信用崩塌、杠杆出清早于行情、且深度嵌入传统金融体系,反映比特币市场结构与定价逻辑的根本性转变。
 摘要由 Mars AI 生成
一、 导言:罕见的周线六连阴与关键支撑失守
2026 年四季度以来,比特币未能延续传统的季节性走强规律,反而走出了一轮罕见的单边下行行情。自 9 月底至 11 月上旬(2026-09-28 至 2026-11-09),比特币录得连续 6 周周线收阴,期间累计下跌幅度达 24.48%,最大回撤达 28.93%。
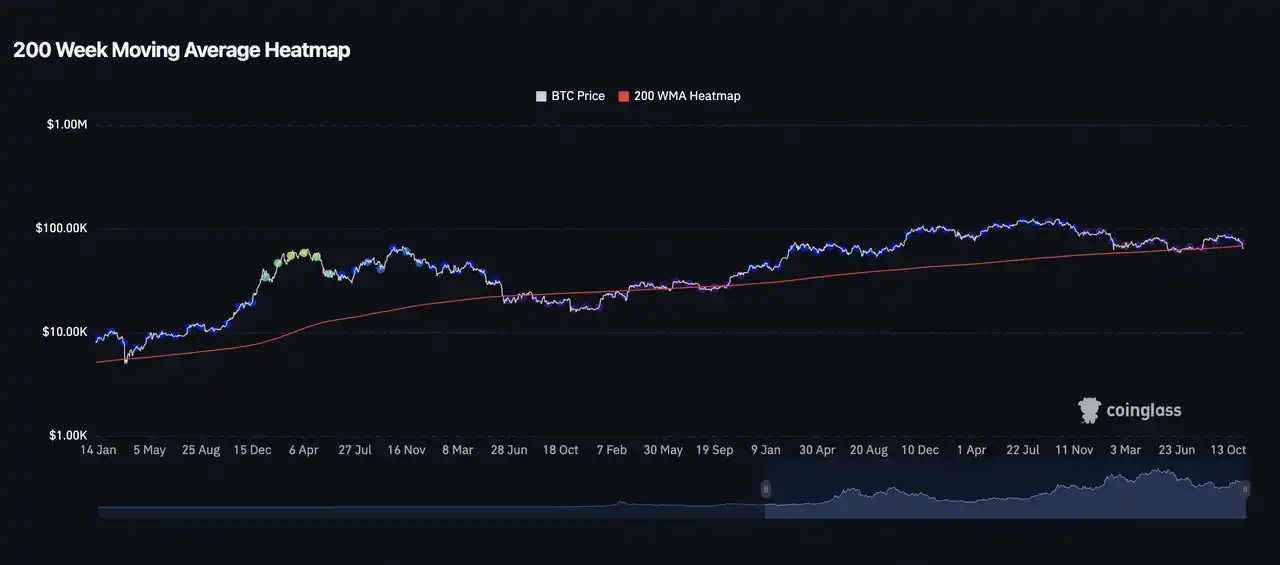
Coinglass: 200 Week Moving Average Heatmap
在技术形态上,比特币接连失守 50 周均线(约 7.5 万美元)与长期牛熊分界线——200 周均线(约 6.79 万美元),盘中一度下探至 6.2 万至 6.3 万美元区间。若从本轮周期历史高点(12.6 万美元)计算,累计回撤幅度已超过 40%。与以往能够迅速锚定单一黑天鹅事件的急跌不同,本轮深度回调的成因显得更为扑朔迷离。面对持续阴跌的盘面,市场充斥着诸多疑问与分歧,至今尚无定论。诚然,时间上的相关性并不等同于逻辑上的因果关系,没有任何单一变量能够完全解释这轮长达六周的下行。但若将宏观环境、跨资产传导与场内微观结构拼合观察,仍能梳理出以下几条驱动盘面走弱的潜在脉络:
二、 归因剖析:为什么比特币出现连续 6 周下跌?
复盘过去几个月的市场演变,本轮连续下跌的核心驱动力可以归结为以下五个维度:
- 宏观逆风: 美国 10 月 CPI 环比上涨 0.4%(高于市场预期的 0.3%),叠加中东地缘局势升温推高国际油价,使得通胀黏性担忧重燃。市场对美联储在 12 月议息会议上采取进一步收紧货币政策的预期显著升温,美元指数与美债实际收益率同步走强,直接压制了比特币等非生息高估值资产的定价空间。
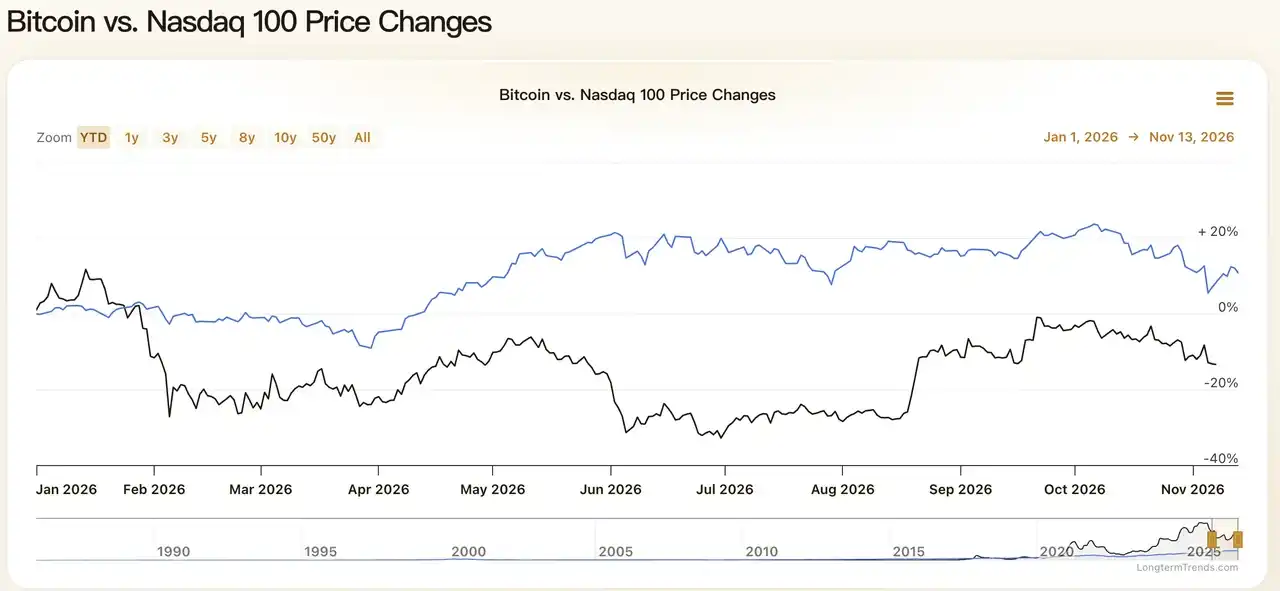
LongtermTrends: Bitcoin vs. Nasdaq 100 Price Changes
- 美股科技股风险传染: 近期美股 AI 与半导体核心标的遭遇剧烈估值修正(包括头部芯片企业高管变动引发的单周逾 5,000 亿美元市值蒸发,以及消费电子龙头对利润率的谨慎指引)。在机构投资者的跨资产组合中,比特币与纳斯达克科技股保持着较高的短期正相关性,美股科技板块的去风险化操作直接传导至加密市场,引发了程序化交易的同步减仓。
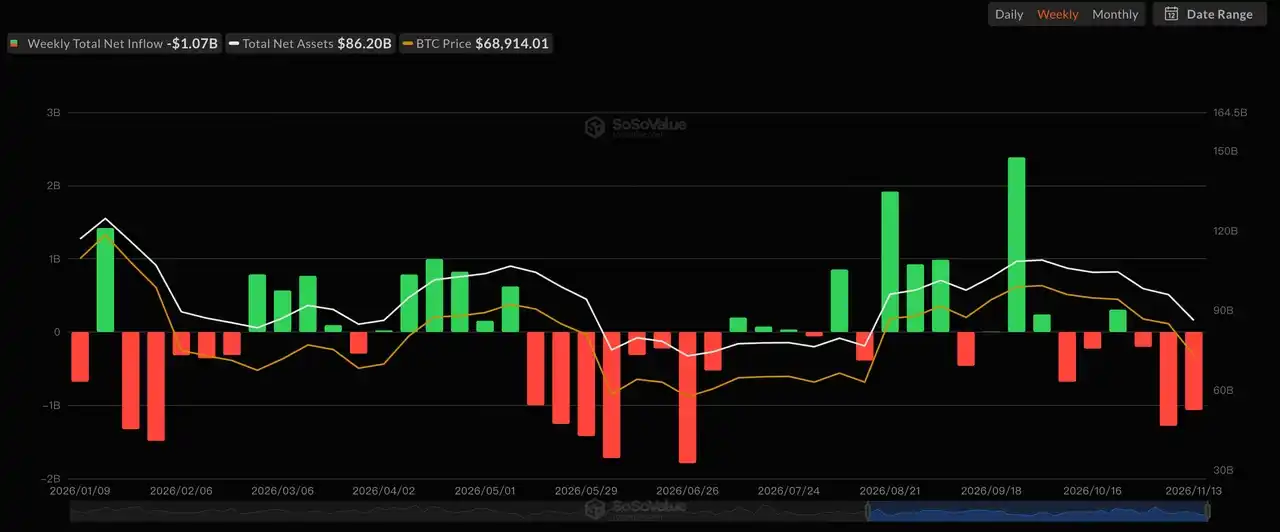
SoSoValue: Total Bitcoin Spot ETF Net Inflow
- 机构流出与指数调整: 作为本轮周期核心买盘的美国现货 BTC ETF 近期出现持续净流出,近两周累计净流出规模达 23.5 亿美元(其中贝莱德 IBIT 出现连续 11 个交易日净流出)。与此同时,MSCI 针对非经营性公司的指数剔除规则于 11 月底生效,Strategy 与 Metaplanet 等数字资产财库(DAT)公司面临被动资金撤出压力,削弱了企业级买家在二级市场的边际托底能力。
- 监管与政策不确定性: 随着美国政治周期演变及立法博弈加剧,市场担忧《CLARITY 法案》等加密市场结构立法在参议院的推进进程进一步延宕。在缺乏短期增量政策利好的背景下,部分合规敏锐型资金选择暂时离场观望。
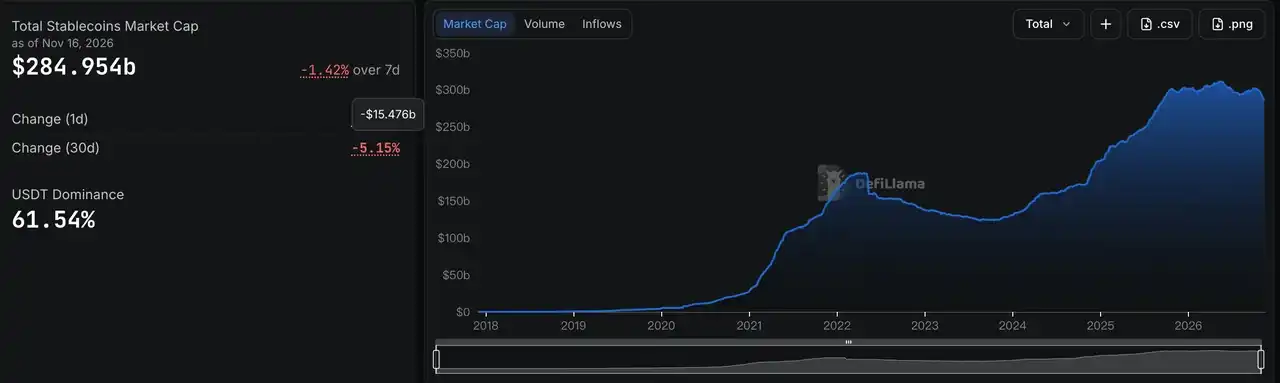
DeFiLlama: Total Stablecoins Market Cap
- 场内流动性萎缩: 过去 30 天内,加密市场稳定币总市值萎缩约 155 亿美元,创下 2022 年熊市以来最快的场内资金流出速度,导致买盘承接力显著下降。在微观盘面上,10 月下旬行业大额安全事件的余波尚未完全平息,而 Coinbase 等合规平台在周末流动性薄弱时段频繁出现对价格不敏感的机构算法抛盘,直接击穿衍生品多头止损密集区,触发了单日超 10 亿美元级别的连环多头清算。
三、 历史镜鉴:周线六连跌出现过几次?这次有何本质不同?
历史上的周线连跌纪录盘点
将时间轴拉长至 2014 年以来,比特币周线级别出现“连续 4 周及以上收阴”的极端行情共计 17 次,而达到“连续 6 周及以上下跌”的仅出现过 3 次:
| 排名 | 时间周期 | 连续周数 | 下跌幅度 | 最大回撤 | 下跌原因 |
| 1 | 2022-03-21 至 2022-05-23 | 9 | -37.07% | -44.59% | Terra 崩盘前;美联储加息 |
| 2 | 2026-01-12 至 2026-02-23 | 6 | -29.78% | -38.73% | 2026 年初回调 |
| 3 | 2026-09-28 至 2026-11-09 | 6 | -24.48% | -28.93% | 当前连跌 |
| 4 | 2018-10-15 至 2018-11-19 | 5 | -38.00% | -52.44% | 2018 熊市;BCH 算力战 |
| 5 | 2014-03-03 至 2014-04-07 | 5 | -34.95% | -52.14% | Mt. Gox 破产冲击 |
| 6 | 2014-01-27 至 2014-02-24 | 4 | -30.52% | -51.65% | Mt. Gox 危机前 |
| 7 | 2014-12-01 至 2014-12-29 | 4 | -30.02% | -33.42% | Mt. Gox 后持续下跌 |
| 8 | 2019-10-21 至 2019-11-18 | 4 | -27.56% | -34.52% | 突破失败;成交量低迷 |
| 9 | 2019-09-02 至 2019-09-30 | 4 | -24.34% | -29.30% | 夏季反弹回落 |
| 10 | 2025-10-20 至 2025-11-17 | 4 | -24.21% | -30.76% | 周期末段回调 |
| 数据来源:Bitstamp, Binance(以周一 00:00 UTC 为周开盘时间) |
从历史统计数据可以清晰看到,此前唯一一次超过 6 周的连跌发生在 2022 年 3 月至 5 月(美联储启动激进加息周期叠加 Terra/LUNA 崩盘引发的 9 连跌),而 2014 年 Mt. Gox 破产危机与 2018 年 BCH 算力战期间的连跌纪录均为 5 周。值得注意的是,历史排名前三的周线连跌中,有两次集中发生在 2026 年(1 月至 2 月的 6 连跌与当前的 6 连跌),使 2026 年成为比特币历史上首个在单一年份内两度出现“周线六连阴”的年份。
本轮连跌与历史周期的四大本质差异
尽管周线连跌的形态与 2014 年、2018 年和 2022 年相似,但本轮下跌在波动率收敛、资金属性与市场结构上展现出四个本质差异:
- 跌幅与最大回撤显著收敛(韧性增强): 对比历史数据,2014 年与 2018 年的 5 周连跌最大回撤均超过 52%,2022 年 9 周连跌最大回撤达 44.59%,即便是 2026 年初的 6 周连跌,最大回撤也达到 38.73%。而本轮 6 周连跌的累计跌幅为 24.48%,最大回撤控制在 28.93%。这表明随着比特币市值体量的扩大与合规机构持仓占比提升,极端单边行情的下行斜率已有所放缓。
- 主导资金结构不同(机构调仓 vs. 行业内部信用崩塌): 2014 年、2018 年与 2022 年的连续下跌,均伴随着加密原生基础设施的毁灭性打击(头部交易所破产、算力内战、中心化借贷机构连环违约)。而本轮连跌并未出现系统性的链上借贷违约或大型机构爆雷,抛压主要源于华尔街机构通过现货 ETF 与合规经纪渠道进行的宏观风险敞口调整。这种调仓呈现出“持续、受控、由宏观数据驱动”的特征,而非散户恐慌性踩踏。
- 杠杆出清的驱动端不同(外部映射 vs. 内生泡沫破裂): 比特币链上原生的高倍杠杆早在 2026 年初的回调中便已得到较充分的清洗。本轮下跌更多是美股科技板块估值调整与美联储利率预期变化的外部映射,是全球风险资产在流动性收紧预期下的同步缩表,而非加密市场内部信用扩张过度后的泡沫破裂。
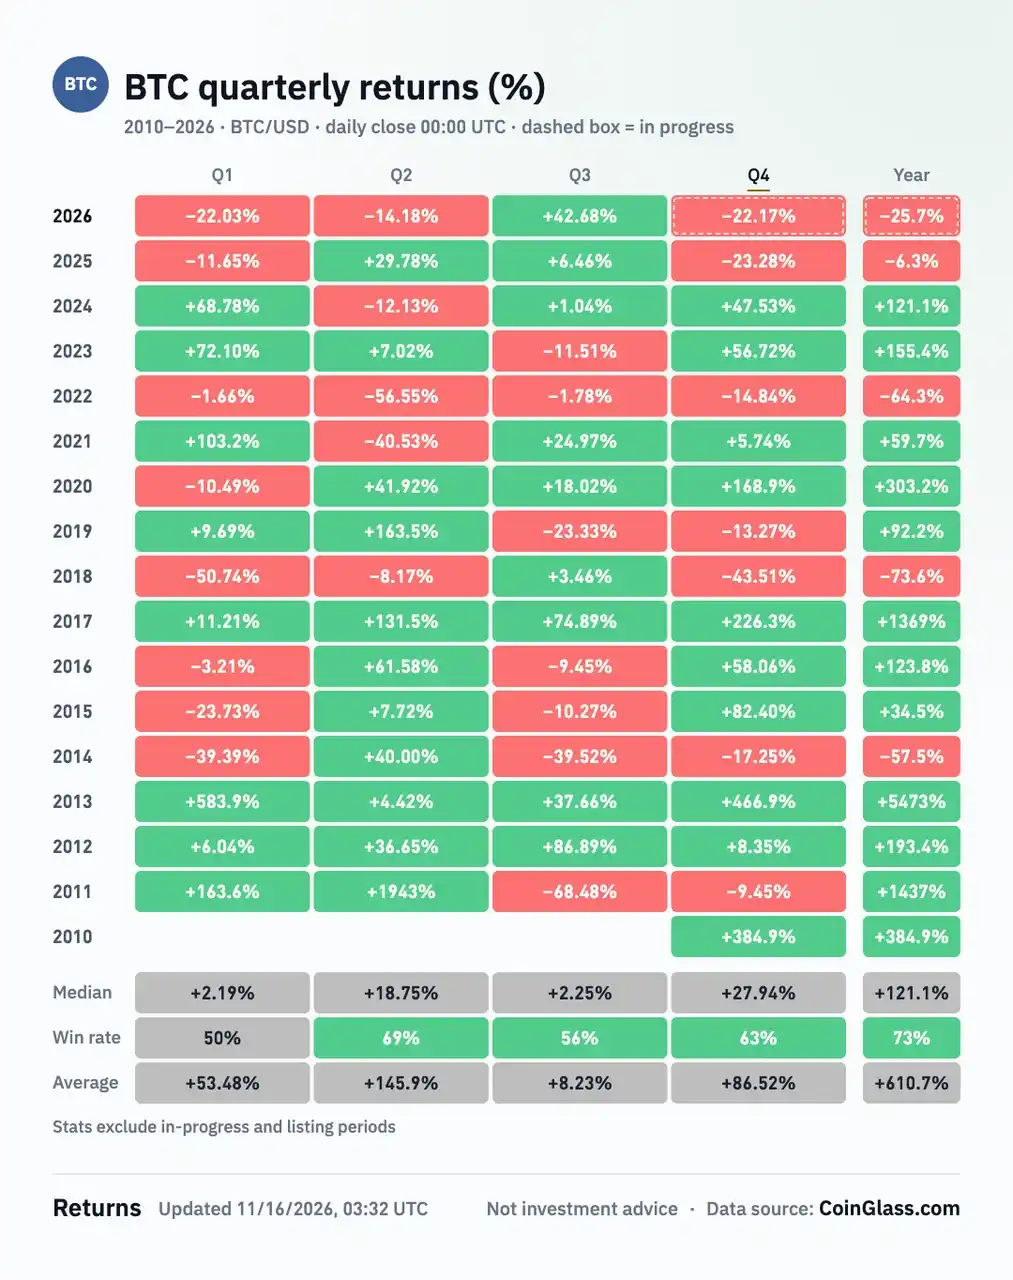
-
周期结构性变化: 比特币在 2025 年录得约 6.34% 的年度微跌,2026 年年初至今累计跌幅约 21%。若年底前无法大幅收复约 8.75 万美元的年线开盘价,比特币将打破诞生以来“从未连续两年年度收跌”的历史统计规律。这一变化背后,是现货 ETF 将比特币深度嵌入传统宏观金融体系后,其价格运行逻辑已越来越受制于全球美元流动性周期。
四、 后市展望:2026 年收官与 2027 年趋势推演
从 2026 年底前的收官走势来看,经过连续 6 周的宣泄后,目前加密市场情绪指标、技术指标与链上指标均已进入超卖区域。根据新火研究院(Bitfire Research)的测算与跟踪,比特币当前链上估值指标与风险收益比已重回「高性价比区间」。不过,受制于稳定币流动性恢复尚需时日,以及 12 月美联储议息会议落地前机构资金的审慎态度,年底前直接实现 V 型反转并收复年初开盘价的难度较大,市场大概率将在宽幅区间内反复震荡与筹码换手,以时间换空间夯实中期底部结构。
展望 2027 年,比特币的趋势性反转将高度锚定全球宏观流动性的拐点与传统金融基础设施的深度融合。一方面,高利率环境对美国实体经济及美股科技股估值的滞后压制效应预计将在 2027 年上半年进一步显露,一旦经济增速放缓或市场波动倒逼美联储停止缩表并重启降息周期,比特币作为对法币流动性最敏感的指标性资产,将在流动性预期转向初期率先启动估值修复;另一方面,经历 2025 至 2026 年的行业洗牌后,资金进一步向持牌机构与受监管渠道集中,随着 OCC 信托牌照体系推进、DTCC 等传统清算巨头在 2027 年落地链上资产代币化集成,以及稳定币与 AI 机器原生支付场景的渗透,机构资金的长期配置逻辑愈发稳固。每轮深度回调都是筹码从短期脆弱持有者向长期合规资金沉淀的过程,对于着眼于 2027 年流动性拐点的长期投资者、家族办公室及企业财库而言,当前的调整并非系统性风险的开端,而是依托严密风控体系通过分批定投在「高性价比区间」逢低建立长期底仓的战略窗口。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.