


大量 GPU 闲置,AI 公司却租不到算力:为什么算力不能像石油一样自由交易?
文章揭示AI算力市场存在严重供需错配:头部机构大量GPU闲置,中小创企却租不到算力。核心症结并非技术非标,而是‘照付不议’长期融资结构导致算力被信用绑定,出资方依赖承租方资产负债表而非硬件本身,致使二级转租受阻、现货市场难以成型。破局关键在于从信任客户转向信任资产流动性。
 摘要由 Mars AI 生成
作者:Jonah Burian,Blockchain Capital 投资人
编译:深潮 TechFlow
深潮导读:在当前的 AI 热潮中,算力被普遍视作“数字时代的石油”,业内也始终憧憬建立一个类似原油或电力那样的全球现货与期货交易市场。然而现实却极其反常:头部实验室算力大量闲置却无法转手,中小创企求芯无门,流动性撮合市场迟迟无法落地。
深层障碍不仅在于芯片异构与物理互联,更在于鲜为人知的“信贷结构”。现代大规模 GPU 集群依赖数十亿美元债务融资,出资方承保的本质上是租户的资产负债表与履约信用,而非硬件残值。“照付不议”的刚性长约将算力锁死在错综复杂的信用担保网络中。
本文作者来自知名风投机构 Blockchain Capital,从能源交易与结构化金融的硬核视角切入,抽丝剥茧剖析算力二级转租背后的违约连锁反应与流动性困局。只有当出资方真正信任资产本身而非特定客户时,深度的算力现货市场才有可能迎来破局。
核心困境:算力短缺假象与闲置产能
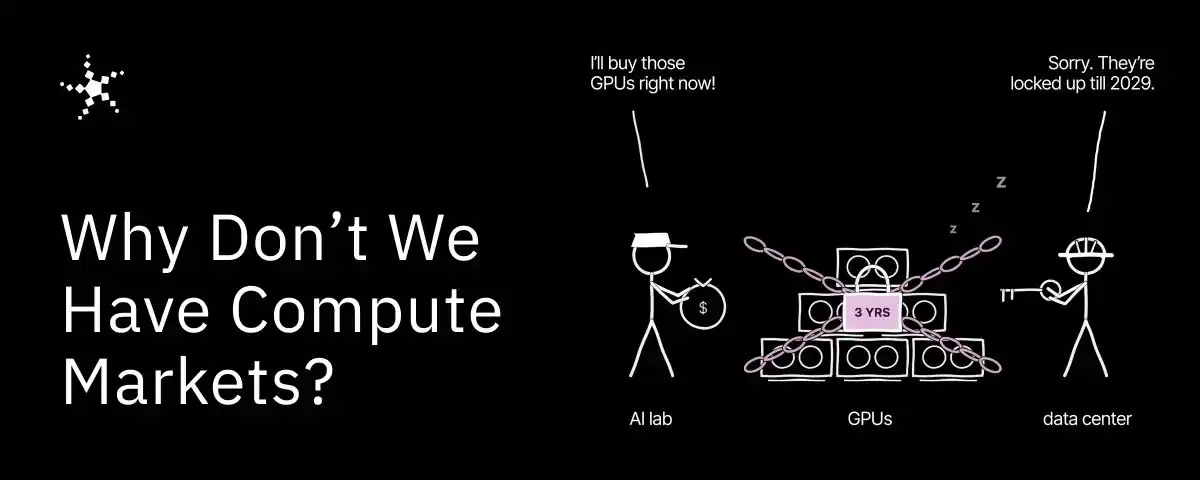
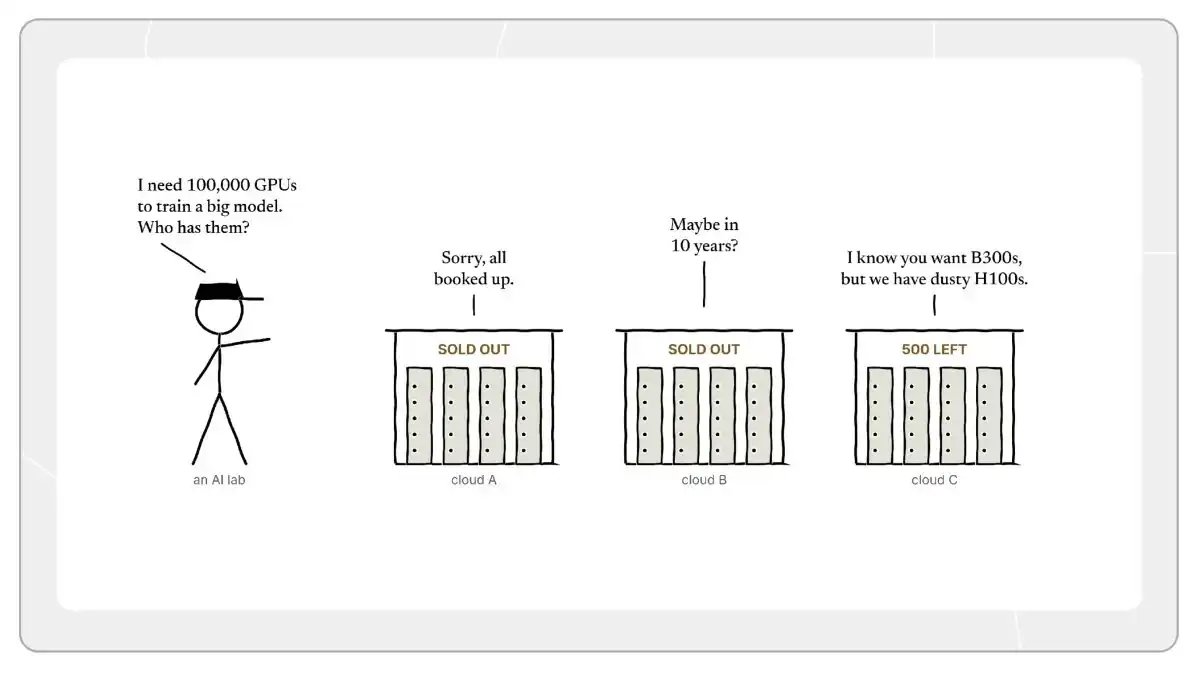
假设你是一家顶尖的 AI 实验室,打算筹集 10 万张 GPU 来训练下一代大语言模型。如果你今天尝试去市场上采购,会发现几乎没有现成可用容量。放眼全球各大云服务商,未来几年的算力额度几乎都被早早预订一空。
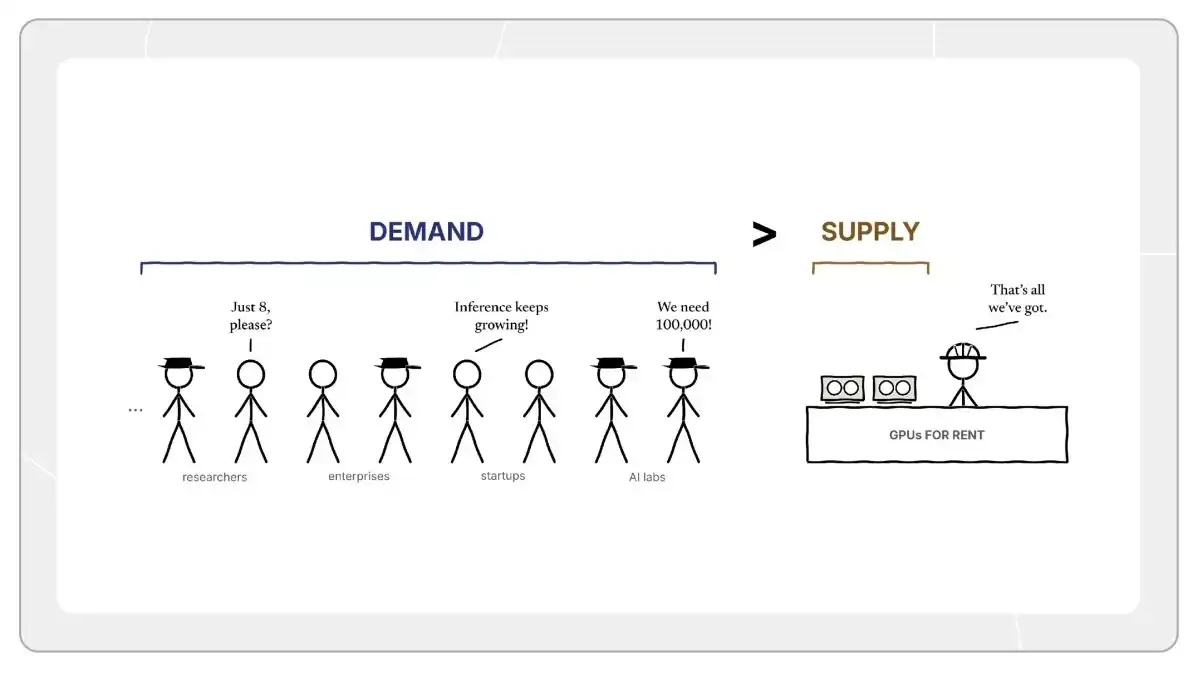
业内对此最常见的解释是“需求远大于供给”。人人都争相抢购先进芯片,而新晶圆产能与数据中心基础设施建设需要数年才能交付投产。
然而,“需求大于供给”并没有道出全貌。这里存在一个打破常规认知的反常现象:当前的算力市场上,其实存在着大量的闲置产能。
如果你深入走访那些拥有雄厚资产负债表与海量算力的现有买家,会发现他们并非时时刻刻都在满负荷运转。模型训练呈现出明显的脉冲式爆发特征:在展开大规模预训练集群测试时,所有硬件会被瞬间榨干;但在两次训练迭代之间,可能间隔数周甚至数月,成千上万张昂贵的芯片往往处于极低的利用状态。
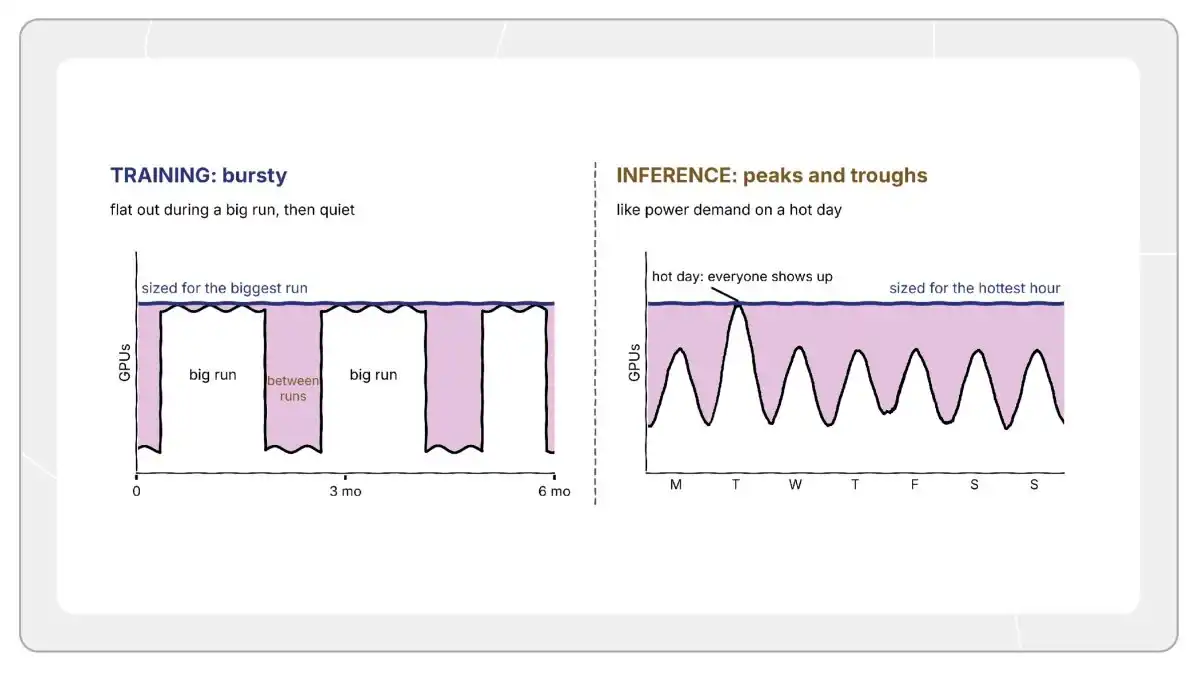
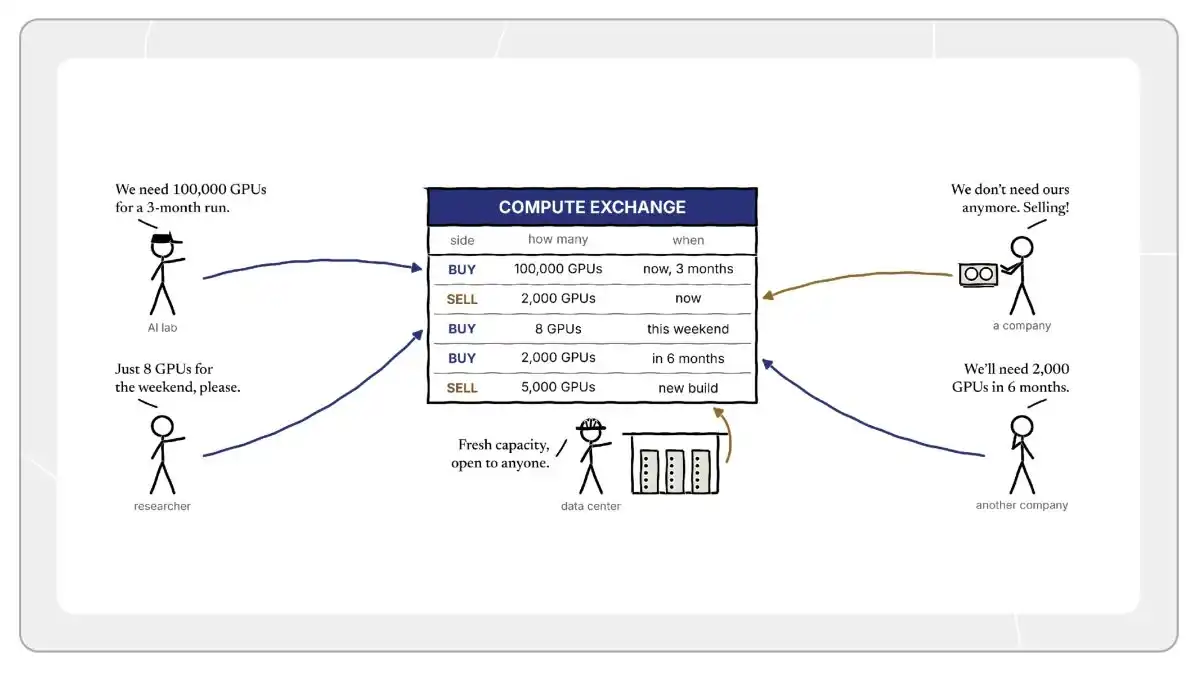
如此巨大的波谷闲置算力,自然催生出一个极具吸引力的理想愿景:建立一个专门撮合 GPU 机时的现货交易所。自由市场向来擅长资源高效配置与真实价格发现,算力理应也不例外。但令人费解的是,为什么这类交易所始终没有真正成型?
常有人归咎于技术维度的非标准化:算力不是单一标的。市面上既有英伟达 H100、B200 与 B300,也有不同代际的网络协议(如 InfiniBand 与以太网 RoCE),再加上液冷散热差异与地理机房延时,很难将其捏合成标准化合约。
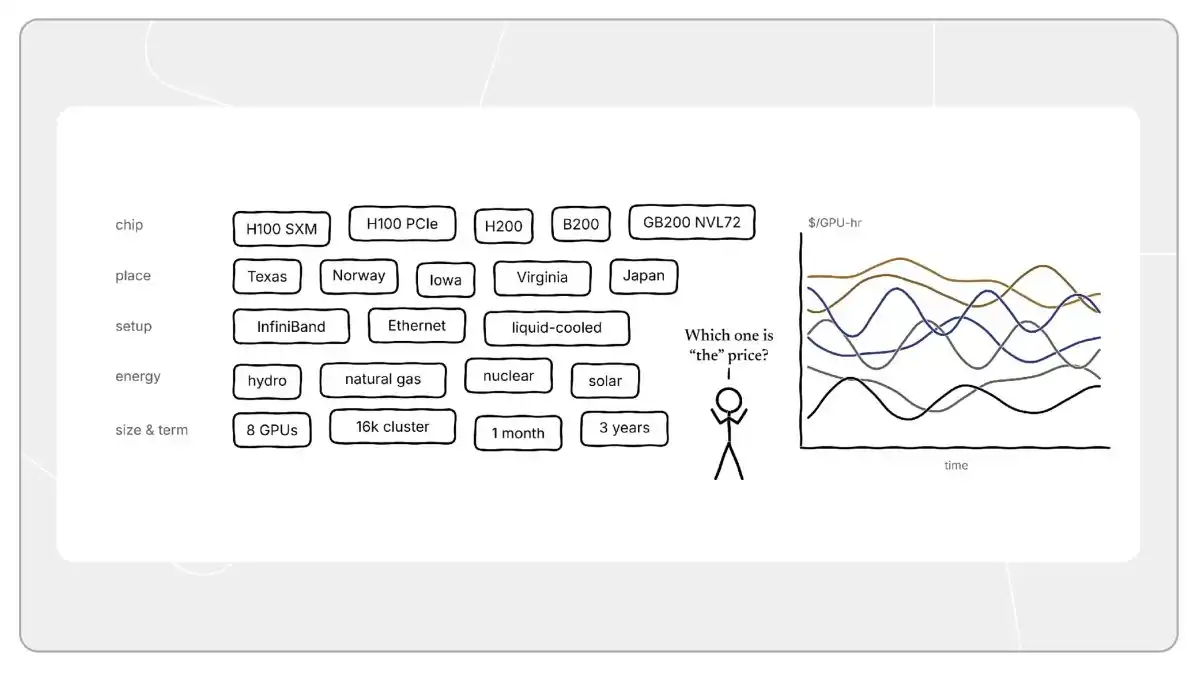
但这绝非核心瓶颈。放眼大宗商品市场,原油同样涵盖数百种不同品质与产地。市场最终依托 WTI 和布伦特原油确立了基准定价,其他品类只需据此折溢价撮合即可。算力本身同样具备标准化折算的基础。
真正被长期忽视的深层阻碍,其实在于 GPU 背后的融资结构。绝大多数超大规模算力集群并非依靠自有资金全款购买,而是依赖巨额借贷。而借贷条款的约束,直接决定了谁有资格出售算力,谁又有资格接盘。
GPU 的底层融资运作:照付不议合约
在当下的商业环境中,大规模 GPU 建设普遍依赖“照付不议”(Take-or-pay)合同:这是一种长达三至六年的排他性长期协议,客户无论实际是否使用算力,都必须按期足额支付全额租金。这意味着在机房尚未动工甚至芯片尚未封装之前,所有产能就已被完全锁定。
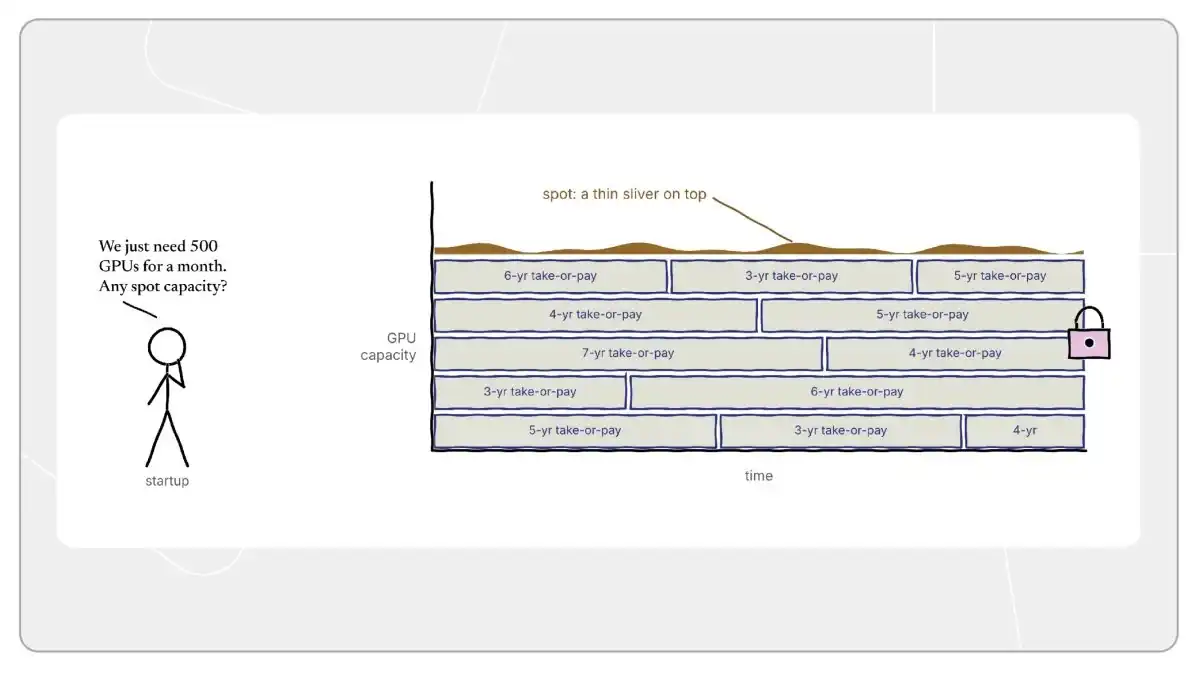
照付不议的底层闭环逻辑
让我们还原这一商业模式的底层推演。假设某家 AI 实验室急需 10 万张 GPU,但所有主流公有云均无现货。一家新兴专业算力云(Neocloud)或机房运营商有意愿为其定制化搭建专属集群,但他们手头并没有数亿美元的富余流动现金,必须向金融借贷机构申请大额项目贷款。
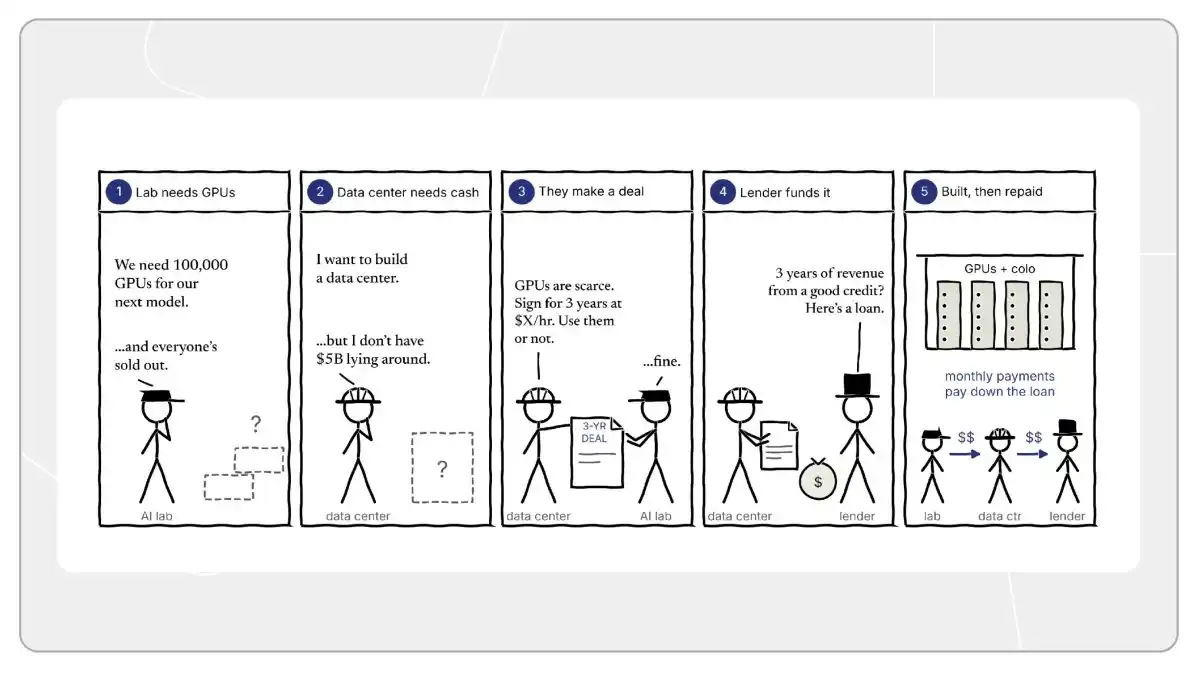
此时站在借贷机构的立场思考:出资方被要求向一个新兴且剧烈波动的行业注入数十亿美元资金,抵押物则是一批价值折旧极快、难以精准估值的硬件。三年后这些芯片还能值多少钱?如果这家初创 AI 实验室突然经营不善甚至破产清算,出资方该如何自保?
“照付不议”合约完美化解了出资方的后顾之忧。出资方无需费心预测硬件的残余二手价值,因为合约锁定了可预期的稳定现金流与确切的付款方。金融机构放贷的基础,实质上承保的是来自终端客户不可撤销的现金流,而非芯片本身的变现残值。
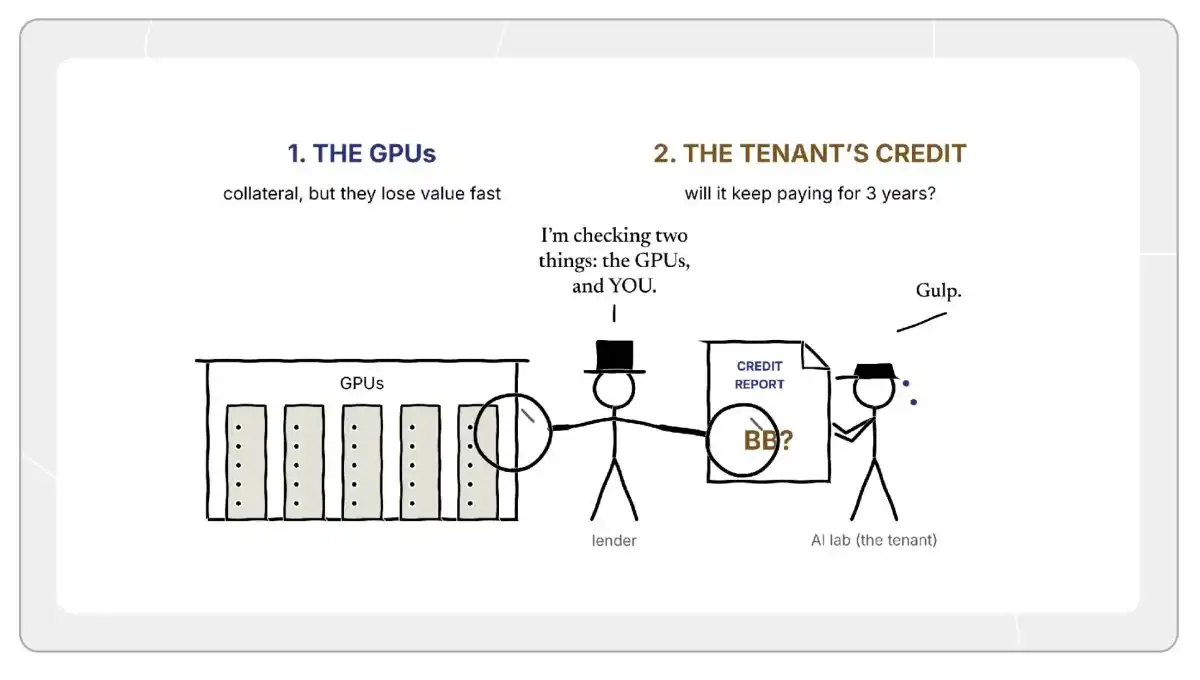
这里的关键在于:承租客户的信用资质,直接决定了算力数据中心的融资借贷成本。
客户视角的利弊权衡
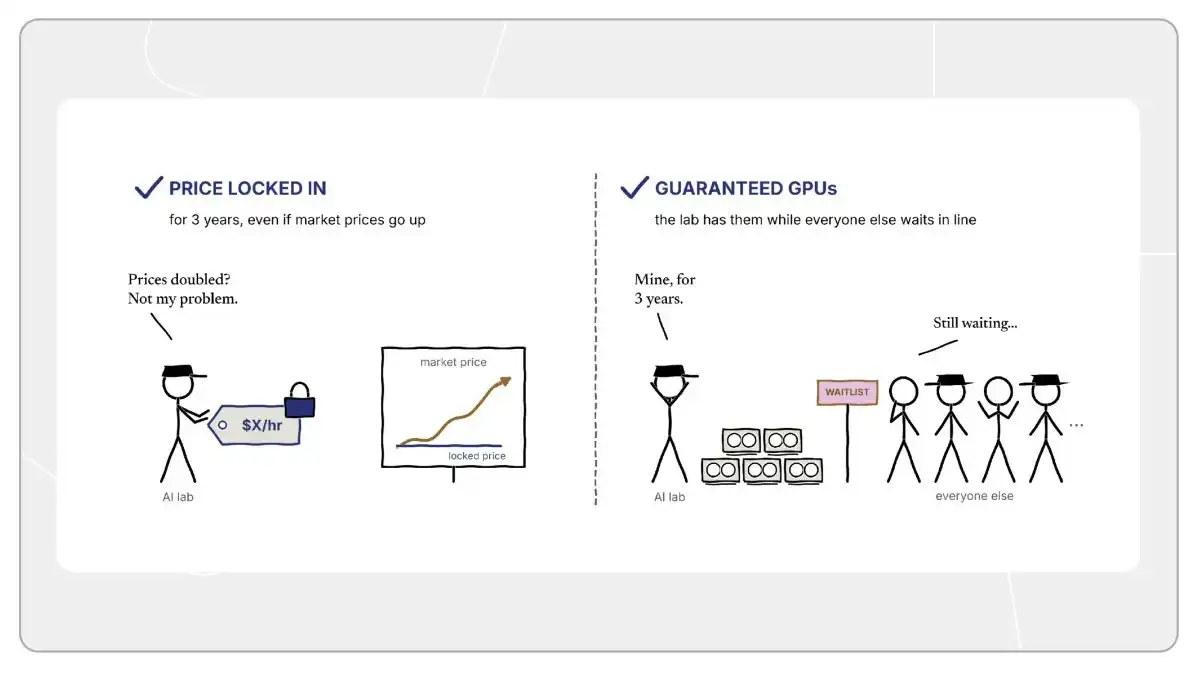
站在最终承租客户的角度来看,长期锁定价格能有效对冲成本暴涨的风险。若外部算力租赁价格指数大幅走高,客户的单价依然稳如泰山,这在供应链高度紧缺的环境下极具战略价值。
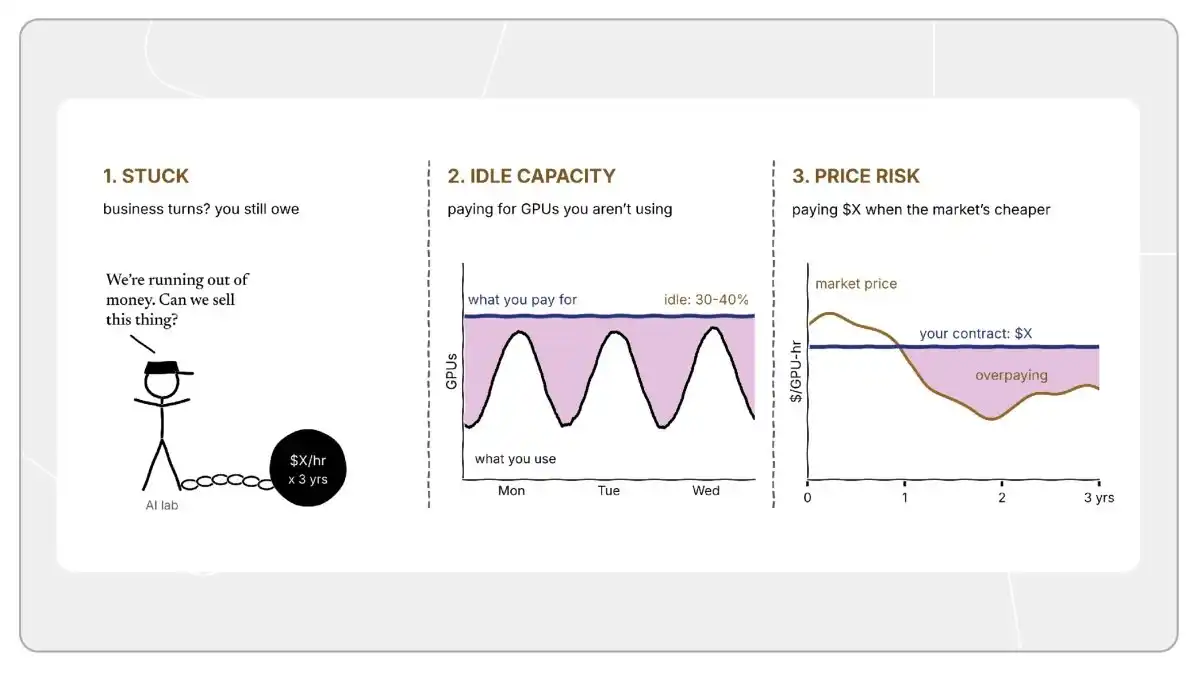
但硬币的另一面是,客户也背负了巨大的潜在风险。首先,若企业经营恶化、融资中断或发生业务转型,依然必须履行每一期巨额付款义务;其次,客户必须为大量闲置算力全额买单。采购规模往往是按照算力峰值需求配置的,但在两次大型训练迭代之间的空窗期,机器停转等同于在持续燃烧资金。
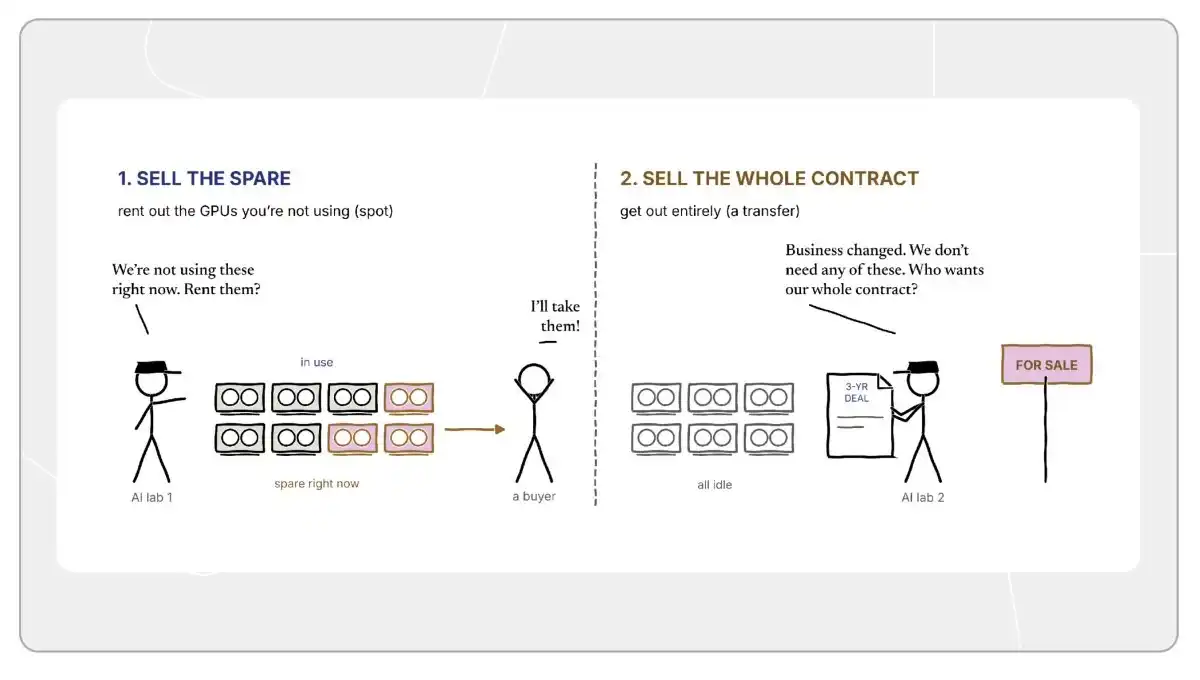
从直觉上看,这似乎正是二级流动性市场诞生的温床:一部分客户在特定窗口期拥有闲置配额希望转手变现,另一部分企业则急需短周期的即插即用算力。
为什么算力现货交易所极难成型
设想一家大型实验室在阶段性任务完成后不再需要手头的 GPU,希望将剩余合同期转售给其他需求方。此时,借贷出资方必然会严厉干预,因为当初发放巨额贷款的核心前提,押注的是这家原始实验室自身的顶级信用实力。
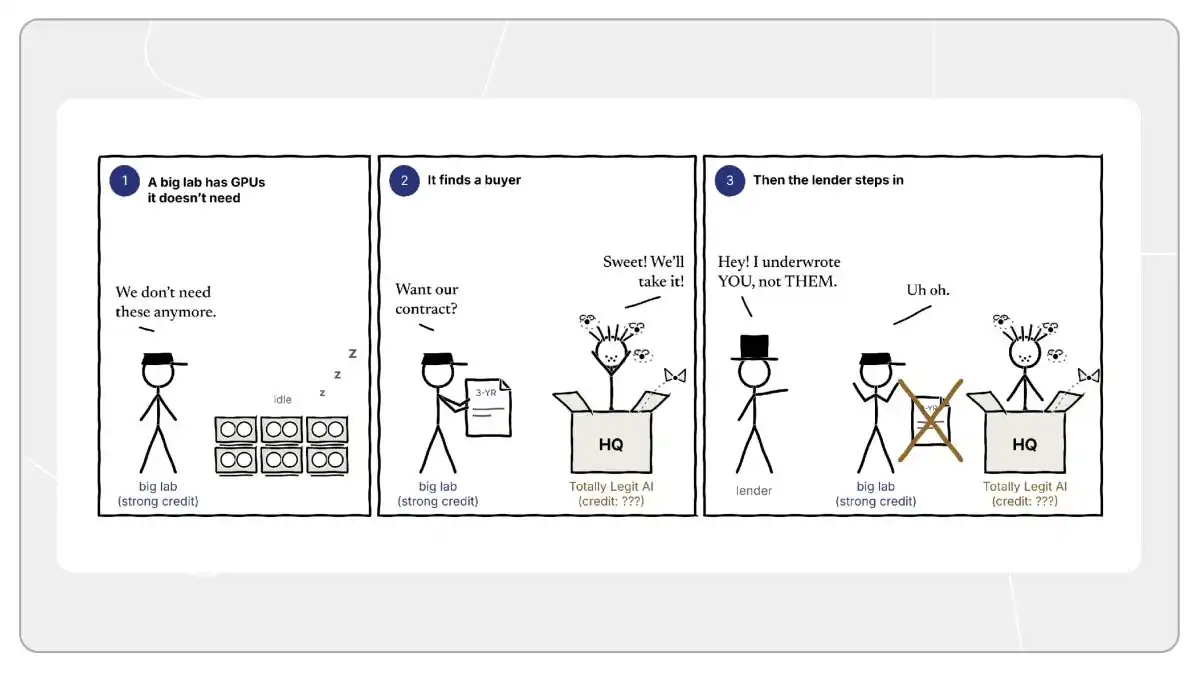
如果承租方是一家资金雄厚、评级优良的科技巨头,数据中心便能拿到极其低廉的借贷利率;但如果接盘方是一家高风险的早期创企,相同的芯片集群在市场上借款的风险溢价将成倍飙升。租户的资信决定了资金的真实成本,一旦转租给低评级机构,出资方的风险暴露便会彻底失控。
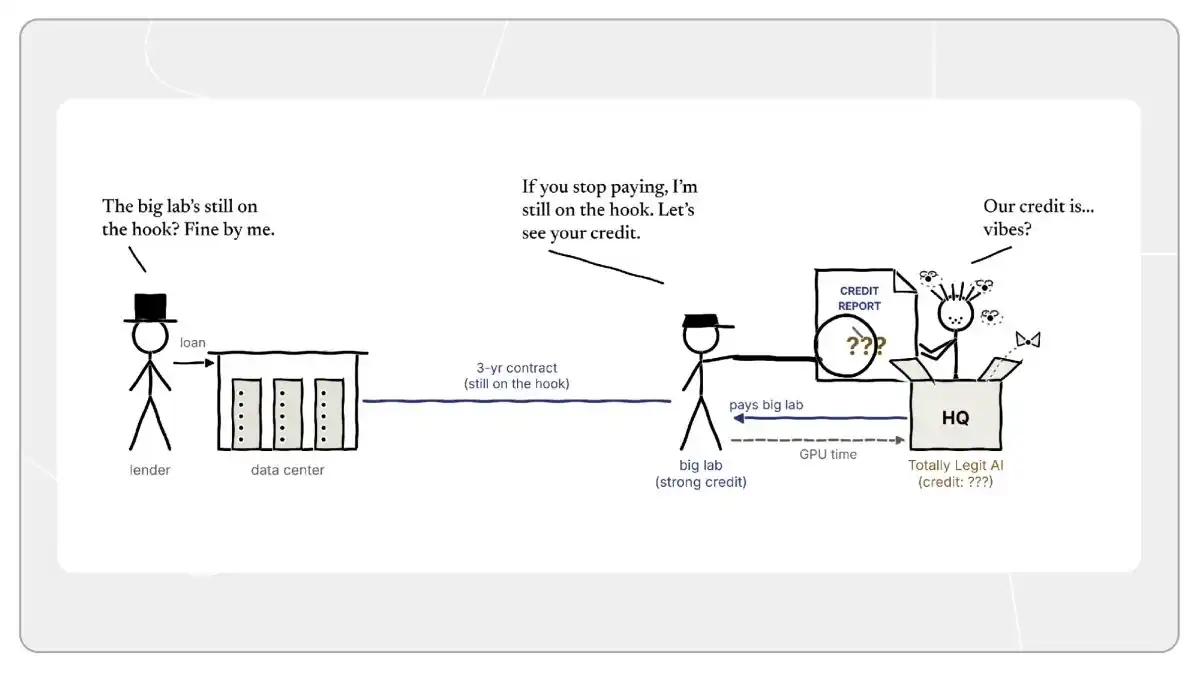
更关键的是,若二级承租方发生断供违约,最初发起转租的原始 AI 实验室依然对数据中心负有不可推卸的连带偿付责任。这种沉重的追索链条,使得算力转让根本无法套用传统金融撮合机制。
如果在证券交易所卖出一手苹果公司的股票,在成交撮合的那一瞬间,卖家与买家的权责关系便已彻底结清,你甚至不需要知道买家是谁;但在算力交易中,转售之后你依然深陷债务连带担保之中,实质上被迫充当了买方的信用承销人。
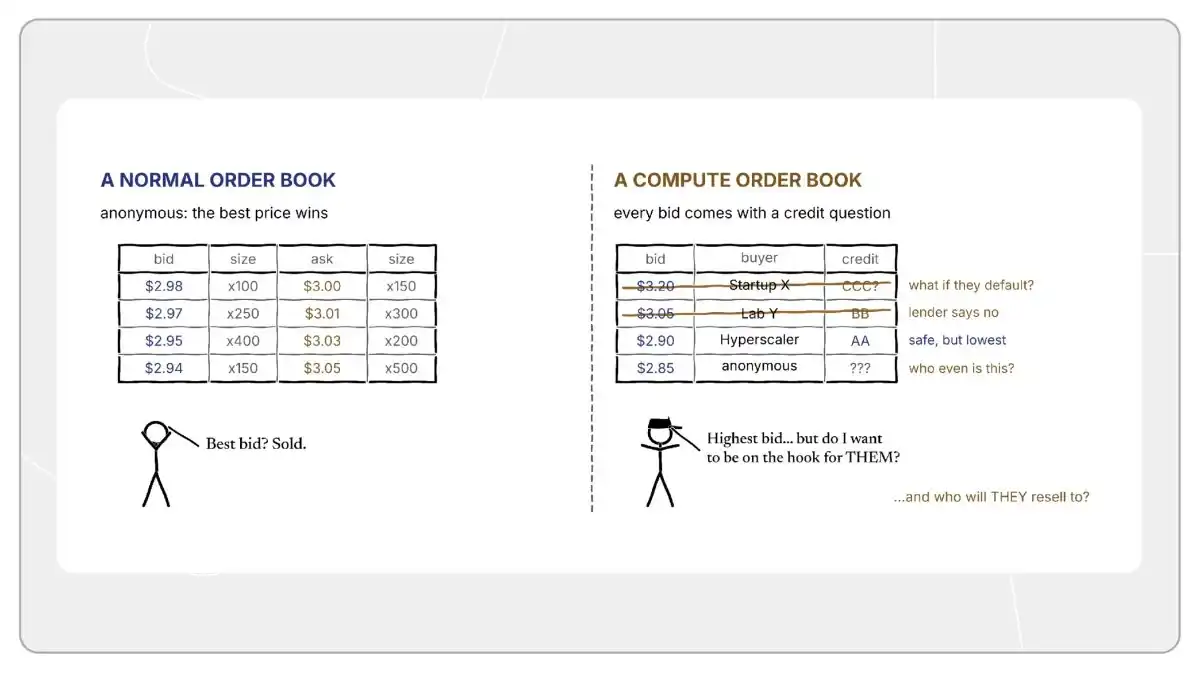
随后还会引发一系列复杂的派生难题:二级买家是否还可以向三级买家继续转售?处在债务底层的原始实验室是否有权知晓最终用户的真实身份与业务合规性?错综复杂的信用交叉网络,使得算力现货很难像标准化大宗商品一样实现大规模自由换手。
破局之路:从信任客户转向信任资产
穿透表面现象不难发现,所有撮合阻碍的根源都指向同一个症结:在出资方的风控逻辑中,GPU 硬件与最终使用它的客户是深度绑定的单一主体。而成熟的大宗商品市场绝非如此。一桶原油绝不在乎最终是谁买下了它,因为市场上随时存在成千上万愿意以公允价格接盘的真实买家。
要让算力现货市场真正落地,借贷机构必须转向“信任资产本身”,而非“信任特定客户”。换句话说,借贷机构必须坚信:即便某个大客户违约退租,他们也能迅速在公开市场上找到其他租户无缝接盘。只有真正信任资产的变现流动性,才能在金融结构上将芯片融资与实际使用者完全解耦。
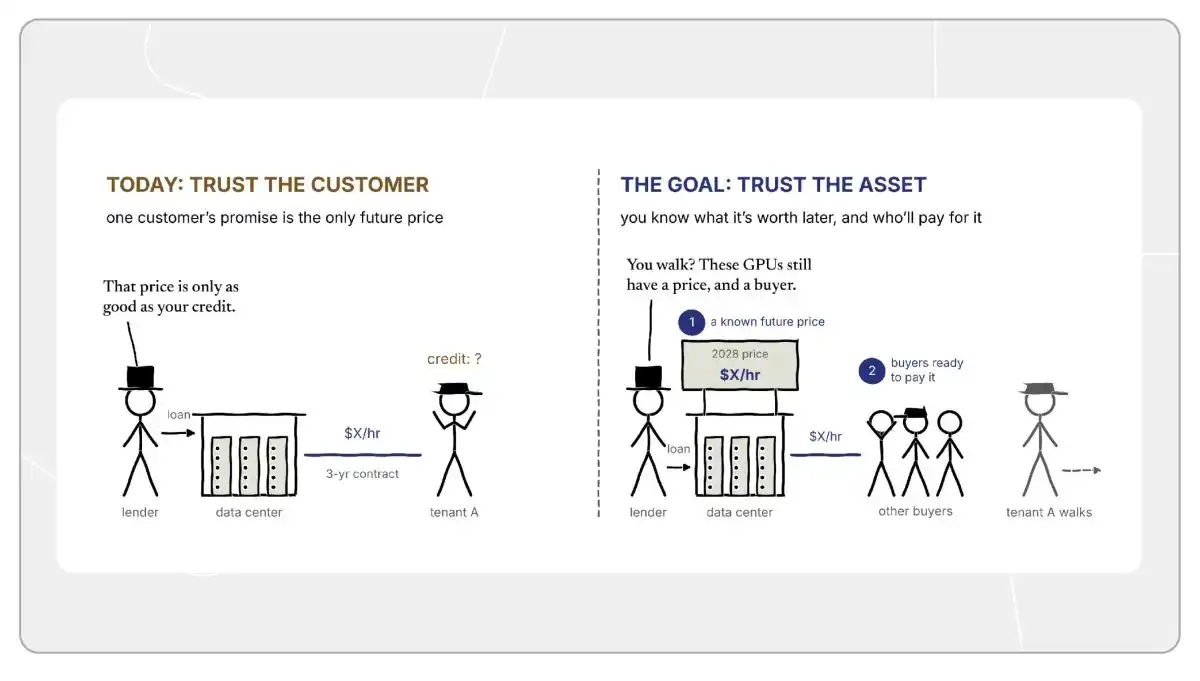
然而,这种解耦在实践中面临典型的“先有鸡还是先有蛋”困境。出资方需要一个兼具深度与流动性的现货市场作为安全垫,以确保租户违约时可以顺畅平仓;但一个具备深度流动性的现货市场,又必须依赖出资方率先放下对“照付不议”刚性长约的执念,愿意在没有投资级客户兜底的前提下先行给集群放贷。
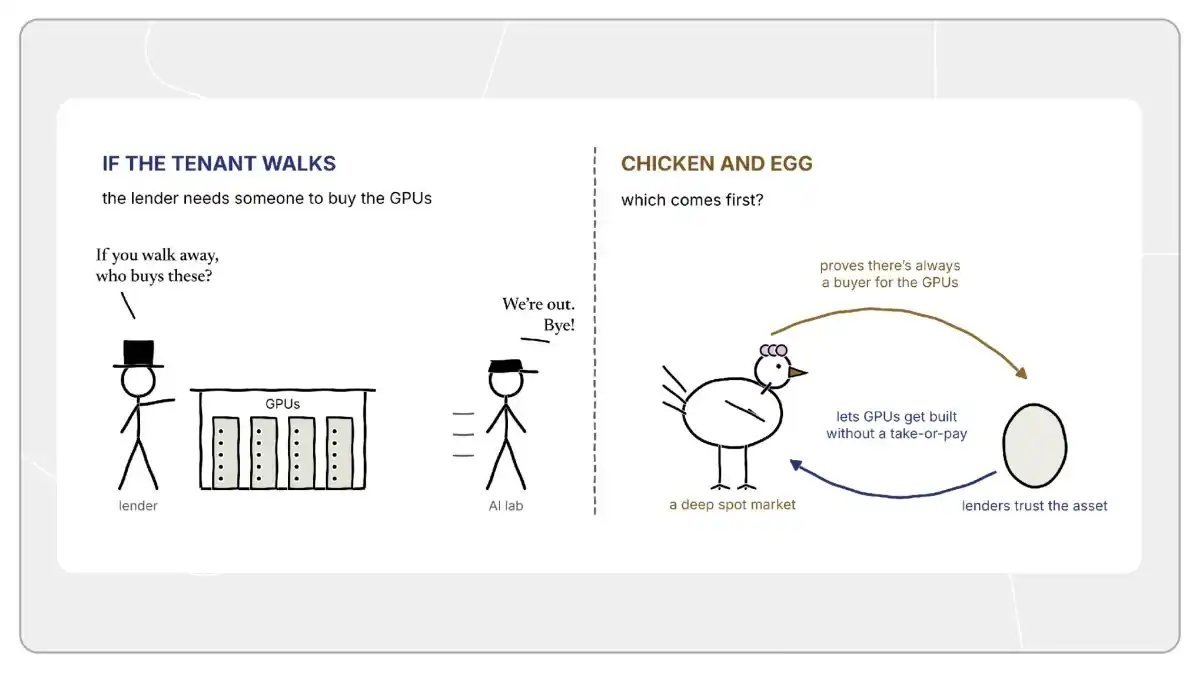
此外,即便跨越了流动性初期的循环障碍,深度的现货市场也无法彻底免疫系统性风险。在大模型行业,行业波动往往高度相关。如果某一家头部客户发生大面积违约,大概率意味着整个赛道遭遇了更深层次的增长瓶颈,届时现货租金同样难逃断崖式下跌的冲击。
即便困难重重,变革依然孕育着惊人的机遇。GPU 算力已经成为当今世界最重要的核心生产力要素之一,下游需求极其旺盛。
与之相对的是,全球算力资源的错配触目惊心:一边是手握长期合约的机构在空转燃烧资金,另一边是求知若渴的创新团队苦于无卡可用。这种低效分配绝不可能永久持续,率先攻克这套底层金融撮合机制的人,必将释放无可估量的经济价值。
附录与深度背景剖析
第一,头部实验室属于复合型特例。拥有海量算力的大模型巨头通常兼具模型训练与大规模线上推理服务,能够在内部动态平滑不同工作负载。随着自主智能体能够全天候执行后台批处理任务,夜间闲置算力的利用效率正得到进一步优化。
第二,信贷约束并非缺乏现货市场的唯一根源。硬件代际异构、网络拓扑与物理迁移成本同样是不容忽视的客观阻力。本文核心在于揭示长期被市场忽略的金融信贷死锁。
第三,多层级资产与信用堆叠。实际建设中的巨型集群往往包含更加复杂的出资博弈:
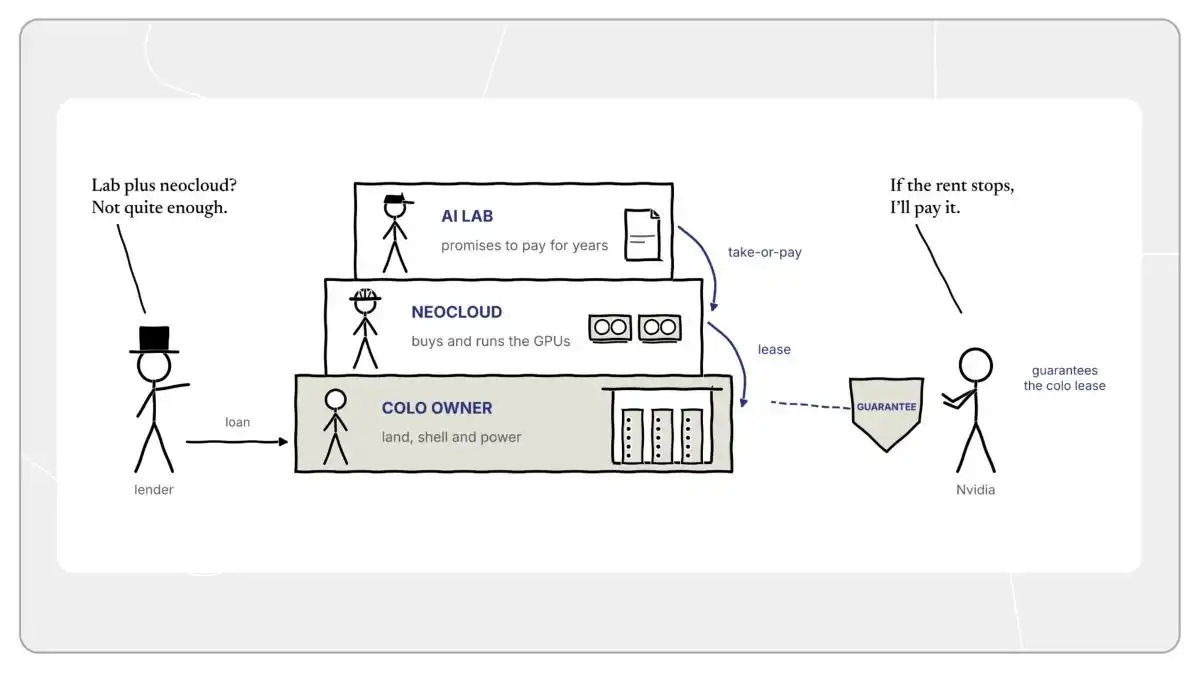
数据中心机房业主(底层资产):通常为重资产地产投资方,持有土地、机房土建、电力配电与制冷系统,凭借长期租赁合约向银行借贷施工。
新兴算力云厂商(中间层运维):负责采购并部署服务器集群,向机房业主缴纳空间与电力租金,并凭借与下游 AI 实验室的长期锁定义务获取芯片抵押贷款。
AI 实验室(顶层承接方):签署数年刚性履约的照付不议长约,定期向算力云厂商支付服务费。
机房业主的贷款方赌的是新兴云厂商能如期缴纳租金;而新兴云厂商往往资本金储备薄弱,其与实验室签署的服务合同通常仅有三至五年,机房自身的底层租约却往往长达十年以上。整座金融大厦的承重基石,依然完全系于实验室的信用履约能力。
第四,合同转让机制的局限性。部分高级协议允许将算力租赁权转让给第三方新租户,但在执行时通常严格限制新租户必须具备对等的资产信用资质。只要出资方尚未免除初始签约方的连带偿付义务,转租方依然深陷长期的追偿风险之中。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.