


《GTA VI》背后的赚钱生意:一款游戏如何让公司持续盈利十年?
《GTA VI》标志着Take-Two商业模式的根本转型:从单次销售游戏升级为持续十年的在线虚拟经济体,依托高黏性玩家生态、经常性消费(RCS)和自由现金流爆发拐点,推动公司估值体系向平台型高毛利企业跃迁。
 摘要由 Mars AI 生成
作者:Crack The Market
编译:深潮 TechFlow
深潮导读:作为全球娱乐历史上吸金能力最强的超级数字资产,Rockstar 母公司 Take-Two 旗下《GTA》系列的每一次代际更迭都在重构数字娱乐业的估值天花板。
前对冲基金投资经理 Ozeco 在深度研报中指出,华尔街目前依然将 Take-Two 按照传统周期性游戏发行商进行定价,这构成了巨大的认知预期差。《GTA VI》在本质上绝非一款游戏,而是一个自带沉浸式虚拟经济的超级社交平台。
随着长达数年的高强度研发资本开支达到顶峰,公司即将迎来自由现金流(FCF)的爆发性拐点。在线周期长达十年的持续性年金现金流,将推动其估值体系彻底脱胎换骨。
商业本质蜕变:从单次零售爆发向十年年金演进
对于绝大多数传统二级市场分析师而言,大型视频游戏通常被归类为“重投入、高波动”的单品驱动型业务:历经数年研发,上线后狂卖数周,随后热度迅速衰减。
然而,《GTA》系列自第五代起便彻底打破了这一传统商业周期的宿命。《GTA V》全生命周期创造了超过 $80 亿美元的惊人总营收,其长尾效应主要来源于在线模式带来的持续性消费。
这一商业奇迹将 Take-Two 从一家传统游戏厂商,蜕变为了具备高黏性与高复购率的平台型巨头。
在即将到来的第六代产品周期中,这一商业模式将进一步进化为兼具虚拟资产流通、创作者生态与社交沉浸感的完整数字微型经济体。
图:Take-Two 历史净预订额、经常性消费收入占比与毛利率走势
AI 时代的反向逻辑:稀缺顶级 IP 的溢价正在飙升
随着生成式 AI 技术的飞速演进,游戏制作的边际工程成本正在呈现出断崖式下跌的趋势,初级代码与平庸美术资源的泛滥不可避免。
然而,正如我们在宏观科技领域所目睹的那样:当边际供给无限充沛时,真正拥有极致文化沉淀与超级品牌号召力的顶级 IP,其稀缺性定价权反而会呈现出指数级上升。
Rockstar 耗时逾十年打磨的世界级开放世界交互体验、近乎偏执的细节拟真度以及全球数亿核心玩家的情感连接,是任何算法在短时间内都无法复制的深厚护城河。
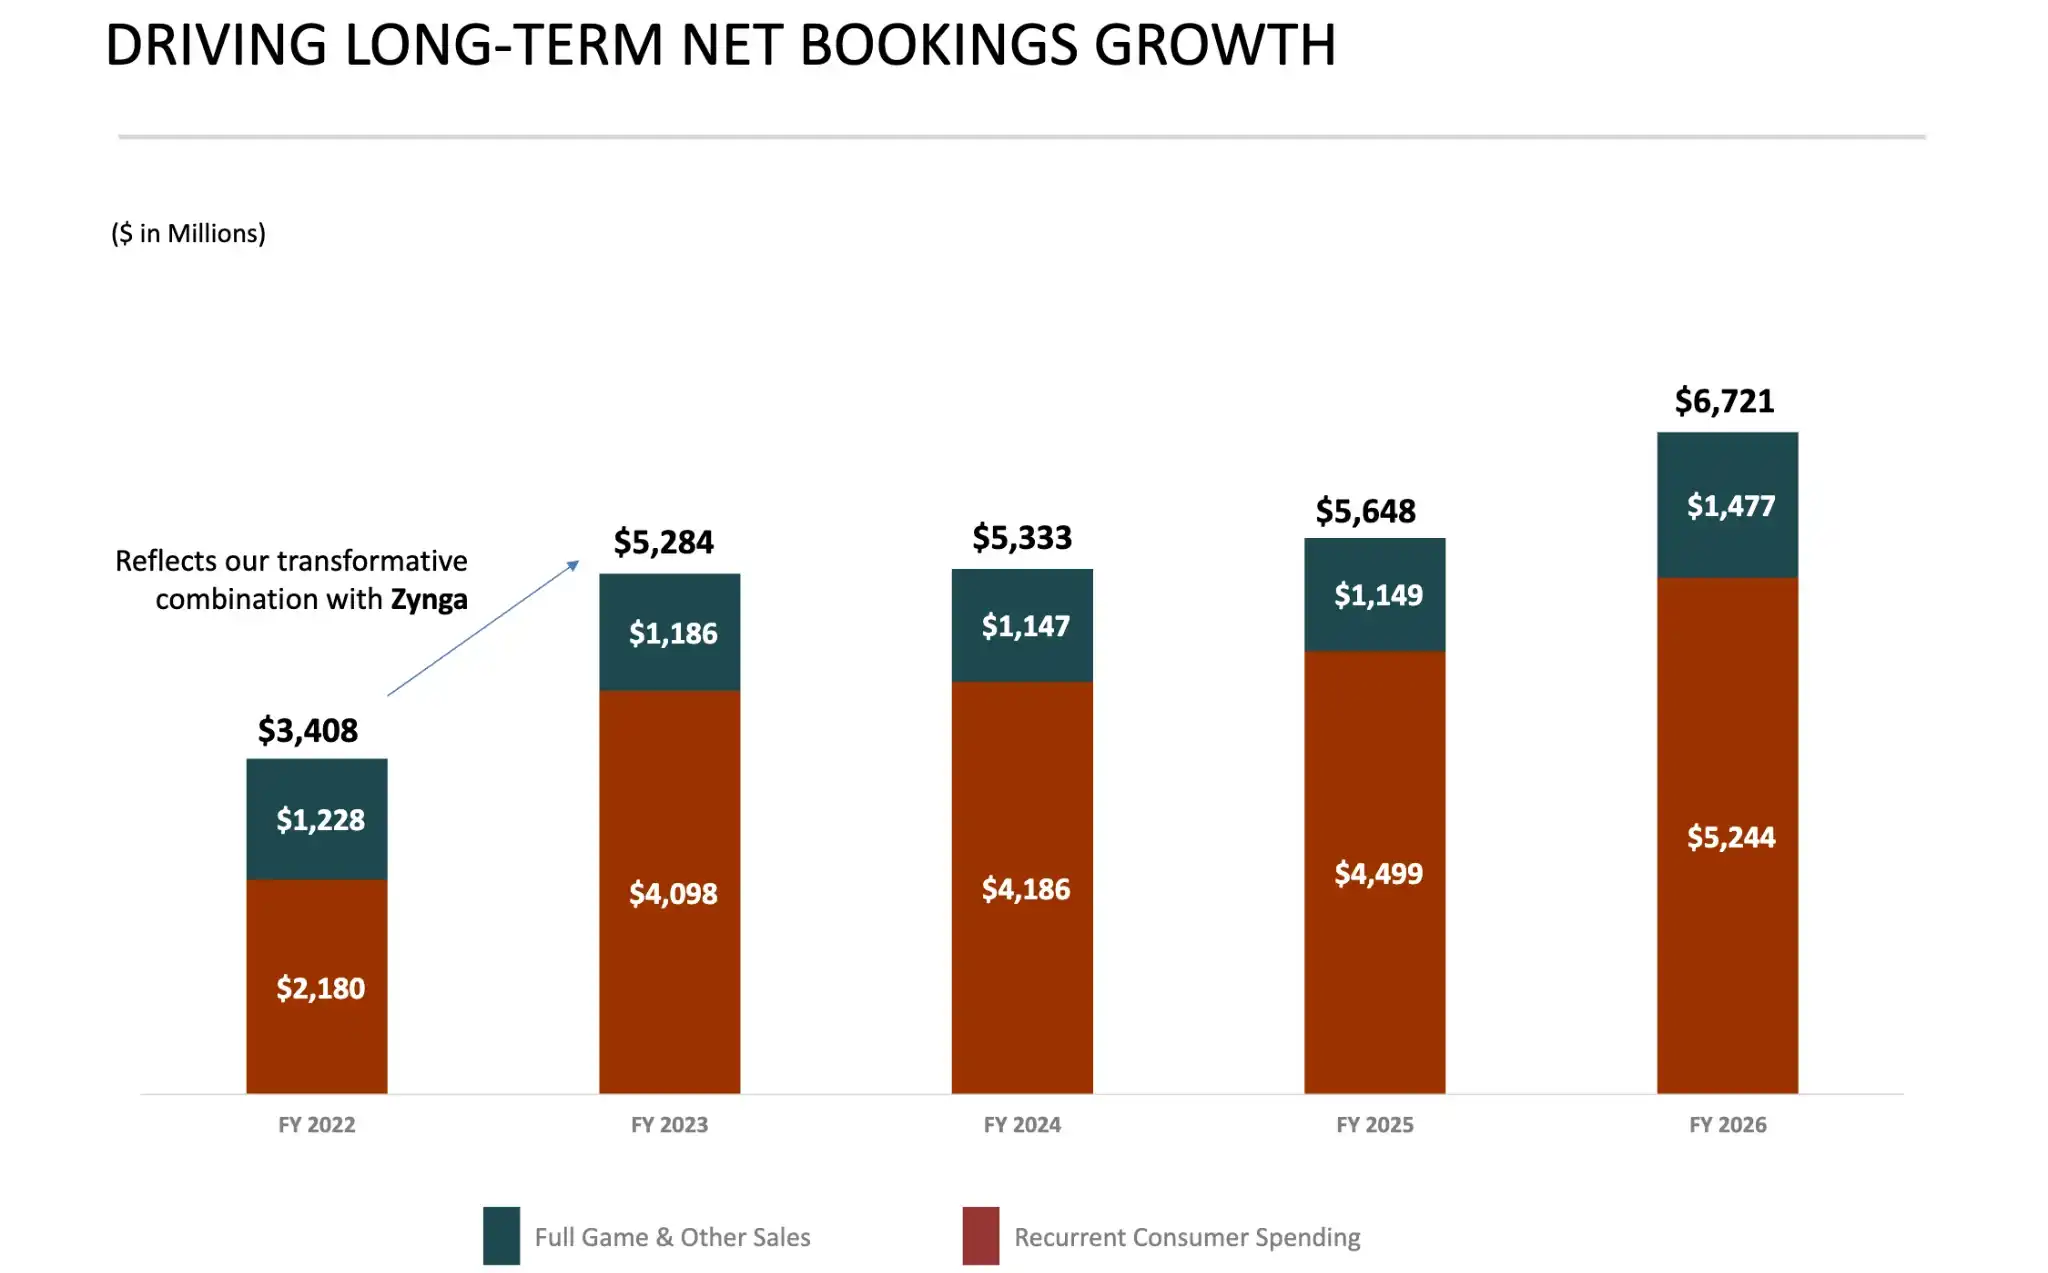
图:《GTA》产品代际迭代周期与单用户终身价值(LTV)对比
财务拐点降临:研发投入见顶与自由现金流井喷
从财务报表周期的微观视角审视,Take-Two 目前正处于极其罕见且确定性极高的资本开支与自由现金流剪刀差拐点。
在过去的四个财年里,为了支撑庞大的多工作室协同研发与技术底座升级,公司的资本化研发支出连续维持在历史最高峰值,在报表端对短期账面利润构成了严重压制。
而伴随产品正式进入宣发与商业化交付通道,前期沉没成本彻底转化为极高毛利的边际现金流入,公司的自由现金流将迎来报复性反弹。
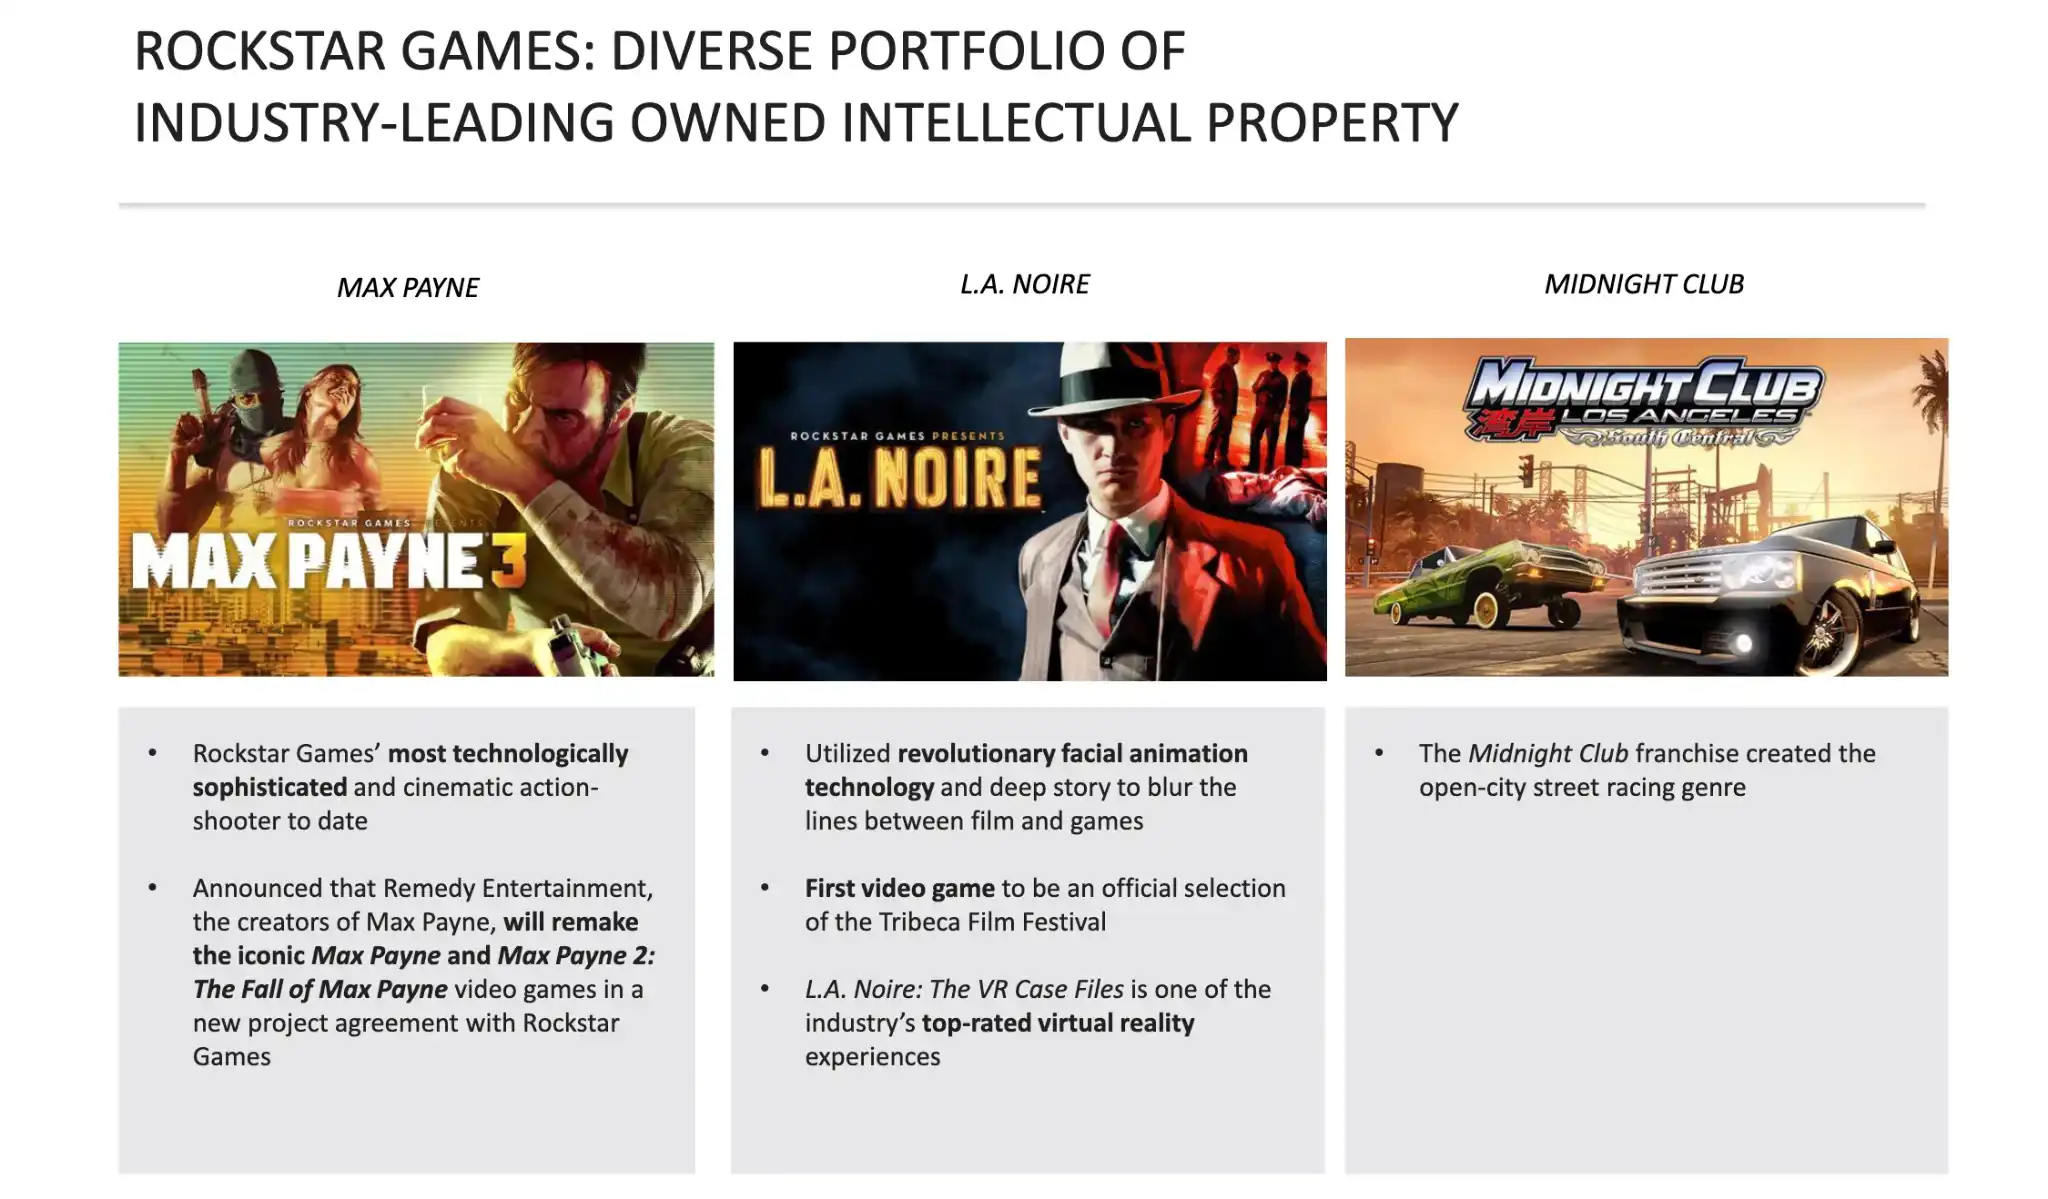
图:研发资本开支峰值与后续财年自由现金流爆发式拐点预测
在线模式常态化:经常性消费重构估值中枢
另一个支撑估值重塑的核心支柱在于玩家在线经常性消费(Recurrent Consumer Spending, RCS)的高确定性。
在当前的收入结构中,虚拟货币购买、订阅通行证以及数字装饰性道具的复购收入已经占据了整体业务的绝大比例,有效平滑了产品上线的代际周期波动。
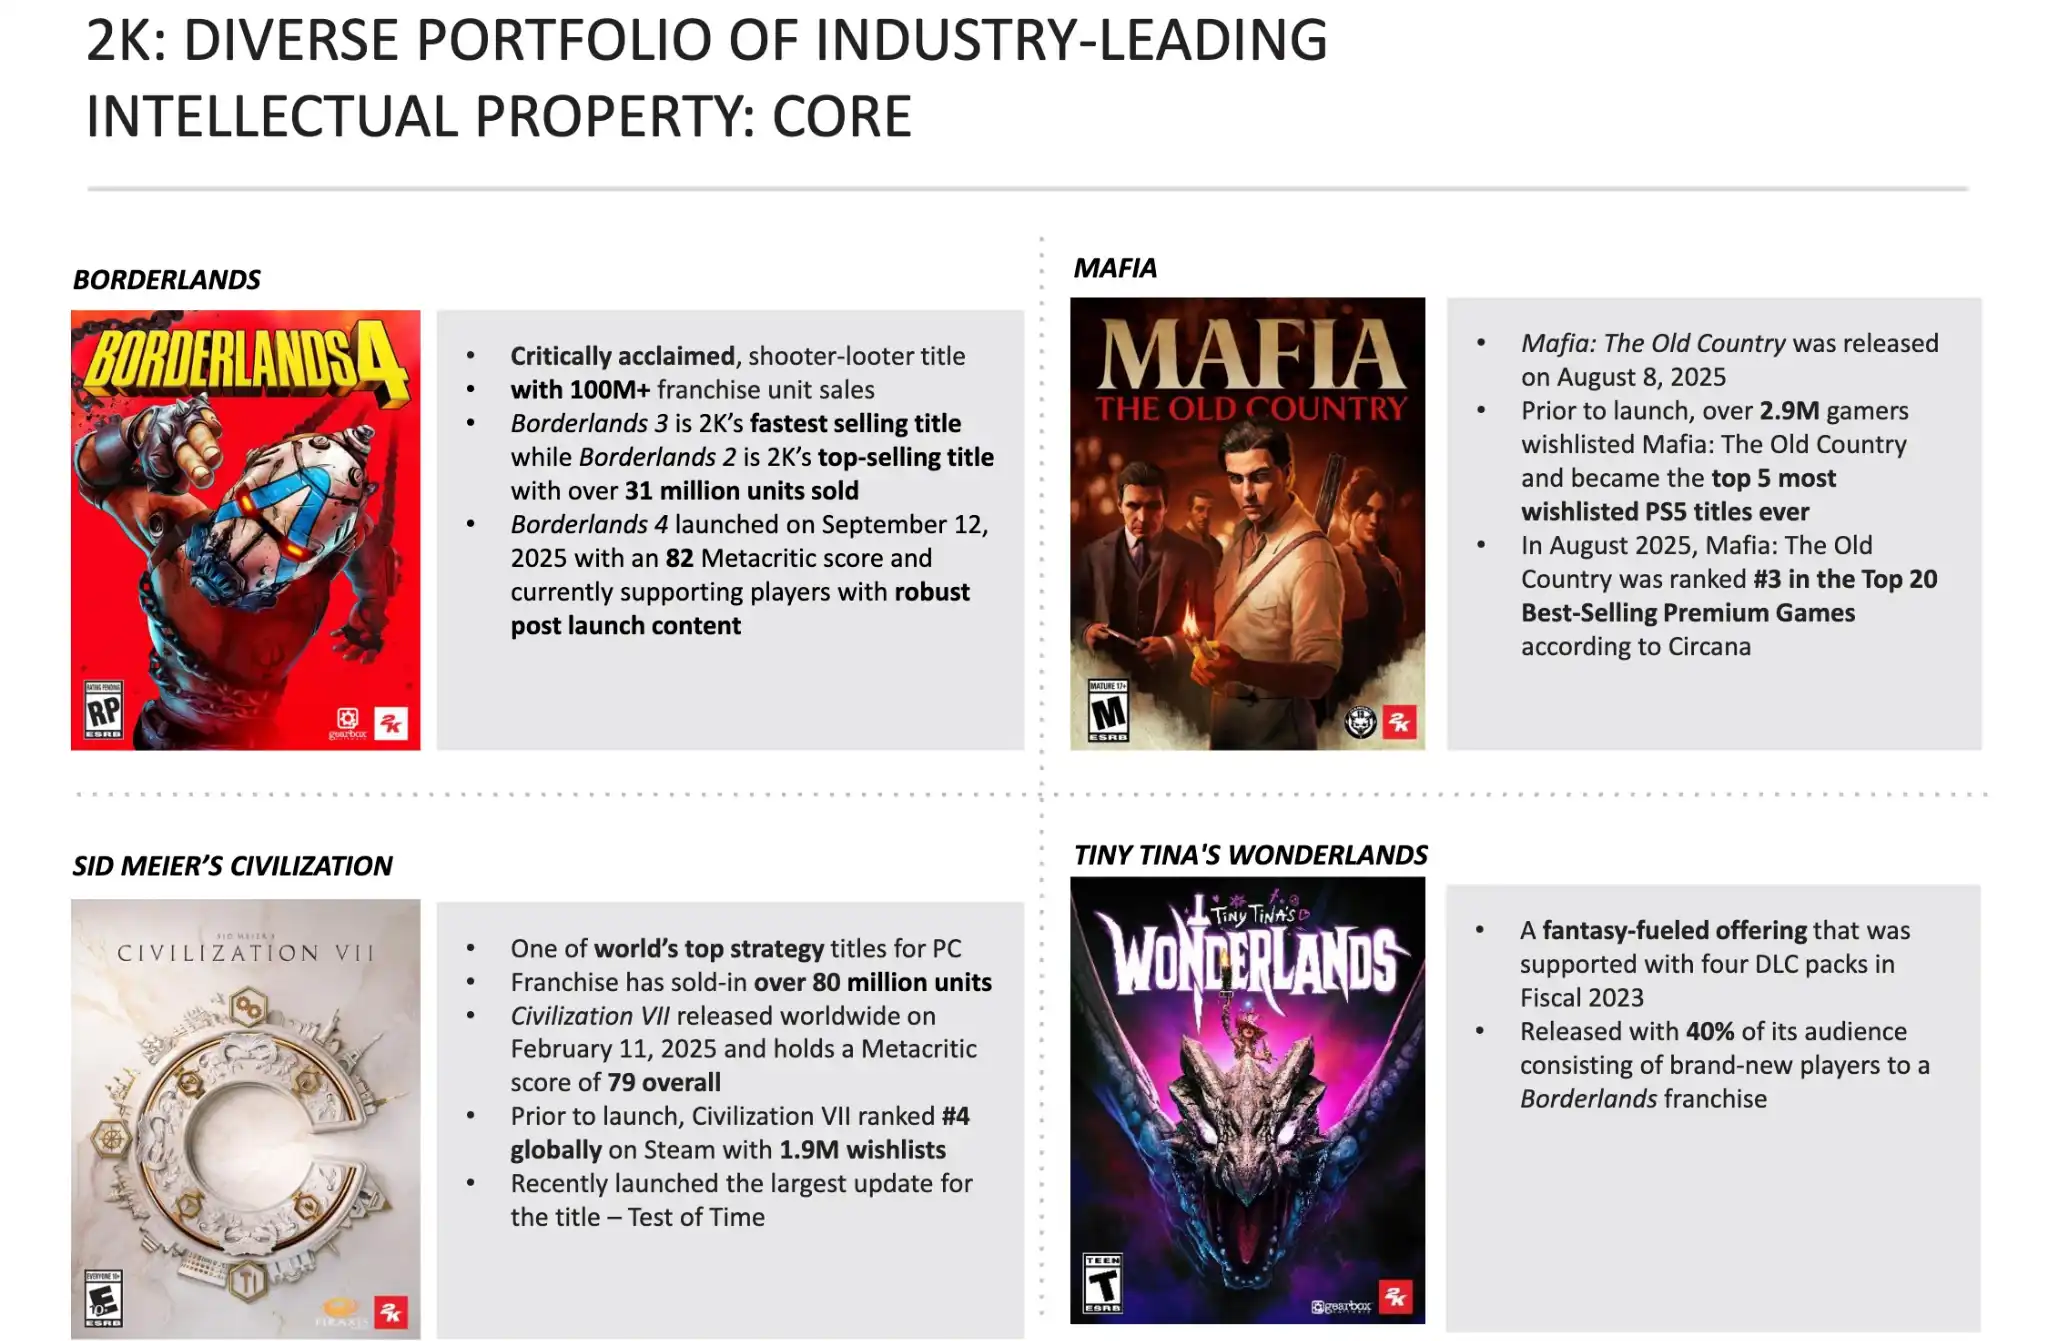
图:经常性在线消费(RCS)在总净预订额中的历史复合增长轨迹
配合数字版下载渗透率的持续攀升以及渠道分成费率的潜在优化,Take-Two 的单位经济模型正在全面逼近高毛利企业级软件公司的现金流表现。
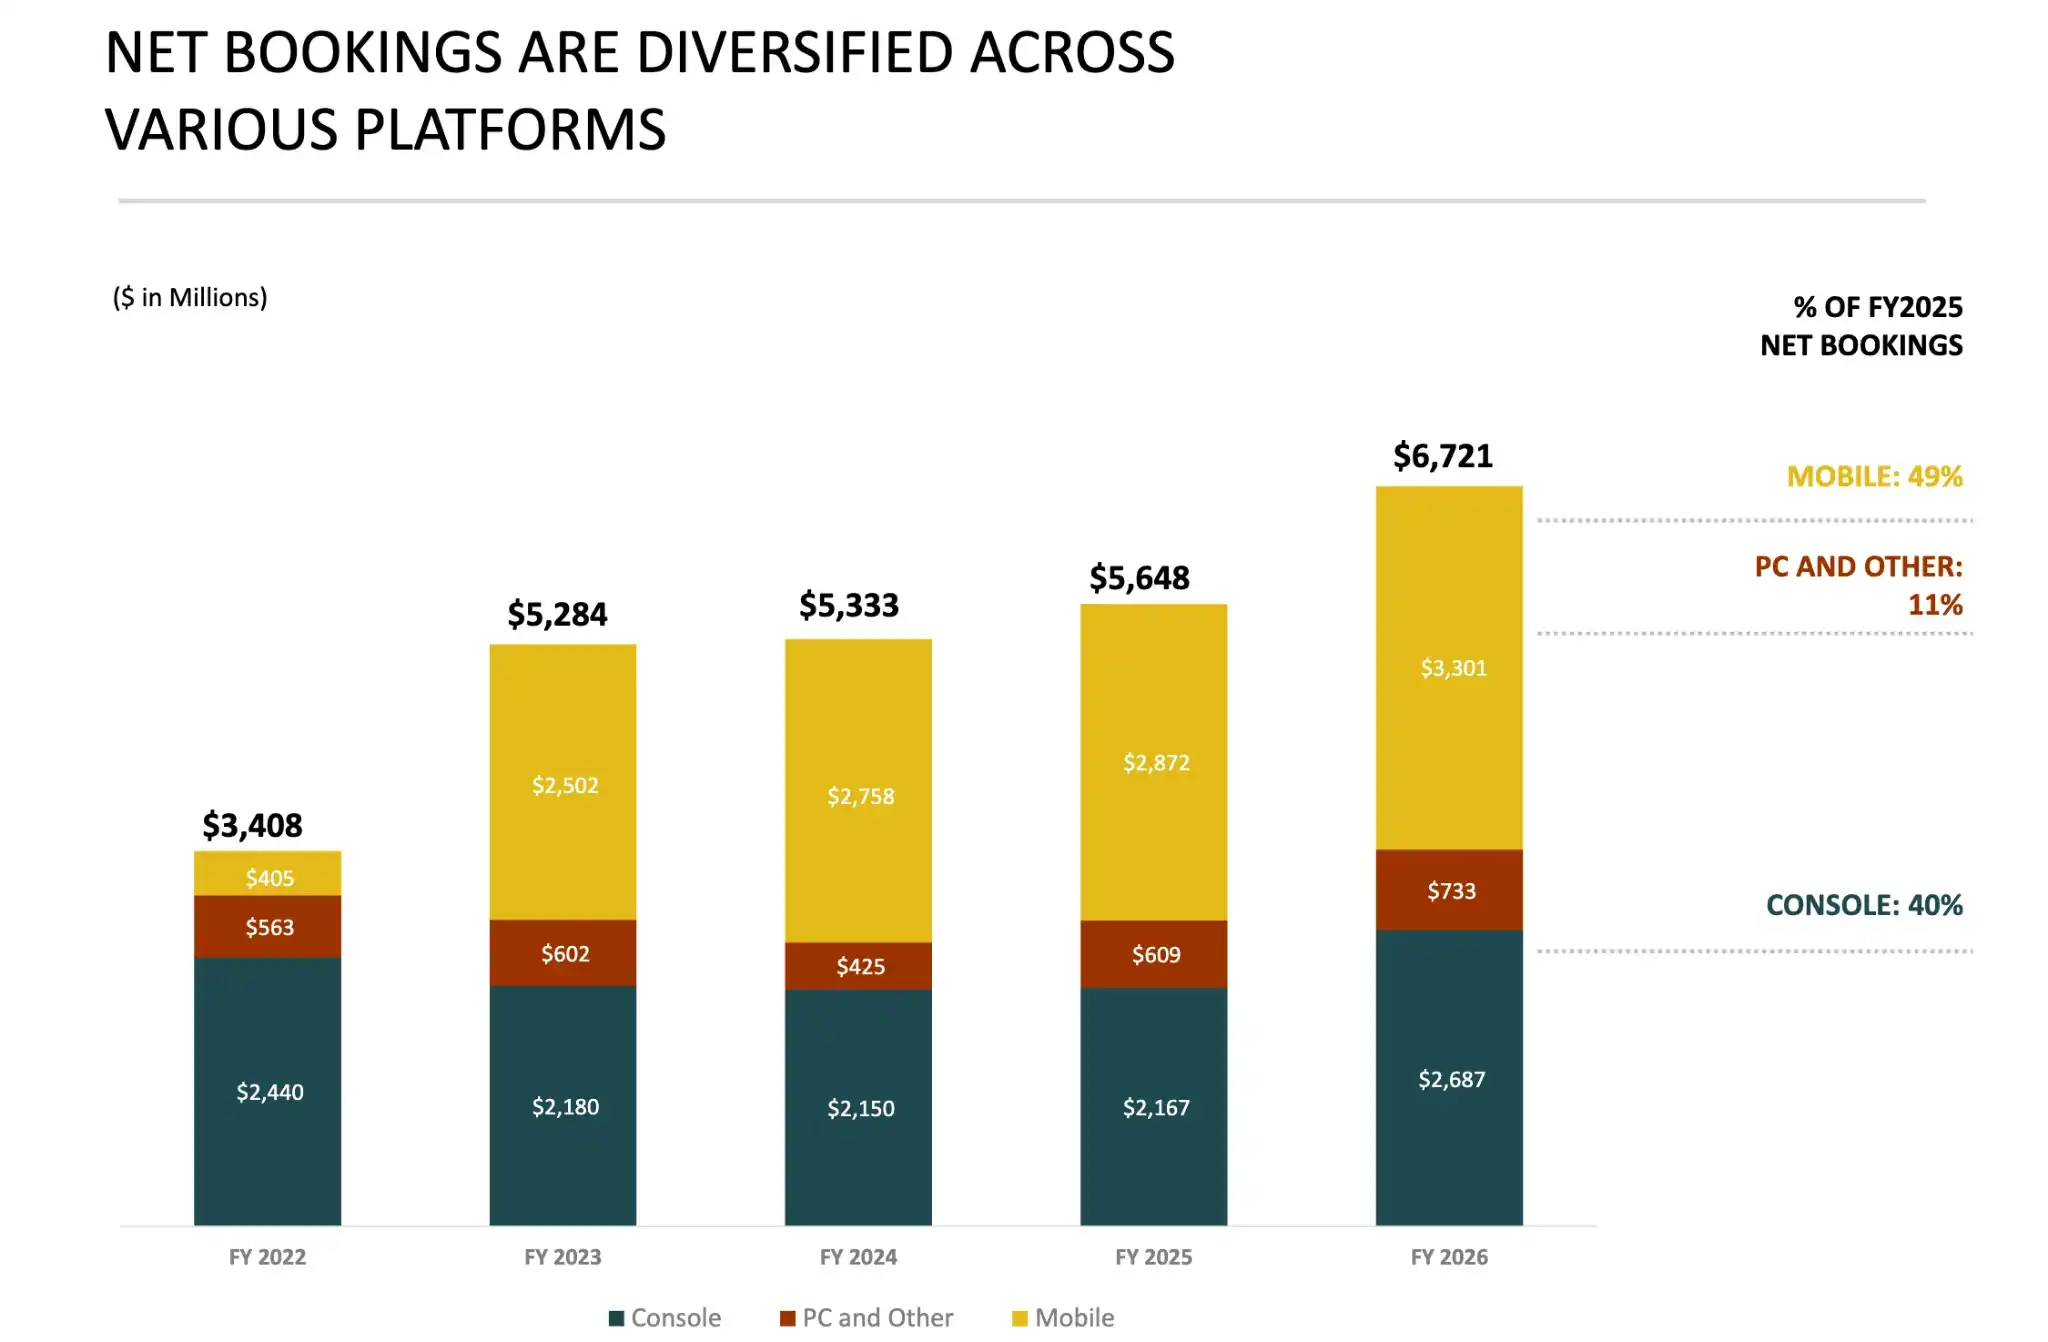
图:基准估值情境推演与企业价值倍数(EV/FCF)跨行业对标
结论:娱乐史上的复利机器与长期超额收益
综上所述,将 Take-Two 单纯视作一家周期性游戏股显然低估了其商业模式的深层韧性。
《GTA VI》不仅承载着数以千万计硬件换代的核心需求,更是一个能够在未来十年持续产生充沛现金分红的虚拟现实经济体。
对于追求确定性阿尔法收益的长线投资者而言,在研发投入见顶、估值倍数尚未充分反映平台化溢价的变盘前夜进行前瞻性布局,无疑具有极高的风险回报比。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.