


软银豪赌单季亏掉70亿美元,是怎么亏出来的
软银集团第二财季净亏70亿美元,主因发电设备预付款核销37.3亿美元、英特尔相关亏损近60亿美元、财务费用翻倍至46.2亿美元及去年同期OpenAI估值收益高基数。尽管OpenAI账面仍浮盈450亿美元且当季损益为零,但抢建AI数据中心导致的沉没成本与杠杆压力加剧,NAV回落致杠杆缓冲变薄。
 摘要由 Mars AI 生成
原文标题:软银豪赌单季亏掉70亿美元,是怎么亏出来的
原文作者:火火
原文来源:https://www.theblockbeats.info/news/64120
转载:火星财经
TL;DR
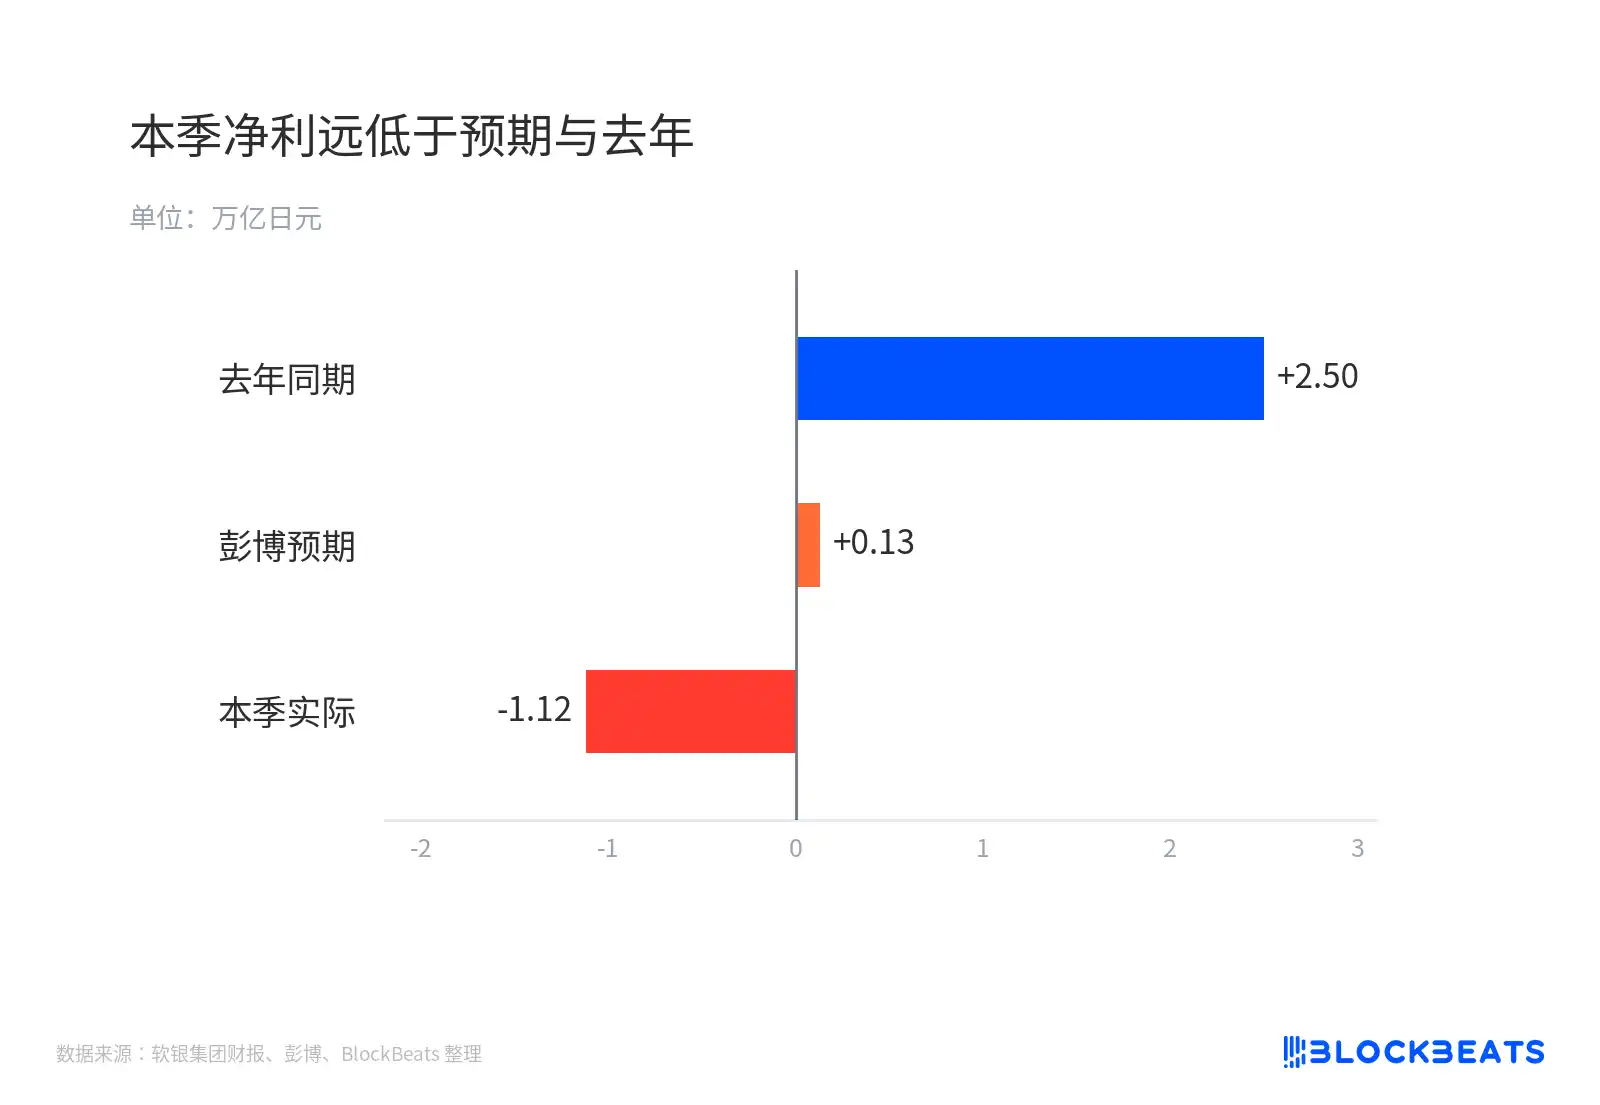
· 软银集团第二财季净亏 1.1153 万亿日元(约 70 亿美元),彭博汇总的 8 位分析师此前预期为盈利约 1290 亿日元。
· 亏损来自发电设备预付款核销与翻倍的利息支出,OpenAI 当季估值损益为零,集团杠杆缓冲随之变薄。
· 关联标的:软银集团(9984)、软银株式会社(9434)、Arm、英特尔(INTC)、台积电(TSM)。
软银集团 11 月 10 日公布截至 9 月底的第二财季业绩,归母净亏 1.1153 万亿日元(约 70 亿美元)。彭博汇总的 8 位分析师此前预期为盈利约 1290 亿日元。这是软银近两年来首次季度亏损,股价较 6 月高点回撤约六成。
本季净利远低于预期与去年
市场的第一解释是 AI 投资开始兑现代价,数据中心要减值,OpenAI 敞口成了包袱。财报科目讲的是另一件事,当季 OpenAI 对软银利润表的估值损益为零。
拖累利润的是发电设备预付款核销、英特尔相关对冲亏损、翻倍以上的财务费用,以及去年同期一笔巨额 OpenAI 估值收益留下的高基数。同一次下跌,可以读成 AI 叙事破产,也可以读成抢产能的执行成本。
软银早被当成一张打包的 AI 看涨期权,OpenAI 股权、Arm、数据中心、机器人全装在同一张资产负债表里。NAV 是持股市值减去净债后的企业价值,LTV 是借款占 NAV 的比例,软银自己划了 25% 的警戒线。巨亏看利润表,市场盯 NAV 和杠杆,这一季两者恰好走向不同方向。
70 亿美元亏在四笔账上
最大一笔来自发电设备。软银与愿景基金的载体 Silver Bands 7(独立于 SB Energy 的电力采购主体)上半年修订了美国 AI 数据中心发电设备采购,确认损失 5972 亿日元(约 37.3 亿美元),其中不可退预付款 4570 亿、合同修改与和解 1402 亿。
为了在电力设备短缺里抢先锁定产能,软银在规格还没确定时就把钱付了出去。计划改了,钱要不回来。官方口径是采购策略修订,与数据中心资产不值钱是两回事。
第二笔是英特尔。当季衍生品亏损 3219 亿日元,持股估值亏损 2701 亿。第三笔是财务费用约 4620 亿日元,同比翻倍以上,对应当季约 570 亿美元筹资。第四笔是基数,去年同期的 OpenAI 估值收益今年没有重演。
四笔相加,营收其实还在涨,当季 2.215 万亿日元、同比增长 15.6%,高于 LSEG 汇总预期的 2.02 万亿日元。生意没有变小,是资产负债表在为抢产能付账。
646 亿美元已经投下去,OpenAI 当季损益为零
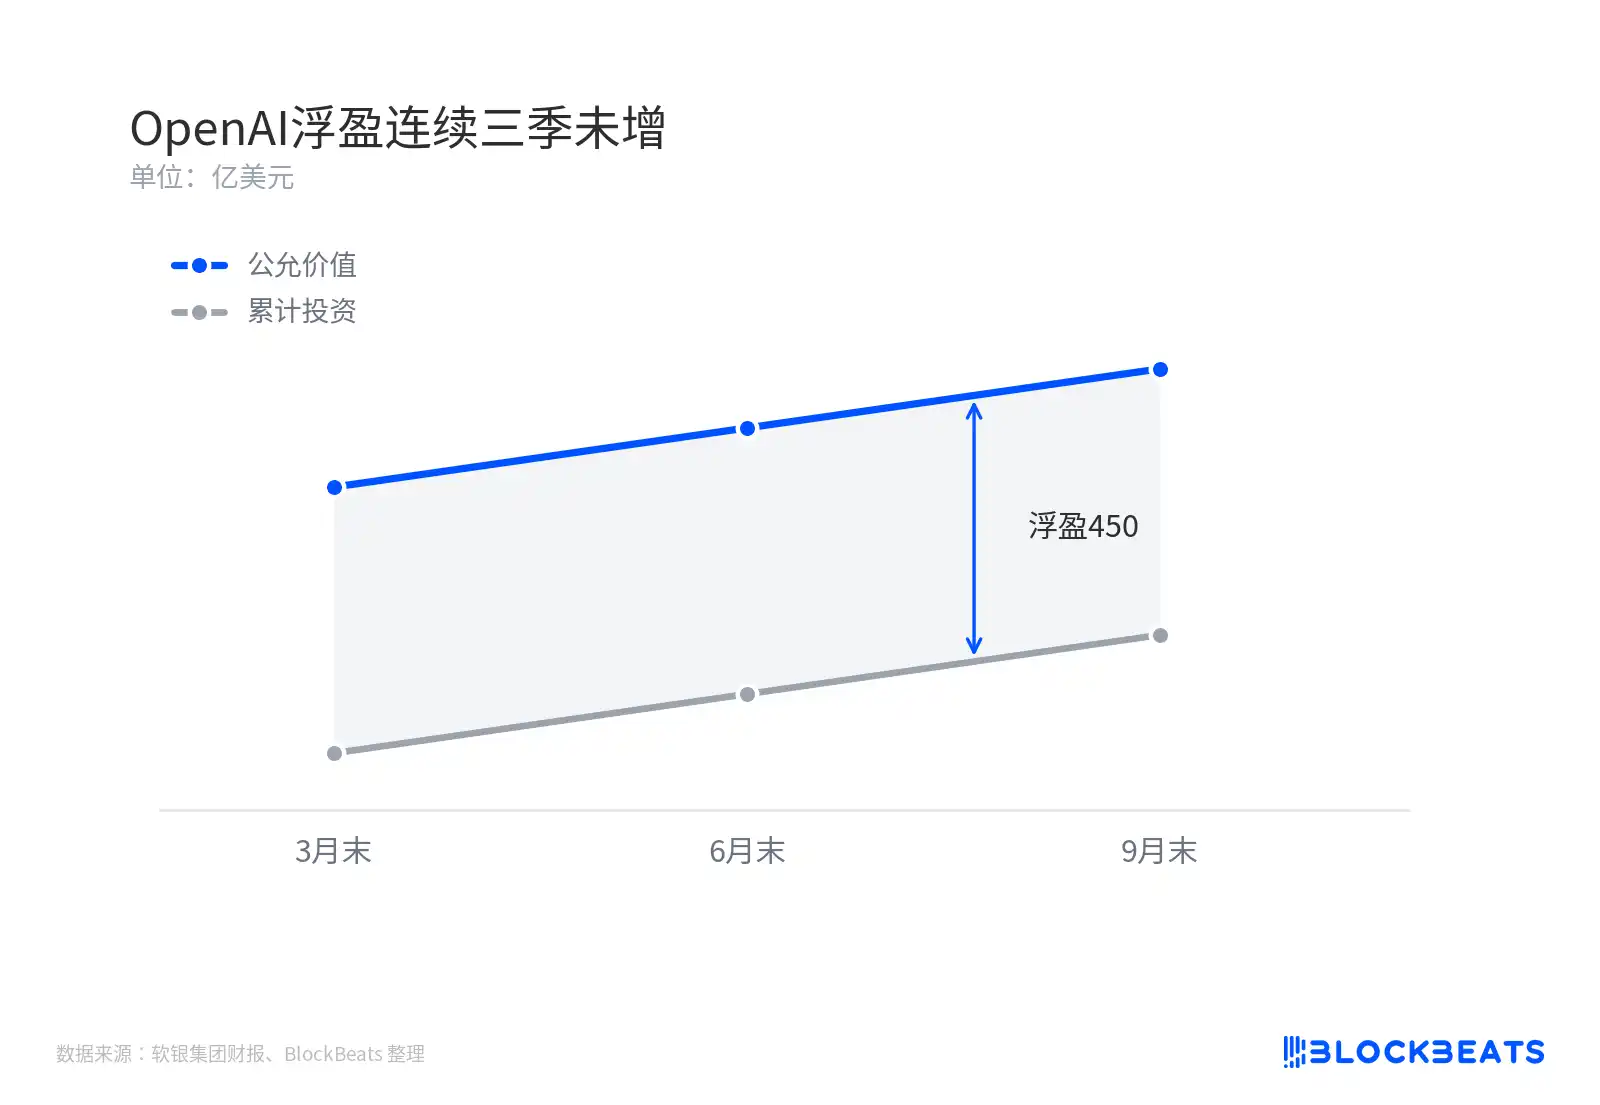
9 月末软银持有 OpenAI 的累计投资 546 亿美元,公允价值 996 亿,浮盈 450 亿。10 月 1 日完成第三笔 100 亿美元后,累计 646 亿、持股约 13%。市场口中面临考验的 650 亿美元承诺,绝大部分已经落地,账面仍在浮盈。
出资进度之外,卡点是私有估值不再自动上修。过去 OpenAI 每轮融资估值抬升,软银就确认一笔账面收益。现在估值停在原地,这台自动上修利润的机器停了。
OpenAI浮盈连续三季未增
浮盈 450 亿美元还在账上,但要等新一轮融资或上市,它才可能变成新的利润。当季利润表露出空白,被设备核销和利息一冲,就成了万亿日元的亏损。
重估发生在杠杆这一端
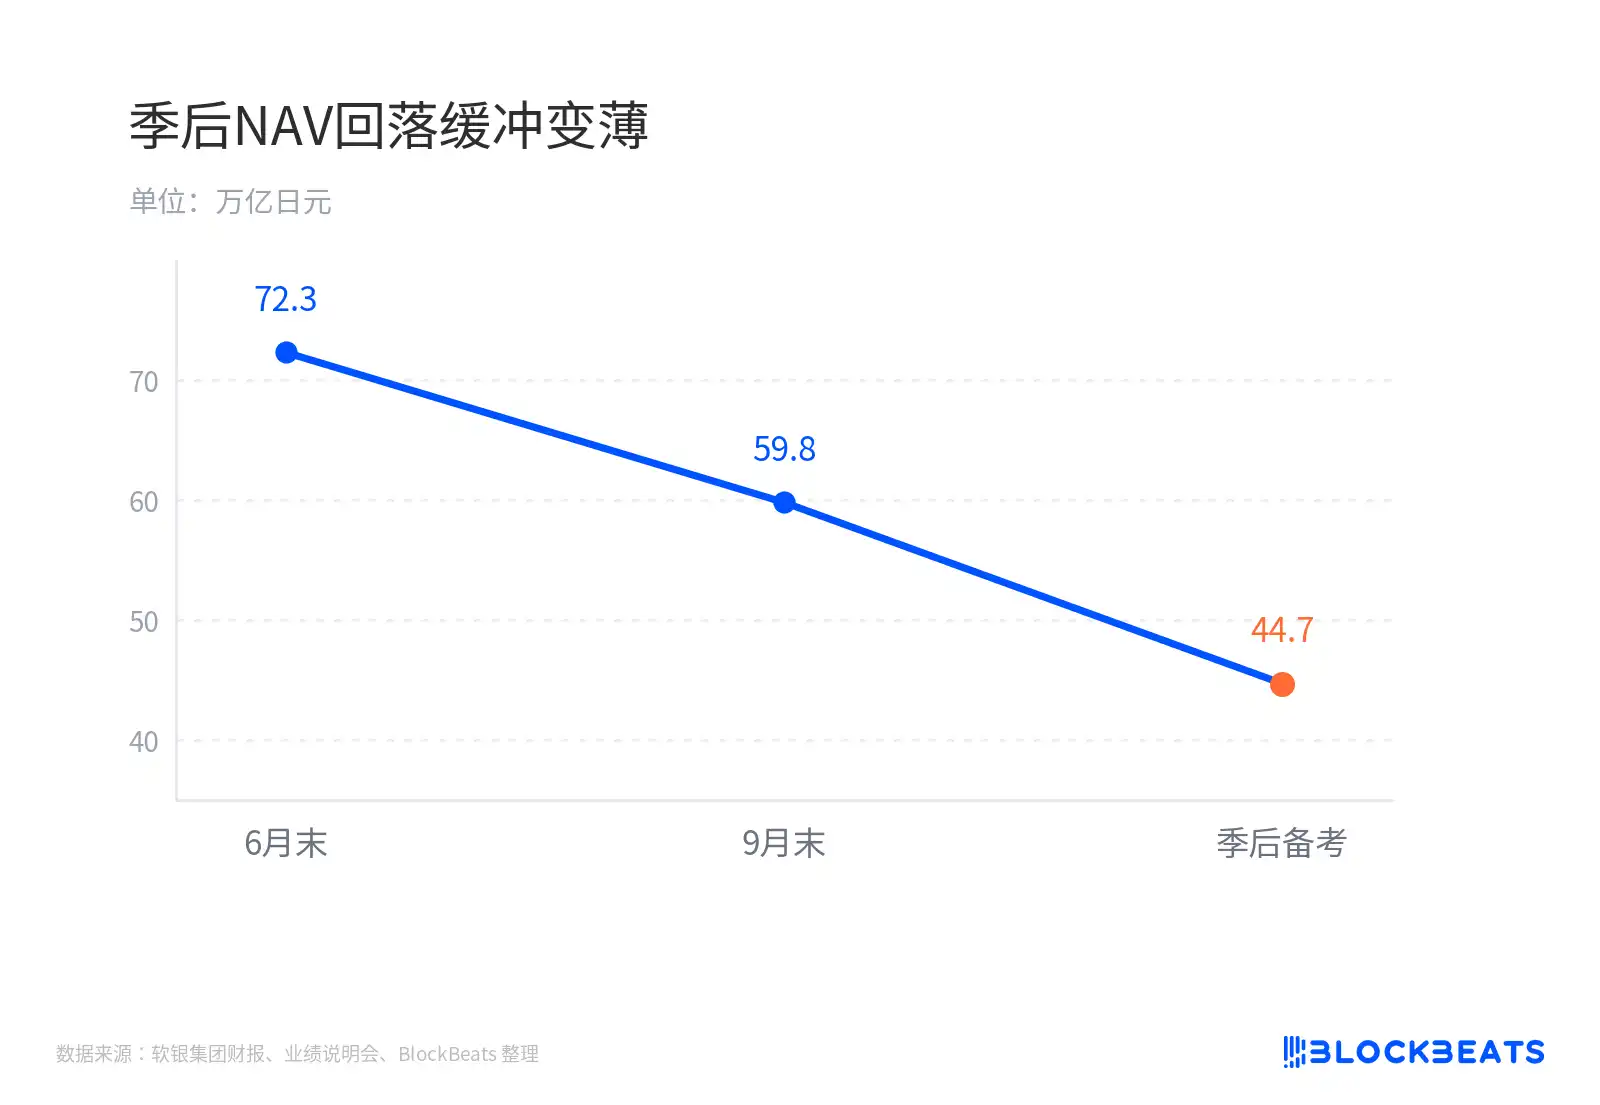
季末 NAV 约 59.8 万亿日元(约 3800 亿美元),LTV 约 16%,仍低于 25% 的政策线。但说明会当天随持仓市值下修,NAV 已回落到约 44.7 万亿。
季后NAV回落缓冲变薄
缓冲还在,只是薄了。市场压的是加杠杆持有这些资产该给多少溢价,而不是 AI 资产会不会归零。
同一集团内部口径并不统一。集团 CFO 后藤芳光说项目「才刚开始」,5 到 10 年会变大,美国中期选举与项目没有大幅挂钩,LTV 政策不变。
相隔一天,上市子公司软银株式会社(9434,非集团 9984)的 CEO 宫川润一却说,美国政治与反数据中心情绪「对我们并不特别有利」,美国新建 AI 云可能先在其他国家启动。同一天,这家子公司把全年净利指引上调到 6100 亿日元,云与 AI 收入同比增长 37%。
外部也有反向对照。台积电同日公布 10 月营收同比增长 59.7%,上游仍在加注,压力更集中在用杠杆垫资的开发商这一端。对持有软银的人来说,问题已从 AI 能不能成,变成这层杠杆撑不撑得到收益兑现。
杠杆缓冲变薄,21 亿美元返利还悬着
季后 NAV 从 59.8 万亿掉到 44.7 万亿,按同一口径折算,LTV 会比季末的 16% 更靠近红线。下一份财报的看点是这个比例停在哪儿,以及再融资成本有没有跟着抬。
设备那头也留了尾巴。账上还压着约 66 亿美元预付款,另有最高 21 亿美元返利没有入账,能否兑现取决于后续采购是否按修改后的规格执行。
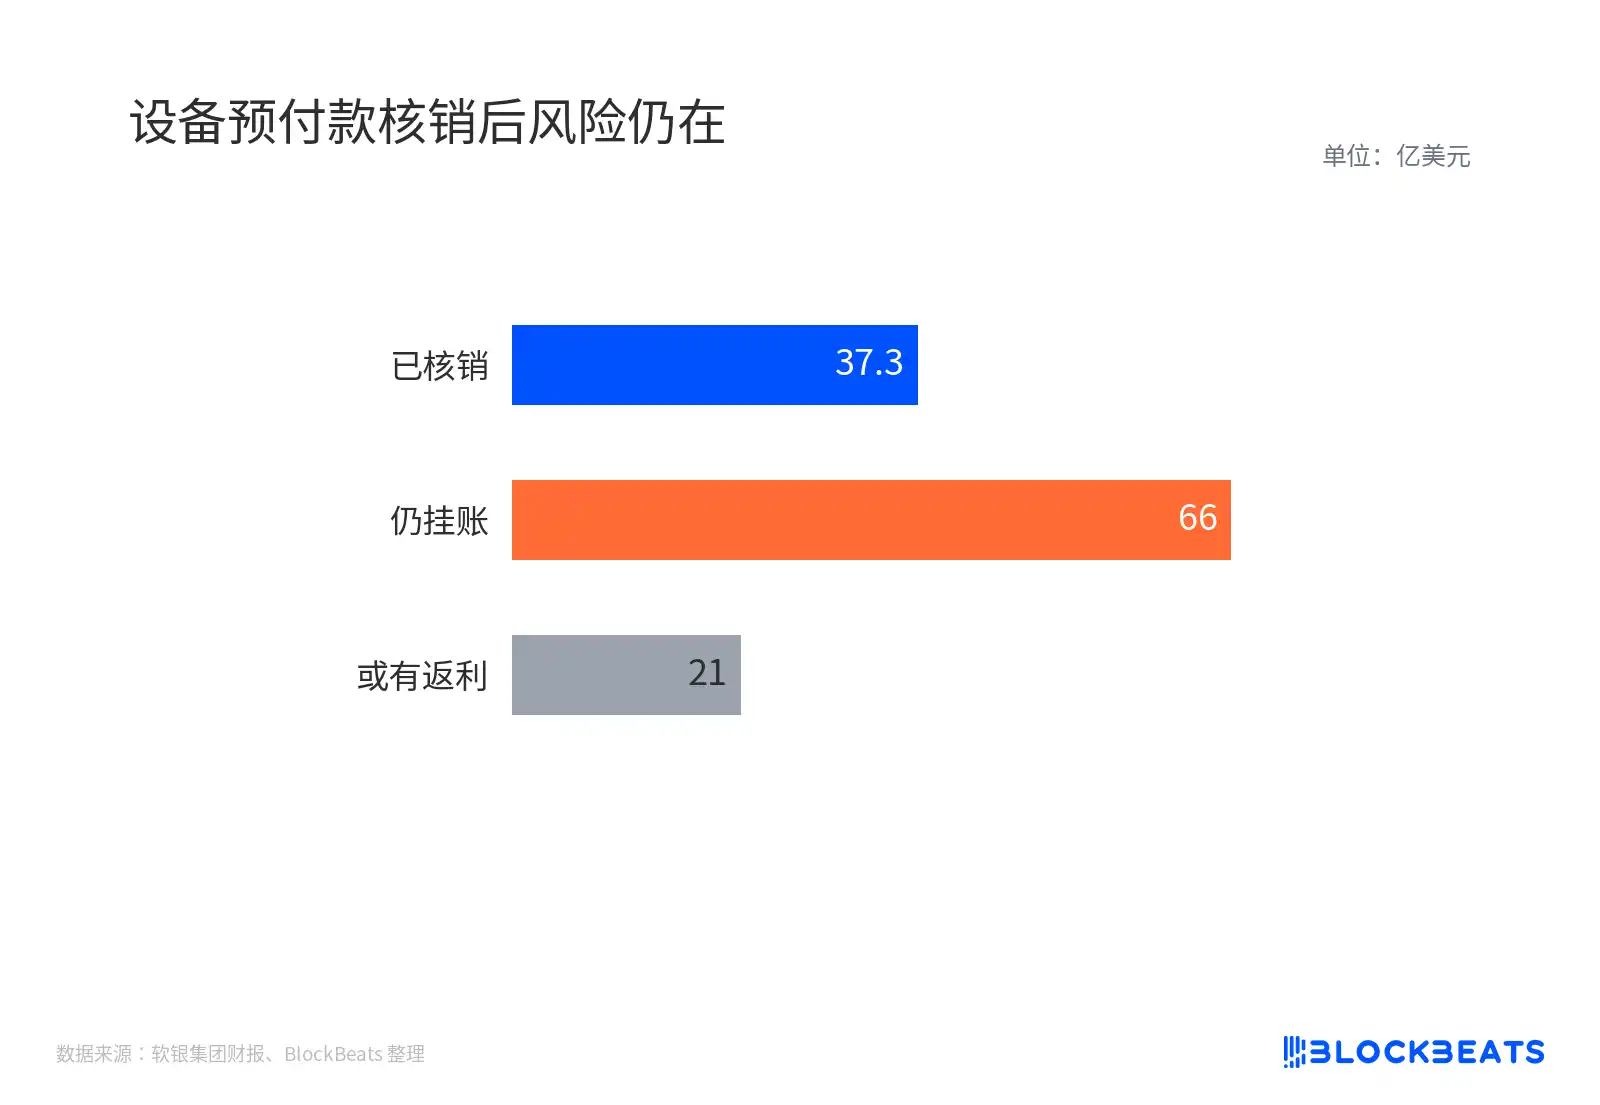
设备预付款核销后风险仍在
若多个项目继续改设计,这类核销就可能重复发生。
再往下是 SB Energy 的上市窗口,市场对它的时间表已有推迟预期。IPO 定价既是这条基建链的估值锚,也是软银回收现金的通道。俄亥俄等地的 20 年租约还在,「租约在、进度慢」和「租约取消」是两种坏消息。
这一季巨亏证明的是抢产能要付沉没成本、加杠杆要付利息,还不证明 AI 资产的终局被改写。市场自 6 月已给这类代理股去杠杆,财报是确认,不是第一声警报。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.