


谁为AI数据中心的延期买单?
文章分析美国AI数据中心建设因州级政策收紧而普遍延期,导致纳指与芯片股大跌;高盛与Cleanview估算约41%-45%规划容量面临审批风险;已通电机房稀缺推高H100租价,但终端回报不明;谷歌怀俄明项目将供电成本内化,凸显设备商受益于设计升级而芯片商收入延迟;加息预期推迟缓解估值压力,但盈利承压仍取决于政策演进、云厂商开支及实际需求。
 摘要由 Mars AI 生成
原文标题:谁为AI数据中心的延期买单?
原文作者:律动BlockBeats
原文来源:https://www.theblockbeats.info/news/64102
转载:火星财经
TL;DR
·11 月 5 日纳指下跌 5.5%,芯片股遭遇历史上第二大单日跌幅。选后抛售反映出市场对数据中心扩张放缓的担忧。
·高盛与 Cleanview 的估算显示,可能收紧规则或支持暂缓审批的州,分别涉及约 45% 和 41% 的美国规划容量。两项估算口径不同,均指向新项目面临的政策敞口。
·已通电的机房更可能受益于供给趋紧。多项 H100 租价指标上涨,反映可用算力仍有承接,但无法据此推算终端客户的投资回报。
·谷歌在怀俄明州推进 170 亿美元项目,将供电成本纳入项目设计。监管抬高单个项目的设备投入,也可能推迟供应商收入确认。
·路透社称,抛售后利率交易员把下一次加息的预期时点推迟至次年 3 月。油价与通胀走势仍是这条估值逻辑的关键变量。
政策压力首先落到尚待审批的项目
11 月 5 日,纳斯达克综合指数下跌 5.5%。民主党在中期选举中赢得国会两院,并在得克萨斯州、佐治亚州等数据中心建设重地赢得州长选举。市场开始下调新一轮建设的预期,融资本就受高利率挤压的小型开发商也面临更大压力。
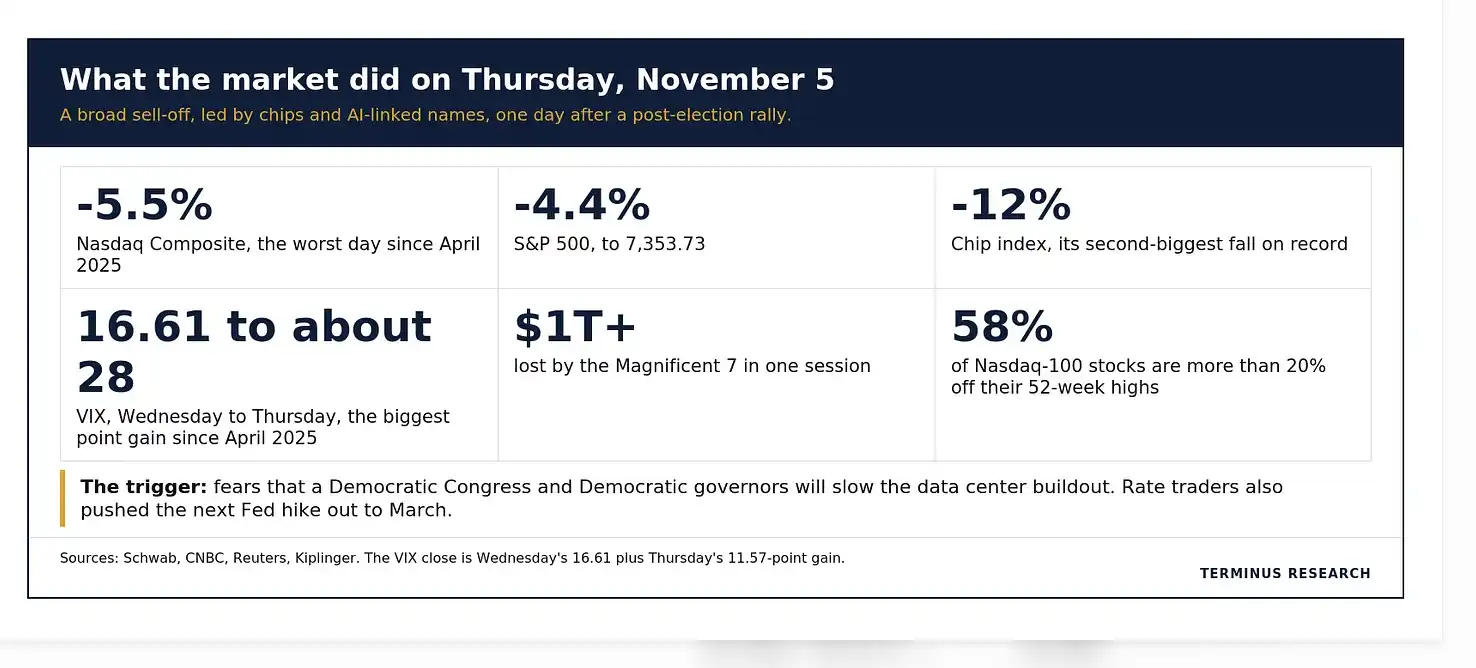
11 月 5 日美股抛售中,纳指下跌 5.5%,芯片指数下跌 12%。
Terminus Research 判断,全国性暂停措施面临总统否决阻力,更直接的影响来自州和地方政府。居民电费是跨党派议题,实际约束可能落在用电和用水成本如何分摊、税收优惠是否保留,以及新项目何时获批。
高盛估算,可能收紧规则的州约占美国规划数据中心容量的 45%,得州一州就接近四分之一。Cleanview 按州长是否支持暂停建设统计,得出约 159 吉瓦、占规划容量 41% 的结果,并认为约 56.7 吉瓦在建容量受到的直接影响相对较小。具体到得州,Terminus Research 援引第三方追踪数据称,Jefferies 估计约 13.1 吉瓦已公布项目面临风险。两组全国数据衡量的是政策可能覆盖的范围,得州的 13.1 吉瓦则是对已公布项目风险的估算,最终有多少容量延期仍取决于审批、融资和客户需求。
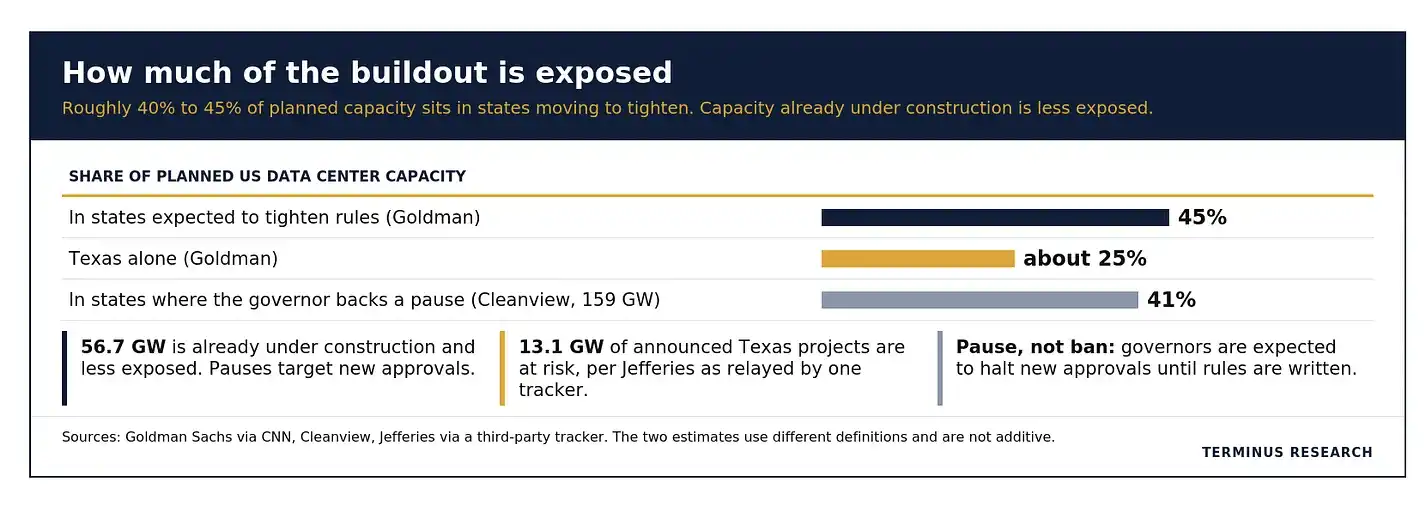
高盛与 Cleanview 分别估算,约 45% 和 41% 的美国规划数据中心容量位于可能收紧规则或支持暂缓审批的州。
通电机房更稀缺,云厂商的现金流取决于支出怎么变
一旦新机房交付推迟,已经接入电网、能够部署 GPU 的机房就更有议价空间。据研报援引的 Silicon Data 数据,新兴云服务商(neocloud)的 H100 租价指数从每 GPU 小时 2 美元升至 2.88 美元,涨幅约 44%。SemiAnalysis 的一年期合同指数在 2025 年 10 月至 2026 年 3 月间也上涨约 38%。这些指标覆盖不同租赁市场,均指向现有算力价格得到支撑,但租价仍低于 2024 年初每小时超过 7 美元的水平。
对开发商而言,延期期间利息、设备采购承诺和公用事业相关费用仍可能累积。对大型云厂商而言,支出递延可能暂时改善自由现金流。Terminus Research 援引第三方追踪数据称,由于第三方数据中心容量交付推迟至 2027 年上半年,微软 2026 年资本开支估算由约 1750 亿美元降至 1700 亿美元。约 50 亿美元的差额体现了交付时点对当年支出的影响。与此同时,亚马逊给出的 2027 年资本开支指引走高,云厂商整体支出是否见顶,仍要看递延项目何时交付、新项目是否继续推进。
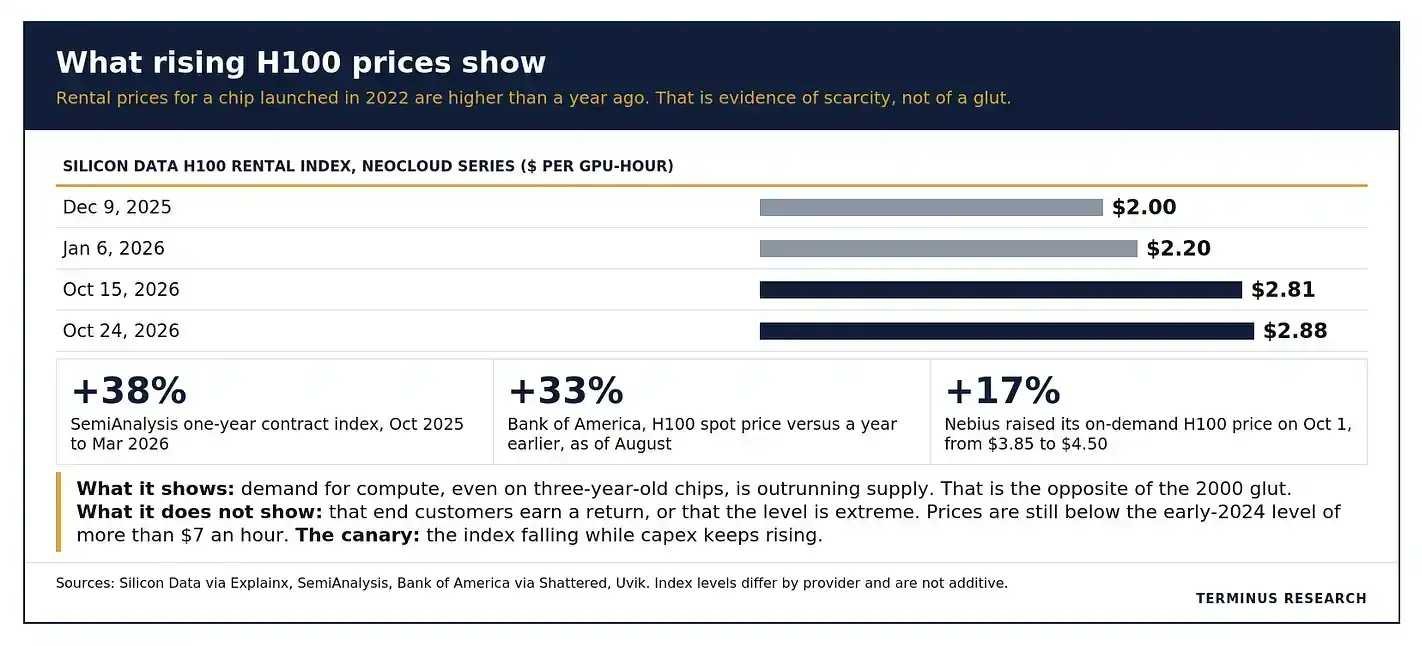
Silicon Data 的 H100 租价指数从 2025 年 12 月的每 GPU 小时 2 美元升至 2026 年 10 月的 2.88 美元。
谷歌把供电成本纳入项目,设备商仍要等交付
谷歌 11 月 5 日宣布,将在怀俄明州拉勒米县投资 170 亿美元建设数据中心,目标是 2030 年初投入商业运营。谷歌承诺承担全部用电成本,以及项目扩张直接带来的基础设施开支。
项目采用风冷以减少用水,并规划两项供电设施:由 Bloom Energy 供应设备、配备碳捕集与封存系统的 702 兆瓦燃料电池项目,以及 Black Hills 为项目配套建设的 564 兆瓦新增燃气发电容量。两项规划容量合计约 1.27 吉瓦。从供电设施规划到数据中心投运的时间跨度,也说明设备商拿到订单后,收入兑现仍取决于交付进度。
这个案例展示了新项目如何回应地方政府关切。开发商承担更多供电和基础设施成本,可能提高每兆瓦对应的电力、冷却及配套设备投入。Terminus 据此认为,电力及机房设备供应商更有机会从设计变化中获得订单,尤其是手握多年积压订单的厂商。芯片供应商则更依赖机房按时交付,额外的供电和冷却支出无法直接弥补芯片出货推迟。即使设备订单最终保留,交付后移仍会推迟收入兑现,对高估值供应商尤其敏感。
加息预期降温,能抵消多少盈利压力?
路透社报道称,11 月 5 日抛售后,利率交易员将下一次加息的预期时点推迟至次年 3 月。Terminus 认为,金融条件收紧与增长预期走弱可能减轻进一步加息的压力。数据中心放缓也可能逐步缓解部分地区的电力需求,但短期通胀更受油价影响。
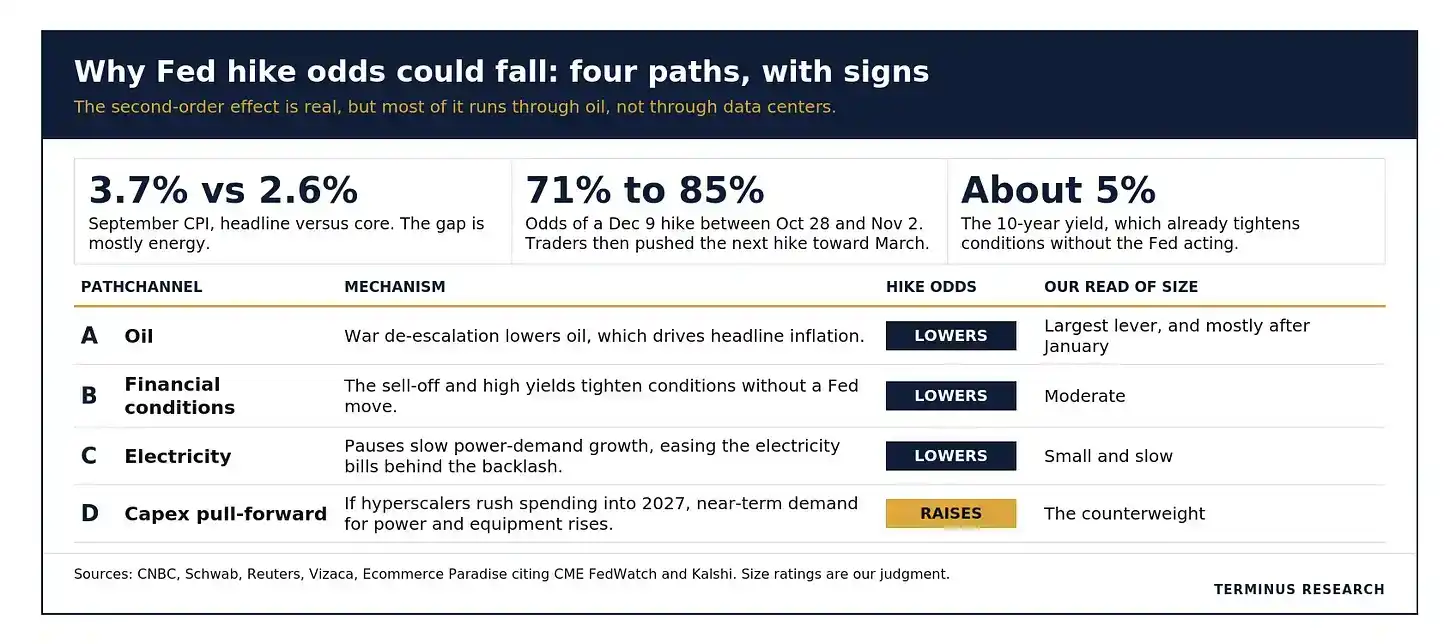
Terminus Research 对油价、金融条件、电力需求及资本开支如何影响加息预期的判断。
如果债券收益率下降,较低的折现率可以支撑估值。与此同时,建设放缓会拖累部分 AI 供应商的盈利增长,两股力量谁更强,取决于通胀与订单如何变化。接下来要区分三种信号:地方暂停是否演变成多年禁令,云厂商是否因为需求疲软而削减预算,以及项目取消是否开始反映融资困难。如果 H100 租价走弱而云厂商仍在扩大资本开支,现有算力的稀缺逻辑也需要重新检验。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.