


中金:联合解读美国中期选举
美国中期选举中民主党全面获胜,夺回参众两院控制权,并在多个传统红州实现历史性翻盘。选举结果强化国会制衡,可能抑制美伊冲突升级、限制财政扩张空间、增加州级AI相关数据中心监管不确定性,但全面限制AI发展可能性低。整体上,政策不确定性下降,构成市场风险出清契机。
 摘要由 Mars AI 生成
作者:中金点睛
海外宏观:横扫之后:美国中选落地的三重影响
美国中期选举落幕,民主党夺回参众两院,并在多个传统红州取得历史性突破,“横扫”广度与力度超出市场预期。生活成本高企、竞选承诺落空,叠加候选人选拔“重忠诚”、轻选情,是共和党失利的主因,而这也给特朗普政府释放了明确信号。展望后续,民主党控制国会将增强制衡,美伊冲突升级风险有可能下降;财政扩张空间受限,债务上限博弈或给市场带来阶段性扰动;州政府数据中心监管不确定性上升,但全面限制AI的可能性不大。总体看,我们维持此前判断,选举落地或推动政策不确定性下降,对市场而言构成风险出清契机(参见《美国中期选举的潜在影响》)。
1. 民主党全面获胜,在多个传统红州翻盘
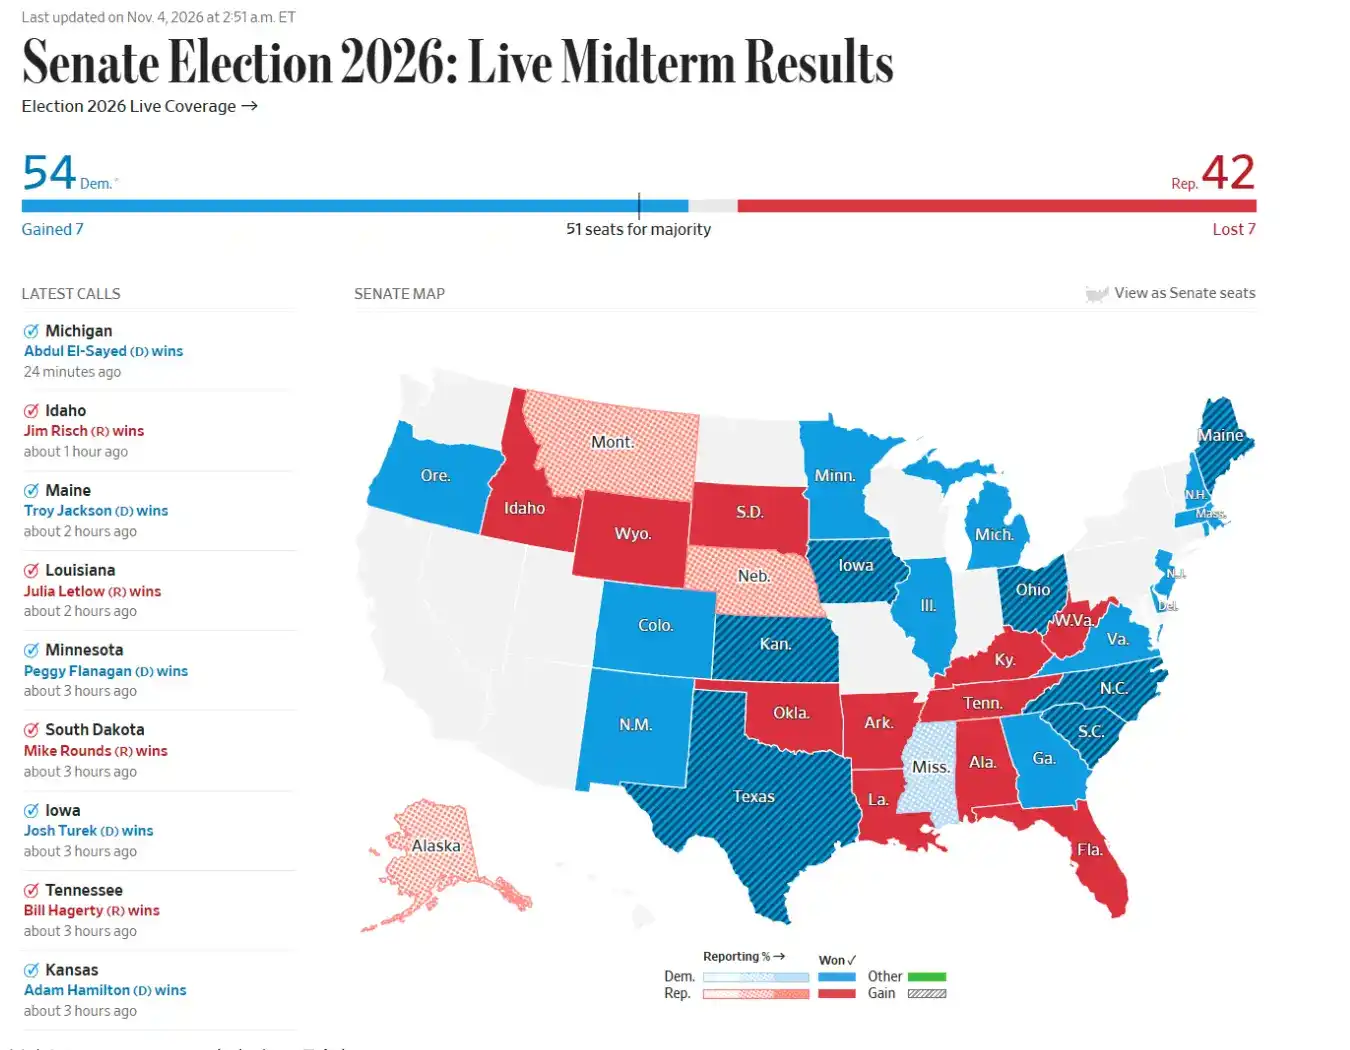
在本次国会中期选举中,民主党已夺回参、众两院控制权,实现“横扫”。在参议院,选举前,共和党拥有53席,民主党阵营47席(含2席独立)[1]。根据最新公布的结果,民主党至少翻盘了7个席位(分别是北卡罗来纳、南卡罗来纳、得克萨斯、俄亥俄、堪萨斯、艾奥瓦州及缅因州[2]),从而达到54席,形成多数席位。
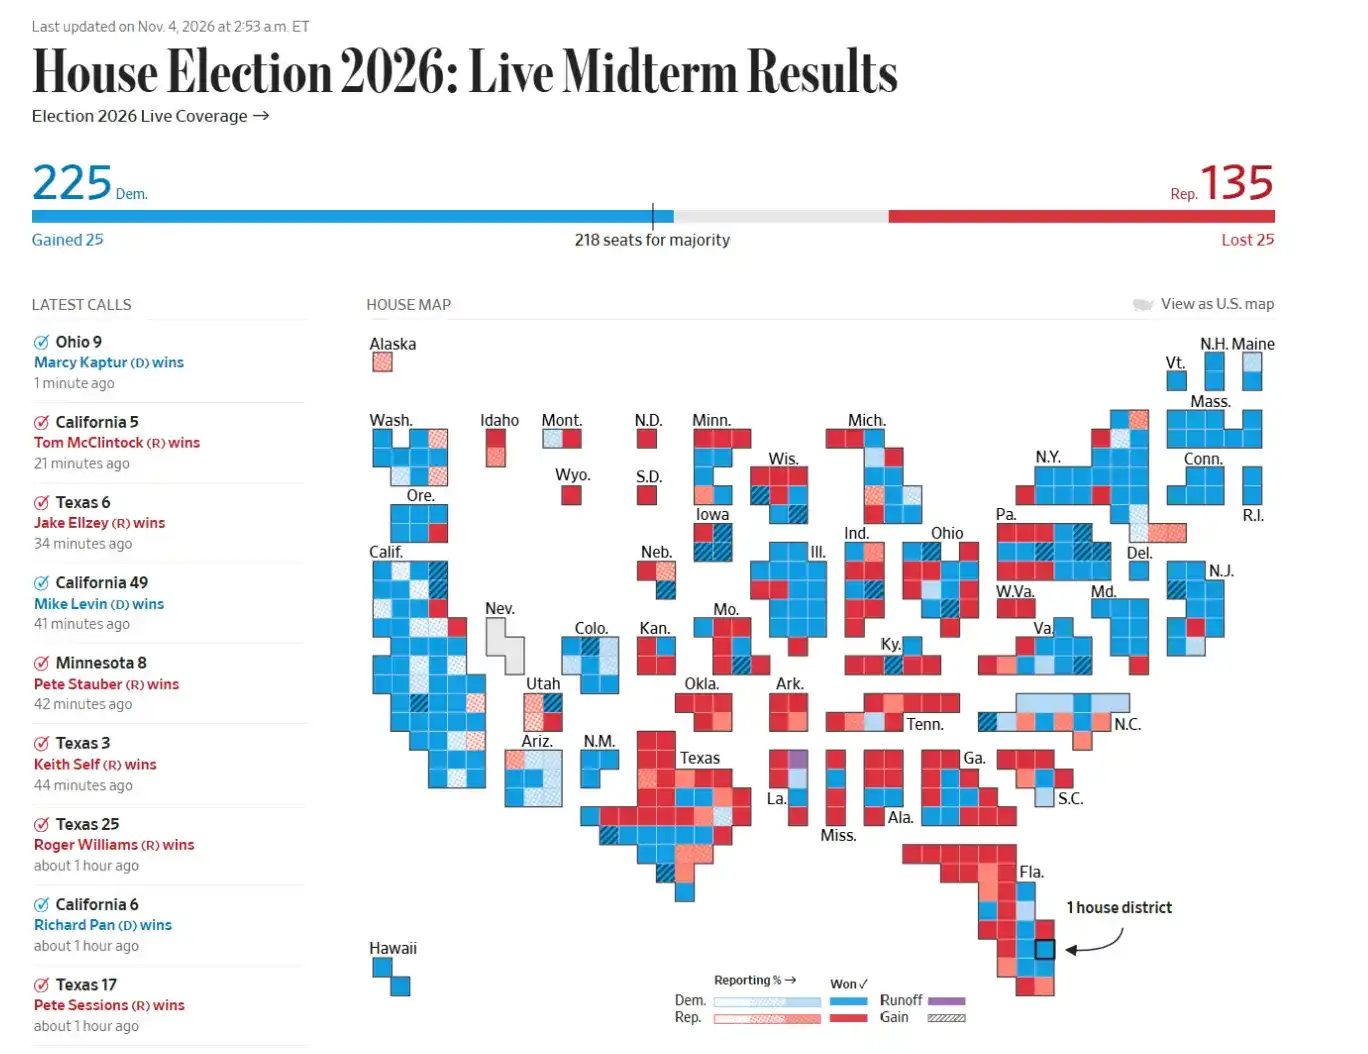
在众议院,选举前,共和党阵营219席(含1席独立)、民主党214席,另有2席空缺[3]。最新结果显示,民主党已从共和党手中翻盘超过24个席位,覆盖新泽西、宾夕法尼亚、北卡罗来纳、艾奥瓦等多个州,胜选范围由传统竞争激烈的选区进一步向共和党优势地区扩展[4]。美联社等媒体已预测,民主党夺回众议院控制权[5],但最终席位分布及多数幅度仍有待确认。
进一步看,民主党胜选范围超出预期,拿下了多个传统红州。2024年总统大选中,特朗普在南卡罗来纳、得克萨斯、俄亥俄和堪萨斯均是大幅领先[6],如今这些州的共和党参议院席位全部翻蓝,艾奥瓦州也由共和党转向民主党。其中,南卡罗来纳自1998年以来首次选出民主党参议员[7],得克萨斯自1994年以来首次由民主党赢得全州公职选举[8],堪萨斯则是自1932年以来首次选出民主党联邦参议员[9]。
州长选举同样出现大范围翻盘。本次共有36个州举行州长选举,选前共和党和民主党各控制18个改选州长职位[10]。美联社已确认民主党在佐治亚、俄亥俄、得克萨斯及艾奥瓦四州翻盘共和党原有州长职位,同时守住宾夕法尼亚、威斯康星等关键州。其中,得克萨斯州民主党候选人Gina Hinojosa击败寻求第四任期的共和党州长Greg Abbott,成为该州1990年以来首位当选的民主党州长[11];佐治亚州民主党候选人Keisha Lance Bottoms则成为美国历史上首位当选州长的非裔女性[12]。
上述结果显示,民主党在本次选举中全面获胜。市场此前虽已对民主党“横扫”有所预期,但其胜选覆盖面之广、优势之大,仍超出市场预期。
2.生活成本高企与候选人争议拖累共和党
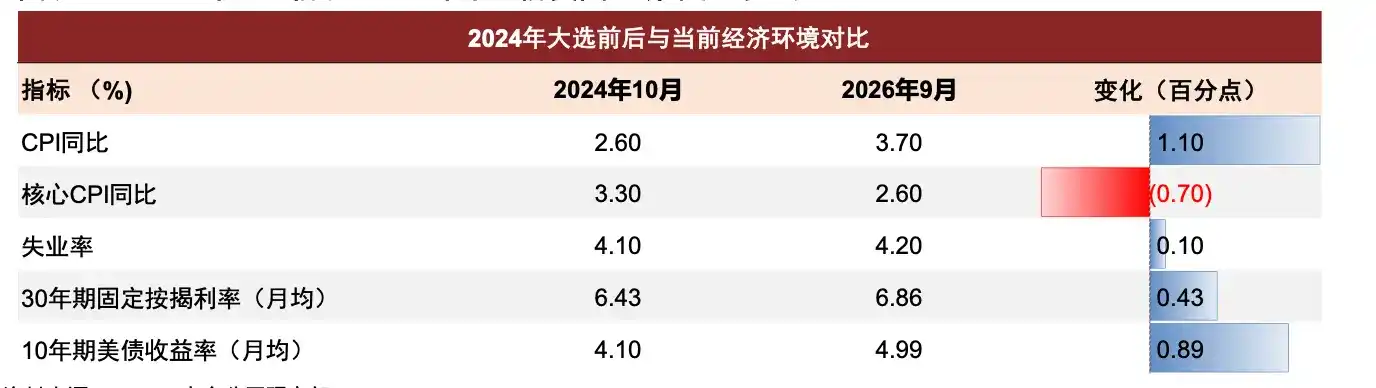
我们认为,共和党失利主要源于两方面原因:一是生活成本高企,竞选承诺落空。2024年总统大选期间,特朗普曾承诺降低通胀、能源和住房成本,但近两年来居民实际负担并未明显改善。2024年10月大选前,美国CPI通胀同比为2.6%,目前已升至3.7%;同期,30年期房贷利率由6.4%左右升至7.3%[13]。特朗普当年以高通胀、高利率抨击拜登政府,部分选民寄望于政党轮替改善生活成本,但如今承诺兑现落空,促使部分选民再度倒向民主党,寻求政策转向。
二是候选人选拔过于注重“忠诚度”[14]。传统的深红州得克萨斯州最有代表性:特朗普力保深陷腐败指控及个人争议的州总检察长Ken Paxton[15],以替代长期任职的共和党参议员John Cornyn[16]。但从中选结果来看,民主党候选人James Talarico围绕生活成本与政府腐败议题发力,最终胜出,传统红州由此翻蓝[17]。类似的情况也发生在南卡罗莱那与北卡罗莱那州。这说明,即便是“高度绑定”,特朗普的个人背书也未能完全转化为候选人的地方支持。部分候选人自身争议较多、地方根基薄弱,进一步放大了共和党的选举压力。
3.对美国经济与政策的三重影响
我们认为,此番民主党夺回国会控制权,将对美伊冲突、财政空间与AI监管三方面产生影响。
首先,选民用选票表达不满,国会制衡增强,美伊冲突升级风险有可能下降。本次选举中,美伊冲突推高油价,是拖累共和党中选选情的重要因素之一。选举结果向特朗普政府释放了明确信号:冲突若进一步升级,共和党随后的2028年大选选情只会更加被动,特朗普及其团队难以对此视而不见。
从政治逻辑看,民主党赢得两院,意味着特朗普面临更强的国内制度约束。财政方面,五角大楼此前申请的800亿美元紧急拨款仍在国会搁置,民主党可通过限制经费使用范围、要求定期向国会报告等方式,约束进一步的军事行动。调查监督方面,民主党或利用听证会、传票和文件调取权,调查特朗普家族商业利益、政府采购合同、加密货币业务以及企业与政府之间的利益关系,让特朗普无暇顾及外部事务[18]。当然,特朗普可以选择在60天的国会过渡期内升级军事行动,但选民已经对高油价非常不满,这一操作到底有多大意义令人质疑。
其次,财政扩张空间受限,债务上限博弈或给市场带来阶段性扰动。民主党控制国会后,将更有能力阻止共和党通过预算协调程序推进新一轮大规模财政计划,特朗普此前提出的国防资金计划也将面临阻力。这意味着未来两年新增财政刺激的空间收窄,赤字路径可能逐步向现有政策基准收敛。对美债而言,冲突升级和财政扩张受到更多约束,有利于缓解长期通胀及利率上行压力,提升美债的配置价值。
不过,两党围绕债务上限的博弈可能更加激烈,2027年可能再次给市场带来阶段性波动。截至2026年10月20日,受法定上限约束的联邦债务规模约为40.24万亿美元。根据国会预算办公室(CBO)等机构预测,联邦政府或将于2027年年中触及法定债务上限。触顶后,财政部仍可依靠现金余额及非常规措施维持一段时间,短期内不会引发实质性支付危机,但对经济运行仍可能形成扰动。2025年10—11月,美国经历了史上最长的联邦政府停摆,最终以临时拨款法案(Continuing Resolution)暂时化解;停摆期间,经济数据发布延迟,市场流动性亦出现边际紧缩。不排除类似的情况在明年二季度前后再度发生。
第三,AI监管的不确定性上升,但全面限制AI发展的可能性不大。我们此前提到,随着数据中心建设推高部分地区电价,民主党可能加强对数据中心审批的监督,而这一监管风险更多集中在州与地方政府层面。本次选举中,得克萨斯州、佐治亚州和俄亥俄州等均发生了民主党州长翻蓝,宾夕法尼亚州民主党州长则成功连任,上述州均是美国数据中心建设的重要市场。
佐治亚州长当选人Keisha Lance Bottoms在竞选期间提出,在重新评估数据中心项目对经济和社区的影响之前,应暂停新数据中心的开发和建设[19]。得州Gina Hinojosa反对高耗能数据中心,强调能源成本和居民利益,并主张取消部分数据中心税收优惠[20]。俄亥俄州Amy Acton支持对新建数据中心实施有条件的暂停政策,要求开发商承担全部公用事业成本[21]。这意味着州层面数据中心建设监管可能加强,对美国AI算力投资的进展产生影响。
但我们认为,政策落地力度仍有待观察,不宜过度悲观。其一,数据中心争议并非民主党的核心优先议题,州长的表态更多是要求科技企业承担数据中心建设的社会成本,并非放弃AI投资。加上数据中心建设能够带动本地就业、促进税收,这意味着后续仍有较大妥协空间,各州政策实际执行效果也有待观察。
其二,数据中心建设节奏放缓并不意味着需求消失,而更多是“延后满足”,这可能导致AI产业链内部分化,而非全面利空。由于供给无法迅速增加,现有数据中心的稀缺性和定价能力将进一步增强,已投入运营的数据中心所有者可以提高租金、提升收入。较早锁定电力和土地资源的大型云厂商,也可以在产能受限时继续向客户提供服务,从而巩固竞争优势。
其三,市场初期往往会按最坏情景定价,这反而给后续修复预留了空间。若新任州长的实际施政力度弱于市场此前定价,情绪与估值均有望迎来边际改善。
综上,我们维持此前判断:选举落地或推动政策不确定性下降,构成风险出清契机。选举前阶段,市场围绕美伊冲突、俄乌冲突、AI监管等议题反复博弈,而当事各方都希望在选举前把自身筹码的价值最大化,带来很大的不确定性。一旦选举结果落地,这些博弈将随之收敛,政策走向反而变得清晰:军事行动受国会约束、财政转向中性、AI监管总体克制。因此,中期选举更可能是一个风险出清的契机,对市场整体可能起到积极作用(参见《美国中期选举的潜在影响》)。
图表:参议院选举地图
资料来源:WSJ,AP,中金公司研究部
图表:众议院选举地图
资料来源:WSJ,AP,中金公司研究部
图表:2024年大选前和2026年中选前美国经济指标对比表
资料来源:Wind,中金公司研究部
大宗商品:美国中期选举影响几何
11月4日,美国中期选举结果公布,截至报告发布,民主党已取得较大优势,大概率将横扫两院并取得国会控制权[22]。我们认为本次中选结果对大宗商品市场的影响主要通过对外政策、财政政策、贸易政策三条传导路径。对外政策上,对单边军事升级形成约束,中东地缘冲突溢价降温;财政政策上,大规模新增刺激法案受限,压制美国内需预期;贸易政策上,总统即兴加码关税的阻力抬升,单边贸易摩擦风险收敛。我们判断,中选后大宗商品市场前期交易的财政刺激、贸易摩擦、地缘冲突三大风险溢价可能回落,后续商品市场主线可能回归基本面。
石油:外交约束降低中东冲突升级风险,油价地缘溢价回落
过去两周价格波动明显加大。上周市场对于美国中选后美伊冲突可能迎来新一轮升级的担忧情绪主导油价摸高120美元/桶。本周以来,随着中选结果临近,地缘进展依然波折。11月2日,美伊表示已重启间接谈判[23],伊朗表示“尝试通过对话解决问题”,美国表示“倾向于外交解决”,导致油价单日大跌7%;11月3日,美国空袭伊朗格什姆岛[24],释放恢复小范围军事行动的信号,地缘走向仍不明朗。目前看,美国中选结果可能在2027年降低中东冲突升级风险。
美伊冲突以来全球石油库存继续走低,OECD石油库存累计消耗2.6亿桶、累计去化6%,9月末库存水平已低于5年同期均值约7%,并且随着SPR释放进入尾声,9 月以来去库压力进一步转向商业库存,将为原油风险溢价提供更高弹性。基本面上,虽然中东石油出口在船对船等高风险贸易模式下有所回升,但上游生产依然受制于地区局势和运输风险,现货短缺格局或已至少持续至1Q27,我们提示未来3-6个月内布伦特油价或难下90美元/桶高位。再往前看,美国中选结果或提高2027年中东地缘局势实现降级的可能性,若中东供应得以回归,或主导石油市场重回过剩格局,我们判断此情形下布伦特油价或有望在明年下半年回归80-90美元/桶区间。
黄金:核心仍是利率方向
今年二季度以来黄金下跌的核心压力来自美联储货币政策方向从降息转向加息。9月重启加息以来,COMEX黄金期货投机净多头累计出清17%,我们认为其中已经定价了2-3次的加息空间,即联邦基准利率上限抬升至4.5%(1次加息后为4.0%)的预期,对于加息空间的定价比较充分。近期黄金价格的进一步调整可能一方面来自美股剧烈波动下的流动性压力(例如10月22日SPDR黄金ETF单日大幅减持12吨),另一方面受制于地缘反复下油价可能再度冲高的预期。展望明年,中选结果对黄金市场的中期影响,可能仍取决于其如何影响中东地缘局势、美国财政力度和AI监管风险,进而通过能源通胀和经济增长预期传导至对美国货币政策方向的影响。如果明年全球单边冲突、贸易摩擦的地缘风险边际下降,高利率压力存在缓解预期,黄金在当前点位上可能存在价格修复空间。在美联储明年暂停加息的基准情形下(联邦基金利率上限4.25%),我们预期2027年COMEX金价年度中枢合理位置在4300美元/盎司。
有色金属:铜关税短期不确定性上升,长期看可能影响有限
对铜的影响主要集中在关税短期不确定性上升。短期来看,美国中选结束后,市场预期2025年以来对铜价影响较大的美国232关税调查可能发生变化,但目前关税权限仍归总统,我们预计现有针对铜半成品的关税大概率不会直接撤销。但随着国会制衡增强,我们判断精炼铜进一步纳入征税的难度有所上升,关税带来的风险溢价可能回落。长期来看,考虑到美国本土铜需求正在提升,以及两党对以铜为主的战略金属的态度基本一致,若关税保持悬而未决,我们预计市场或仍偏积极定价,COMEX铜较高的库存水平冲击铜价的可能性较小。此外,民主党对电网、新能源等新兴产业的长期支持也可能为铜未来需求创造一定增量。
农产品:生物能源与中美农产品贸易政策走向或存变数
对农产品市场的影响主要在贸易和产业政策上。一是,RVO 2026/2027终案[25]已由EPA在2026年3-4月落定,45Z经OBBB延长至2029年[26],这些是存量政策,中期选举并无影响,但对于E15和ILUC政策可能存在变数,对于玉米和豆油消费存在中长期扰动。二是,翻蓝的名单里有爱荷华、堪萨斯这样的传统农业州,这对特朗普的贸易政策构成政治约束,目前看,我们预计2027年中美农产品贸易的缓和概率上升。对美豆来说,这是选举带来的最直接边际利多,但中长期看,改变的是贸易流与升贴水,不改变全球平衡表。总体来看,本次选举大概率仅为边际扰动,2027年定价主线仍是天气、成本与全球供需。
外汇:民主党控制两院,美元中期部分支撑或逐步减弱
民主党在本次中期选举中取得明显胜利,赢得国会两院控制权,未来两年特朗普政府面临的国会制衡将明显增强。我们认为,此次选举总体上增加了美元中期支撑减弱的可能性。财政扩张和关税政策面临更多约束,可能减弱美国需求和通胀的额外上行压力;对外军事行动受到更多制衡,也可能降低能源风险溢价。与此同时,AI投资对美国增长和资产回报的支撑仍将延续,但其对美元的边际拉动可能逐步减弱。具体来看,选举影响主要体现在财政与贸易政策、AI投资、美国资产风险定价以及地缘能源四个方面。
财政与贸易政策:新增财政刺激空间受限,关税进一步扩大的阻力上升。 特朗普此前的主要减税政策已经通过《大美丽法案》落地,未来两年新增大规模减税和财政支出的空间本身有限。民主党控制两院后,共和党进一步推动党派性减税和支出扩张将面临更大阻力。国会对关税政策的监督和审查也可能加强,进一步扩大关税的政治成本上升。如果新增财政刺激和关税措施弱于此前预期,美国需求和进口价格面临的额外上行压力可能减弱,市场对美国增长、通胀及进一步加息的定价或趋于温和,美元短端利率支撑可能边际减弱。
AI投资与跨境资本: AI投资仍支撑美国增长,但监管不确定性可能削弱美元的边际支撑。民主党控制国会后,对大型科技企业的监管审查可能加强。与此同时,数据中心审批、电力供应和基础设施配套更多取决于州及地方政府,各州政策取向和推进节奏可能分化,增加企业对项目审批、建设成本和投资回报的不确定性。这种不确定性上升可能影响市场风险偏好和科技企业估值,促使海外投资者重新评估美国科技资产的风险收益比。若海外资金因此放缓对美国科技资产的新增配置,跨境资本流入对美元的支撑也可能减弱。不过,中金海外宏观认为,联邦层面出台全面AI暂停令的可能性较低,地方监管尚不足以改变行业整体投资趋势[27]。五大云厂商直接AI资本开支预计仍将增长,前期投资形成的设备、电力及建筑等需求也有望继续向制造业扩散,为美国增长和企业盈利提供支撑。但随着投资基数抬升,直接资本开支增速可能较此前放缓,新增投资对美国相对增长优势的拉动或逐步减弱。整体来看,AI投资仍将为美元提供增长和资本流入支撑,但监管不确定性上升及投资增速放缓,可能使其边际贡献逐步下降。
美债供给与财政风险:新增供给压力或缓和,债务上限仍存扰动。 民主党控制国会后,特朗普政府进一步推动减税和扩大财政支出的难度上升,未来新增财政赤字和国债供给超预期扩大的风险可能有所缓和,美债期限溢价的上行压力也或随之减轻。这有助于缓和市场对美国财政风险进一步累积的担忧,但对美元的影响可能相对间接,仍取决于美债相对收益率和海外资金配置的变化。与此同时,美国存量债务和利息支出负担仍然较重。中金海外宏观预计,美国可能在2027年年中重新触及债务上限[28]。届时两党围绕债务上限、政府拨款及财政安排的博弈可能加剧,增加政府停摆和市场流动性扰动的风险。如果谈判僵局进一步引发市场对美国财政治理能力和偿债安排的担忧,海外投资者可能要求更高的风险补偿,或提高美元资产的汇率套保比例,对美元形成压力。
地缘与能源:国会对军事行动的约束增强,油价风险溢价可能逐步回落。民主党控制国会后,特朗普政府追加军事拨款和扩大对伊朗军事行动将面临更多约束,国会调查和军事权力监督也可能增加政府进一步升级冲突的政治成本。如果美伊冲突升级风险下降,油价中的地缘风险溢价可能回落,减轻美国通胀压力和美联储维持高利率的必要性。同时,欧洲和日本等能源进口经济体的贸易条件有望改善,美元此前获得的能源相对优势和避险支撑也可能减弱。不过,新一届国会要到2027年1月3日才正式履职,短期军事行动和油价仍存在反复风险。
整体来看,民主党赢得国会两院后,美元已对主要货币普遍走弱,市场开始关注财政扩张空间收窄和AI监管不确定性上升对美国增长前景的影响,美债收益率回落也进一步增加了美元的下行压力。短期来看,选举结果仍可能引发市场对美国政策和增长预期的进一步调整,但美元后续走势也将受到经济数据和美联储政策预期的影响。中期来看,财政和贸易政策加码受限、AI投资对增长的边际拉动减弱,以及能源风险溢价回落,均可能削弱美元此前获得的部分支撑。不过,美国增长和资产回报优势仍将提供一定抵消。我们认为,此次选举增加了美元中期支撑逐步减弱的可能性,后续影响将更多取决于政策变化对美国相对增长和利率优势的实际影响。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.