


首笔比特币债券成型,矿工出资如何实现 17.9 倍派息覆盖?
Stacks于2026年第三季度推出首笔比特币债券(Genesis Bond),通过转移证明(PoX)机制将矿工竞标出资的比特币作为债券派息来源,首个周期实现17.9倍兑付覆盖,显著超越2倍安全阈值;该机制推动比特币资本市场进入机构级固收新阶段,并带动stBTC、Zest借贷及杠杆金库等生态应用爆发。
 摘要由 Mars AI 生成
作者:Alea Research
编译:深潮 TechFlow
深潮导读:在比特币生态长期缺乏原生无风险生息资产与结构化固收工具的背景下,Stacks 在 2026 年第三季度正式落地了首笔比特币债券(Genesis Bond)。该机制通过转移证明(Proof of Transfer,PoX),将矿工为了竞标区块打包权而提交的原生比特币,直接作为债券持有人的优先派息来源。
在首个完整周期中,矿工提交的资金池达到了债券兑付需求的 17.9 倍,展现出极高的偿付安全边际。随着第二期债券迅速超额认购以及第三期发行的筹备,以生息比特币为底层资产的抵押借贷和杠杆金库也随之爆发,推动比特币资本市场进入机构级固收产品的新阶段。
Stacks 在 2026 年第三季度将矿工的出资竞标转化为了一种新型比特币债券。创世债券(Genesis Bond)于 9 月 10 日正式上线,将 230 枚 BTC 与 357 万枚 STX 进行配对质押。
在首个完整的收益周期中,矿工提交的比特币资金对债券的派息兑付实现了 17.9 倍的超额覆盖,远超 SIP-045 提案中设定的 2 倍安全目标。
这种庞大的资金盈余空间,正是未来比特币债券持续扩容的底气所在。按照 9 月 30 日的价格和出资竞标份额测算,矿工的资金供给足以在覆盖率降至 2 倍之前,支撑起高达 2534 枚 BTC 的债券发行规模,相当于当前创世债券体量的 11 倍之多。
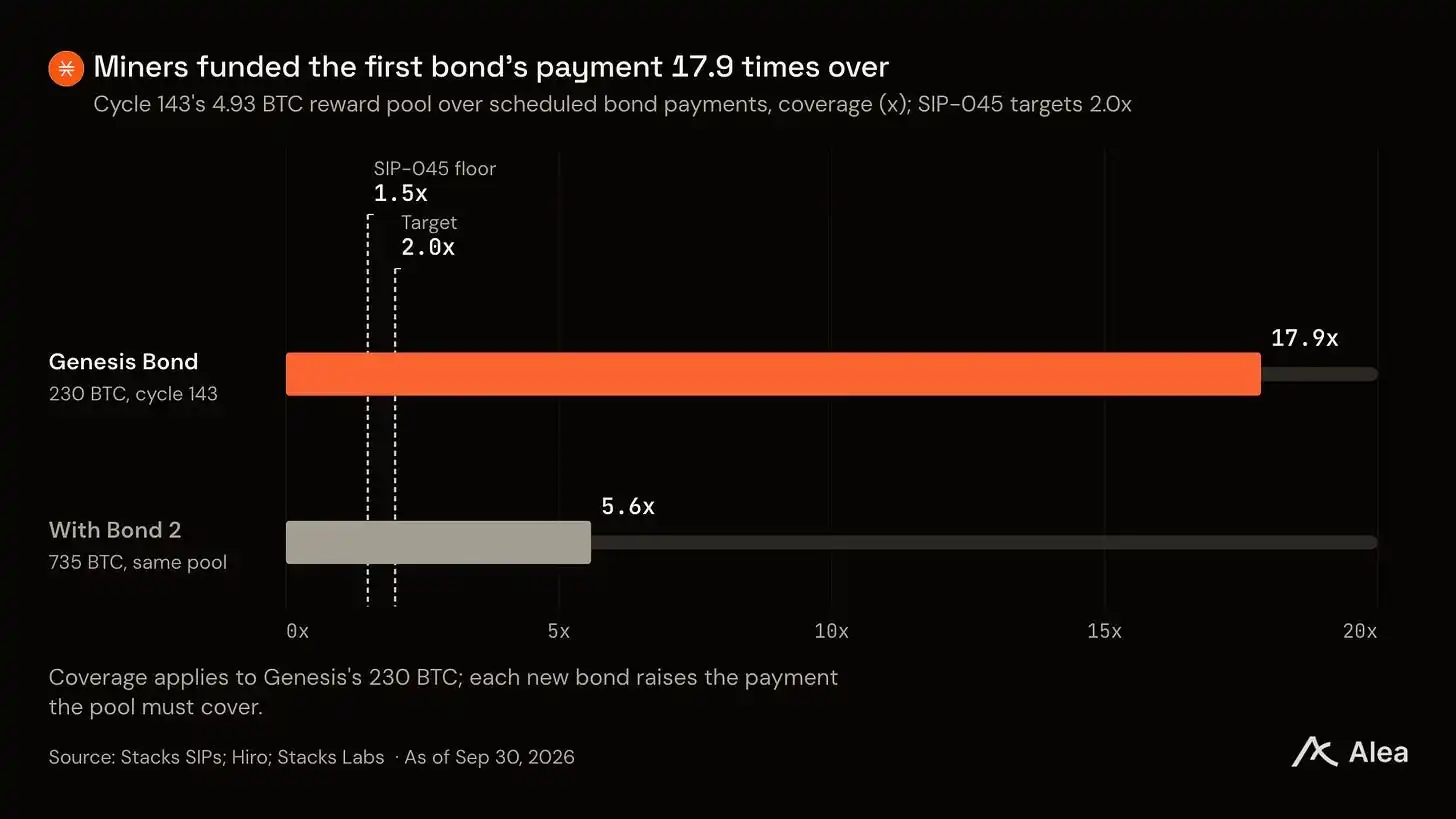
图:第 143 周期矿工奖励资金池与创世债券派息兑付金额的对比。
核心要点梳理
创世债券成功吸引了 21Shares、HashKey Cloud、UTXO Management 以及 Sypher Capital 等知名机构参与。矿工出资的比特币为其首期派息提供了 17.9 倍的充足覆盖。
随着 PoX-5 共识机制于 7 月 30 日恢复每个任期(Tenure)1000 枚 STX 的出块奖励,矿工出资总额环比增长 17%,达到 24.15 枚 BTC。
Zest V2 借贷协议未偿还贷款规模激增 132%,达到 $1475 万,并在季度末占据了 Stacks 生态 DeFi 总锁仓量(TVL)的 81%。
sBTC 流通供应量在第三季度下滑 15.6% 至 2487 枚 BTC,其中仅 8 月 4 日单日就占到了整个季度销毁降幅的 59%。
自 6 月 30 日收盘以来,STX 相对 BTC 的汇率累计上涨 61.5%。在币安于 7 月 24 日添加观察标签后,STX 汇率曾在 8 月 19 日触及 185 聪(sats)的季度低点,随后迎来强劲反弹。
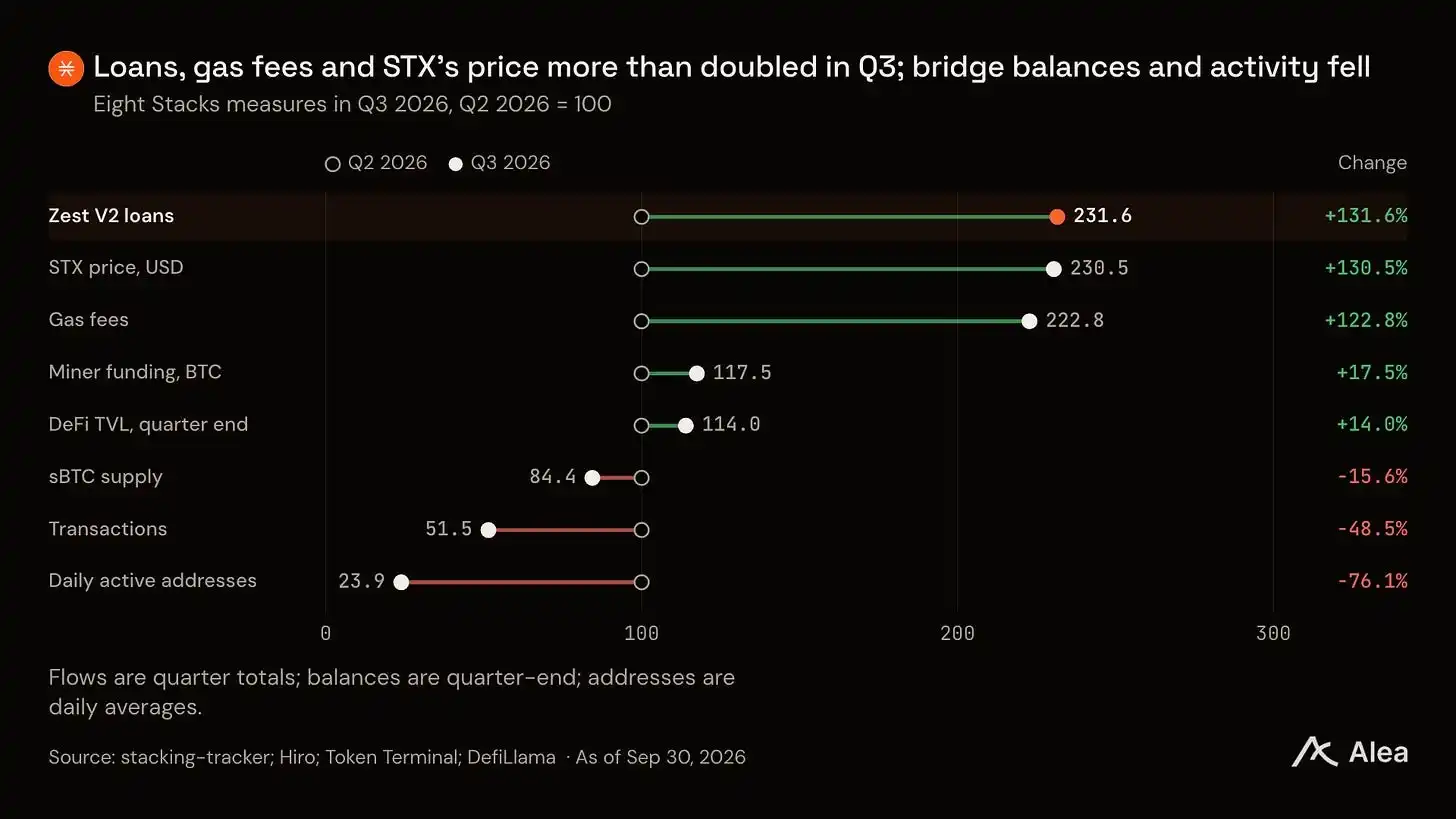
图:Stacks 核心指标第三季度与第二季度的全景环比对比。
矿工资金池优先兑付债券收益
通过转移证明(Proof of Transfer)机制,矿工通过竞标出资 BTC 来争夺 Stacks 区块的生产权,并赚取每个任期新增的 1000 枚 STX 奖励。
这些矿工出资构成了每个周期的整体奖励资金池。根据 SIP-045 规范,债券持有人的利息将被优先全额支付。剩余资金中,85% 分配给仅质押 STX 的普通质押者,另外 15% 则进入协议金库储备。
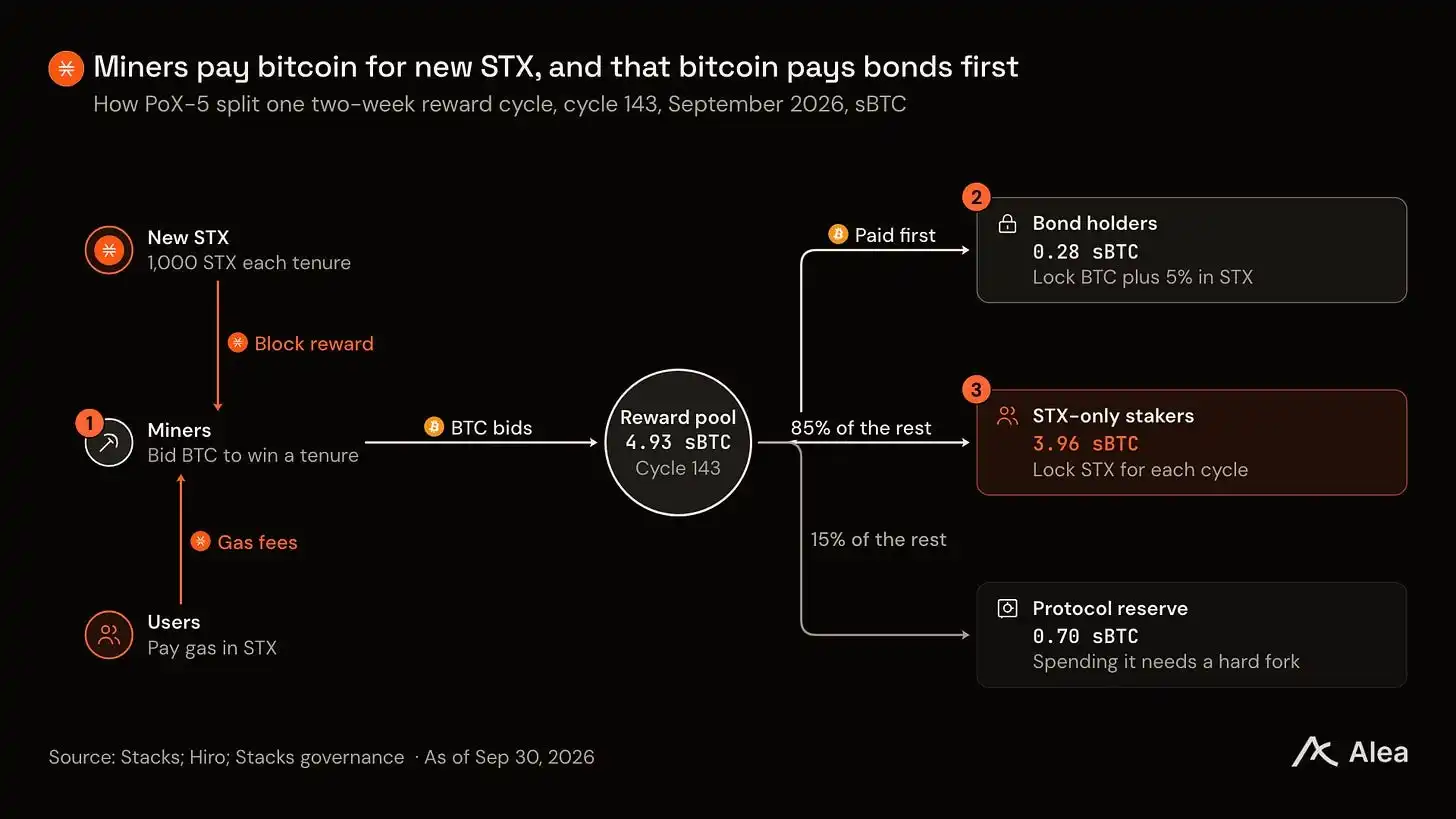
图:单个周期内矿工出资资金的具体分配流向架构图。
面值为 1 枚 BTC 的债券需要锁定价值 0.05 枚 BTC 的 STX,期限为 6 个月,目标收益率为年化 3%(以 BTC 结算),分为 24 次每周等额派息。
持有人可以将比特币存放在自己的原生比特币时间锁(Timelock)合约中,也可以直接质押 sBTC。在第 143 周期中,总共 4.93 枚 sBTC 的奖励池里,债券仅占用了 0.28 枚 sBTC;纯 STX 质押者分得了 3.96 枚,协议储备分得 0.70 枚。
资金体量测算:九月末可支撑 2534 枚比特币发债上限
债券的承载上限直接取决于 STX 对比特币的汇率(以聪计价),因为矿工支付原生 BTC 来换取 STX 奖励。当矿工以区块奖励价值的 64.4% 进行出资竞标时,9 月 30 日 444 聪的价格模型测算得出,每个两周周期可产生 6.08 枚 BTC 的资金供应。
在维持 2 倍安全覆盖倍数的前提下,这笔资金足以支撑 2534 枚 BTC 的债券总规模。如果要达到 SIP-045 规划的 3000 枚 BTC 启动规模,在相同覆盖倍数下,STX 价格需要达到约 529 聪。
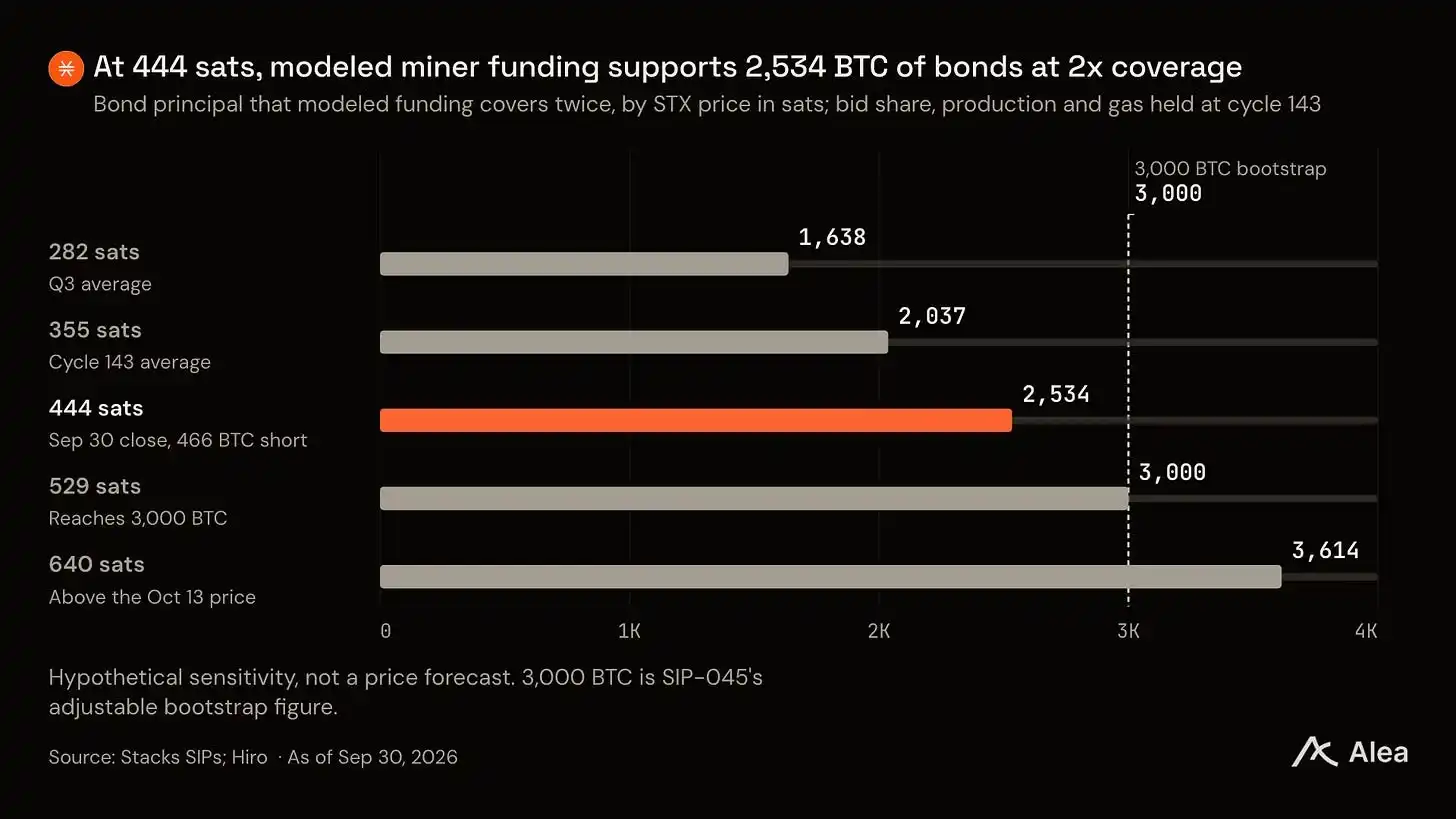
图:在 2 倍安全覆盖倍数下,不同 STX 聪计价对应的债券承载容量上限。
第二期债券(Bond 2)在 10 月 12 日即已完成 505 枚 BTC 的全部认购配额,锁定的 STX 数量超过 670 万枚。加上仍在运行的创世债券,当前共有 735 枚 BTC 处于债券锁仓状态。
在 10 月 8 日完成结算的第 144 周期中,资金池总共派发了 7.73 枚 BTC,较第 143 周期环比大幅增长 58%。在 2 倍覆盖标准下,这一资金规模足以覆盖约 3220 枚 BTC 的债券体量。
债券化比特币同步释放信贷抵押潜能
流动性代币 stBTC 于 9 月 3 日正式上线,首批 150 枚 BTC 的发行额度在不到 24 小时内即告罄。持有人在当周便将其作为质押物存入 Zest 借贷市场。
Zest 推出的杠杆金库能够将 20 枚 BTC 的原始本金放大至约 92 枚 stBTC 的风险敞口。同一份比特币既能够赚取债券固收利息,又能够作为高流动性资产支撑链上信用扩张。
Zest V2 借贷协议的未结清借款余额在第三季度增长了 132%,达到 $1475 万。在净增的 $838 万贷款中,新增借款贡献了 $620 万,代币价格上涨贡献了 $218 万。
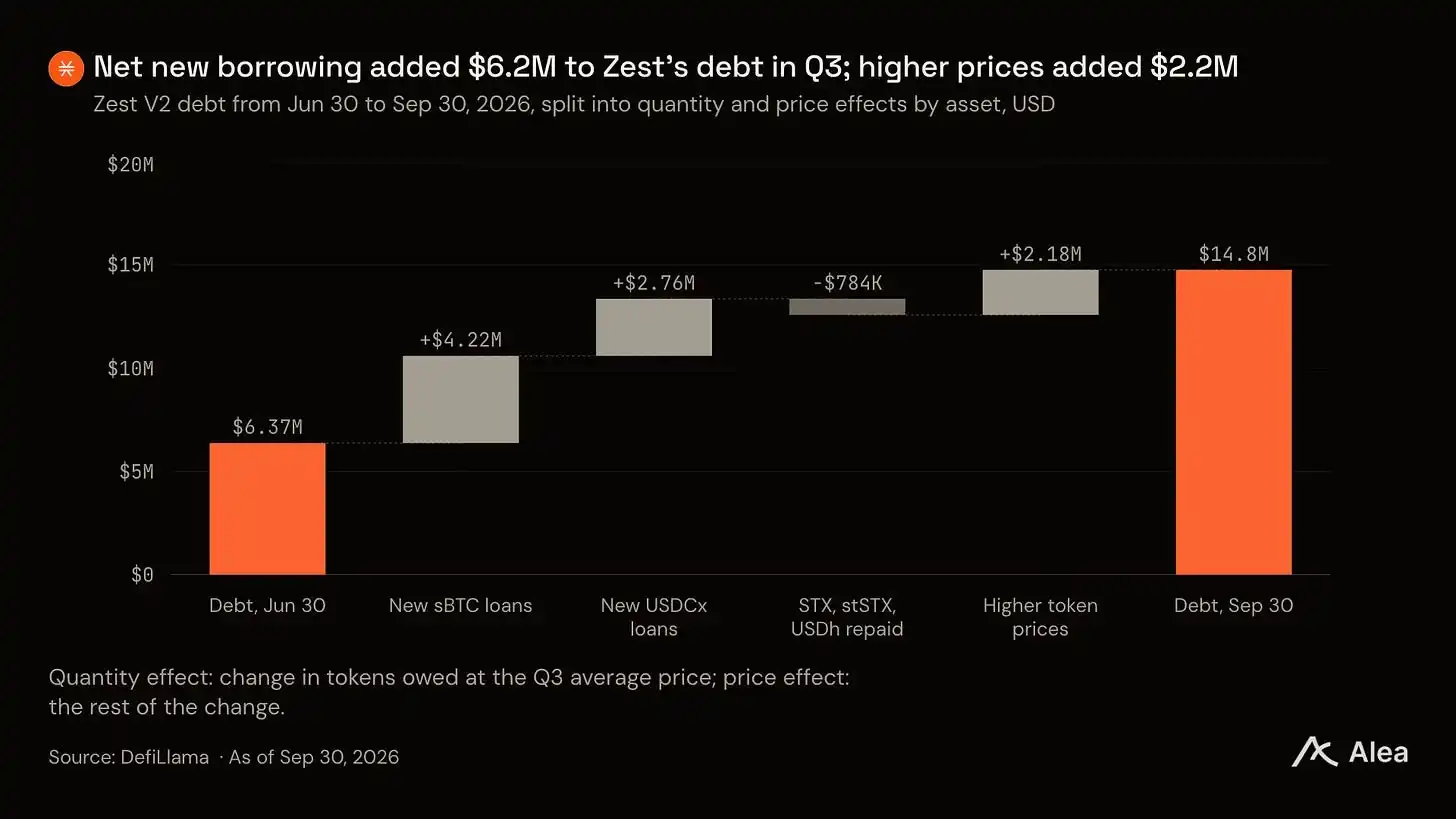
图:Zest V2 协议在 6 月 30 日至 9 月 30 日期间的未结债务变化走势。
截至 9 月 30 日,借贷赛道占据了 Stacks 全网 $8890 万 DeFi 总锁仓量的 92.1%,其中仅 Zest V2 一家就占据了 81% 的垄断份额。自上线以来,Zest 已累计处理了逾 1500 笔清算操作,且未产生任何坏账损失。
sBTC 规模筑底回稳
sBTC 的流通总量在第三季度下降了 15.6%,降至 2487 枚 BTC。其中 8 月 4 日单日就净销毁了 273 枚 sBTC,占整个季度总流出量的 59%。进入 9 月份后,供应量净增 49 枚 sBTC,成为该季度唯一实现净铸造的月份。
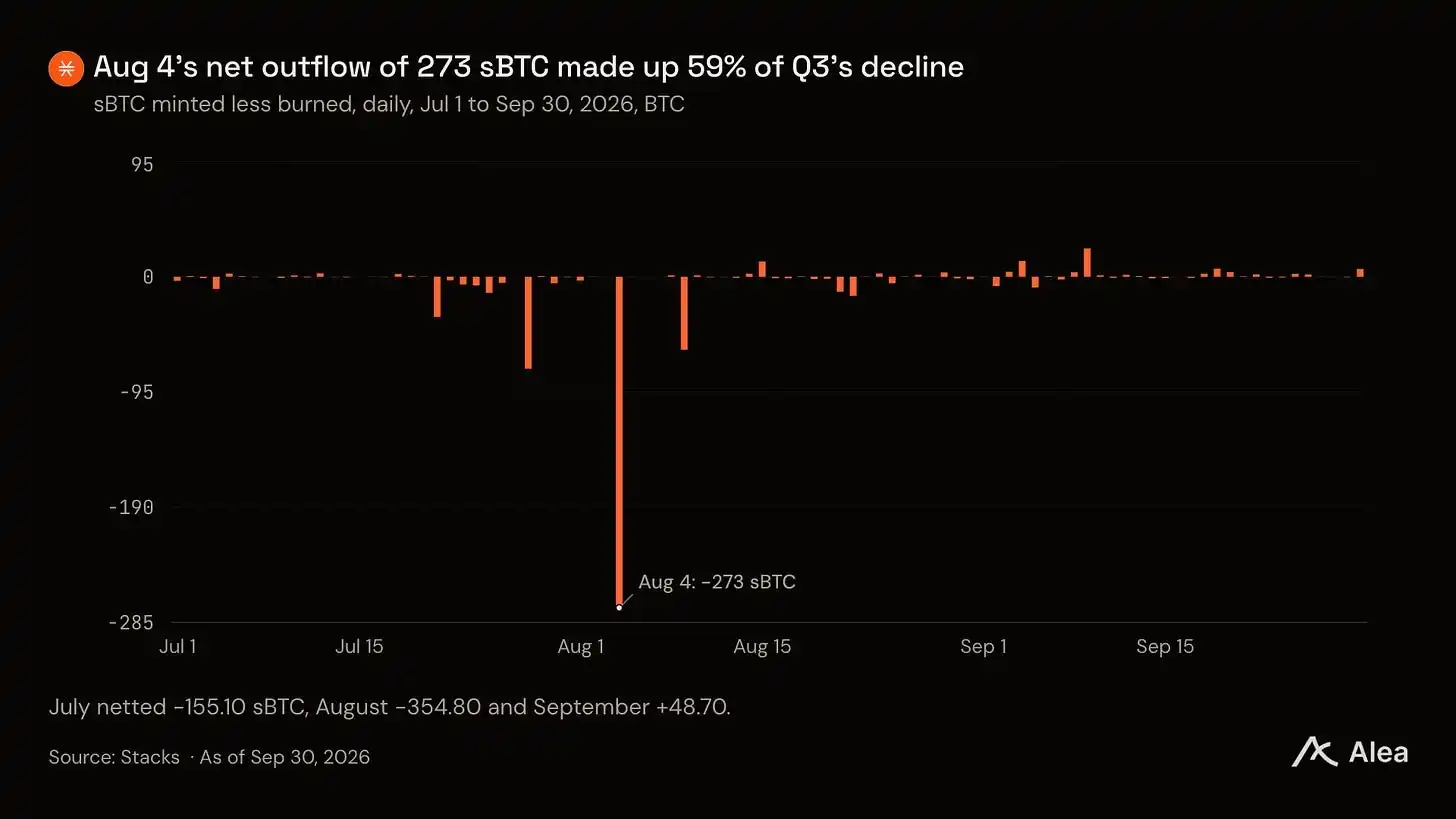
图:2026 年第三季度 sBTC 每日净铸造与净销毁数量走势。
进入 10 月份后,第二期债券通过 StackingDAO 的流动性质押渠道吸引了 483 枚 BTC,这也是目前将 sBTC 转化为债券资产的主流路径。
STX 相对比特币录得 61.5% 超额收益
在以美元计价的第三季度表现中,STX 上涨了 130.5%,远超比特币同期 42.7% 的涨幅,季度末收于 444 聪。
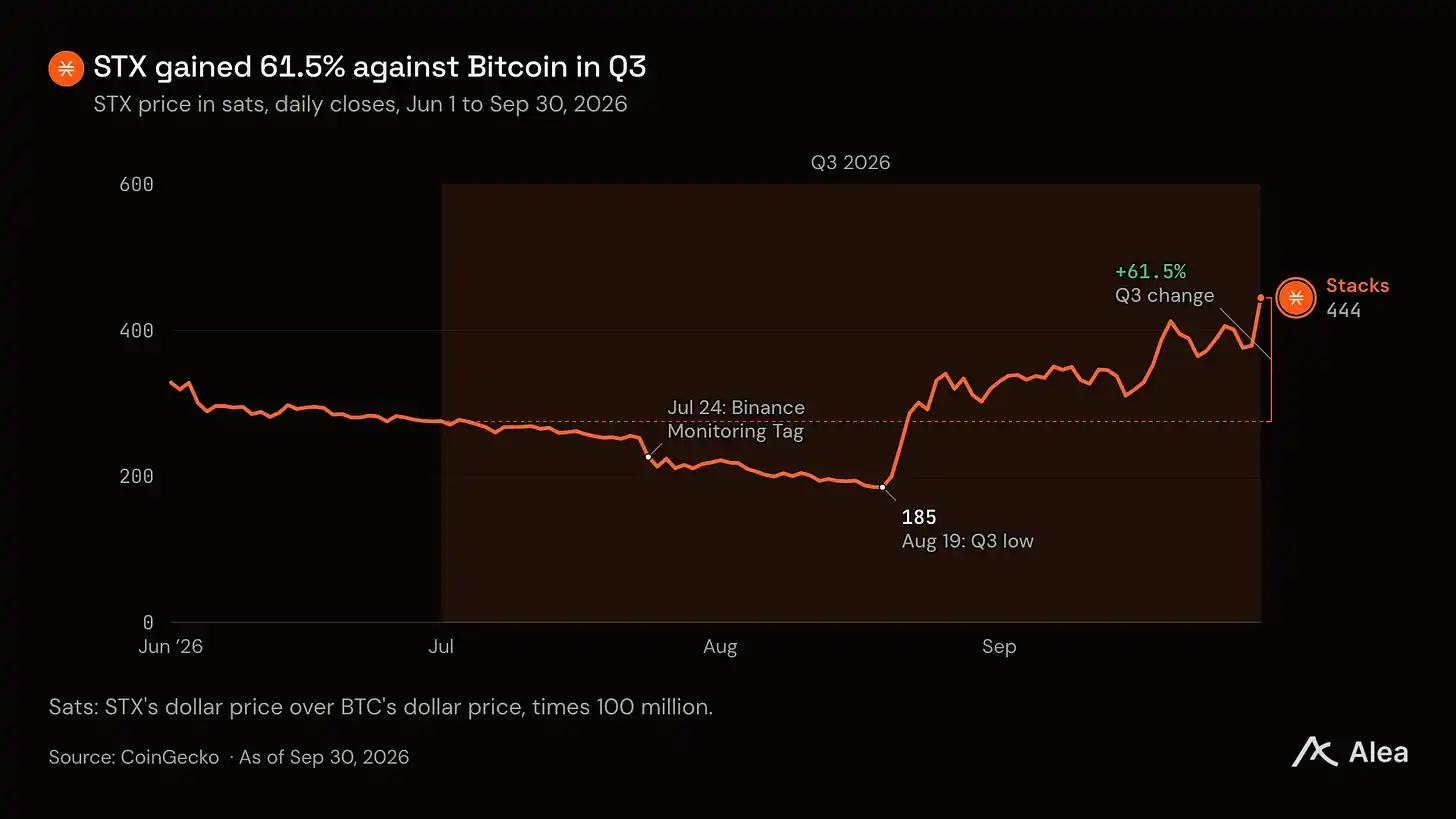
图:2026 年第三季度 STX 相对比特币价格(以聪为单位)走势图。
在截至 9 月 30 日的 90 天周期内,STX 相对 BTC 的贝塔值(Beta)为 1.50,二者的相关性系数为 0.53。
下一阶段发展路线与里程碑
第三期债券(Bond 3)计划于 11 月 10 日左右通过 StackingDAO、Xverse 以及 Esbee DAO 正式开启,自主托管模式下的单笔起存门槛为 50 枚 BTC。
此外,Stack Sats 激励计划将持续运行至 12 月 10 日,而 Epoch 4.1 升级计划于 12 月初部署,将把 Clarity 7 设定为所有新智能合约的默认运行环境。
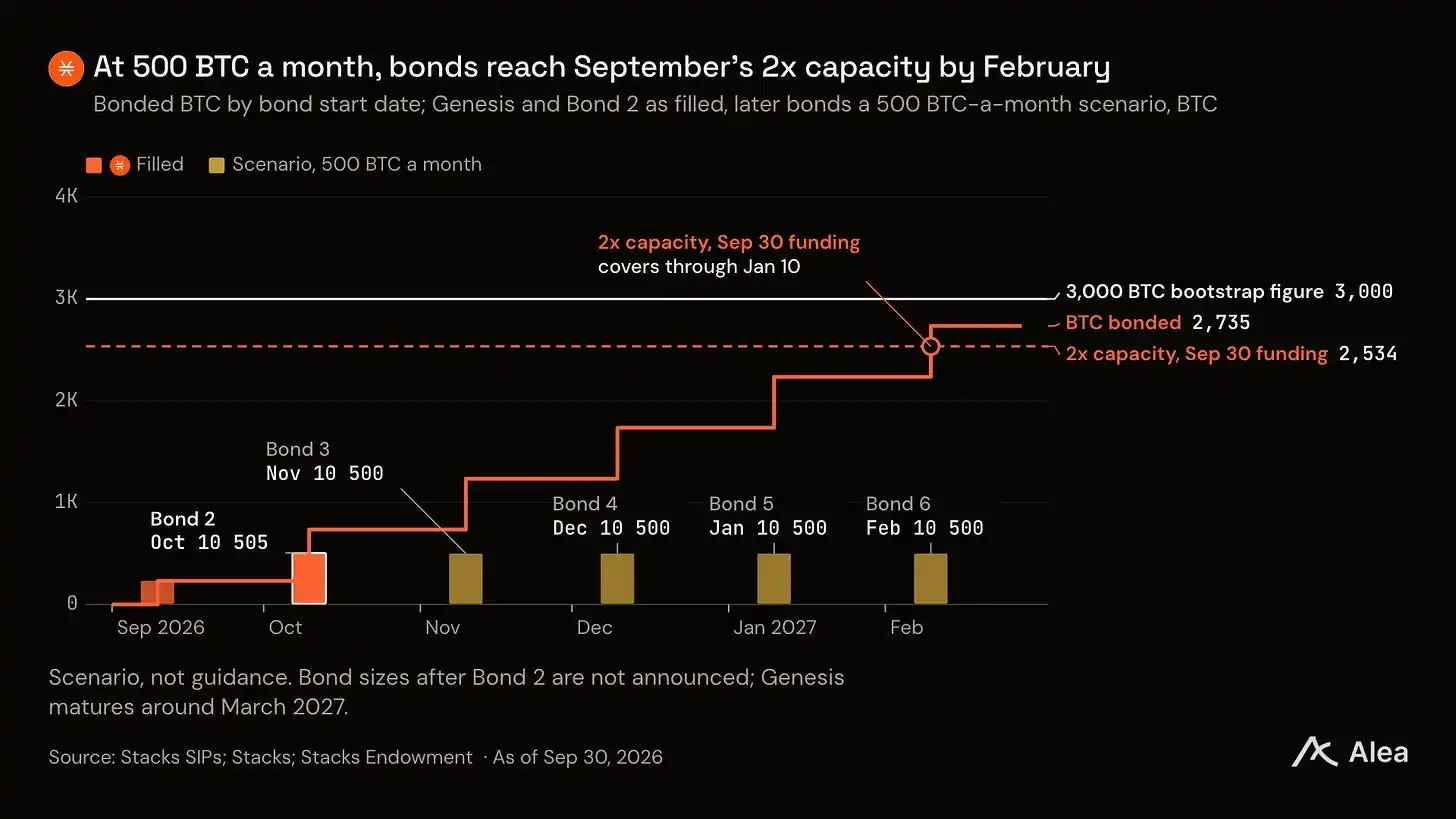
图:按启动日期统计的锁仓 BTC 规模,以及每月 500 枚 BTC 增速的情景推演。
第三季度为比特币质押经济交出了一份亮眼的首期成绩单:230 枚 BTC 的创世债券获得了 17.9 倍的超额兑付覆盖,第二期债券在几天内便完成 505 枚 BTC 的认购配额。在当前价格水平下,矿工资金池足以支撑起超过 2534 枚比特币的稳健发债空间。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.