


美股AI泡沫已经破了?
美股AI概念股在10月遭遇剧烈抛售,纳斯达克单月重挫5.3%,超万亿美元市值蒸发。市场对AI基础设施巨额投入能否产生可持续商业回报产生深度质疑,科技与半导体板块成重灾区。机构如Elliott和Dohmen Capital警示AI泡沫风险,指出顶部早于公众认知形成,当前情绪正从FOMO转向FOGO,杠杆清算与资本开支可持续性问题引发系统性担忧。
 摘要由 Mars AI 生成
原文作者:董静
原文来源:华尔街见闻
华尔街正在经历一场代价高昂的清醒时刻。随着大型科技股遭遇自 2025 年 3 月以来最猛烈的单月抛售,市场对人工智能基础设施投资回报的质疑迅速升温,AI 交易的退潮迹象愈发明显。
10 月最后一个交易日,美股市值单月蒸发逾 1.5 万亿美元,纳斯达克综合指数当月重挫 5.3%,为 2025 年 3 月以来最差单月表现;标普 500 指数连续两个月收跌。
市场研究与投资分析机构 Dohmen Capital Research 资深分析师 Bert Dohmen 和 Dion Dohmen 最新撰文称,这场抛售从 AI 及半导体板块向外蔓延,触发了大量杠杆清仓与追加保证金的连锁反应,黄金、白银等流动性资产亦未能幸免。与此同时,市场对 AI 资本开支能否产生可观回报的追问,已从边缘议题演变为压制整个板块的核心阴云。
以 Elliott Investment Management 为代表的知名机构已率先发出警告。华尔街见闻文章写道,据《华尔街日报》报道,Paul Singer 旗下的 Elliott 在给投资者的 10 月信函中明确表示,"目前,几乎每一个预警重大熊市来临的警钟都在鸣响",并将当前市场环境与大萧条前的“咆哮的 20 年代”相提并论。
这一判断与 Bert Dohmen 和 Dion Dohmen 在最新文章中的分析高度共鸣——两者均指向同一个核心问题:AI 的钱,究竟由谁来埋单?
千亿市值灰飞烟灭,AI 是重灾区
10 月的市场杀伤力令人震动。Bert Dohmen 与 Dion Dohmen 在文章中指出,此次单月美股蒸发的 1.5 万亿美元市值,是 1987 年“黑色星期一”单日崩跌约 5000 亿美元的三倍。
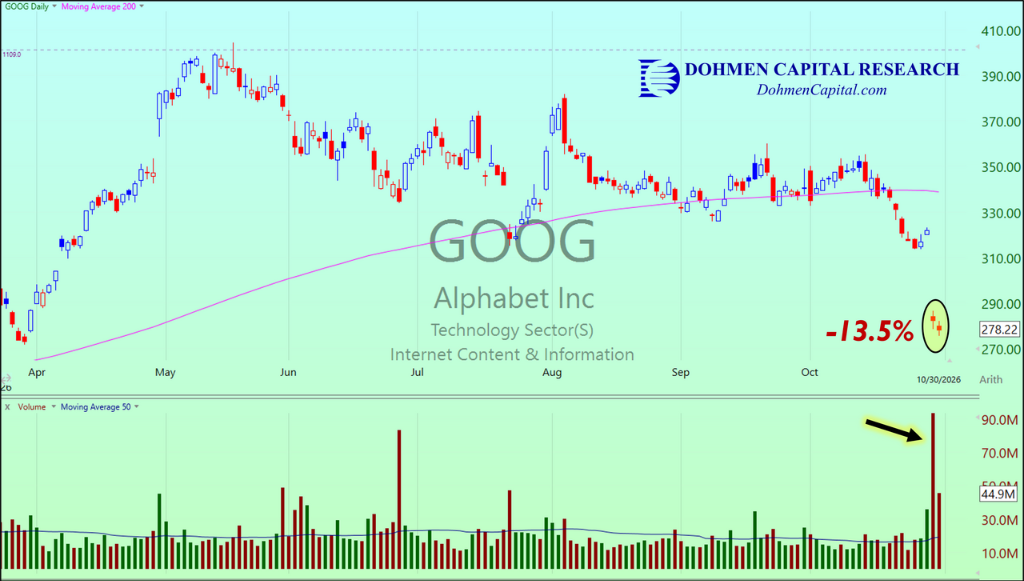
导火索接连点燃。Meta 三季度财报于 10 月 21 日盘后公布后,市场情绪急转;10 月 28 日,微软与谷歌相继发布业绩,谷歌母公司 Alphabet 单日暴跌13.5%,拖累整个超大型科技股群体。
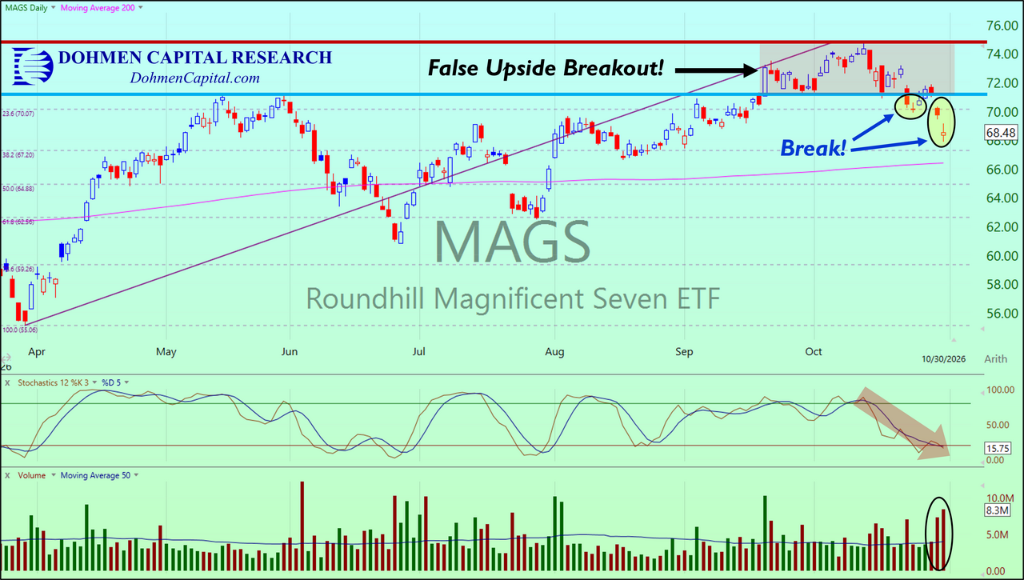
代表"Mag 7"的 MAGS ETF 自 10 月 13 日峰值以来动能急速衰减,并于 10 月底连续两日收于 70 点关键支撑位下方,确认此前的向上突破为假突破。
值得警惕的是,科技股与半导体板块的实际顶部早在今年 6 月已经形成,彼时市场并未引发广泛关注。Dohmen 二人在文章中强调,真正的市场顶部往往先于引人瞩目的崩跌提前数月出现,待到大多数投资者意识到风险时,往往已被套牢。
谁来为 AI 买单?核心矛盾浮出水面
此轮 AI 交易退潮的根本驱动力,是市场开始正视一个被长期回避的问题:巨额 AI 基础设施投入,能否转化为可持续的商业回报?
Dohmen 在文章中写道,围绕 AI 融资的担忧持续发酵,"在市场头顶笼罩着一片巨大的乌云"。
Elliott 在给投资者的信函中,对 AI 领域列出了三大具体隐忧:
AI 模型公司与 AI 基础设施制造商之间的循环投资、靠举债支撑的资本开支扩张,以及正在兴起的反 AI 社会运动。
Elliott 警告称,一旦 AI 产品定价受到挑战,或市场对 AI 建设的预期出现收缩,其对市场造成的冲击"可能是历史性的,至少与过去数十年内任何一次熊市一样严峻"。
这一逻辑闭环正在市场中显现:超大型科技股凭借 AI 叙事享受了大幅溢价,而当叙事的商业化兑现遭遇质疑,估值体系便面临重构压力。重仓这些股票的杠杆资金一旦启动撤退,便会触发保证金追缴,进而迫使投资者抛售其他资产套现,形成连锁反应。
信号叠加:从 FOMO 到 FOGO 的情绪转变
市场情绪的底层结构可能正在发生质变。
Elliott 认为,当前牛市由多重因素共同支撑,这恰恰构成系统性风险——一旦美国预算赤字扩张、顽固通胀、私人信贷隐患与 AI 泡沫中的任意一两个支柱动摇,市场情绪可能从"错失恐惧"(FOMO)骤然转向"被摧毁的恐惧"(FOGO,fear of getting obliterated),并触发自我强化的连锁崩解。
Elliott 更将当前市场中日益盛行的零日期权交易与 Meme 股押注定性为"更接近赌博"的行为,并认为这些投机活动正在扭曲市场的正常定价机制。
Elliott 管理合伙人 Jesse Cohn 近期在 X 平台上写道:
“ 股市现在感觉不一样了,因为它确实不一样了。赢家持续赢,输家遭到重创,财报季的市场反应越来越难以预测,且波动幅度越来越大。”
机构转向守势,静待“潮水翻转”
面对上述风险判断,部分头部机构已开始主动收缩风险敞口,转入防御模式。
Elliott 已将投资重心切换至保全资本。Singer 与联席首席执行官 Jonathan Pollock 在信中写道:
“在 Elliott 五十年的历史中,沉寂期确实存在,但这些时期历史上往往伴随着市场动荡,并随后迎来罕见的机会窗口。我们的目标是做好充分准备——在下行风险上得到保护,同时持有可在市场低点买入便宜筹码的资本—— 等待潮水再度翻转。”
Dohmen 二人在文章中同样明确建议:避免在 AI 及相关股票下跌时逢低买入。他们以扑克桌上的格言作喻——“如果你看不出谁是那个冤大头,那冤大头就是你。”
历史参照:顶部从不喧嚣入场
无论是 Dohmen 还是 Elliott,均在提示一个反直觉的市场规律:市场的真实顶部,往往形成于公众尚未察觉之时。
Dohmen 在文章中指出,AI 与半导体板块的顶部已于今年 6 月悄然成型,但彼时没有引发足够警惕。进入高位后才加仓的投资者,如今面临的是巨额浮亏与"不甘割肉"的心理博弈——这正是熊市中套牢筹码积累的经典路径,也是未来每一次反弹都将遭遇大量抛压的根源所在。
Elliott 将当前局面与大萧条前“咆哮的 20 年代”类比,彼时同样是债务驱动的风险偏好与新技术狂热的叠加。历史不会简单重复,但往往押着相同的韵脚。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.