


Nado 链上永续合约份额升至 1.45% 创半年来新高,去中心化衍生品格局如何演变?
Nado作为Kraken旗下Ink网络的原生衍生品DEX,三季度永续合约市场份额升至1.45%创半年新高,交易量达187亿美元,但未平仓合约份额近乎腰斩至0.81%,暴露流动性沉淀不足问题;其跨保证金账户、NLP做市机制与降费策略正面临Lighter、Aster等竞对围堵。
 摘要由 Mars AI 生成
作者:Alea Research
编译:深潮 TechFlow
深潮导读:去中心化永续合约赛道一直被视为链上最吸金、竞争也最为残酷的必争之地。除了牢牢占据龙头地位的 Hyperliquid 以及成熟老牌协议 dYdX 外,各大新兴生态和头部交易所也在争相布局自有专属流动性阵地。其中,Kraken 旗下以太坊 Layer 2 网络 Ink 上的核心原生衍生品 DEX Nado,凭借其现货、合约与借贷三位一体的跨保证金账户设计,正在悄然发起进攻。
知名链上数据与经济模型研究智库 Alea Research 在其最新研报中,对 Nado 在 2026 年第三季度的核心运行数据进行了极其详尽的定量剖析。数据显示,经历了 7 月份的低谷后,Nado 在 9 月份迎来强势反弹,链上永续合约市场份额跃升至 1.45%,创下自 3 月以来的最高纪录;与此同时,其单季永续合约交易量达 $187 亿,NLP 做市资金池周转率更是从二季度的每月每美元 $19 飙升至 $89。
然而,数据狂欢的背后同样暗藏隐忧。尽管交易量显著修复,但 Nado 的未平仓合约市场份额却接近腰斩,显示出流动性沉淀度与持仓粘性仍显不足。面对来自 Robinhood 合作方 Lighter、Aster 以及全资产跨界平台 trade.xyz 的全方位围堵,Nado 推出的做市商报价机制与降费策略能否持续生效?深潮 TechFlow 对本篇数据密集型重磅研报进行了全文完整编译。
自去年 11 月在 Kraken 旗下以太坊二层网络 Ink 上线以来,7 月份是 Nado 经历过的业务表现最平淡的一个完整月份。
然而仅仅两个月后,9 月份便戏剧性地演变为该平台有史以来最为繁忙的月份。
回顾整个三季度,7 月份的显著回落将 Nado 整个季度的总体市场份额拉低至 1.08%,基本与二季度的 1.10% 水平相当。
但在 9 月份的单月统计中,其链上永续合约市场份额强劲回升至 1.45%,一举刷新了自今年 3 月以来的最高历史峰值。
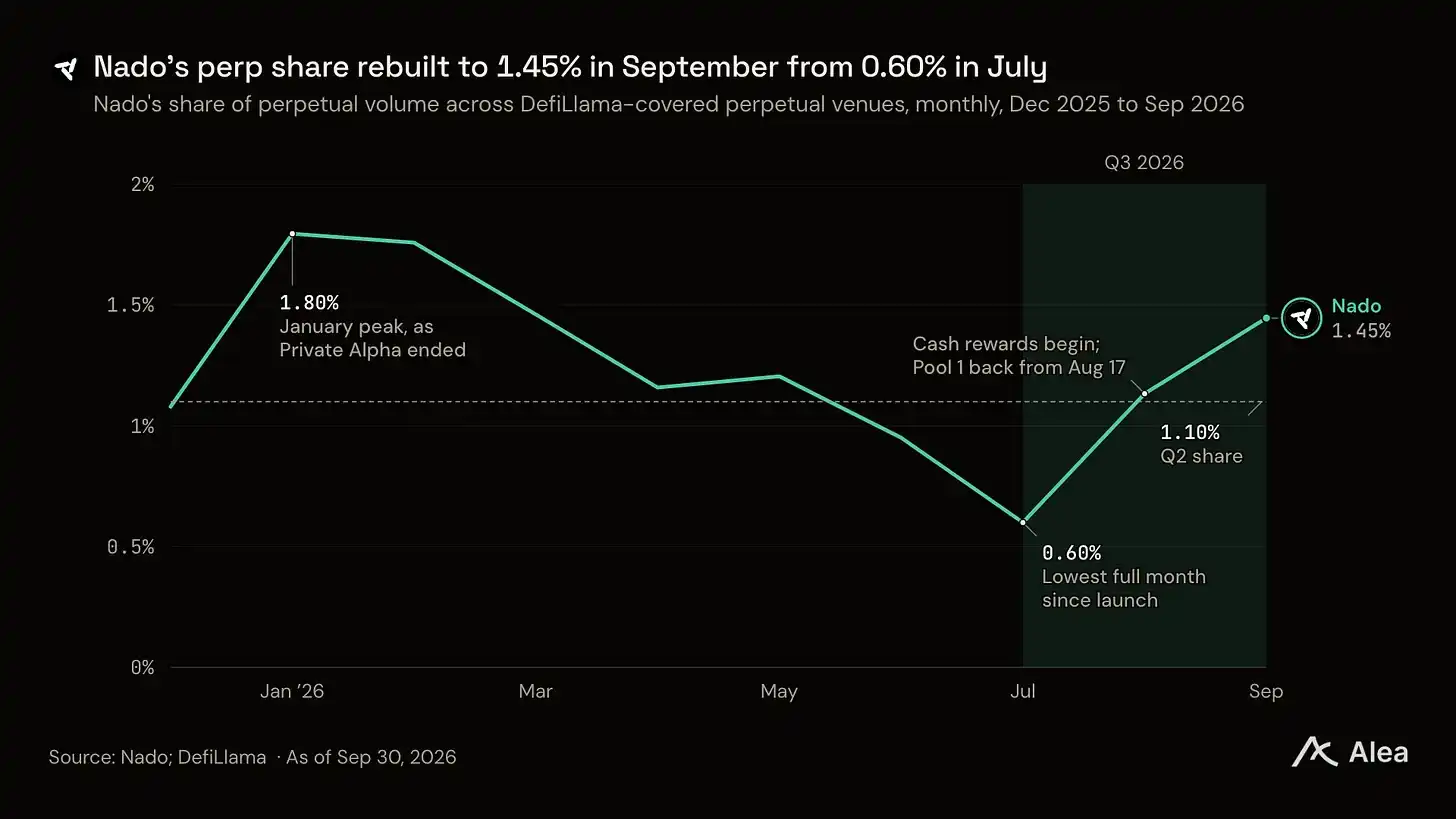
图:Nado 链上永续合约市场份额自 2025 年 11 月上线以来的月度走势曲线
在底层架构上,Nado 在 Ink 网络上运行着一套将现货交易、永续合约以及借贷融券打通的统一跨保证金账户体系。
相比之下,行业霸主 Hyperliquid 同样在其专用 L1 链上提供统一账户,而 dYdX 则选择在其 Cosmos 应用链上维持单一永续合约架构。
核心要点
在 9 月份,Nado 在全网去中心化永续合约交易量中的市场份额攀升至 1.45%,相比 7 月份的 0.77% 实现了近乎翻倍的亮眼复苏。
尽管月度交易量大幅反弹,但 Nado 在未平仓合约领域的份额却出现滑落,三季度平均占比降至 0.81%,较二季度的 1.46% 接近腰斩。
由于市场换手率显著抬升,NLP 做市资金池中的每 $1 资本在三季度每月支撑了高达 $89 的交易量,远超二季度的 $19。
在扣除向做市商支付的流动性返佣后,Nado 在三季度录得的净手续费收入为 $213 万,相比二季度的 $317 万有所回调。
平台于 8 月 17 日主动下调了 吃单费率(Taker Fee),降费举措促使年化净收益率稳定在未平仓合约总额的 23% 左右。
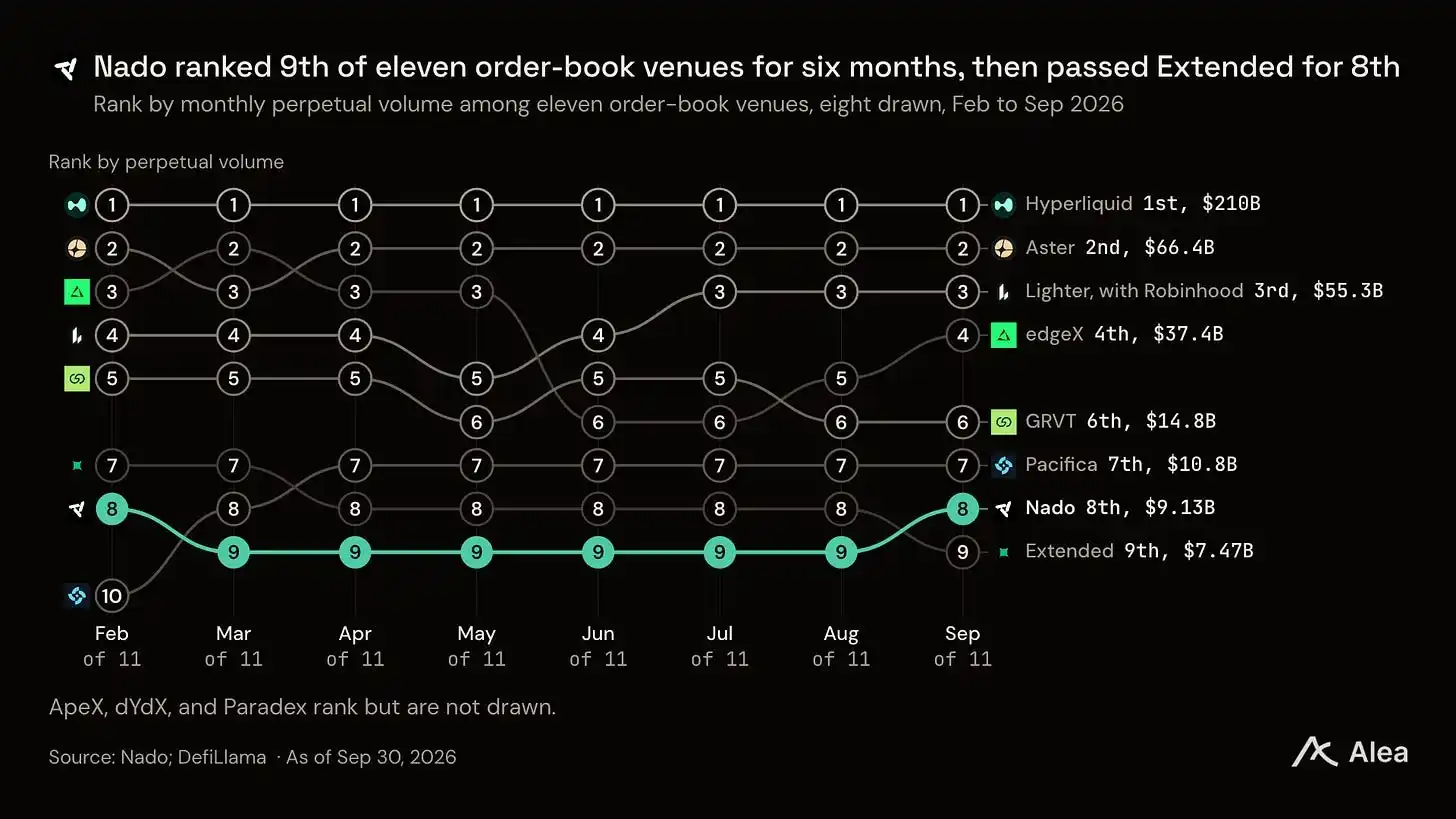
图:Nado 三季度核心运营数据纵向对比图谱
市场大势背景:比特币单季涨幅达 43%
整个加密衍生品市场的交投活跃度,与底层主流资产的价格走势紧密联动。
比特币现货价格从 6 月 30 日收盘时的 $5.85 万一路强劲上扬,至 9 月 30 日收盘时攀升至 $8.36 万,单季累计涨幅达 43%。
不过这一波涨势的大部分涨幅集中爆发于 8 月中旬。在短短数日内,市场经历了一轮剧烈的空头踩踏挤压。
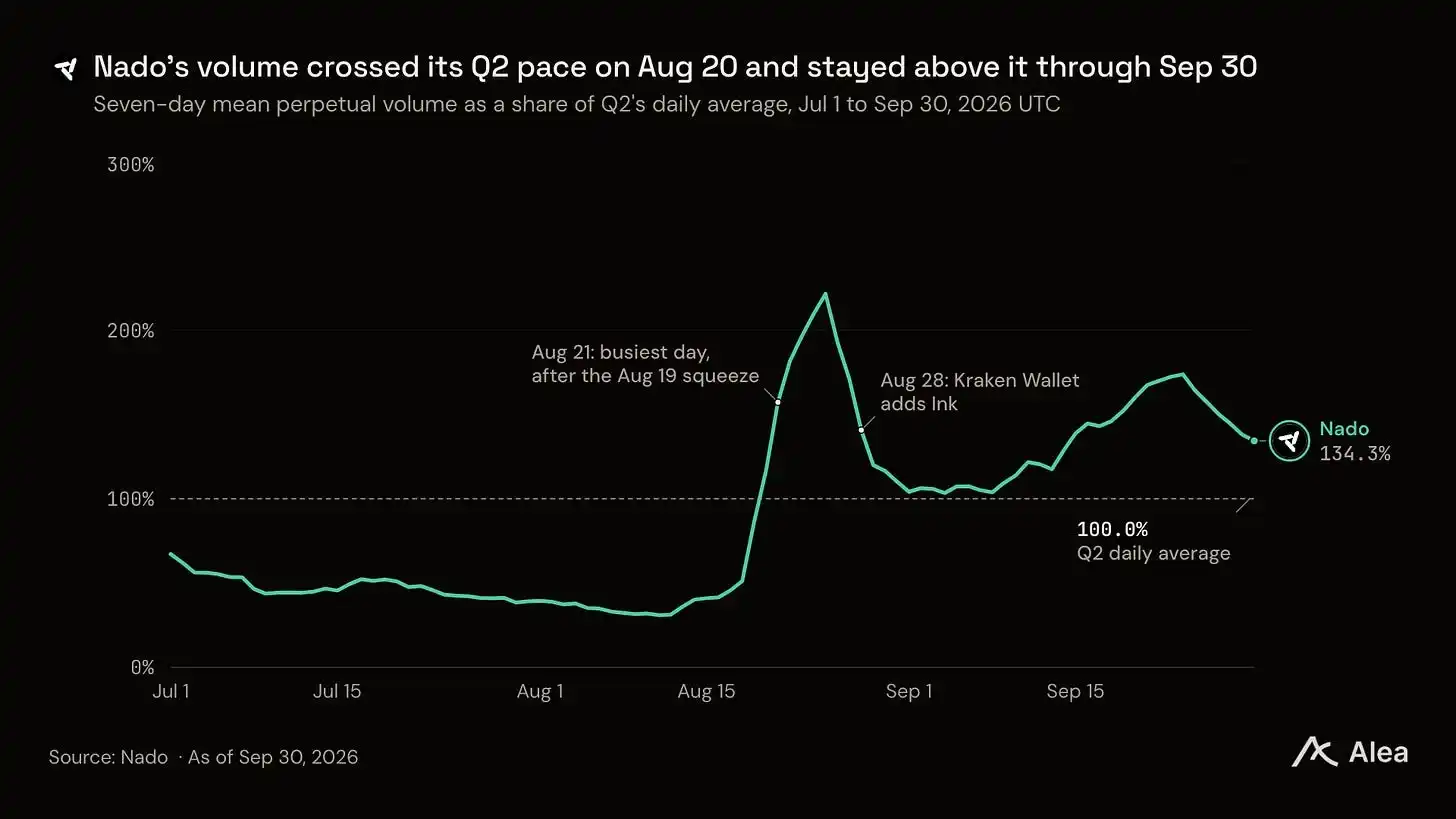
图:三季度比特币现货价格走势与全市场衍生品清算波动曲线
伴随行情脉冲,Nado 在 8 月 21 日创下了单日 $7.69 亿的最高成交纪录,恰好发生在轧空行情的两天之后。
交易量与持仓量:月交易量近乎翻三倍
受 7 月份低迷表现拖累,Nado 在整个三季度累计完成永续合约交易量 $187 亿,较二季度小幅缩水 7.0%。
然而从月度环比走势来看,平台成交量呈现出清晰的加速上行态势。
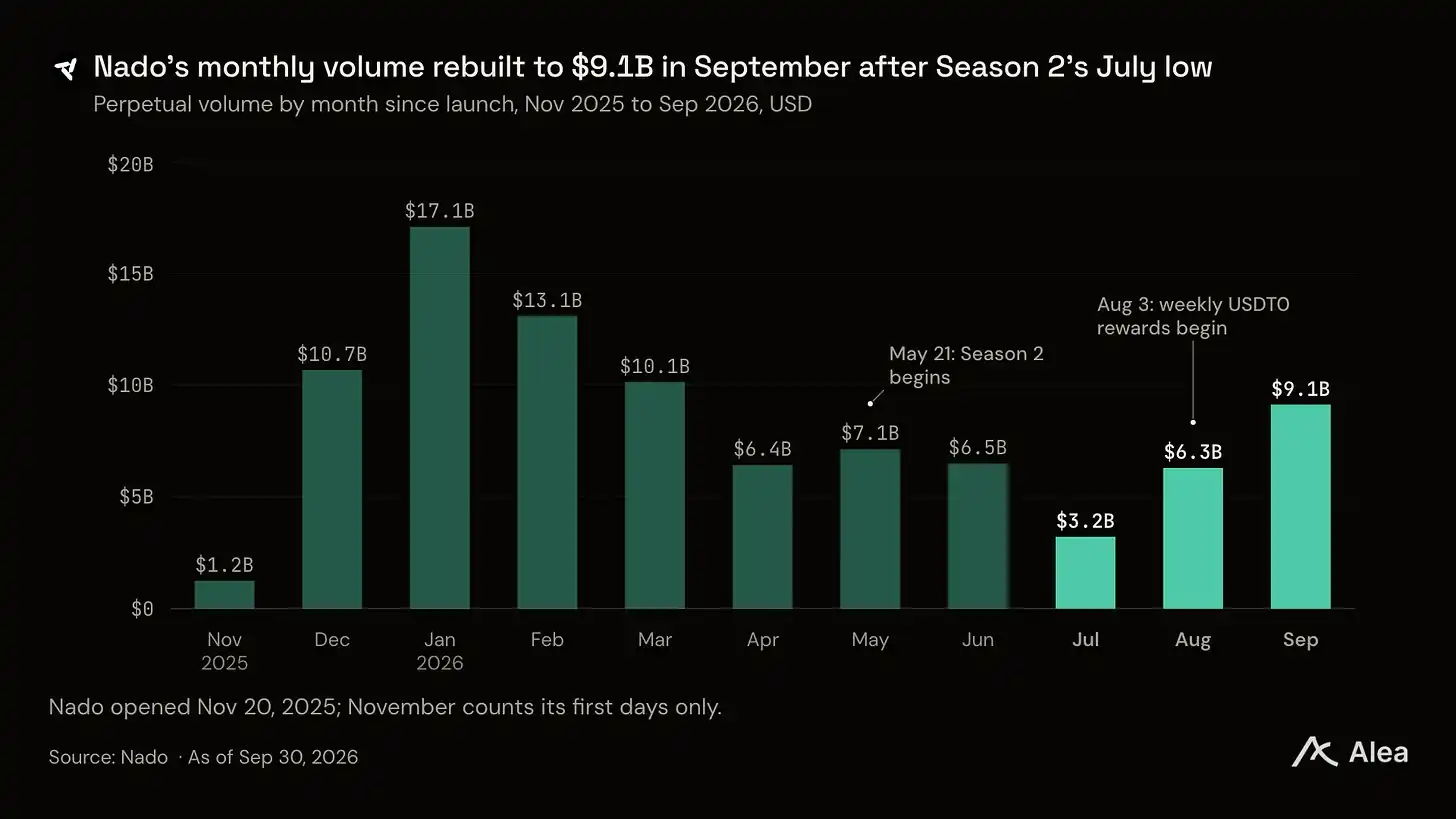
图:Nado 永续合约月度交易量及全资产类别分布走势
三季度全平台的平均未平仓合约规模为 $3730 万。相较于二季度的剧烈波动,三季度持仓量表现得更为平缓克制。
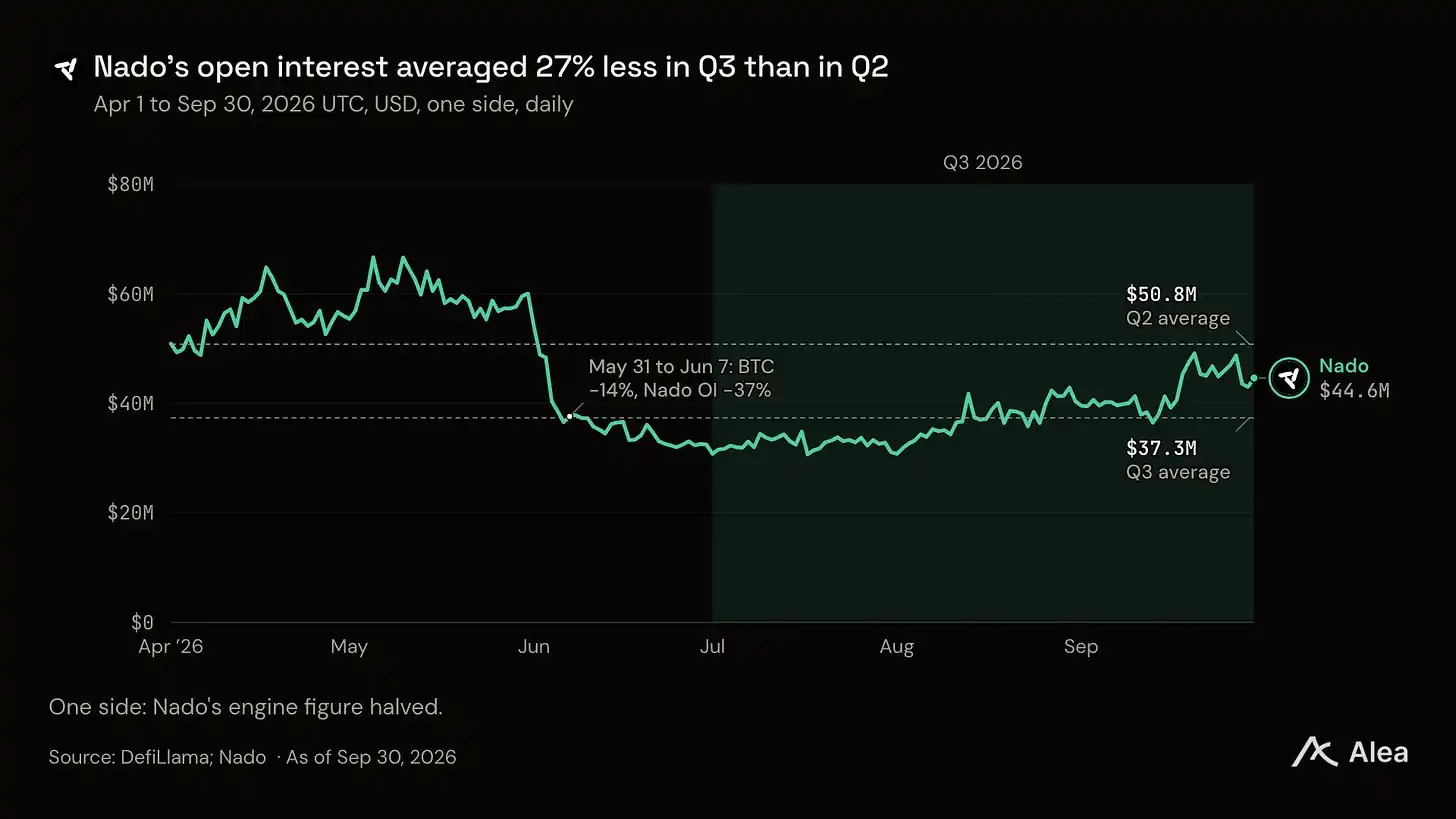
图:Nado 每日未平仓合约总额与持仓沉淀变动轨迹
在资金使用效率方面,三季度每 $1 的未平仓持仓每天平均周转 5.4 次,明显高于二季度的 4.3 次,表明交易员进出频率显著加快。
市场份额分化:交易量回暖与持仓份额腰斩
从市场份额维度审视,Nado 呈现出交易量份额与持仓量份额两极分化的鲜明特征。
在交易量端,Nado 的链上市场份额在 8 月份重新收复失地,并在 9 月份稳步攀升至 1.45%。
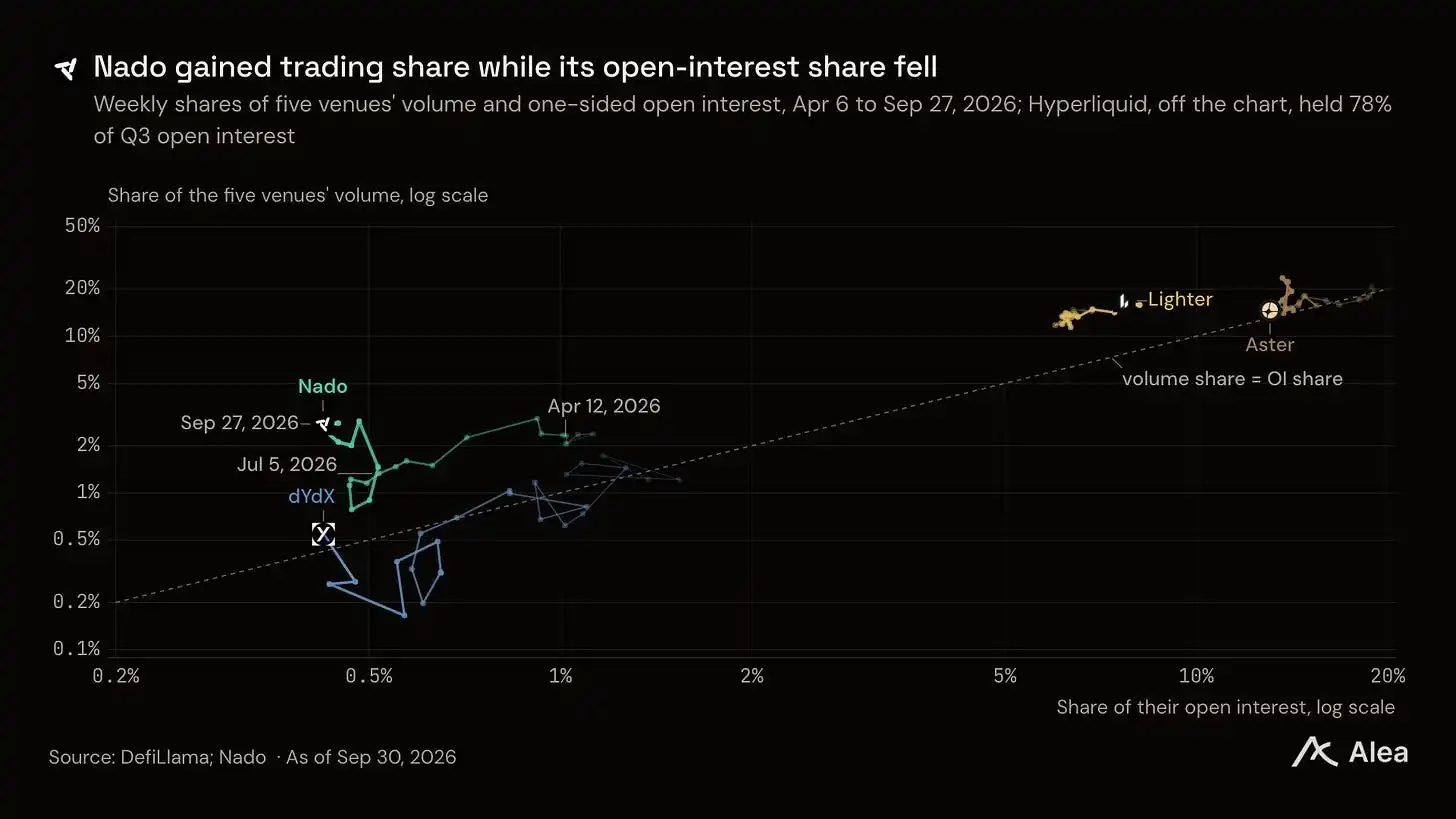
图:主流链上衍生品协议交易量市场份额动态演变
反观持仓端,其持仓份额却从二季度的平均 1.46% 下滑至三季度的 0.81%。
究其原因,以 Hyperliquid、Lighter、Aster 以及 dYdX 为代表的竞对阵营在吸收大额长期沉淀资金方面展现出了更强的引力。
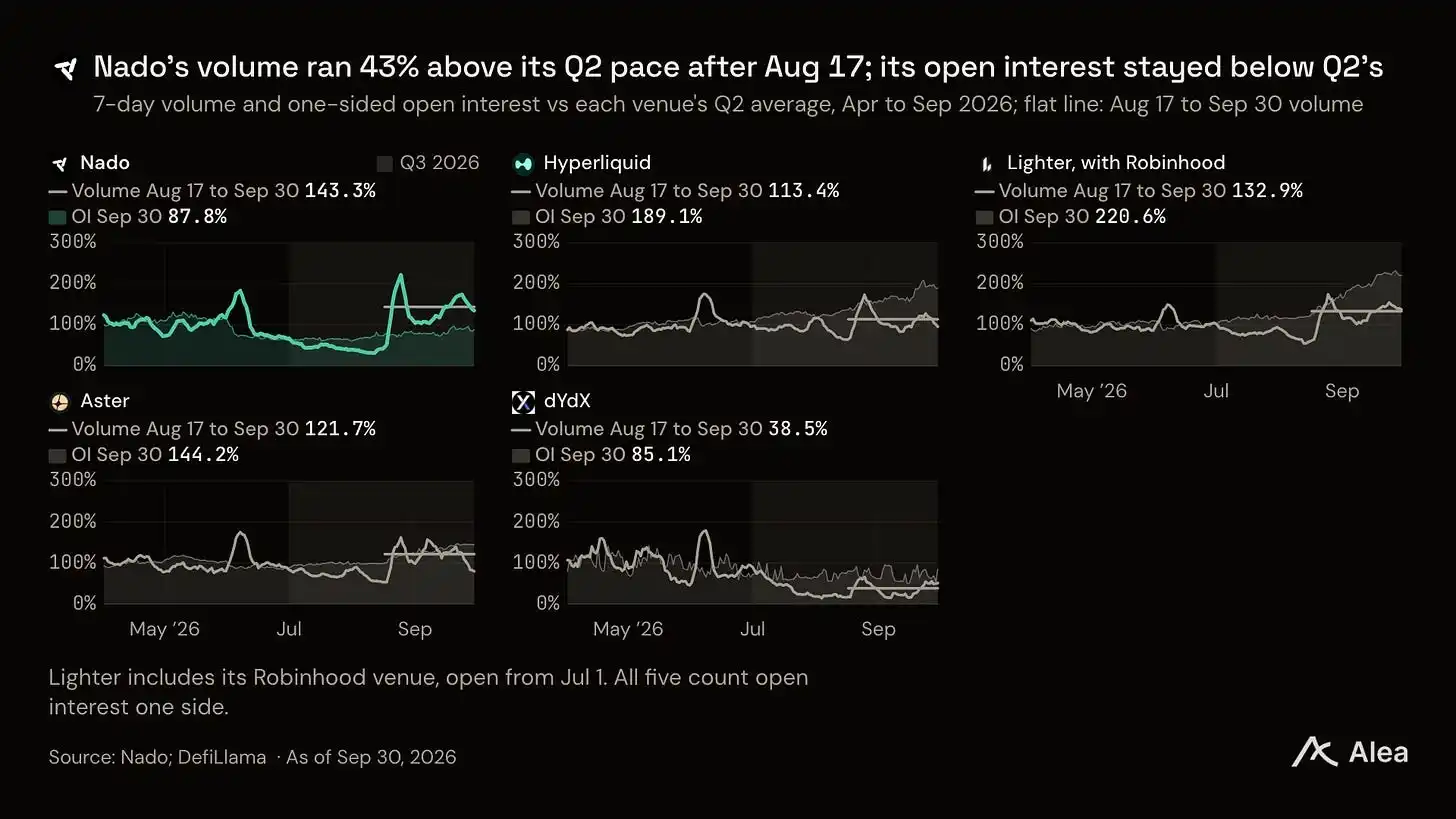
图:全市场未平仓合约在各头部 DEX 之间的分布格局
特别是自 7 月 1 日接入 Robinhood 合作流动性通道的 Lighter,在 8 月中旬至 9 月底期间实现了爆发式扩张,持续蚕食存量份额。
永续合约表现:加密资产永续交易量呈现三倍激增
永续合约业务是 Nado 的立身之本,目前平台覆盖加密货币、股票指数、黄金及外汇等共计 75 个不同交易标的。
在加密原生合约领域,Nado 的交易量从 7 月份的极低水平一路狂飙,至 9 月份实现了整整三倍的惊人增幅。
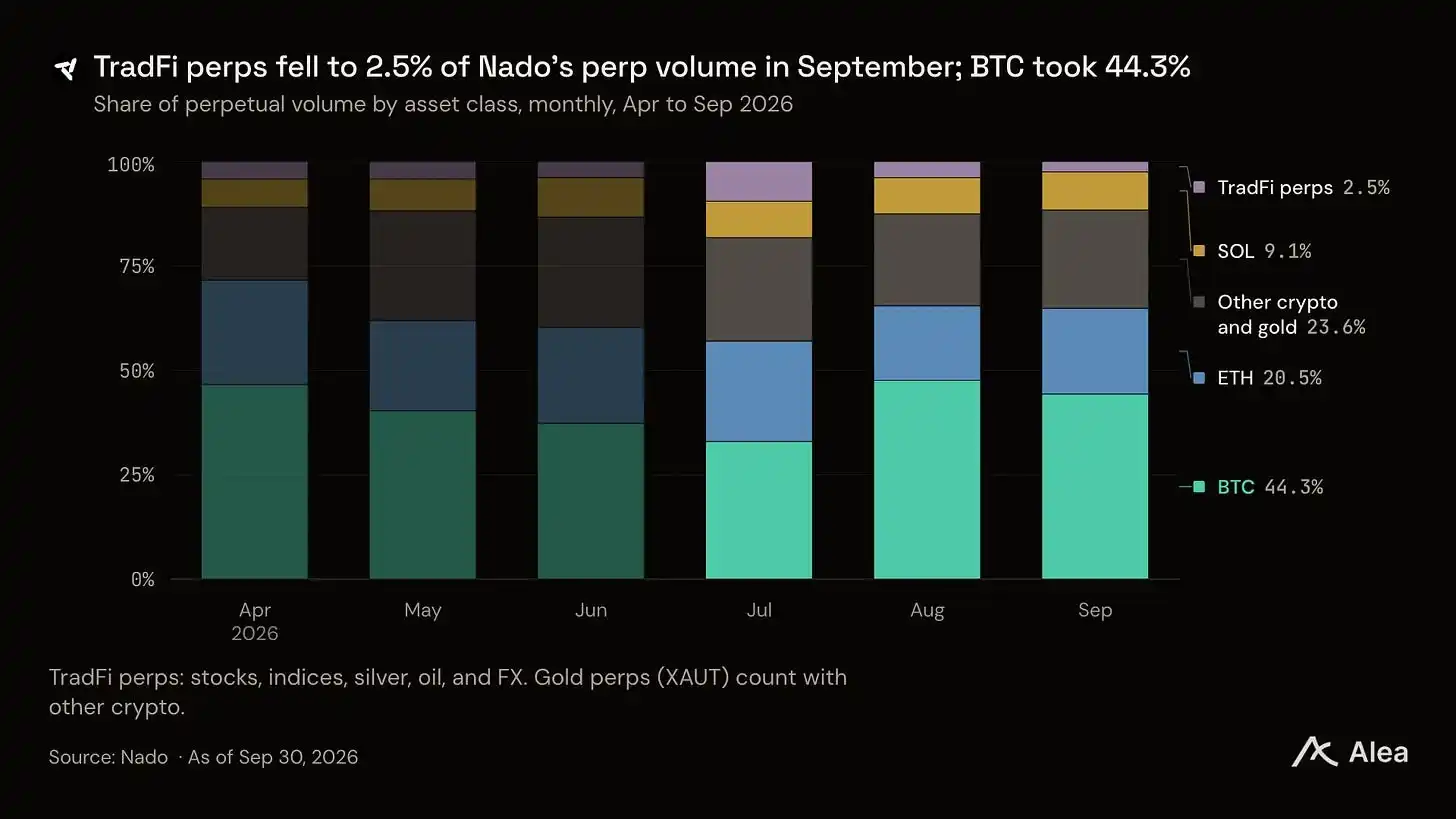
图:加密原生资产与现实世界资产(RWA)永续交易量结构拆解
与此同时,在美股代币化永续合约战场上,各大协议的厮杀尤为激烈。Hyperliquid 平台上的 trade.xyz 在 7 月份便刷出了超千亿美元的惊人交易量。
现货与借贷市场:资金利用率稳步走高
除了衍生品撮合外,Nado 还为用户提供了无缝嵌套的借贷市场服务。
数据显示,三季度借贷规模平均占到总存入资产规模的 17.0%,相较于二季度的 14.1% 实现了稳步上升。
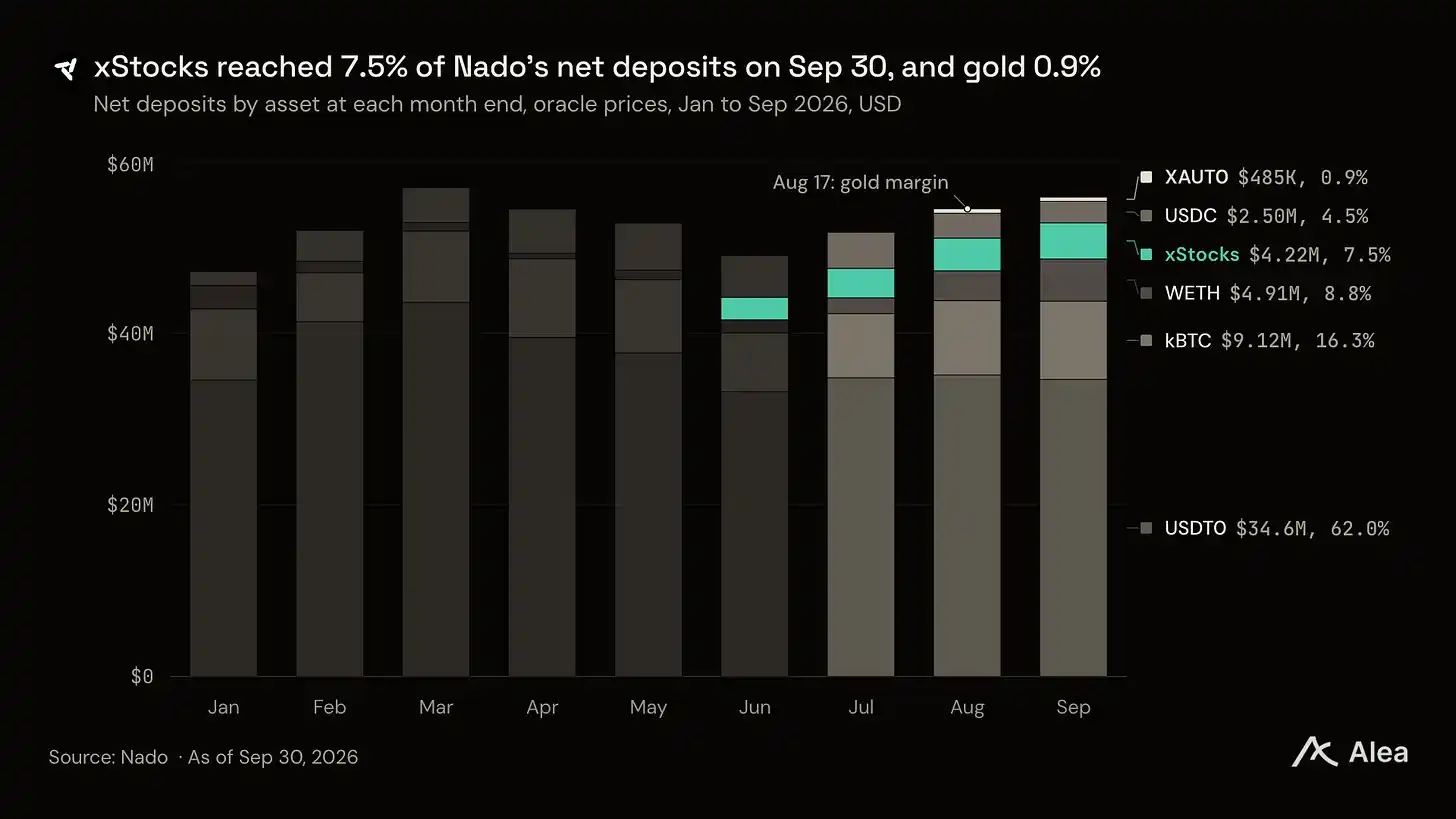
图:Nado 现货借贷池借款总额与资金利用率动态走势
借贷资金的高效流转,为交易员在波动行情中进行杠杆放大与跨币种质押提供了至关重要的流动性支撑。
NLP 做市资金池:资本周转率出现爆发式提升
Nado 的底层订单簿流动性由其专属的 NLP 做市资金池直接报价提供保障。
流动性提供者将 USDT 存入 NLP 资金池,智能合约会自动依据算法在盘口挂单提供流动性并捕获做市收益。
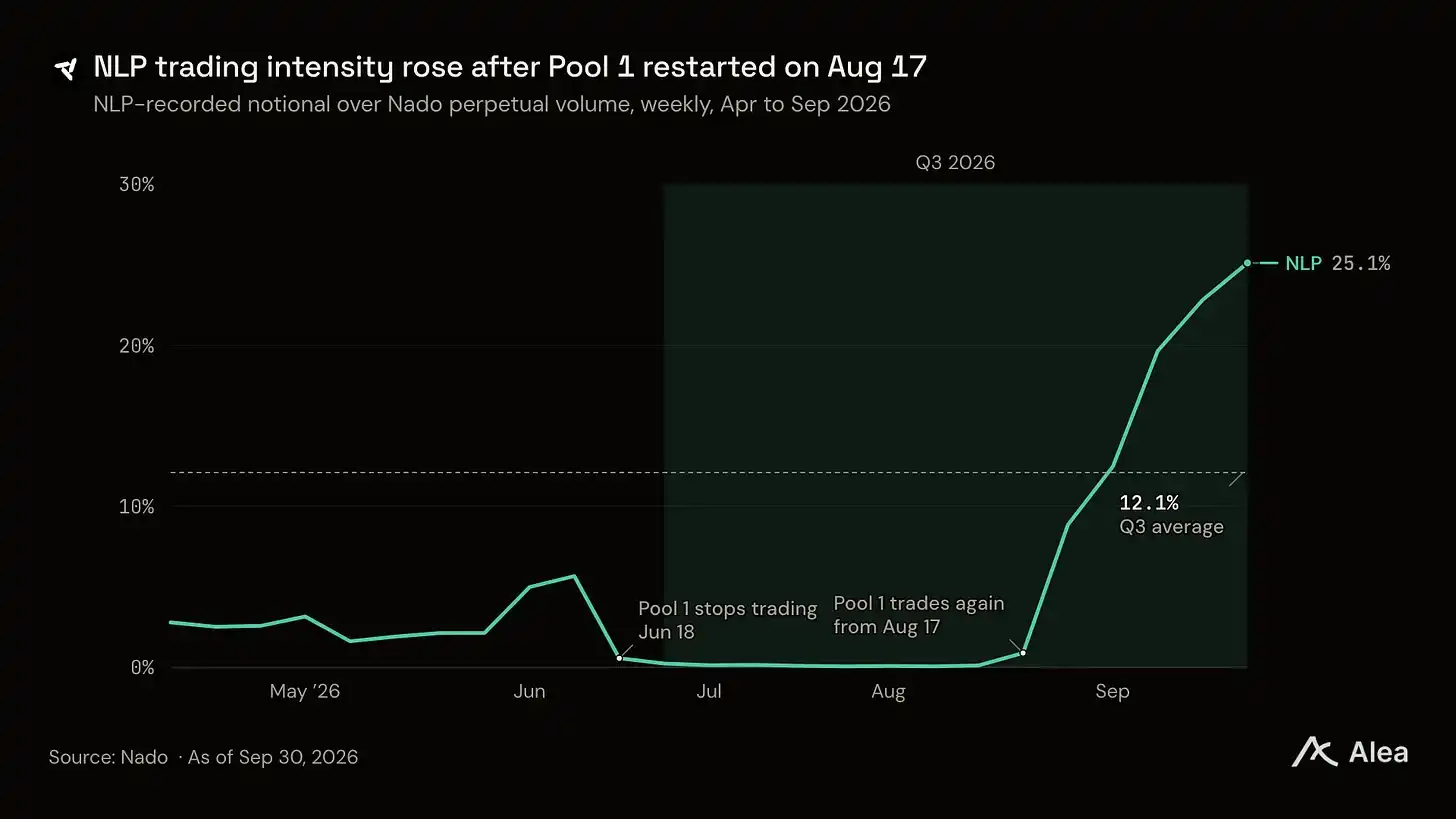
图:NLP 做市资金池资产规模与每日交易周转倍数曲线
在三季度,尽管部分流动性提供者实施了净赎回,但留存资本的运作效率却达到了极高境界。
池内每 $1 资金在 9 月份平均承担了每月高达 $89 的撮合成交量,充分验证了其订单簿算法的高资本效率。
协议收入结构:高换手率维持净费率水平
在剔除掉支付给挂单做市商的返佣补贴后,Nado 在三季度录得的净手续费收入为 $213 万。
平台于 8 月 17 日推行了费率改革,将吃单费率由原本的 2.18 个基点全面下调至 1.81 个基点。
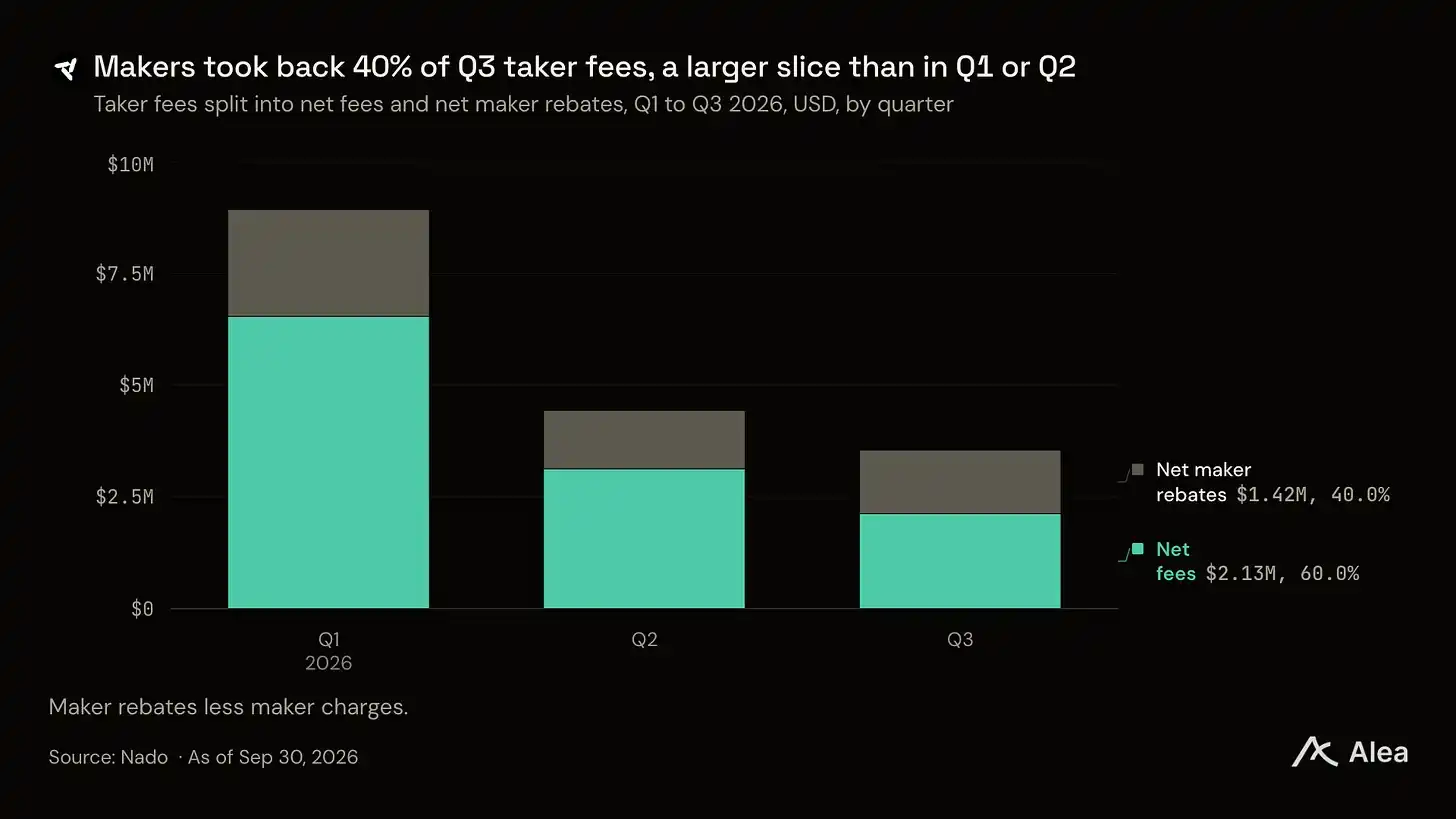
图:Nado 历史总手续费、做市商返佣与协议净收入季度拆解
尽管费率有所下调,但换手率的激增在很大程度上弥补了降费带来的单价损失。
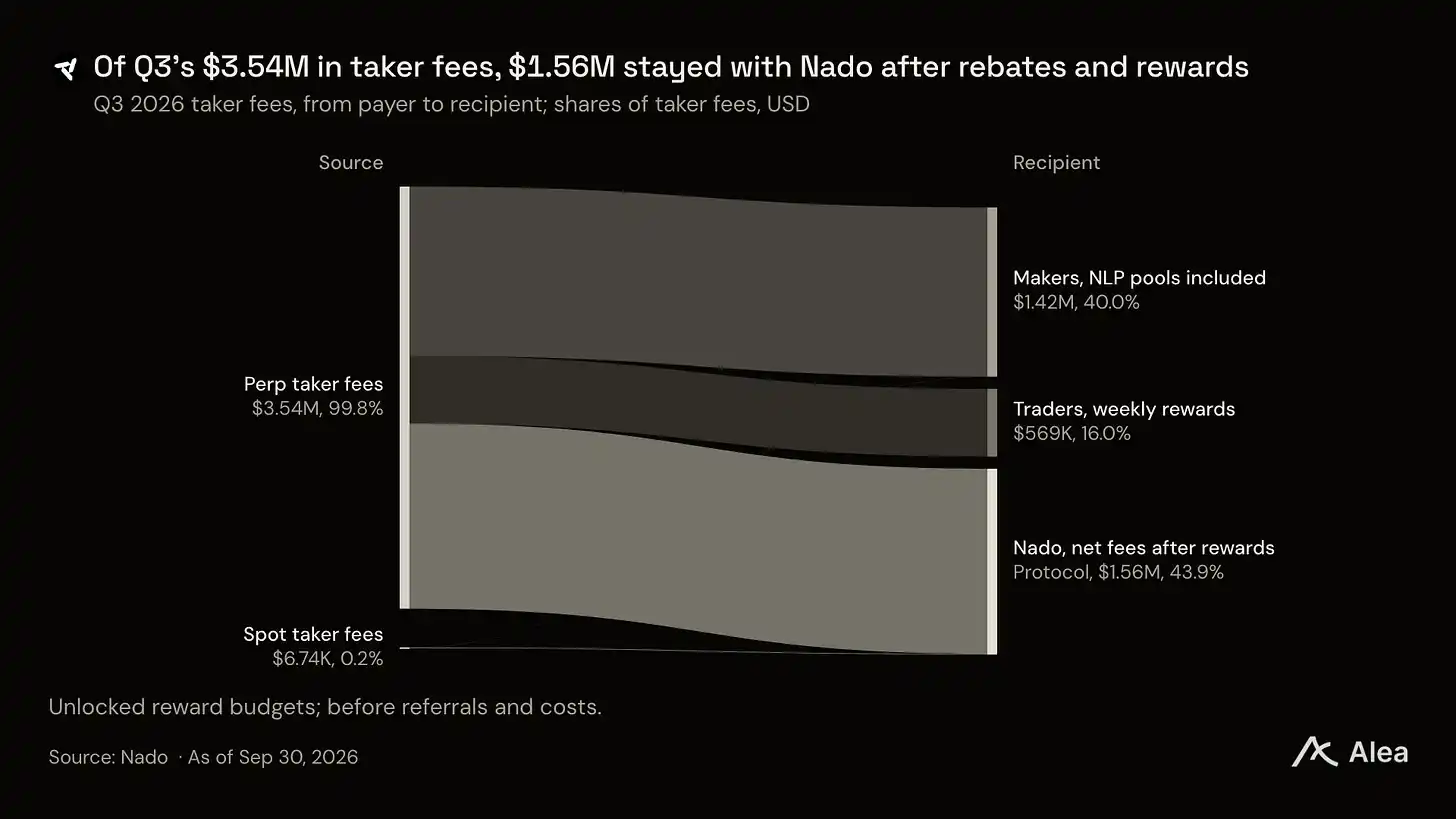
图:做市返佣政策前后平台名义费率与真实费率对比
整个三季度,Nado 针对交易员发放的周度奖励约占净收入的 27%,在维持增长动力与控制通胀成本之间保持了相对审慎的平衡。
后市演进:奖励上限、做市商报价与合规衍生品
迈入四季度,Nado 团队持续对产品架构与经济模型进行快速迭代。
在 10 月初,团队宣布将每周激励奖励上限由 $10 万适度微调至 $9 万,展现出进一步收窄补贴、迈向自然盈利的战略意图。
与此同时,平台于 10 月 7 日正式提交了引入做市商场外报价(Dealer Quotes)的新机制提案,旨在为大额交易提供更优成交深度。
在合规衍生品领域,随着 Kalshi 申请上市美股永续合约以及各大机构加快入场,全市场的竞争格局正在被推向更高维度。
情景推演与未来收益展望
对于 Nado 在四季度的财务走势,核心变量取决于交易体量与综合费率之间的动态博弈。
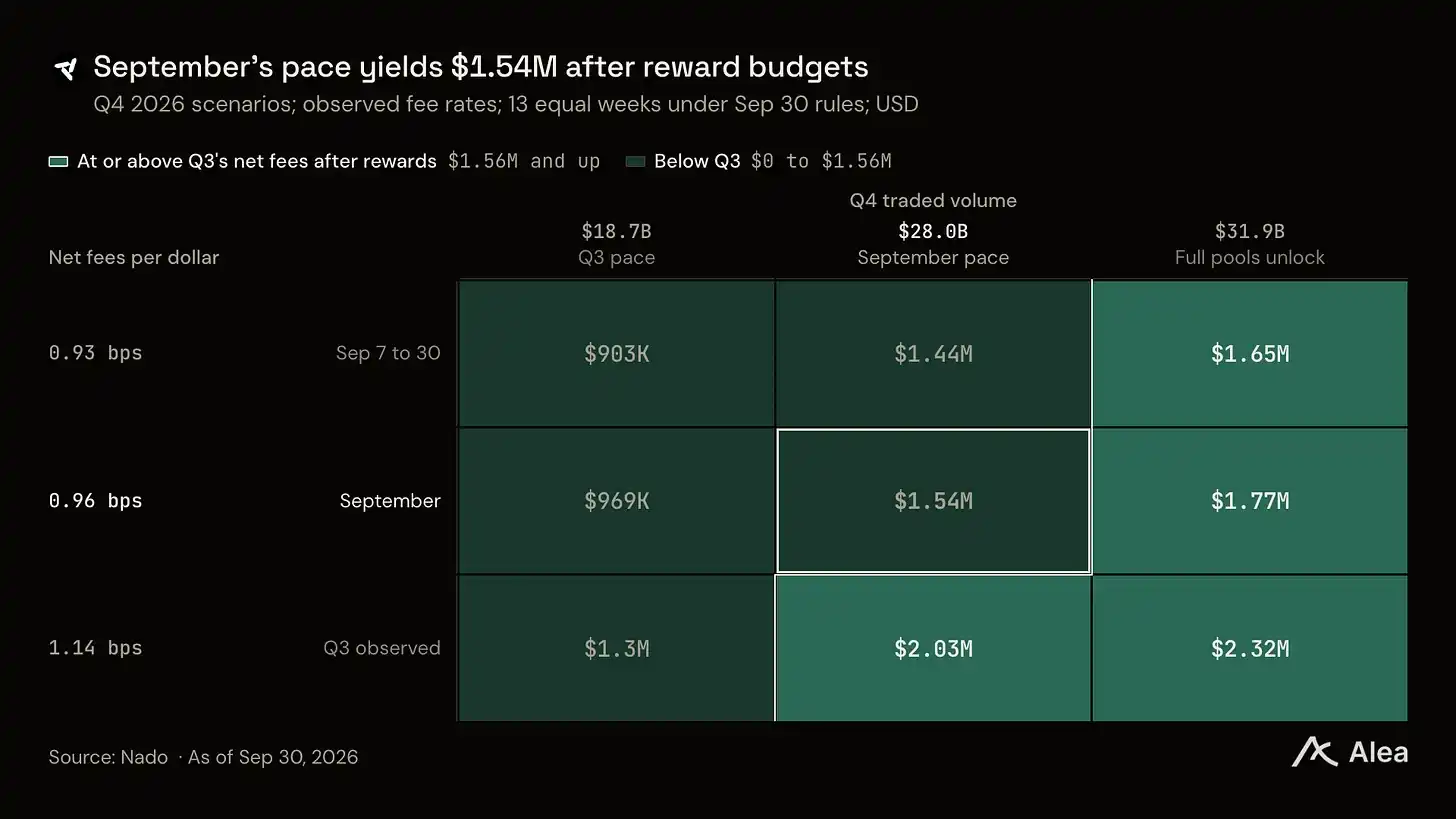
图:Nado 四季度在不同交易量与费率假设下的净利润敏感性情景推演
敏感性分析表明,在当前费率模型下,平均费率每出现 0.1 个基点的微调,对最终利润的影响甚至超过数十亿美元的增量交易量。
依托 Kraken 生态强大的合规背书与打通全资产的统一账户愿景,Nado 能否在四季度顶住竞争压力并实现质的跨越,将是观察 L2 衍生品演进的重要窗口。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.