


Meta拟筹近千亿美元,甲骨文报出了“最后一笔”
Meta计划通过股权融资与股票出售合计最高筹资975亿美元,用于AI基础设施及个人超级智能研发;甲骨文则设定本轮资本开支周期至2030财年仅需追加200亿美元融资,并预计2028年下半年自由现金流转正。两家公司均通过客户预付款、供应商融资、合资建设等方式缓解前期资金压力,反映AI投入持续扩大但资本回报周期拉长的行业现实。
 摘要由 Mars AI 生成
面对AI这个“无底洞”,两家巨头给出了不同的应对方式。
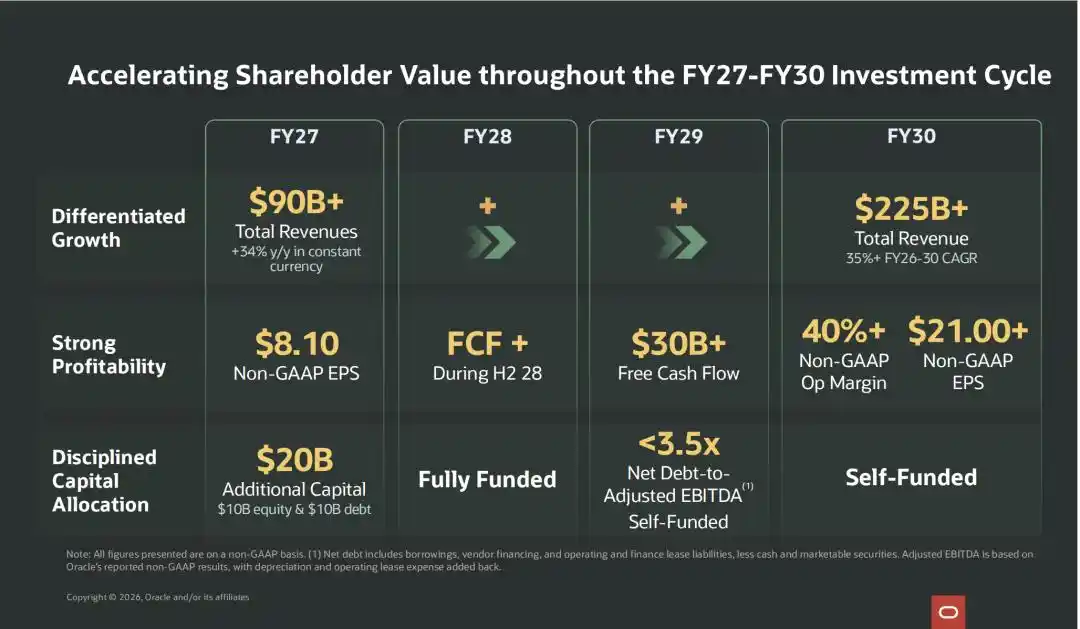
10月28日,拉斯维加斯举行的投资者日上,甲骨文首席财务官Hilary Maxson宣布:截至2030财年,本轮投资周期尚需追加的资本市场融资,将限制在200亿美元。
而这个数字原本只对应2027财年剩余的筹资计划,现在被她称为“完成本轮周期余下部分所需的最后一笔资金”。同时,甲骨文当天发布的公告,还给出了2028财年下半年自由现金流转正的时间表。
当天,甲骨文股价收涨10.73%。据财联社报道,机构分析师Anurag Rana认为,这份支出计划和展望,有望缓解市场对未来两年之后资本开支仍居高不下的担忧。但随后两个交易日,股价又分别下跌3.45%和6.37%,到10月30日收盘已接近投资者日前的水平。
10月26日,也就是甲骨文投资者日前两天,Meta启动了新一轮融资。
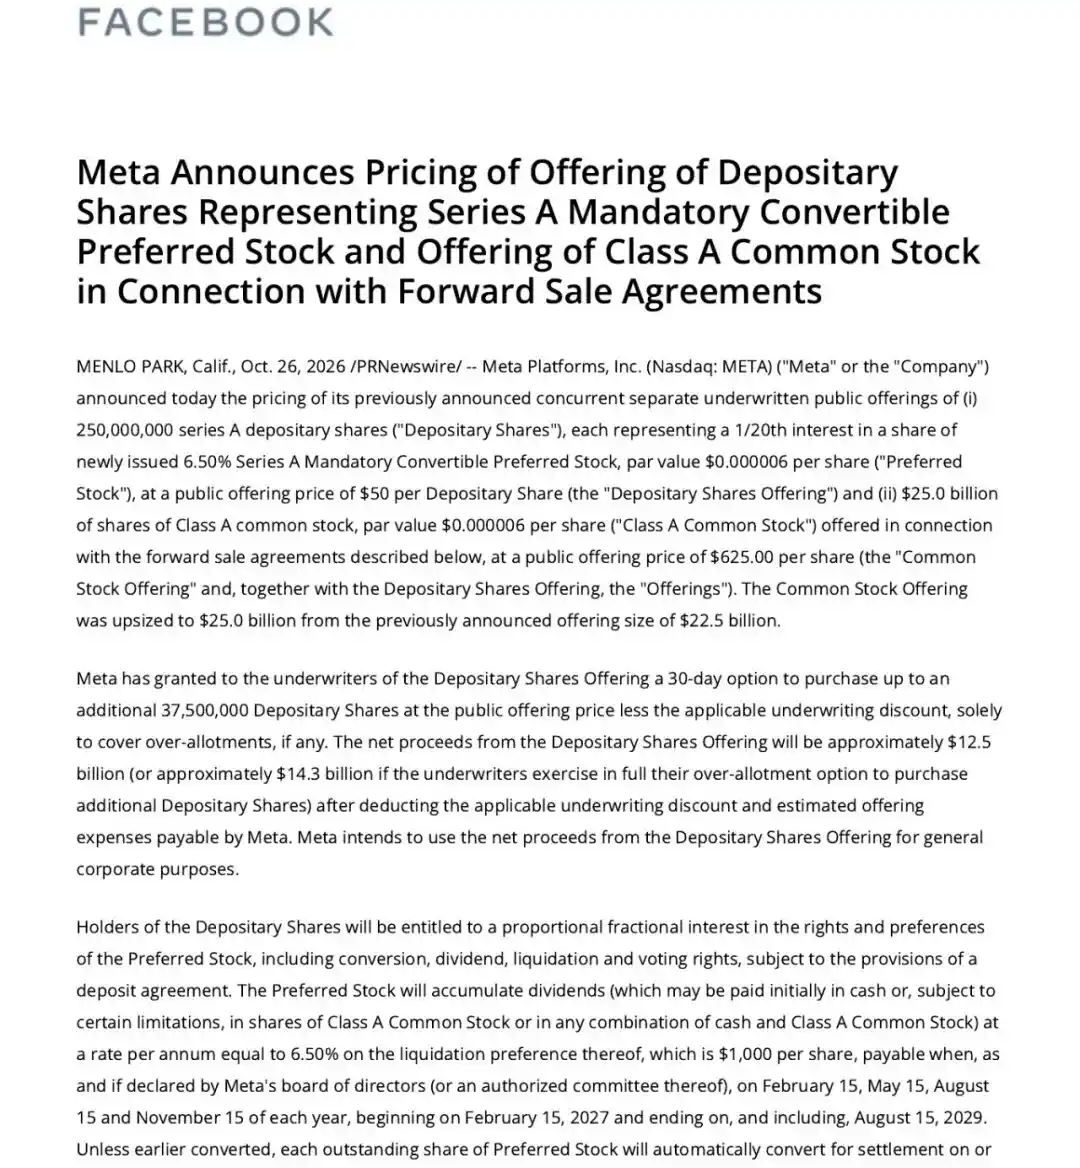
根据Meta的发行公告及随后公布的定价结果,本次股权融资规模由350亿美元扩大至375亿美元;加上拟设立的最高600亿美元股票出售计划,合计最高975亿美元,不含超额配售。其用途包括支持AI基础设施与个人超级智能的持续投资。
10月21日,Meta公布了营收增长26%的三季报,扎克伯格表示“我们的投资正在见效”的同时,Meta上调全年资本开支预期的下限。
10月22日,财报发布后的第二天,Meta股价下跌约7%,当天纳斯达克综合指数也下跌约2.6%。据路透社报道,投资者担忧AI投入的回报时间,也担心Meta前一天公布的无投票权C类股安排,为未来增发打开通道,摊薄现有股东权益。
盒饭财经此前讨论过巨头一边增加投入、一边寻找回款的处境。追踪了自研芯片、多元采购等降低算力成本的尝试。
几个月过去,支出仍在往上走。
亚马逊在本次三季报中维持约2200亿美元的全年现金资本开支计划,Alphabet也维持1950亿~2050亿美元的计划。两家公司又在各自电话会上预计,2027年资本开支还会明显增加。
眼前这一年的账单,仍不是扩张的终点。
资本开始更在意等待的长度。10月22日,Miller Tabak首席市场策略师Matthew Maley谈及AI投入的回报时,对路透社说:“人们越来越清楚,这会花上长得多的时间。”
Meta也要发新股
Meta的财报,几乎同时给出了乐观和焦虑的理由。
当地时间10月21日,Meta公布截至2026年9月30日的第三季度业绩。报告期内,公司营收646.01亿美元,同比增长26%;其中,广告收入630.61亿美元,同比增长26%,广告展示量和平均价格分别增长10%和14%。
AI已经在帮助这门“传统”生意改善表现。
在随后举行的财报电话会上,Meta首席财务官Susan Li介绍,第三季度针对Instagram Reels的一系列推荐改进,使观看时长增加了超过4%。其中,新模型会同时对一组视频排序,不再逐条评估,而系统也加入了更丰富的观看时长信号。
但另一批AI投入,还要等待更久。
Meta新推出的个人AI智能体Muse,可以协助购物,也能连接用户的邮件、日历等服务。扎克伯格在电话会上介绍,上线一个半月后,美国和加拿大已有超过1000万人完成设置。
问答环节中,Evercore ISI分析师Mark Mahaney问到商业化相关的问题。他的疑问比较直接,Meta过去往往先把新产品的用户和使用量做大,再考虑挣钱,而Muse的运行成本可能高得多,这次还能沿用原来的节奏吗?
对于这个问题,扎克伯格预计,这次会“比通常的做法更早开展商业化”。他解释,Muse的成本和商业机会规模都很大,公司需要同时增加收入、提高计算效率,才能继续扩建算力,把产品推向更多用户。
Susan Li同时也承认,超级智能实验室的投入,“产生回报所需的时间,会比核心业务更长”。
Muse不是特例,Meta现金支出方面,这种变化已结构性改变。
财报显示,第三季度经营活动带来327.86亿美元现金,资本开支达到349.06亿美元,自由现金流为负21.20亿美元。Meta还把全年资本开支预期的下限从1300亿美元抬至1350亿美元,上限保持1450亿美元。(这里的资本开支包含融资租赁本金)
Meta也已经减少了向股东返还现金。
根据Meta提交的第三季度10-Q报告,2025年前三季度,回购A类普通股花掉约262亿美元现金;作为对比,今年同期,这项支出为零。同一份文件显示,从去年11月到今年5月,Meta两次发债,合计550亿美元。
留住回购的钱,借入债券的钱,Meta仍没有结束筹资。
根据定价公告,375亿美元发行包括125亿美元强制可转换优先股,以及250亿美元普通股远期出售安排。Meta随后披露,前者对应的存托股发行已于10月29日完成,相关优先股未来须转为普通股;后者初期不向Meta付款,预计在2027年11月19日或之前结算时收款。
另一个最高600亿美元的股票出售计划,拟使用无投票权C类股,预计最早于2027年第一季度、C类股开始交易后启动,再逐步向市场出售。
卖算力设备的公司,也给出了出资计划。
Meta最初披露,英伟达、AMD和博通有意合计认购最多50亿美元普通股。10月27日,英伟达和AMD分别宣布,将在本次股权发行中投资30亿美元和10亿美元。
不过,单季21亿美元的现金缺口,解释不了近千亿美元的筹资规模。
Meta三季报显示,9月底,公司还持有约825亿美元现金、现金等价物和有价证券,前三季度自由现金流合计仍为正110亿美元。
手里还有现金,也能继续借债,Meta为什么还要把股权融资加进来?
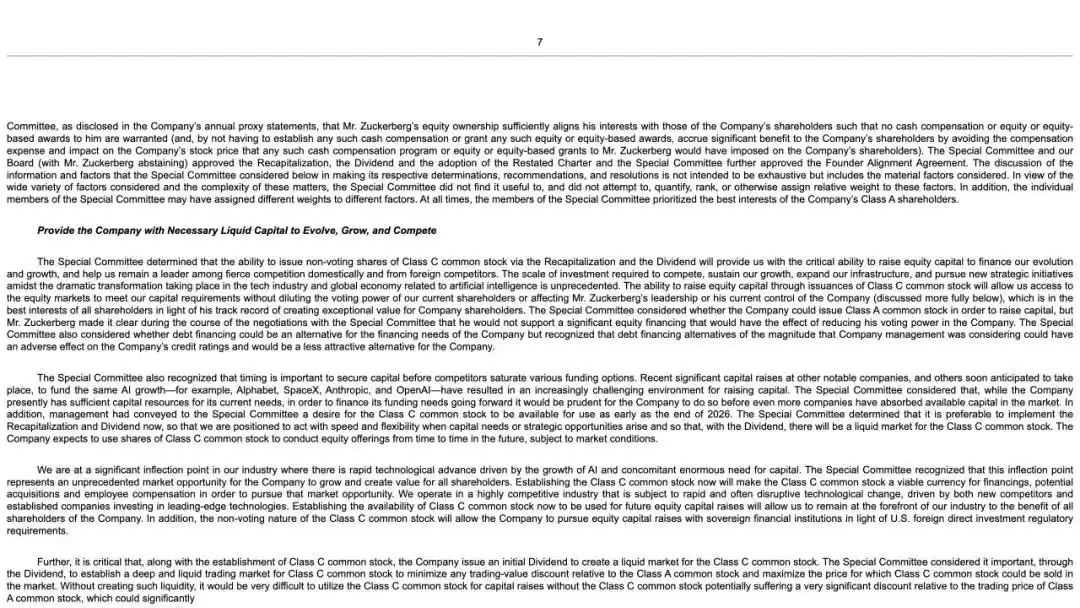
Meta于10月21日向美国证监会提交的股本重组初步信息声明,给出了更直接的解释:特别委员会认为,现有资本足以满足当前需要,但未来可能需要更多资金。如果按管理层考虑的规模大量举债,可能损害信用评级。该文件还点名Alphabet、SpaceX、Anthropic和OpenAI,提出应赶在更多竞争者吸收市场资金之前行动。
10月26日的发行公告仍把经营现金流、投资级债务、战略合作和股权资本,一起列为资金来源。Meta将这次股权融资定义为对现有渠道的补充。
扎克伯格还有一项条件。10月21日的股本重组初步信息声明还披露,他不支持会显著稀释自己投票权的大规模股权融资。无投票权C类股由此有了用途:新股东可以出钱,但不因此获得投票权,现有控制结构得以保留。
但增发仍会摊薄原股东的经济权益。
Meta为下一轮投入准备了更多筹资渠道。甲骨文同样要继续筹钱,但这次还试着回答:完成本轮扩张,到底还需要从资本市场拿多少钱?
甲骨文开始为融资划出上限
这个回答,48天前还没有。
9月10日,甲骨文2027财年第一季度电话会上,德意志银行分析师Brad Zelnick连续追问:同行还在增加投入,甲骨文为什么能在2027至2028财年的高峰之后降低资本开支?会不会出现更高的峰值?自由现金流何时转正?
Maxson当时的回答是:“我们还没有给出具体时间,也不打算今天给出。”她同时解释,项目成熟后会产生现金,但公司整体的自由现金流,还取决于继续投入多少资金支持增长。
一个机房开始收钱,并不能决定下一批机房要花多少钱。Zelnick追问的,正是这两件事之间有没有终点。
10月28日,甲骨文把时间和额度一起摆了出来。
根据公司当天发布的投资者日公告,甲骨文预计资本开支将在2027至2028财年达到高峰,2029财年回落;自由现金流预计在2028财年下半年,也就是2027年12月至2028年5月之间转正,并从2029财年开始依靠自身现金流支持增长。
在此之前,本轮投资周期截至2030财年尚需追加的资本市场融资,限制在200亿美元,股权和新增债务预计各约一半。这不含旧债再融资,也不含2027财年第一季度已经完成的200亿美元股票融资。
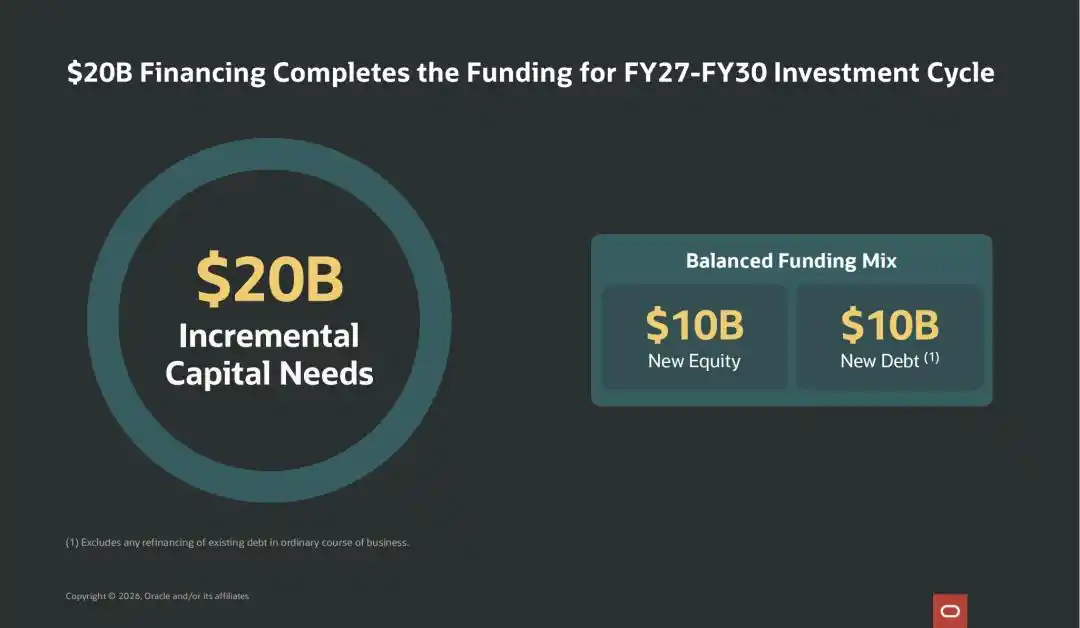
那么,甲骨文这项融资承诺,依靠哪些减少前期出资的安排?
Maxson在当天的CFO演示材料中,用同一个1吉瓦项目比较了三种出资方式。
如果由甲骨文自己出钱买设备,前两年资本款项支付约370亿美元。如果供应商为70%的硬件采购提供五年期融资,前两年付款降至约180亿美元。同时,项目达产后的年化收入,仍约为160亿美元。也就是说,供应商先垫了一部分设备款,甲骨文以后再还本付息。
另一条路,是让客户提供大部分硬件。按同一个模型,甲骨文前两年只需支付约60亿美元,但达产后的年化收入也会降至约110亿美元。客户自己买了设备,甲骨文少垫钱,也少收取对应的收入。
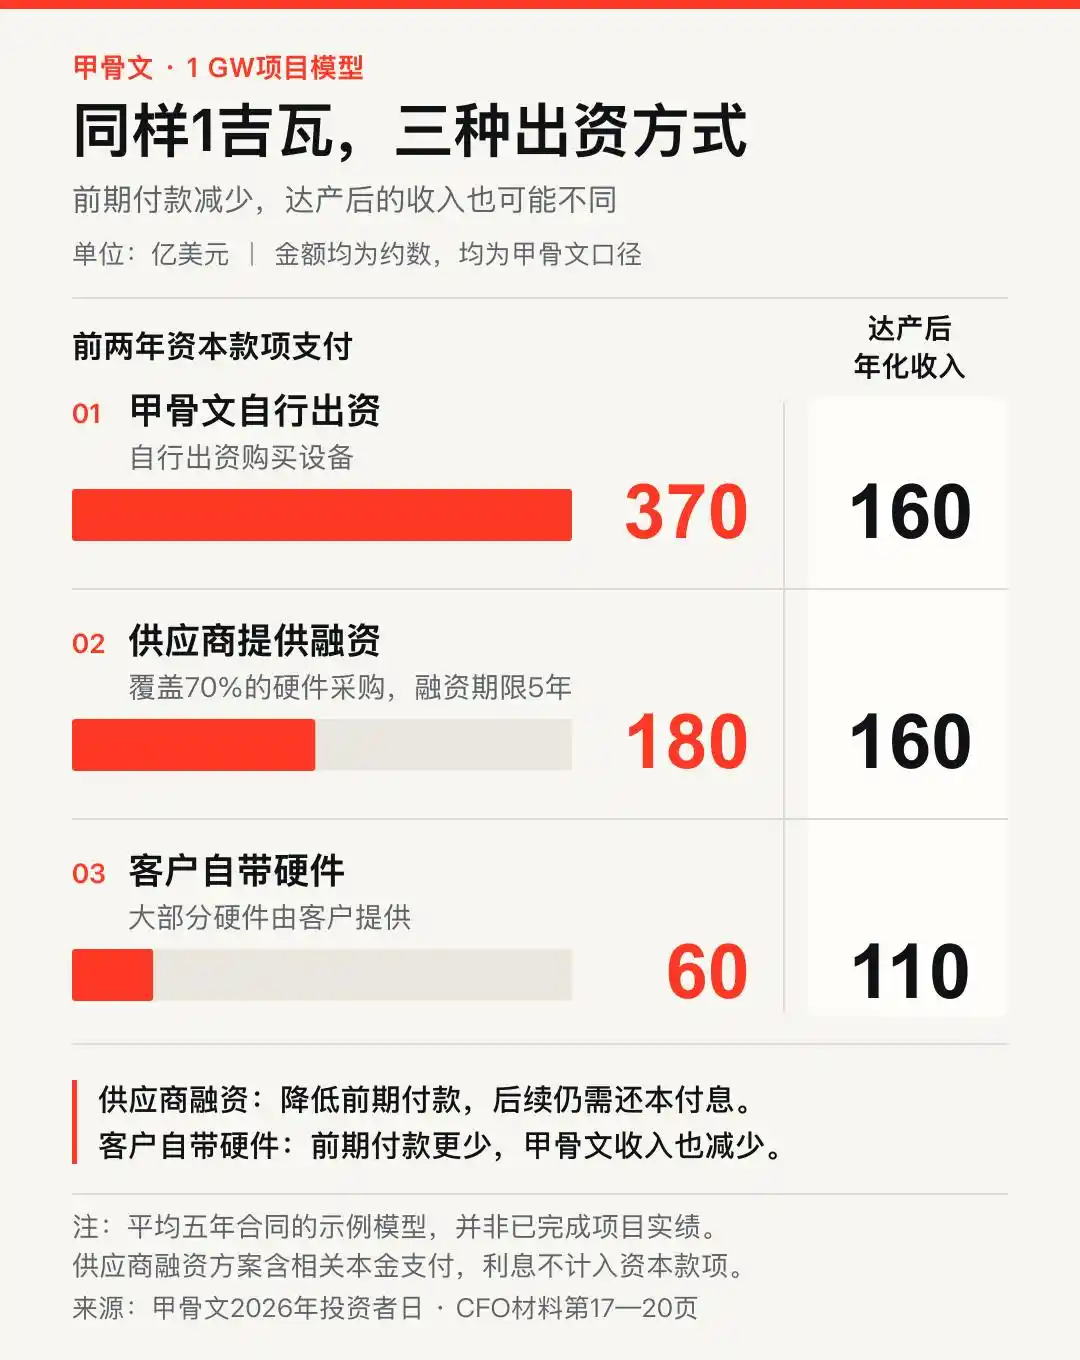
再加上客户预付款,甲骨文就不必独自垫完项目开始收费之前所需的全部资金。
事实上,这些合作方式早已存在。
甲骨文在6月10日公布的2026财年业绩公告中就披露,大型AI合同里的客户预付款和客户提供硬件部分,合计达到750亿美元。(这个数字包括硬件价值,不是750亿美元现金全部到账。)当时,公司给出的还是2027财年约400亿美元的股债融资安排。
这一次,甲骨文承诺,原先只对应2027财年剩余筹资需求的200亿美元,将覆盖截至2030财年的本轮追加资本市场融资需求。按甲骨文的预测,客户和供应商分担前期资金,已投产项目逐步回款,建设高峰随后过去,三者共同支撑这个上限。
但这也带来一个条件:合作方的出资安排得跟上。
在投资者日问答中,KeyBanc分析师Jackson Ader问Maxson,如果供应商融资、客户自带硬件和预付款的组合变化,公司是否仍需出去融资?为了维持这套组合,会不会需要拒绝某些客户?
Maxson回答,未来两年左右计划交付的约7吉瓦新增容量已经签约,这套资金组合大部分已经落实。她对200亿美元上限的信心,建立在现有客户、供应商及这些安排之上。
AI还要加码,要钱能不能有个尽头
甲骨文报出“最后一笔”的第二天,亚马逊又被问到了投入和回本。
10月29日,亚马逊第三季度财报电话会上,摩根大通分析师Doug Anmuth问:如果AWS继续高速增长,需要多少资本开支?服务器、网络和数据中心,要多久才能回本?
亚马逊首席执行官安迪·贾西,先回答回本问题:亚马逊正在缩短基础设施的回本周期,但不同资产和融资方式存在差异,他没有给出统一年限。
至于投入规模,他认为,机会不会等着公司慢慢建设。如果投资可以分摊到25年,事情当然更容易,但“我们所处的现实并非如此”。亚马逊仍会大规模投入,以维持领先位置。
已有的数据支撑着这个判断。
根据亚马逊本次三季报,AWS季度收入约460亿美元,同比增长39.3%。但截至9月底的过去12个月,亚马逊整体经营现金流达到1683亿美元,自由现金流仍为负424亿美元。
贾西在今年发布的2025年度股东信中解释,AWS往往在向客户收费前6至24个月,就要支付土地、电力、建筑、芯片等费用。他预计,2026年相当一部分AWS资本开支将在2027至2028年转化为收入。
而这次电话会上,他又预计,2027年的投入会明显高于今年。亚马逊和Alphabet的历年披露表明,最近两年,新一轮年度投入的规模都在扩大。
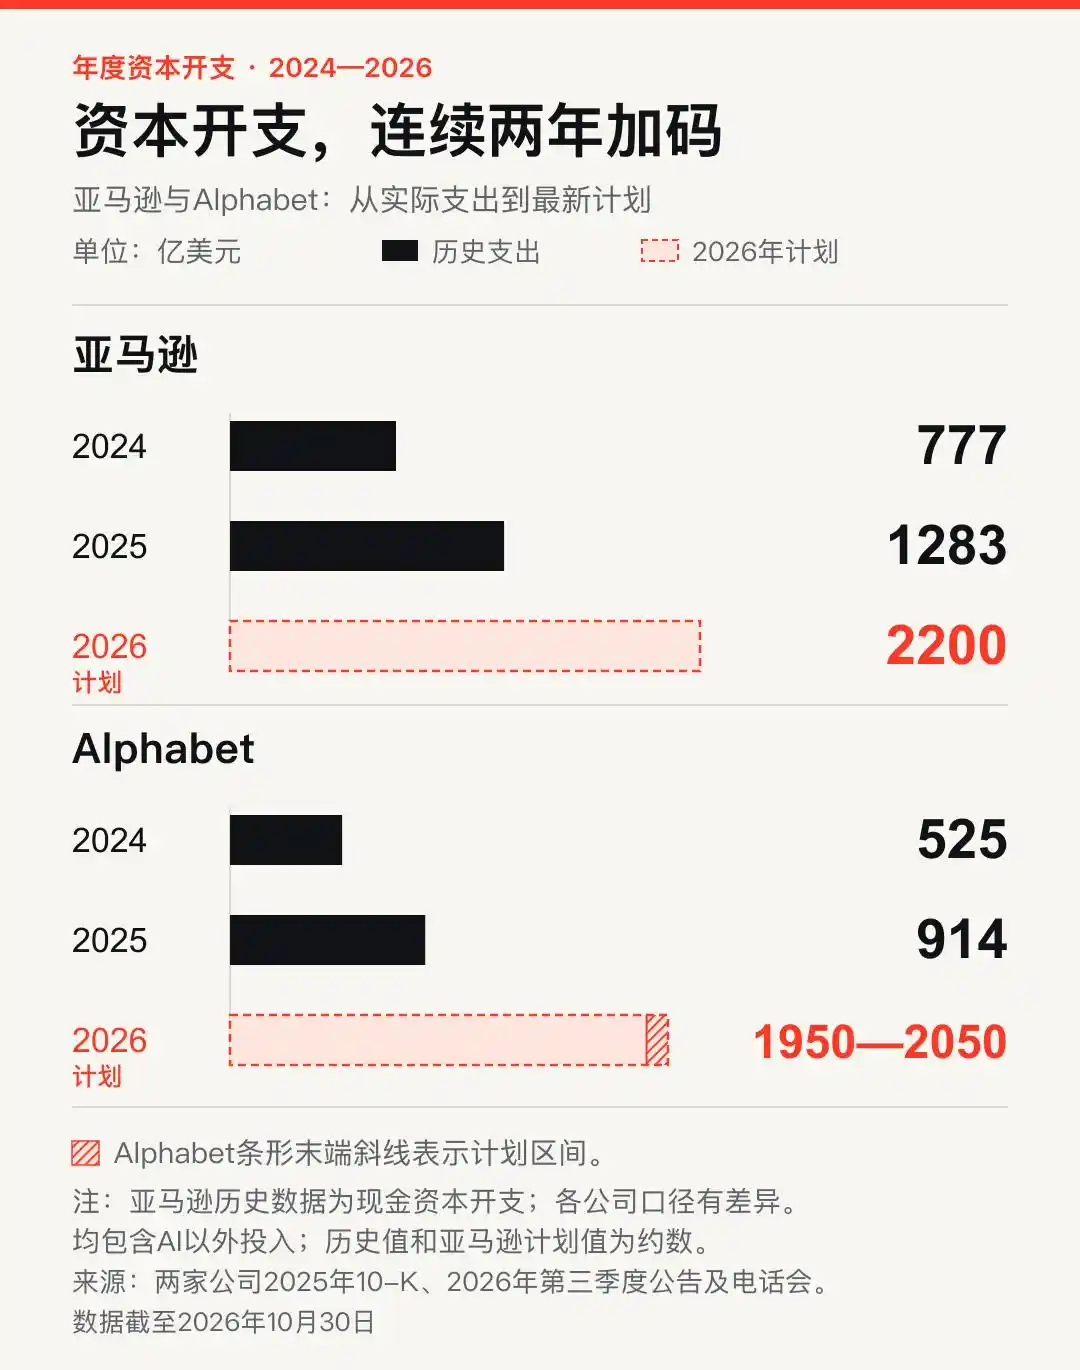
为减少建设期需要自行支付的资金,Meta也已引入合作方。
根据Meta7月公布的埃尔帕索项目安排及第三季度10-Q,贝莱德管理的基金持有合资公司80%股权,Meta持有20%。双方按比例承担约140亿美元的园区建筑、电力、制冷和连接等长期基础设施成本。Meta已签订相关租赁协议,并在终止或不续租、且满足其他条件时,对资产公允价值低于约定门槛的部分承担补偿责任。
这项合作减轻了Meta需要自行承担的前期建设款,也留下了未来租金和附条件的补偿义务。
两家公司都在借助合作减少前期出资,但对后续筹资给出了不同安排。Meta在融资文件中强调,当前资金足够,未来仍可能需要更多,因此扩充筹资渠道;甲骨文则把已签约容量和大部分落实的出资安排,作为本轮融资上限的重要依据。
10月28日的投资者日问答中,德银分析师Brad Zelnick追问本轮之后的扩张。联席首席执行官Clay Magouyrk解释,从1吉瓦扩到10吉瓦,是一段陡峭的增长。他同时表示,不认为2030至2034年会再从10吉瓦扩到100吉瓦。
至于建设成本上涨会不会扩大资金缺口,Piper Sandler分析师Billy Fitzsimmons也在现场追问。Magouyrk解释,接下来18个月既是扩张最快的阶段,也是公司对采购价格最有把握的阶段:采购订单已经发出,相关价格已有锁定。更远期的成本波动,他预计可以依靠届时增加的现金流吸收。
现场,美银分析师Tal Liani专门确认:是否在2027财年筹集这200亿美元,之后两年就不再需要新增资本市场融资?Maxson给出了肯定回答。
参考资料:
1.《甲骨文,大涨10%》,财联社
2.《Steep bill for AI buildout punishes Meta, other tech favorites》,路透社
3.2026年第三季度业绩公告,Meta投资者关系网站
4.2026年第三季度业绩电话会实录,Meta,Quartr/Stock Analysis
5.2026年第三季度报告(Form 10-Q),Meta,美国证券交易委员会
6.2026年10月21日股本重组初步信息声明(PRE 14C),Meta,美国证券交易委员会
7.优先股及普通股远期出售发行启动公告、定价公告,Meta投资者关系网站
8.优先股发行完成及普通股远期出售安排相关报告(Form 8-K),Meta,美国证券交易委员会
9.《NVIDIA and Meta to Expand Collaboration on Muse and Muse Family of Models Amid Robust Growth》,英伟达
10.《AMD and Meta Advance Strategic Partnership to Power Meta’s Superintelligence Infrastructure》,AMD
11.埃尔帕索数据中心合资项目公告,Meta
12.2026年投资者日公告、CFO演示材料,甲骨文
13.2026年投资者日实录,甲骨文,Quartr/Stock Analysis
14.2027财年第一季度业绩电话会实录,甲骨文,Quartr/Stock Analysis
15.2026财年第四季度及全年业绩公告,甲骨文
16.2026年第三季度业绩公告、业绩电话会实录,亚马逊,Quartr/Stock Analysis
17.《CEO Andy Jassy’s 2025 Letter to Shareholders》,亚马逊
18.2025年度报告(Form 10-K),亚马逊,美国证券交易委员会
19.2025年度报告(Form 10-K),Alphabet
20.2026年第三季度业绩电话会实录,Alphabet,Quartr/Stock Analysis
21.甲骨文历史股价数据,Stock Analysis,数据截至2026年10月30日收盘
本文来自微信公众号 “盒饭财经”(ID:daxiongfan),作者:许有阳
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.