


Alea 研报:大户撤资后 Centrifuge 基金规模跌四成、费用收入反增,但 CFG 持有者一分钱拿不到
Centrifuge在2026年三季度基金规模因Grove和Ethena两大机构撤资暴跌40%,但费用收入反增2.8%,主因高费率AAA级信用债基金JAAA取代低费率国债基金JTRSY,单位盈利升至行业第二;然而所有管理费归外部管理人所有,CFG代币持有者未获任何收益,治理提案CP172试图将代币置换为公司股权但尚未解决收入分配问题。
 摘要由 Mars AI 生成
作者:Alea Research
编译:深潮 TechFlow
深潮导读:在真实世界资产(RWA)代币化赛道,资产管理规模(AUM)常被视为衡量协议成败的单一金标准。然而,Centrifuge 在三季度的魔幻表现打破了这一线性认知:两大机构巨鲸撤资导致基金规模断崖式暴跌 40%,但协议旗下的基金费用总收入反而逆势上升了 2.8%。
这一费率悖论的秘密在于资产结构的质变。费率更高的 AAA 级信用债基金 JAAA 取代了低费率的国债基金 JTRSY,使 Centrifuge 以每美元 39 个基点的综合收益率,跃居全行业第二。然而,在光鲜的单位盈利能力背后,治理代币 CFG 持有者却陷入了分文未获的残酷治理真空。
本文深度剖析 Centrifuge 独特的费用漏斗、机构大户的资产大挪移以及重组提案 CP172 背后的利益博弈,为投资者透视 RWA 协议真实经济价值捕获的制度性鸿沟。
在 2026 年第三季度,Centrifuge 旗下基金的每 1 美元资产贡献了更高的费用收入:尽管基金平均总规模下降了 9%,但整体基金费用却逆势增长了 2.8%。
稳定币 USDe 发行方 Ethena 此前大幅增持了 JAAA(AAA 级担保贷款凭证 CLO 基金),而该基金的费率是短期国债基金 JTRSY 的整整两倍。
然而到了 9 月,Sky 稳定币协议的核心资金配置方 Grove 赎回了其绝大部分 JTRSY,与此同时 Ethena 也撤出了大部分 JAAA。如今,究竟该靠什么来填补资金流出留下的巨大缺口?
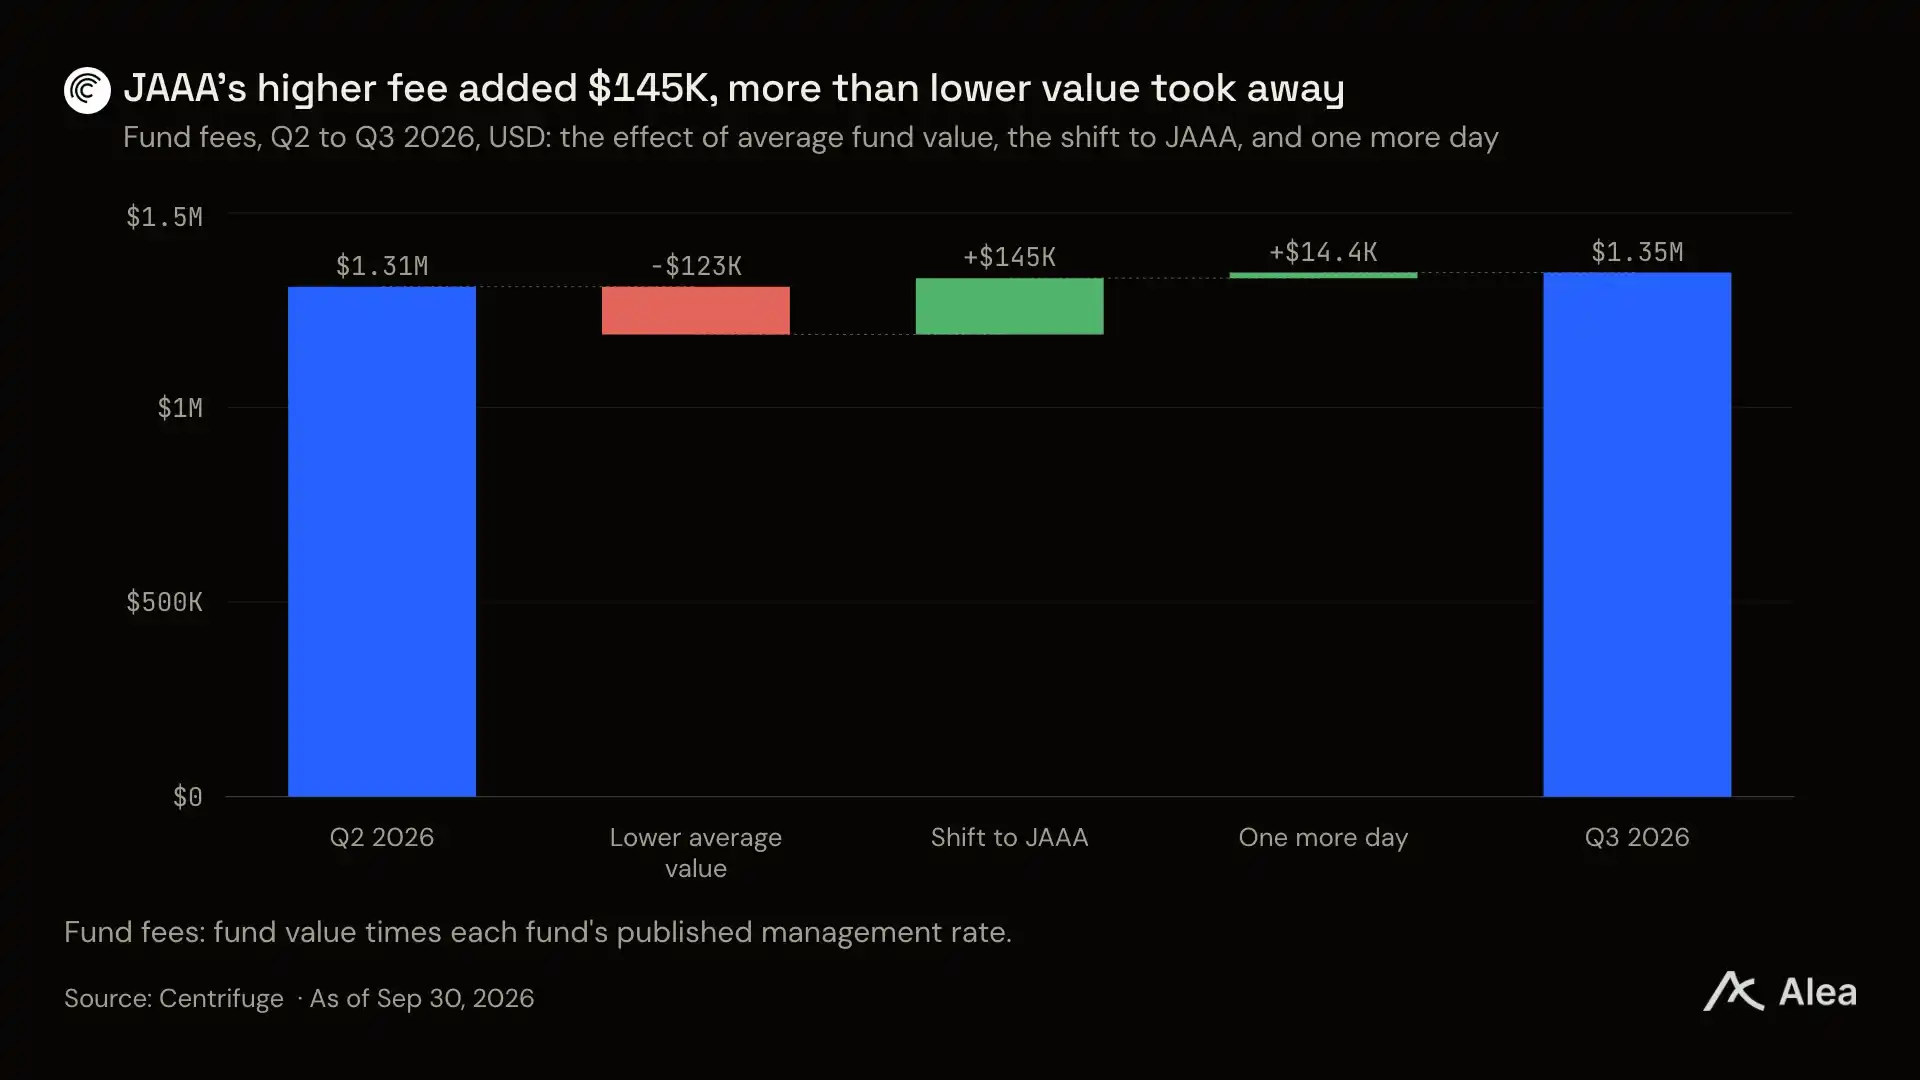
图:2026 年第二季度至第三季度基金费用过桥分解(来源:Alea Research)
资金向 JAAA 的倾斜为协议新增了 $14.5 万的费用收入,这一增量完全抵消了资金规模下滑导致的 $12.3 万损失。
JAAA 每年收取 0.50% 的管理费,而 JTRSY 仅收取 0.25%。JAAA 在三季度为整体费率贡献了 22 个基点,高于二季度的 15 个基点。
核心要点
三季度基金总费用逆势增长 2.8% 至 $135 万,而同期基金平均总估值下滑 9%。这笔费用全额归各基金的管理团队所有,CFG 持有者分文未获。
随着 Grove 削减国债基金、Ethena 赎回大部分 JAAA,Centrifuge 旗下基金规模断崖式下跌 40% 至 $9.31 亿。相比之下,其余 13 家代币化基金发行商三季度规模变动中位数为 -0.2%。
排除 Grove 与 Ethena 之后,外部独立持有人的持仓规模增长 45% 至 $1.31 亿,持仓达 $1000 以上的地址从 58 个增加到 81 个。其中 Aave Horizon 上的 JAAA 贡献了 $3290 万的增量。
截至 10 月 1 日,Grove 的流动性池 Basin 储备了 $1 亿资金用于即时兑付 JTRSY 持有人。Grove 治理投票随后批准了 $15 亿的额度上限。
社区以 98.5% 的压倒性赞成票通过了 CP172 治理提案,允许以 1 枚 CFG 兑换 1 股 Centrifuge, Inc. 股票。投票参与率达到 CFG 总流通量的 10.6%。
按每 1 美元基金 AUM 计算,Centrifuge 旗下基金创造的收入跑赢了绝大多数基金发行商同行。
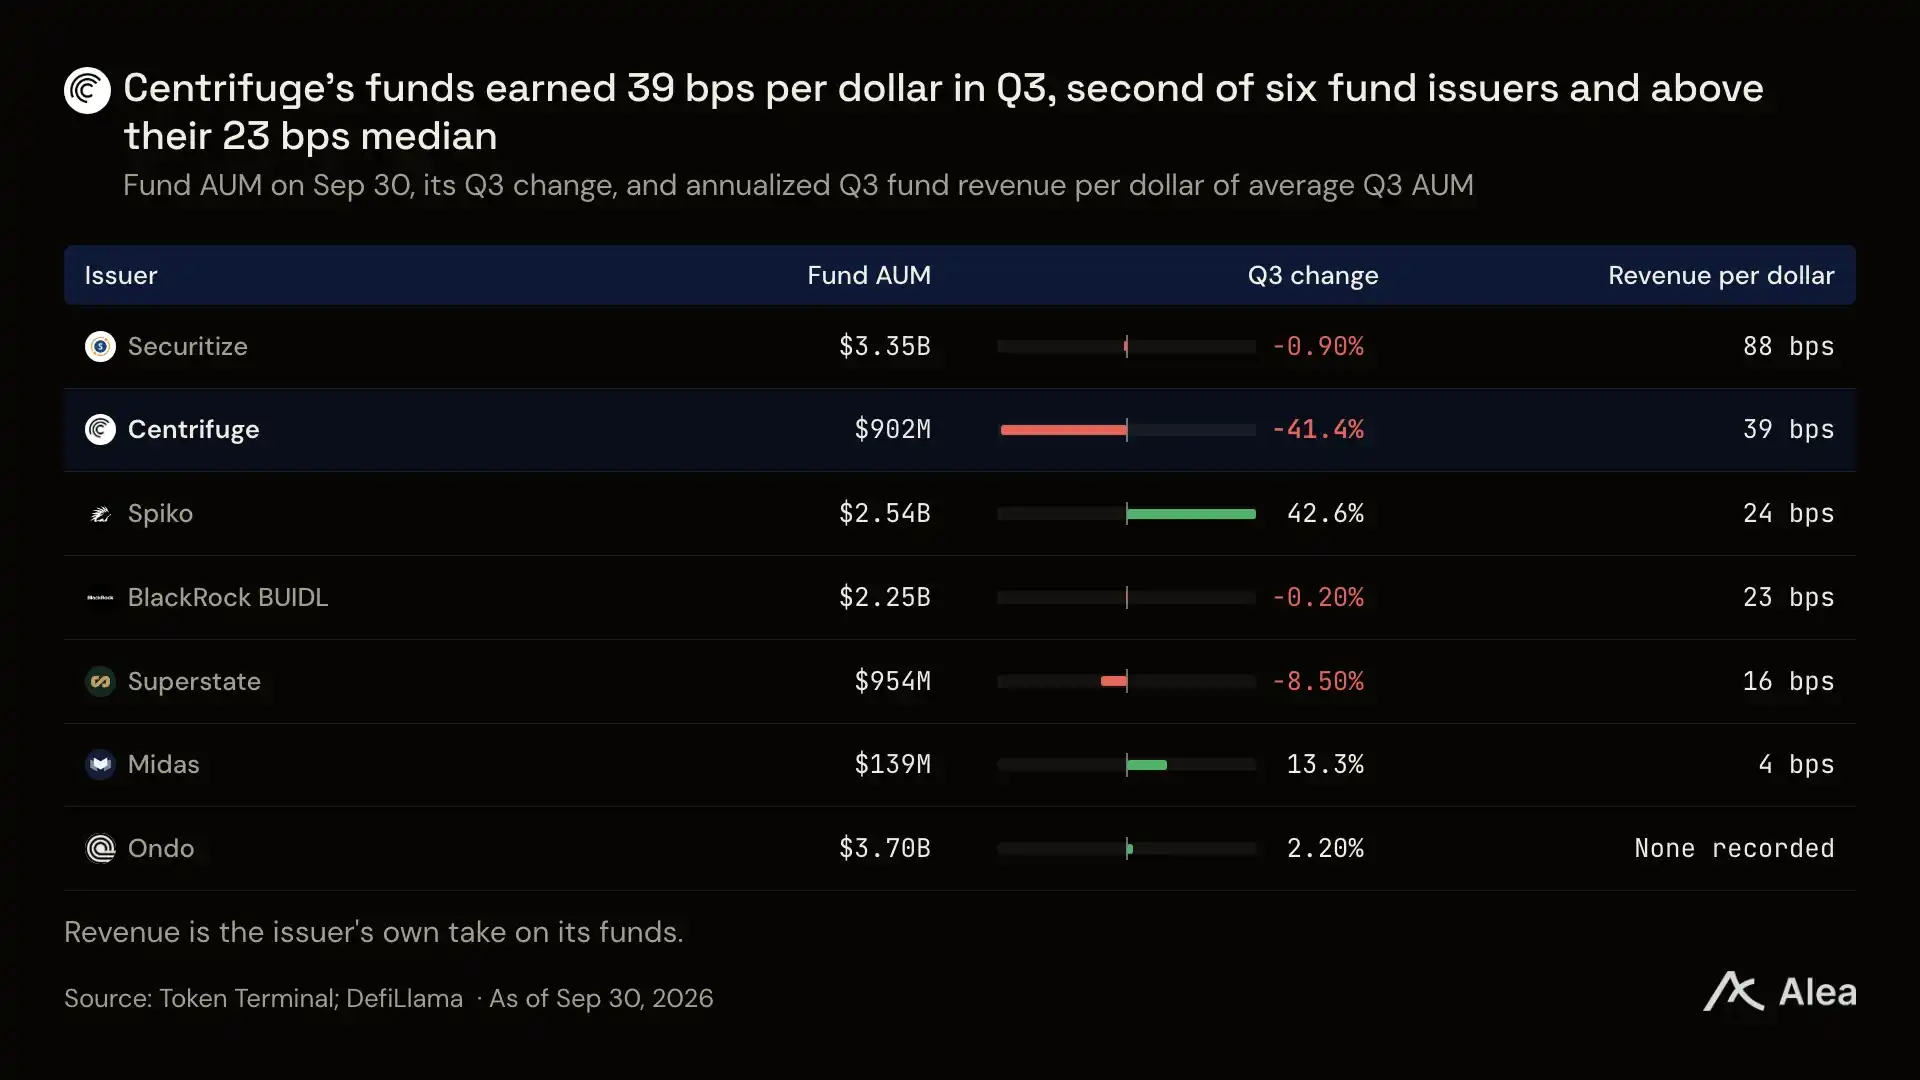
图:按每美元收入排序的七大代币化基金发行商对比(来源:Alea Research)
三季度 Centrifuge 旗下基金平均每 1 美元赚取 39 个基点,在六家产生收入的基金发行商中位列第二,显著高于其余五家 23 个基点的中位数。
其信用类基金解释了这一高费率水平:Spiko、Superstate 与贝莱德 BUIDL 的国债基金收益率仅为 16 至 24 个基点。然而随着 Grove 的赎回与 Spiko 的强势扩张,Centrifuge 在七大发行商总 AUM 中的份额在三季度从 11.2% 腰斩至 6.5%。
基金管理费归管理人所有
专为开发 Centrifuge 基金业务而设立的 Anemoy 作为投资管理人发行了规模最大的几只基金,并由 Janus Henderson 担任 JTRSY 与 JAAA 的投资顾问。
所有的管理费均全额流向这两家实体,基金条款未披露任何分成比例,CFG 代币持有者完全无法触及这笔收益。
CP172 提案计划将 CFG 代币置换为 Centrifuge, Inc. 的公司股份,该公司旨在全资控股集团旗下的所有子公司。
然而,迄今没有任何法律文件确认该公司有权分得基金管理费收入:此前在 2025 年 8 月提出的提议由基金会收取 Anemoy 费用的 CP162 提案,因未能达到法定投票人数已于 2025 年 9 月 18 日宣告失效。
Grove 轮换出国债基金但保留了 JAAA
费用收入的变化严格遵循了 Grove 的资产轮换轨迹。Grove 在各大发行商处全面削减了国债基金持仓,但坚决保留了其信用类资产。
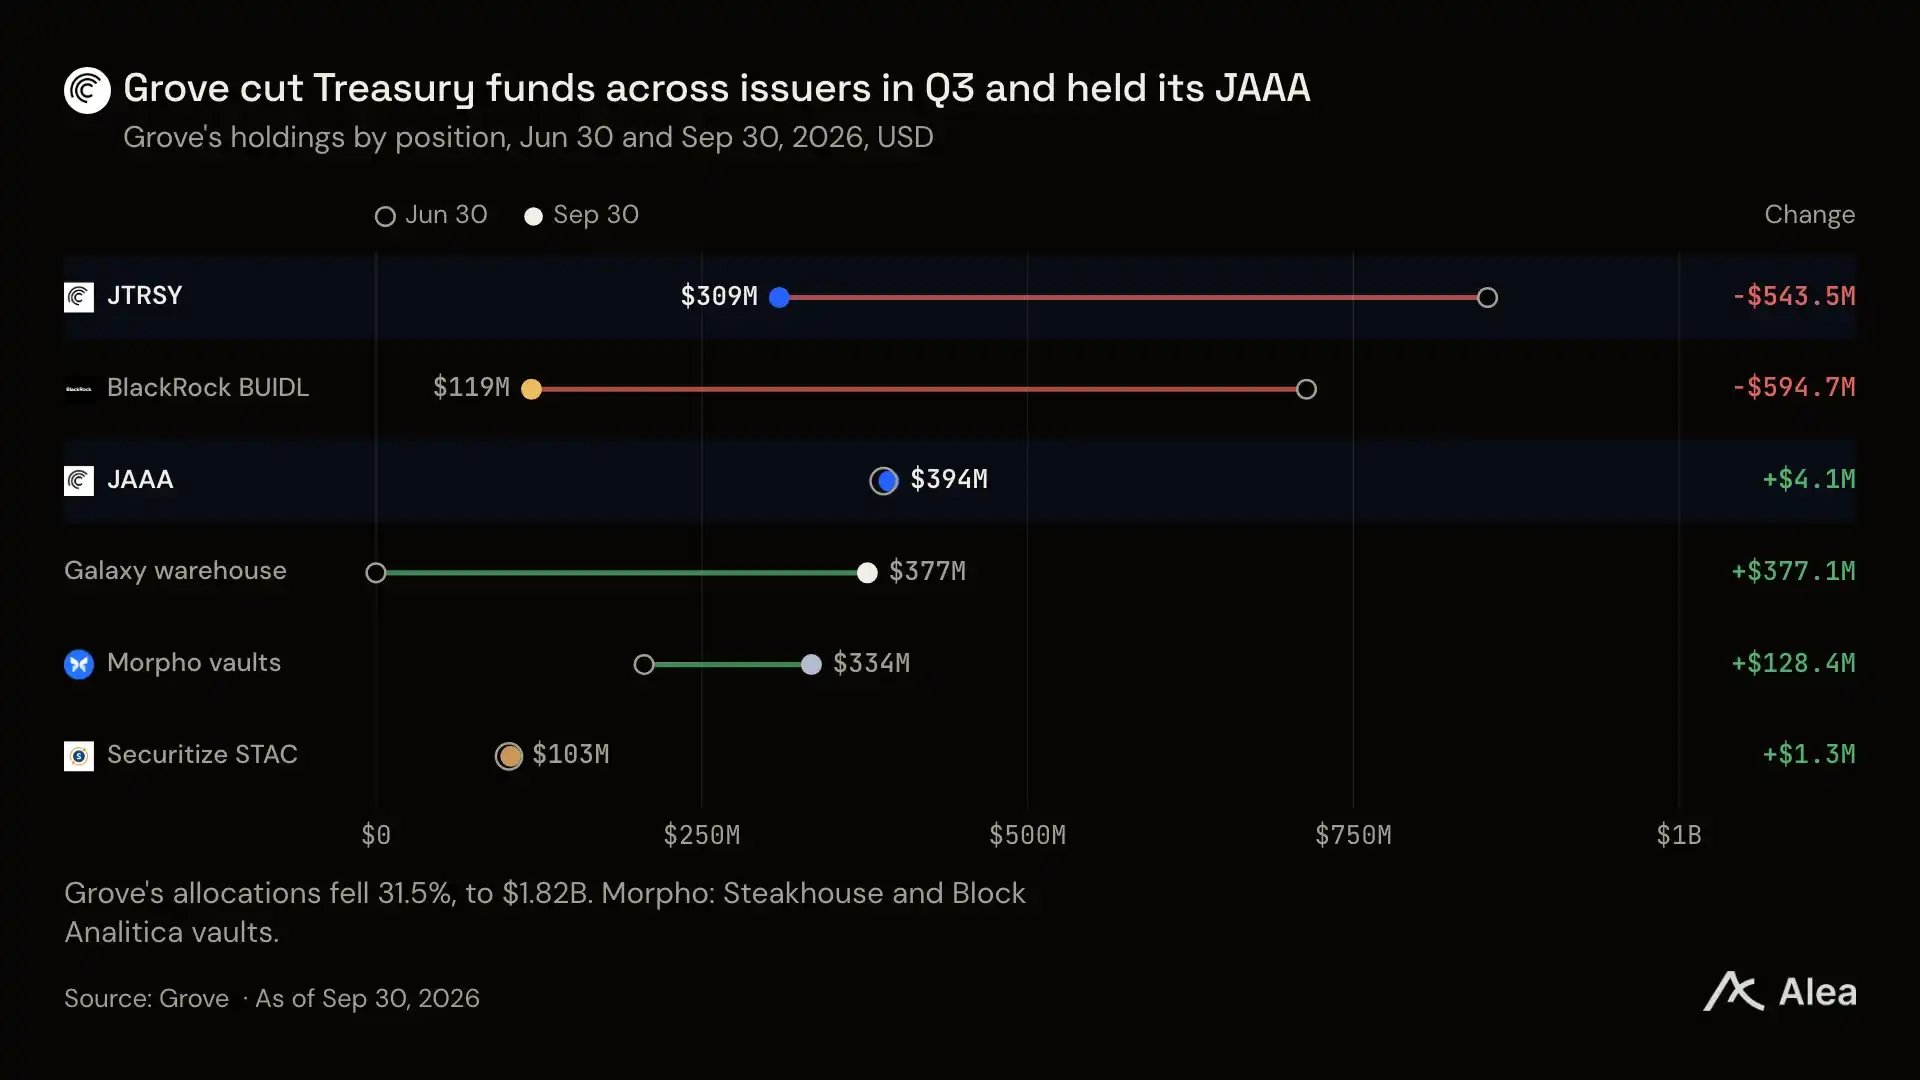
图:Grove 在 2026 年 6 月 30 日至 9 月 30 日期间的资产持仓变动(来源:Grove 披露数据)
Grove 仅保留了其原有 JTRSY 的 36% 以及 BUIDL 的 17%,而其 JAAA 持仓却稳定在 $3.94 亿的高位。
它将撤出的现金大举转入与 Galaxy 合作的仓库贷款额度,并注入 Morpho 金库。对于 Centrifuge 而言,这一轮换恰恰保留了高费率资金,抽走的则是低费率资金。
然而,Ethena 的撤离却直接重创了高费率基金。Ethena 于 9 月 21 日至 22 日累计赎回了 $2.000 亿的 JAAA,此后其持仓自 9 月 23 日起停留在 $1.05 亿。
在此期间 USDe 的发行规模并未萎缩,Ethena 只是将这笔资金转移到了机构借贷领域,其背书规模在 9 月 14 日至 10 月 20 日期间从 $5.08 亿扩张至 $6.86 亿。
何以填补基金缺口
按照 9 月 30 日的结余资产测算,基金年化费用收入目前约为 $381 万,比三季度 $534 万的年化水平低了 29%。
若要弥补这一收入缺口,亟需吸引新增认购资金。如今这些基金的持有体验已大为改善:JTRSY 可通过 Grove 的 Basin 实现大额即时退场,而 Aave 也大幅提升了对 JAAA 的借贷质押率。
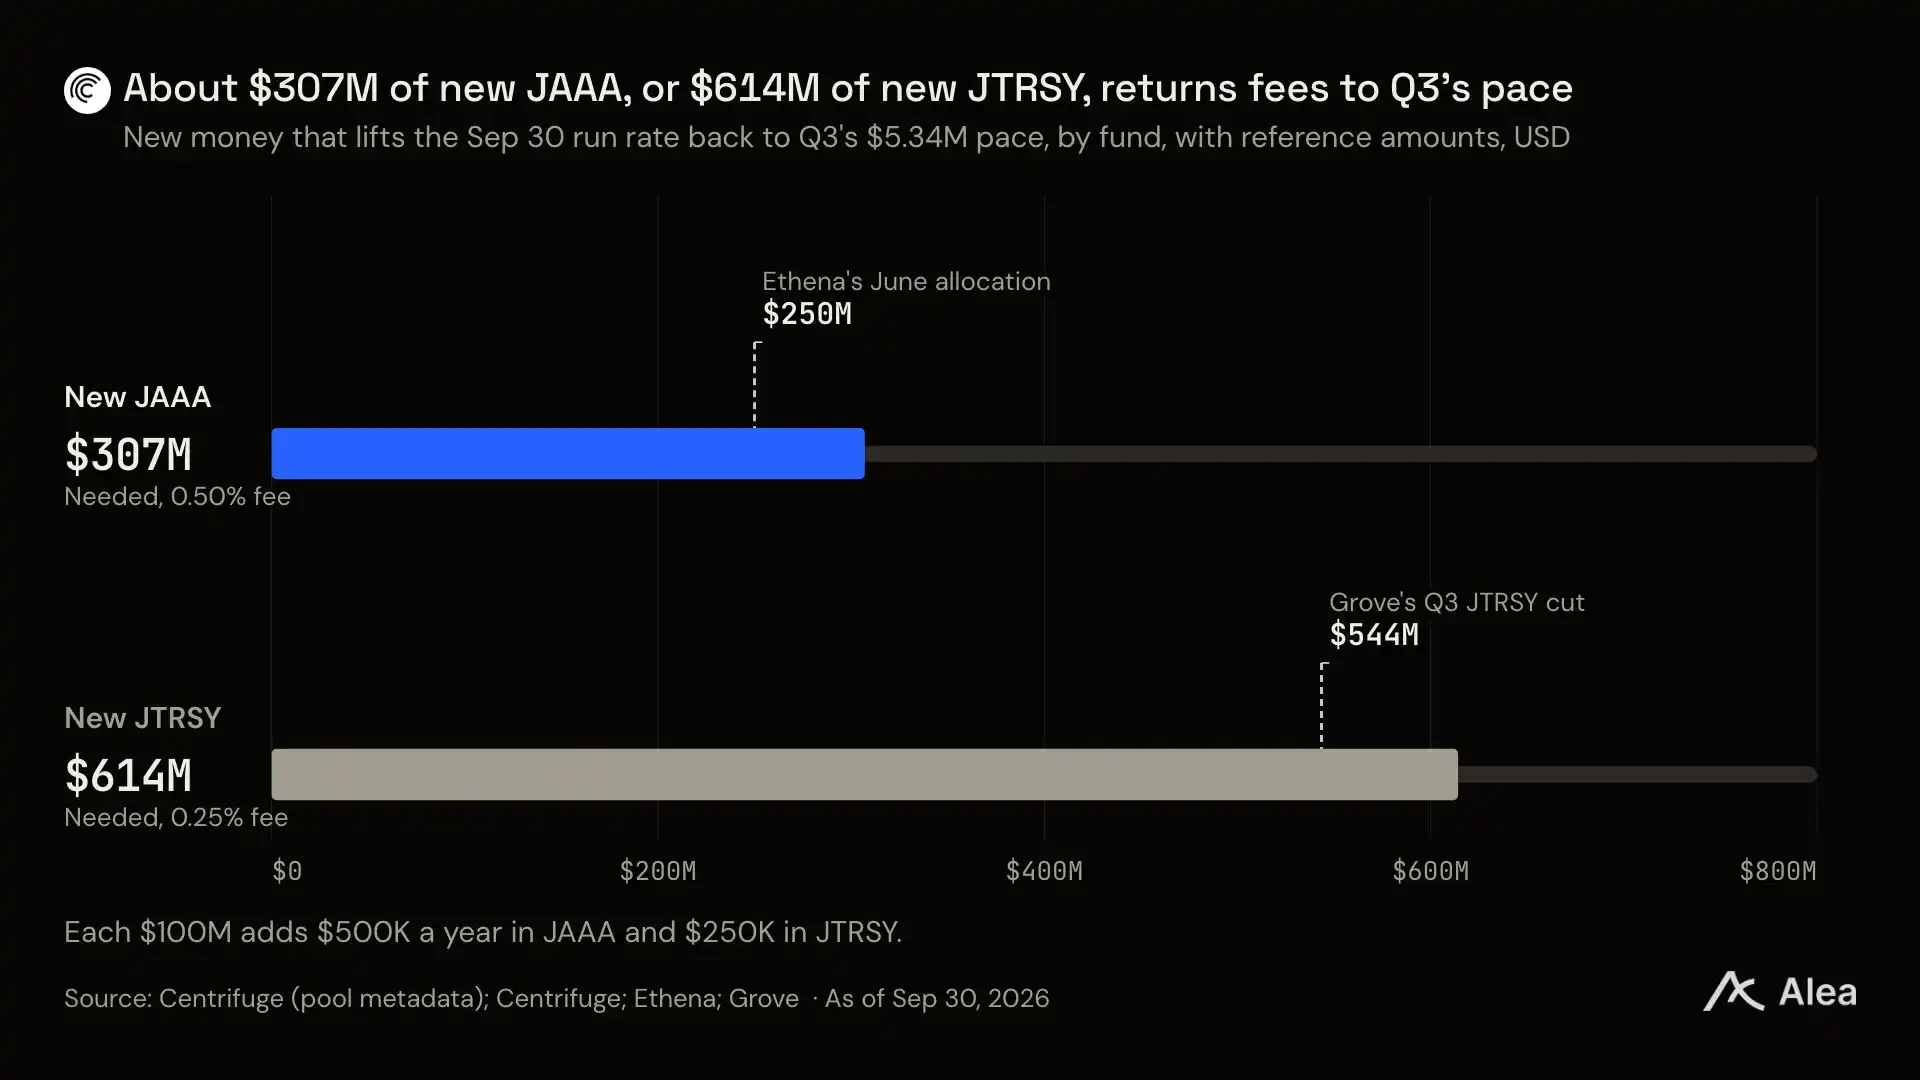
图:填补资金流出所需的新增资金规模测算(来源:Alea Research)
若要使费用收入重返三季度的高位节奏,需要约 $3.07 亿的新增 JAAA 资金(相当于 Ethena 6 月配置规模的 1.2 倍),或者 $6.14 亿的新增 JTRSY 认购。
Grove 的 Basin 能为退场的 JTRSY 持有人提供即时兑付并注销回购的份额,这极大加速了资金退出效率,但并不产生额外管理费。
10 月 17 日,Aave 将 Horizon 上 JAAA 的质押借贷比率(LTV)从 81% 显著上调至 87%,只要 JAAA 的收益率始终高于借贷利率,这就能为循环加杠杆的持仓者带来更高的收益回报。
整体研判依然偏向积极建设性。尽管两大核心资金方相继离场,但基金整体收入依然录得增长,因为留存资金扎根在单位收益率两倍于国债的信用资产中。
四季度最终的费率水平将在 12 月 31 日见分晓:若加权平均费率能维持在三季度 37 个基点之上,则表明向高费率信用资产的战略迁徙已全面站稳脚跟。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.