


快充红利耗尽,氮化镓能跟上AI浪潮吗
氮化镓器件在消费级快充市场红利消退、价格战加剧、毛利率大幅下滑背景下,正加速向车规级OBC、48V辅助电源及AI数据中心HVDC电源等高附加值场景转型;但面临车规验证周期长、标准不完善、可靠性挑战及垂直结构产业化滞后等瓶颈,行业进入以可靠性与系统集成能力为核心的分化发展阶段。
 摘要由 Mars AI 生成
数年前,氮化镓以快充头为载体走进大众视野,依靠高开关频率、高功率密度的特性,完成功率半导体赛道的一次大众化普及。如今赛道格局早已改写,产能铺开之后价格战持续压缩利润,消费市场的增长天花板肉眼可见。行业开始向外寻找增量,车载OBC、48V辅助电源、AI服务器HVDC电源成为厂商重点攻坚方向。
从消费级产品转向车规、算力场景,验证标准、失效风险、交付逻辑全部重构。算力浪潮滚滚向前,车载验证周期漫长,氮化镓能不能接住这一波新需求,走出快充红利消退后的增长困局,答案仍在漫长的测试与定点落地之中。
01
快充红利见顶,产品线走到分化路口
近些年,氮化镓以高端快充为卖点,20W到140W充电器一场接一场地铺开,手机、笔电、配件厂商扎堆进来。从最早的65W GaN充电器被称为充电革命,到如今几十块钱就能买到一个支持多协议的快充头,这个市场只用了几年就完成了从爆款到标准品的转换。
根据行业调研数据,2025年国内消费GaN快充出货量突破2.2亿只,但是平均单价较2022年高点下跌超60%,毛利率从早期35%以上回落至12%至18%区间。产品形态集中在650V横向E-mode分立管和简易半桥,设计逻辑优先控制BOM成本,可靠性验证周期短,谁家能把一个管子的成本压下去,谁就能在整机报价里拿到优势。当产能放出来、方案越来越同质化,价格战不可避免,靠效率参数讲故事的时代就过去了。
快充市场红利消退,直接反映在厂家的账本上。一方面,氮化镓器件单价持续下探,量涨但利润空间收窄;另一方面,整机厂对元器件的议价能力越来越强,器件厂被迫在成本、性能和可靠性之间做更极限的取舍。厂商被迫做产品线取舍,一部分继续深耕消费赛道,迭代方向压在Qg优化、封装小型化、晶圆良率提升上,靠成本优势走量,把快充市场做成一条维持现金流的存量生意;另一部分则开始单独搭建车规和工业产品线,重新定义器件规格,建立批次管控规则,把验证周期拉长,用时间换更高的毛利和更稳的订单。车规级GaN器件的目标毛利率普遍维持在25%以上,是消费级产品的一倍左右,但研发、验证投入同样成倍增加。
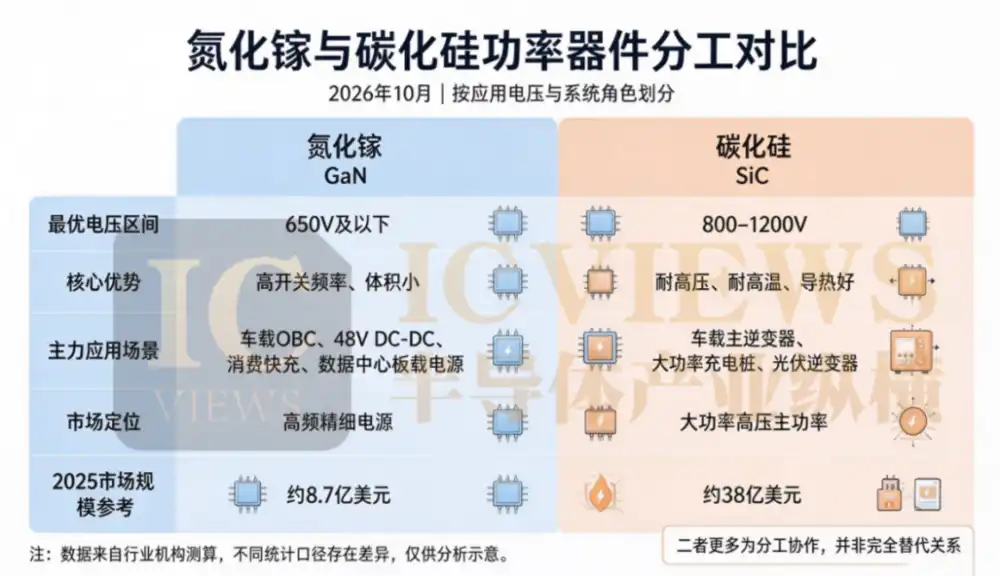
聊氮化镓的应用前景,绕不开它和碳化硅的关系,而这两者常被混为一谈。很多行业外的观察会把宽禁带半导体当成一个整体,觉得氮化镓和碳化硅是同一类东西,谁性能强谁就能赢。但它们的应用广度和价值差异,根源在于电压等级和开关特性的分工,而不是谁性能更强。从市场规模来看,2025年全球SiC功率器件市场规模约38亿美元,同期GaN功率器件市场规模约8.7亿美元,体量差距明显,背后就是场景分工带来的天然差异。
碳化硅的本命在高电压。它是宽带隙材料,耐压、耐高温、导热出色,主战场在800V甚至1200V以上的车载主逆变器、大功率充电桩和光伏逆变器。这些场景功率大、母线电压高,碳化硅能直接顶替硅IGBT,换来更低的导通损耗和更高的开关频率,单个器件的价值量也高,是宽禁带功率器件里单价最贵、出货规模增长最猛的品类。所以市面上大量三代半报道扎堆在碳化硅衬底和主驱上,因为碳化硅的故事就是大功率、高价值、集中放量,讲起来最直接。
氮化镓则不同,它擅长的是低压高频。当前商用的GaN-on-Si横向器件,主力电压区间在100V到650V,比碳化硅低得多,但开关速度极快、效率高、体积小。它的主场在6.6kW到11kW的车载OBC、48V/12V DC-DC、工业伺服、通信电源,还有正在升温的数据中心板载电源。碳化硅做的是高功率、高压的粗重活,氮化镓做的是高频、高效、紧凑的精细活,二者在系统里常常是分工协作,而不是互为替代。这也解释了为什么氮化镓市场一直显得比碳化硅小,它的单价、单场景功率量和总体价值量,天然低于碳化硅。
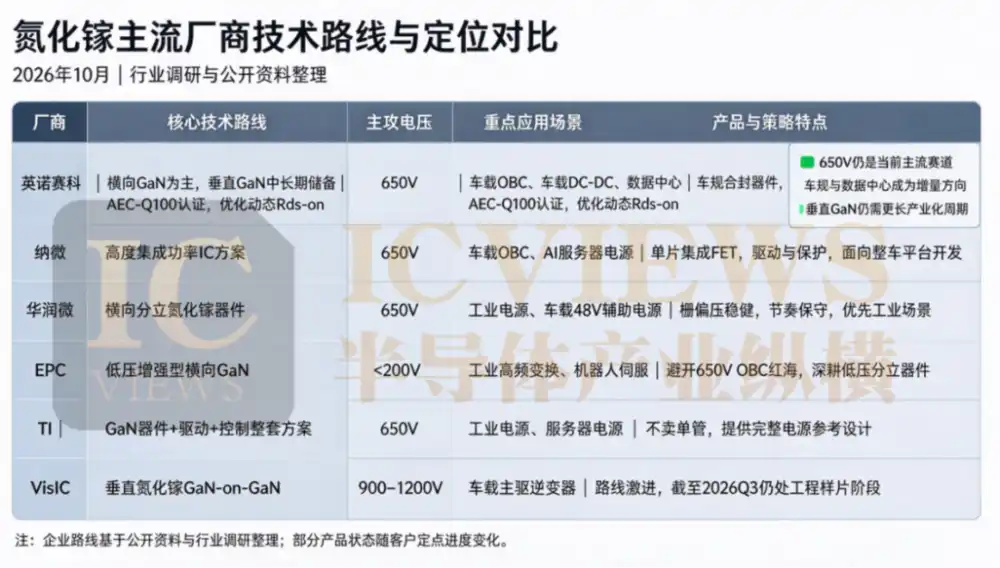
同样是做氮化镓,英诺赛科、纳微、华润微、TI、EPC、VisIC的产品定位已经明显分化。有的押注产能和成本,有的押注系统级方案,有的押注集成度,有的干脆绕开红海去卡位细分场景。这种分化本身,就是行业进入下半场的信号,企业必须在快充带来的短期营收,和车规产品线漫长且高投入的验证周期之间做平衡,而这份平衡术,恰恰决定了各家未来几年能走多远。
02
三次技术跃迁,每一代都对应不同产品
真正决定这场转型走向的,是氮化镓器件技术自身的演进,而每一轮演进背后,都有各家企业不同的产品解法。把这二十年的产业史拉长看,氮化镓功率器件其实打了三场硬仗,每一场都对应一代可以追溯的产品。
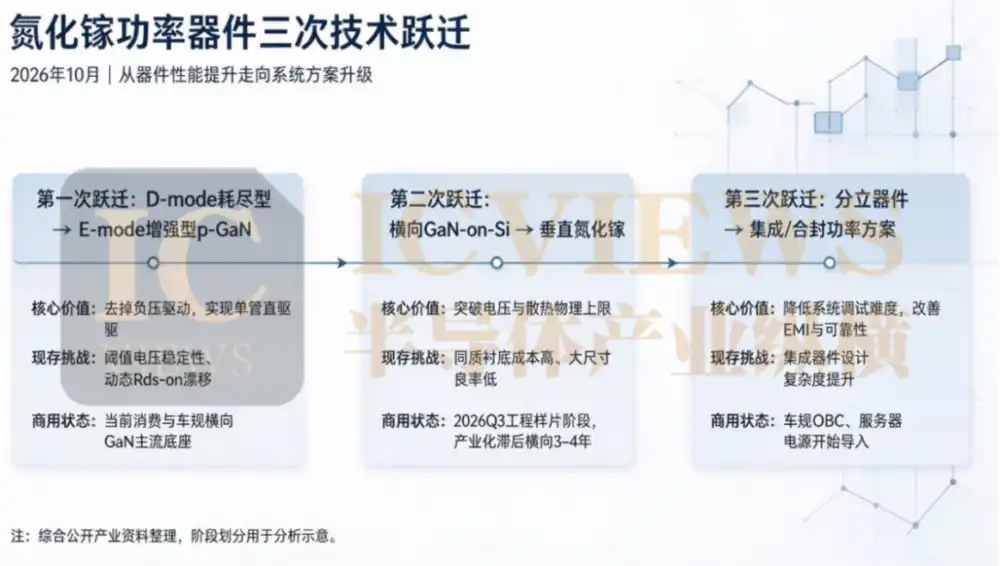
第一次跃迁,是从耗尽型走向增强型。早期的D-mode耗尽型器件栅极要靠负压关断,必须外接级联硅MOSFET才能进系统,结构复杂,可靠性隐患也多,仅在少量工业场景小批量试用,整体占比不足GaN功率器件出货量的5%,根本谈不上装车。p-GaN栅极工程把器件做成E-mode增强型之后,单管直驱、不用负压电路,这才成为当前商用的底座。
但共性的痛点也随之而来,阈值电压Vth稳不稳定、高压动态应力下动态导通电阻Rds-on会不会退化,决定了这个管子敢不敢上车。围绕这个问题,各家动作不同。英诺赛科迭代第三代Inno GaN p-GaN平台,优化缓冲层结构去抑制界面电荷俘获,同时并行把多版栅工艺样品交给Tier1对比测试;华润微的车规横向氮化镓器件主打稳健的栅偏压管控方案,先面向工业电源和车载48V辅助电源,节奏偏保守;EPC则以低压增强型器件为根基,刻意避开650VOBC的红海,把精力放在工业高频变换和机器人伺服上。这第一场仗的核心,就是谁能在保持高开关速度的同时,把栅极做得更稳,谁的管子才敢被真正装进系统里长期运行。
第二次跃迁,是从横向走向垂直。横向GaN-on-Si是当下的量产主力,但在650V这个电压等级上已经接近耐压和热管理的天花板,再往上堆电压和电流,横向结构在导通电阻、散热路径上的代价会急剧上升。厂商的优化集中在缓冲层、外延缺陷管控,去改善动态特性,但横向结构的物理极限摆在那里。而要做到900V甚至1200V,就得押注垂直氮化镓,也就是GaN-on-GaN衬底、电流垂直流过的结构。截至2026年三季度,垂直GaN整体仍处于工程样片送样阶段,产业化进度落后横向GaN至少3到4年,同质衬底成本是同规格GaN-on-Si外延片的8至12倍,卡点集中在同质衬底成本、位错密度和大尺寸良率。
各家企业在这方面的打法分歧最大。VisIC选择直接切入垂直氮化镓,瞄准车载主驱逆变器,和AVL联合开发样车,路线相当激进;英诺赛科同步布局垂直氮化镓研发,但眼下把资源优先放在横向车规合封产品的落地,把垂直路线当作中长期技术储备;而国内多数厂商现阶段仍以横向平台迭代为主,垂直氮化镓还停留在实验室流片和学术合作层面,没有明确的送样计划。这第二场仗,比的是谁能在衬底和外延上先突破,谁就能把电压等级的天花板往上再顶一截。
第三次跃迁,是从分立器件走向集成方案,这也是当前路线分歧最大的赛道。分立器件灵活性高,适合自研能力强的Tier1,短板是环路寄生和EMI调试难度大,华润微、EPC主推这条线。集成方案则把GaN FET、栅极钳位、米勒钳位、短路保护封装在一起,降低系统开发门槛,是当下OBC落地的主流方向。英诺赛科推出的Solid氮化镓车规合封器件ISG6127ATPG-Q、ISG6129BTQ-Q,650V,集成米勒钳位,专门解决高频dv/dt带来的栅极误导通,已经通过AEC-Q100认证,面向6.6kW OBC和车载DC-DC。纳微的氮化镓Safe车规功率IC走得更极致,单片集成FET、驱动、短路保护和ESD防护,内置GaN Sense检测,主打数字入功率出,还配套整车厂OBC平台开发,甚至用二十年有限质保来打消车厂的可靠性顾虑。TI的做法又不一样,它不单独主推氮化镓器件,而是依托完整电源生态,把氮化镓功率管和自研驱动、控制芯片打包成参考设计交付,降低传统Tier1的移植难度。这第三场仗,本质上是商业模式之争,卖一个管子和卖一套电源方案,对客户能力的要求完全不同,也决定了各家的客户结构和议价能力。
三次跃迁有一条暗线贯穿始终,每次演进的真正驱动力,都不是开关速度又提高了多少,而是可靠性和系统可用性往前走了一步。理解了这条线,才能看懂为什么氮化镓明明在消费端很能打,一到车规就要重新过一遍鬼门关。
03
车规验证那道看不见的鸿沟
车规一直是是检验氮化镓成色的最严考场。消费产品考核的是短期台架指标,常规快充器件可靠性测试周期一般不超过1000小时;车规GaN要持续承受高低温循环、长时间高压应力和负载突降这些动态工况,AEC-Q100体系下基础可靠性测试时长就达到数千小时,叠加动态应力增补测试,整体验证时长大幅拉长。GaN身上有几类特有的失效问题,电荷俘获会让器件在持续高压动态应力下出现电流崩塌,动态Rds漂移幅度最高可达初始值的20%以上,栅极在高温下退化,温度循环还会带来封装疲劳。大量样品在脉冲短时间测试里指标很漂亮,一放到长时间连续应力测试,性能就开始偏移。
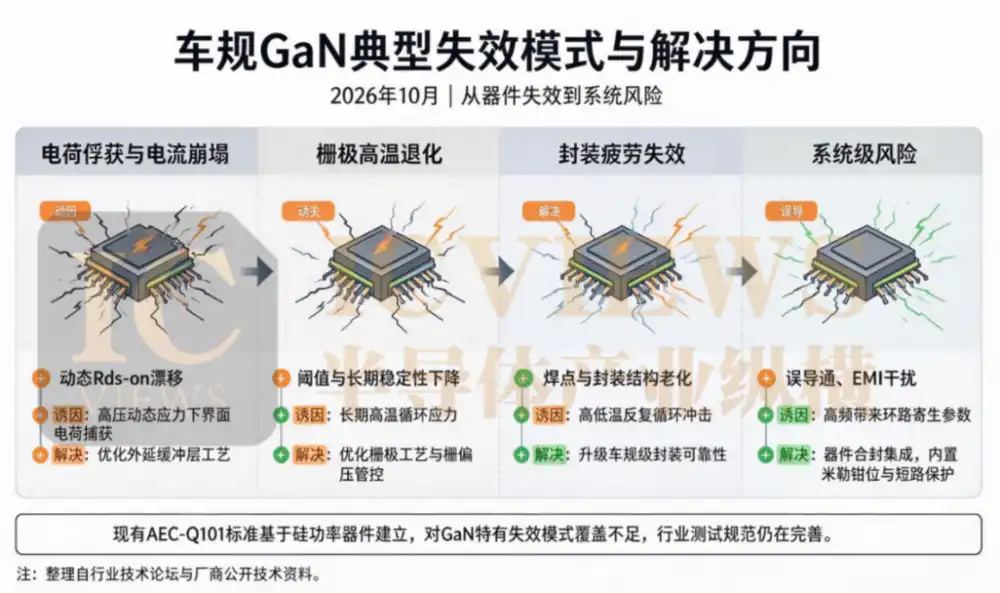
更麻烦的是,行业现有的AEC-Q101本身就是围绕硅功率器件建立的,对氮化镓动态失效的覆盖并不充分。硅器件的测试体系里,很多关键失效模式在氮化镓身上根本不适用,而氮化镓特有的电荷俘获、动态漂移又没有对应的标准测试项,各家器件厂和Tier1只能自行增补测试项,各测各的,结果很难横向对比。这就是为什么车规氮化镓的验证周期动辄以年计,因为很多测试规范还在摸着石头过河。
而且氮化镓的高频特性,对驱动IC、磁性元件、PCB布局、EMI抑制都提出全新要求,单换一个氮化镓器件根本不够,整套电源系统方案都要同步迭代。一个管子性能再好,如果驱动电路没跟上、磁性元件不匹配、PCB布局不合理,整机一样跑不出效果,甚至可能因为环路问题出可靠性事故。这也解释了为什么英诺赛科、纳微都要做集成产品,本质上就是厂商把一部分系统层面的抗扰和保护能力内置进器件,把调试压力从Tier1往器件端转移,用更高的集成度去换更低的系统落地门槛。
04
数据中心里,氮化镓正悄悄进场
如果说车载是氮化镓眼下最热的主叙事,那AI数据中心正在成为它最被低估的增量。AI浪潮推高了算力集群的功耗,主流AI服务器机柜功率从早年5kW提升至40kW甚至60kW级别,服务器的板载电源和机架电源从传统的12V架构,逐步转向48V甚至更高电压的HVDC高压直流架构。电压一抬上去,硅MOS在效率、功率密度和散热上的短板就暴露出来,测试数据显示,在48V转12V板载拓扑中,氮化镓方案相比传统硅MOS整机效率可提升1.5到3个百分点,功率密度提升40%以上,正好适配AI服务器对电源效率和功率密度的苛刻要求。
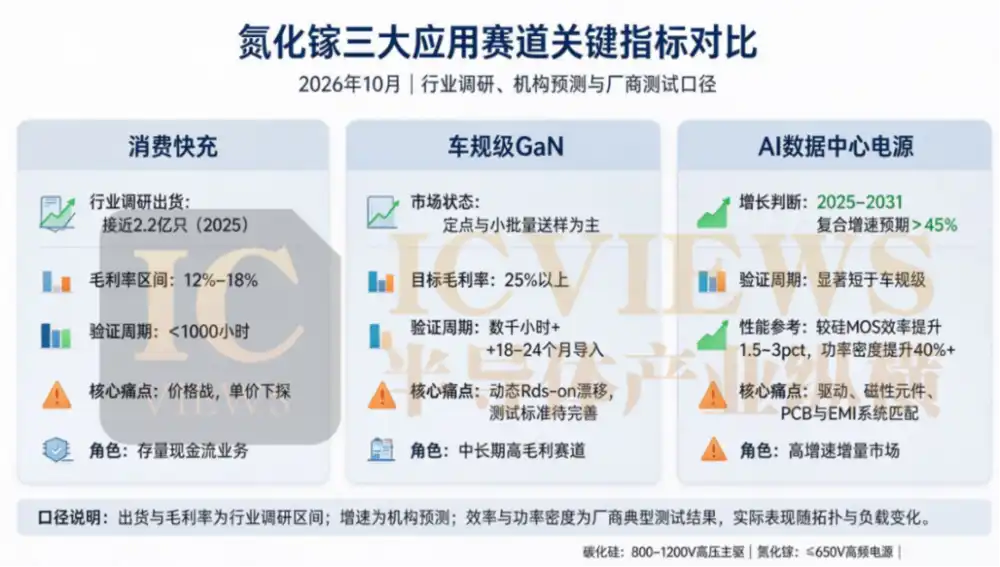
这也是为什么氮化镓厂商都在往这条线使劲。纳微的GaN Safe和配套方案,一大块就打在AI服务器电源上,把高频氮化镓和高效拓扑结合,去拼数据中心每瓦成本的账。英诺赛科也在布局数据中心场景,把横向650V和低压产品线同时往服务器电源侧延伸。工业侧,通信电源、储能变流器支路、AI板载HVDC,被普遍认为是比车载更早放量的市场,因为数据中心客户不像车企那样需要18到24个月的车规验证周期,决策更快、迭代更急,一款电源方案的验证和起量节奏要快得多。机构预测,2026年全球数据中心GaN电源相关市场增速将超过45%,是所有细分赛道里增速最高的板块。
从这个角度看,氮化镓能不能跟上AI浪潮,答案不只是能不能,而是已经在路上。AI越往后发展,算力密度越高,单位面积的电源转换压力越大,对高频、高效、高功率密度的氮化镓需求就越明确。只是氮化镓吃到的是数据中心电源效率这一块,而不是算力芯片那种聚光灯下的位置,它不在聚光灯下,但几乎每一块GPU服务器的电源板上,都开始有它的身影。随着800V、48V这类高压母线架构在数据中心里铺开,氮化镓在AI生态里的存在感,大概率还会继续往上走。
把时间轴拉长看,快充赛道的红利正在降温,车载、数据中心等新赛道的验证长跑才刚刚开始。氮化镓很难复刻快充时代的爆发路径,它更像一场慢而稳的长周期功率器件生意。未来一两年市场主线还是定点验证和小批量试产,收入贡献有限,放量载体集中在6.6kW车载OBC、通信电源、储能辅助支路和数据中心板载电源。中期看点在于横向650V集成产品持续优化稳定性,垂直氮化镓继续打磨衬底和外延良率,等经济性拐点。风险同样具体,新一代硅MOS还在持续迭代降价,会挤压氮化镓的性价比窗口;车规验证周期漫长,持续的产品迭代和验证投入考验企业的现金流,不是每一家都扛得住。
本文来自微信公众号: 半导体产业纵横 ,作者:子皓
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.