


美联储按兵不动,市场却在等12月加息:真正的悬念已经变了
美联储10月议息会议维持利率不变,但内部出现两张鹰派反对票,声明上调经济评价为“强劲”并重申通胀偏高,政策路径保持开放;市场已将12月加息概率升至87.5%,但美股未跌,反映经济韧性对盈利的支撑;后续焦点转向GDP与PCE等关键数据,以判断高利率将持续多久及是否需进一步紧缩。
 摘要由 Mars AI 生成
加不加息的悬念在10月28日结束了,新的悬念当天晚上开始。市场几乎已经把12月加息算进价格,美股却没有跌,美元反而走弱。几类资产各说各话的时候,能一锤定音的是数据。今晚的三季度GDP初值和9月PCE,检验的正是市场刚完成的这笔账,高利率要留多久。
一、两张反对票,比利率本身更鹰
决议本身没有意外,分量在那两张反对票上。10比2的表决结果里,有两票主张马上加息,说明委员会内部对通胀顽固程度的判断并不一致,多数人选择等,少数人认为风险已经够大。对市场来说,等待不等于转鸽,只要通胀没有明显降温,维持高利率的理由就还在。
声明措辞同样偏硬。经济活动的评价从稳健上调为强劲,通胀仍然偏高保留下来。路透转述称,委员会需要更多数据判断下一步,进一步收紧的可能性仍然存在。经济有韧性,美联储就不急于降息托底。通胀没有明显回落,过早放松会把前面压通胀的努力抵消掉。
沃什的发布会延续了不画路线图的风格。他没有给时间表,话落在通胀过高、政策起效、需要更多信息这几层上。投资者没法从一次会议推出完整路径,只能把每一份通胀、就业和消费报告都当成可能的转折点。
会议安排的调整也容易被误读。沃什宣布,2027年将有一次、2028年将有两次会议专门讨论长期货币政策战略,这类会议不进行利率投票,也不发布常规政策声明(CNBC转述)。改动的实质,是把一部分会议从利率决策改成框架讨论。对市场的实际影响是,需要分清哪些会议决定利率,哪些会议只谈政策框架。
把决议、声明和发布会放在一起,结论是政策方向仍然开放。美联储没有准备马上加息,也没有转向宽松,下一步由通胀和经济数据决定,市场要继续为这种不确定付价格。
二、加息预期升温,美股为什么没跌
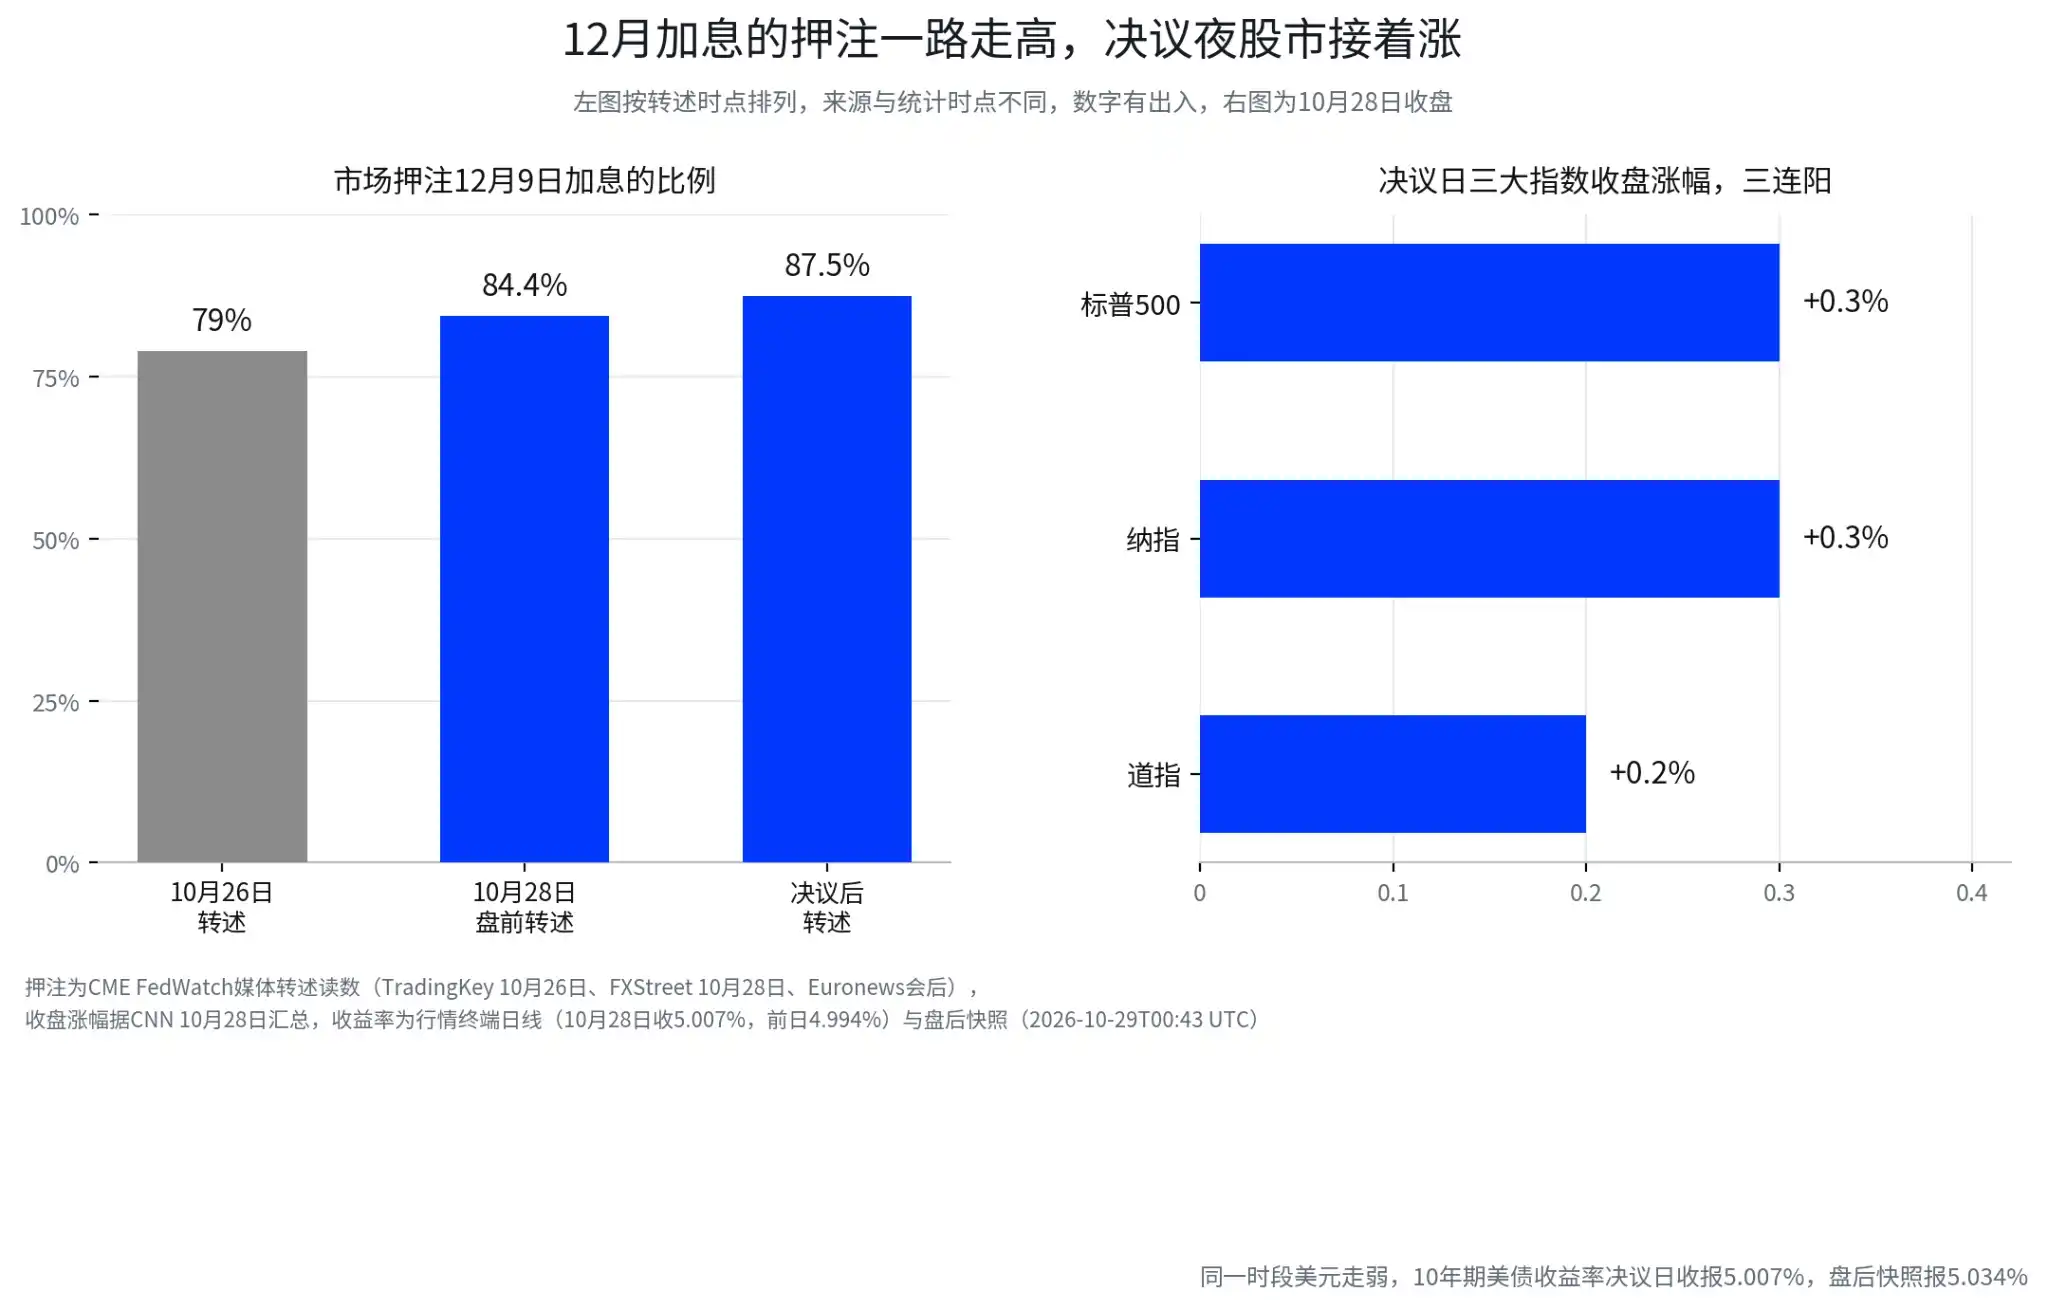
表面上看,决议夜的表现有些矛盾。标普500与纳指收涨约0.3%,道指涨约0.2%,三大指数三连阳(CNN汇总)。美元在决议和发布会期间走弱(路透报道),彭博盘面汇总称短端美债跑赢。如果12月加息已经八九不离十,股市为什么不跌?
决议没有带来当天的新紧缩。 即使12月加息的可能性已经很高,10月按兵不动意味着金融条件当天没有进一步收紧,此前担心政策意外的投资者先松了一口气。
经济强劲既是通胀风险,也是盈利支撑。 高利率压估值,增长撑盈利,两股力量同时存在。只要消费和企业投资还有韧性,市场就不必立即下调盈利预期,股价也就不必跟着加息押注一起跌。
反应要跟会前预期比,单看方向说明不了什么。 鹰派措辞如果已被提前算进价格,决议没有比预期更鹰,部分资产反而出现短线反弹。美元走弱同样不能直接读成加息预期下降,汇率还受其他主要央行动向、资金流动和仓位变化的影响。
把这些反应当成不同维度的信号更稳妥。股市反映增长与盈利,美元反映相对政策与资金流向,债券反映利率路径,各自还叠加仓位和发布会措辞的扰动。仅凭决议夜几项行情就断言市场认为加息不紧迫,依据不够。真正的检验要等今晚的数据和之后的利率定价。
至于12月9日约87.5%的押注,把它当温度计更合适。它随PCE、就业数据和官员讲话变化。某个时点的读数有多高,不如今晚之后往哪个方向走、走多远来得重要。
三、高利率留得更久,四类资产重新算账
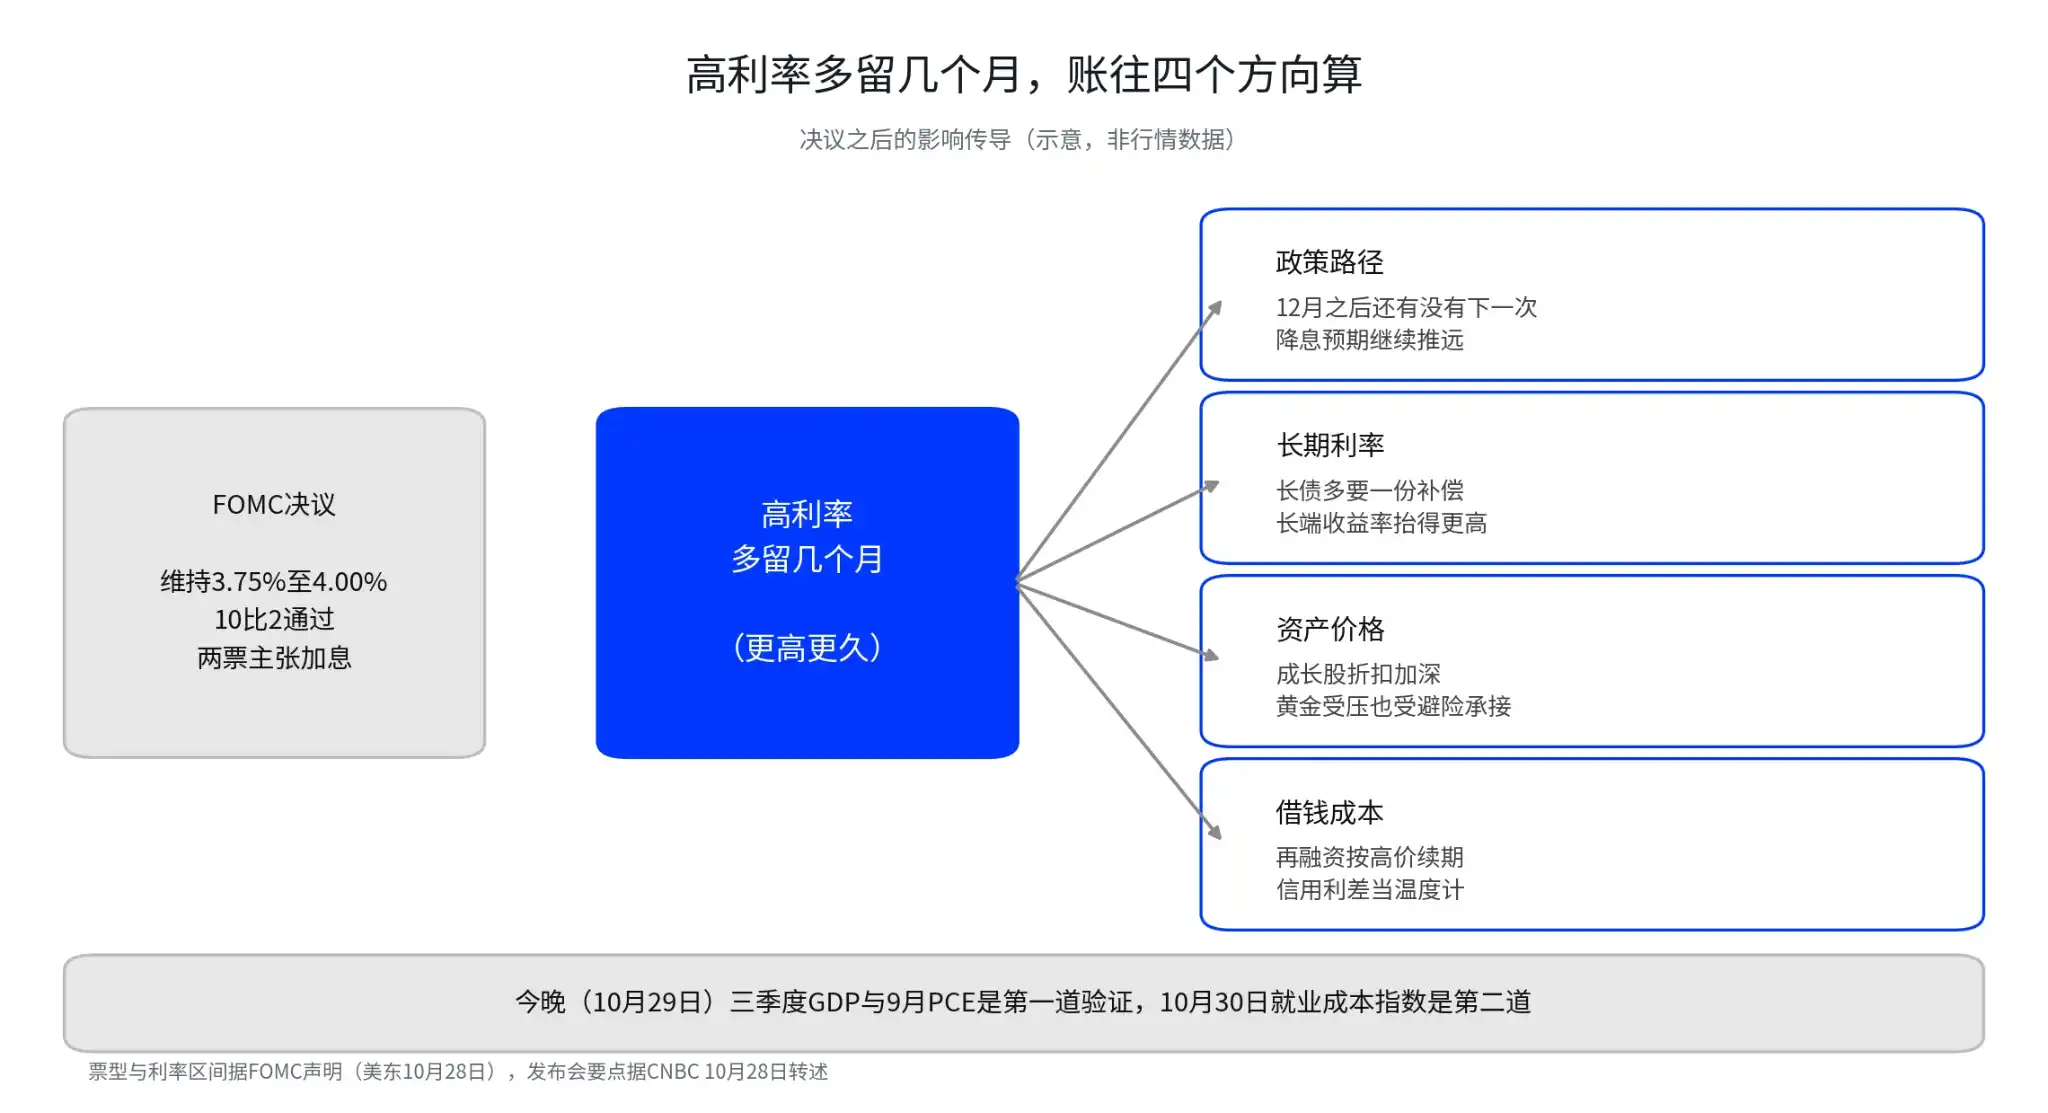
1. 债券: 短端收益率紧贴未来几次会议的政策预期,两年期国债对加息路径最敏感。十年期除了政策利率,还要消化未来通胀、增长、财政供给和长债特有的补偿。市场越相信高利率会留更久,长端要的补偿越多。这层关系也有例外,增长预期明显转弱时,避险资金反而会把长端收益率压下来。行情终端日线显示,10年期美债收益率10月28日收报5.007%,比决议前一交易日的4.994%高约1个基点,比10月26日的4.988%高约2个基点,盘后快照一度报5.034%(10月29日00:43 UTC)。决议当天长端变动不大,更久的补偿是在会前一周慢慢累积的。
2. 成长股: 这类公司的价值大头在几年后的利润,长期利率越高,远期利润折算回今天就要打更大的折扣。成长股也不是一个整体,现金流稳定、有提价能力、不太依赖融资的公司,比依赖持续融资、盈利还没兑现的公司更扛压。市场真正要重新判断的是,当前估值对远期增长依赖多深,这些预期靠不靠得住。
3. 黄金: 高利率抬高持有无息资产的代价,这是压力的一面。高利率留得越久,政策的容错空间越小,一旦增长或信用端出问题,避险买盘和各国央行购金会接住抛盘,这是承接的一面。决议前现货金在4050至4060美元附近反复(10月28日报道),方向要等通胀数据、实际收益率和美元一起给答案。
4. 企业融资: 利率高位每多留一个月,依赖再融资的公司就多等一个月的高价。现金流稳、负债期限长的公司有缓冲,杠杆高、现金流弱、需要持续融资的公司先承压。信用利差是观察窗口,无风险利率横盘时利差持续走阔,说明市场开始为融资端的脆弱要补偿,压力会从利率端传到风险资产。
港股与A股的成长资产在同一条链条上。美债长期收益率是全球成长资产共同的估值参照,港元资产还叠加联系汇率下的利率传导,只是传导不即时也不等幅。港股AI资产要看两条线,一条是美债长端利率怎么压估值,另一条是公司自身的盈利和现金流能不能顶住。
四、今晚的GDP和PCE能推翻什么
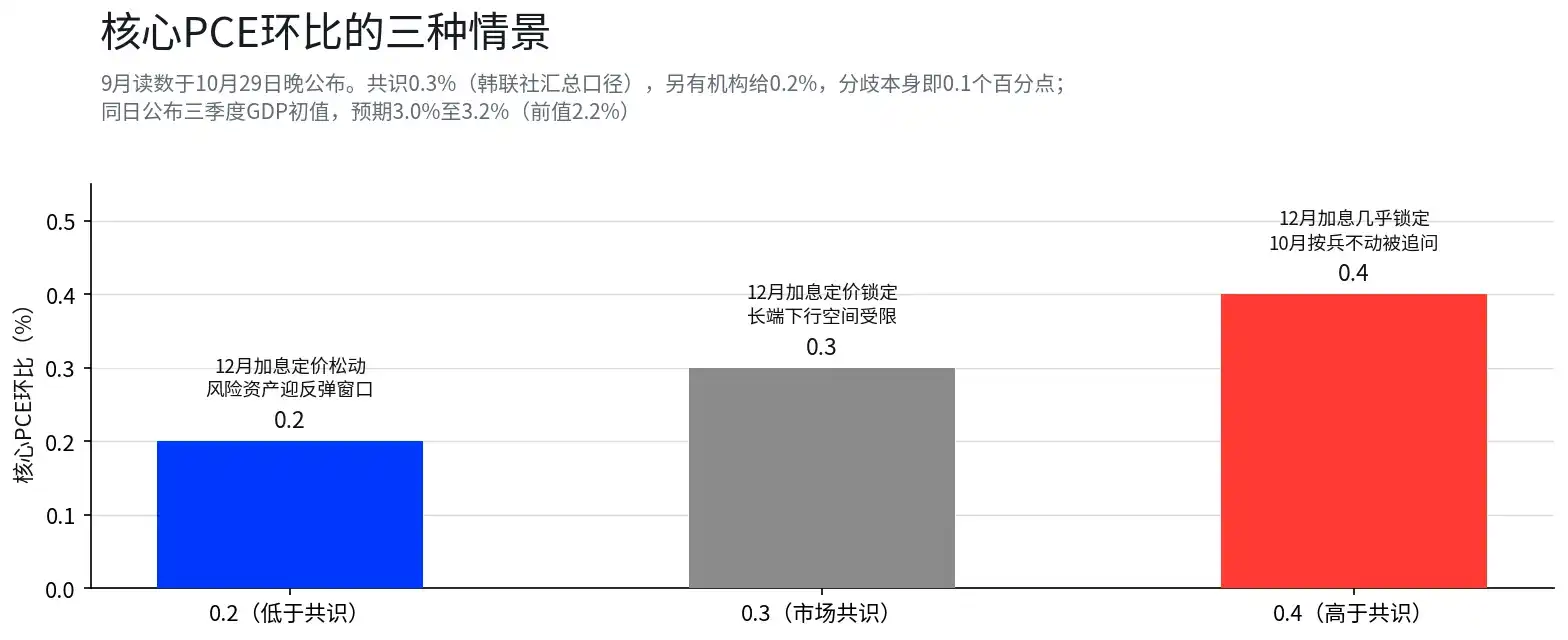
北京时间10月29日20点30分,三季度GDP初值与9月PCE同日公布。GDP回答增长还有多少韧性,PCE回答通胀有没有降温,两个问题拼在一起,才是美联储面对的政策组合。数据在决议之后出炉,它检验的是市场刚刚完成的更高更久定价。

这张表不是机械的交易信号。单月通胀数据受类别波动、季节性和前值修订影响,0.2%、0.3%、0.4%不能直接等同于降息、不动或加息。市场真正关心的是,数据有没有改变对未来几个月通胀趋势的判断。
GDP那边,初值预期3.0%至3.2%(前值2.2%),重点看实际消费与私人国内最终购买。增长强、通胀顽固,紧缩立场更有理由,更久会升级成必要时继续加息。增长转弱、通胀顽固,市场要同时面对紧缩和衰退两种担忧,股、债、美元的走法会比单边紧缩复杂得多。
10月30日晚(北京时间20:30)公布的就业成本指数(预期较上季涨0.8%、前值0.9%)是第二道验证。劳动力成本帮助判断工资压力是否还在往服务价格传导,但它同样单独决定不了政策路径。PCE、GDP和就业成本指数拼起来,才能说明美联储是有空间等,还是必须继续强硬。
五、接下来盯四个信号
- 12月押注: PCE公布后是继续上升还是明显回落,区分短暂波动与持续重定价。
- 收益率曲线: 短端上行、长端跟随,说明市场在强化紧缩。短端高位、长端回落,则更像增长担忧或避险升温。
- 信用利差: 高融资成本是否开始演变成更广泛的信用风险。
- 估值传导: 成长股与港股AI资产对长期利率的敏感度,盈利预期能否抵消估值压力。
这些信号要放在一起读。通胀超预期、短端上行、美元走强同时出现,更像市场在定价更紧的政策。通胀超预期但长端回落、信用利差走阔,则说明增长和信用担忧也在发酵。押中单个指标的意义有限,辨别市场在交易哪种情景才是关键。
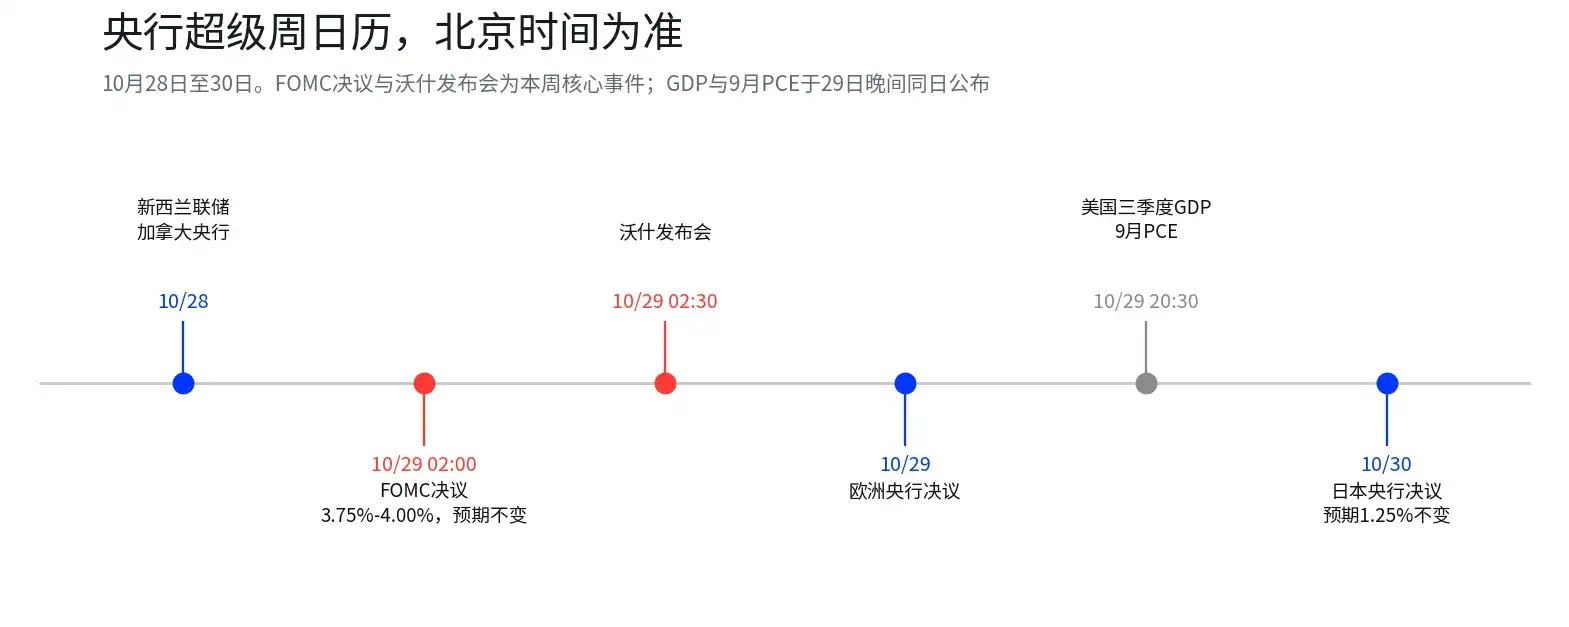 央行周其余部分是辅助信息。新西兰联储28日意外按兵不动,纽元下跌(路透报道)。加拿大央行、欧洲央行与日本央行的决定,会影响相对利差与汇率,但替代不了美国自己的通胀与增长数据。美元、黄金和全球风险资产的方向,最终由相对政策路径、数据与仓位共同决定。
六、按兵不动不是转向,数据才是下一张选票
美联储这次没有加息,也没有宣布抗通胀任务完成。10比2的表决结果、更强硬的经济评价、沃什拒绝给出时间表,都说明政策路径仍然开放。12月加息的押注虽已接近九成,它仍然是随数据变化的读数,不是已经作出的决定。
接下来最值得关注的问题很直接,今晚的GDP和PCE能不能改变市场对利率路径的判断。经济强劲、通胀顽固,高利率就有理由留得更久。通胀降温、增长放缓,市场才有理由重新掂量紧缩的必要性。利率今天不动,资产定价没有停止,真正的分水岭是市场何时相信高利率可以结束,以及它需要什么证据才会相信。
数据说明
- 决议:FOMC 10月28日以10比2维持3.75%至4.00%;库克、哈马克反对,主张加息25个基点。据CNBC、路透等转述。
- 措辞:经济活动由“稳健”上调为“强劲”,保留“通胀仍偏高”。据路透、CNBC转述。
- 会议安排:2027年一次、2028年两次会议专谈长期货币政策战略,不投票、不发常规声明。据CNBC转述;以此修正此前“减少议息会议次数”的简化表述。
- 发布会:通胀过高、政策起效、需更多信息,不倾向前瞻指引。据CNBC转述。
- 12月押注:会后约87.5%(Euronews);会前79%至84%(TradingKey、FXStreet)。时点不同,未获取CME原始页面。
- 市场反应:股指收盘与美元走势据CNN、路透;短端跑赢据彭博、investingLive。
- 10年期美债:10月23日4.994%、26日4.988%、27日4.994%、28日收5.007%;盘后5.034%(2026-10-29T00:43 UTC)。以终端日收盘为准,可解释媒体方向分歧。
- 数据日历:BEA 10月29日8:30公布三季度GDP初值与9月个人收入支出;BLS 10月30日8:30公布就业成本指数。GDP初值预期3.0%至3.2%、核心PCE预期0.3%,为多家调查汇总。
- 央行周:新西兰联储10月28日意外按兵不动(路透);加拿大央行10月28日、欧洲央行10月29日、日本央行10月30日(预期1.25%不变,东方财富汇总)。
- 油金:WTI约102美元、现货金4050至4060美元附近,均为10月28日报道转述。
免责声明
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、要约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。BIT 的港股交易服务不向香港居民或其他受限司法管辖区的用户提供。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.