


万亿之路的关键豪赌,Marvell为什么要吞下Lumentum?
Marvell拟收购光通信龙头Lumentum,旨在构建电芯片与光器件全栈闭环,掌控稀缺磷化铟激光器产能,应对AI数据中心‘光进铜退’趋势,推动其向万亿美元市值迈进;交易若达成将成半导体行业年度最昂贵并购,但也引发市场对其财务压力与商业模式转型的担忧。
 摘要由 Mars AI 生成
作者|Azuma(@azuma_eth)
美东时间 10 月 28 日美股盘后,全球半导体与光通信市场迎来一则重磅消息。
彭博社与 The Information 援引知情人士消息,芯片设计巨头 Marvell Technology(NASDAQ: MRVL)正在就收购数据中心光学组件龙头 Lumentum Holdings(NASDAQ: LITE)进行深入谈判。
知情人士透露,如果进展顺利,正式协议最快将于下周(11 月初)对外宣布。不过在最终签字前,交易条款与时间表仍存在推迟甚至破裂的可能。截至目前,各路媒体的报道尚未披露具体的每股收购报价以及支付结构(现金与换股的具体比例未知),但考虑到 Lumentum 的庞大体量,市场普遍预期交易将包含极高比例的股票置换。
在本次收购消息曝出之前,受益于 AI 数据中心光互连需求的爆发,Lumentum 的股价在过去一年里已狂飙逾 360%,市值高达约 830 亿美元;而买家 Marvell 的市值约为 2210 亿美元。如果计入常规的并购控制权溢价,这笔被外媒定性为“AI 超级并购”的潜在交易,总规模极有可能逼近 900 亿至 1000 亿美元大关。
一旦落地,这不仅是光通信史上规模空前的并购案,也将成为今年全球半导体行业最昂贵的一场豪赌。
Marvell 的动机:卡位“光进铜退”与买断稀缺产能
Marvell 此时不惜血本将目光投向 Lumentum,底层驱动力来自于 AI 算力基础设施正在撞上一堵物理高墙。
随着 AI 算力集群从万卡向十万卡、百万卡级别演进,服务器内部与机柜之间的传统铜缆连接,在信号衰减、散热功耗与物理传输距离上已逼近极限。“光进铜退”不再只是远期愿景,而是数据中心网络向 1.6T、3.2T 乃至 CPO(共封装光学)演进的刚性生存法则。
对于 Marvell 而言,吞下 Lumentum 核心指向两大战略诉求。
一是打通“电芯片 + 光器件”的全栈垂直闭环。早在 2021 年,Marvell 就通过百亿美元收购 Inphi,一举拿下了光模块核心电芯片 —— PAM4 DSP(数字信号处理器)的绝对霸权,但随着行业步入超高速光互连深水区,单纯靠 DSP 电芯片已无法满足光电协同封装(如硅光子与 CPO)的严苛要求。
而本次的拟收购对象 Lumentum 则掌握着全球顶尖的 EML(电吸收调制激光器)和 CW(连续波)大功率激光器技术,且 Marvell 本身就是 Lumentum 激光器组件的大客户。将 Lumentum 收入囊中,意味着 Marvell 能实现从底层计算连接、DSP 电芯片到上游激光器光源的内部紧耦合研发,顺势截留原本外流给上游供应商的丰厚毛利。
二是掌控全行业最卡脖子的“磷化铟”(InP)晶圆产线,夺取供应链分配权。
当前全球光通信最大的瓶颈不在需求端,而在上游磷化铟激光器晶圆的产能极度枯竭。Lumentum CEO Michael Hurlston 在今年 10 月初接受彭博社采访时曾表示,Lumentum 的光器件产能实际上已售罄并排期至 2029 年初,甚至已有客户开始锁定 2030 年的订单;在 2027 年,其部分核心产品有高达 70% 的客户需求无法被满足,2028 年的供应缺口也达到约 30%。
这一极度紧缺或直接威胁 Marvell 的核心增长逻辑。在高速光模块中,电芯片与光芯片是严格的配套关系——上游每缺货一套激光器,就意味着 Marvell 少卖出一套高毛利的 DSP 或硅光方案。更关键的是,随着行业向 CPO 演进,外置大功率光源与计算芯片的捆绑交付已成为大势所趋。由于新建一座磷化铟晶圆厂往往需要 3 到 5 年的爬坡期,Marvell 此时出手吞下拥有全球核心 InP 产线的 Lumentum,本质上是直接将未来三年全行业最稀缺的“光学弹药库”收归麾下,把供应链的产能调度权攥在自己手里。
冰火两重天:为什么 Lumentum 暴涨,而 Marvell 大跌?
收购传闻传出后,美股盘后交易时段,Marvell 和 Lumentum 的股价走势却截然相反 —— Marvell 盘后一度重挫逾 10%,夜盘暂时报价 230 美元左右,盘后跌幅仍超 8%;Lumentum 则是一度飙升逾 17%,夜盘暂时报价 993 美元左右,盘后涨幅 8.65%

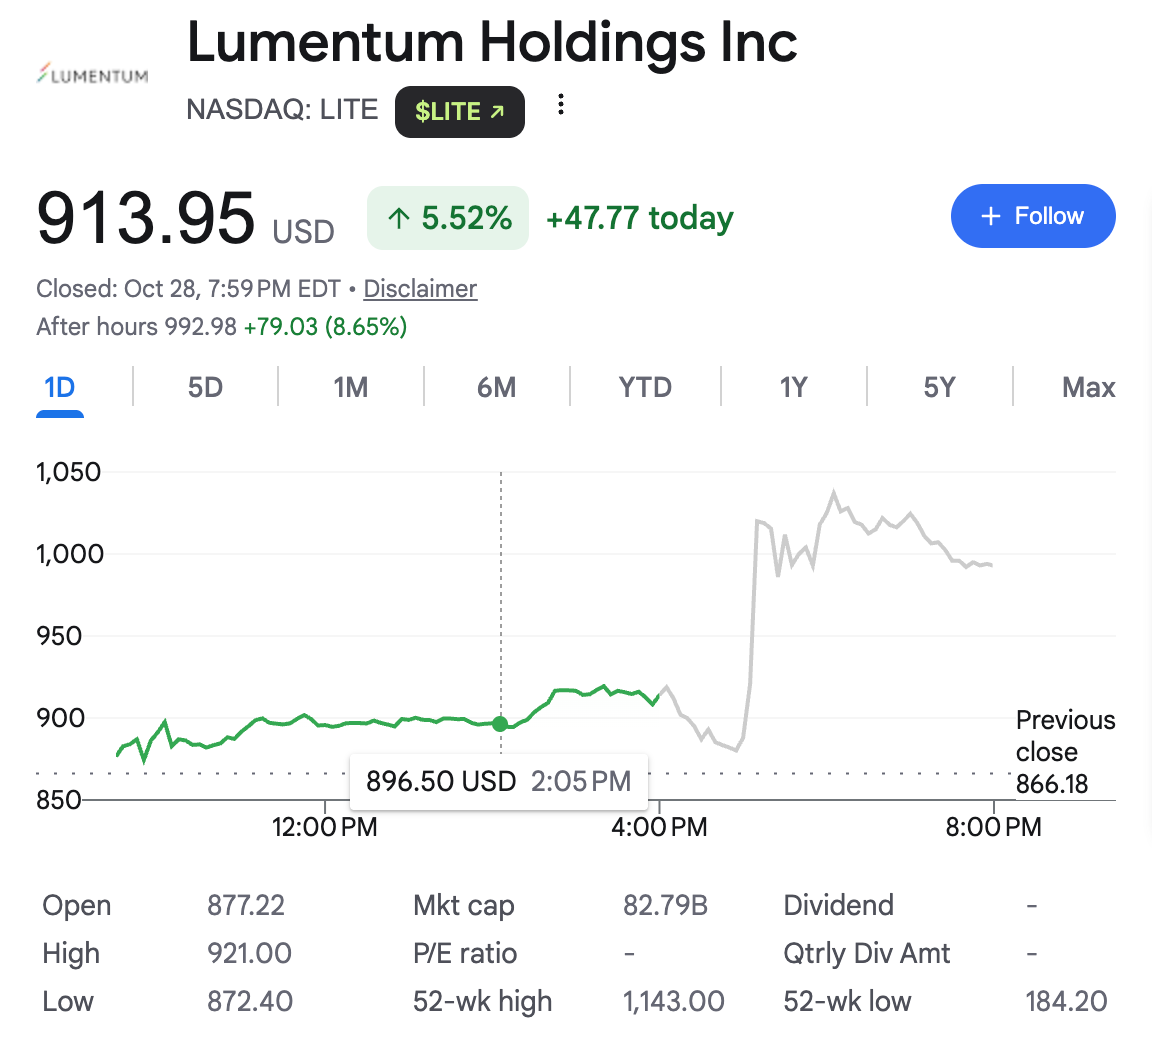
对于被收购方 Lumentum 而言,在原本就极度紧缺的产能周期上再叠加巨额“控制权溢价”预期,资金抢筹推高股价在情理之中;但同一桩交易之所以引发了市场对买方 Marvell 的抛售,核心在于华尔街对这笔百亿级交易背后的“财务账本”仍存在一定的顾虑。
首先便是令人咋舌的收购成本与股权稀释压力。Lumentum 绝非处于周期底部的便宜资产,在 AI 光互连叙事的催化下,其股价过去一年已翻了数倍,近期甚至有华尔街机构给出了 1200 美元的激进目标价。在历史最高位附近,去吞下一家市值超过自身三分之一的庞然大物,还要支付可观的控制权溢价,这意味着现金流并不算极其充裕的 Marvell 势必需要增发海量新股或背负巨额债务。在交易落地后的相当长一段时间内,Marvell 现有股东的每股收益(EPS)都将面临剧烈的摊薄阵痛。
更深层的分歧,则在于这笔交易将彻底改写 Marvell 的商业模式基因。长期以来,Marvell 是一家典型的 Fabless(无晶圆厂)芯片设计公司,将晶圆制造全部外包给台积电,从而享受着轻资产、高毛利的估值模型;而 Lumentum 却是一家不折不扣的 IDM(垂直整合制造)大厂,在全球拥有多座自建的磷化铟晶圆厂与封装测试基地。从“轻资产设计”一脚迈入“重资产制造”,Lumentum 庞大的固定资产折旧与产线扩建资本开支(CapEx),极有可能拉低 Marvell 原本漂亮的整体毛利率。
一边是远期才兑现的光电闭环蓝图,另一边是迫在眉睫的股权稀释与毛利承压,这也就不难理解为何华尔街机构会在盘后选择“先砸为敬”。
Coherent 坐收渔翁之利?
当牌桌上的两位主角引发行业剧震时,全球另一家光子学与光通信器件巨头 Coherent(NASDAQ: COHR)的股价盘后也出现了明显上扬,夜盘一度突破 250 美元。
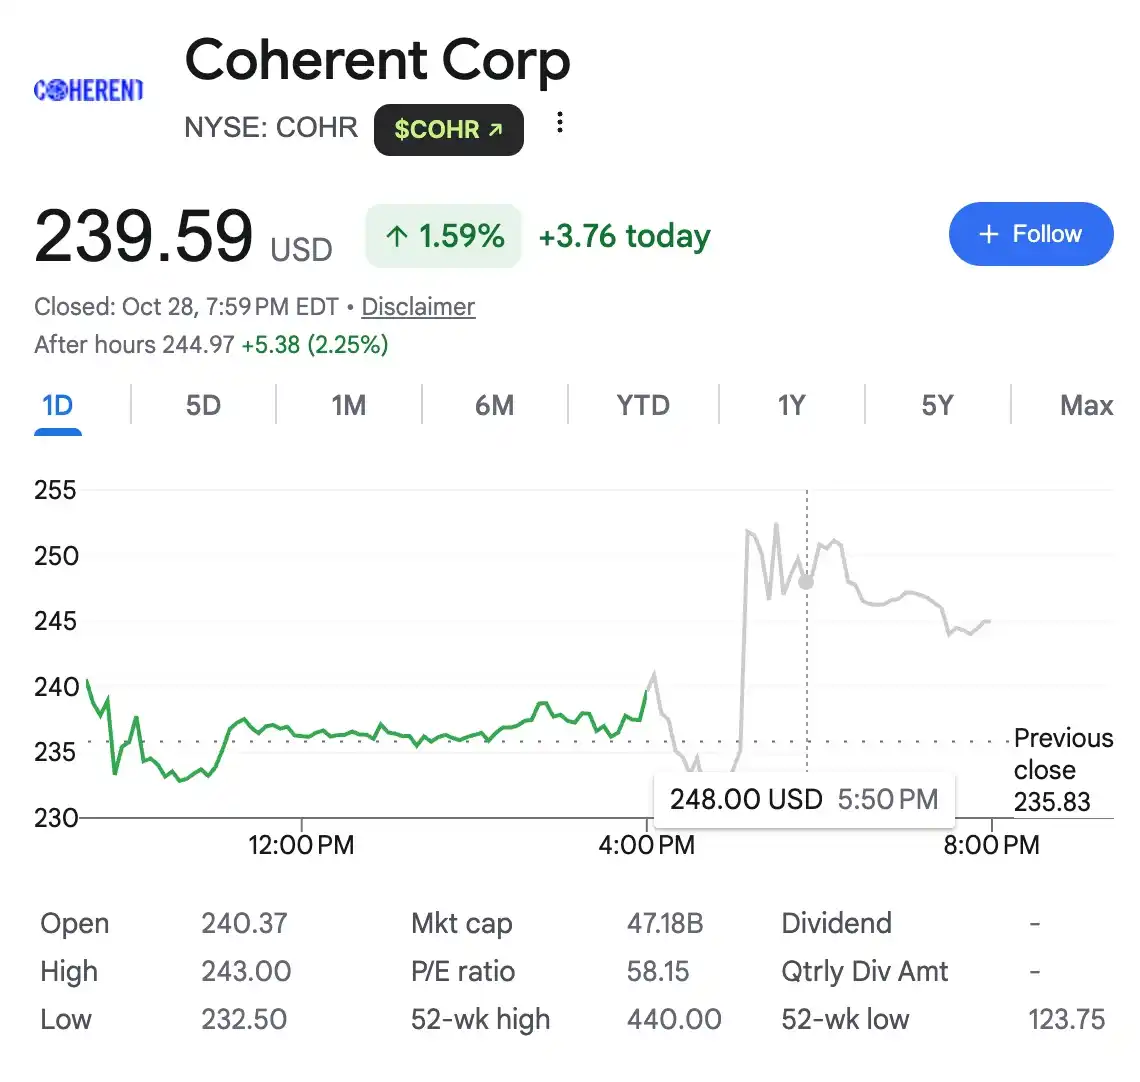
市场看多 Coherent 的逻辑或许与“供应链中立性”有关。在本次收购之前,Lumentum 是全行业中立的公共底层供应商,其客户不仅包括各大云厂商和光模块厂,还包括博通、英伟达、AMD 等芯片巨头,而一旦 Lumentum 被 Marvell 全资吞并,它就将从“公共军火商”变成了“受直接竞争对手控制的专属资产”。
对于博通以及各大云厂商而言,将自身核心网络设备的命脉(激光器)交由定制芯片和交换机领域的对手 Marvell 掌控,是供应链安全上绝对无法接受的。为了遵循“第二供应商”(Second Source)原则并规避被卡脖子的风险,那些原本排在 Lumentum 门外苦等 2027-2028 年产能的巨头客户,极有可能将海量的增量订单、产能扩建预付款以及跨年度长协合同,加速转向市场上仅存的另一家独立光器件龙头 Coherent。
换句话说,如果 Marvell 与 Lumentum 的交易最终成行,Coherent 的“独立第三方”身份与现有成熟产能,或将直接享受到更高的稀缺性估值溢价。
Marvell 的万亿之路
今年 6 月,英伟达创始人黄仁勋曾与 Marvell CEO Matt Murphy 同台炉边谈话。在探讨 AI 基础设施演进时,两人共同给出了一个极具前瞻性的产业判断:AI 的第一波瓶颈是算力,造就了首家 5 万亿美元市值的英伟达;第二波瓶颈是存储,催生了三家万亿美元级别的存储巨头;而接下来的终极瓶颈,将是“互联”(Connectivity)。
在那个舞台上,黄仁勋指着 Marvell 向全场高呼:“女士们先生们,这就是下一家万亿美元市值的公司!”
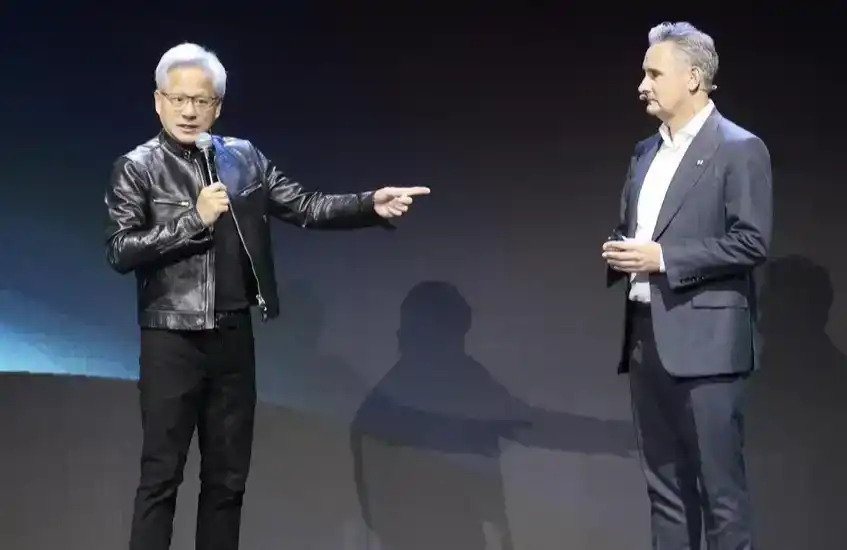
对于掌舵者 Matt Murphy 而言,要想从目前的 2200 亿美元市值真正跨越到老黄预言的“万亿美元俱乐部”,仅仅依靠卖 DSP 芯片或者替云厂商做定制 ASIC 代工,天花板是清晰可见的。
唯有将 Lumentum 收入囊中,把全行业未来三年最稀缺的光源产能与自身的硅光、DSP、交换机及定制 XPU 技术熔铸成一个不可分割的闭环,Marvell 才能真正从一个“卖铲子的核心配角”,蜕变为 AI 光互连时代的“基础设施规则制定者”。
下周初,这笔逼近千亿美元级交易的底牌或将正式揭晓,而全球 AI 算力供应链的下半场洗牌,才刚刚开始。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.