


谁在瓦解美国的芯片管控?
美国对华芯片管控正面临系统性瓦解:算力门槛被废除,出口许可松动,走私与海外算力租赁绕过管制;英伟达因中国市场利益持续游说,国产AI芯片借保护性市场快速成长但依赖封锁环境;多方利益错位导致管控失效,旧政策逻辑破产,新框架尚未形成。
 摘要由 Mars AI 生成
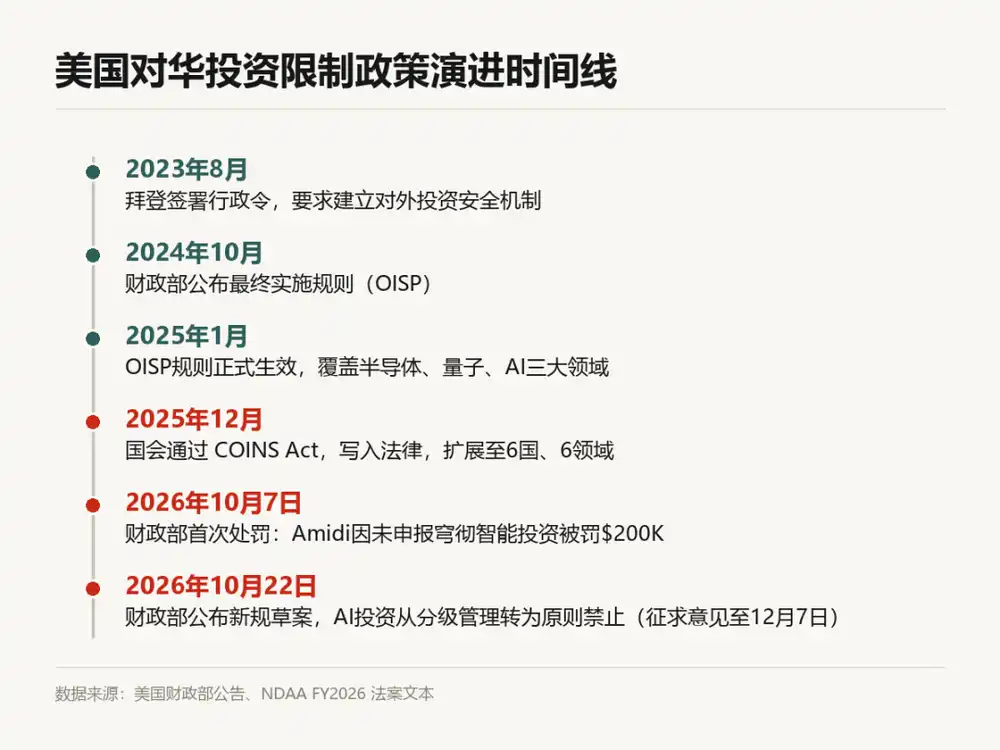
2026年10月22日,美国财政部发布了一份163页的拟议规则,落实去年12月随国防授权法案通过的COINS Act(《全面对外投资国家安全法》)。新规将对华AI投资从此前的“分级管理”升级为“原则性禁止”,受限技术领域从三个扩展至六个,覆盖国家从中国一国扩展至五国。
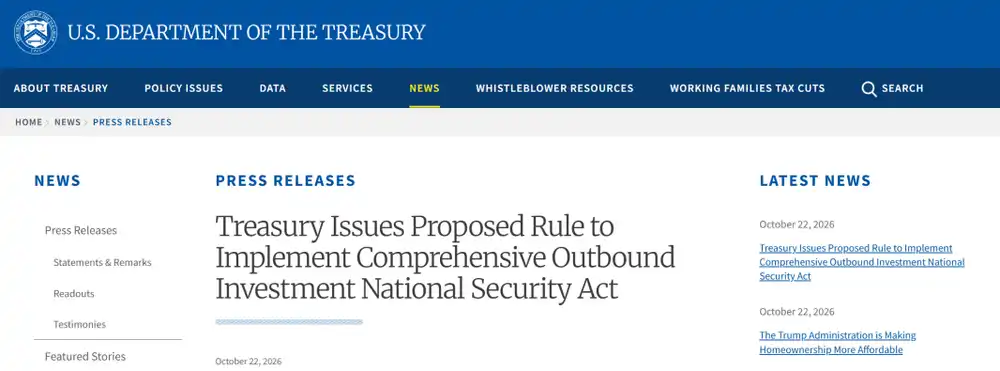
不过这些变化中,笔者最关注的一个技术细节是:美方废除了算力门槛。
针对AI竞争,过去三年多,美国对华芯片管控的整套逻辑建立在一个核心假设之上:卡住算力,就能卡住AI能力。无论是芯片出口管制中的FLOPS阈值,还是投资审查中用训练算力来判断一家AI企业是否“够危险”,算力都是那个关键的代理变量。可以说,算力数值既是衡量标尺,也构成了整套管控体系的锚。
现在,美国有意拔掉这个锚。而在此之前,芯片出口端已经发生松动。早在今年1月,H200就获批许可有限出口,但到目前为止,只有极少H200进入中国大陆市场。很显然,中国官方对带条件的出口许可并不乐见。
先是放松出口许可,后又打算废除算力门槛,这本身就体现出算力管控松动的迹象。而取而代之的投资禁令,考虑美国对华科技投资从2019年的1400亿美元降至2024年的不足10亿美元(美国国会研究处CRS报告)。这一点,新政似乎更像在找一个台阶。
所以,笔者认为持续三年多的对华芯片管控,在美国内部遭遇瓦解的可能性颇大,而在分析瓦解动力之前,需要先对算力管控本身做一个政策评估。
美国资本对中国科技产业的投资已经出现明显收缩。图源:DeepTech
算力封锁:出现了三道裂缝
设置算力门槛,其目的是给管控本身提供一个可操作的标准,但不得不说,这项政策在具体操作中,出现了三道裂缝。
第一条裂缝出现在能力维度。DeepSeek在2025年初横空出世,用远低于美方设定门槛的算力,训出了逼近前沿的大模型。这个事件的冲击波远不止于AI竞赛排名本身。它直接击穿了“算力等于能力”这个假设:如果一支中国团队能用更少的算力做到接近同样的事情,那么用算力水平去筛选哪家企业值得限制投资,就失去了意义。真正“危险”的企业,恰恰可能落在门槛以下。
第二条裂缝出现在供给维度。芯片管控的前提是“卡得住”,但现实是一个庞大的灰色市场早已形成。社交媒体上,围绕英伟达高端芯片的交易信息铺天盖地。以B300服务器的现货价格为例,近期已被炒到2000万元人民币以上,交易者声称“一天一个价,甚至一个小时一个价格了”。这个市场的混乱程度和活跃程度本身就说明一件事:管制所制造的稀缺性,催生了巨大的套利空间,走私和灰色贸易的规模远超管控能力所能触及的范围。
2025年12月,美国执法部门捣毁了一个价值1.6亿美元的H100/H200走私网络。这看起来是管控的胜利,但反过来读,这个数字恰恰证明了走私的规模。而这只是被抓到的部分。
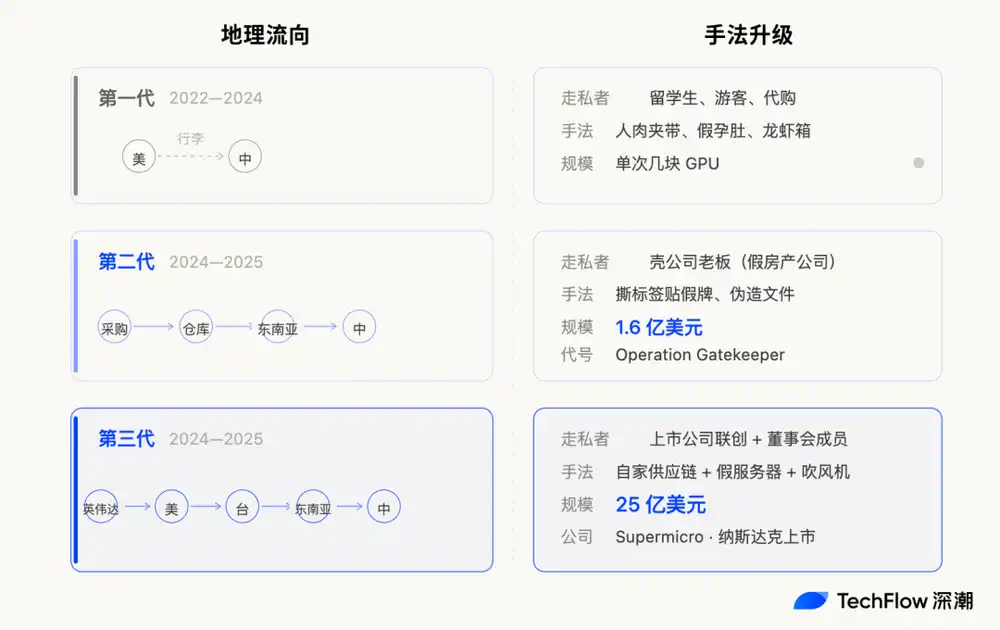
芯片禁令越严,走私进化升级越猛——“当一张卡能带来三倍利润,就有人敢赌五十年刑期”。图源:TechFlow
第三条裂缝,也许是最致命的一条,来自合法渠道的绕道。中国头部科技企业已经摸索出一套成熟的“算力出海”路径:不在国内部署受限芯片,而是在海外建设或租赁数据中心,通过远程访问获取算力。
字节跳动在泰国的布局最为激进。2026年5月,泰国投资促进委员会一次性批复了与字节跳动相关的5个算力相关项目,总额达到1778亿人民币。阿里云在马来西亚柔佛的数据中心于2026年6月正式开服,成为其在东南亚最大的落点。
腾讯则选择另辟蹊径:与甲骨文签下一份5年期、总额约70亿美元的海外算力租赁协议,涉及约10万颗先进AI芯片,全部部署在甲骨文位于东南亚的数据中心。业内人士戏称:腾讯“连包装盒的毛都摸不到”,芯片一颗不入境,但算力可以照用。
这条路径之所以能走通,是因为美国芯片出口管制的法律框架主要约束的是芯片的实体转移,并未有效覆盖远程访问。研究机构Institute for AI Policy and Strategy的资深研究员Cassia King指出,这类安排在现行规则下“可能仍属合法”。虽然2026年1月美国众议院通过了《远程访问安全法案》,试图堵上这个口子,但参议院尚未通过,距离执行落地仍有距离。
三条裂缝叠加,效率突破让算力门槛在能力判定上失效,走私让它在供给封锁上失效,合法绕道让它在法律框架上失效。如果说管控方案是一个密闭舱,那么这个舱目前已经从三个方向同时漏水。
英伟达:不甘当武器的武器
如果只看裂缝,会以为管控体系的瓦解主要来自中国方面的应对。但事实上,瓦解的最大推力来自美国内部,来自那个被当作“武器”使用的企业本身。
翻开英伟达的财报,数据很清楚:FY2026(截至2025年底的财年),中国区含港澳营收171亿美元,占总营收约13%。到FY2027上半年(截至2026年中),这一比例降至约9%,但绝对值反而增长到了197亿美元。比例在下降,生意在增长。中国市场对英伟达而言,绝非一块可以切割的边角料,而是一个仍在膨胀的核心市场。
黄仁勋在多个场合反复传递同一个信息:中国拥有全球50%的AI研究人员和30%的科技市场份额,放弃这个市场对美国企业而言损失巨大。他在2025年10月接受CNBC采访时直言,如果美国公司退出拥有10亿用户的中国市场,代价不可估量。
也因此,英伟达的游说动力巨大,完全能构成整个芯片管控博弈中的一股持续且强硬变量。
2025年12月,特朗普通过社交媒体宣布:允许英伟达向中国出售H200芯片。条件前所未有:每笔销售收入的25%需上交美国政府,赤裸裸体现了“交易的艺术”。
金融时报特别指出,此前没有任何美国企业接受过这种收入分成安排。这个条件的设置,意味着新规不是出口管制的正常逻辑,更像是把芯片出口变成了一种变相的技术税。中国商务部随即表态,称此举实质上是“把芯片出口变成了技术租赁”,一度宣布暂停采购。
2026年年中,约10家中国企业获得了采购许可,包括阿里巴巴、字节跳动、腾讯和京东。但审批流程极其漫长,且大部分被要求部署在中国大陆以外。
据报,近期英伟达表示,无法保证能满足所有中国科技企业的订单。英伟达告诉合作伙伴,他们实际能拿到的产品数量,可能仅为所提出数量的5%到10%。
英伟达首席财务官Colette Kress在财报电话会上的说法耐人寻味:“虽然美国政府批准了少量H200产品出口到中国,但我们尚未获得任何收入,也不知道是否会有H200被允许进入中国。”
获批不等于到货,到货不等于能在境内部署,能部署不等于英伟达能收到钱。整条链路的每一个环节都卡着。但英伟达的游说从未停止,因为它面对的不是短期收入的得失问题,而是一个结构性恐惧:如果中国市场被永久封闭,国产替代将获得一个不可逆的发育窗口。一旦中国客户被迫用惯了国产芯片,即使未来管控放松,英伟达也未必能把市场抢回来。
这恰恰是正在发生的事。
国产芯片:最安静的受益者
就在英伟达奋力维持中国市场存在感的同时,大洋这边,另一个故事正在同步展开,而且走向出人意料。
2026年9月10日,路透社和彭博社同一天发出消息:华为将旗舰AI芯片昇腾950DT的指导报价上调至25万元人民币以上。彭博社的说法是,三个月涨幅约60%。25万元折合约3.7万美元,对标的不是性能,而是英伟达B200的价位。国产AI芯片第一次在价格上追平了被禁售的美国旗舰卡。
当然,国产芯片追上的是价格,而不是性能。
华为的销售代表告诉客户,高带宽内存(HBM)的供应尤其有限,推高了成本。华为优先向大型科技公司和AI基础设施建设商供应950DT。跟涨的不只华为一家:寒武纪下一代芯片涨价20%至30%,其他厂商也在同步调价。
支撑这轮涨价的底盘是供需缺口。据行业调研数据,2026年国产AI芯片需求约400万颗,实际交付约300万颗,存在百万级的产能缺口。中科曙光董事长历军在央视《对话》节目中做了一个重要区分:当前中国“过剩的是一些低效、使用价值有限的历史产能”,而“高端、绿色、自主可控的优质算力,目前依然奇缺”。
供不应求的局面下,国产芯片企业2026上半年业绩集体爆发。寒武纪上半年营收59.96亿元,同比增长108%。摩尔线程17.36亿元,同比增长147%。壁仞科技12.36亿元,同比增长近20倍。三家企业全部翻倍以上增长。
这当然是好消息,但硬币的另一面是:这些成绩在很大程度上,是封锁所制造的受保护市场的产物。
当英伟达高端芯片被禁售或受限、海外租赁存在合规不确定性、走私渠道成本高昂且风险巨大时,中国AI企业的选项极其有限。国产芯片即使在性能和稳定性上仍与英伟达存在显著差距,客户也不得不接受。卖方市场的格局意味着溢价、意味着交付排队、意味着更宽容的质量标准。订单排到三年后,不完全是因为产品好到供不应求,也因为买方根本没有替代选项。
这个格局制造了一个微妙的利益错位。在公开叙事中,国产芯片企业当然欢迎“自主可控”、乐见封锁倒逼的替代机遇。但从纯商业利益的角度,如果英伟达重新大规模进入中国市场,高端芯片的定价权将立刻回到英伟达手中,国产芯片目前享有的溢价空间、优先供货地位和宽容的客户预期,都将面临严峻挑战。
这并不是说国产芯片企业在暗中“希望”封锁持续,这种指控过于简单化,低估了国产芯片的勃勃雄心。但公允而言,封锁客观上为国产替代提供了一个在正常市场竞争中不太可能出现的发育环境。这个环境的维持,客观上有赖于管控的持续。
因此,吊诡的现象出现了,在这场围绕芯片管控的大国博弈中,最希望打开中国市场的是被定义为“对手”的英伟达,而在封锁中获益最大的是被定义为“自己人”的国产芯片企业。
角色和直觉恰好相反。
没有赢家的棋局
科技战的基本叙事,时常呈现为两个国家之间的零和博弈:一方的损失就是另一方的收益,打击对手就是壮大自己。但三年多的芯片管控实践证明,真实的博弈参与者远比“中美”这个框架所能容纳的更多、更复杂。
英伟达在推动对华开放。国产芯片集团在客观上受益于封锁。美国国会在收紧投资审查,但拦不住芯片走私和合法绕道。中国企业一边推进国产替代,一边大手笔在海外租赁英伟达算力。华盛顿用25%的收入分成把芯片出口变成了一种新型技术税,北京则以安全审查的名义叫停了Meta对Manus的收购,腾讯随后牵头以20亿美元原价回购。双向的管控都在加码,但双向的绕道也都在发生。
每一个参与者的行为逻辑,都不完全服从其所属阵营的官方叙事。利益的交叉和错位才是这场博弈真正的驱动力。
回到废除算力门槛这件事。美方用一刀切的AI投资禁令替换了原先的分级管理,表面上是升级,但更像是旧框架支撑不住之后的应急方案。毕竟,DeepSeek的投资方是腾讯、宁德时代和一众国资背景的基金,没有一分钱是美元。中国AI产业对美国资本的依赖度,在管控发生之前就已经很低了。
当然,COINS Act草案目前仍在公开征求意见阶段,12月7日截止,最终规则尚未敲定。但即使按最严厉的版本落地,它影响的也主要是少数仍在寻求美国资本的未上市科技公司,以及伴随美元投资而来的技术网络和商业渠道。这些影响大小难测,但可以确定不会是决定性的。
三年多的芯片管控打下来,局面大致可以这样描述:中国付出了巨大的效率代价,算力获取成本高企,灰色市场泛滥,大量资源被浪费在绕道和替代上,高端芯片的性能差距依然显著。但中国AI产业没有被卡死,DeepSeek证明了效率路线的可行性,国产芯片在封锁的温室中快速成长,海外算力租赁提供了过渡方案。
美国方面,管控没有达到预期效果。中国AI模型的能力与美国有代差,但依然在牌桌上,算力封锁既没有阻止中国AI的进步,也没有阻止芯片以各种方式流入中国市场。作为代价,英伟达的中国市场份额持续萎缩,美国科技产业内部的利益分裂日益加深,政策工具的可信度不断下降。
在这场博弈中,最确定的结论也许只有一个:用单一工具去管控一项正在高速演进的技术,已经被证明行不通。废除算力门槛不是管控的升级,而是旧逻辑破产后的被动调整。至于新的逻辑是什么,双方都还在摸索。
棋局远未终了,预判充满风险,静观其变可能是最稳妥的做法。
本文来自微信公众号: 赛格大道 ,作者:刘溪禾
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.