


Variational 靠免手续费合约三个月杀进链上第四,交易员在代币上线前付了 2680 万美元点差
Variational依托Arbitrum推出Omni平台,以零手续费+单一做市商模式切入传统金融资产互换合约,三个月内交易量跃居链上第四、未平仓量升至第三;其9月一半交易量来自纳斯达克100、黄金等互换合约,交易员支付2680万美元点差,其中20%进入协议金库用于未来$VAR代币回购。
 摘要由 Mars AI 生成
作者:Alea Research
编译:深潮 TechFlow
深潮导读:在去中心化衍生品(Perp DEX)赛道被头部平台牢牢占据的格局下,Variational 另辟蹊径,依托 Arbitrum 打造 Omni 平台,凭借独特的“零交易手续费+单一做市商(OLP)对价报价”模式与传统金融资产(TradFi)互换合约,在短短三个月内实现了交易量与持仓规模的双双暴增,未平仓量跃居全链第三、交易量位列第四。
然而,“免费”往往是商业世界中最昂贵的定价。交易员虽省去了表面上的交易佣金,却在第三季度向做市商和协议留下了高达 $2680 万的点差利润。虽然其中 20% 被划拨入协议金库作为未来 $VAR 代币回购的坚实后盾,但超过半数的利润被做市对冲成本消化。
在第四季度 TGE 与专业交易 API 交付前夕,深入拆解其持仓换手、点差收益分配与代币估值逻辑,对理解去中心化衍生品赛道的流动性格局具有极高的参考价值。
比特币在第三季度上涨了 43%,然而链上永续合约平台的整体交易量却比第二季度减少了 2.5%。Variational 在第三季度的日均交易量逆势大涨 80%,在同类平台中的排名也从第八位跃升至第四位。其 9 月份一半的交易量来自一个 8 月份尚不存在的产品:涵盖股指、黄金以及原油的互换合约(Swaps)。
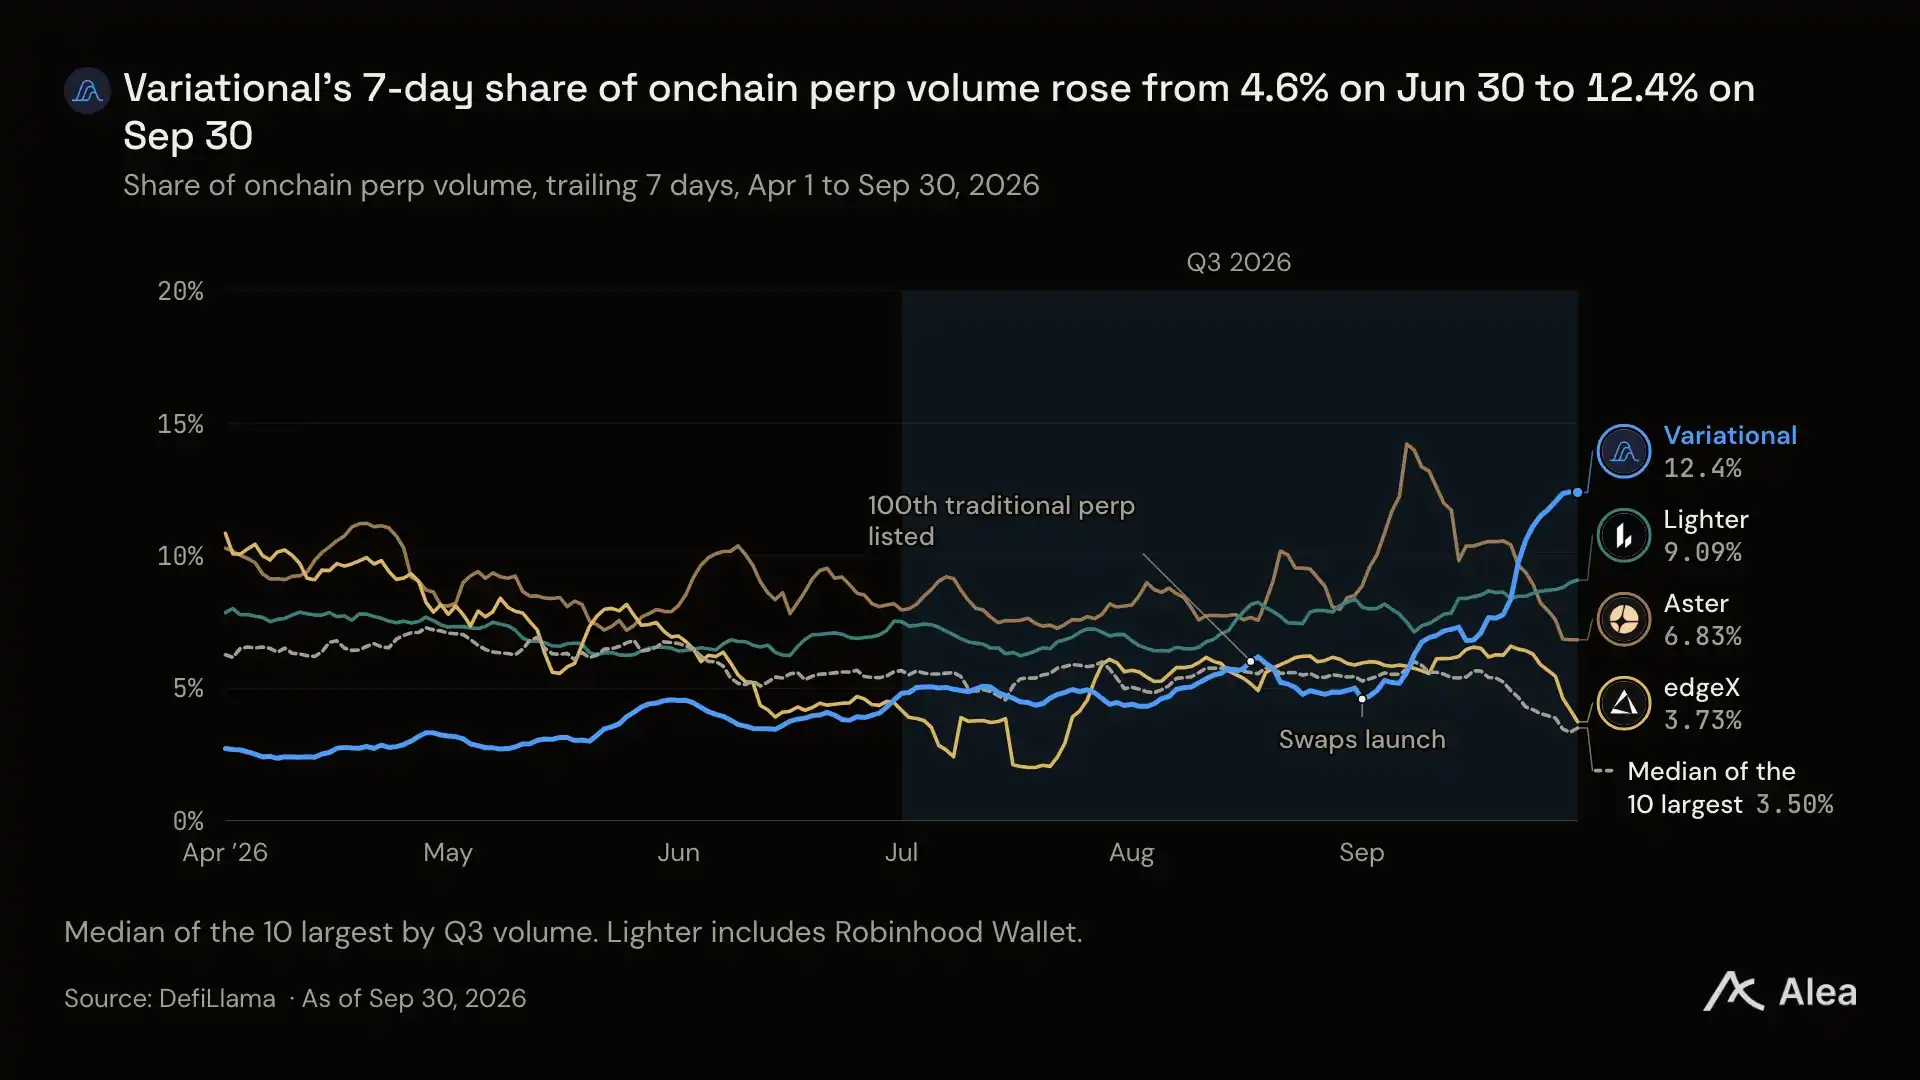
图:Variational 的链上永续合约交易量 7 日市场份额从 6 月 30 日的 4.6% 飙升至 9 月 30 日的 12.4%,相继超越 edgeX、Aster 与 Lighter。领头羊 Hyperliquid 占据第三季度总交易量的 38.6%,超出本图表坐标轴范围。
核心要点
从第八名跃居第四名,并在 9 月下旬位列第二。第三季度链上永续合约平台总交易量为 $1.79 万亿,Variational 占据了其中的 6.4%,较第二季度的 3.4% 显著提升;且在 9 月 17 日至 9 月 30 日期间,其交易量仅次于 Hyperliquid。
持仓规模与交易量同步并进。第三季度 Variational 的交易量与未平仓持仓量(OI)双双增长约 80%,每 1 美元持仓头寸日均周转依然达到 1.67 次。在排名前十的平台中,没有任何其他平台能在这两项指标上实现 50% 以上的同步增长。
互换合约在推出的首月便贡献了 9 月一半的交易量。八种互换合约占据了 9 月交易总量的 50.3%,仅纳斯达克 100 指数互换就占比 30.4%;首批上线的黄金与纳斯达克 100 指数互换在月初开放交易。
在传统金融市场上与 trade.xyz 平起平坐。在截至 9 月 30 日的两周内,Variational 的股票、指数、金属与原油交易量已与 trade.xyz 持平,而其未平仓持仓量仅为 trade.xyz 的 17.6%。
在 $VAR 上线之前,点差的五分之一已划归金库。交易员在第三季度共支付了 $2680 万的点差,较第二季度增长 69%,协议金库在季度末达到 958 万 USDC。
9 月 24 日,Variational 宣布将于第四季度发行代币 $VAR,其中 32% 的代币供应将分配给积分持有者,金库收入则计划全部用于代币回购。
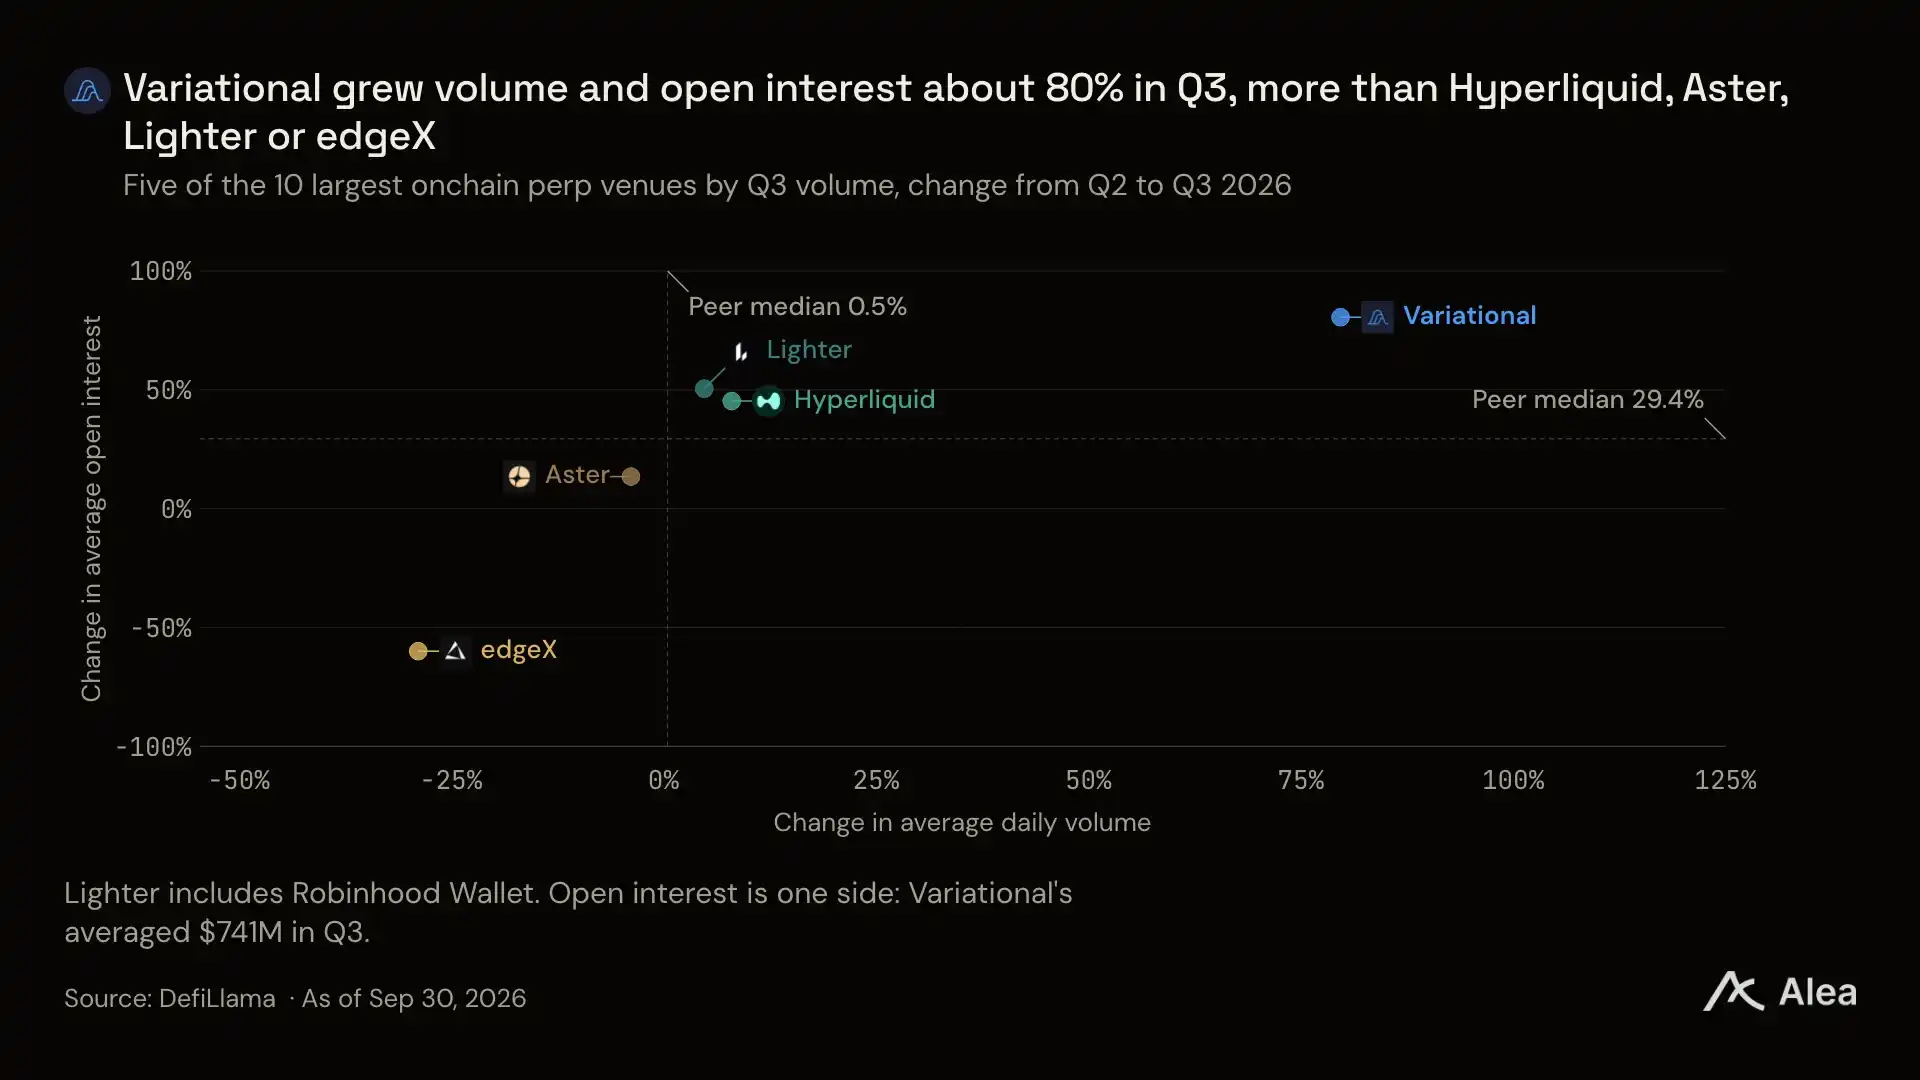
图:按第三季度交易量排名的十家最大链上永续合约平台中选取五家,展示其日均交易量与平均未平仓量相对于第二季度的变化。Variational 在这两项指标上均实现了约 80% 的增长。Hyperliquid 在第三季度的未平仓量增长了 45.3%,交易量增长 8.0%,而排名前十的平台中有七家的交易量低于第二季度。
市场背景:比特币上涨 43%、持仓量增加,但交易量下跌 2.5%
在第三季度,加密交易员呈现出“多持仓、少交易”的特征。比特币单季上涨 42.6%,链上永续合约平台的未平仓量大增 69%,达到 $142 亿,其中 Hyperliquid 一家就贡献了 $35 亿的增量。
然而,这些平台在第三季度的交易量却下滑了 2.5%,降至 $1.79 万亿,仅 7 月单月的交易量就比 6 月缩减了 21%。
多头持仓的维持成本也显著增加,Hyperliquid 上比特币的资金费率在第三季度年化平均达到 8.9%,远高于第二季度的 2.7%,尽管平均隐含波动率从 41.8 降至 37.3。
美联储在 7 月 29 日维持利率不变,其中三名官员投票赞成加息;随后在 9 月 16 日实施了自 2023 年以来的首次加息。
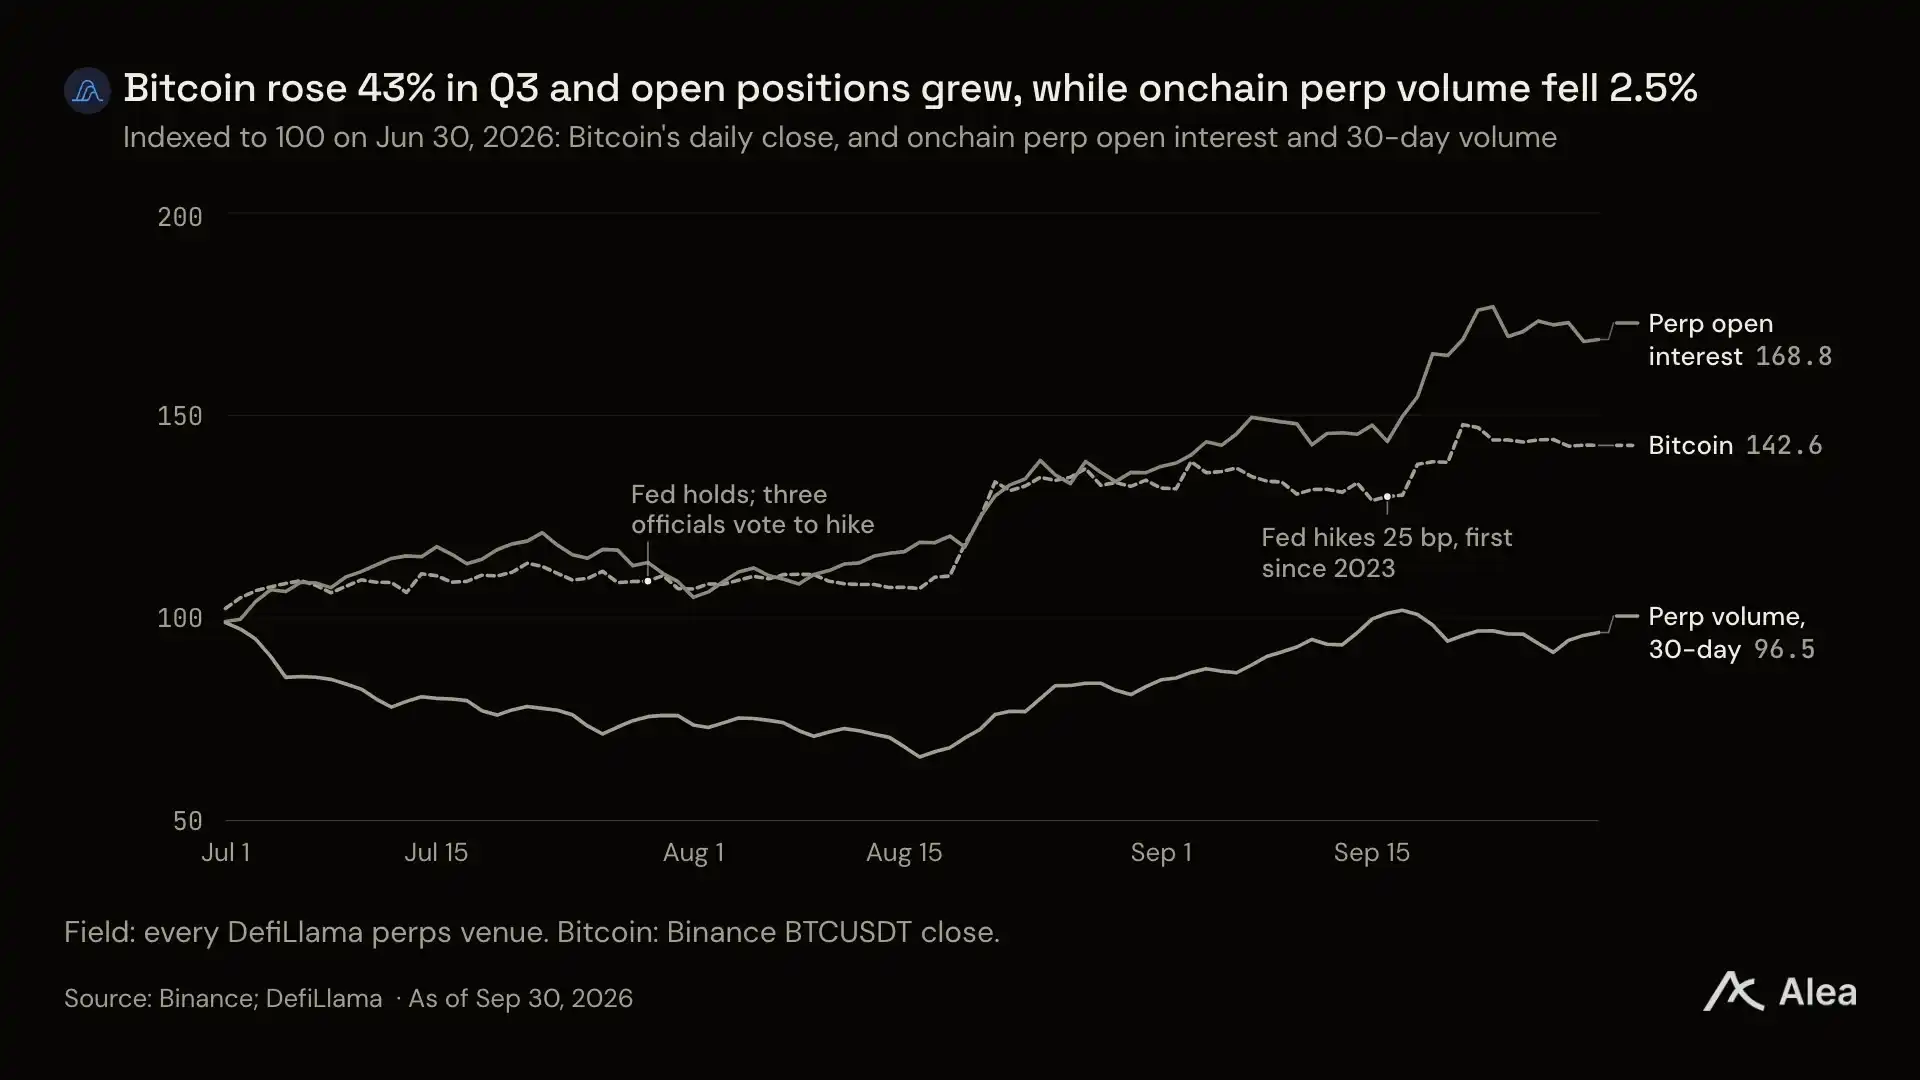
图:各指标以 6 月 30 日为基准(设为 100)。比特币在第三季度末收于 143,永续合约未平仓量收于 169,而永续合约 30 日滚动交易量在 8 月 16 日一度滑落至 66,最终收于 96。
排名前十的交易平台中有七家在第三季度的交易量出现缩水,而 Variational 的大部分增长来自非加密行情的传统金融资产:其传统金融市场的交易量较第二季度激增了 $419 亿,相比之下加密资产仅增长了 $95 亿。
纳斯达克 100 指数在 9 月 22 日创下历史收盘新高,这距离 Variational 开放该标的的互换合约仅过去了三周。
交易量与未平仓持仓量:二者均增长约 80%,换手率稳定在每日 1.67 次
Variational 在 Arbitrum 上运营着名为 Omni 的永续合约与互换交易平台。在 Omni 上,唯一的做市商 Omni Liquidity Provider(OLP)为每个标的市场进行报价,并作为所有交易的对手方,且向交易员收取零交易手续费。
相比之下,赛道龙头 Hyperliquid 则采用订单簿模式撮合交易员撮合,并对每笔成交收取手续费。
Variational 在第三季度的交易量达到 $1142 亿,而第二季度为 $628 亿;其平均未平仓量从 $4.1 亿攀升至 $7.41 亿,季度末更是收于 $10.1 亿。
得益于交易量与持仓规模的同步扩张,其每日换手率保持在 1.67 次(第二季度为 1.68 次),而 Hyperliquid 的换手率则因持仓增速远超交易量而从 1.60 次跌至 1.19 次。
Variational 在 8 月 25 日(互换合约上线前一周)单日交易量首次突破 $20 亿,并在 9 月 21 日创下首个 $30 亿单日交易量记录,其中超过一半来自于互换合约。
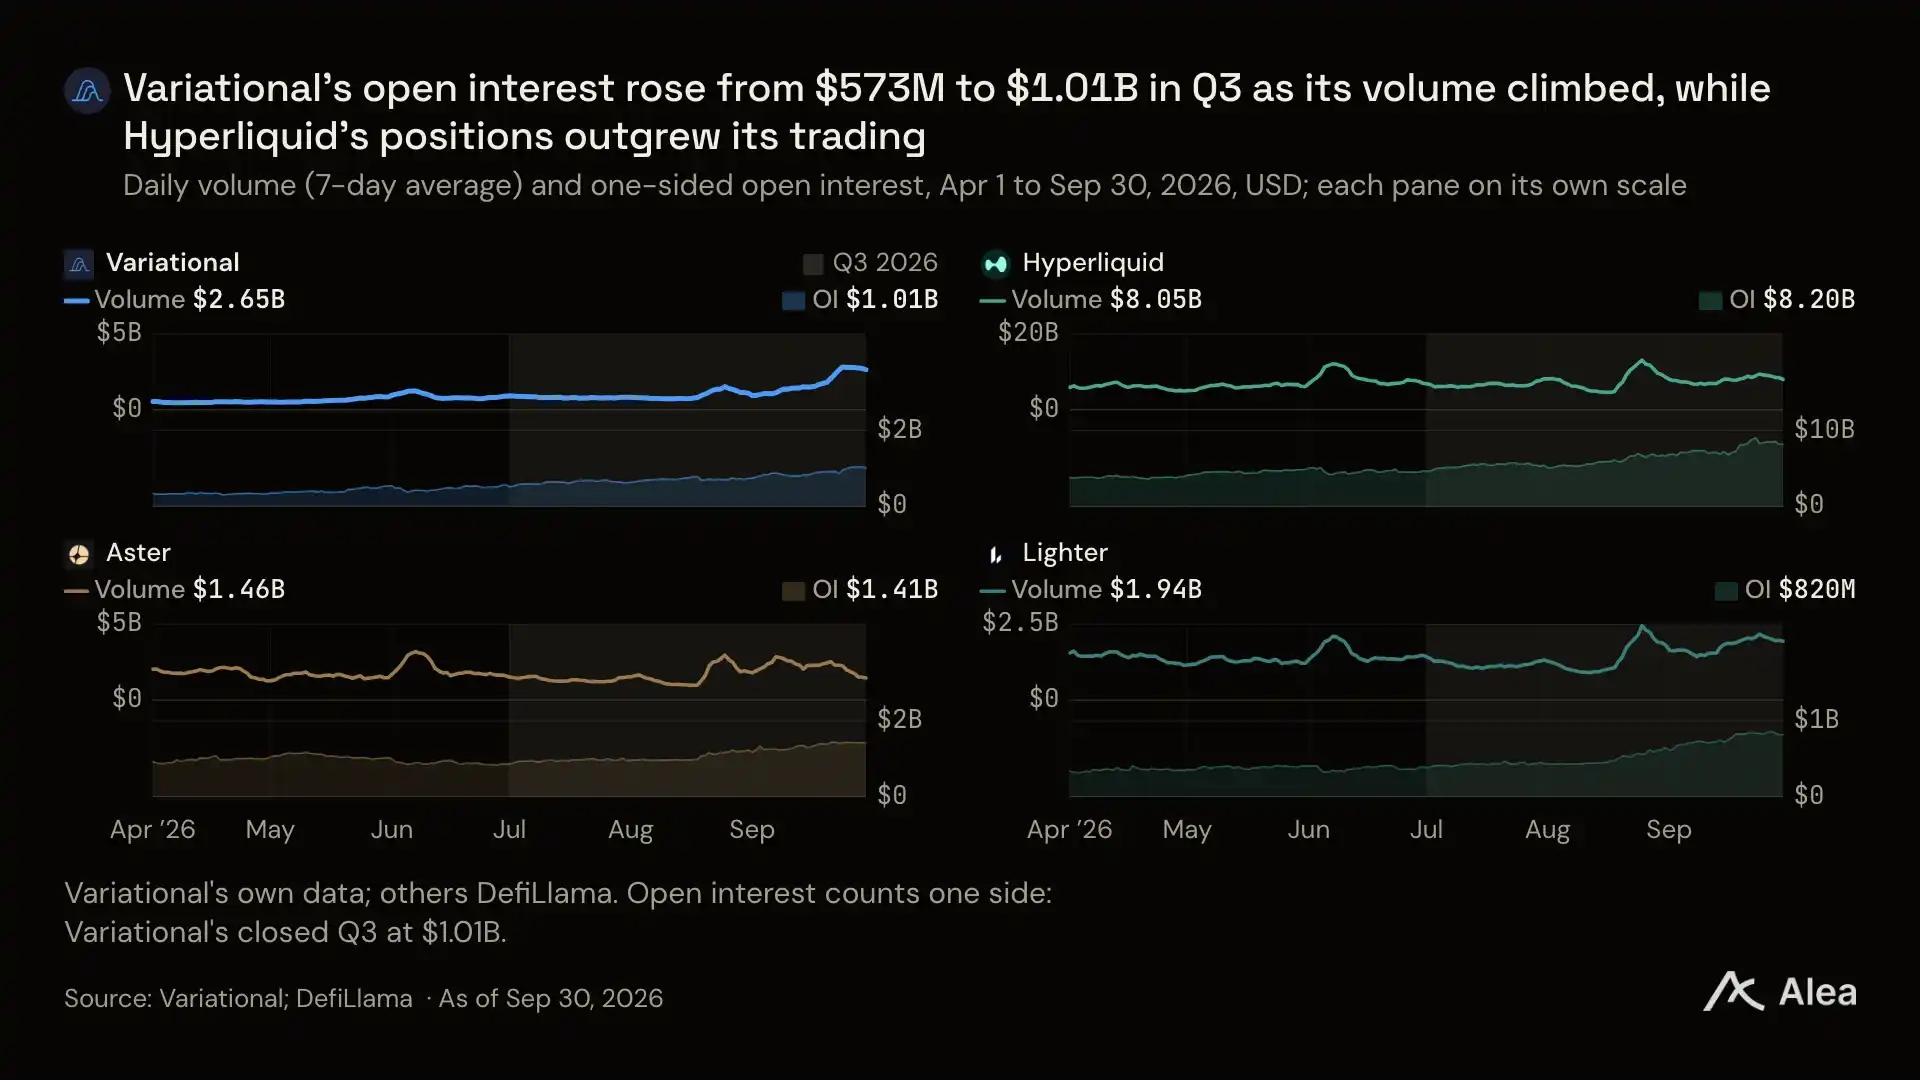
图:4 月 1 日至 9 月 30 日期间四家平台的日交易量、7 日均线以及单边未平仓持仓量(各自采用独立坐标系)。Variational 的未平仓量从 6 月 30 日的 $5.73 亿增长至 9 月 30 日的 $10.1 亿。
Hyperliquid 与 Lighter 的持仓规模扩张速度均快于其交易量增速,而 Variational 的交易量与未平仓量则实现了齐头并进。
整个第三季度,尽管月度交易量翻了一倍以上,Variational 始终将每周积分激励池维持在 15 万分不变,且其未平仓量在第三季度依然净增了 $4.41 亿。
市场份额:交易量以 6.4% 位列第四,未平仓量以 6.8% 跃居第三
Variational 的交易量市占率从第二季度的 3.4% 攀升至第三季度的 6.4%,未平仓量市占率从 4.9% 升至 6.8%,使其在持仓规模上超越对手,仅次于 Hyperliquid 和 Aster 跃居第三。
第三季度 Hyperliquid 的未平仓量市占率高达 58.0%,交易量市占率为 38.6%。若计入 Robinhood Wallet 渠道,Lighter 分别占据 7.6% 的交易量与 5.1% 的未平仓量,仅计其自身独立应用则分别为 6.7% 和 4.5%。
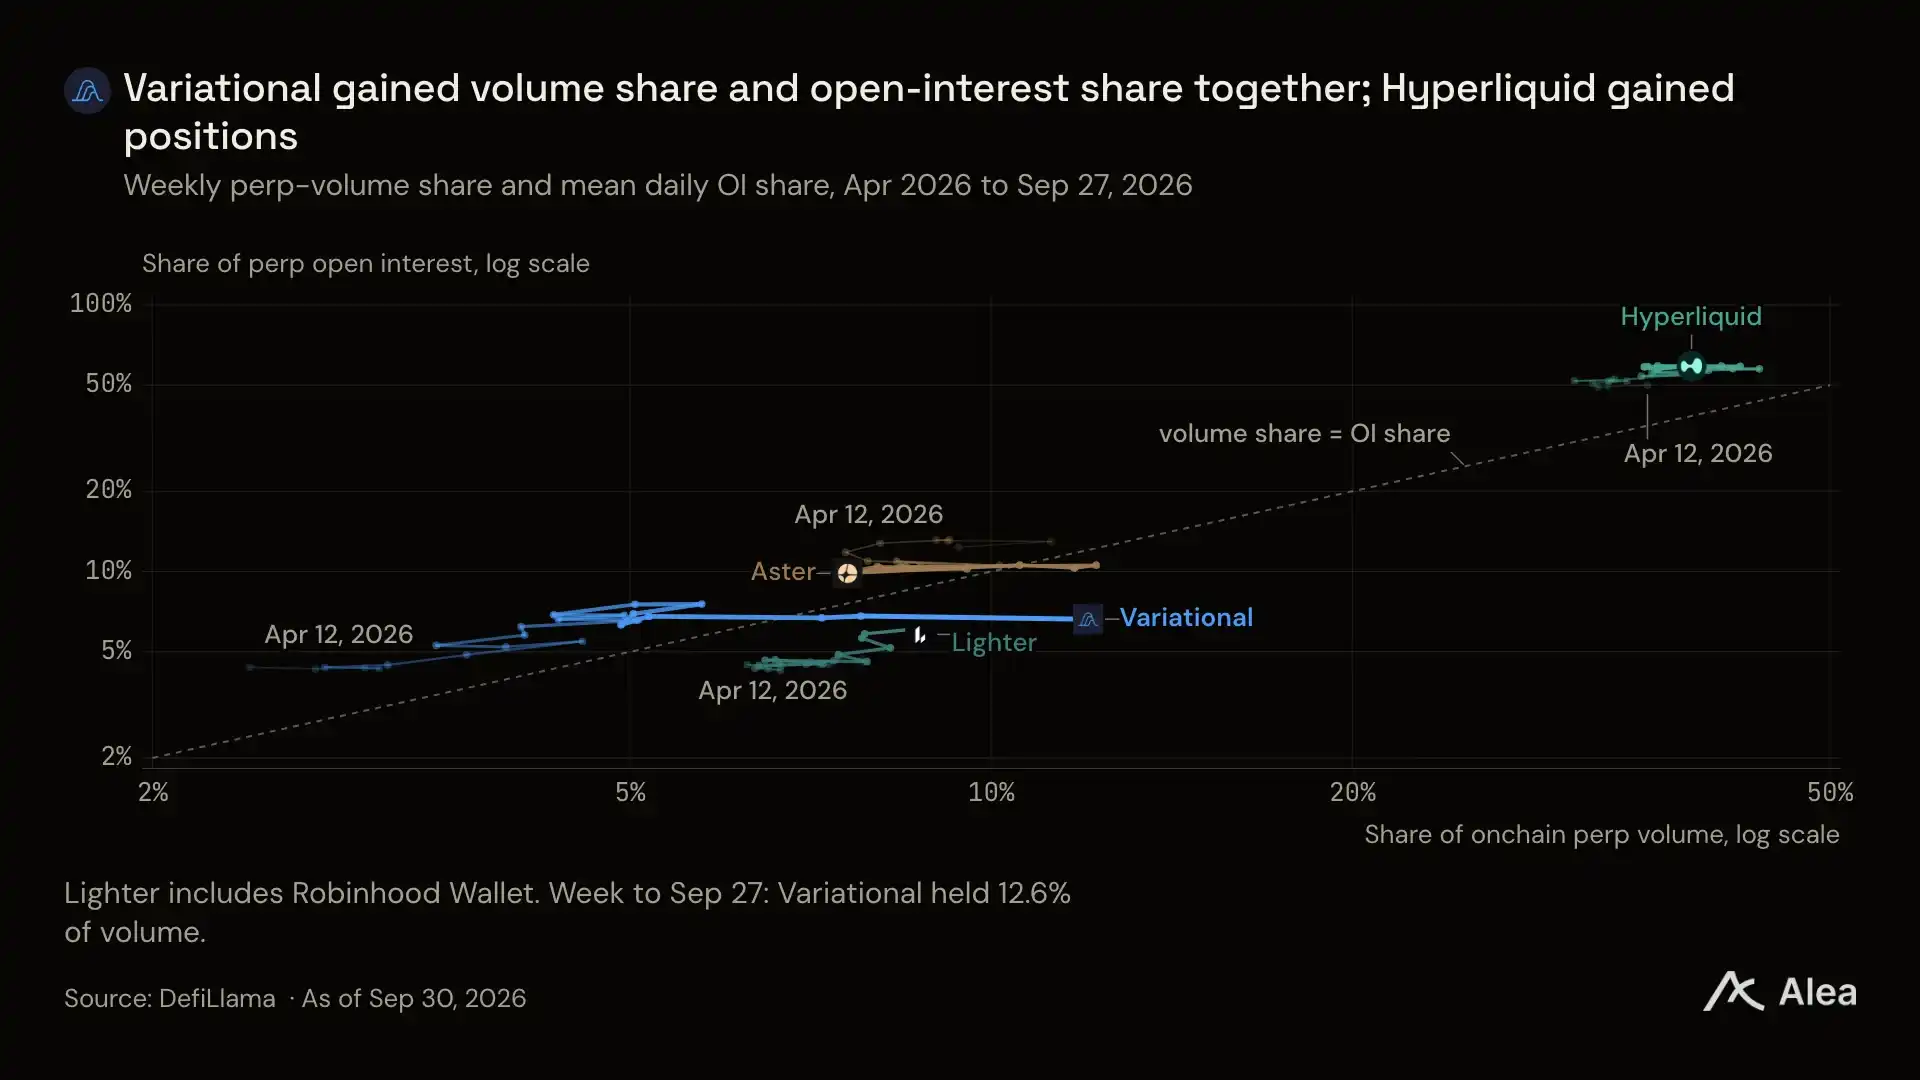
图:2026 年 4 月至 9 月每周交易量市占率与未平仓量市占率对比(对数坐标)。在截至 9 月 27 日的一周内,Variational 占据了 12.6% 的交易量与 6.6% 的未平仓量;Hyperliquid 则分别为 35.4% 和 58.6%。
Variational 在同一时期内同时斩获了交易量与未平仓量的双重份额增长,相比之下 Hyperliquid 主要增加了持仓份额,而 Aster 的各项份额几乎原地踏步。
随着互换合约全面接管其交易流,Variational 的交易量市占率在截至 9 月 13 日的一周内首次反超了其未平仓量市占率。
互换合约:八个标的市场斩获 9 月半数交易量
互换合约追踪股票指数或大宗商品走势,Variational 直接根据其传统金融流动性合作伙伴的报价进行定价。该产品不设加密货币特有的永续资金费率,持仓头寸仅需在美东时间每日 17:00 收盘时支付或收取一次以有担保隔夜融资利率(SOFR)等基准利率为锚定的融资费用。
做市商早在 7 月 23 日就为其黄金标的引入了首批传统金融对冲合作伙伴,比 9 月 1 日黄金和纳斯达克 100 指数作为首批互换合约正式上线早了整整五周。
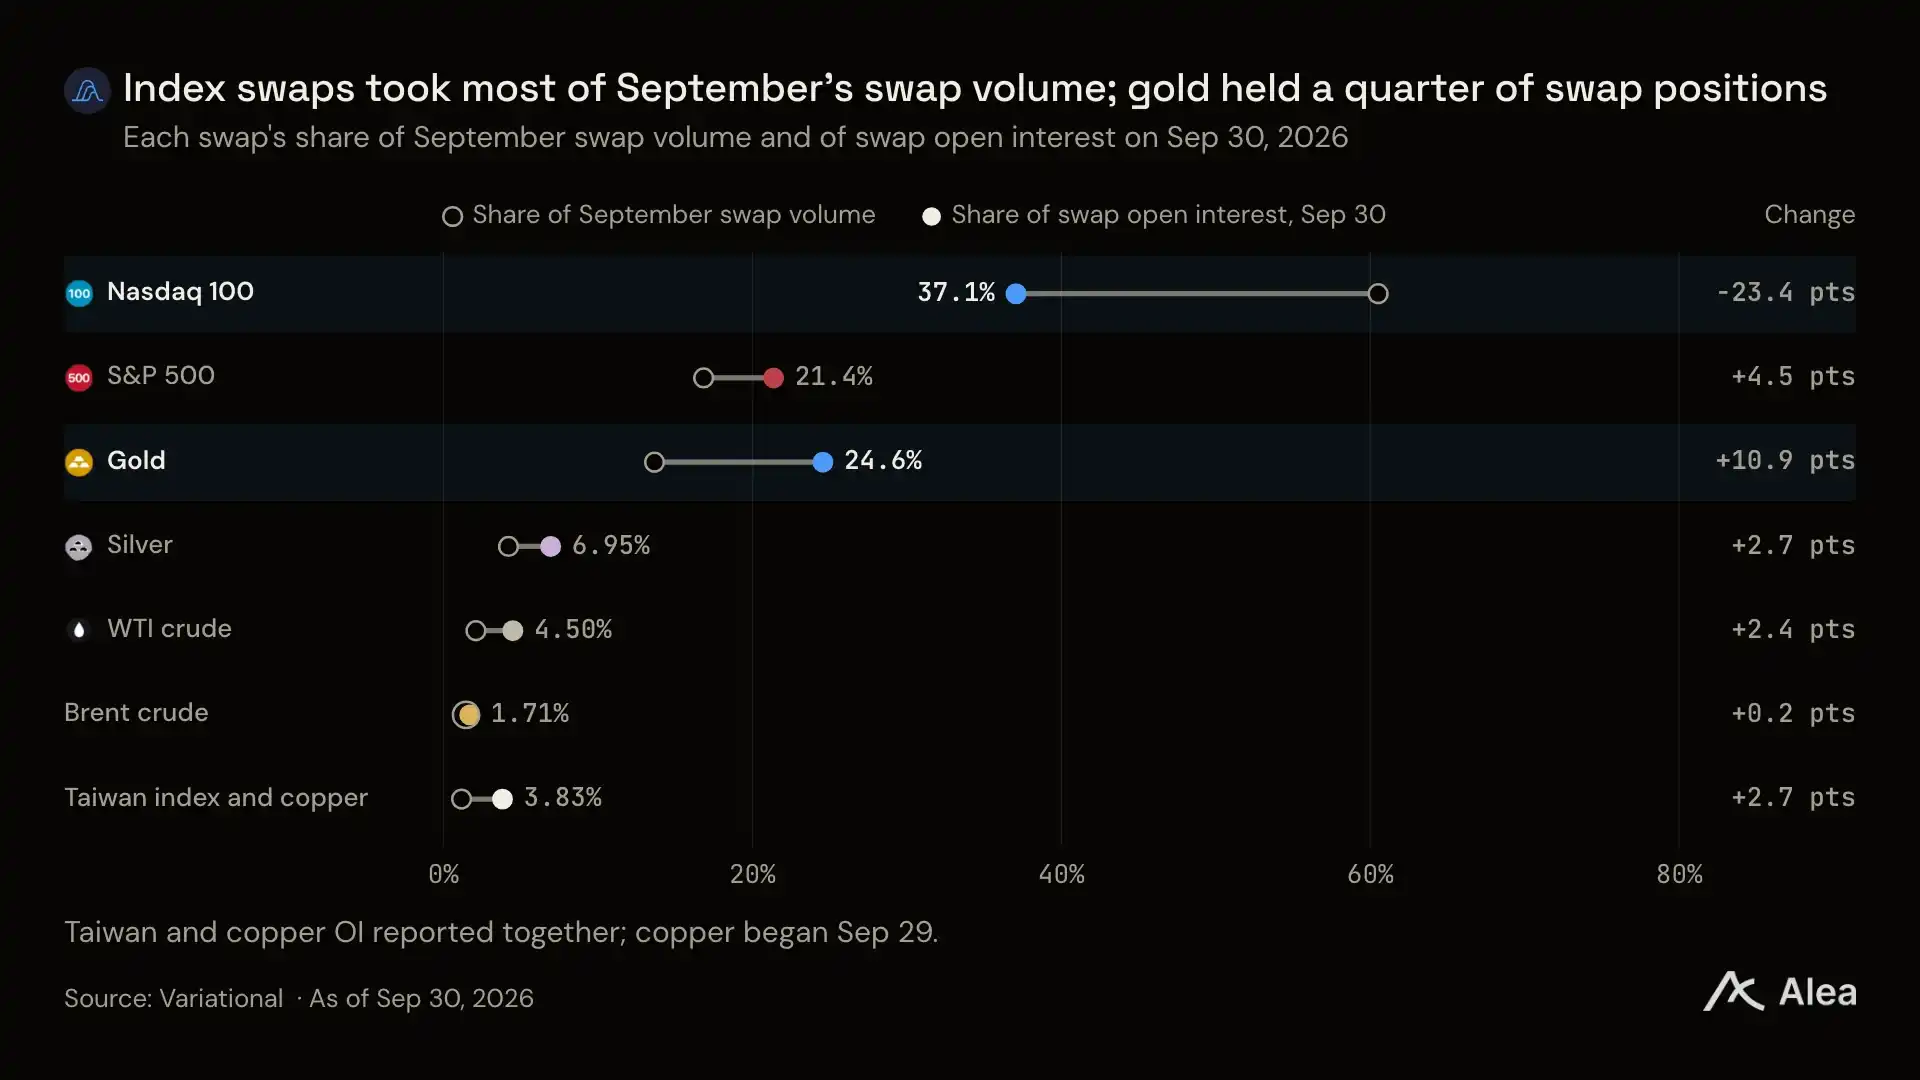
图:各类互换合约在 9 月互换总交易量中的占比以及截至 9 月 30 日在互换未平仓总量中的占比。纳斯达克 100 与标普 500 指数互换合计占据了 9 月互换交易总量的 77%。
截至 9 月 30 日,已有八种互换合约上线交易,它们在 9 月贡献了 $298 亿的交易量,占平台总交易量的 50.3%。Variational 在 9 月 2 日将黄金和纳斯达克 100 指数互换的持仓上限提升至 $5000 万,并在 9 月 10 日至 24 日举办了首届互换交易竞赛,吸引了超过 2500 名交易员报名。
黄金合约吸引了超比例的持仓资金:截至 9 月 30 日,黄金合约占据了互换未平仓总量的四分之一,而其在 9 月互换交易量中仅占七分之一。自 9 月 3 日起,互换合约交易量在每周积分池中享受双倍权重计算,截至 9 月 30 日互换合约的未平仓量已达 $1.9 亿。
部署在 Hyperliquid 上的 trade.xyz 是链上最大的传统金融资产交易平台,其传统市场交易量从 7 月到 9 月腰斩过半。7 月份,Variational 的传统资产交易量仅为 $71 亿,而 trade.xyz 高达 $1071 亿;到了 9 月份,两者差距急剧收窄至 $334 亿对 $512 亿。
在由 Variational、trade.xyz 和 Aster 构成的链上传统金融资产总交易量中,Variational 的市占率从 7 月的 6.1% 暴增至 9 月的 32.9%,同期 trade.xyz 占 50.4%,Aster 占 16.7%。
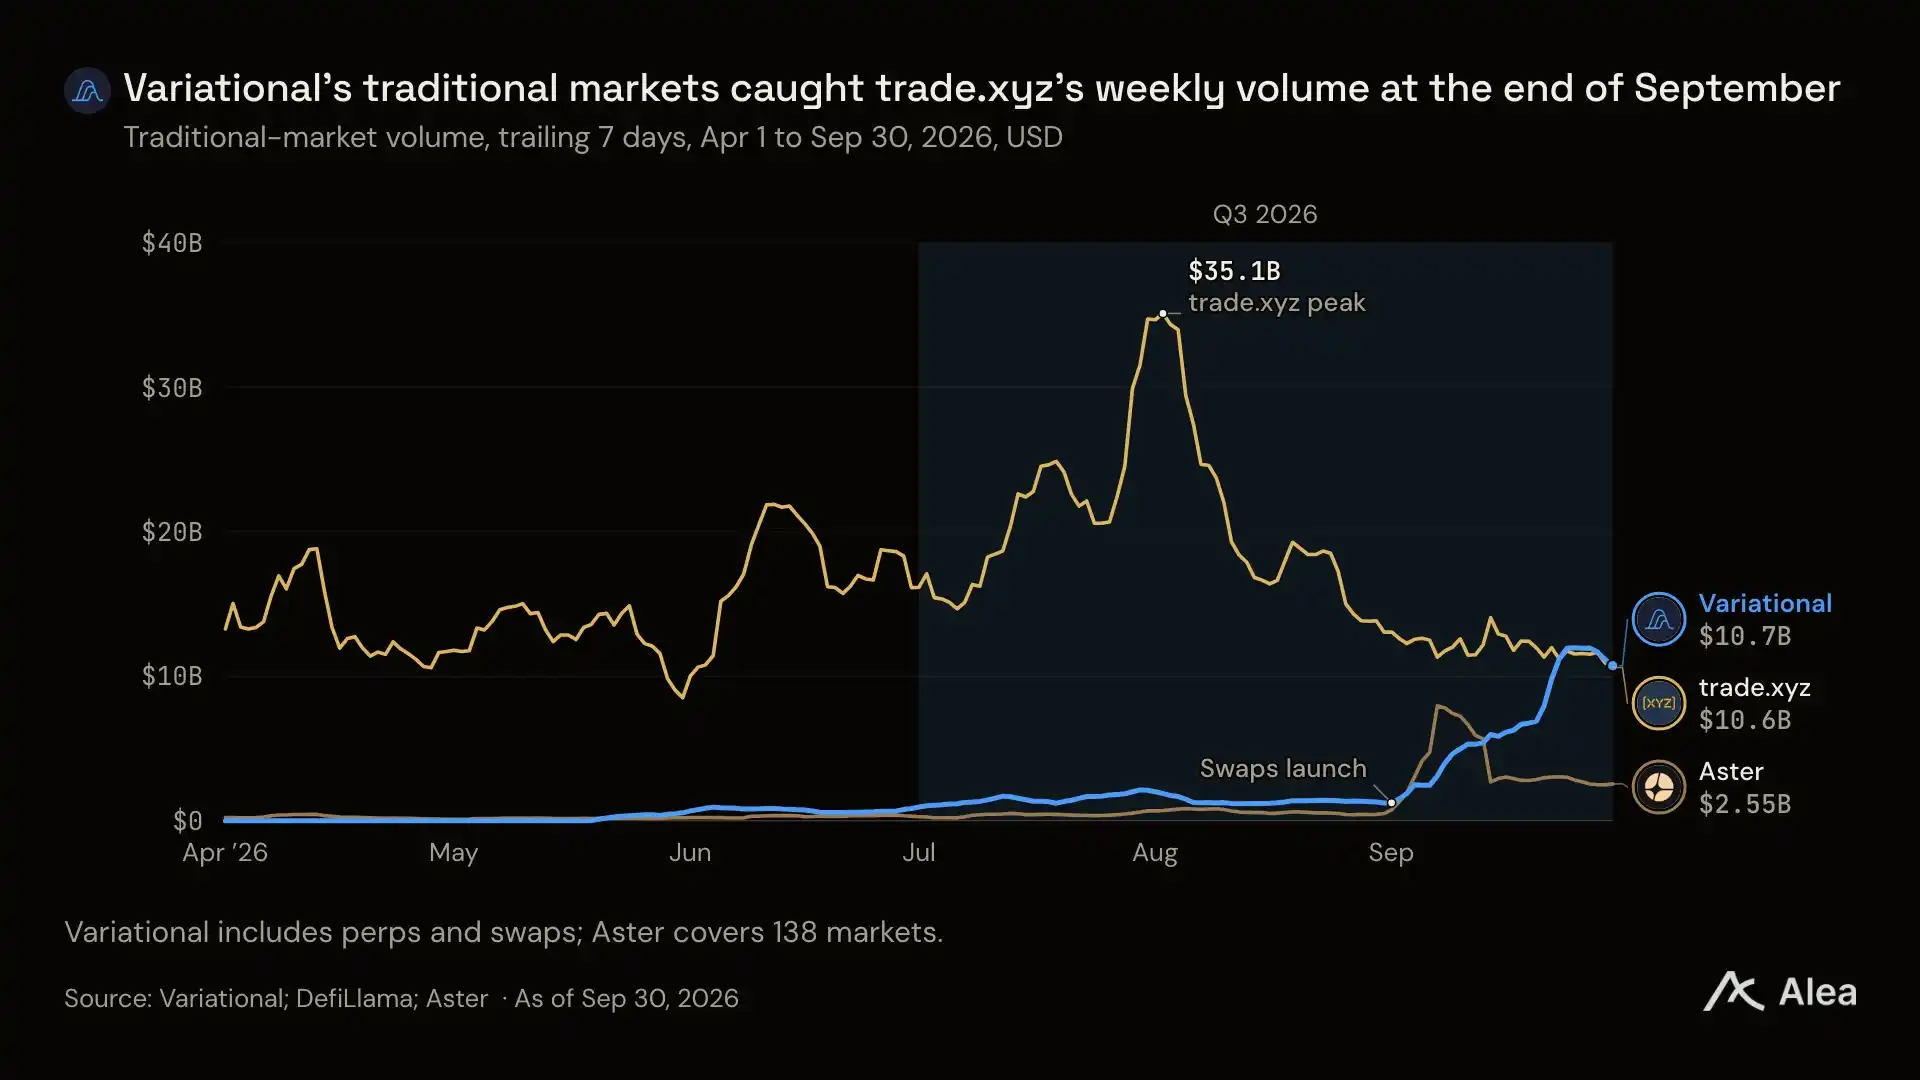
图:传统资产市场的 7 日滚动交易量。trade.xyz 在截至 8 月 2 日的一周内达到 $351 亿的峰值;而在截至 9 月 30 日的一周内,Variational 将互换合约与传统永续合约合并计算后,以 $107 亿的体量与其完全持平。Ostium 在 9 月的交易量则不足 $2 亿。
Variational 是在持仓规模远小于对手的情况下达成这一交易体量的:在 9 月 17 日至 30 日期间,其传统资产未平仓量平均仅为 trade.xyz 的 17.6%。
季度结束后的 10 月 8 日晚间,六次报价抽样快照显示,在 Variational 上进行一笔 $100 万纳斯达克 100 指数的往返交易,在计入费率前的点差成本仅为 $88,而在 trade.xyz 的订单簿上这一成本高达 $204。
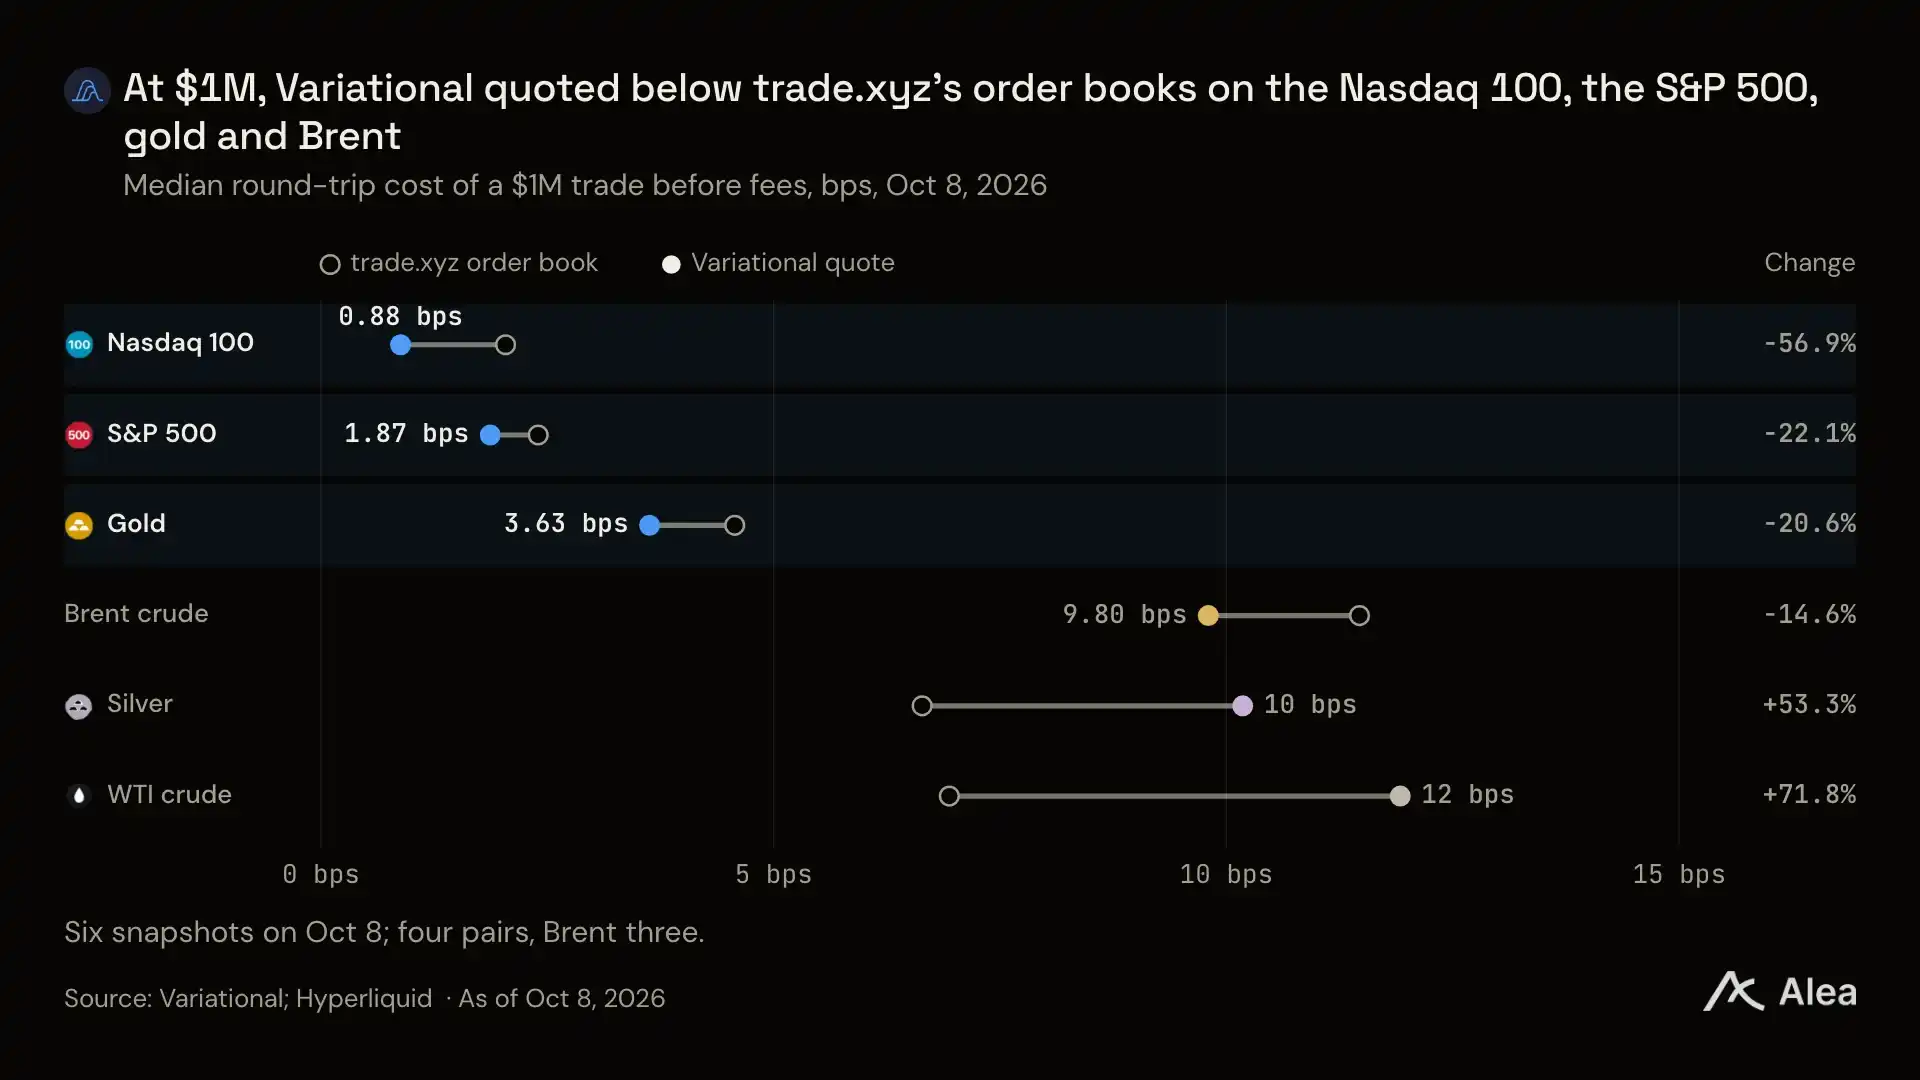
图:费率前 $100 万往返交易成本(以基点计),取自 10 月 8 日 UTC 时间 19:14 至 22:36 之间六次快照的中位数。Variational 在纳斯达克 100、标普 500、黄金与布伦特原油上的报价更优;trade.xyz 则在白银和 WTI 原油上占优。
手续费进一步巩固了 Variational 在这四大标的上的领先优势:因为 Variational 完全免收手续费,而 trade.xyz 对指数收取往返 1.8 个基点的基础吃单费,对黄金更是收取高达 18 个基点。
Aster 则在互换合约上线六天后的 9 月 7 日将其传统市场吃单费下调至 1.25 个基点。
永续合约:持仓量增长 2.52 亿美元,非主流加密资产领跑
永续合约依然占据了平台五分之四的持仓头寸。Variational 在第三季度的加密资产日均交易量增长了 15%,相比之下 Hyperliquid 剔除 trade.xyz 后的交易量仅增长了 2%。
加密持仓规模增加了 $1.92 亿,其中三分之二集中在比特币、以太坊、Solana 以及 HYPE 之外的长尾代币上。
在 Variational 于 8 月 17 日实现 90 天内上线 100 个传统金融标的之后,传统资产永续合约头寸增加了 $6000 万;尽管随着互换合约吸纳了指数与大宗商品的资金流,传统永续合约的交易量从 7 月的 $71 亿回落至 9 月的 $36 亿。
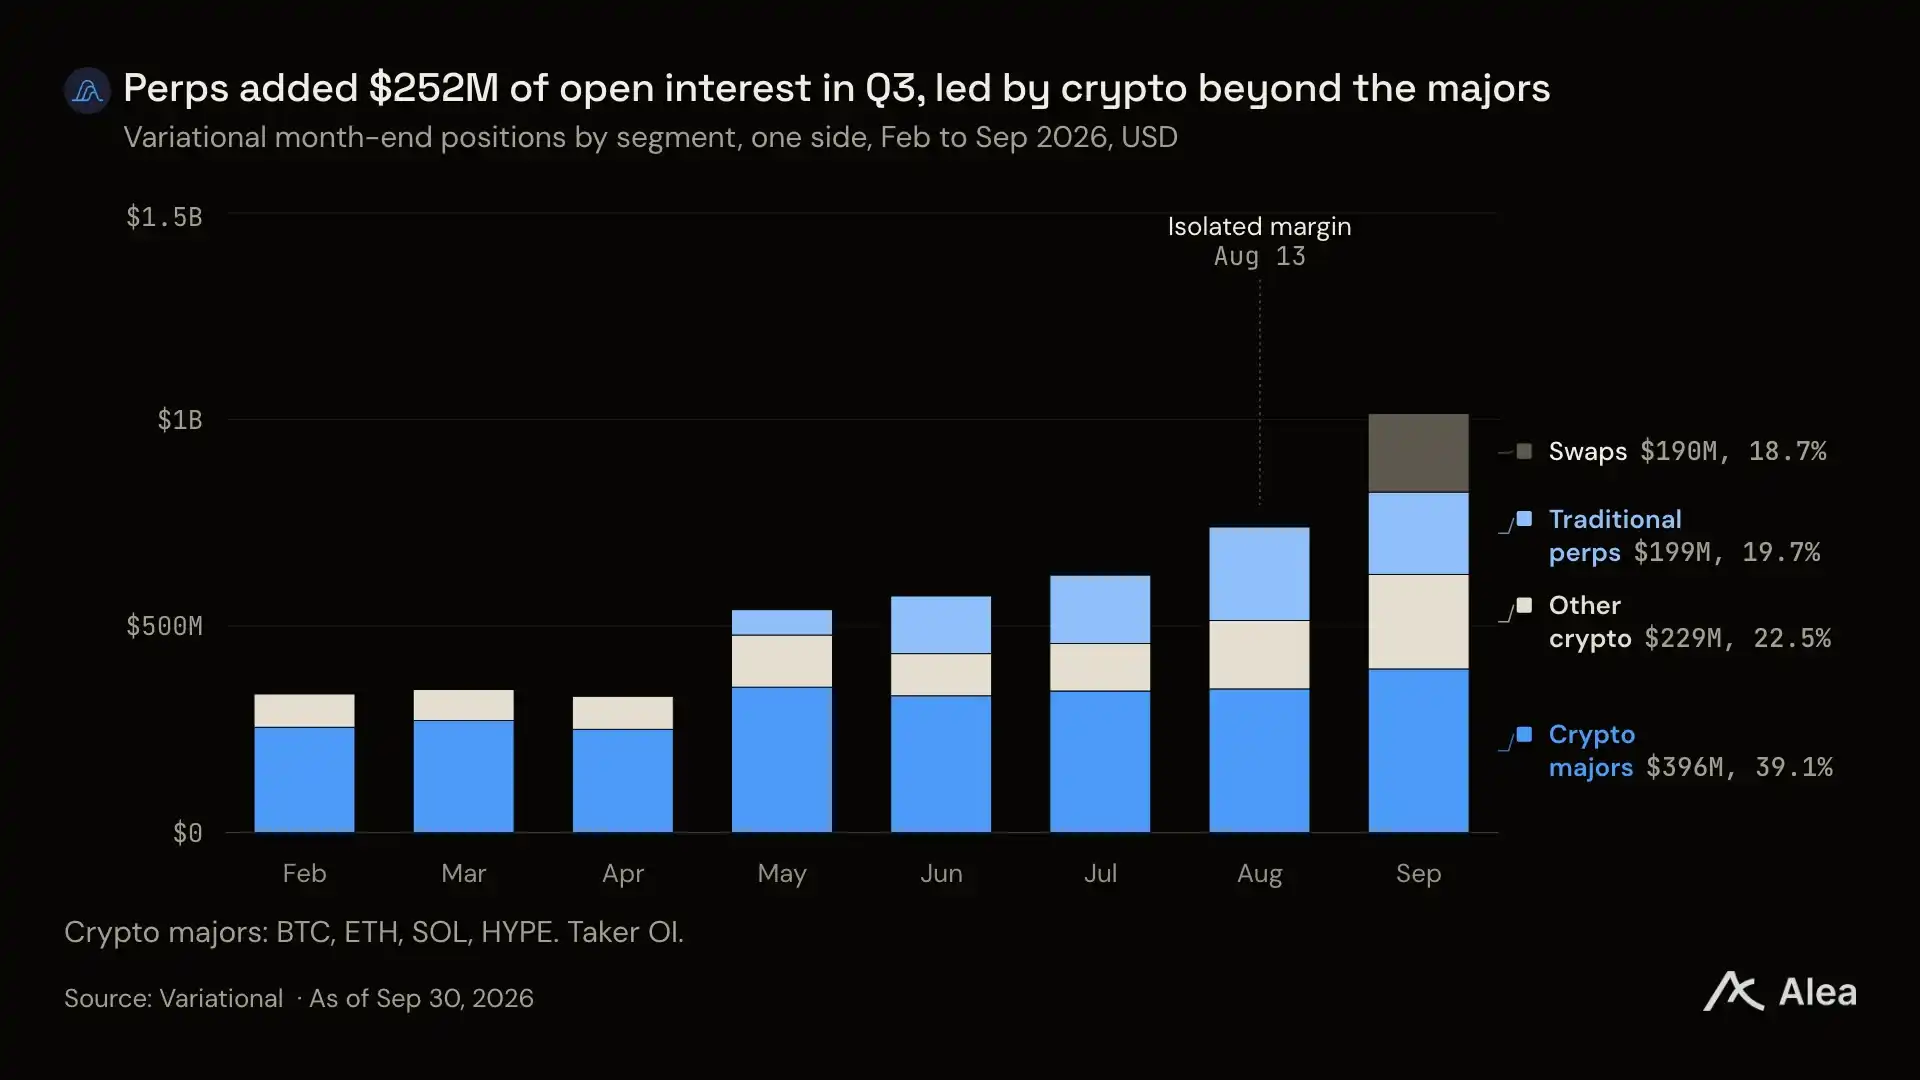
图:2 月至 9 月各月末单边未平仓持仓量按板块细分。截至 9 月 30 日:主流加密资产为 $3.96 亿,其他加密资产为 $2.29 亿,传统永续合约为 $1.99 亿,互换合约为 $1.9 亿。
第三季度各个业务板块均实现了净增长,互换合约在永续合约的基础上带来了增量持仓,而非对既有持仓的内部侵蚀。
协议收入:交易员在第三季度支付了 2680 万美元点差,金库截留五分之一
做市商的核心收入是买卖点差,而 Variational 将每笔交易点差的 20% 划拨给协议金库。第三季度协议金库由此入账 $536 万,这表明交易员在第三季度累计支付的点差总额高达 $2680 万,较第二季度大幅攀升 69%。
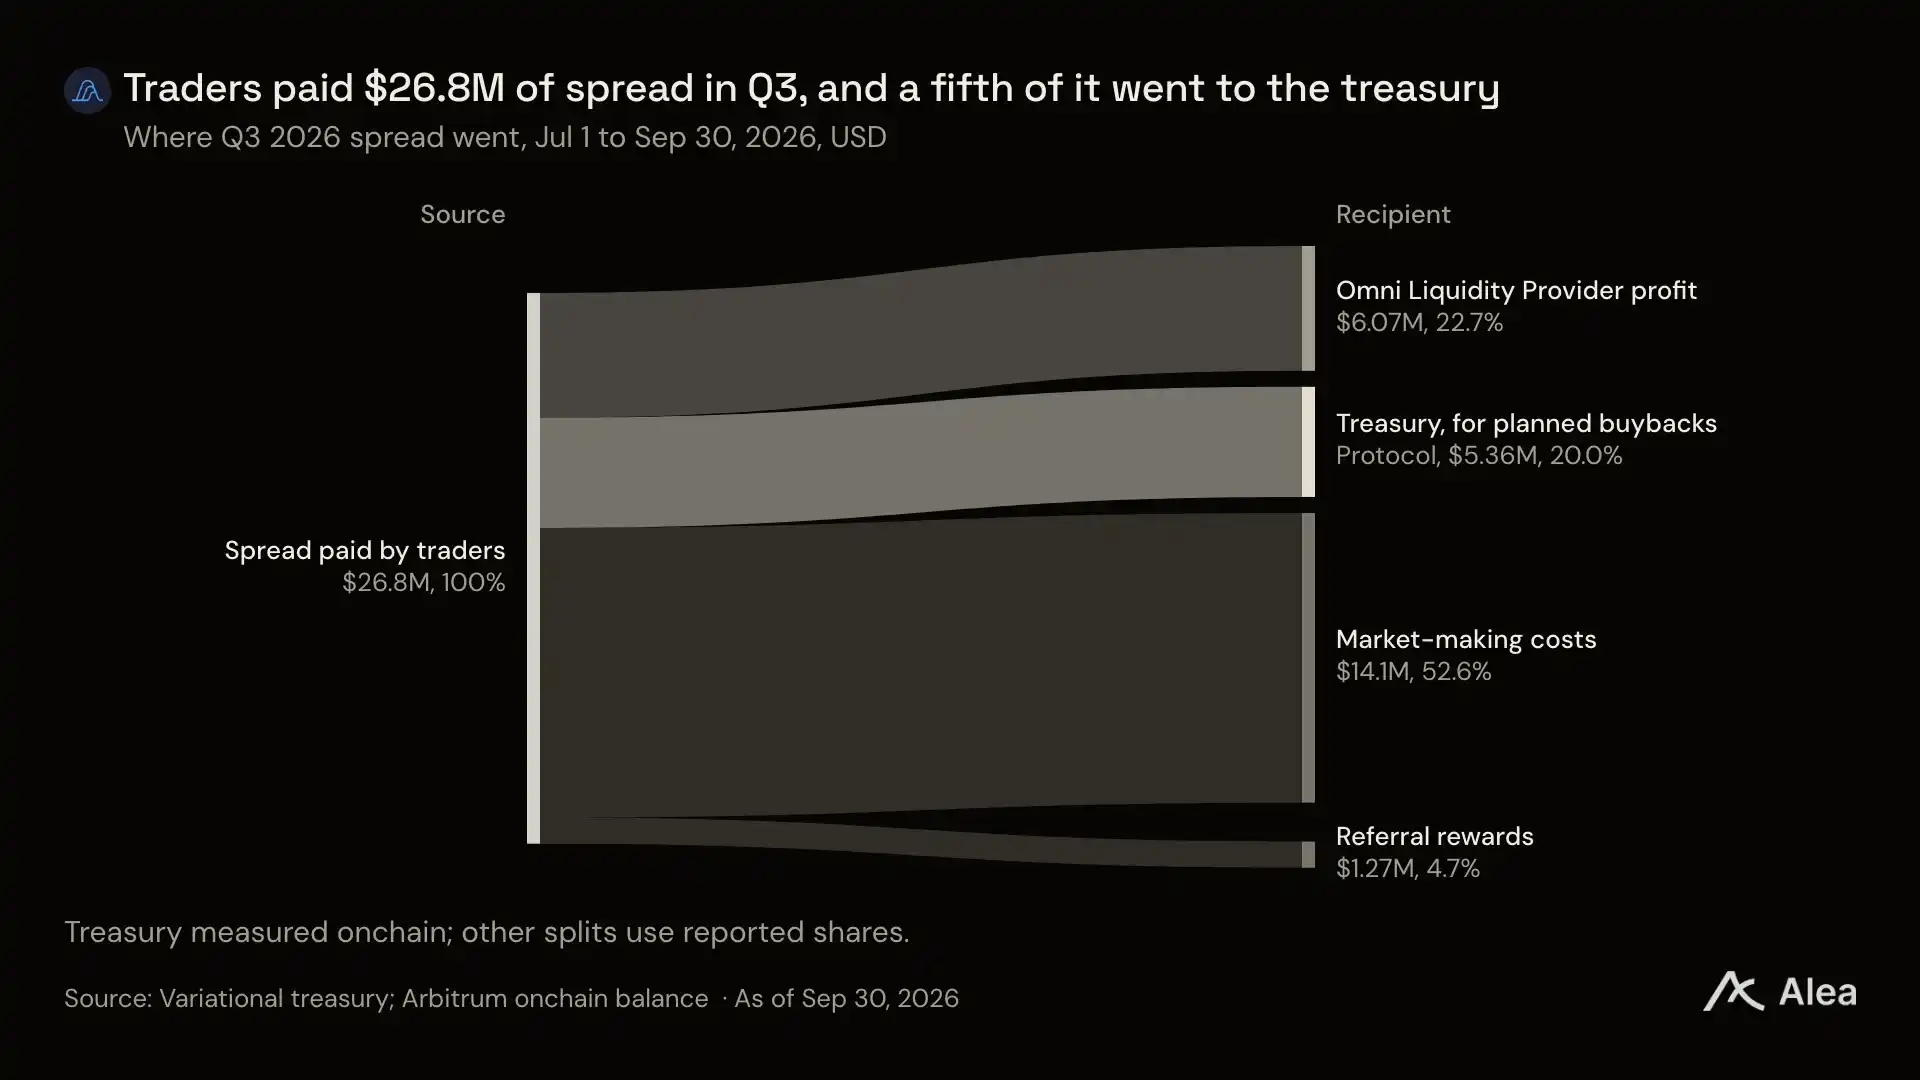
图:第三季度 $2680 万点差资金流向分布:做市成本占 52.6%,做市商净利润占 22.7%,协议金库占 20.0%,推荐返佣占 4.8%。金库流向数据基于链上实际转账统计;其他细分流向依据 Variational 在 7 月 24 日至 10 月 2 日发布的六期双周报告测算。
就每交易 1 美元的抽成比例而言,Variational 的获利略低于 Hyperliquid:其综合点差相当于交易量的 2.35 个基点,而 Hyperliquid 的永续合约手续费率平均为 2.40 个基点。
然而,Variational 的持仓日均周转率高达 1.67 次(Hyperliquid 仅为 1.19 次),这使得其每 1 美元持仓所产生的年化收入反超了 Hyperliquid。
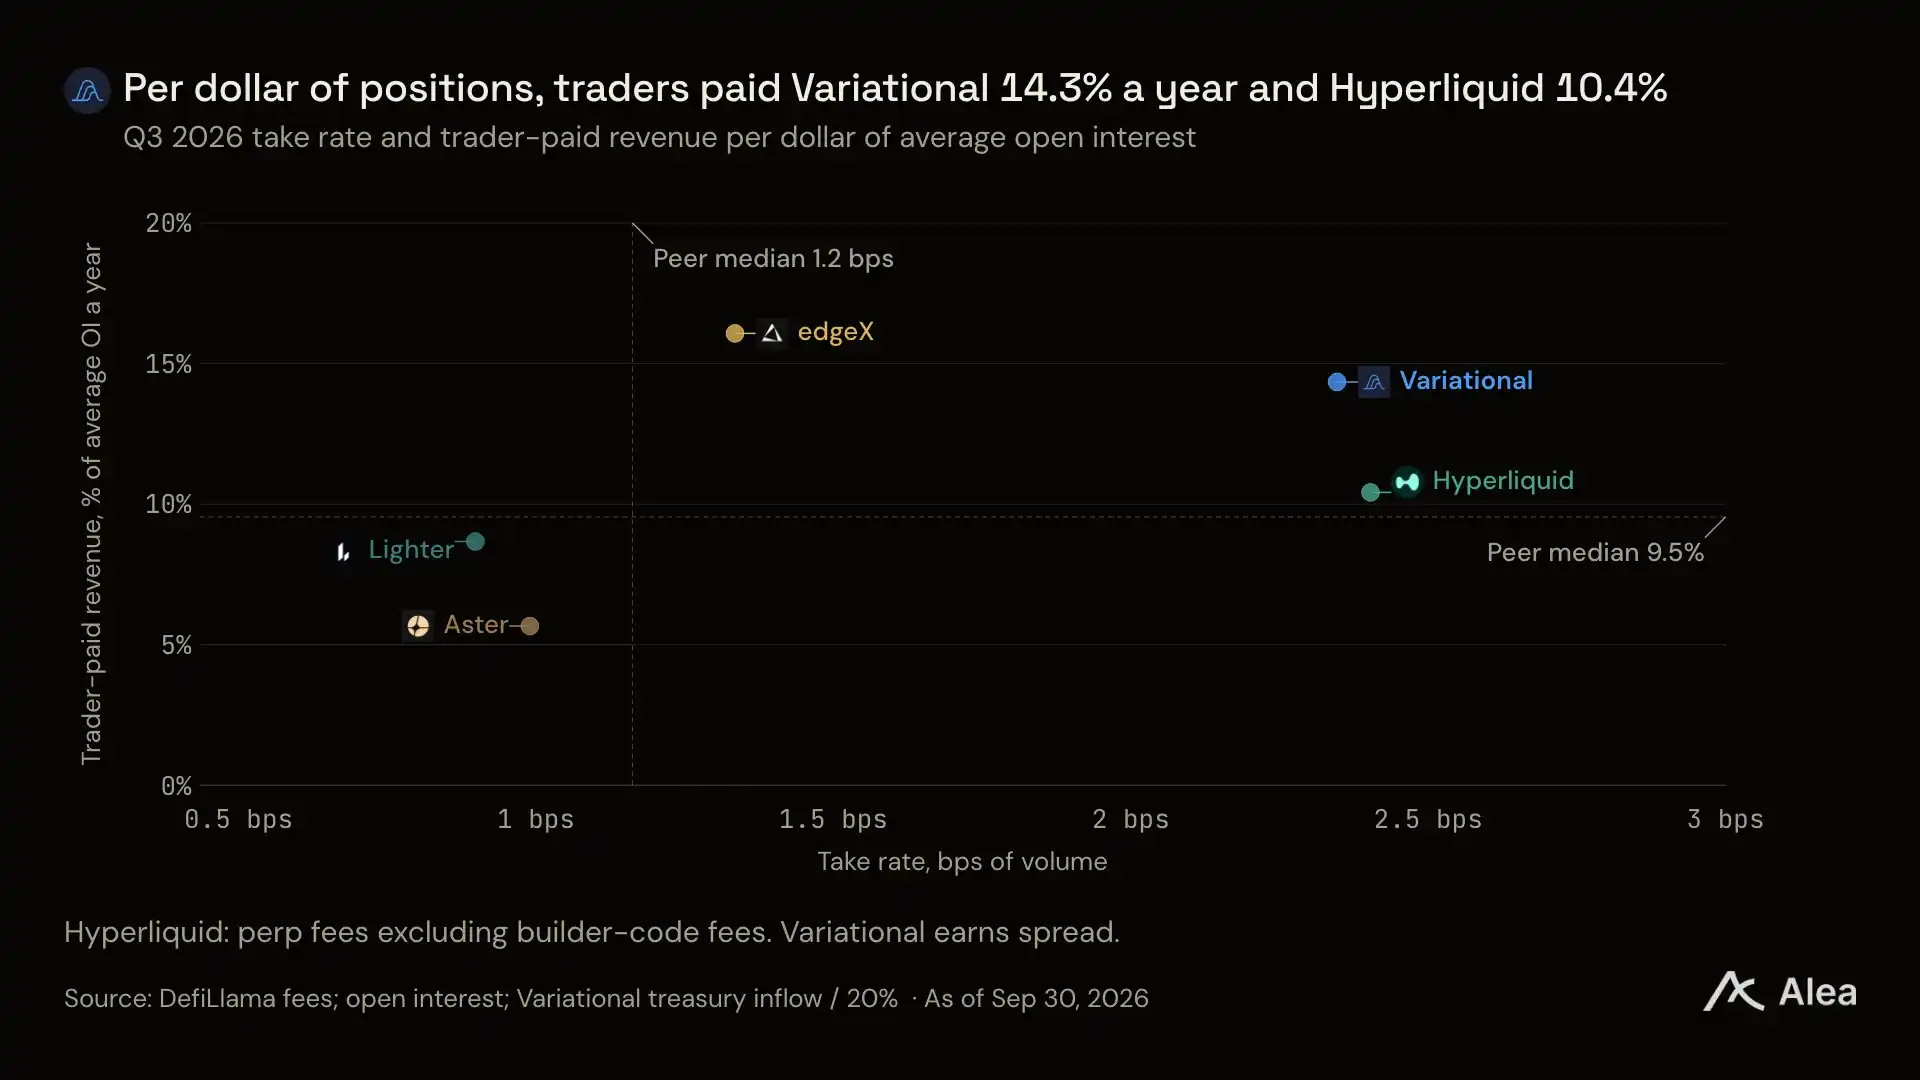
图:第三季度每 1 美元交易量与每 1 美元平均持仓的收入提取率。交易员向 Variational 支付的年化点差相当于其持仓总额的 14.3%,而向 Hyperliquid 支付的费率年化仅占其持仓总额的 10.4%。Hyperliquid 的费率统计剔除了开发者分成。
金库截留的五分之一点差相当于年化持仓量的 2.9%,而 Hyperliquid 的援助基金则提取了高达 9.2% 的持仓资金用于回购 HYPE。
随着互换合约在总交易量中的占比上升,每美元交易的综合点差从 8 月的 2.81 个基点收窄至 9 月的 2.09 个基点,并在 10 月 1 日至 14 日进一步降至 1.64 个基点;但得益于 9 月交易量环比大涨 99%,9 月产生的点差总额依然环比增长 48%,达到 $1240 万。
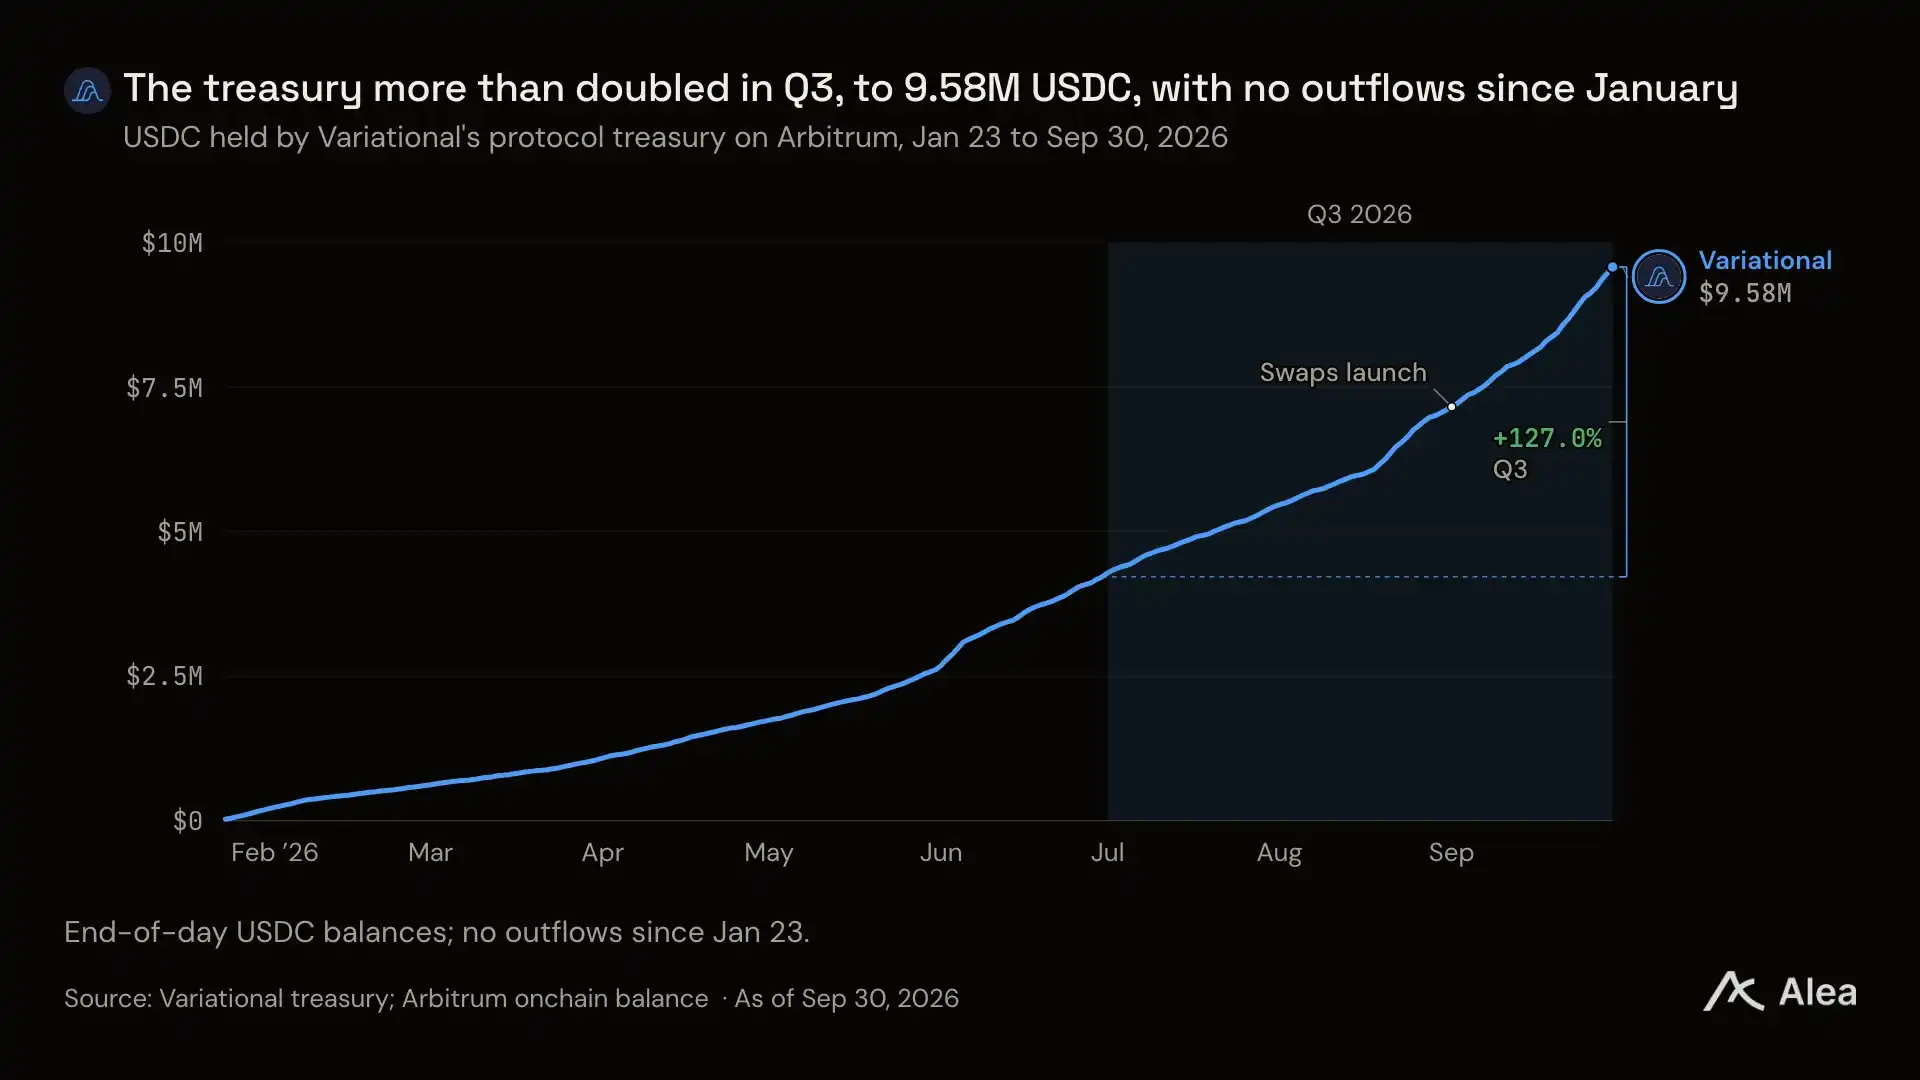
图:1 月 23 日至 9 月 30 日协议金库的 USDC 余额变化。金库余额从 6 月 30 日的 422 万 USDC 攀升至 9 月 30 日的 958 万 USDC,并在互换合约上线后加速累积。
从 1 月 23 日至 10 月 14 日期间,协议金库从未发生过任何向外转账支出。每一笔交易成交都会触发一笔微额资金实时划转至金库,截至 10 月 14 日,金库总余额已达 1089 万 USDC。
后续展望:Omni 开放公测并推出交易 API 后,$VAR 将于第四季度上线
Variational 于 9 月 24 日宣布将代币 $VAR 的上线时间定于 2026 年第四季度,推迟了此前原定于第三季度末上线的计划,官方解释称这是“由于重塑 Variational 发展轨迹的重大战略合作”。
在代币生成事件启动时,积分持有者将获得总供应量的 32%;团队与投资人持有 50%,“在 TGE 后锁仓 12 个月,并在至少三年内线性释放”;基金会保留 18%。
Variational 计划将协议金库的所有收入全部用于回购并销毁 $VAR,而在代币正式上线前,每周将继续发放 15 万点积分。
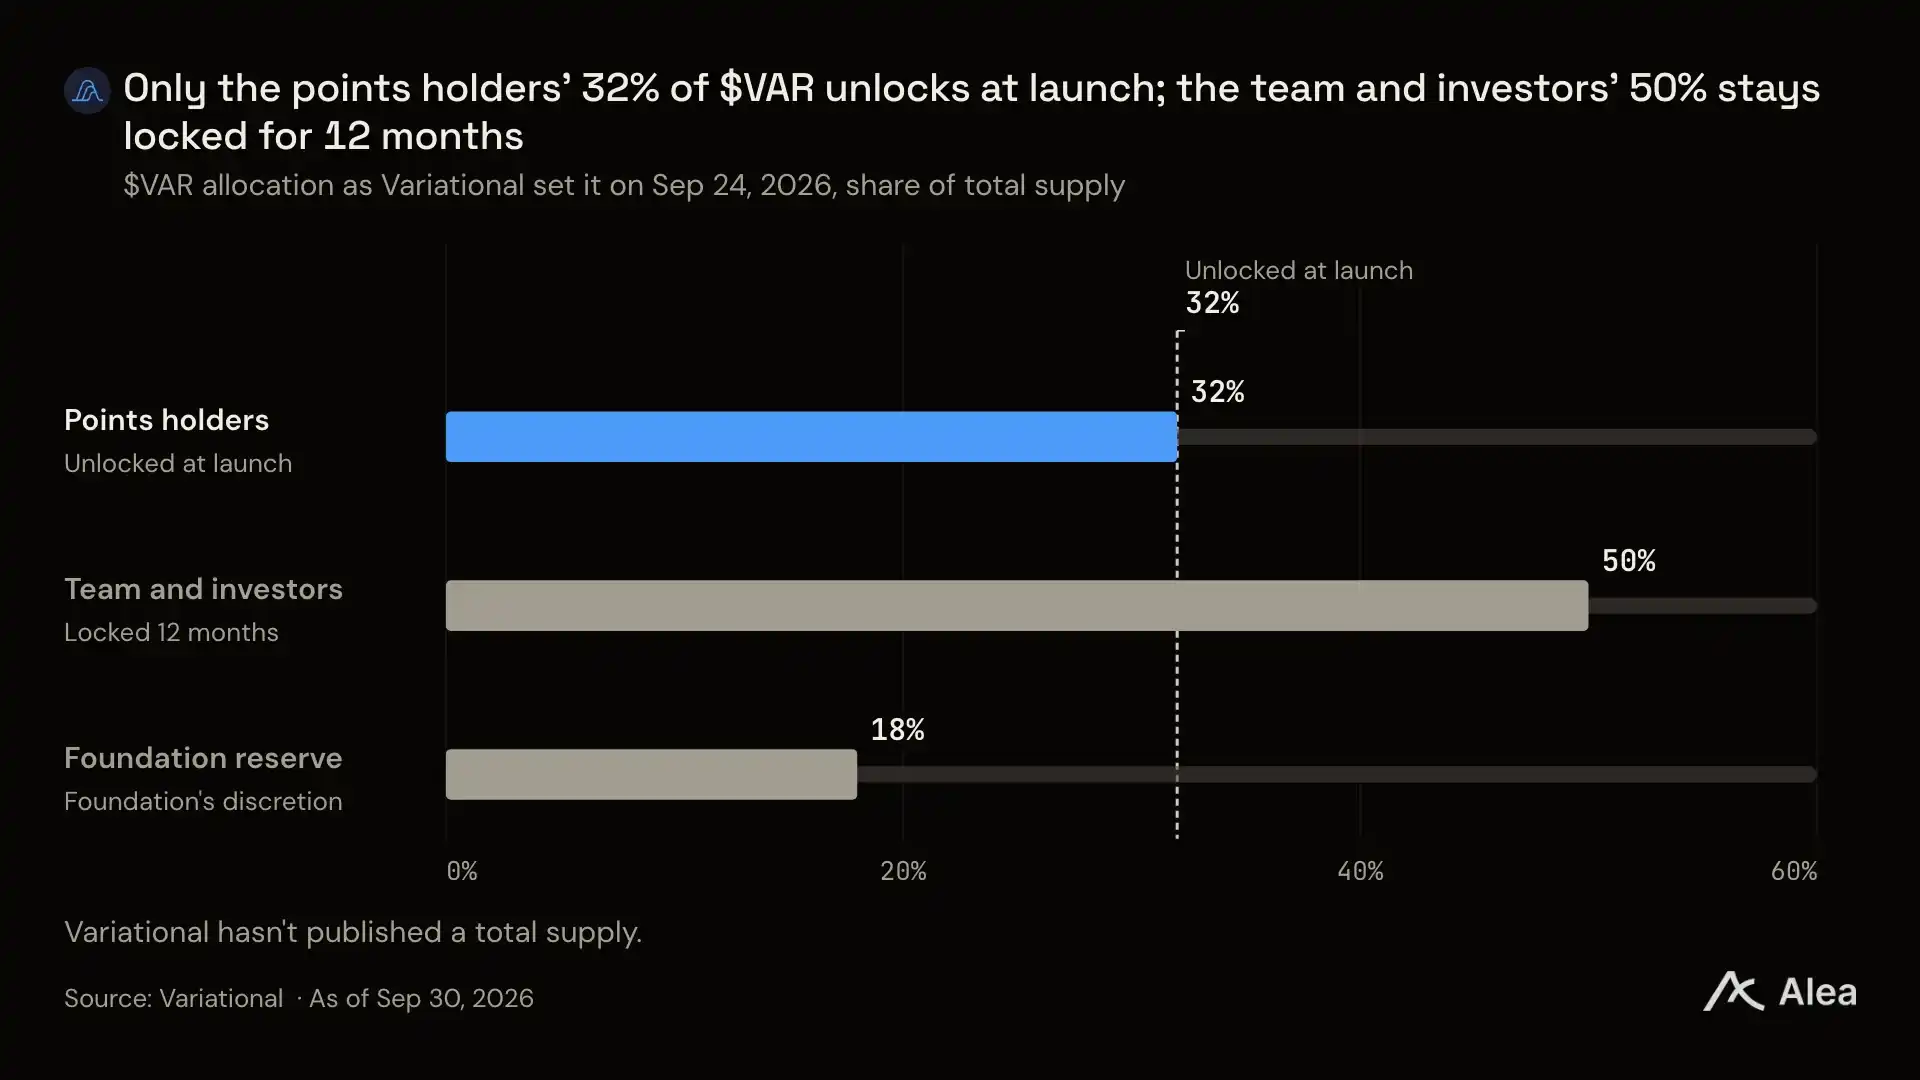
图:Variational 于 9 月 24 日公布的 $VAR 代币分配方案:32% 分配给积分持有者并在上线时解锁;50% 分配给团队与投资人;18% 归属基金会储备。Variational 目前尚未公布代币总供应量。
在代币上线之前,Variational 计划“结束封闭测试并将 Omni 推向公开主网,扩充互换合约的标的种类,发布专业交易 API,并公布关于 $VAR 代币回购及实用功能的详细信息”。
交易 API 是其接下来的核心工程,在其正式交付之前,所有交易均必须通过官方前端应用手动完成。
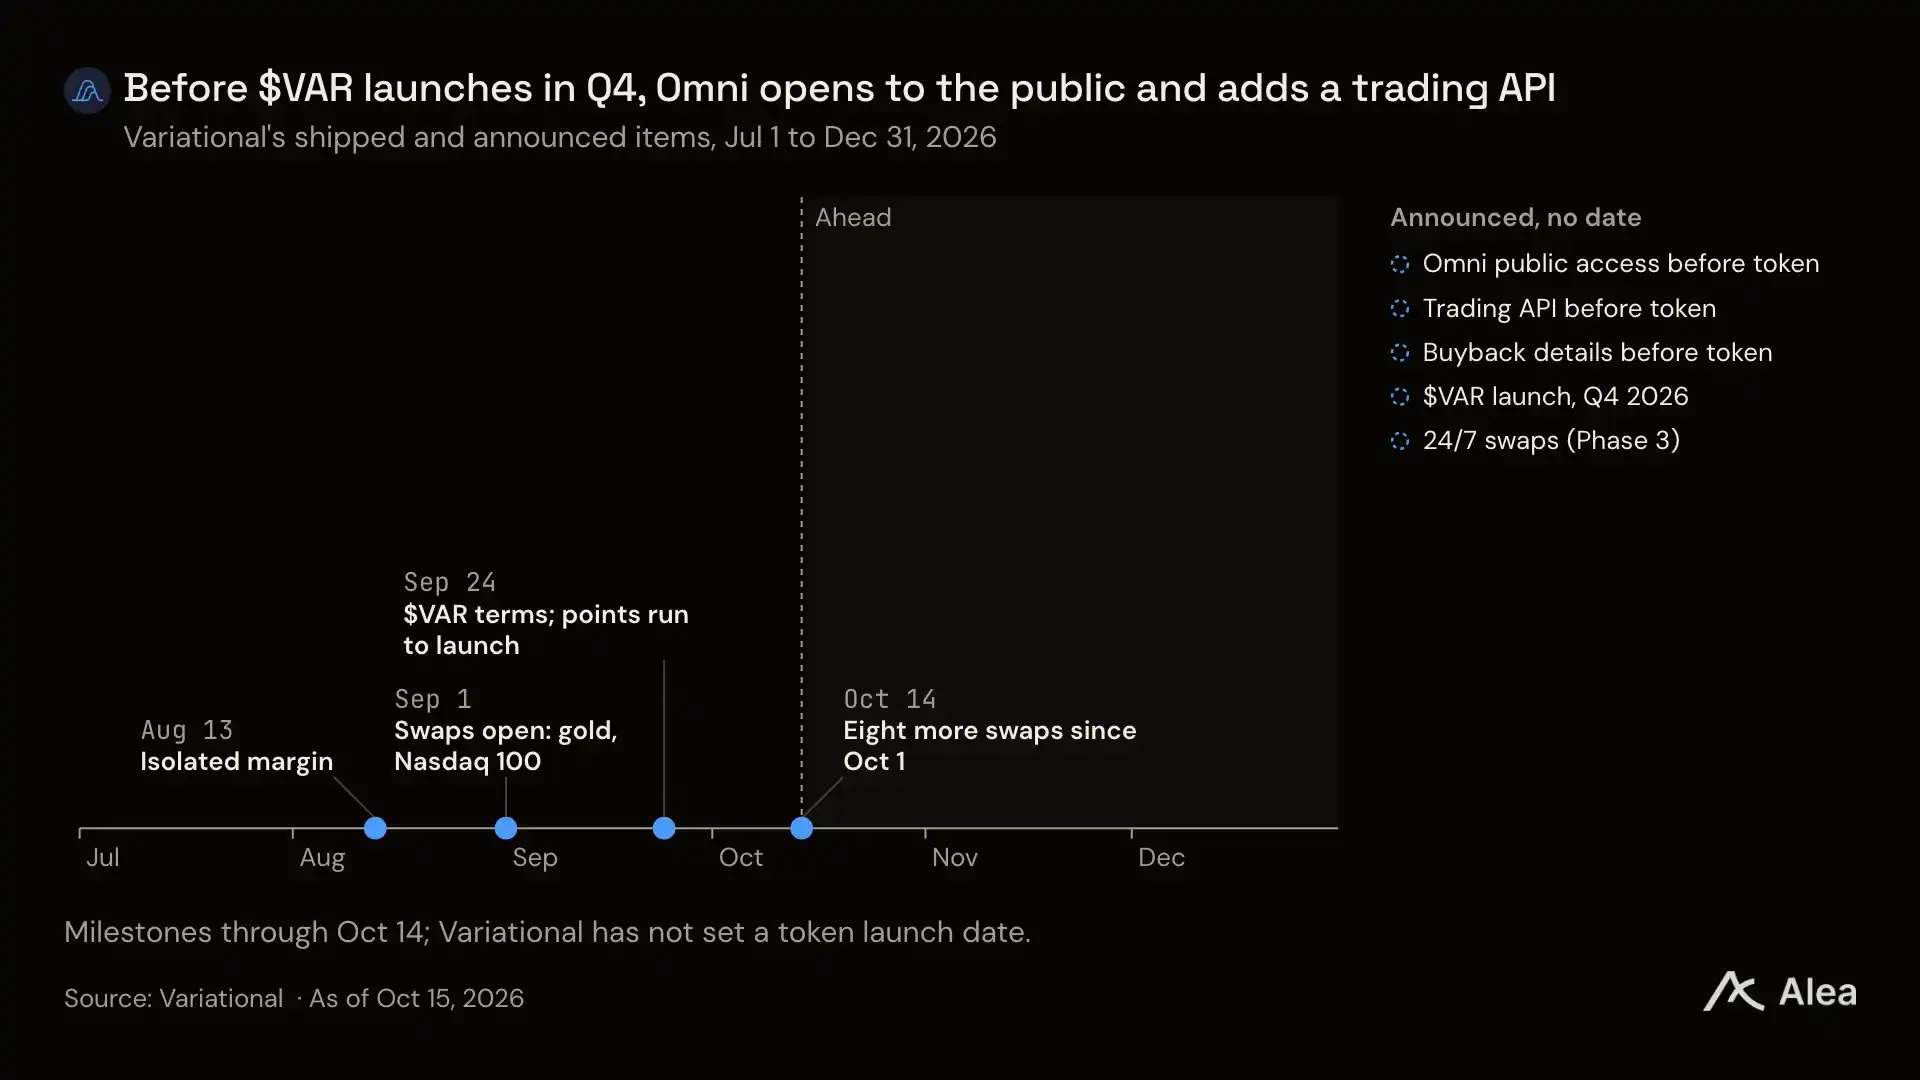
图:7 月 1 日至 12 月 31 日已交付及已公布的路线图规划。在代币上线前:Omni 全面公开访问、交易 API 发布以及代币回购细节公布。尚未确定具体日期的事项:7x24 小时全天候互换合约。
互换合约标的持续扩容:10 月 1 日至 14 日期间又有八种标的上线交易,涵盖可可、波动率指数乃至道琼斯指数,使互换标的总数增至 16 个。
Variational 还计划推出 7x24 小时全天候互换交易,从而取消每日固定收盘结算并支持全仓保证金模式。
9 月 30 日,首席执行官 Lucas Schuermann 列举了“未来的三大收入来源”:订单流交易佣金、未平仓持仓利息净收益,以及存放在平台上的 USDC 利息净收益。
估值推演:对标同行代币化收入乘数,$VAR 估值区间为 26 亿至 51 亿美元
金库截留的五分之一点差是 Variational 计划用于代币回购的实质性收入,其规模随着交易量与点差费率动态变化。
我们选取了三种典型速率进行测算:以第三季度日均 $12.4 亿和 2.35 个基点点差计算,金库年化收入为 $2130 万;以 9 月份日均 $19.7 亿和 2.09 个基点计算,年化收入为 $3010 万;以 10 月 1 日至 14 日日均 $28.4 亿和 1.64 个基点计算,年化收入达到 $3390 万。
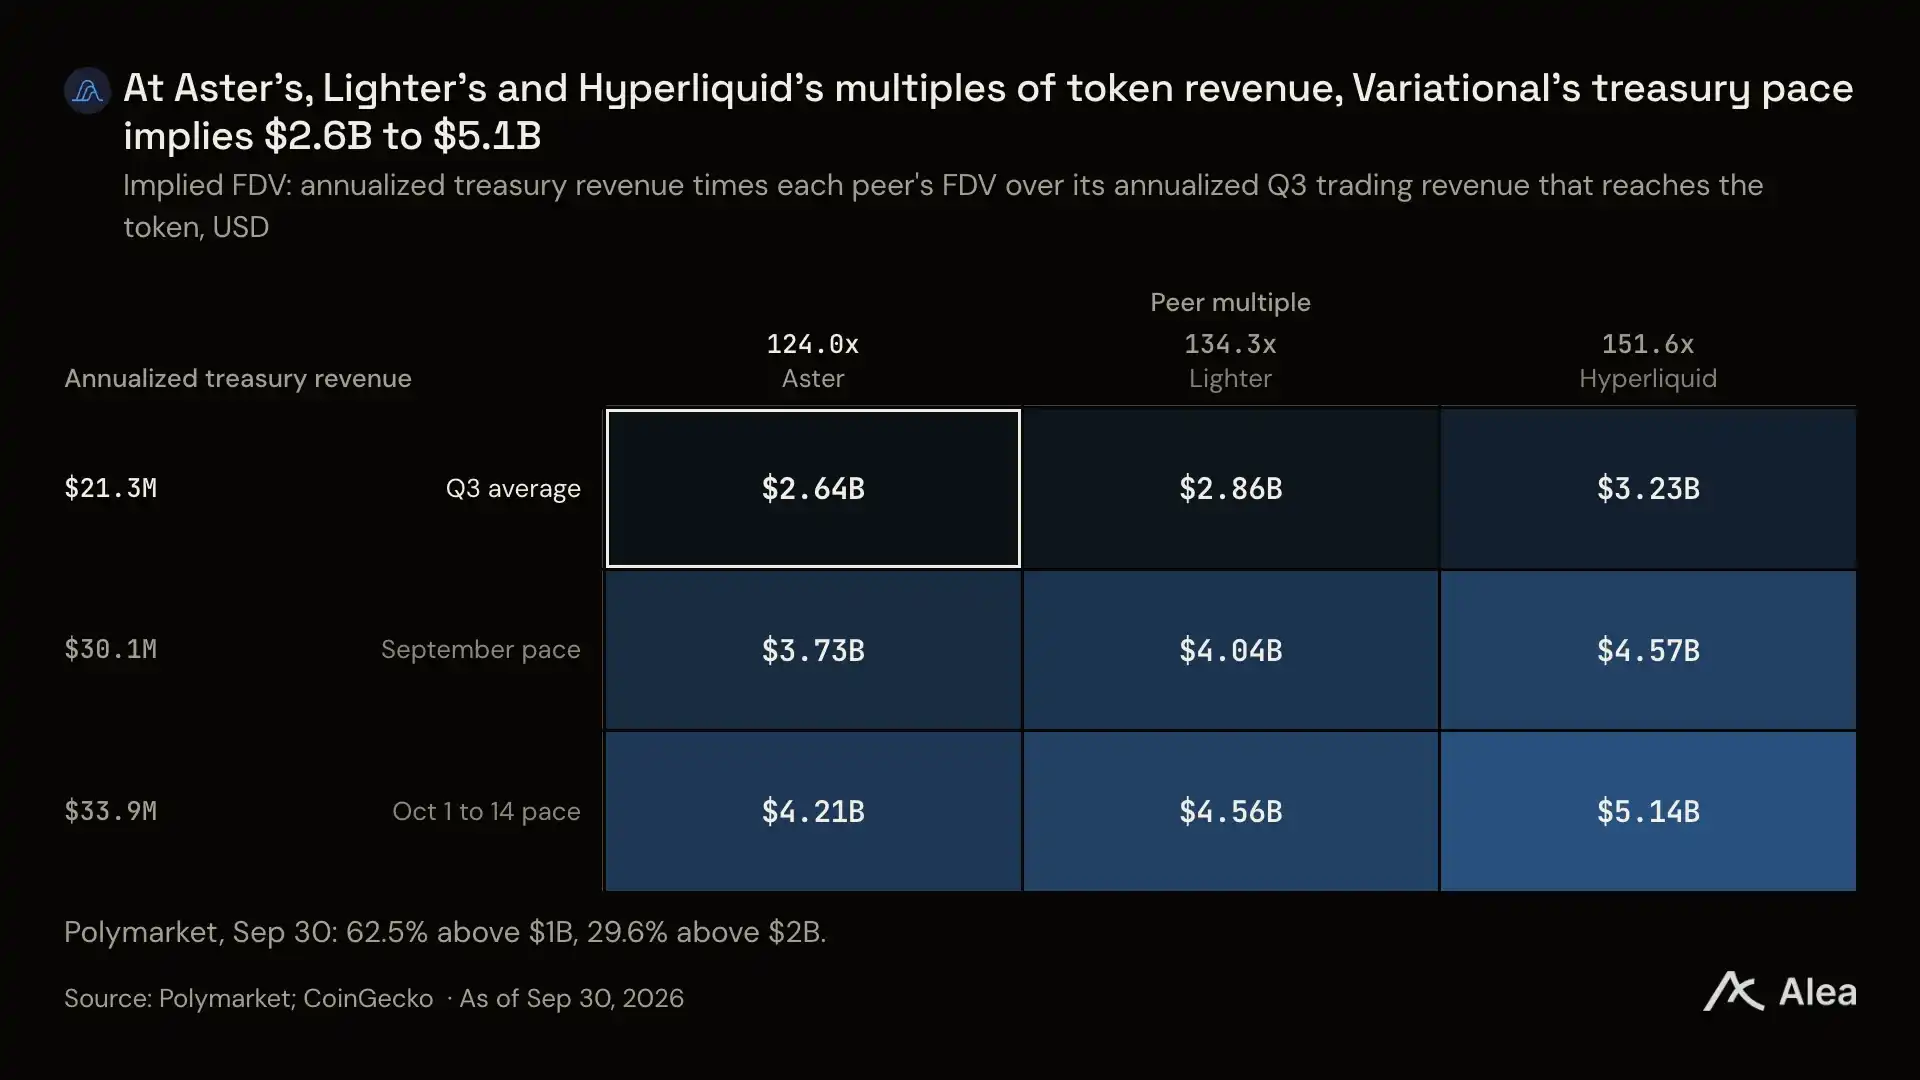
图:三种不同发展速率下的年化金库收入,分别乘以各对标协议在 9 月 30 日收盘时的完全稀释估值与其流向代币的第三季度年化交易收入乘数:Aster 为 124 倍,Lighter 为 134 倍,Hyperliquid 为 152 倍(仅计入援助基金交易费,不含储备利息收益)。推演出的完全稀释估值矩阵落在 $26 亿至 $51 亿美元区间。
若直接对标同行在总交易手续费上的估值乘数,基于毛点差推导出的估值区间将高达 $87 亿至 $235 亿美元;但这些对标平台将绝大部分手续费回流给了代币持有者:第三季度 Hyperliquid 将 86% 的手续费注入援助基金,Aster 将 78% 以及 Lighter 将 61% 用于回购,而 Variational 仅将点差的 20% 分配给代币。
9 月 30 日,Polymarket 预测市场给出的概率显示:$VAR 在上线首日市值突破 $10 亿的概率为 62.5%,突破 $20 亿的概率为 29.6%。
Variational 在第三季度收官时以交易量位列第四、未平仓持仓量跃居第三,持仓增速与交易体量齐头并进,且在互换合约上线仅一个月后就在传统金融资产交易量上追平了 trade.xyz。
其金库目前储备了 1089 万 USDC 的真金白银收入用于代币回购;在 $10 亿的估值假设下,仅凭第三季度的金库累积速率,每年就能回购流通盘中 2.1% 的 $VAR 代币,这一回购收益率远超 HYPE 和 LIT 的 0.7% 以及 ASTER 在 9 月 30 日市值下的 0.8%。
在代币正式问世之前,专业交易 API 将率先落地;而 Polymarket 的押注预示着约七成概率其上线估值将低于 $20 亿,这一估值水平甚至低于同行代币真实收益乘数推导出的保守下限。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.