


Pearl 是“AI 版比特币”的未来,还是又一个矿币泡沫?
Pearl是一个基于比特币代码改造的Layer1项目,用AI矩阵乘法替代传统哈希挖矿,提出'有用工作量证明(PoUW)'机制,目标实现'AI计算即挖矿'。但目前网络算力仍以随机矩阵计算为主,真实AI推理应用极少;其价值高度依赖FP8升级落地及AI产业实际采用,短期受市场情绪驱动,长期成败取决于技术兑现与产业融合。
 摘要由 Mars AI 生成
作者:Go2Mars Labs
Pearl是一个值得关注的项目,但在实现之前,它仍然只是一个美好的设想,一个值得关注,但需要保持清醒的实验。
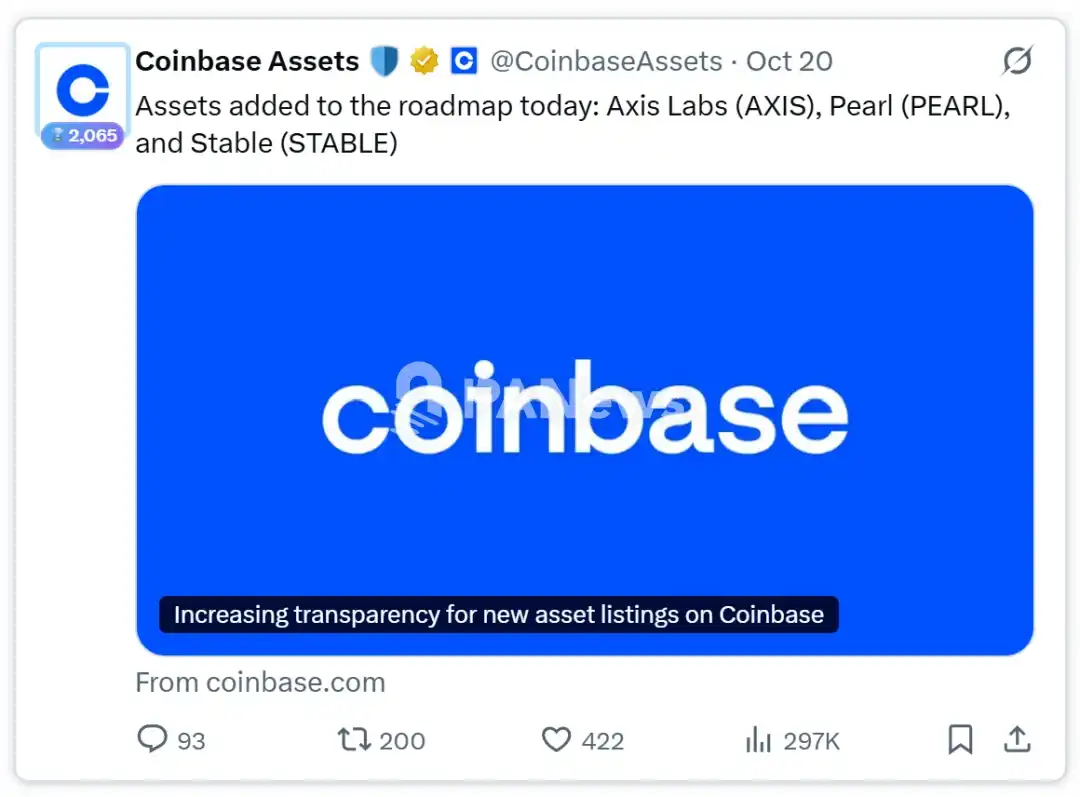
10 月 19 日,Coinbase 把一个上线不到半年的 PoW 币列入了上币路线图;第二天,Kraken 跟进,BitGo 开通了机构托管。这个币叫 $PEARL ,代码 PEARL,社区称它为"AI 版比特币"。
过去半年,$PEARL 的价格从 1.65 美元跌到 0.19 美元,又在一个多月内涨回 2 美元以上,市场对它的分歧也随之放大。看多的一方认为,它把比特币挖矿换成了 AI 计算,是这一轮周期中少有的新叙事,还有十倍空间;看空的一方则指出,它每天新增 100 万枚以上的代币,网络中的大部分算力仍在做无用计算,至今几乎没有实现协议的实际应用。
本报告试图回答四个问题:Pearl 到底在做什么,它目前的问题在哪里,它的价格如何构成,以及关于它的未来判断。
一、关于Pearl的叙事拆解
如果要用一句话来概括它:Pearl是一个模仿 BTC 的 Layer1 项目。它把比特币挖矿里没用的哈希运算,换成了 AI 大模型本来就要做的矩阵乘法,目标是让 AI 推理时几乎不消耗额外算力就能挖矿,即“AI 计算即挖矿”。
1.1 它想解决什么问题
比特币挖矿存在一个长久被诟病的点:挖矿需要大量电力,但算出来的哈希除了保护网络没有别的用处。
而随着 AI 浪潮,已经有矿企把场地和电力转租给 AI 数据中心。AI 算力计算的核心是 矩阵乘法,绝大部分 AI 推理对于能源的消耗都在其中。
Pearl 的思路是:既然两边都在抢 GPU 和电,不如让挖矿直接建在 AI 计算上。同一份 GPU 算力,一边给客户跑推理,一边产出区块奖励——社区管这叫双挖(duplex mining),也就是:AI 计算即挖矿。
Pearl 是把比特币的代码整套拿来,只换掉了 “挖矿” 这一核心部件。账本、交易、钱包这些基础设施和比特币几乎一样,区别集中是:矿工到底在计算什么。
从上表可以看出,Pearl 在基础设计上和比特币的思路十分类似,因为它的底层代码就是从比特币拿来的。两者真正的分歧在挖矿内容上:
- 比特币矿工反复计算哈希,算出的结果除了争夺记账权没有别的用处。
- Pearl 矿工计算的是矩阵乘法,也就是 AI 大模型的核心运算,这份计算可以同时完成一个真实的 AI 任务。
这就是两者最根本的区别:比特币采用的是工作量证明(PoW),只要求矿工付出算力;Pearl 采用的是有用工作量证明(PoUW,Proof of Useful Work),希望矿工付出的算力本身也能产生价值。
但这也带来了一个代价。Pearl 的挖矿要和 AI 的实际计算保持一致,而 AI 用的英伟达显卡每一代都在更新计算格式,Pearl 的协议也必须跟着改。比特币的规则十几年几乎没有变过,Pearl 上线仅半年,就已经修改了 4 次协议。
1.2 Pearl 的理论突破:PoUW(Proof of Useful Work)
Pearl 采用的共识机制叫 PoUW(Proof of Useful Work),中文是有用工作量证明,由比特币的 PoW(Proof of Work,工作量证明)延伸而来。
PoW 的规则是谁付出的算力多,谁就更有机会记账、拿到奖励,至于算的内容有没有用,它并不关心。比特币矿工日夜计算哈希,算出的结果除了证明自己花了算力,没有任何其他用途。PoUW 则多提了一个要求:矿工付出的算力,本身最好也在做一件有价值的事。
这个想法很早就有人提出,难点在于必须同时做到三件事:
- 矿工没法作弊偷懒
- 其他节点能快速验证矿工确实完成了计算
- 有用的那部分计算不会因为挖矿明显变慢。
过去有不少先驱项目在做这样的尝试,比如找素数链,或者奖励科学计算等等,但终究没有形成规模和完整落地。
2025 年 4 月,Komargodski、Weinstein 发表论文《Proofs of Useful Work from Arbitrary Matrix Multiplication》,给出了可行方案。
他们把有用工作选定为矩阵乘法,也就是 AI 大模型训练和推理的核心运算,并证明对任意矩阵乘法都可以构造工作量证明,总成本只是普通矩阵乘法的 1+o(1) 倍。
这样的结果是:矩阵越大,挖矿带来的额外开销占比越接近零。
大模型的矩阵恰好都非常大,理论上全球 AI 算力都可以顺带用来挖矿:AI 公司一边给用户跑推理,一边就在挖矿,维护网络几乎不需要额外烧电。
需要注意的是,PoUW 描述的是 Pearl 的理念,而不是现状:
- 协议允许矿工做有用的计算,但不强制要求——不一定所有的挖矿都来源于日常 AI 计算,用随机数据 “为了挖矿而挖矿”也能拿到完全相同的奖励。
- 目前全网大部分算力用的正是随机数据,和比特币挖矿没有本质区别。
所以,尽管 Pearl 讲述了一个极为动人的美丽故事,但它的算力最终能产生多少真实价值,取决于有多少 AI 推理业务愿意接入。
1.3 AI 计算即挖矿的机制说明
矿工做一次 AI 本来就要做的矩阵乘法,这次计算会同时产出两样东西——一份交给用户的推理结果,一张挖矿彩票。
具体来说,一次挖矿分四步:
- 掺入随机数:计算开始前,系统往要相乘的两个数字表格里各掺入一份随机数。这份随机数由最新的区块数据决定,矿工无法控制,也就没法挑容易算的表格来偷懒。
- 显卡做乘法:在显卡上把两个表格相乘。如果表格来自真实的 AI 任务,这一步本身就是在给用户运行大模型。
- 切块抽奖:把相乘的结果切成很多小块,每块算一次哈希。只要有一块的哈希达到全网设定的目标,矿工就中奖,获得出块权和区块奖励。
- 交证明,出块:中奖后,矿工提交一份加密证明。全网节点能很快核验他确实算对了,但看不到具体算的是什么。
如果这次计算来自真实的 AI 任务,矿工最后把掺进去的随机数去掉,就得到正常的推理结果,交给用户。挖矿和推理用的是同一次计算,额外开销很小,这就是 Pearl 所说的“ AI 计算即挖矿 ”。
二、项目背景与代币经济
2.1 创始团队背景
根据公开资料可知,Pearl 由一支以学术研究者为核心的团队开发,代币采用公平启动方式,无预挖,代码中未设置团队或投资机构份额,全部供应来自挖矿。不过,主网上线初期的出块速度明显快于设计目标,导致早期筹码相对集中。
2.2 关于背后的资本布局
首先可以确定的是,Pearl 没有采用传统的 VC 币模式:代码中未设置团队及投资机构份额,所有参与者在同一时间开始挖矿。
但需要注意,不设置 VC 份额,并不代表项目没有引入 VC 机构。
恰恰相反,多方信息显示,众多北美顶尖 VC 参与了 Pearl 的早期投资,部分机构在后续持续加码,甚至有 VC 团队在二级市场自行购置矿机和节点直接参与。
其中一个典型的例子是 a16z。a16z 曾发布技术讲座页面《Proofs of Useful Work from Arbitrary Matrix Multiplication》,内容正是 Pearl 创始人的底层研究。
不过,所有参与者同时开挖,并不意味着普通用户与创始团队处于同等地位。
根据 Pearl 的代币发行机制,越早参与挖矿,积累代币的速度越快。创始团队凭借先发优势,能够在短时间内获得大额代币。
对 VC 而言,投资首先获得的是公司股权,股权能否转化为代币,取决于投资时的具体条款。但是通常 VC 可以通过 OTC 等方式从团队手中换取相应代币。不过,与以往 VC 币动辄占总量几个百分点的份额相比,项目整体机构筹码并未集中。
另一方面,从机构合作角度也可以看到它的进展。最亮眼的一点是,它与英伟达和 Together AI 这类 AI 产业机构达成合作,同时已经在加密一侧与众多交易所完成上币准备。
2.3 代币发行机制
PEARL 总量为 21 亿枚,是比特币的 100 倍。与比特币每四年减半不同,Pearl 的区块奖励随区块高度平滑递减,累计发行比例由以下公式决定:
其中 H 为按 194 秒目标出块时间折算的四年区块数。当区块高度达到 H 时,累计发行量为总量的一半,即 10.5 亿枚,按目前速度将在 2029 年底前后实现。首个区块奖励约为 3,230 枚,至 2026 年 10 月中旬已降至约 2,257 枚。
与比特币相比,Pearl 的发行更集中于前期:
- Pearl 首年释放总量的 20%,比特币为 12.5%;
- 两者均在第四年达到 50%;
- 此后 Pearl 的释放速度放缓,第 12 年累计约 75%,比特币则为 87.5%。
因此,Pearl 在前两年面临的稀释压力相对更大,但是长期来看,Pearl 的发行更平缓,矿工奖励能持续更久。
2.4 早期挖矿与筹码集中
Pearl 的发行进度以区块高度而非日历时间计算。主网上线初期,网络难度设置较低,区块间隔仅为 10 至 60 秒,实际发行进度显著超前于计划:
上线第一周,出块速度达到计划的约 15 倍。随着难度上调,倍数逐步回落,但前期积累的超额产出已无法收回。截至 10 月 23 日,实际释放量比计划多出约 1.25 亿枚。
白皮书对此的解释是,较低的初始难度旨在为早期矿工提供参与机会,同时为团队保留研发所需资源。其结果是,上线前 6 天产出的代币约占至今(截至 10 月 23 日)已挖总量的三分之一,集中于最早部署算力的少数参与者,其中包括团队本身。
由此可见,Pearl 的公平启动意味着参与门槛对所有人开放,但并不代表筹码分布均匀。项目虽然没有 VC 解锁安排,早期矿工持有的低成本筹码在实际效果上构成了类似的潜在抛压。
三、价格走势回顾
PEARL 上线约半年,价格已经历了一轮完整的涨跌周期:从 5 月高点约 1.65 美元回落至 7 月低点 0.194 美元,跌幅约 88%;此后持续反弹,于 10 月 21 日创下约 2.44 美元的历史新高,较低点上涨约 12.6 倍。
3.1 第一阶段:上线冲高与深度回调(2026 年 4 月至 7 月)
主网上线初期,PEARL 主要通过 OTC 和小型交易所流通。5 月下旬,代币陆续登陆 SafeTrade 等交易平台,同期市场出现一轮 GPU 租赁挖矿热潮。5 月 29 日价格触及约 1.65 美元的阶段高点,6 月初已较高点回落 35% 至 40%,此后持续走弱,7 月 23 日跌至 0.194 美元的历史低点。
此轮下跌主要源于供给与叙事两方面的压力:
- 供给端:上线初期出块过快,约 1.2 亿枚代币集中于少数早期矿工手中。同时,大量矿工租用云端显卡挖矿,以美元支付租金,所得代币多被即时出售。随着全网难度上升,单张 RTX 5090 的日挖矿收益在数周内由约 33.8 美元降至约 17.2 美元,进一步削弱了矿工的持币意愿。
- 叙事端:6 月 3 日,研究者 Abhinaba Basu 发布论文指出,标准挖矿软件并不包含 AI 功能,使用随机数据即可正常挖矿;CEO Weinstein 亦公开承认,只要允许矿工自行选择计算内容,就无法杜绝无效挖矿。7 月中下旬,网络又出现利用 MoE 证明虚报算力的漏洞,团队随即通过协议升级关闭了相关功能。
3.2 第二阶段:触底反弹与估值修复(2026 年 8 月至今)
8 月价格在 0.28 美元附近企稳,9 月中旬回升至约 0.59 美元。此后,交易渠道扩张与市场关注度提升成为价格上涨的主要驱动力:
- 9 月 29 日,Lighter 上线 PEARL 永续合约
- 10 月 7 日至 8 日 Token2049 新加坡期间,Pearl 成为与会者讨论度最高的项目之一
- 10 月 14 日,Entropy 上线 PEARL 永续合约,随后占据该币种永续合约约 57% 的成交量
- 10 月 18 日至 20 日,Hyperliquid 现货代码竞拍、Coinbase 与 Kraken 上币路线图、BitGo 托管等进展集中落地
反弹过程中波动依然剧烈。10 月初,价格曾出现超过 40% 的回撤,随后反弹,于 10 月 14 日前后突破前高;10 月 21 日再创约 2.44 美元的历史新高——短短三周内涨跌幅度均超过 40%。
3.3 交易场所分布
PEARL 的现货成交高度集中于 SafeTrade,不同数据口径下均显示其占比在 70% 以上。
现货成交集中于单一小型交易所,带来两方面风险:一是价格容易受少数大额订单影响;二是提币与托管存在一定的操作风险,社区中亦有用户反映钱包同步及转账失败的问题。这也是市场将 Coinbase、Kraken 的上线预期视为重要利好的原因。
永续合约方面,PEARL 目前在 Entropy、Lighter、Margin Trade 等链上平台交易,最高杠杆多为 3 倍。
此外,值得一提的是:以太坊上经过包装代币 WPRL 也是投资者参与的渠道之一,详见后文展开。
四、产出现状:算力在涨,AI 计算还没跟上
Pearl 上线半年,挖矿热度很高,但真正在跑 AI 推理的算力很少,大部分显卡仍在计算没有实际用途的随机矩阵。
4.1 有用工作量尚未落地:主流产出仍在计算随机矩阵
目前,没有任何实际用途的随机矩阵计算照样可以挖出 PRL,而且这已经是建设者获取代币的主要方式。Pearl 的核心叙事是让 AI 计算同时产出代币,但就现阶段而言,网络中的大部分算力在做没有人买单的无用计算。
问题的核心出在协议的设计上。Pearl 的产出只验证矩阵乘法是否真的算过、计算难度是否达标,并不检查这些矩阵是否来自真实的 AI 模型,也不检查是否有客户为这次计算付费。矩阵由矿工自己选择:加载模型权重跑推理,要占用更多显存,开销更大;直接生成随机矩阵去挖矿则更简单。理性的矿工自然会选择后者。
2026 年 6 月,Abhinaba Basu 在 arXiv 发布预印本论文(arXiv:2606.04819),对 Pearl 网络进行了实测。研究抽样了 AlphaPool 矿池在 5 月底的 8,012 个挖矿节点,该矿池约占当时全网算力的 21%。作者还自行运行挖矿程序做了测试,主要发现如下:
- 第一,产出主力是消费级显卡。 按算力反推,H100、H200 等高端数据中心卡合计不到 4%,其余以 RTX 30、40 系列等游戏显卡为主。
- 第二,产出时的显卡状态与跑 AI 推理明显不同。 论文估计,真实推理需要 16–40 GB 显存来装载模型权重,显存带宽利用率在 60–80%;而作者实测产出时,显存只占 2.7–3.7 GB,带宽利用率不到 30%。
- 第三,产出程序里找不到推理功能。 在作者分析的产出程序中,与 AI 推理框架相关的字符串为 0 / 4,803。论文据此认为,当时的 Pearl 网络没有产生任何有用的 AI 计算。
到了 10 月,产出仍以普通显卡池为主。据 MiningBoard 统计,10 月下旬全网算力约 90 EH/s,其中 Kryptex 矿池占 38.3%,pearlhash 占 16.7%,两者合计超过一半。Kryptex 本身就是面向普通显卡矿工的挖矿软件和矿池。
4.2 产出成本测算:自有显卡与租卡差距悬殊
挖 PEARL 的成本,主要取决于显卡是自有还是租用:
- 自有显卡:只算电费的话,每枚 PRL 的成本在 0.1–0.5 美元之间,即使在电价较高的地区,也只有 1 美元左右,远低于当前币价;
- 租用显卡:成本则高得多,每枚在 1.6–4.8 美元之间。按现价约 2.1 美元计算,只有租到最便宜的显卡才能盈利。
自有显卡:成本远低于当前币价
根据 Kryptex 矿池的数据:
- RTX 4090 每天约挖 4.4 枚 PRL,功耗 450W,每挖一枚耗电约 2.4 度;
- RTX 5090 每天约挖 6.2 枚,功耗 525W,每挖一枚耗电约 2.0 度。
所以成本主要取决于当地电价:
即使在电价最高的德国,自有显卡每挖一枚的电费也只有 1 美元左右,远低于当前币价。不过要注意,这只是开机成本,没有算上买显卡的钱。
租用显卡:成本已贴近币价
没有显卡的矿工,可以在 Vast.ai、RunPod 等平台按小时租用显卡产出。租金里已经包含了电费和设备成本,所以每挖一枚的成本比自有显卡高得多。按 10 月下旬的报价,各档位的租卡成本如下:
可以看到,5 个档位中只有最便宜的两档低于现价,其余 3 档都已经高于币价。而且这些成本是按调优后的单卡算力算的,实际租来的显卡未必跑得到这个水平,真实成本只会更高。
基于以上成本测算,我们可以得出以下结论:
第一,只算电费的话,自有显卡比租卡便宜近 10 倍。 已经有显卡的矿工,每枚的开机成本只有两毛钱左右,即使币价大幅下跌,他们也不会轻易关机。
第二,租卡挖矿基本只能保本。 只有租到最便宜的显卡才有利润,常见价位已经开始亏损。
第三,币价在涨,挖矿成本也在涨。 10 月 6 日币价约 1 美元时,租一张 5090 挖矿就已经是盈亏持平:每天租金 9.60 美元,挖出约 9.56 美元。此后币价大涨,但截至 10 月 22 日的 30 天内,全网难度上升了约 67%;Vast.ai上 5090 的最低租金也从 9 月下旬的 0.27 美元涨到 10 月中旬的 0.43 美元,利润空间被明显压缩。
第四,挖矿成本撑不住币价。 币价下跌时,租卡矿工会最先退出,但这并不能阻止价格继续下跌。真正压在价格上的,是每天 100 万枚以上的新增产出,以及早期几乎零成本挖到的大量筹码。
4.3 协议的改进方向:FP8 升级与清退老显卡
有用工作量迟迟无法落地,原因不只是矿工为了套利去计算随机矩阵。更现实的问题在于,在现行协议下,真正的 AI 推理团队很难加入挖矿:
- 目前的 INT8 方案要求先把模型量化成 7 位整数,这是一种 AI 行业基本不用的格式,会损失模型精度;
- 即便完成量化,边推理边挖矿也会额外损失约 4%–15% 的效率。
对追求极致效率的大模型团队来说,为了挖矿去改动整套推理系统,同时牺牲模型效果和推理速度,代价很难接受。
为此,Pearl 团队提出了 FP8 升级方案(提案编号 PIP-3)。FP8 是 AI 推理越来越常用的数据格式。升级后,AI 团队不用再专门改造模型,可以在原有的推理系统上直接挖矿。按团队的自测,挖矿带来的额外损耗会降到 5–7%,最终目标是接近零。代码已经公开,但还没有确定上线时间。
第三方团队的测试也支持这个方向。10 月 18 日,第三方团队 Peryn 公布了自研 FP8 挖矿程序的测试结果:在 H100 显卡上,它比 Pearl 官方程序快 29%;跑 AI 推理的同时还能挖矿,推理速度不受影响。这一结果属于第三方自行公布,还需要更多团队验证。但如果这个方向真正实现,挖矿对 AI 公司来说就不再是负担,而是一笔额外收入,Pearl 也有望真正实现 AI 算力挖矿的愿景。
按照 PIP-3 草案,升级后只有英伟达 Hopper(H100、H200)和 Blackwell(RTX 5090、RTX Pro 6000)两代显卡能继续挖矿,其余老显卡都会被挤出网络。
根据上表,可以得出两点结论:
- 第一,升级后,大部分现有算力将被清退。 能留下来的是当前 AI 推理的主力芯片和新一代显卡,而目前网络中占多数的 30、40 系列游戏显卡,以及老一代的 A100,都将被挤出网络。挖矿会集中到新一代 AI 显卡上,跑真实推理的算力占比也有望随之提升。
- 第二,即使升级完成,协议本身仍然分辨不出显卡是否在跑 AI。 按团队的设想,升级的作用是让跑推理的矿工几乎零成本挖矿,纯挖矿的矿工则要承担全部成本,最终由市场竞争把后者淘汰出局。
如果这个过程真正完成,Pearl 将从一个计算随机矩阵的挖矿币,变成与 AI 算力需求深度绑定的资产,估值逻辑会被彻底改写,这也是 PEARL 币价最大的上行空间所在。 反过来,如果升级迟迟无法落地,或者落地后有用算力的占比依然很低,这个核心叙事就始终无法兑现。
五、Alpha背后的预警:十倍预期从何而来,又能否兑现?
社区对 PEARL 最常见的说法是"翻十倍"。这一预期并非凭空而来,它有同类项目的估值作参照,也有"AI 版比特币"的叙事支撑。
但需要清醒地看到,PEARL 目前的价格主要靠社区共识和 KOL 的持续喊单维持,持续的新增供给也在不断抬高上涨的门槛。如果 AI 公司的真实采用迟迟没有到来,这份共识很难长期撑住价格。
5.1 十倍预期的依据:同类项目的估值参照
社区所说的十倍,是以本轮上涨启动前约 1 美元的价格为起点计算。10 月 5 日前后,PEARL 价格约为 1.04 美元,十倍即 10 美元左右,相当于在现价约 2.1 美元的基础上再上涨 4 到 5 倍。
从同类项目来看,这一预期有一定的参照依据:
按现价计算,PEARL 的流通市值约 7.4 亿美元,完全稀释估值约 44 亿美元。它的流通市值已接近以 PoW 挖矿著称的 Kaspa(约 10.5 亿美元),与 AI 赛道龙头 Bittensor(TAO,约 30 亿美元)相差约 4 倍,与隐私币 Zcash(ZEC,约 208 亿美元)相差约 28 倍。
如果市场愿意按 TAO 的水平给 PEARL 定价,它的流通市值还有约 4 倍空间,这正是社区十倍预期背后的主要逻辑。
5.2 被忽视的门槛:供给稀释下的估值压力
但是和 TAO、ZEC 不同,PEARL 仍处在发行最快的阶段,流通量一年后将接近翻倍。同样的市值摊到更多的代币上,单价会被明显稀释,这意味着要维持甚至推高币价,市值必须先跑赢供给的增长:
- 币价原地不动也需要市值翻倍。 即使一年后币价仍停留在 2 美元左右,市值也需要从约 7 亿美元涨到约 13 亿美元,才能消化新增的供给。
- 币价越高,需要的持续买盘越大。 如果币价涨到 10 美元,每天新挖出的币价值约 1,070 万美元,一年累计约 39 亿美元。届时 PEARL 一年后的市值需要达到约 67 亿美元,已经超过今天 TAO 市值的两倍。
换句话说,按 TAO 估值得出的"4 倍空间",是拿今天的流通量计算的;如果考虑一年后的流通量,同样的市值只能支撑约 2 倍的涨幅。十倍预期确有可能,但它需要的买盘规模远比表面上看起来更大。
5.3 最大的风险:共识目前主要靠喊单维持
回顾本轮上涨,情绪推动的成分相当明显。
- 10 月 7–8 日 Token2049 新加坡期间,华语圈掀起了一波 PEARL 热潮;
- 后续一至两周,Coinbase、Kraken 上币路线图和 Hyperliquid 代码竞拍等消息集中落地,进一步放大了这股情绪。
由此可知:PEARL 价格从 10 月初约 1 美元一路涨到 10 月 21 日约 2.44 美元的历史高点,主要的驱动力是市场情绪,而不是基本面。
当然,KOL 喊单本身并非坏事,它能把更多人拉进共识,对一个依靠矿工和持有者信念支撑的矿币而言,这种共识是价格最直接的支撑。
可是从长远来看,PEARL 能否兑现估值,最终取决于真实的增长:
- FP8 升级能否落地
- AI 公司能否在不损耗算力的前提下真正参与挖矿
- 有用算力的占比能否明显提升
- 是否会出现以 PEARL 计价的推理服务
这些条件一旦实现,PEARL 的需求将从情绪驱动转向使用驱动,到了那个时候,或许 PEARL 的想象力不只是当下的 10 倍空间,它真的有机会成为社区眼中的下一个比特币,AI 时代的新王。
六、结论:短期看共识,长期看落地
PEARL 是这一轮周期中少有的、叙事和机制都足够新颖的项目。它把比特币的挖矿换成了 AI 的矩阵乘法,试图让同一份算力既维护网络、又服务 AI,背后有扎实的学术研究和资本支持。
但就现阶段而言,绝大部分算力仍在进行无用的随机矩阵计算,AI 公司也还没有动力真正加入,它目前更像一个讲着 AI 故事的矿币,而不是一个已经被 AI 行业采用的基础设施。
判断 PEARL 的价格,需要同时把握两条主线。
- 在现实层面,要看矿工社区的共识与抛压控制:每天 100 万枚以上的新增供给和早期低成本筹码是持续存在的抛压,矿工惜售、机构场外接货和社区共识则是目前最主要的支撑,这种共识能维持多久,决定了 PEARL 中短期的价格走势。
- 在长远层面,要看技术突破与 AI 公司的真实采用:FP8 升级能否落地、一矿两挖能否做到不损耗 AI 算力、有用算力的占比能否明显提升、AI 公司是否愿意采用并推广 PEARL,这些因素决定了它能否从一个矿币成长为真正的"AI 版比特币",也决定了十倍空间是否真实存在。
必须承认,PEARL 的社区共识极为强烈,"AI 版比特币"的叙事也足够动人。从这个角度看,KOL 喊单并不是一件坏事。早年的比特币同样没有任何应用支撑,也是靠一群信徒的坚持与传播,才一步步走到今天。共识从来都是先于价值出现的。
我们不敢去赌它一定会成功,但真心希望它的叙事能够落地。如果有一天,AI 公司在跑模型的同时顺手挖出了 PEARL,那么:
- AI 的计价会有一个新的衡量单位。 算力不再只用美元结算,它本身就能生产一种被市场认可的资产。
- 币圈不会再被视为金融世界的边缘。 加密货币将和 AI 互为表里,成为同一场技术变革的两面。
- AI 产业与加密产业会真正融为一体。 AI 每消耗一份算力,就同时在生产代币,维护一条链。这是比特币诞生十几年来,人们一直在寻找却始终没有找到的东西。
如果 PEARL 真的走到那一步,币圈的下一轮牛市,或许就不再只是资金的轮动,而是真正融入 AI 时代的开始。在那之前,它仍然只是一个美好的设想,一个值得持续关注、但需要保持清醒的实验。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.