



SoFi推出4.4%收益代币化存款,银行开始争夺稳定币资金?
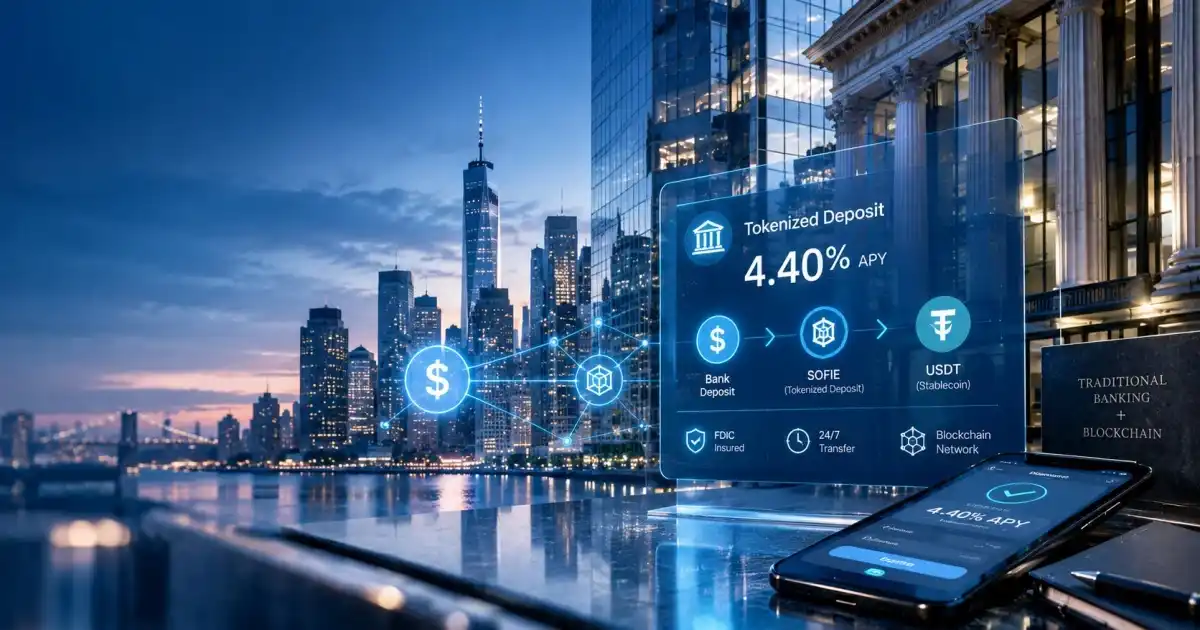
SoFi推出代币化银行存款产品SOFIE,每单位对应1美元存款并提供4.40%年化收益率,可转换为稳定币SoFiUSD用于链上交易;该产品试图融合银行存款的FDIC保险属性与区块链流转能力,反映银行正通过代币化方式争夺稳定币生态中的闲置资金,竞争焦点从稳定币发行转向资金留存与收益服务能力。
 摘要由 Mars AI 生成
对于加密货币投资者而言,账户里最容易被忽略的资产,往往不是波动较大的比特币或以太坊,而是那些暂时没有投入市场的美元资金。投资者可能正在等待更合适的入场价格,也可能在交易结束后保留现金,准备应对下一次市场波动。这些资金虽然暂时没有参与交易,却仍然具有流动性管理和收益配置的需求。
传统银行存款能够提供利息,但资金进入交易平台、转换为数字资产,再转移至链上钱包,通常涉及不同账户和服务之间的衔接。稳定币可以提高数字美元在区块链环境中的可转移性,却不意味着持有人必然获得存款利息或银行存款保险。如何让资金在等待使用期间产生收益,同时保留进入数字资产市场的通道,正在成为金融机构探索的新方向。
SoFi此次推出的SoFi Earn,正是围绕这一需求设计。根据公司公告,每单位SOFIE对应SoFi Bank账户内的1美元存款,符合资格的用户可获得4.40%的年化收益率(APY),随后按1:1比例将其转换为美元稳定币SoFiUSD,再通过SoFi App购买加密货币,或将资金转移至支持的外部钱包。产品已开始向符合条件的SoFi Crypto用户分阶段开放。
这里需要注意,4.40%并非固定不变的收益承诺。SoFi披露,该利率以2026年10月20日公布的水平为准,未来可能调整,相关费用也可能影响实际收益。因此,SOFIE的吸引力不能只用一个年化数字衡量,更应看它能否在收益、资金可用性和转换便利程度之间形成合理平衡。
SOFIE与稳定币不是同一种钱,关键在于法律属性
SOFIE最值得关注的地方,并不是它采用了代币形式,而是它试图将银行存款的法律属性与区块链的流转能力连接起来。
按照SoFi的产品说明,SOFIE属于代币化银行存款,底层对应SoFi Bank的存款负债;SoFiUSD则属于用于支付和转账的美元稳定币。前者可以产生利息,并在符合条件时享有FDIC存款保险;后者的设计目标是维持与美元1:1的价值关系,便于在支持的区块链网络和钱包之间转移,但本身不属于银行存款,也不享有FDIC存款保险。两者虽然可以在同一套产品体系中衔接,却不能被视为具有相同权益的资产。
这种区分也解释了为什么银行可能选择发行代币化存款,而不是单纯依靠稳定币拓展数字资产业务。对于银行而言,存款不仅是用户资产的存放方式,也是其负债管理和客户关系的重要组成部分。若能在现有银行业务基础上增加代币化形态,银行就有机会在不完全脱离传统存款体系的情况下,让资金进入新的数字化使用场景。
但“代币化”并不意味着风险自动消失。FDIC存款保险通常按照每名存款人在同一家受保银行、每种账户所有权类别最高25万美元计算。SOFIE余额需要与用户在SoFi Bank持有的其他同类别受保存款合并计算,而不是额外获得一份独立的25万美元保障。此外,存款保险主要针对受保银行倒闭等符合规定的情形,并不涵盖所有市场波动、交易损失或区块链操作风险。
对用户来说,真正需要理解的不是“代币是否安全”这样笼统的问题,而是自己持有的究竟是哪一种资产、资产由谁承担兑付责任,以及在转换完成后,原本适用的存款保障是否仍然存在。
银行与稳定币的竞争,正在从发行转向资金留存
SOFIE的推出也反映出数字美元市场竞争重点的变化。早期稳定币行业主要围绕发行规模、交易流动性、交易所覆盖范围和链上应用展开;随着稳定币逐渐进入支付与结算场景,市场开始关注另一个问题:用户为什么要长期持有这些数字美元,资金在暂时没有使用时又能获得什么。
SoFi首席执行官Anthony Noto此前向路透社谈及加密市场中的闲置资金需求。根据SoFi援引的联储研究数据,稳定币市场约有640亿美元资金处于交易活动较少、长期未使用或闲置的钱包中,占整体市场约21.2%。这一数字反映的是潜在的资金管理需求,但不能直接等同于所有资金都愿意转入收益产品,也不意味着这些资产都可以在不承担额外风险的情况下获得利息。
对持有人而言,闲置资金是否有收益固然重要,但资金能否随时转移、转换过程是否顺畅、相关费用是否合理,同样会影响实际选择。若一笔资金需要经过多个平台和钱包才能完成操作,即使名义收益较高,复杂的操作流程也可能削弱产品吸引力。
SOFIE试图通过银行存款与稳定币之间的转换降低这种摩擦。用户在等待交易机会时持有SOFIE,需要转入链上场景时再转换为SoFiUSD。换言之,SoFi不只是希望用户把钱存进银行,也希望在资金进入数字资产交易和链上转账时,继续留在自己的产品体系中。
这对传统银行的意义在于,客户关系的竞争可能不再止于支票账户、储蓄账户或信用卡,而会延伸到用户的数字资产生命周期。对稳定币发行商而言,挑战则是如何在转账效率、应用覆盖和用户体验之外,建立足够强的资金留存能力。
GENIUS法案之后,银行为何重视代币化存款?
美国稳定币监管框架的变化,为理解SOFIE提供了另一条线索。
2025年通过的《GENIUS法案》为支付型稳定币建立了联邦监管框架,并对相关发行主体、储备和经营活动作出规定。其中,支付型稳定币发行商直接向持有人支付利息受到限制。由此,支付型稳定币与银行存款在法律结构和收益安排上的差异更加值得关注。
不过,这并不意味着稳定币不能通过任何方式产生经济收益,也不能简单推导出所有代币化存款都会获得更宽松的待遇。具体产品的法律性质、收益安排和监管义务仍需结合实际结构判断。SOFIE的核心区别,在于它被设计为银行存款的代币化表示,而非直接把支付型稳定币包装成储蓄产品。
美国联邦存款保险公司在2026年4月公布的规则提案中,也专门讨论了代币化存款的监管处理,并提出,只要相关负债符合存款的法定定义,其监管待遇不应仅因记录方式或使用技术不同而发生变化。这反映出监管机构正在尝试以资产和负债的法律实质为基础,处理传统金融与区块链技术之间的衔接问题。需要强调的是,该文件当时属于规则提案,而不是对所有代币化产品一概适用的最终结论。
从行业角度看,这一方向可能让银行获得新的竞争空间。银行可以在现有审慎监管体系内探索代币化存款,再通过独立的稳定币产品连接链上支付和交易场景;而稳定币发行商则需要在合规、赎回机制、流动性和应用网络之间寻找平衡。两者并非必然相互取代,反而可能在同一金融服务体系中承担不同角色。
从产品创新到商业模式,真正的考验才刚开始
SoFi近年来持续扩展加密业务,SOFIE将存款收益与稳定币转移结合起来,是其数字资产服务布局中的又一步。对于消费者而言,这种设计有机会减少资金在银行账户、交易平台和外部钱包之间切换的复杂程度;对于银行而言,它提供了一种将存款关系延伸至链上交易和支付活动的方式。
但这套模式能否扩大规模,仍有几个现实问题需要观察。首先,4.40%的年化收益率是浮动利率,未来若利率下调,用户是否仍愿意将资金留在产品中,将检验其吸引力究竟来自短期收益,还是来自整体服务体验。其次,转换和转账并非没有成本,网络支持范围、交易确认速度、账户资格和费用安排都会影响用户实际体验。再次,一旦资金从SOFIE转换为SoFiUSD或其他数字资产,资产性质和风险也随之改变,不能把转换前的存款保险理解为对转换后资产的持续保障。
更重要的是,银行将存款代币化,并不代表传统银行体系与区块链之间的所有摩擦已经消失。用户仍然需要面对身份审核、账户限制、资产托管、网络兼容性以及错误转账等问题。产品能否真正形成竞争力,最终取决于这些环节是否足够清晰、可靠且便于使用。
SOFIE所呈现的趋势,是银行开始尝试让存款具备更适合数字资产环境的流转方式,同时保留其作为银行负债的法律基础。对稳定币市场而言,这意味着竞争不再只围绕谁能发行更多数字美元,也开始涉及谁能承接用户的闲置资金、满足收益需求,并在用户需要交易或支付时提供顺畅的转换路径。
因此,SOFIE的意义并不只是把4.40%的收益率放到区块链语境中,而是将一个更深层的问题摆到市场面前:当数字美元既需要流动性,也需要收益和明确的法律保障时,银行与稳定币之间的边界将如何重新划分?接下来值得追踪的,不仅是产品的用户增长和资金规模,还有其他银行是否会推出类似安排,以及监管机构将如何进一步明确代币化存款的适用规则。对行业而言,这些变化或许比单一产品的利率更能说明数字金融下一阶段的竞争方向。
为你推荐

商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.