



万播收益低至5元,AI短剧的生意为何越做越亏?
AI短剧行业陷入严重亏损困局:制作成本飙升、万播分账暴跌至5元,98.7%项目无法回本;巨头通过IP、算力、投流、广告、结算全链条垄断,中小团队沦为倒贴本金的‘算法耗材’;仅1.3%幸存者靠转向B端营销服务或前端引流+后端高毛利变现存活。
 摘要由 Mars AI 生成
文 | 科技一言
十月的杭州滨江,深秋的湿冷钻进街边一幢商住楼的窗户。十几平米的房间里,主机仍在低鸣,屏幕上铺满修仙人物原画和分镜,而短剧后台的结算页面,那串不到800元的分账数字显得格外扎眼。
屏幕前,胡子拉碴的老林窝在电竞椅里半天没动。他身后的白板上,还有三个月前刚和小伙伴合伙干AI漫剧时亲自写下的"要么成,要么死"。这套房子昨天才交了下个季度的房租。回想起三个月前揣着启动资金搬进来时的热血,看到今天不到800块的分账,这让他很困惑,钱都去哪了。
过去的一个多月里,这支三人小团队昼夜倒班赶工,烧掉了近10万的算力费用,反复上万次图像生成抽卡调试,手搓出三部几十集的修仙爽剧,可真正看到到手的分账收益,却连水电、宽带和日常开销都凑不齐。
而屏幕外呈现的却是另一番景象。
A股的AI短剧概念股轮番涨停,即梦AI也在官网挂出双11横幅,打出“Seedance2.5低至0.177元/秒”的促销价。局外人以为大厂又在撒币补贴风口,但经历过年内多次积分缩水的老林很清楚,促销套路背后全是持续攀升的算力成本与生态绑定的隐形门槛。
这正是当下整个赛道的残酷现实。中文在线披露的数据显示,在其自身视频生成业务中,高达55%的Token消耗流向了短剧和视频生成。不过,DataEye的统计却揭穿了另一面真相,今年上半年高达98.7%的AI微短剧项目竟都无法回本。
剥开制作成本暗涨、分账收入雪崩与投流渠道垄断这三层账本就会发现,以字节为首的互联网巨头早已卡死全产业链条,实现了旱涝保收的通吃闭环。但与此同时,行业自身的投机性泡沫与内容同质化困境,也在加速透支用户信任与商业价值。
值得注意的是,当绝大多数从业者或在赔本赚吆喝,或在倒贴本金替大厂消化算力指标时,仍然有仅存的1.3%的幸存者,那么他们是靠什么活下来的?
闭源交不起算力税,开源填不满工程坑
真正让中小团队感到窒息的地方,在于经济学里的 “杰文斯悖论” 效应。技术虽然提高了单次生产效率,但平台规则升级与行业内卷共同刺激全行业消耗掉成倍的资源,推动总成本水涨船高。
今年年初,工作室还在用廉价积分做几部静态图平移缩放的PPT式动漫,就能换来不错的自然流量。等到全行业涌上牌桌时,平台算法立刻调高准入门槛,对720P的画面直接限流,把流量权重全面倾斜给更高帧率、全动态的 1080P精品画面。为了拿到流量入场券,制作方只能被迫升级高消耗模型,并在反复抽卡中烧掉近半废片积分。
行业测算显示,一集标准AI漫剧的纯算力成本已从早期的17元涨到80至100元,而走真人生成路线的精品AI短剧制作成本,更是攀升至每分钟800至1500元,当前拍完一部百分钟规模的短剧需要将近10万元投入。
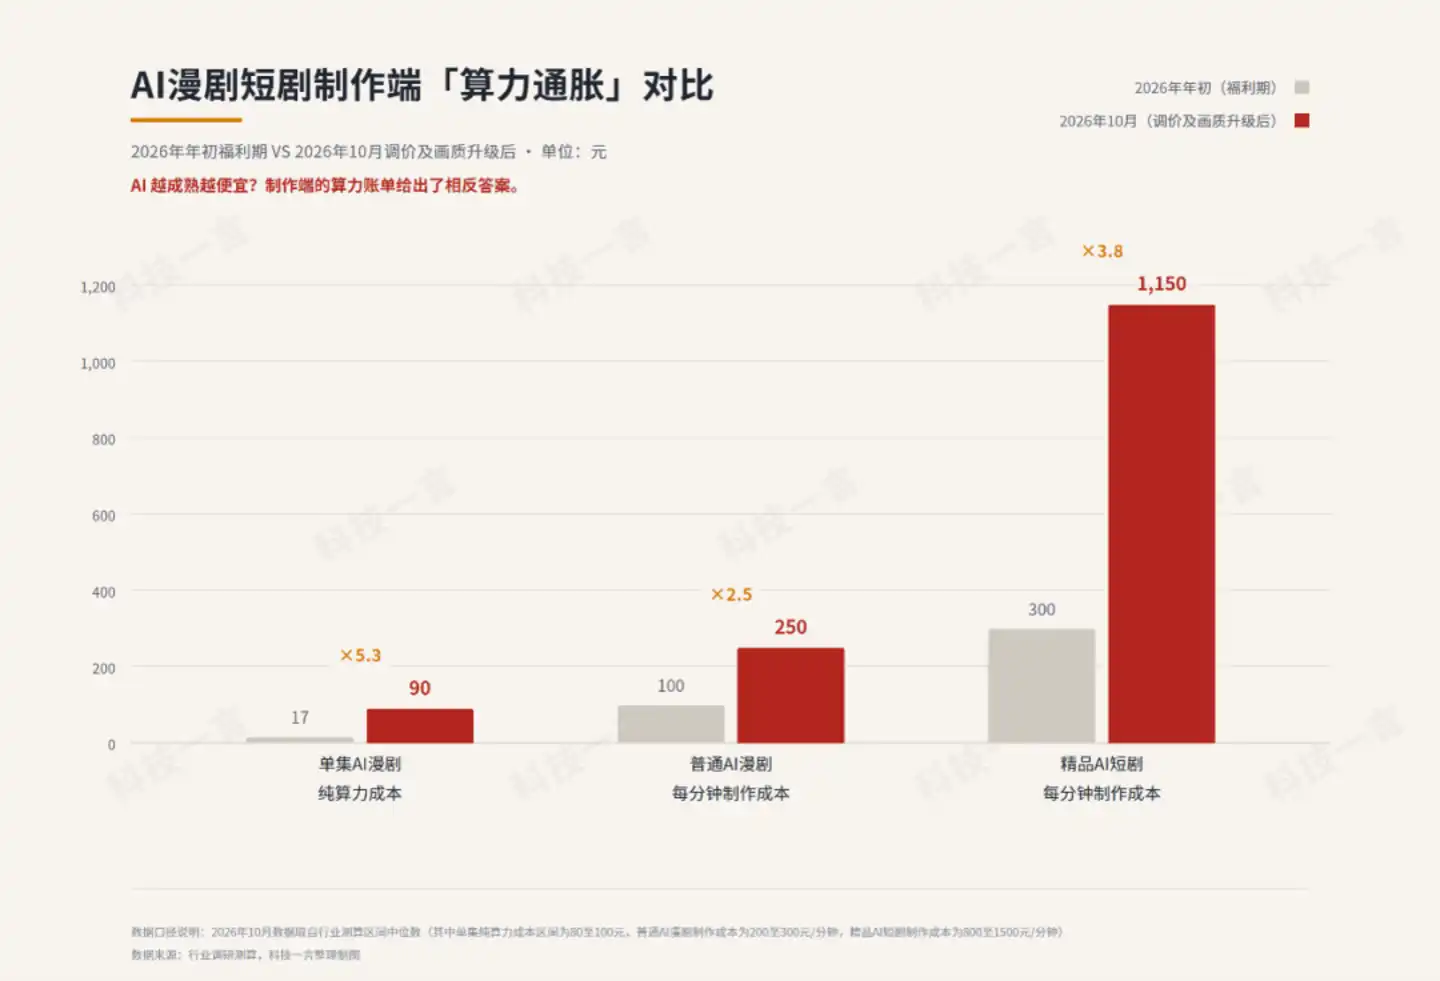
而且平台在牌桌上同时扮演了流量裁判和算力军火商的身份。以即梦为例,双11推出的3个月底价恰好就利用了团队的沉没成本。等工作室花三个月用赠分把分镜习惯、数字角色资产和剪辑管线全都磨合进这套生态,第4个月积分恢复常态时,团队就已经基本丧失了跳车的可能。
既然闭源模型不断提价,那免费的开源模型能不能找到出路?
今年下半年,LTX系列与MiniMax H3(海螺 3.0)确实给闭源阵营带来了不小的冲击,后者一度切走约20%的价格敏感型客户。但小团队真正把工作流搬过去才发现,省下的会员费几乎全赔进了工程泥潭里。
开源模型往往属于半截子工程。部分模型虽然开放了768P的基础权重,却把复杂指令编排和2K超分精修的核心能力锁在官方付费API背后。更现实的阻碍来自技术与硬件成本,团队必须高薪雇佣技术美术去啃ComfyUI复杂的节点编排、LoRA训练与模型调校。本地部署需要昂贵的多卡GPU集群,去云端按小时租卡又经常会在调试报错中按秒扣费。一圈折腾下来,不少小作坊发现开源方案的综合出片人效远不如闭源模型划算。无论往哪边走,中小团队都逃不出算力通胀的围城。
43万部爽剧涌入,万播收益买不了一杯雪王柠檬水
9月,国家广电总局网络视听节目管理司司长王小亮披露,今年前8个月全国上线微短剧共43万部,是去年全年的 13倍,其中AI生成类微短剧占比超过九成。供给端的疯狂倾泻,很快引发了价格与结算体系的崩盘。
据了解,标准化AI漫剧的代工报价,今年年初还在每分钟5000元左右,现在已跌至几百元,贴着成本线走。随着大量团队涌入压价,纯靠接制作订单生存的公司已经退出了九成左右。这其中绝大多数是无内容研发能力、纯靠模板铺货的作坊式团队,本身就是行业出清的必然结果。
接不到代工单的团队只能去闯平台分账。今年各大平台普遍取消了按集保底收购,改为纯分账模式,将流量风险全部甩给制作方。而主流的免费广告分账平台的行业万播收益,也已从去年下半年的30到100元,暴跌至今年的5到10元,跌幅近90%。以红果平台上八千多万播放量的头部作品为例,折算下来万播收益也就只有5元,总分账也就4万元上下。
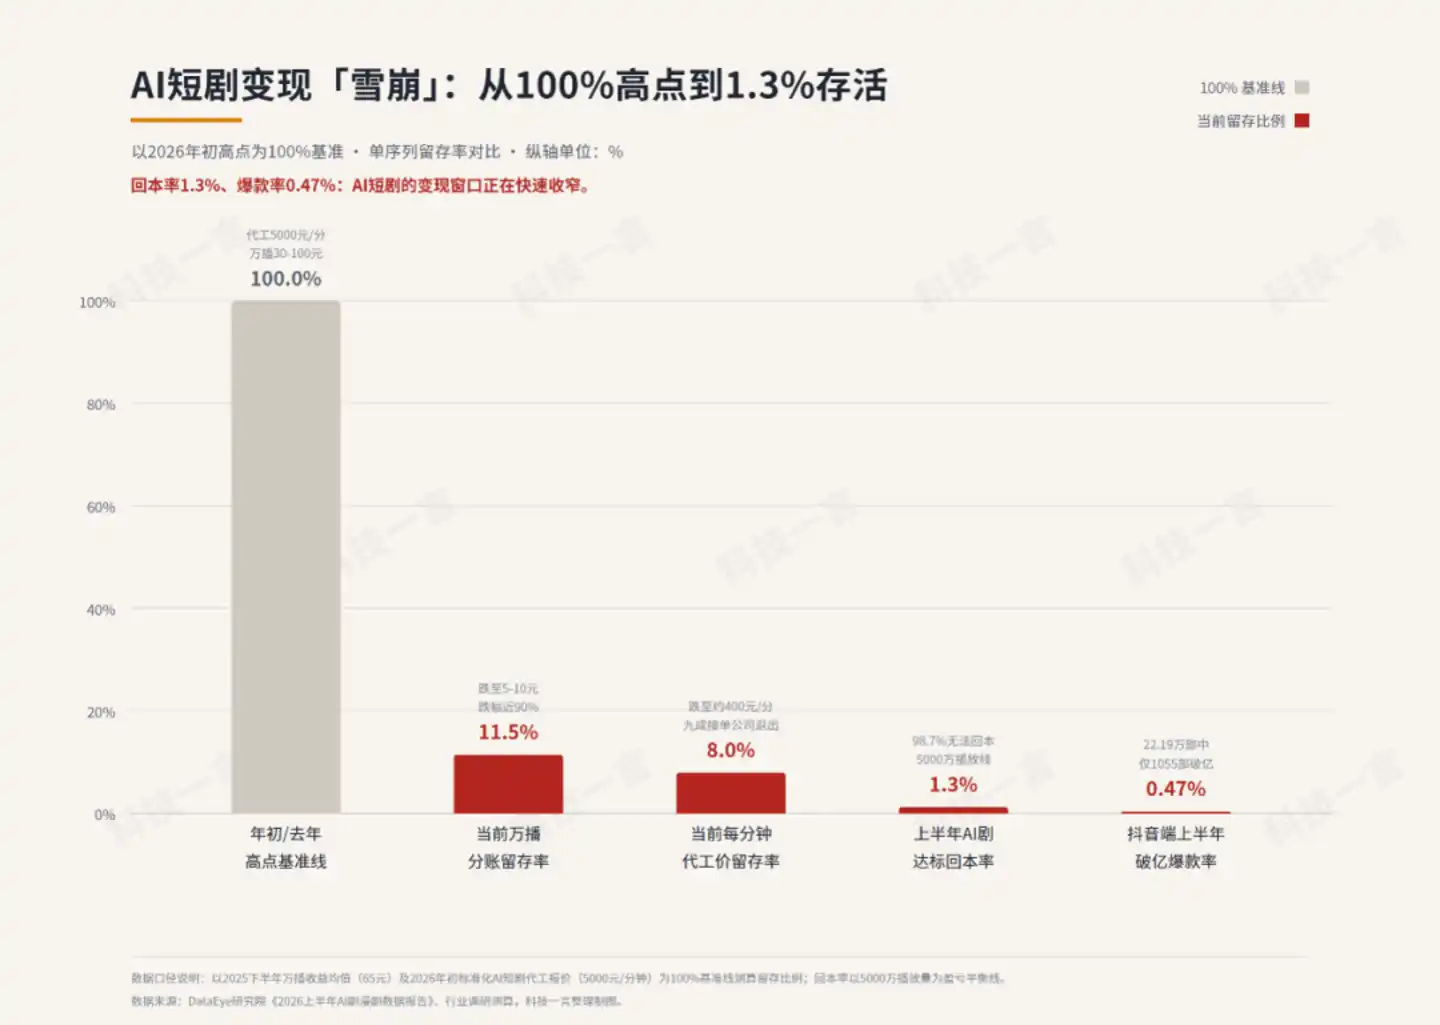
单次播放价值缩水如此剧烈,源于劣币驱逐良币带来的“柠檬市场效应”,海量低质内容直接砸穿了整个品类的商业信用。
短剧真正暴利的是付费充值模式(IAP),但观众对频繁撞脸、表情僵硬的AI假脸缺乏付费冲动,这逼着九成以上的AI剧只能挤向免费看剧、靠广告分账的IAA独木桥。
据中国网络视听协会《微短剧创作指引》的行业数据显示,今年一季度真人微短剧虽然只占不到5%的产能,春节档却贡献了约25倍于AI剧的播放量,拿走全网九成以上流量。
在免费看剧模式里,分账高低取决于广告主支付的千次展示费用(eCPM)。当几十万部套路雷同的AI修仙、末日、霸总爽剧涌入,观众两三秒划走已成常态,广告转化率惨不忍睹。劣币泛滥不仅吓跑了广告主,还招来了合规清洗。
今年以来全网下架违规微短剧6.8万部、处置违规账号1200多个,其中九成以上出自AI剧。随着9月出台的《微短剧发展管理办法》强制要求AI剧添加标识,官方更指导平台开设“真人剧”专区并拿真金白银扶持。面对用户流失、广告主压价叠加平台资源回调,AI短剧的分账池子彻底见底了。
字节们包揽全产业链,超九成玩家倒贴本金打工
DataEye对抖音端数据的监测显示,上半年新上线的22.19万部AI短剧中,播放量破亿的只有1055部,破亿率仅0.47%。平均每77部AI漫剧只有1部能盈利。而一季度活跃承制方更从之前的1216家锐减到698家,三个月淘汰了42%。
既然账本已经烂到这个地步,为什么前8个月依然有43万部剧前赴后继地冲进来?因为超级平台早已设计好一套精密的赌场机制。拿0.47%的爆款神话+A股连拉涨停板的造富幻觉+双11赠分当作诱饵,就像老虎机吐币声一样,精准拿捏了创业者不甘心离场的赌徒心理。
业内有句扎心的自嘲,AI把单集制作成本打到了1000块,但为了让观众看见,得花5000块去买流量。华西证券《AI短剧行业透视》研报与DataEye的监测数据显示,今年AI短剧的流量投放成本同比暴涨超过100%,买量投流直接吃掉了全链路总成本的70%左右,制作方最终在分账里拿到的往往只有4%到7%。
目前AI短剧成熟团队的投流ROI(投资回报率)已被压到1.03到1.07的极限区间,投1块钱最多赚3到7分钱;普通项目ROI不到0.8,一投流就亏两成。哪怕是手握海量IP的中文在线、掌阅科技与昆仑万维,今年大举发力AI短剧与漫剧业务后,财报也纷纷呈现出营收高歌猛进、利润却被高昂的销售买量费用吞噬而陷入亏损的局面。
网约车平台好歹给还司机留了口汤,赚不了大钱但一个月下来至少能解决温饱。而到了AI短剧的牌局上,以字节为代表的巨头干脆把锅端走了。传统真人短剧虽然亏了本,但至少钱流向了横店的群演、灯光师和盒饭老板;而在字节的生态,创业者投入的本金中算力与投流占了绝大多数份额,最终大部分都流入了大厂的服务器与广告系统。
上游是国内最大的免费网文平台番茄小说,创作者要拿那50万部作品里经读者验证的爆款模板,先得给字节掏IP 授权费。中游制作环节,据 AI 普瑞斯与Tech星球统计,字节旗下的Seedance占了国内AI短剧工具市场80%以上份额;《晚点 LatePost》披露其年化收入已达20亿美元(约143亿元人民币),毛利率高达70%。
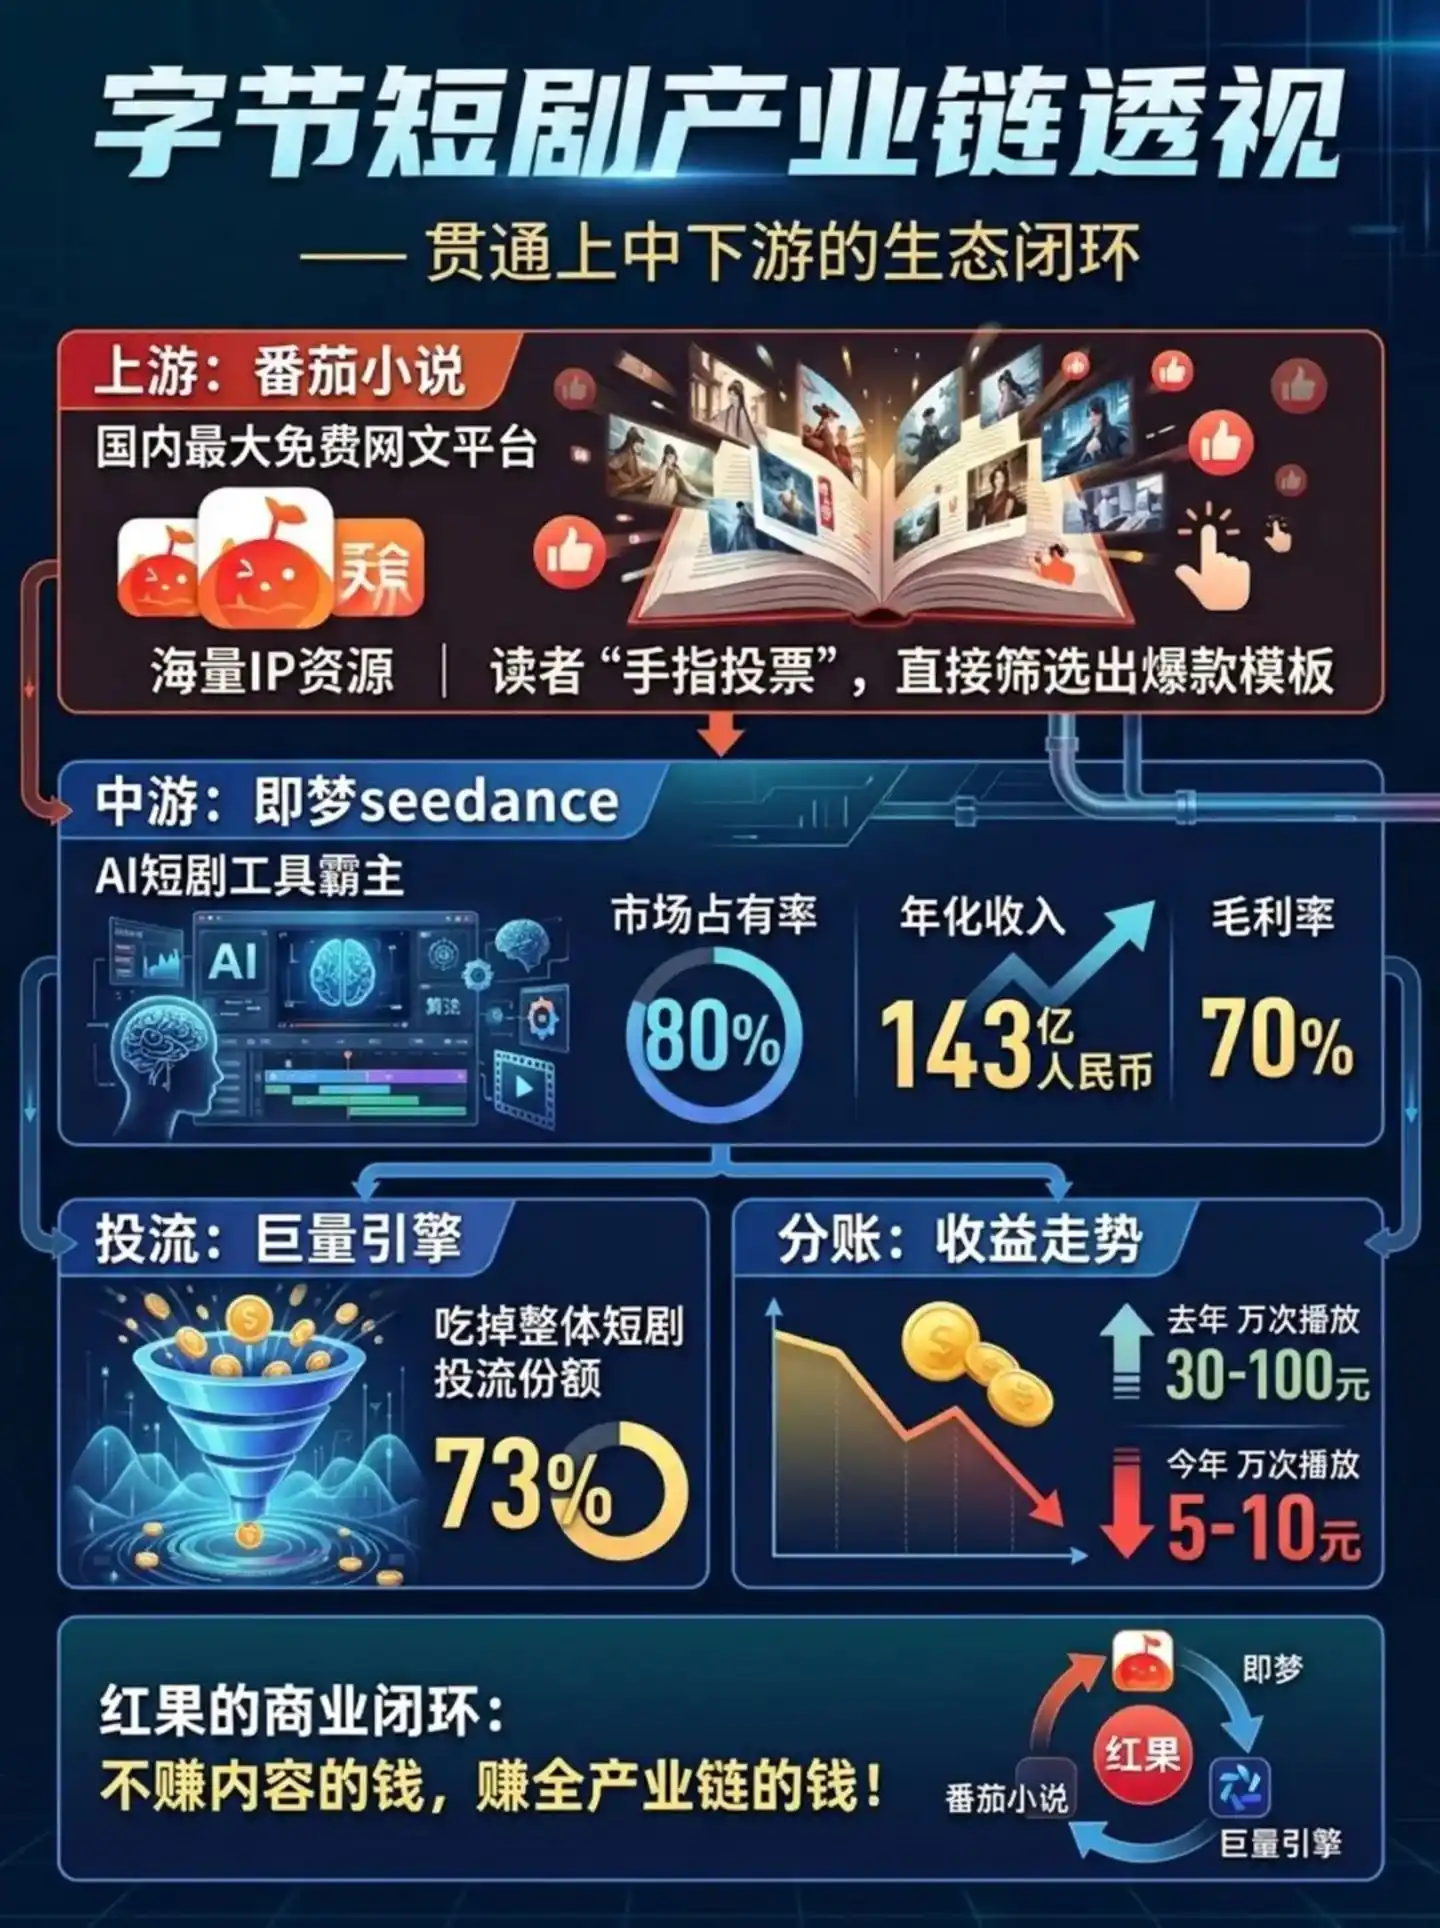
今年 4 月火山引擎开放 Seedance 2.0满血版 API 时,还要求大客户签下至少1000万元的消耗保底年框,许多公司为了锁定高并发算力和审核便利被迫签约,剧还没拍就先背上千万级债务。
做出成片后,宣发又绕不开吃掉国内短剧投流大盘73%份额的巨量引擎。到了终端,常被当做免费看剧软件的红果短剧,是一座坐拥1.68 亿日活、人均单日使用125分钟的巨型收费站,它把所有用户时间都变成了字节的广告库存。广告主的钱全流进巨头口袋,最后只从指缝里漏给创作者万播5块钱的苦力费。巨头包揽了IP商、算力军火商、投流商、广告商与结算方五个角色,中小团队实际上成了自带干粮、倒贴本金替大厂消化算力指标并免费做内容测试的算法耗材。
戒掉平台分账幻想,才是那 1.3%幸存者的算盘
当超级巨头把从IP、工具到流量的所有环节焊成铁桶,应用层创业在C端分账牌桌上就已经成了伪命题。除了阅文、中文在线这类手握海量自有IP、能靠工业化管线把数字资产在几十部剧里反复复用的重资产巨头,普通小作坊留在场内硬刚,结局注定是陪跑出局。
那1.3%能赚到真金白银的独立团队是怎么活下来的?
答案很简单,他们早就掀翻了C端分账赌桌,去赚巨头闭环之外的钱了。回头看算力分布数据,紧随55%短剧 Token之后的,正是占比24%的电商与广告营销。活得滋润的操盘手把这两块算力彻底打通,将AI短剧改造成前端的低成本流量漏斗。
一条路是撤出C端分账,转身做服务B端企业的内容营销军火商。央视财经调研提到,虽然普通走量AI短剧代工跌到几百元一分钟,但服务头部品牌客户的精品定制剧,依然能卖出每分钟1万到2万元的高价。懂情绪钩子的团队直接帮美妆、汽车、电子及游戏大厂定制AI爽剧与种草番外,用B端充裕的营销预算覆盖算力成本,稳赚制作溢价。但这条路门槛极高,需要成熟的商务资源、品牌服务能力与合规交付体系,普通小团队很难触达核心客户。
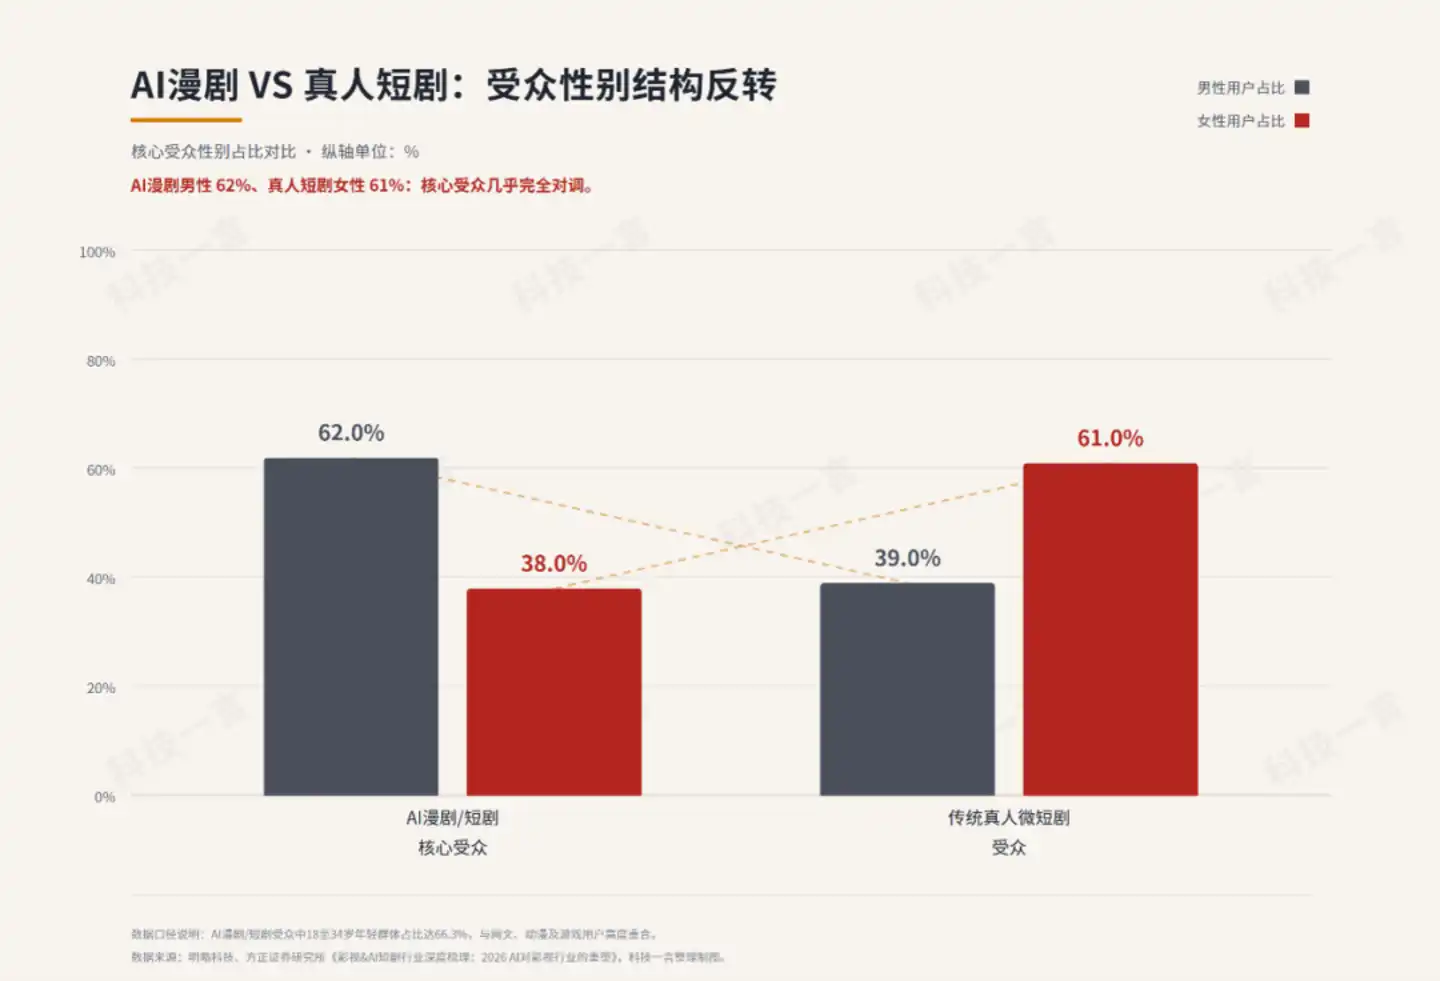
另一条路是把AI漫剧当成高毛利生意的获客诱饵。明略科技与方正证券研报数据显示,AI漫剧受众中男性占比高达62%,女性仅占38%,这与传统短剧六成以上为女性的受众结构刚好相反,反而与游戏、网文受众高度重合。操盘手在前端用低成本AI修仙、策略爽剧抓人,后端直接挂载小游戏CPS链接、网文充值或私域电商。只要后端 60%毛利的生意跑正回报率,前端烧掉的算力费就只是一笔可轻松核销的获客成本。不过这类模式依然依赖平台流量与投流工具,本质是把变现环节延伸到了生态外,而非完全脱离巨头体系。
当前双11的促销横幅还在闪烁,依然有不少新手还在盘算0.177元每秒的积分套餐何时回本。老林不会是最后一个关掉算力后台的人,而下一个老林也不会是最后一个搬进那个房间的人。在这场没人愿意退出的算力赌局里,尽早认清谁是庄家、谁是耗材,比追逐下一个模型版本重要得多。因为在这里庄家换不了,规则改不动,唯一确定的是,铁锅旁的饭碗只够喂饱那1.3%。
为你推荐

商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.