



再保险收益上链:Re 正在打开一个与传统加密收益不相关的金库
文章分析Re链上再保险协议如何将7600亿美元传统再保险市场引入DeFi,通过分级金库结构和链上链下协同机制,为储户提供与宏观利率脱钩、高流动性且稳健的另类RWA收益,其reUSD与reUSDe代币分别面向不同风险偏好用户,已实现超3.75亿美元存款规模和持续盈利。
 摘要由 Mars AI 生成
作者:Noveleader (Castle Labs)
编译:深潮 TechFlow
深潮导读:当前链上 RWA 收益大盘近四成依赖短期美国国债,其收益走势与宏观降息及加密信贷行情高度同向共振;而规模达 7600 亿美元的再保险行业凭借实体承保业务,天然具备与金融大盘极度脱钩的非相关性稳健现金流。Re 协议作为链上再保险赛道先驱,通过分级金库结构与高度合规透明的账本机制,为 DeFi 储户打开了兼具高流动性与超额稳健回报的另类资产通道。
如今大多数链上真实世界资产(RWA)收益主要源自短期美国国债(T-bills),这些资产被封装在超过 100 种代币化国债产品中,包括贝莱德(BlackRock)的 BUIDL、Circle 的 USYC、Ondo 的 OUSG 以及富兰克林邓普顿(Franklin)的 BENJI。这些产品累计管理规模达 147 亿美元,占链上 RWA 总量的 38%,属于风险极低的产品类别,其 7 天平均年化收益率(APY)约为 3.48%。
同样,我们也能看到私人信贷领域,例如 Maple 的 syrupUSDC 30 天平均 APY 约为 5.1%;以及加密资金费率、DeFi 与机构借贷领域,例如 Ethena 的 sUSDe APY 约为 4.7%。
尽管这些产品在范畴和结构上各有不同,但基准利率、借款人信用以及对加密杠杆的需求具有高度相关性,往往同向波动。
也就是说,如果宏观利率下行,信贷往往随之收紧,进而波及永续合约交易量与资金费率。
为了探寻更多生息型 RWA 资产,本文将目光投向一种截然不同且在很大程度上不相关的收益来源:再保险(Reinsurance)。
我们以 Re 作为案例分析。截至 2026 年 10 月 20 日,该协议报告的存款总额已超过 3.75 亿美元,累计向储户支付的收益达 1200 万美元。
本文将深入探讨再保险为何是极具吸引力的 RWA 资产类别、Re 协议的运作机制以及其收益是如何产生的。
再保险即“保险公司的保险”,截至 2026 年 10 月,这是一个规模高达 7600 亿美元的庞大行业。
与其它 RWA 相比,这一概念可能略显晦涩,但其基本逻辑如下:每当你购买一份保单,保险公司就会将你的风险与数千份其他保单打包。为了降低自身风险敞口并平滑收益波动,保险公司会将资产组合中的一部分风险出售给再保险公司。而再保险公司还可以决定进一步将其中一部分风险转售给其他再保险公司(即转分保,Retrocession)。
通过提供独特的风险敞口,再保险市场也成为极具吸引力的非相关性收益来源:它不依赖宏观大盘波动,而是通过真实的再保险承保业务产生收益。在传统金融中,某些再保险产品(如 Re 全球巨灾债券指数)在 2025 年实现了 11.40% 的年化回报。
将这些产品迁移至链上能带来三大核心优势:
• 更广泛的准入:让传统上门槛极高、限制极严的市场变得大众化。
• 极致的透明度:通过对链下资金的每日核验、公开的再保险账本以及定期的严格审计,强制实现运营全透明。
• 即时流动性:释放闲置资金。支持再保险风险的资金在传统模式下往往被锁定在链下,而链上代币化表征使资金在整个再保险生命周期中保持高流动性与随时可调用状态。
基于上述认知,我们接下来探讨将再保险引入链上的核心协议:Re。
Re 是一项链上再保险协议,允许储户存入稳定币,这些资金将被用于承保受监管的再保险合约。
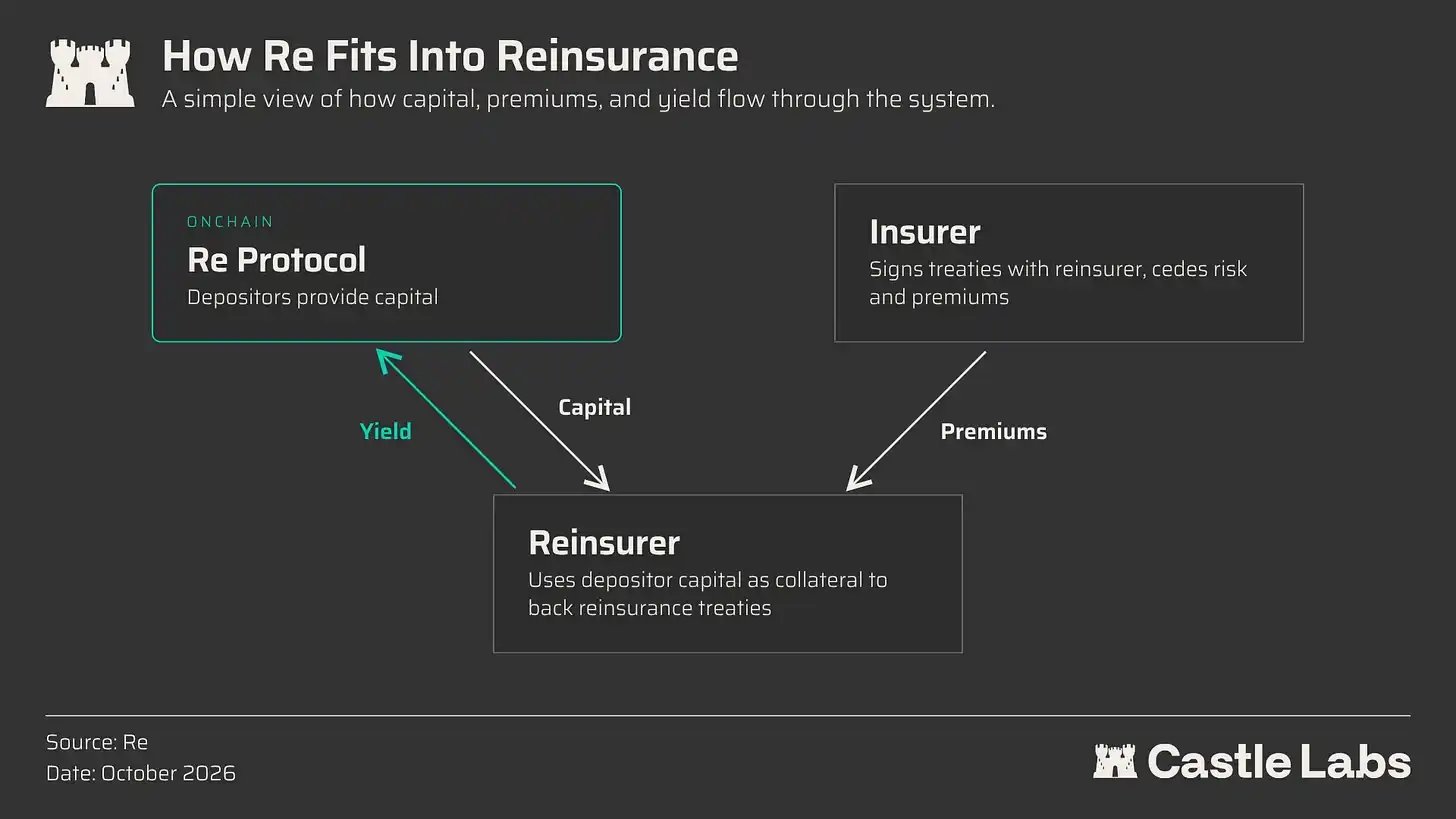
存入的部分资金作为抵押品存放在美国信托银行账户中,以保障再保险公司的履约义务。在再保险公司承保再保险条约(Treaty)之前,必须存入同时符合开曼群岛金融管理局(CIMA)法规要求与原保险公司标准的抵押品。其余资金则留在链上作为流动性缓冲区,用于应对赎回需求。投资组合的业绩(承保利润)通过提升代币净资产价值(NAV)来支撑代币收益。事实上对 Re 而言,NAV 衡量的是收益累积程度,而非资产总值。
Re 目前的存款总额超过 3.75 亿美元,自 9 月以来增长了 45%,按存入资金规模计算已成为最大的链上再保险协议。
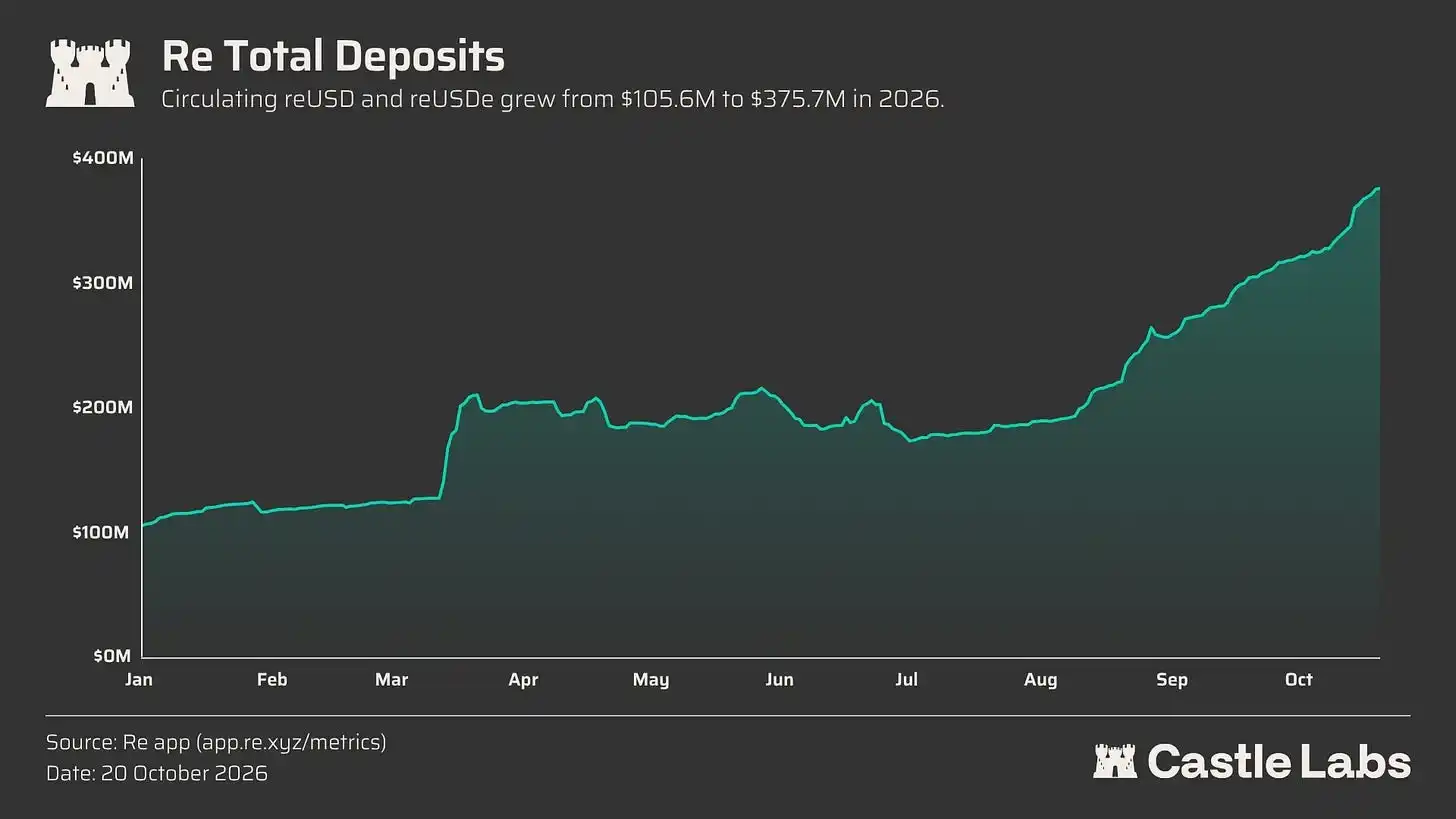
所有关键数据指标均可在官方数据看板追踪:https://app.re.xyz/metrics
为了吸引不同风险偏好的储户并有效管理风险,Re 采用三层分级(Tranched)结构来吸收潜在的承保赔付:
• Re 自有资本与储备金(劣后级 / Junior Tranche):处于最底层的是 Re 的自有资本,充当第一损失承担层,在动用用户资本之前优先吸收任何潜在承保亏损。
• reUSDe 持有者(夹层级 / Mezzanine Tranche):如果承保亏损耗尽劣后级,该层将在波及高级别资金前承担进一步损失。它通过接受损失受偿顺序靠后以及较低的流动性(按季度赎回),换取更高的收益率。
• reUSD 持有者(优先级 / Senior Tranche):处于最顶层的是 reUSD,赚取相对稳健的收益,与亏损风险深度隔离,并享有高流动性(即时赎回)。
该协议对优先级与夹层级中的存款资金采取不同的运作方式。
reUSD 存款发挥双重职能:一方面提供链上赎回流动性,另一方面作为部署到再保险业务的链下抵押品。
每当资金被调配至链下时,至少有相当于 reUSD 历史峰值存款总额 50% 的资金保留在链上,以满足即时赎回需求。这部分资金主要以 sUSDe 形式持有,赚取由 Ethena 产生的收益。随着 USDe 抵押储备扩展至股票基差永续合约,预期将进一步推高 sUSDe 收益,从而惠及 Re 储户。
剩余资金则可转入链下信托账户,作为抵押品用于承保再保险合约。
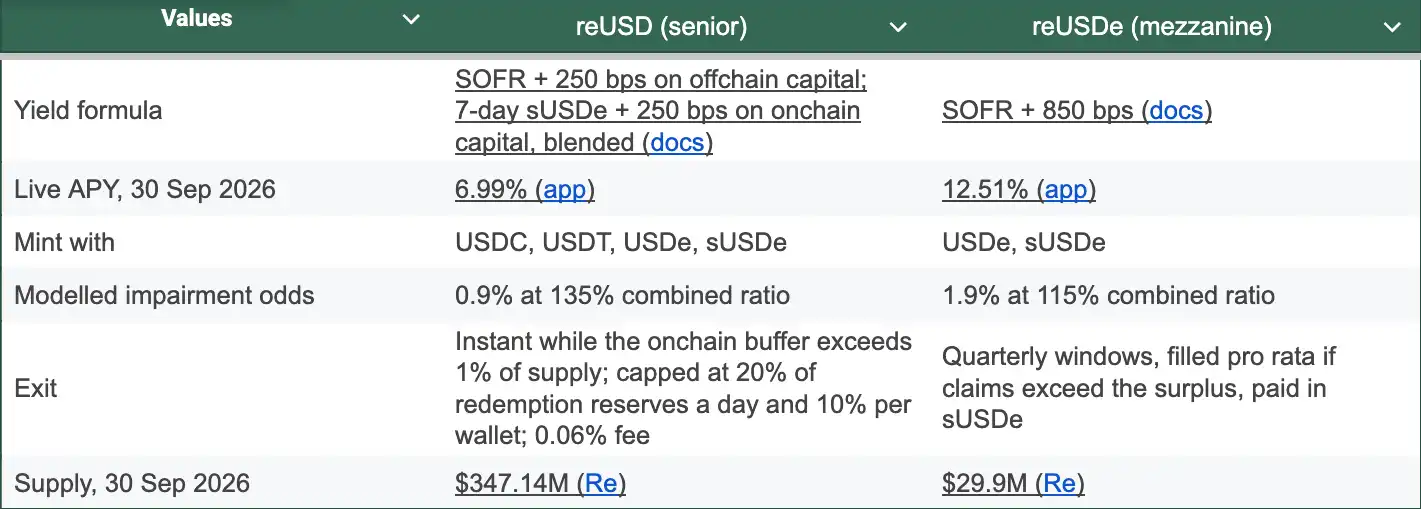
截至 2026 年 10 月,链下部分的资金赚取无风险基准利率(担保隔夜融资利率 SOFR)外加协议设定的 250 个基点(bps)利差(由再保险业务收益资助);链上资金则赚取过去 7 天 sUSDe 的移动平均收益率外加 250 个基点利差。
只要流动性缓冲区尚有额度,reUSD 即可支持即时赎回。截至 2026 年 10 月,可用于赎回的链上资金从未低于流通供应量的 40%。
相比之下,reUSDe 资金全部划拨至链下,仅作为再保险抵押品使用。它赚取无风险 SOFR 利率外加源自再保险业务的 850 个基点利差。
reUSDe 的赎回计划按季度进行,具体取决于抵押品要求以及到期再保险合约的现金流回款情况。
截至目前,Re 专注于更为稳健的承保业务,遵循“极少或几乎零巨灾敞口”的原则,以建立更稳固的投资组合和策略体系。这一点充分体现在其资产配置中,涵盖小型企业商业财产与责任险、商用车保险与责任险、屋主财产险、工伤赔偿险以及商业财产与个人车辆保险。

如今,他们正准备逐步扩展业务覆盖领域,开始试点承接巨灾风险。
Re 的收益由基础利率加上由再保险承保利润资助的协议利差构成:reUSD 利差为 250 个基点,reUSDe 利差为 850 个基点。
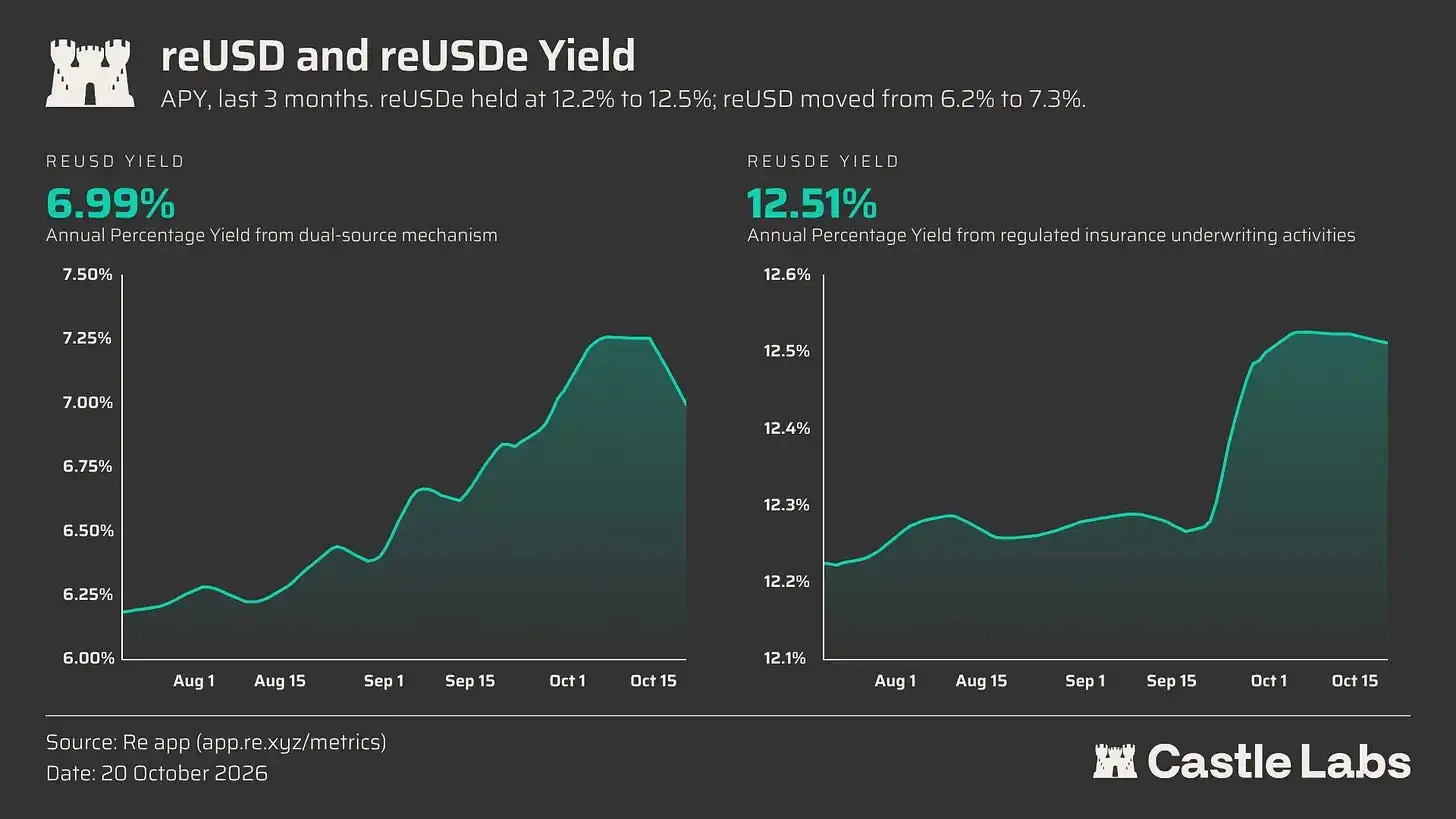
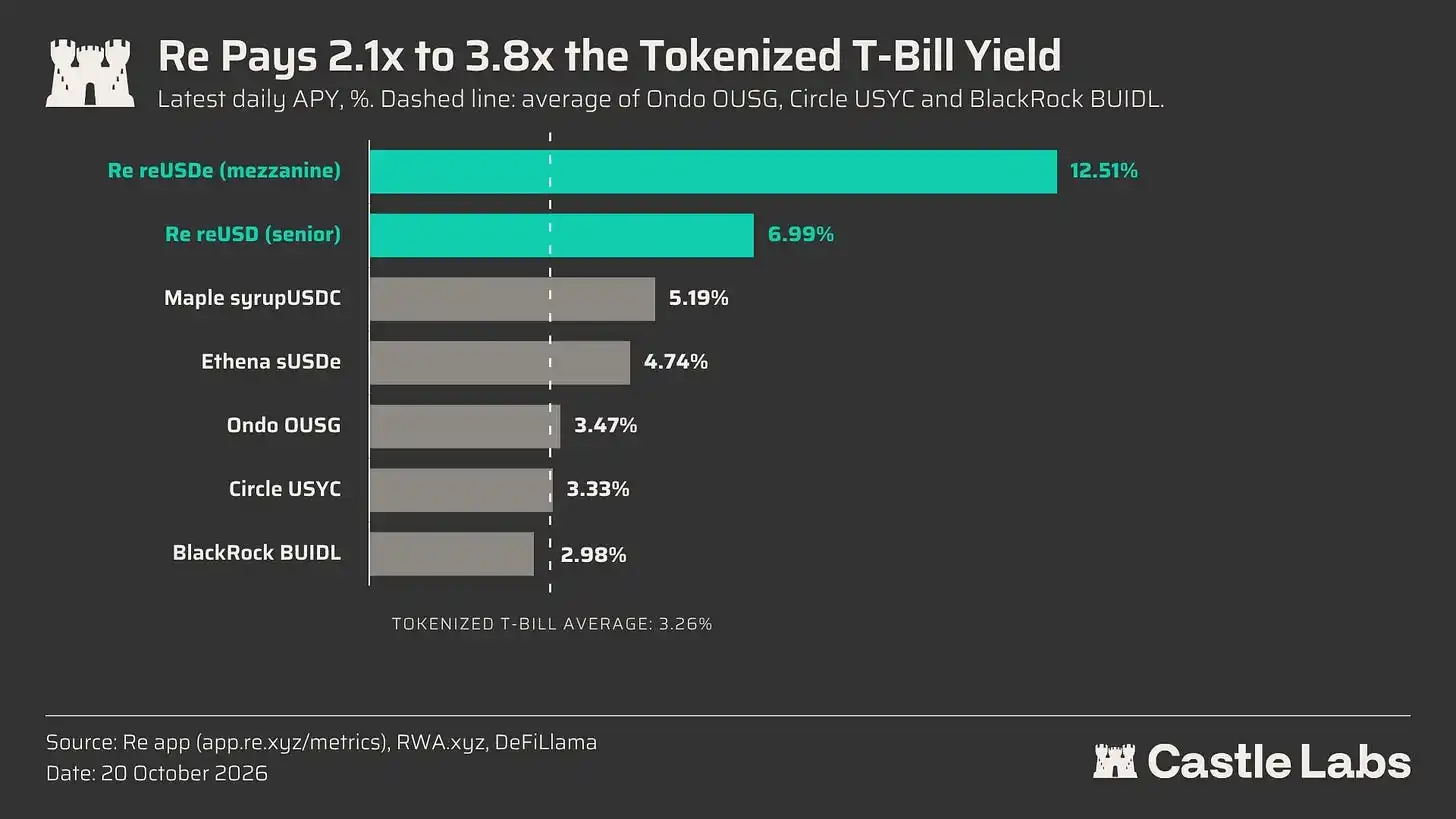
一旦引入链上,这些回报显著高于代币化国债(平均约 3.7%)、私人信贷(约 5.1%)以及资金费率(约 4.7%)。截至成文时,按 APY 计算,reUSD 收益率较代币化国债高出约 300 个基点,reUSDe 则高出约 800 个基点。
基础收益
链下资金大致赚取 SOFR 收益。链上缓冲区主要以 sUSDe 形式存放,赚取 Ethena 收益。
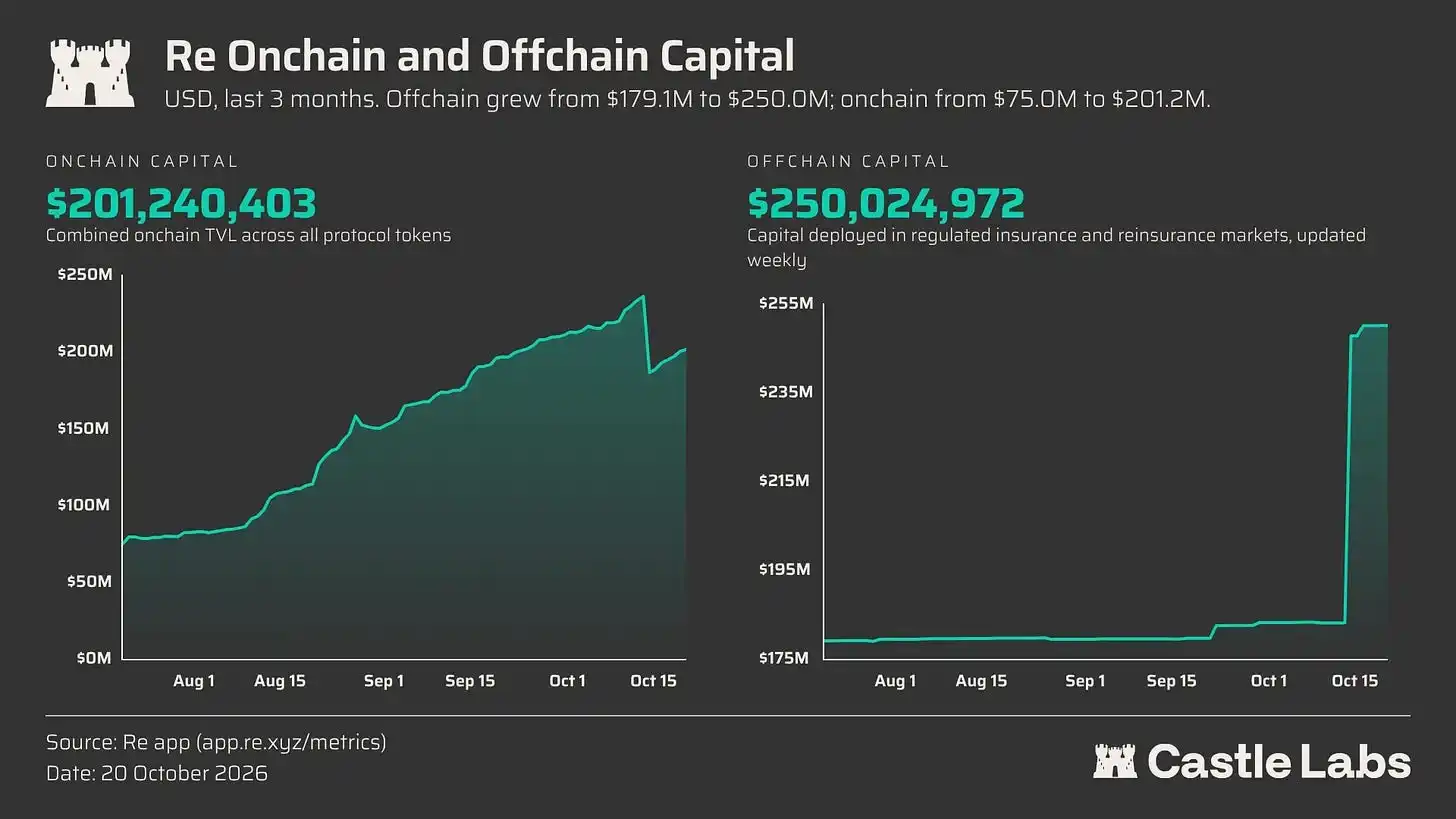
2026 年 10 月,Re 报告了约 2 亿美元的链上资金和约 2.5 亿美元的链下储备(涵盖 reUSD 和 reUSDe 存款)。链上与链下的资金分配取决于多重因素,不仅仅反映单一策略。这主要由 reUSD 流动性缓冲区的维持标准(前述的 50% 历史峰值存款要求)以及资金部署到再保险业务的时间周期决定。此外,资金流动的首站始终是链上,稳定币的即时存入解释了资金暂时偏向链上的原因,因为 Re 会定期进行动态再平衡。
增长动力与 DeFi 集成
Re 的核心策略之一是将 reUSD 深度嵌入作为 DeFi 核心抵押品,最近一系列的集成进展正印证了这一方向。
拓展 Solana 生态是该团队最具战略意义的举措之一:Solana 的 RWA 资产规模位居各大公链第 3 位,自然是 Re 最关键的核心市场之一。
8 月,Kamino 上的集成在上线仅一周多后规模便达到 2000 万美元,而 Jupiter Lend 在不到三小时内便吸纳了 600 万美元,充分展示了市场对该收益的渴求。
凭借独特的风险收益特征,reUSD 作为极具吸引力的差异化 RWA 收益源,与 Solana 生态高度契合。
Solana 是增速最快的 RWA 生态之一,这是 Re 早期便押注的方向,也是扩大 Re 生息资产应用规模的理想土壤。
reUSD 还在由 Morpho 驱动的金库中充当底层资产,该金库供给规模近期突破了 1 亿美元:持有闲置 USDC 的用户可以通过出借资金对应 PT-reUSD 抵押品,获得超过 7% 的 APY。
截至 9 月 28 日,reUSD 成为 Pendle 上规模最大的循环杠杆(Looping)市场,针对 2026 年 12 月到期的 PT-reUSD,最高循环杠杆 APY 超过 32%,总锁仓价值(TVL)突破 2 亿美元。
此外,Arbitrum 上的 Fluid 协议也上线了三个不同的 reUSD 金库:
• reUSD / USDC
• reUSD / USDT
• reUSD-USDC LP / USDC
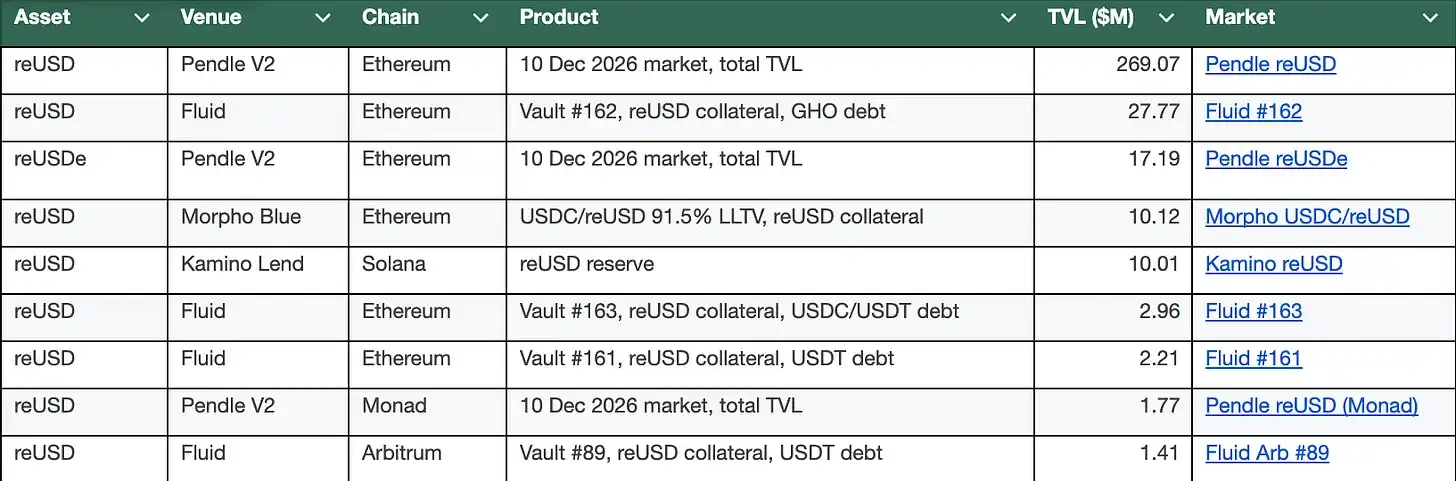
关于 reUSD 在 DeFi 领域更详细的集成分布图谱,可参阅下表:
然而,这些 DeFi 部署也伴随着次生风险。
如果任何借贷市场产生坏账,清算人便会涌向公开市场抛售资产,抽干链上流动性,进而可能导致 reUSD 在二级市场上发生严重的脱锚风险。
例如,若第三方价格预言机依赖波动的链上流动性池,杠杆化 PT-reUSD 仓位就会面临预言机风险,这可能引发大规模清算。
这一脆弱性最近已有所显现:某笔大额 YT-reUSD 买入导致 PT-reUSD 价格下跌约 3%,随后在 Morpho 上触发了 3640 万美元的连环清算。
尽管该事件并非由 Re 本身引发,其自有智能合约与 reUSD 本身安然无恙,但这凸显了在杠杆资产中审慎考量第三方风险(如预言机风险与市场杠杆)的必要性。
最后,由于 Re 的链上流动性依赖 sUSDe 支持(reUSD 资金中有 53% 投资于 sUSDe),Ethena 生态内的任何次生脱锚或大规模挤兑赎回压力,都可能直接导致 Re 储户的资产受限或受损。
本文介绍了 Re 作为将差异化收益引入链上的一次极具价值的探索。相较于 7600 亿美元的再保险市场,其约 3.2 亿美元的已部署资金体量仍然微不足道,这也突显了未来的巨大机遇:替代性 RWA 收益资产在加密世界的普及才刚刚起步。
通过分层分级体系,该协议创建了两种代币,各自具备明确的资产流动性特征。
除了这一差异化优势外,reUSD 已在 Kamino、Jupiter Lend 和 Morpho 金库中作为核心抵押品运作,并可在 Pendle 上进行收益交易。
虽然这些产品提供了两位数的回报率,但也伴随着 DeFi 集成可能引发的次生风险,正如 8 月份 Morpho 清算事件所揭示的那样。
迄今为止,Re 在承保风险方面从未出现过任何纰漏,自创立以来每年均保持稳健盈利。
Re 正在朝着正确的方向迈进,通过瞄准庞大的传统再保险领域,引领 RWA 收益走向差异化,并突破现有生息资产(如短期国债)的局限。
为你推荐

商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.