



策展型金库第三季度吸金 18.1 亿美元,Robinhood、Coinbase、Kraken 背后的策展人拿走六成新增资金
2026年第三季度,策展型金库净吸金18.1亿美元,总存款突破93.1亿美元;Steakhouse与Sentora作为Robinhood、Coinbase、Kraken等平台背后的策展人,合计获取六成新增资金;新兴公链Robinhood Chain、Monad和Arc成为主要资金流入地,散户应用与机构国库配置驱动增长。
 摘要由 Mars AI 生成
作者:Alea Research
编译:深潮 TechFlow
深潮导读:随着 DeFi 借贷逐步向模块化演进,基于风险分级的策展型金库(Curated Vaults)正成为承接主流机构与零售资金的核心底座。2026 年第三季度,策展型借贷金库单季净吸金达 18.1 亿美元,推动总存款规模突破 93.1 亿美元大关;其中 Steakhouse 与 Sentora 凭借承接 Robinhood、Coinbase 和 Kraken 的前端理财通道与国库配置需求独揽六成新增资金,散户级合规应用与新一代公链的深度集成正在重塑链上资金格局。
作为 Robinhood、Coinbase 和 Kraken 背后的策展人(Curator),Sentora 与 Steakhouse 揽获了第三季度 62% 的新增资金。第三季度策展型存款总额增加 26.1 亿美元,其中净新增资金达 18.1 亿美元。这些增量主要来自散户应用、国库资产配置方以及三条新兴公链,与此同时 Nonce Capital 和 K3 Capital 的管理规模实现了超 100% 的强劲增长。
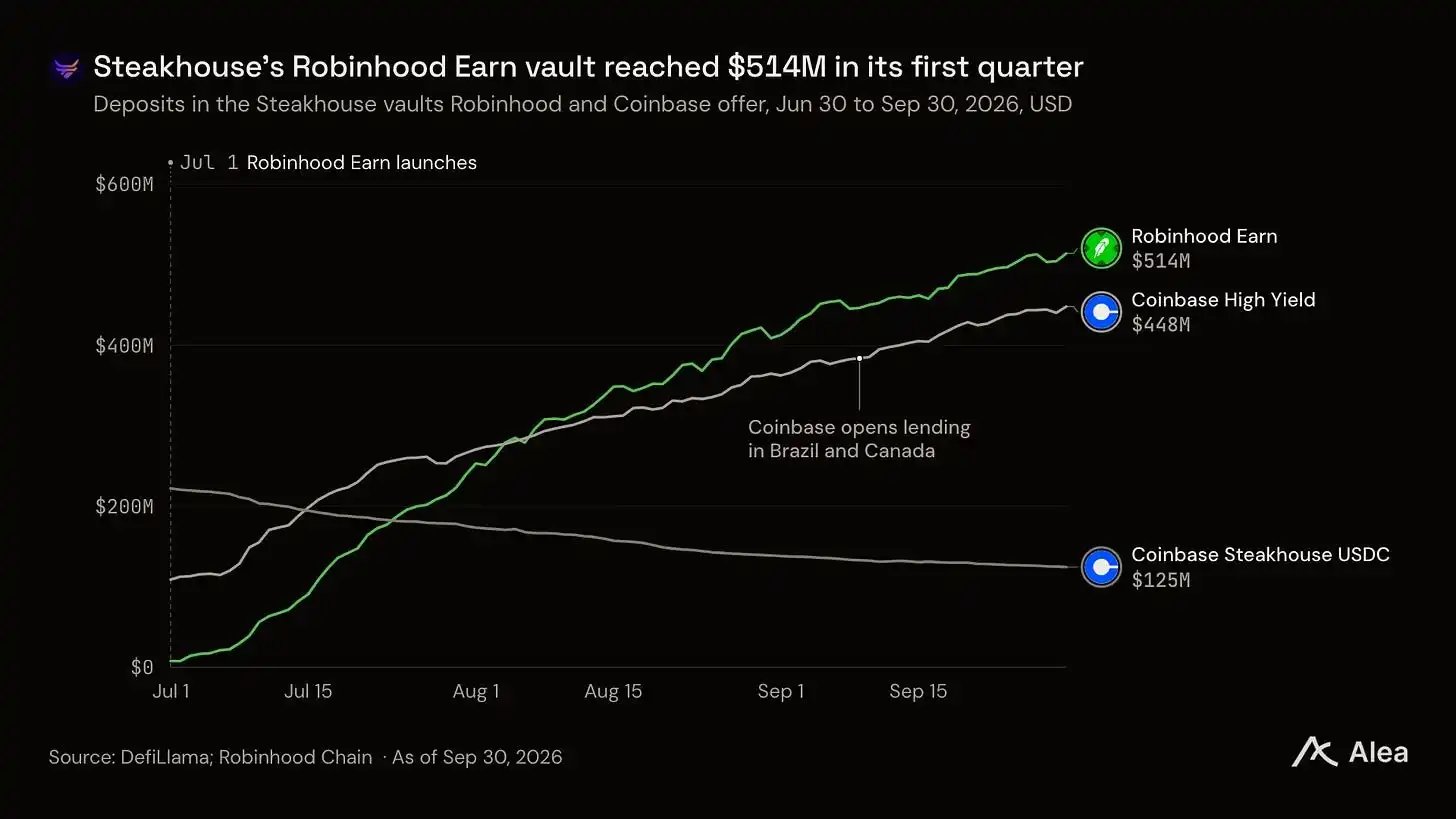
图 1:Robinhood Earn 在上线首个季度规模达到 5.14 亿美元,Coinbase 的两个 Steakhouse 金库合计增长 2.42 亿美元,其中由 High Yield 金库领跑。
核心要点
• 策展型金库存款总额增长 39% 至 93.1 亿美元,而资产价格上涨仅贡献了其中 28% 的增幅。以太坊、比特币和 BNB 贡献了 7.4 亿美元价格涨幅中的 93%。
• Steakhouse 斩获 7.43 亿美元新增资金,占新增资金总额的 41%。截至 9 月 30 日,Robinhood Earn 规模达到 5.14 亿美元,Coinbase 的两个 Steakhouse 金库持有 5.73 亿美元。
• Sentora 实现了 32% 的增长,若剔除其在 9 月份移交的 Euler 市场,其增长率高达 73%。Kraken DeFi Earn 在 Ink 链上的金库吸引了 2.15 亿美元新增资金,Spark 填满了 2.5 亿美元的 RLUSD 金库,Sentora 还在 Aave V4 上提出了首个外部策展枢纽提案。
• 策展市场集中度有所分散,排名前三策展人的市场份额从 72.5% 降至 68.9%。Nonce Capital 和 K3 Capital 两者合计获得了 3.4 个百分点的市场份额增长。
• 在 6 月份仅占存款总额 3% 的三条新兴公链揽获了 55% 的新增资金。其中 Robinhood Chain 获得 5.01 亿美元,Monad 获得 3.21 亿美元,Arc 获得 1.65 亿美元。
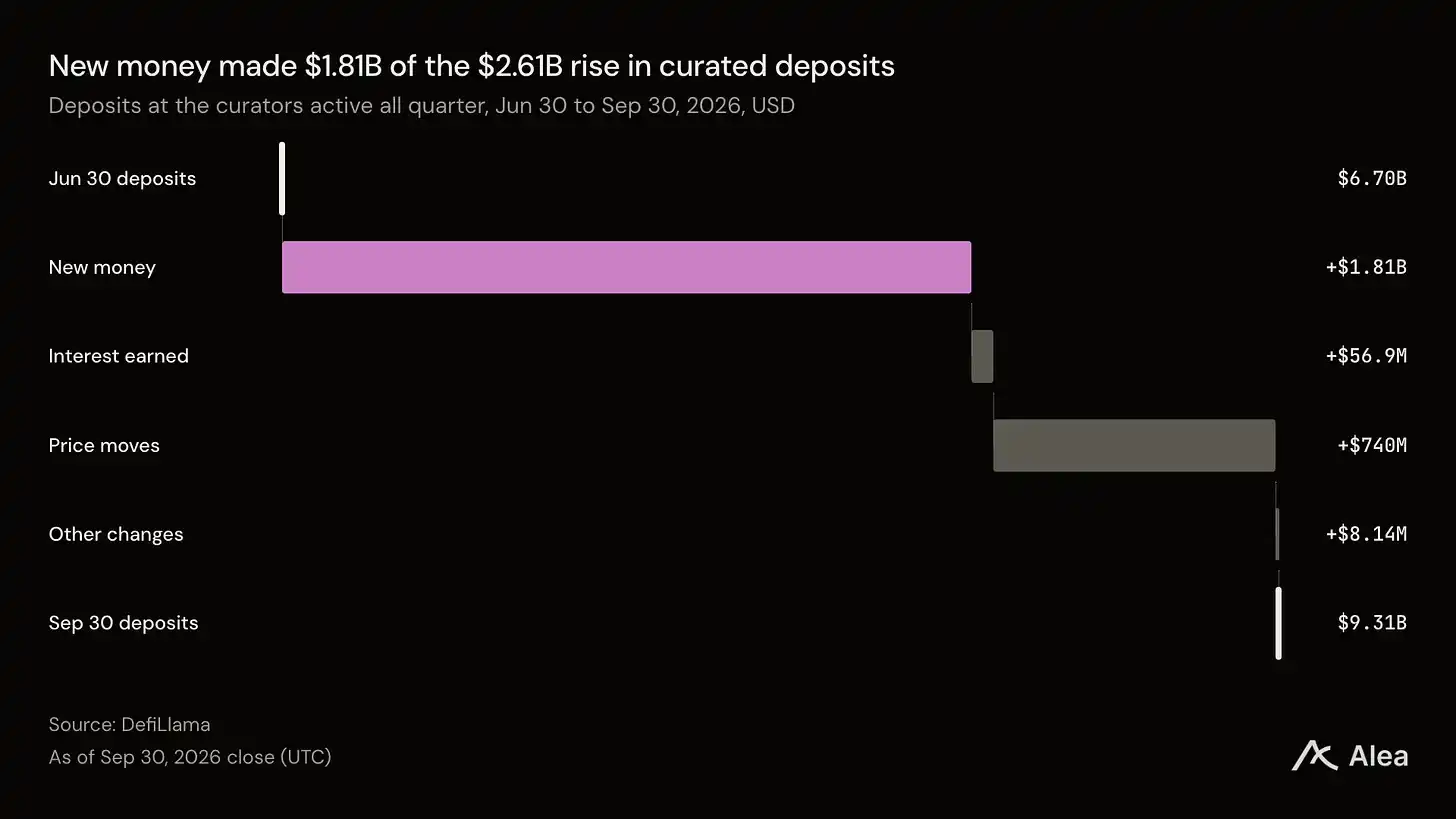
图 2:资产价格变动带来了 7.4 亿美元增长,主要由以太坊、比特币和 BNB 驱动,而赚取的利息收益带来了 5690 万美元增长。
整个季度持续活跃的策展人在 6 月 30 日持有 67 亿美元,在 9 月 30 日持有 93.1 亿美元。作为比特币、BNB 和以太坊最大持有方的策展人,Sentora、Gauntlet 和 Nonce Capital 仅从币价上涨中就获得了 4.41 亿美元的增幅,而币价上涨仅为 Steakhouse 增加了 4860 万美元。
策展人如何盈利:每 100 美元利息中储户保留 93.17 美元
前端应用掌控客户关系,策展人设定风险参数,而储户则保留绝大部分利息收益。策展型金库在第三季度累计赚取了 5690 万美元利息,较第二季度增长 34.4%,其中策展人提成了 389 万美元,环比增长 30.4%。

图 3:Sentora 获得的利息提成最多,达到 199 万美元,提成率为 11.7%。
Steakhouse 从其金库利息中提取 5.2%,Gauntlet 提取 1.2%。在所有策展人中,整体平均提成率从第二季度的 7.04% 降至 6.83%。
推动第三季度增长的核心因素:应用、配置方与三条新兴公链
本季度最显著的增长通过不同路径实现:两家策展人依托前端应用与中心化交易所,一家依托 ether.fi 自有金库,其余则通过新链上线、信贷授信额度以及单项新金库驱动。
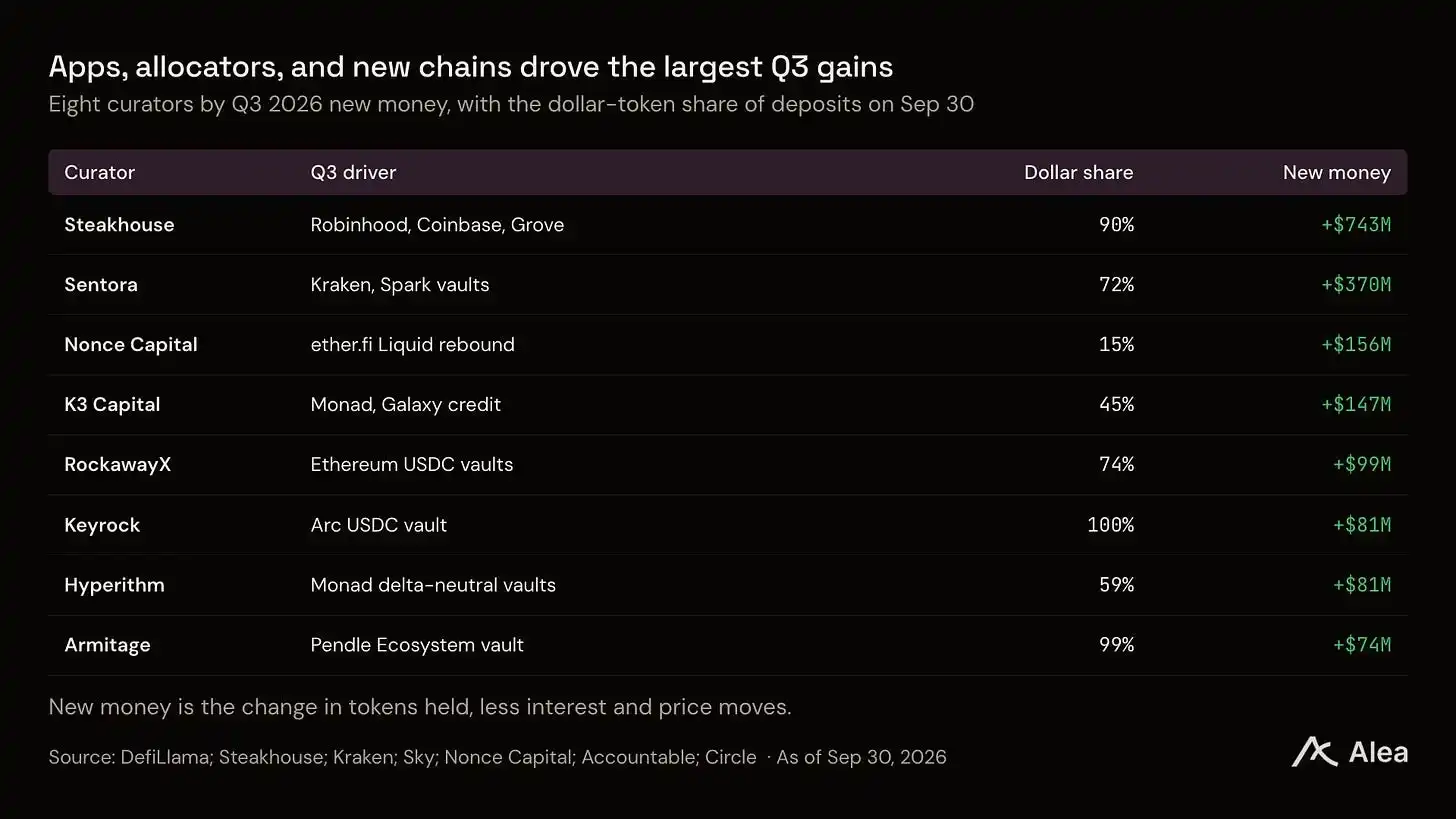
图 4:前端应用与资金配置方驱动了规模最大的前两大增量,单一产品与新链则驱动了随后的六项增量。
在包含利息在内新增的 18.6 亿美元代币中,美元代币占据了 14.8 亿美元。美元代币构成了 Keyrock 的全部存款,并在 Nonce Capital 的存款中占比 15%。
在 WBNB 持仓数量保持平稳的情况下,仅凭 BNB 价格上涨就带动持仓价值上升 1.09 亿美元,其中绝大部分存放于 Gauntlet 与 Lista DAO 共同担任策展人的 Lista BNB 金库中。Kraken 于 5 月推出了由 Sentora 设计的比特币金库,该金库在 1.42 亿美元币价涨幅的基础上,又新增了 1.65 亿美元的 kBTC 净流入。
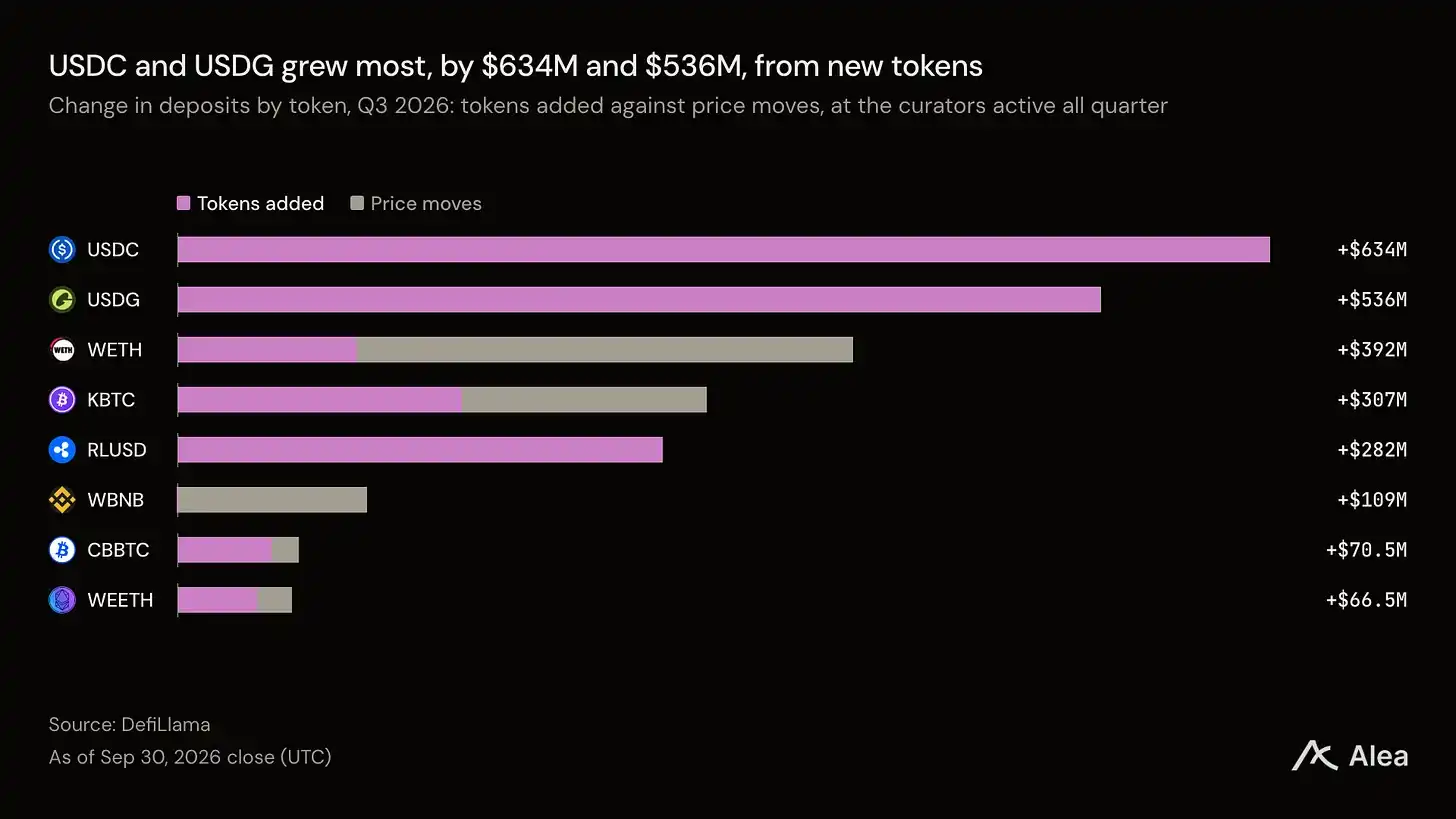
图 5:币价上涨驱动了以太坊绝大部分的价值增长,而美元代币从币价变动中几乎未获任何增值。
Robinhood Chain 上的新增资金几乎全部来自 Robinhood Earn,这是 Steakhouse 与 Robinhood 于 7 月 1 日联合推出的产品。在截至 2027 年 7 月 1 日的一年内,Merkl 将向 Robinhood 储户支付 1.15 亿枚 steakUSDG 的额外奖励,折合每季度约 2900 万美元。Circle 于 9 月 16 日推出的 Arc 链,其大部分资金来自向 Galaxy 和 Keyrock 的 USDC 金库分别存入的两笔各约 7500 万美元的存款。
Monad 上的新增资金大部分流向了 K3 Capital 和 Hyperithm。Coinbase 的 USDC 借贷运行在 Base 上,Coinbase 于 9 月 9 日向巴西和加拿大的用户开放了该功能。Kraken DeFi Earn 的金库则构成了 Ink 链上的全部新增资金。
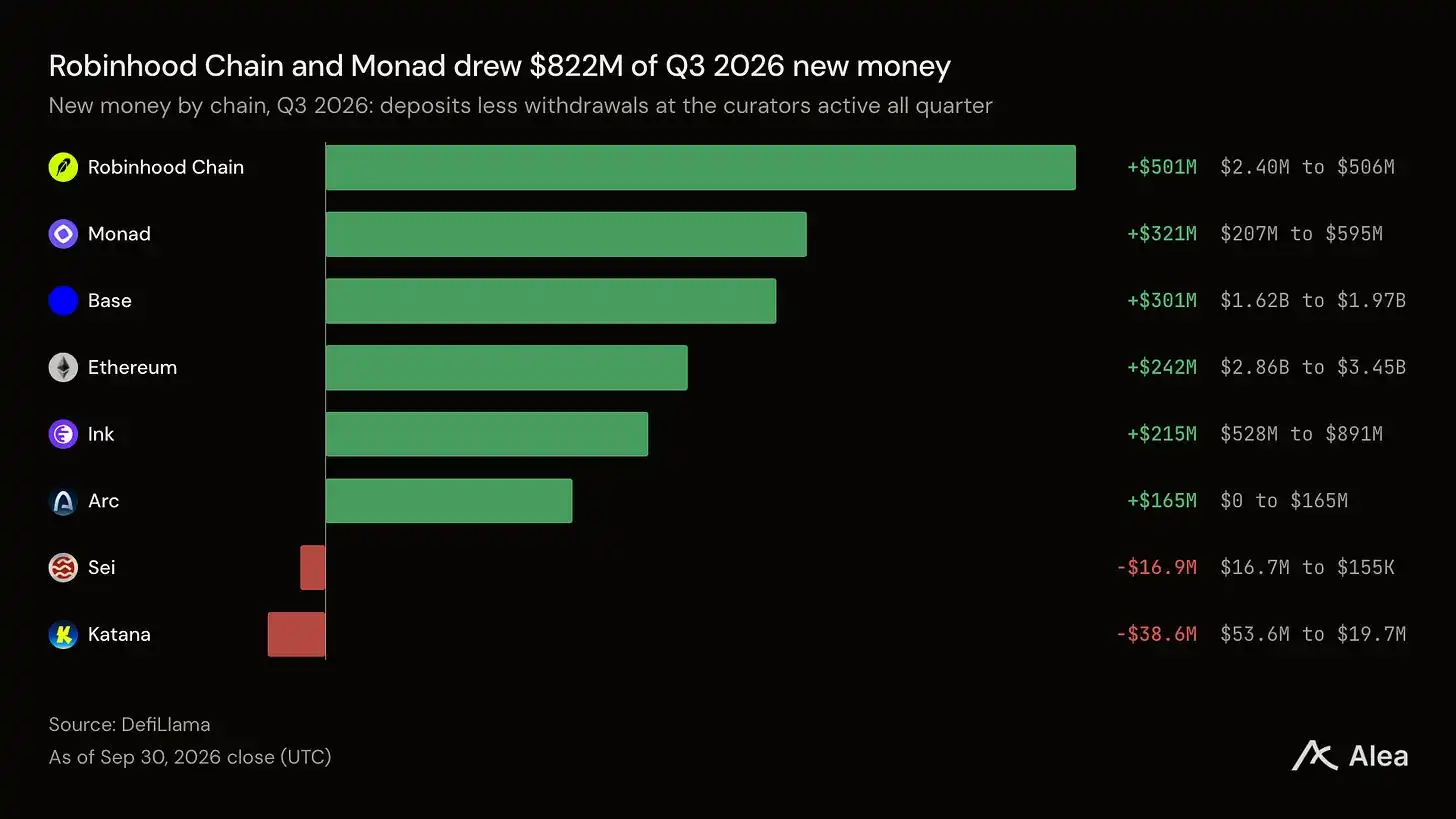
图 6:Robinhood Chain 与 Monad 合计吸引了 8.22 亿美元新增资金,Katana 则流失了 3860 万美元。
资金配置方迁移了最大规模的单笔资金。Sky 生态旗下的 Spark 新增了一个 Sentora RLUSD 金库,并在 9 月 16 日首笔存款后一天内注入了 2.4 亿美元。Sky 生态的另一家配置方 Grove 则向 Base 上的 Steakhouse 金库净增加了 1.35 亿美元。某巨鲸钱包在第三季度从 Steakhouse 金库中撤出了 2.07 亿美元,并分别向 Gauntlet 存入 1 亿美元、向 Sentora 存入 1.13 亿美元。
负责运营 ether.fi Liquid 金库的团队 Nonce Capital,在第三季度从 6 月的低点大幅增长了 108%,其中以太坊价格上涨贡献了 1.02 亿美元。K3 Capital 凭借在 Monad 上的布局以及 7 月份全额认购启动的针对 Galaxy 的 3000 万美元信贷额度,实现了 159% 的增长。RockawayX 增长了 54%,主要集中在以太坊上的 USDC 金库。随着存款规模增长 46%,Steakhouse 在策展存款中的市场份额上升了 1.4 个百分点。
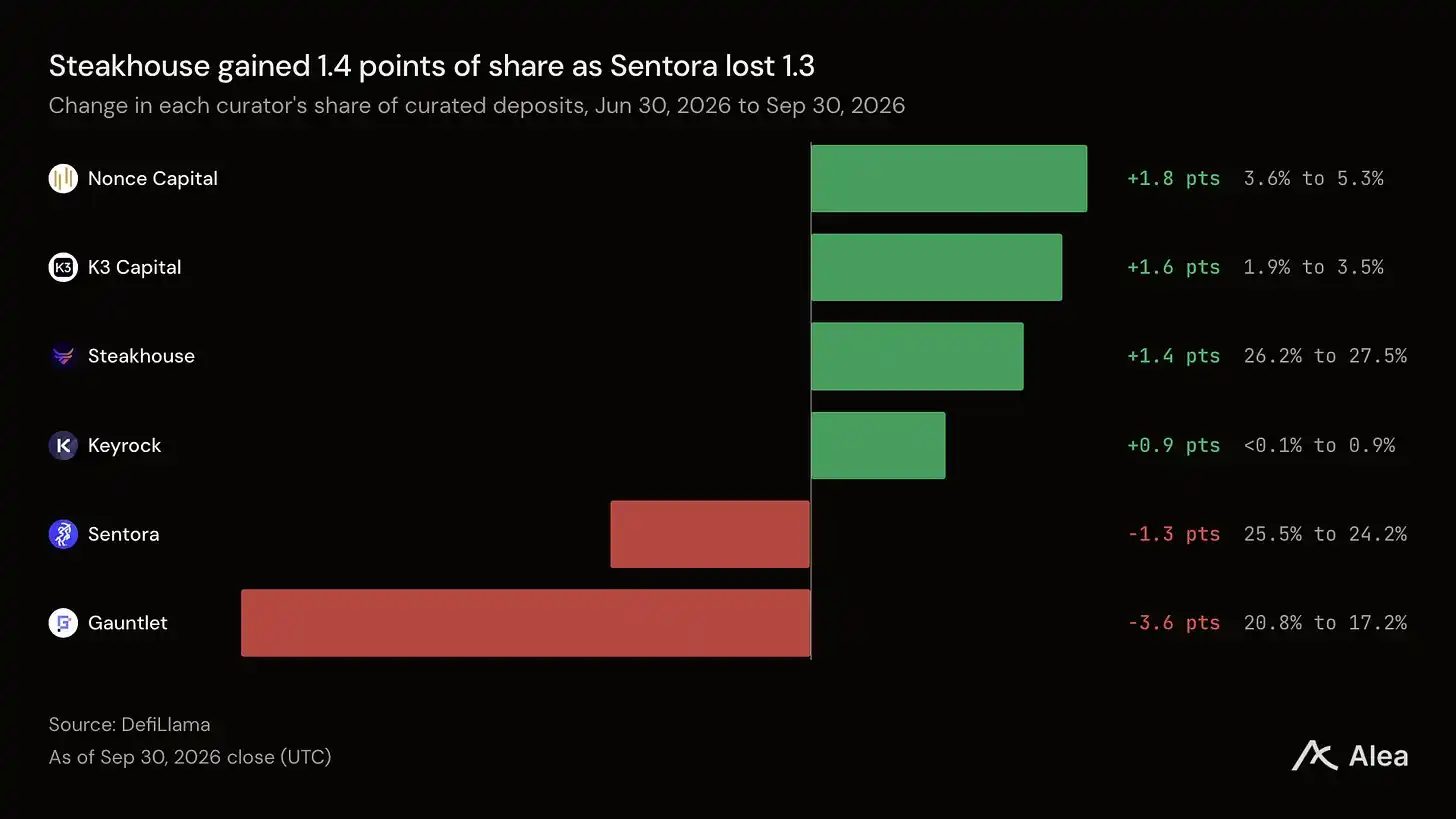
图 7:Nonce Capital 份额增幅最大,增长 1.8 个百分点;Gauntlet 份额降幅最大,减少 3.6 个百分点,尽管其绝对存款有所增加。
Gauntlet 的存款总额增长了 15%,但由于策展存款整体增速更快,其市场份额降至 17.2%。在其 2.04 亿美元的增长中,币价上涨贡献了 1.77 亿美元,主要来自 Lista BNB 金库。其在 Base 上的 USDC Prime 金库接收了前述巨鲸钱包存入的 1 亿美元,而随着资金撤离 Katana 链,其 Katana 金库基本被清空。Gauntlet 于 7 月完成了 1.25 亿美元 C 轮融资。7 月 31 日,Uniswap Earn 以及 Morph 上的 Bitget Earn 接入了 Gauntlet 金库,同时 Liquid、DPT、Raenest 和 Exa 等应用也在持续为 Gauntlet 在 Aera 上的 USD Alpha 金库导流。
在 Euler 市场之外,Sentora 在第三季度实现了 73% 的增长。Kraken 与 Sentora 合作运营(由 Sentora 担任风险管理者)的 Kraken DeFi Earn 在 Ink 链上吸引了 2.15 亿美元新增资金,与此同时 ether.fi Liquid 金库向 Sentora 的 PYUSD 和 RLUSD 金库注入了 1.26 亿美元。

图 8:Kraken DeFi Earn、Spark 的 RLUSD 金库以及 ether.fi 的 Liquid 金库带来的资金增量超过了 Euler 市场的流失规模。
Sentora 整体规模增长了 32%,低于策展总存款 39% 的增速,这主要是因为其在 Euler 上的 PYUSD 和 RLUSD 市场几乎损失了 6 月 30 日所持有的全部 4.06 亿美元资金。由于这些市场的每周供应激励在三季度逐步缩水并于 9 月 3 日彻底终止,在 Sentora 于 9 月 8 日将市场移交给 Euler DAO 之前,约 80% 的资金已经撤离。Euler DAO 在一天后将这些市场交由 K3 Capital 运营。
后续展望:Robinhood 将于 10 月 27 日公布 Earn 首季财报
Robinhood 定于 10 月 27 日发布第三季度财报,这是其上线 Robinhood Earn 后的首份季度成绩单。在 Arc 上策展 USDC 金库并从 K3 Capital 金库借款的 Galaxy,同样定于当天公布财报。Coinbase 则定于 10 月 29 日发布第三季度财报。9 月 28 日,Sentora 在 Aave V4 上提议设立首个外部策展枢纽,该枢纽一半的收入将上缴 Aave DAO。Aave 社区治理投票已于 10 月 5 日正式表决通过该提案。
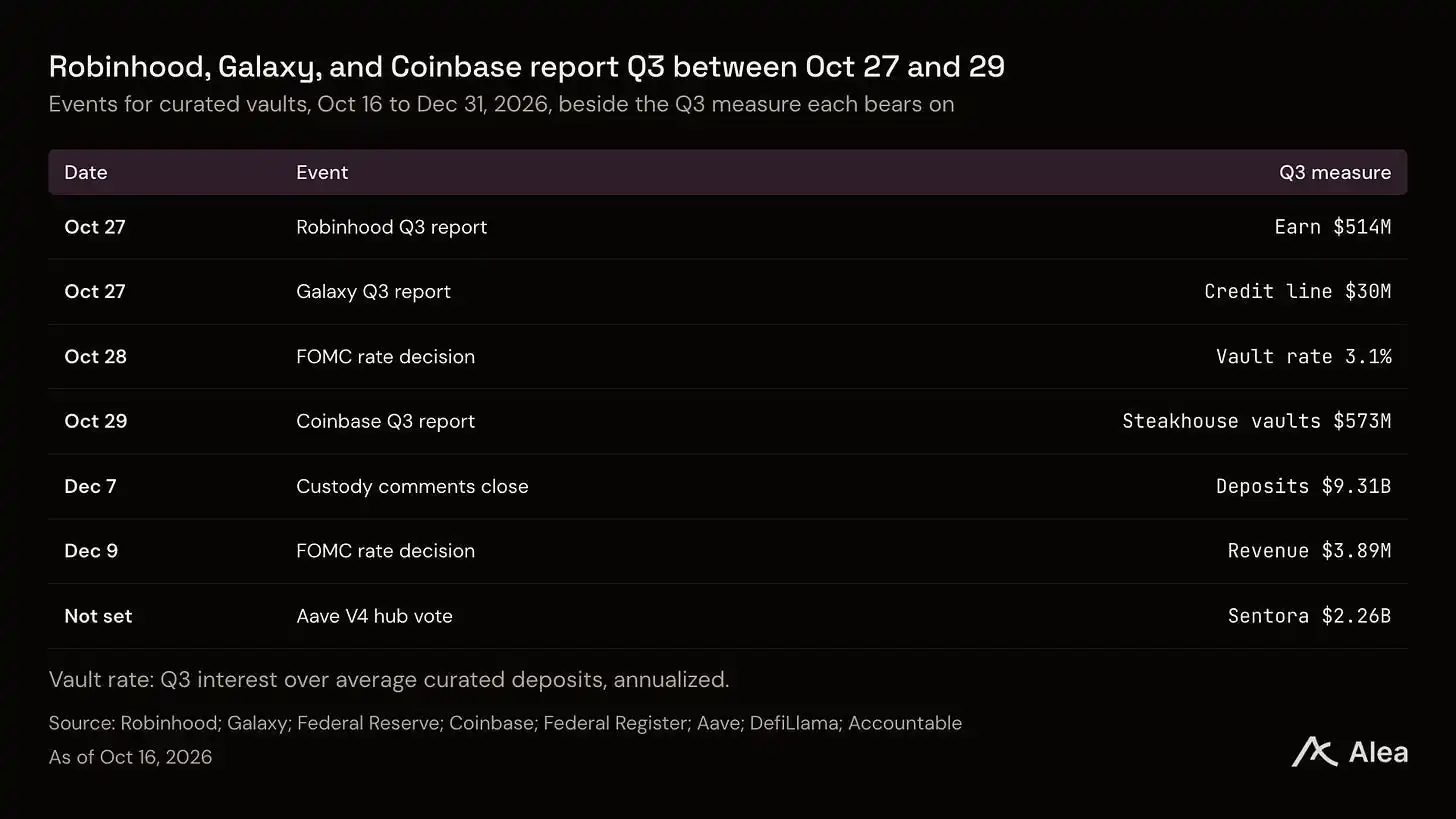
图 9:截至 9 月 30 日,在两家公司公布三季报之前,Robinhood Earn 规模达到 5.14 亿美元,Coinbase 的 Steakhouse 金库规模达 5.73 亿美元。
监管方面,Hester Peirce 曾于 7 月 22 日就加密金库发表声明,但美国证券交易委员会(SEC)随后于 10 月 1 日宣布其离职。针对 SEC 托管提案中关于投资顾问与基金能否将客户加密资产存入 DeFi 合约的质询,Morpho 提议将金库细分为非托管型与全权委托型两类。该提案的公众评议期将于 12 月 7 日截止。
标普全球(S&P)于 10 月 4 日推出了“金库风险评估”框架。该评估模型根据策展人评估与流动性评估两项指标对每个金库打分:最终得分最多只能比两项中较弱一项高出两分。治理与安全性评分同样会对评级设定上限。
情景推演:若维持 9 月 30 日规模,策展人第四季度收入约 500 万美元
若维持 9 月 30 日的存款规模以及第三季度的利率与提成率水平,策展人在第四季度的收入约为 500 万美元,高于第三季度的 389 万美元。美联储联邦公开市场委员会(FOMC)定于 10 月 28 日和 12 月 9 日公布接下来的利率决议。
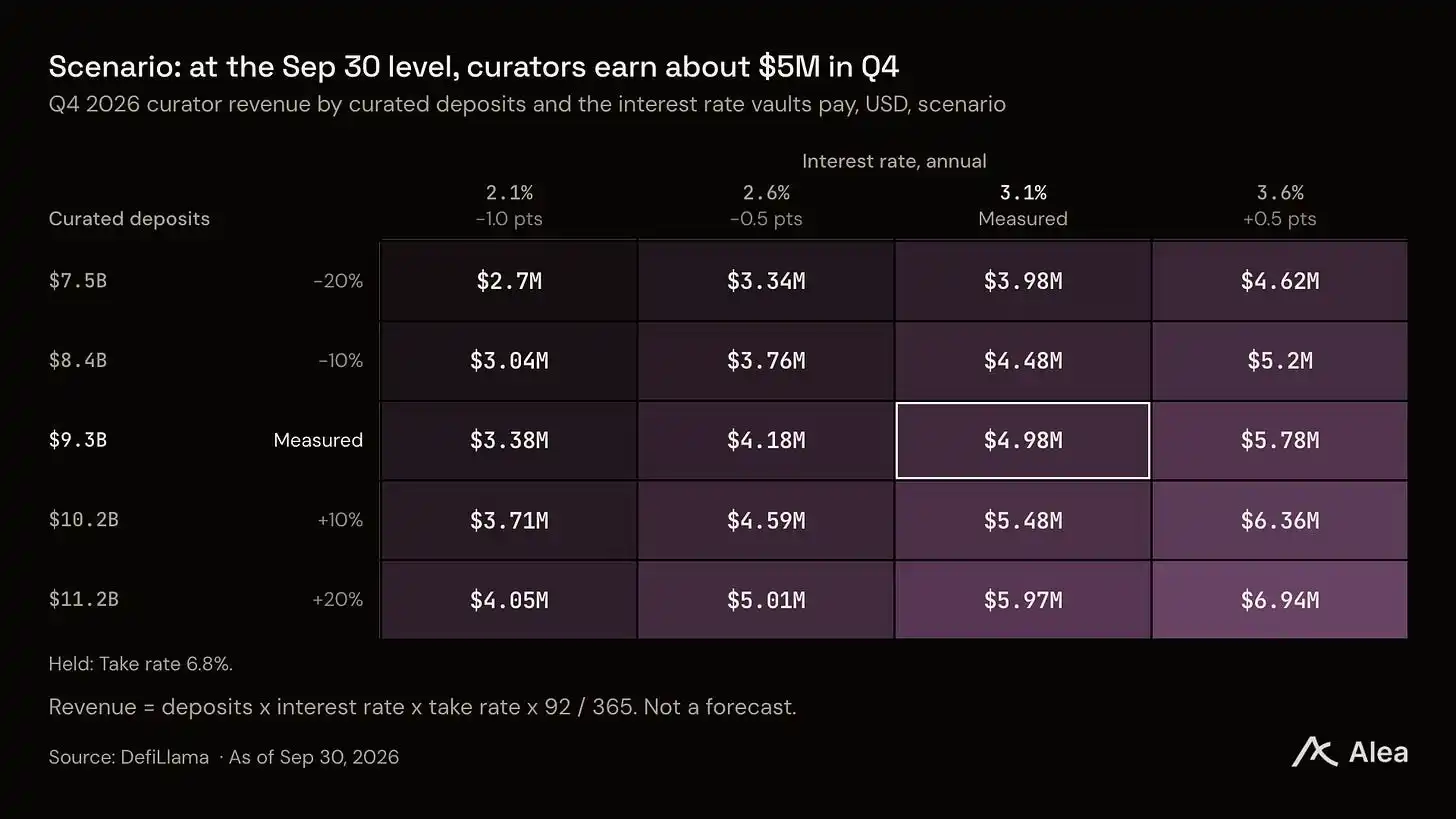
图 10:若维持 9 月 30 日的资产规模,利率每变动 1 个百分点,对应策展人每季度约 160 万美元的收入变动。
在美元金库与加密资产金库中,综合利率若下调 0.5 个百分点,第四季度收入将减少约 80 万美元,这相当于存款总额缩水 20% 所造成损失的五分之四。若在三季度利率水平下存款总额增长 20%,第四季度策展人收入将升至 597 万美元。
散户应用带来了三季度最稳定的新增资金。Robinhood Earn 与 Coinbase 的 High Yield 金库在第三季度每周均保持增长,Merkl 针对 Robinhood 储户的奖励将持续至 2027 年 7 月 1 日;与此同时 Spark、Grove 以及某巨鲸钱包各自调动了 1 亿美元以上的单笔资金。第四季度收入取决于哪类资金能够留存:在第三季度的利率水平下,存款规模每变动 20%,对应策展人每季度约 100 万美元的收入变化。
为你推荐

商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.