



小摩研报解读:SpaceX 算力目标 13 吉瓦,ARR 目标看向 5000 亿
摩根大通上调SpaceX目标价至500美元,看好其算力扩张与Vera Rubin架构商业化:额定算力目标升至13吉瓦,2027年资本开支增至3000亿美元,ARR目标为5000亿至1万亿美元;星舰复用与星链用户增长提供业务支撑。
 摘要由 Mars AI 生成
撰文:Rita
SpaceX(SPCX)第三季度营收同比增长 161%,环比增长 87%。额定算力目标从 5 到 10 吉瓦上调到 13 吉瓦。2027 年资本开支从约 2000 亿美元升至约 3000 亿美元。摩根大通在 2026 年 10 月 21 日的报告里把目标价从 240 美元上调到 500 美元。这个动作回答一个赌注:算力扩张和 Vera Rubin 商业化能否支撑 2027 年底 5000 亿到 1 万亿美元年度经常性收入。
小摩看多长期空间,承认执行条件。报告把 2027 年总收入预测上调到 2540 亿美元,对应年底约 4000 亿美元年度经常性收入。管理层目标 5000 亿到 1 万亿。小摩的预测低于管理层上限,高于此前模型。
算力扩张、商业化价值、资本开支、航天与连接业务四条线,决定这个赌注能否兑现。
算力目标上调至 13 吉瓦
2026 年第三季度末,SpaceX 额定算力 1.7 吉瓦。10 月底升至 2.2 吉瓦,年底达到 2.5 到 3.0 吉瓦。小摩预计年底 2.8 吉瓦。2027 年新增 10 吉瓦,几乎全部部署 Vera Rubin 架构。2027 年底总额定算力 13 吉瓦。2028 年底 19.8 吉瓦。
2026 年剩余时间每月新增约 20 万颗 GPU,第四季度新增约 60 万颗 GPU。第四季度有 1.1 吉瓦产能投用。2027 年第二季度末部署 44 万颗 Vera Rubin GPU。马斯克称这个集群是“世界上功能最强大的训练集群”。
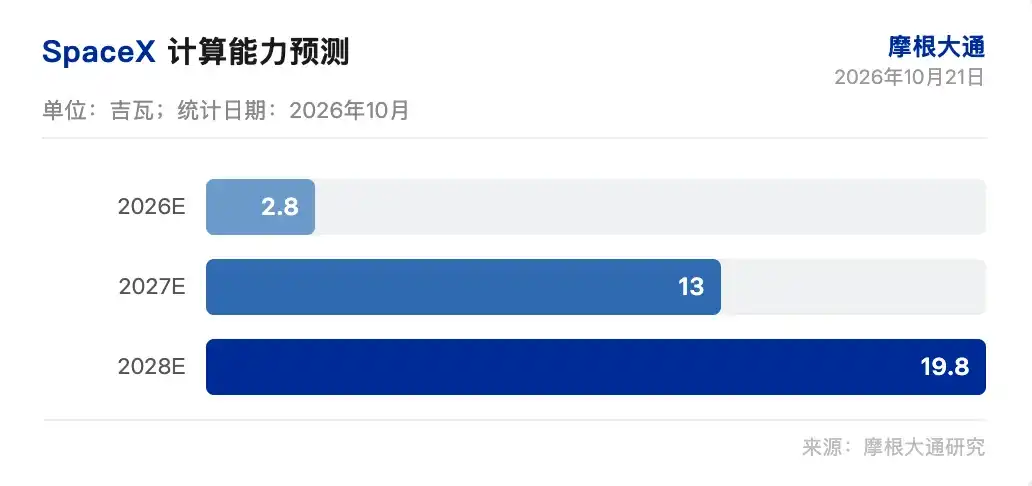
电力冷却基础设施可能建到 20 吉瓦,其中一小部分转化为算力。马斯克强调公司先进铸造技术用于燃气轮机叶片和导叶,比行业其他企业更快接入电力。SpaceX 还在考虑风能和太阳能,以及模块化算力部署方案。
Vera Rubin 溢价推高变现
Vera Rubin 的商业化价值比最强 GB300 系统高约 40%。当前每吉瓦商业化价值 300 亿到 500 亿美元。管理层认为算力定价略高于每瓦 30 到 50 美元区间的高端,Vera Rubin 架构有溢价。短期新云合同定价高于 50 美元/瓦。
SpaceX 目标将 50%算力用于内部,50%用于外部,比例可调至 60/40。每瓦算力成本略高于 50 美元时,新部署计算资源一年内回本。客户续约时还有盈利空间。管理层表示,如果接受所有请求,公司可将计算能力重复使用多次。计算需求不构成问题。
2027 年底 5000 亿到 1 万亿美元年度经常性收入目标,取决于算力快速部署和 Vera Rubin 高效商业化。小摩预测 2027 年总收入 2540 亿美元,年底年度经常性收入约 4000 亿美元。
资本开支升至 3000 亿美元
2026 年第四季度资本开支预计 350 亿到 400 亿美元,此前预期 190 亿美元。2027 年资本开支从约 2000 亿美元升至约 3000 亿美元。小摩实际测算 2027 年底 10 吉瓦,低于管理层 13 吉瓦目标。每吉瓦建设成本 300 多亿美元,竞争对手超过 500 亿美元。成本节约主要来自数据中心建设,不在 GPU。
2026 到 2030 年,星舰、星链和计算业务投资周期导致超过 3000 亿美元负自由现金流。2031 年才有望实现正自由现金流。公司已有 850 亿美元以上 IPO 融资和 250 亿美元债务融资。管理层明确不考虑发行股票融资,债务有多个资金渠道,运营现金流随商业化提升发挥更大作用。
电力、冷却、基础设施限制比芯片限制更严重。SpaceX 目标是 2027 年底实现 20 吉瓦供电能力。
星舰与星链提供支撑
星舰第 15 次飞行将尝试同时捕获超重型助推器和上级星舰。任务很可能在 11 月执行。SpaceX 已三次成功回收超重型助推器,捕获星舰是首次。这是完全可重复使用火箭的关键里程碑。2027 年上半年星舰飞行频率达到每周一次,下半年每两周一次。
Starlink 第三季度新增 160 万用户,总数 1360 万。消费者每用户平均收入 69 美元,环比增长 5%。V5 终端量产提速,第四季度激活量增加。小摩预测第四季度消费者宽带用户净增 220 万,每用户平均收入 66 美元。2027 年用户净增 1150 万,每用户平均收入降至 55.42 美元。
移动星链服务 2028 年初推出,卫星部署是主要制约。SpaceX 收购 Grain 公司 800MHz 低频段频谱后,卫星部署成为美国推出服务的主要障碍。地面宏基站仍是与三大传统运营商竞争所需。第 14 次飞行搭载 26 颗 V3 卫星,管理层预计随着时间推移,Starship 每次任务可发射的卫星数量将翻倍。
小摩维持增持评级,目标价 500 美元,基于 2028 年 GAAP 每股收益 24.41 美元乘以 20 倍估值。目标价从 240 美元上调,反映更高盈利预测和更低估值倍数。13 吉瓦算力、Vera Rubin 溢价、3000 亿美元资本开支三个变量同时兑现,5000 亿 ARR 才有着落。
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026 年 10 月 21 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
为你推荐

商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.