


伯恩斯坦研报解读:光模块回调不改基本面,Coherent 营收超预期
光模块板块虽因AI实验室收入走软、CoreWeave融资困境等短期因素回调,但伯恩斯坦研报指出其基本面未受实质影响;Coherent一季度营收与利润超预期,Lumentum业绩基本符合指引;两家公司均有望在财报中上调指引,长期增长逻辑仍由AI算力带宽需求驱动,尤其CPO和OCS技术演进支撑2028年上行预期。
 摘要由 Mars AI 生成
撰文:Rita
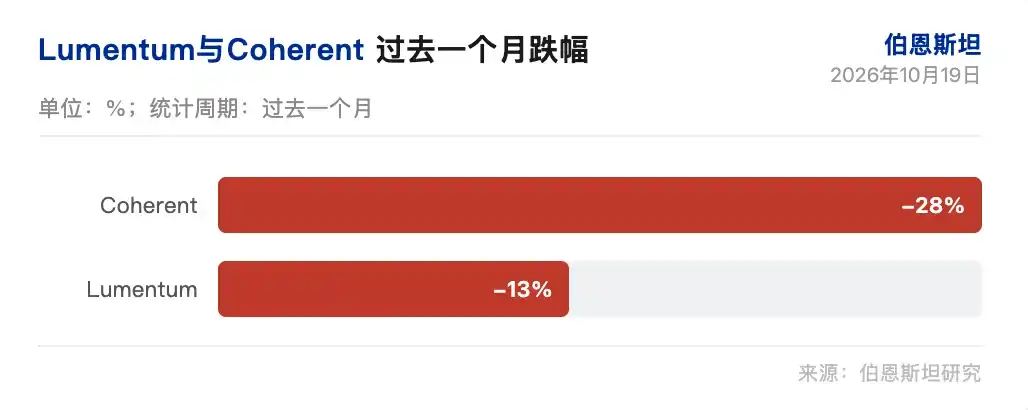
Lumentum 过去一个月下跌 13%,Coherent 下跌 28%,在 AI 板块回调中跌幅明显。伯恩斯坦认为,回调催化剂没有改变光模块基本面,维持两家跑赢评级,Coherent 一季度营收预期高于一致预期,Lumentum 一季度营收与一致预期基本持平。
伯恩斯坦在 2026 年 10 月 19 日发布的报告中指出,市场听到的催化剂包括 AI 实验室收入走软、CoreWeave 融资困境、OCP 卖事实、预览没有上调、宏观环境偏负。前两项和宏观环境是主要驱动,除 AI 实验室收入走软外,其他催化剂没有实质改变光模块基本面。
Coherent 和 Lumentum 将分别在 11 月 4 日和 11 月 5 日盘后发布财报。伯恩斯坦认为,两家公司的风险回报偏正向,估值相对其他硬件和半导体多头标的合理。估值差距扩大后,伯恩斯坦对两者的偏好更均衡,之前偏好 Lumentum 的理由已被买方理解。
光模块回调不改基本面
两家公司过去一个月跌幅与 CoreWeave 相近。伯恩斯坦认为,这轮回撤主要受 AI 板块整体去风险影响,光模块的供需和盈利趋势没有同步恶化。
伯恩斯坦指出,AI 实验室收入走软部分来自竞争份额变化和开放权重模型采用增加。这两项对 AI 实验室收入偏负,对 AI 基础设施层面的行业供需和光模块增长轨迹没有必然影响。只要 AI 模型继续改进、采用数据健康,科技巨头会继续投资训练新模型,AI 基础设施生态仍受支撑。
近期新闻流偏正面。英伟达把 CPO(共封装光学)时间线加速到 2027 年,采用机架间纵向扩展 CPO;微软 Maia 采用光学二层交换机,把 128 个机架连接到 12288 个加速器超级集群;Lumentum 和 Coherent 演示外设组件互连标准(PCIe)over VCSEL(垂直腔面发射激光器)光学;Coherent 推出 PhotonLink。伯恩斯坦认为,这些消息可能让管理层在财报电话会上给出积极表态。
Coherent 营收高于预期
Coherent 一季度营收和每股收益都高于一致预期。伯恩斯坦预计营收 24 亿美元,高于一致预期 23 亿美元;每股收益 2.05 美元,高于一致预期 1.99 美元。营收落在指引 22 亿到 24 亿美元的高端,高于一致预期中值。伯恩斯坦预计营收环比增长约 50%,行业模型预测全年增长约 60%。
毛利率预计 41%,略高于指引中值 39.5%到 41.5%,环比提升约 80 个基点,高于三、四季度的约 60 个基点。运营费用预计 4.15 亿美元,略高于指引中值 4 亿到 4.2 亿美元,研发投入支持持续增长,销售和管理费用占营收比重从 8.2%降至 7.5%。
伯恩斯坦预计二季度营收 26.13 亿美元,高于一致预期 25.47 亿美元;每股收益 2.28 美元,高于一致预期 2.23 美元。管理层可能上调指引。投资者对 Coherent 毛利率相对 Lumentum 偏弱有不满,6 英寸晶圆爬坡带来的毛利率上行不够明显。伯恩斯坦认为,管理层可以帮投资者量化毛利率影响。
Coherent 主要销售完整收发器,Lumentum 更多向中国收发器代工厂销售模块。完整收发器组装环节毛利率较低,Coherent 相对中国代工厂有成本劣势,较低的单模块毛利率稀释了整体毛利率。增量毛利率较低,Coherent 从业务增长中获得的运营杠杆看起来弱于 Lumentum。6 英寸晶圆爬坡对毛利率的推动更温和,这加剧了毛利率失望,管理层需要帮助投资者理解影响幅度。
Lumentum 一季度贴近指引中值
Lumentum 一季度数字与一致预期基本持平,二季度可能上调。伯恩斯坦预计一季度营收 12.54 亿美元,与一致预期 12.52 亿美元基本持平,落在指引 12.25 亿到 12.75 亿美元的中值,同比增长 135%。运营利润率预计 40%,落在指引 39.5%到 40.5%的中值。毛利率预计 52%,环比提升 160 个基点,同比提升;运营费用环比增长约 250 个基点,增速低于营收和毛利润增速,运营杠杆明显。
每股收益预计 4.18 美元,略低于一致预期 4.20 美元,落在指引 4.05 到 4.35 美元的中值。伯恩斯坦预计二季度营收 14.97 亿美元,高于一致预期 14.77 亿美元;每股收益 5.15 美元,高于一致预期 5.04 美元。管理层可能上调指引。
Lumentum 已给出 2028 年每股收益 40 美元的指引,市场焦点更多在长期辩论,近期数字居次。OCS(光路交换)辩论更受关注。渠道报告显示,Lumentum 的 OCS 解决方案每端口成本约 600 美元,TPU v7 Ironwood 机架的 OCS 内容约 15 万美元。2026 年 TPU v7 单元 260 万个,每机架 64 个 TPU,仅 TPU 对应的 OCS 机会约 60 亿美元。Lumentum 的 OCS 方案比 Celestica 为谷歌制造的自研方案贵不少,毛利率看起来健康。谷歌从 Celestica 转向 Lumentum 的原因不清楚,成本差异存在,伯恩斯坦对 Lumentum 能拿多少份额缺乏信心。
带宽数学指向 2028 年
长期辩论的核心是带宽数学。伯恩斯坦认为,带宽数学指向 2028 年及以后数字的大幅上行。空头认为,这一数学外推了偏高的经济性,而偏高经济性依赖 InP(磷化铟)供给约束。双方辩论本季度不会解决,近期新闻流偏正面,管理层可能给出积极基调。
亚洲供应链检查显示,1.6T 可插拔光模块和 3.2T CPO 的每单位带宽价格大致持平,前者约 0.48 美元/Gbps,后者约 0.44 美元/Gbps。英伟达 Vera Rubin NVL72 架构的 NVLink 纵向扩展带宽为 216 TB/s,横向扩展网络带宽为 32.4 TB/s,相差约 7 倍。假设这一比例和定价在后续机架架构中维持,纵向扩展 CPO 的机会是现有横向扩展可插拔机会的 6 倍。即使 CPO 纵向扩展采用有限,对数字的提振也相当明显。
空头的反驳是,这假设价格不变,而价格历史上倾向于下降。更有利的定价环境来自 InP 供给瓶颈。空头认为,InP 供给大幅爬坡,加上 VCSEL 和微发光二极管(microLED)分流需求,或连续波(CW)激光器 InP 含量较低,供需平衡逆转后经济性会明显走弱,Lumentum 和 Coherent 会低于偏高预期。伯恩斯坦认为,这一辩论本季度电话会不会解决,需要更多工作才能建立信心。
估值差距缩小偏好转向均衡
两家公司的估值差距已经缩小。Lumentum 当前 P/FE(远期市盈率)32.37 倍,2016 年以来均值加减一个标准差为 19.50 倍上下 10.64 倍,三年均值 32.62 倍,五年均值 24.96 倍。Coherent 当前 P/FE 21.54 倍,2016 年以来均值加减一个标准差为 19.26 倍上下 6.87 倍,三年均值 26.47 倍,五年均值 21.49 倍。
伯恩斯坦维持 Lumentum 目标价 1220 美元,基于约 35 倍 2028 财年每股收益 35 美元;维持 Coherent 目标价 350 美元,基于约 22 倍 2028 财年每股收益 16 美元。
估值差距扩大后,两者偏好更均衡。Coherent 一季度营收和每股收益高于一致预期,Lumentum 一季度与一致预期基本持平,二季度两家都可能上调指引。长期带宽数学指向 2028 年上行,InP 供给约束和价格走势是辩论焦点。
管理层能否在即将到来的财报电话会上给出足够积极的表态,让市场重新聚焦 2028 年的带宽数学,摆脱短期融资和宏观噪音?
免责声明
本文系潮向研究对第三方券商研究报告(伯恩斯坦,2026 年 10 月 19 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.