


华尔街早报:市场反弹只是喘息?AI叙事仍在考验期,警惕信用危机引发新一轮去杠杆
文章分析当前全球市场在高通胀、油荒、地缘冲突与高利率叠加下的脆弱平衡:美债收益率飙升、信用风险加剧,美股技术性反弹难掩AI基建融资泡沫与去杠杆隐忧;存储与半导体板块短期修复,但AI叙事仍受制于电力瓶颈、借贷成本及盈利兑现压力;黄金、原油、军工等板块受宏观与政治因素显著扰动。
 摘要由 Mars AI 生成
每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
油荒与通胀联手逼宫美联储,全球市场深陷“高利率泥潭”
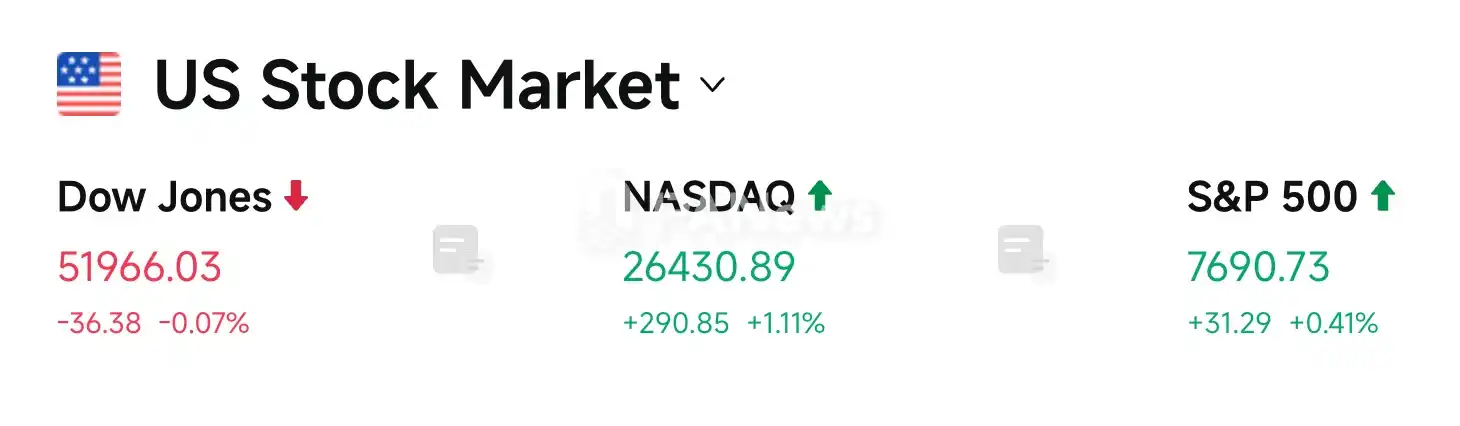
美国通胀仍未彻底降温、中东供应缓冲持续收窄、法国社会动荡外溢,三线并行推高美债收益率与美元,同时压制黄金。美股则在AI硬件与存储板块带动下出现技术性修复,纳指领涨,但信用端裂缝仍在扩大。交易员视角下,这更像一次“有限喘息”,而非趋势反转。道琼斯工业指数微跌0.07%,受传统工业与军工股拖累;标普500指数小幅收涨0.41%;纳斯达克综合指数在科技股空头回补下大涨1.11%。
不过,高盛交易台指出市场其实处于“观望模式”,交投活跃度在满分10分里只有3分,长线基金虽在逢低买进消费和金融股(买盘高出15%),对冲基金却在趁机抛售科技股。SpotGamma和彭博策略师纷纷拉响警报:标普500虽然收回了50日均线,但7700点上方阻力重重,衡量大盘暴跌风险的SDEX指数已飙升近20%至3月以来最高,市场随时可能面临新一轮去杠杆抛售。
国际原油市场正遭遇近四十年来最严峻的缓冲枯竭考验,美国战略石油储备最新数据显示库存降至2.827亿桶,不足总容量四成,创下1982年10月以来最低水平。叠加美方对伊朗持续海上封锁致其出口几近归零、霍尔木兹海峡冲突升级,WTI原油主力合约强势升破103美元/桶,布伦特原油一度站上110美元。高盛研报称,全球极低库存令现货布伦特油价背负了近25美元的纯地缘风险溢价。
在通胀压力叠加本周250亿美元企业债发行、周三130亿美元20年期美债拍卖的抽水效应下,10年期美债收益率昨夜狂飙6个基点,一举突破5.15%,惠誉甚至警告要下调美国主权信用评级。花旗量化团队分析认为,油价回落是美债收益率见顶的前提,当前油价与通胀预期双双走强,意味着利率峰值尚未到来,因此花旗已采取防御策略,减持股票与信用债。
白宫国家经济委员会主任哈塞特公开承认,美国9月CPI环比反弹0.6%表明通胀仍需应对,消费韧性更令紧缩周期复杂化。利率互换显示,即便美联储在即将到来的会议上按兵不动,12月加息概率仍被推升至约90%。前纽约联储资深策略师惠伦更发出警告,高利率环境下信贷与AI建设成本激增,若经济被过度紧缩拖垮,美联储终将不得不重返量化宽松直接购债。
现货黄金冲高后受美元走强与高收益率压制,小幅回落0.6%至4140美元/盎司附近,白银亦维持震荡整固。Metals Focus主管和盛宝银行均表示,金价跌向4000美元时央行和机构就会进场抄底,目前只是盘整而非熊市;**前纽约联储研究员Whalen也透露自己刚清仓了银行股,大举买入黄金、白银和能源ETF,**他警告各国央行正在去美元化,美国政府账面上按42.22美元计价的黄金储备(账面110亿,实际市值破1万亿美元)迟早要重估,加上农民买不起化肥会导致明年化肥减产三分之一并引爆食品涨价,黄金仍是最划算的买卖。
特朗普在乌克兰停火谈判上公开发难,甚至直言“也许泽连斯基是时候找别人来谈判”,并暗示其与普京的私下接触已涉及柴油与中东博弈,给欧洲地缘格局再添变数;与此同时,法国大规模骚乱导致10年期法德国债利差骤扩至146个基点,拖累欧元走低。
存储与半导体领衔技术修复,AI叙事仍在考验期
昨夜美股虽然靠着芯片股反弹挽回了面子——费城半导体指数收涨1.61%,终结了2008年以来最长的八连跌(iShares半导体ETF也结束九连跌),但水面下的**信用危机正在恶化,综合AI指数冲高回落再创新低。**花旗软件研究主管Tyler Radke指出:“现在是债券市场在操控美股!”随着10年期美债收益率比3月低点暴涨30%,数据中心和云计算企业的借债利差已被推高到历史极值。前纽约联储研究员Whalen更是揭穿了AI行业的“左手倒右手”把戏:今年5000亿美元的AI融资里,很多是芯片厂借钱给客户买自己的芯片,结果因为缺电,芯片只能堆在仓库吃灰,高盛数据显示对冲基金正以十年来最快的速度抛售科技股。
BTIG策略师克林斯基等华尔街老手普遍提醒,此类反弹短线虽有惯性,但更适合作为减持高估值半导体的窗口,而非追高良机;巴克莱和富国银行纷纷看淡短期科技股表现,LNW首席投资官则提醒,现在的风险是“盈利预期泡沫”,靠借高利贷建数据中心的“新云”公司将被淘汰。
但市场仍有部分多头的声音,大摩财富管理主管认为AI支出大头是不差钱的云巨头,景气度能维持到2027年;大摩策略师Michael Wilson指出,抗跌、赚钱能力强的“优质股”已创下52周新高,盈利预期比垃圾股高出10%,建议11月逢低加仓;花旗的Radke也认为,缺电和电网瓶颈反而让现有的算力更值钱(H100租金仍在历史高位),他最推荐现金流充沛、不用操心硬件折旧的纯软件巨头。
不过,高利率已经让美股三季报吃尽苦头。富国银行策略师警告,**本轮财报季堪称“史上最差开局之一”,**已发财报的公司利润比预期低0.3%(往年平均超预期4%),只有48%的公司及格。美银策略师也指出,上周银行股仅40%业绩超预期(上季度是100%),大型银行股创下2008年金融危机以来最长连跌纪录。为此,**奥本海默在最新买单中果断剔除美银、高盛、大摩和花旗,换成Visa、万事达等支付和保险巨头。**同时,由于担心民主党赢下中期选举会砍掉特朗普的军费预算,美国国防ETF自7月以来已大跌16%,分析师Robert Stallard警告任何带“特朗普或黄金”字眼的军工项目都很危险。
具体项目动作及股价波动:
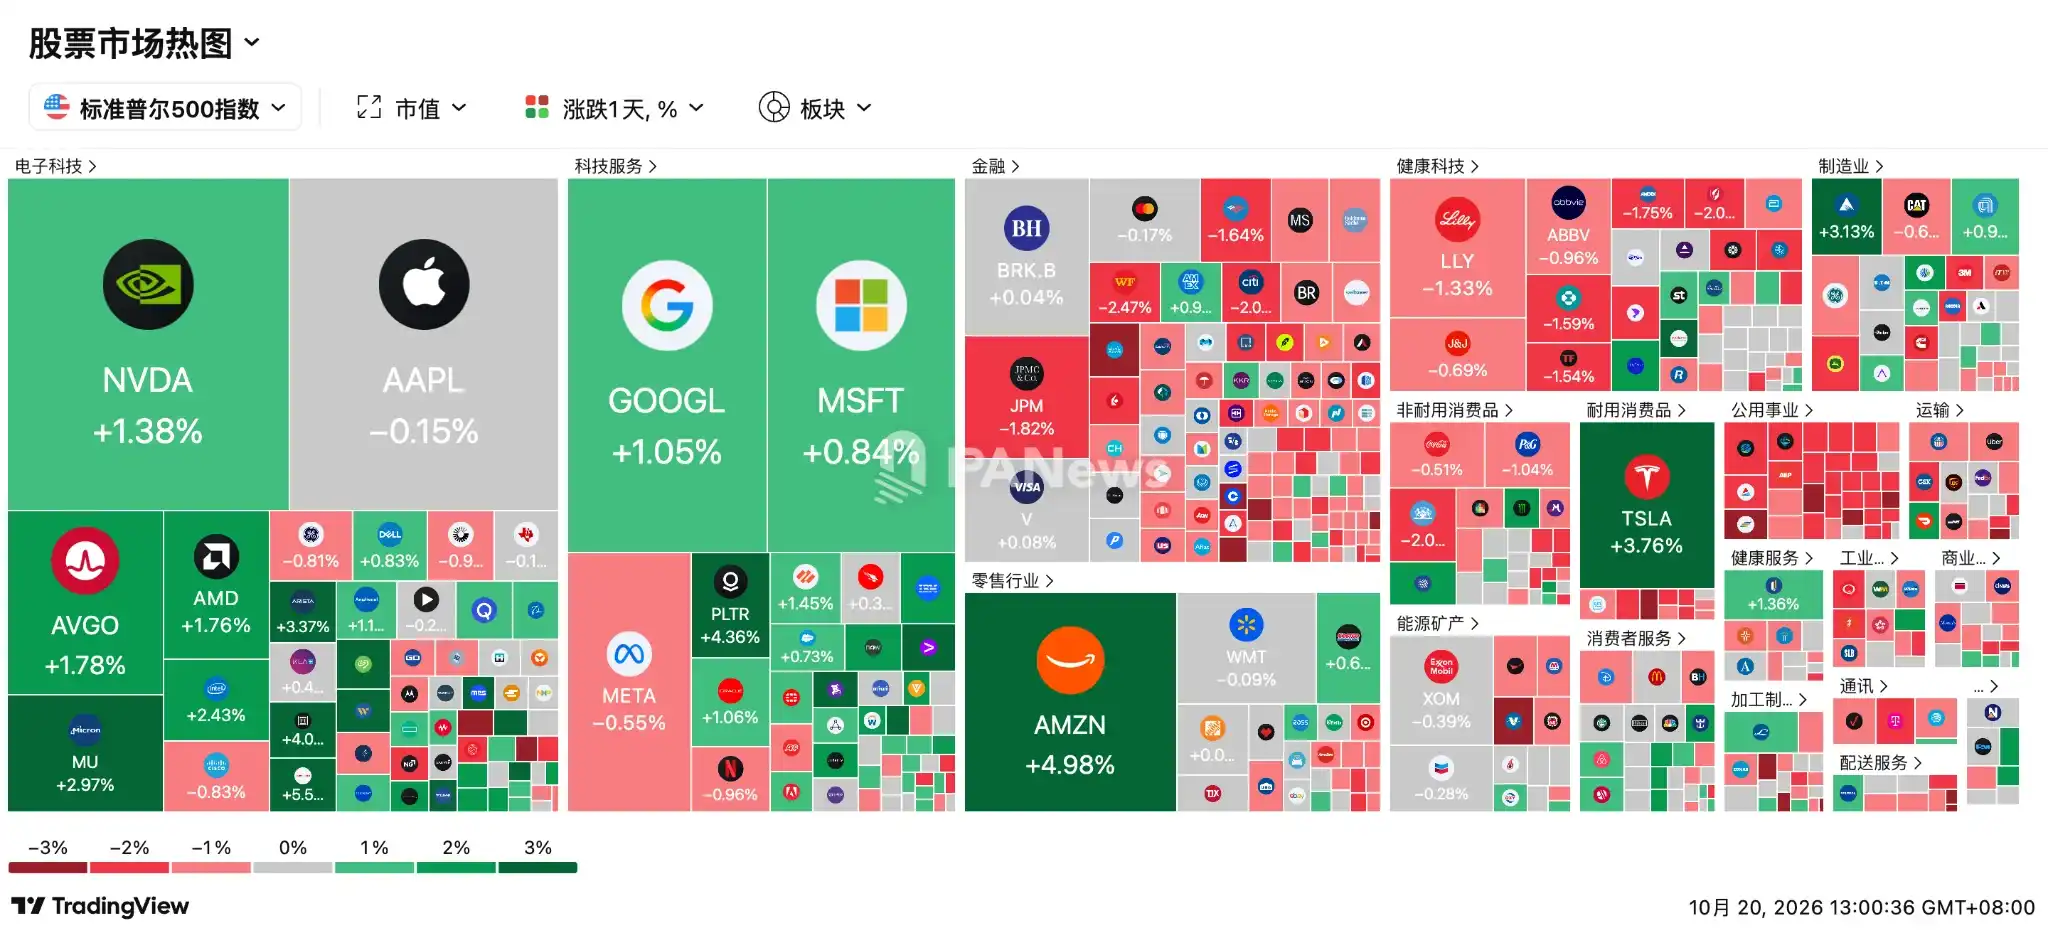
- **存储芯片板块反弹:**美光科技 +2.97%,西部数据 +6.09%,闪迪 +5.53%,内存ETF(DRAM)大涨4.05%,SK海力士ADR涨4.67%,希捷科技涨3.41%,其中美光科技宣布将于10月21日举办技术研讨会,揭晓未来十年的HBM与DRAM存储芯片路线图。
- **半导体与光通信普遍回暖:**SiTime涨5.00%,莱迪思半导体涨4.90%,英特尔获小摩上调评级至“中性”(看好AI智能体拉动CPU需求)收涨2.43%,台积电涨1.84%,博通涨1.78%,AMD涨1.76%;光通信板块中,迈威尔科技大涨4.06%,AAOI涨3.48%,CRDO涨1.83%,Lumentum涨1.26%,Coherent微跌0.38%。
- **CoreWeave下跌0.44%:**作为AI借债模式的“风向标”,这家新云巨头昨夜上演了高台跳水。盘前高盛将其评级上调至“买入”(目标价106美元,隐含73%涨幅),小摩和德银也齐声唱多,推动股价早盘大涨超7%。但因为其2032年债券利差仍死死卡在1000个基点的高位,市场担忧其高昂的利息成本会吃光算力租金,导致股价最终回吐全部涨幅并收跌。
- SpaceX上涨1.32%,将在周二盘后发财报:财报前夕,马斯克宣布明年要通过财政部的“特朗普儿童账户”,给全美7300万名儿童每人送1股SpaceX股票,总价值超105亿美元,主张跳过慈善中介直接让全民当股东,还能顺便规避巨额资本利得税,但因为股票要锁定到2027年6月,外界质疑这只是一场公关秀。另一边,OpenAI正以超1.4万亿美元估值找软银等金主闪电融资300亿美元,抢在Anthropic 11月中旬上市前锁死资金;而Anthropic(宣布拿出最多20%股份设公益基金应对AI失业潮))不仅在研发能揣摩人类深层意图的新模型,还在和英国Nscale洽谈第二笔450亿美元的算力大单(拟采用英伟达新一代Rubin芯片,使双方合作翻倍至900亿美元)。
- **亚马逊上涨4.98%:**领涨巨头,大摩将其列为“首选股”并看高至350美元,预计贡献60%利润的AWS云业务2027年将狂飙47%;公司还推出开源工具TorchNeuron,让开发者不用改代码就能在亚马逊自研芯片上跑AI,直接挖英伟达墙角;同时联合美国电力在印第安纳州建960兆瓦核电站为数据中心供电。
- **特斯拉上涨3.76%:**晨星研报强调Roadster带来的技术品牌光环将有效刺激全系车型购买欲;马斯克持续就Robotaxi及Optimus量产释放信号,提振资金风险偏好。
- **英伟达上涨1.38%:**宣布用8192块GH200芯片在德国超算上完成了创纪录的104量子比特容错模拟,把所需物理量子比特减少了90%。谷歌C上涨0.96%、微软上涨0.84%。
- **苹果微跌0.15%:**公司确认10月28日在洛杉矶办发布会,预计将推出史上首款带OLED触控屏和“灵动岛”的MacBook Pro及M6芯片。Meta下跌0.55%(周三盘后将作为首家科技巨头交出三季报,市场怕其AI烧钱规模失控,资金选择先撤为敬。)
接下来需要关注
10月20日(周二)
- 英伟达GTC柏林大会开幕,持续至22日:关注AI芯片架构、推理、机器人和欧洲客户订单,判断技术突破能否变成收入。
- APEC财长会在香港举行,持续至21日;12:15 欧洲央行首席经济学家连恩讲话:关注蓝佛安主持会议释放的财政合作、数字基础设施融资信息,以及欧洲货币政策信号。
- 美股财报:GE航空、RTX、3M、通用汽车盘前,奈飞、SpaceX盘后。
10月21日(周三)
- 08:00 韩国10月前20天进出口数据:重点看半导体出口,判断HBM、DDR5和AI存储需求是否仍强。
- 黄仁勋GTC主题演讲:欧洲主权AI、推理需求、新架构与合作规模是重点;市场需要明确订单,而非仅有长期愿景。
- 世界智能网联汽车大会召开;中欧投资贸易科技合作洽谈会举行至23日:关注自动驾驶、车路云标准与跨境产业合作。
- 贝森特、德鲁肯米勒参加摩根大通—Robinhood投资者大会:会议不向媒体开放;若有公开信息,关注财政融资、利率和市场风险判断。
- 美股财报:IBM、AT&T盘前,Meta、特斯拉、泛林、德州仪器盘后。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.