



美国AI数据中心热潮断裂继续,今年至少47个大型数据中心中断
美国AI数据中心建设遭遇物理与融资双重瓶颈,2026年至少47个大型项目被延期、撤回或封堵,规划管线仅约35%可信;高杠杆新云商CoreWeave面临债券收益率飙升至15%以上、单季利息超净亏损的压力,市场重估项目落地率与债务可持续性,而非AI需求本身。
 摘要由 Mars AI 生成
原文标题:美国AI数据中心热潮断裂继续,今年至少47个大型数据中心中断
原文作者:火火
原文来源:https://www.theblockbeats.info/news/63925
转载:火星财经
TL;DR
· 10月18日《金融时报》援引RegLayer数据称,2026年美国至少47个大型数据中心项目被延期、撤回或遭地方封堵,Bernstein估计规划管线约35%可信。
· 市场重估的是项目落地率与高杠杆新云商的滚债能力,不是AI需求消失。CoreWeave一周跌约25%,2031年债券收益率一度超过15%。
· 关联标的:CoreWeave(CRWV)、英伟达(NVDA)、超大规模云厂商资本开支敞口、数据中心项目债。
10月18日《金融时报》援引RegLayer数据称,2026年美国至少47个大型数据中心项目被延期、撤回或遭地方封堵。同一周,CoreWeave股价跌约25%,2031年到期债券收益率一度升破15%。市场把两件事放在一起看:AI基建7万亿美元级规划,有多少能真正并网、租出去并覆盖利息?
市场先卖最依赖外部融资的环节。新云商不训练大模型,而是借钱买GPU和电力,再按多年长约租给OpenAI、微软等客户,相当于「算力房东」。过去两年,它们靠低息债务、云厂商长协和英伟达兜底扩张,把「宣布即产能」当成增长叙事。
这轮重估的核心不是AI训练需求消失。市场重新折扣的是规划可信度,打击点落在高杠杆执行层。RegLayer的47个项目、Bernstein的35%可信度,描述物理筛子。CoreWeave的15%债券收益率,描述筛子碰到高息融资。二者叠加,一级市场才开始失效。
物理瓶颈先把纸面产能筛掉
社区反对和并网拒绝是最硬约束。《金融时报》统计,今年超过1000个社区试图对AI基建设施发出暂停令或限制。Bernstein认为美国规划管线仅约35%可信,瓶颈是并网排队、变压器和开关柜80至100周交期、液冷系统,不是资本本身。
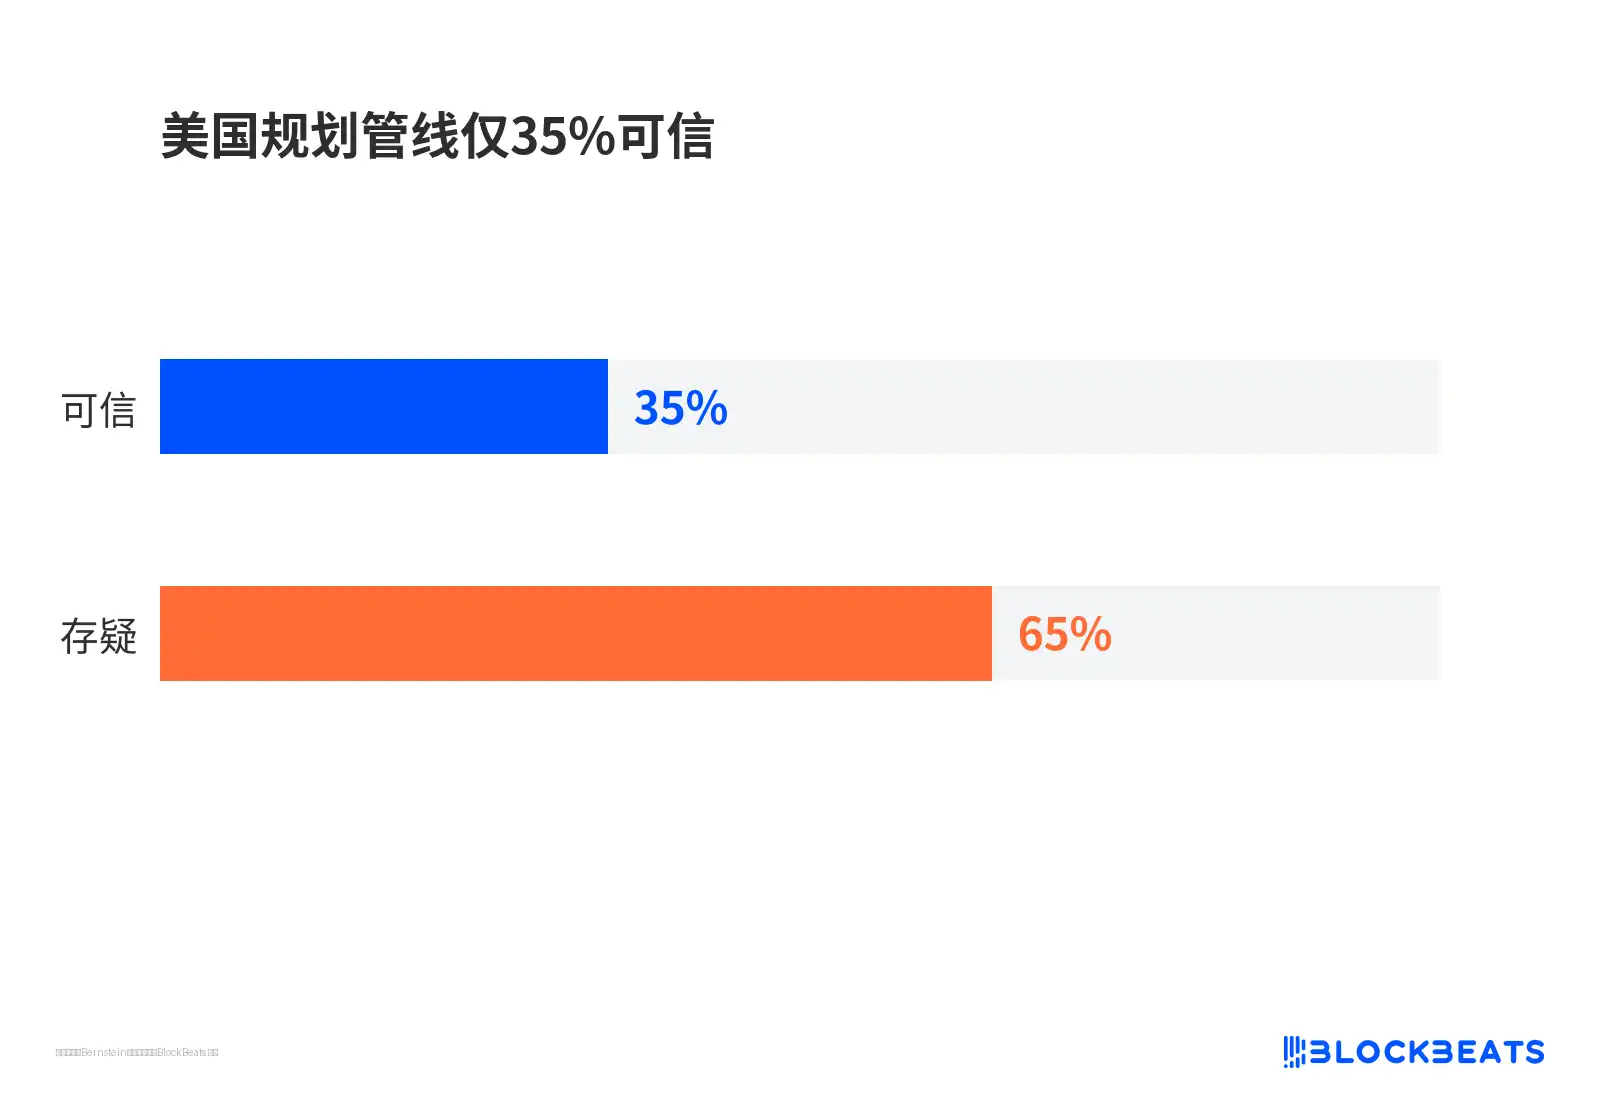
美国规划管线仅35%可信
项目拿到融资也不等于建成。电网接入被拒后,只能自备电源,成本更高、时间更长。47个是项目个数,不是吉瓦或美元,不能换算成行业停摆比例。35%描述规划可信度,也不是需求消失比例。它改变的是投资者对公告管线的态度:不再把宣布的GW线性外推为未来供给。
CoreWeave的千亿订单撞上15%债券收益率
CoreWeave是公开市场压力测试件。二季度营收25.8亿美元,同比增112%,净亏6.26亿美元,利息支出6.40亿美元。

单季利息已超过净亏损
截至6月末有息债务约350亿美元,积压订单1042亿美元,第三季度初新增承诺超250亿美元。
英伟达同意为部分未售出产能提供兜底,期限延伸至2030年代初。首席执行官Mike Intrator称市场「误解且非理性」,积压足以覆盖债务。
债券市场看得更短。积压订单是未来五年逐步确认的收入,不是当下现金。利息和资本开支却要现在支付。五年合约的无杠杆IRR(项目自身赚钱能力)与混合资本成本(借钱加股东要求的最低回报)决定项目是否划得来。15%以上债券收益率说明,市场对新云商滚债和租赁履约的信心已大幅下降。
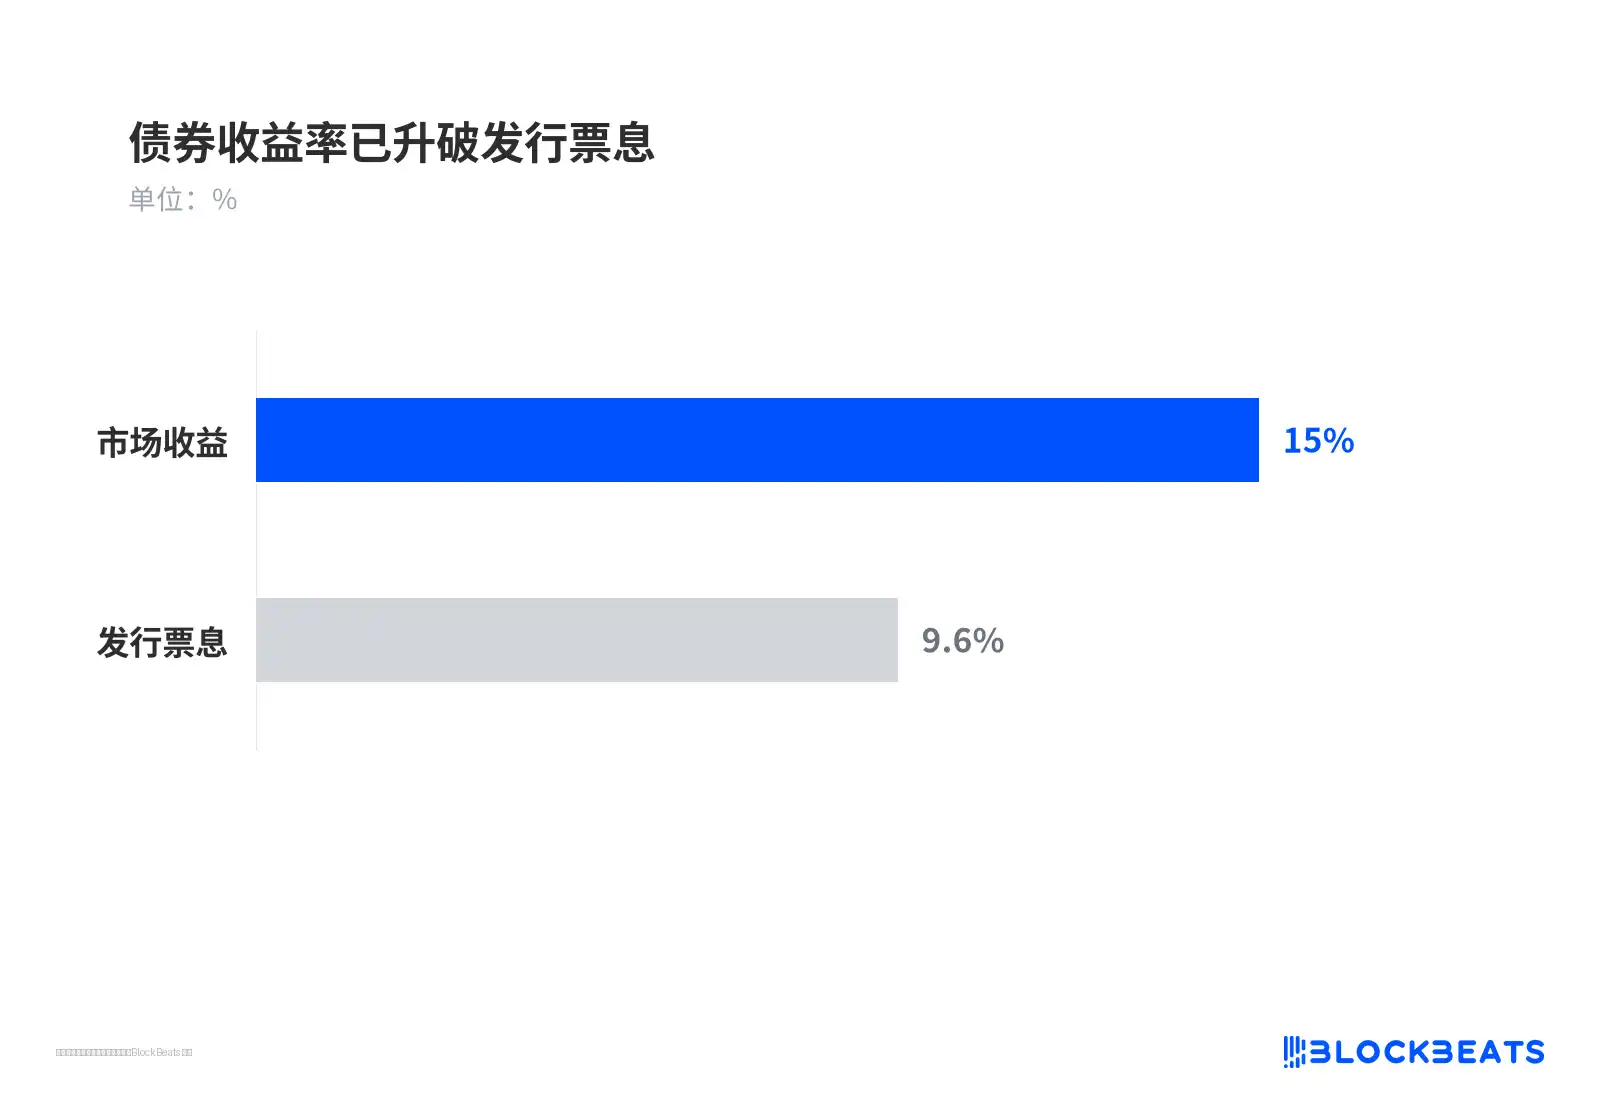
债券收益率已升破发行票息
高盛与摩根大通对赌滚债成本
高盛分析师Gabriela Borges在10月19日将CoreWeave评级由中性上调至买入,目标价从139美元下调至106美元。她认为融资风险被定价过高。多数扩张采用资产担保贷款,综合债务成本可能只升100至200个基点,GPU部署和积压订单仍构成支撑。
摩根大通分析师Samik Chatterjee维持超配,称债务担忧「过度」。他判断加杠杆来自需求强,而非项目经济性差。典型五年合约无杠杆IRR在中双位数,高于9%至11%的混合资本成本,外部融资需求会持续到2030年左右。两人争的是债务把确定需求前置,还是用信用填回报缺口。
标普与Gartner盯上表外负债
评级机构更关心看不见的债。标普全球数字基础设施主管Mark Habib在10月19日伦敦圆桌表示,超大规模云厂商通过互联融资承担的AI相关负债,「可以假定比我们看见的更多」,但暂不调整评级,最大风险仍是利润不及预期。
互联融资指大科技不自己发债盖楼,而是签长租、给担保,让项目公司去借。账上暂时不像债,极端情景下仍可能回表。Habib没有给出规模估计。
Gartner分析师Will Sommer在10月14日报告里判断,若维持当前开支节奏,到2030年底超过3.5万亿美元AI基建开支面临减值风险。业主需累计8.5万亿美元收入,才能覆盖开支、融资成本并达到12%投入资本回报率。
但可归因的企业与消费者AI收入不超过3.6万亿美元。
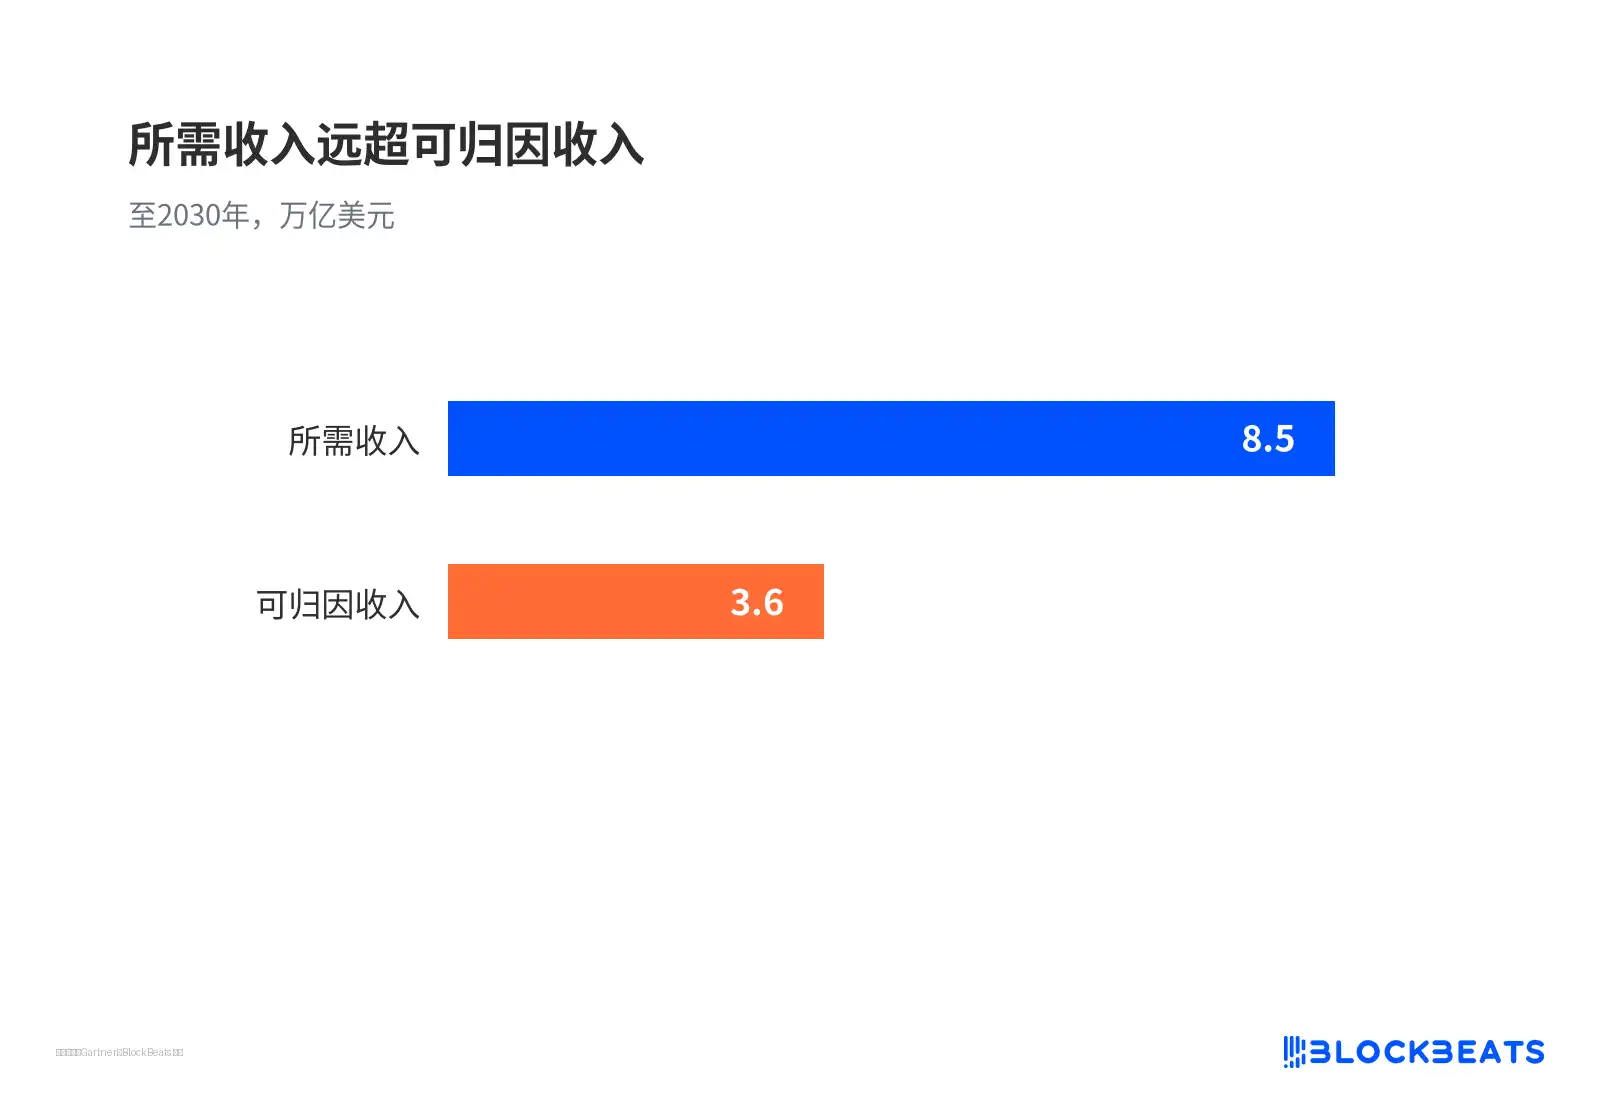
所需收入远超可归因收入
报告还预计2030年前超80%新云商不再独立运营。该测算假设大量规划开支全部发生,对超大规模云厂商可能偏严,对高杠杆新云商则构成真实压力。
标普预计六大云厂商2025至2030年资本开支超7万亿美元,自由现金流至少到2027年仍为负。7万亿与Gartner的3.5万亿减值风险不是同一口径,不能相加。
并网进度和2027年开支决定挤出还是传导
对冲基金在降低拥挤度,但未彻底撤退。高盛大宗经纪显示,10月8日至15日对冲基金减持科技股速度为2016年来最快,以平多为主。科技净配置仍占全球账簿23.5%,处于过去五年90分位。纳斯达克100上周跌5.5%。筹码松动,仓位仍不轻。
证据支持的结论是:物理约束和信用溢价正在筛掉高杠杆执行层,而非证伪AI训练需求。英伟达既是供应商,也是部分产能兜底方。超大规模云厂商的长协和担保仍是锚点。真正没被定价的是47个延期项目的容量与金额、35%可信度的分母,以及标普所说表外负债规模。三项都缺少公开量化。
决定方向的是六大云对2027年资本开支的实际执行,以及新项目并网时间表。若开支指引维持强势,新云商信用重定价更可能是阶段性挤出。若同步下调,调整才会沿项目债、GPU订单和数据中心开发商向上游传导。市场已先给高杠杆算力房东折价,还没给最终买单的大科技同等折扣。
为你推荐

商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.