


算力军备竞赛下半场:当算力建设撞上信贷市场,问题比想象中复杂
文章指出全球AI算力扩张正遭遇信贷融资瓶颈,传统金融机构因对AI泡沫、承租方信用及GPU折旧的三大认知偏见,错判算力资产价值;实际中算力在金融、制药、科研、国防等领域需求无限,GPU硬件寿命长、二手价值坚挺甚至升值,显存短缺加剧供给刚性,算力正开启以信贷支撑的资产化重构新阶段。
 摘要由 Mars AI 生成
作者:Kerman Kohli(Fastbreak Capital 创始人)
编译:深潮 TechFlow
深潮导读:随着全球 AI 军备竞赛进入下半场,算力基础设施的瓶颈正从单纯的芯片短缺蔓延至数万亿美元规模的信贷融资市场。传统信贷机构习惯于用审视写字楼和传统数据中心的保守模型来评估 GPU 算力,普遍抱持三大刻板偏见:认为 AI 存在泡沫、初创企业承租方信用评级不足,以及显卡硬件会像普通服务器一样几年内折旧归零。
Fastbreak Capital 创始人 Kerman Kohli 撰文直击传统信贷风控的认知盲区。他指出,算力在量化金融、生物制药、前沿科研和国防等领域的潜在需求是无限的,杰文斯悖论决定了成本降低只会成倍刺激消耗。更为讽刺的是,信贷机构为了追求所谓“投资级安全”,强行要求初创企业签署附带 30% 至 50% 巨额折扣的 2 至 3 年长约,在算力租金年涨 100% 的当下,反而使资方自身陷入了实质上的“做空算力”被动境地。
本文深度拆解了算力金融化的底层逻辑,揭示了为何随着推理显存短缺加剧,以信贷支撑的算力资产正在开启一场超越传统房地产的跨时代重构。
算力市场的核心瓶颈与信贷机构的三重认知偏见
当前算力市场正涌现出诸多瓶颈,但其中最严峻的瓶颈之一,莫过于资本获取渠道。更具体地说,是缺乏能够为算力建设提供资金的信贷资本。我们现在面临着高达数万亿美元的建设缺口,然而资本却难以顺畅进入该领域。
传统信贷机构习惯将算力粗暴地类比为房地产。它们常常持有三项表面看似理性、实则自相矛盾的核心信条:
• 坚信 AI 是一场终将破灭的资产泡沫;
• 认为算力承租方(Off-taker)并非高评级企业,违约概率极高;
• 认为底层抵押品(GPU 硬件)毫无保值能力,会像普通数据中心服务器一样几年内贬值归零。
这些观点在局外人看来合乎逻辑,但它们在金融逻辑上互不兼容。如果我们要释放全生态的万亿资本流动性,就必须对每一项误区进行深刻的拨乱反正。
泡沫论伪命题:算力的潜在需求是无限的
AI 泡沫论者的核心质疑在于:他们认为算力需求是有限的,供给终会迎头赶上;且大模型或算法效率提升会导致对硬件的需求下降。
这一判断在现实数据面前不攻自破。智能体(Agentic AI)对算力的年增长需求达到了惊人的 2.5 倍至 5 倍,而全球前沿晶圆与封装供给到 2030 年至多只能翻倍,供需剪刀差每年都在进一步扩大。全球高带宽显存(HBM)在 2027 年的产能已被各大巨头全部锁定预定一空,各大主要算力提供商背负着价值数千亿美元的未交付积压订单。
更为关键的是,实体经济中存在大量对算力胃口“永远无法填满”的核心刚需产业:
• 量化高频金融:对复杂衍生品和全息风险做深度建模(例如顶级做市商 Jane Street 数十亿美元的专属算力承诺);
• 生物制药巨头:投入无上限的 GPU 运算机时模拟分子对接、靶点筛选与新药研发;
• 顶尖科研学者:运用海量算力连接未知学科灵感并进行物理世界复杂仿真;
• 国防与军事部门:算力规模直接决定了无人机集群与战场推演的绝对统治力;
• 网络攻防前沿:黑客与安全团队持续通过暴力算力挖掘系统深层零日漏洞。
这些实体根本不会像普通企业那样斤斤计较“每个员工的 Token 预算”。只要人类社会永远需要更好的疫苗、更精准的金融风控、更强的国防防御与更深邃的科学突破,算力就是最纯粹的生产力,其需求在本质上是无限的。此外,杰文斯悖论(Jevons Paradox)在 AI 领域正加速上演:当单次推理智能的成本下降 90%,全社会的调用频次与场景将爆发十倍以上。
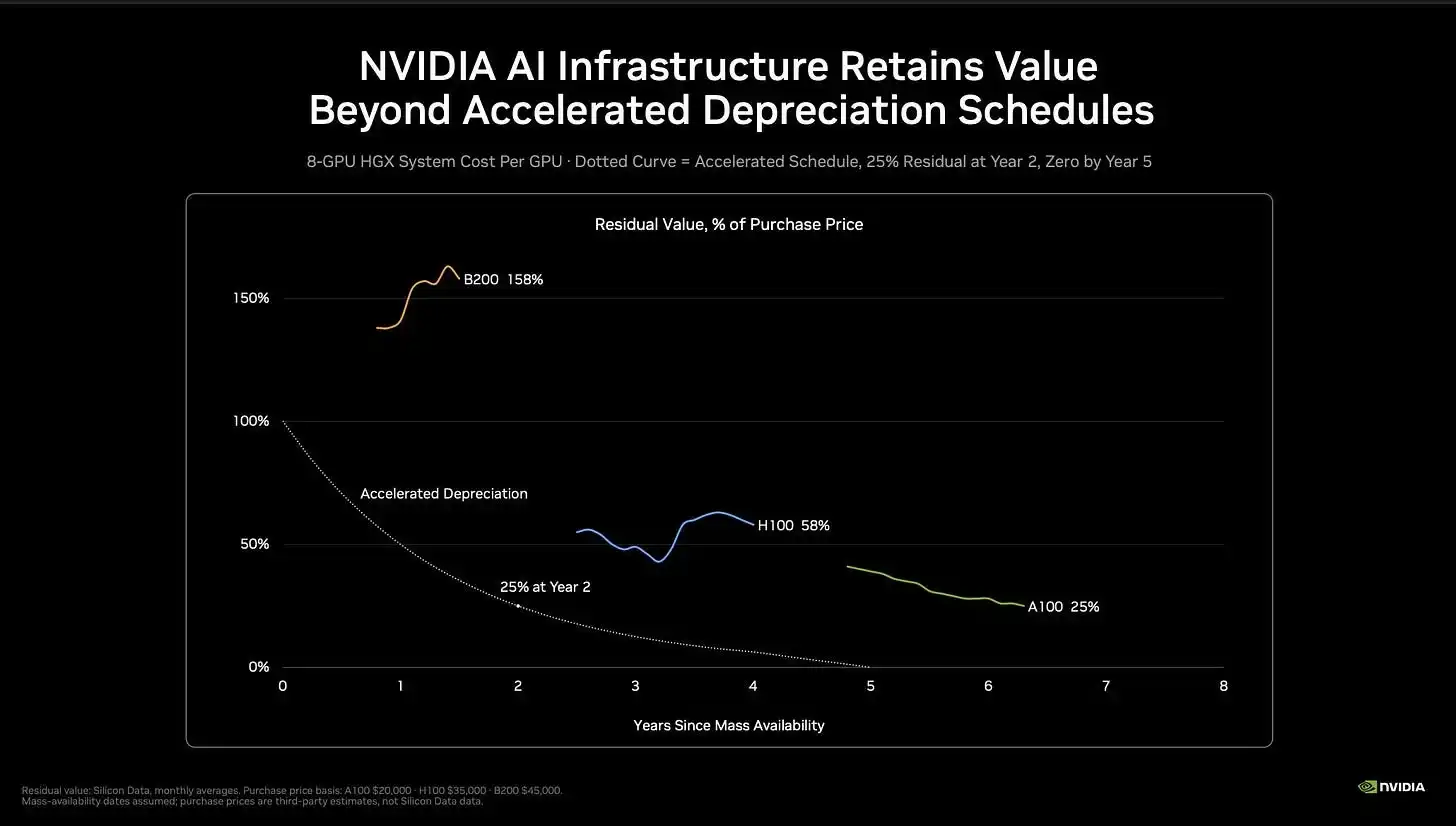
图 1:全球主要云厂商与 AI 巨头的算力资本开支与合同储备趋势。累计采购承诺已达数万亿美元规模,且供应缺口逐年拉大。
承租方风险悖论:追求安全感让放贷机构沦为“做空算力”
把算力等同于房地产是极其危险的思维误区。房产租赁的潜在租客受到地理位置的绝对束缚;而算力是高度同质化、全球光纤秒级交付的通用数字商品。
目前许多信贷机构过度执着于承租人的“投资级资质”,动辄苛求 2 至 3 年的长约,并要求缴纳 20% 至 30%、甚至高达 50% 的巨额预付款。放贷者自以为通过长约锁定了安全垫,却在实操中亲手置自己于极为不利的绝境。
在未来 5 至 10 年算力极度供不应求的世界里,如果一个初创客户不幸违约违规,排队等待接盘该算力批次的后备客户至少有十家。B300 等旗舰芯片在现货市场几乎一卡难求。更为荒谬的是,在过去一年算力现货租金飙升 100% 的大背景下,放贷方为了所谓的确定性,强行逼迫借款方以 30% 至 50% 的大幅折扣签署 3 年长约,这在金融实质上等于让放贷机构变成了“做空算力”的空头!
这种对确定性的扭曲渴望,使放贷机构平白牺牲了巨大的浮动收益,拉长了资金回本周期。这种保守,反噬了其自身的资本回报率。
抵押品价值颠覆:GPU 硬件的超长寿命与逆势升值
AI 悲观派最热衷的论调是:算力硬件折旧极快,几年后就会沦为电子废铁。然而事实客观证明了这一假设的荒谬:英伟达在 2020 年发布的 A100 显卡,至今仍在数据中心全负荷运转,其租赁订单已被排到了 2029 年,这确立了 GPU 至少具备长达 9 年的稳定商业服役周期。据此推算,Blackwell 架构及其后续机型的有效经济寿命完全可能突破十年。
更具颠覆性的是,前沿算力硬件正在呈现传统工业品罕见的“升值”特征:B200 发布至今两年,其真实二手市场价值已比发布初期暴涨了 50%;即便是一块使用了 6 年的 A100,目前其二级市场残值依然坚挺地维持在初始价值的 25% 左右。此前多数华尔街分析师采用的 6 年直线折旧模型,如今已被证明属于极度悲观的超保守设想。
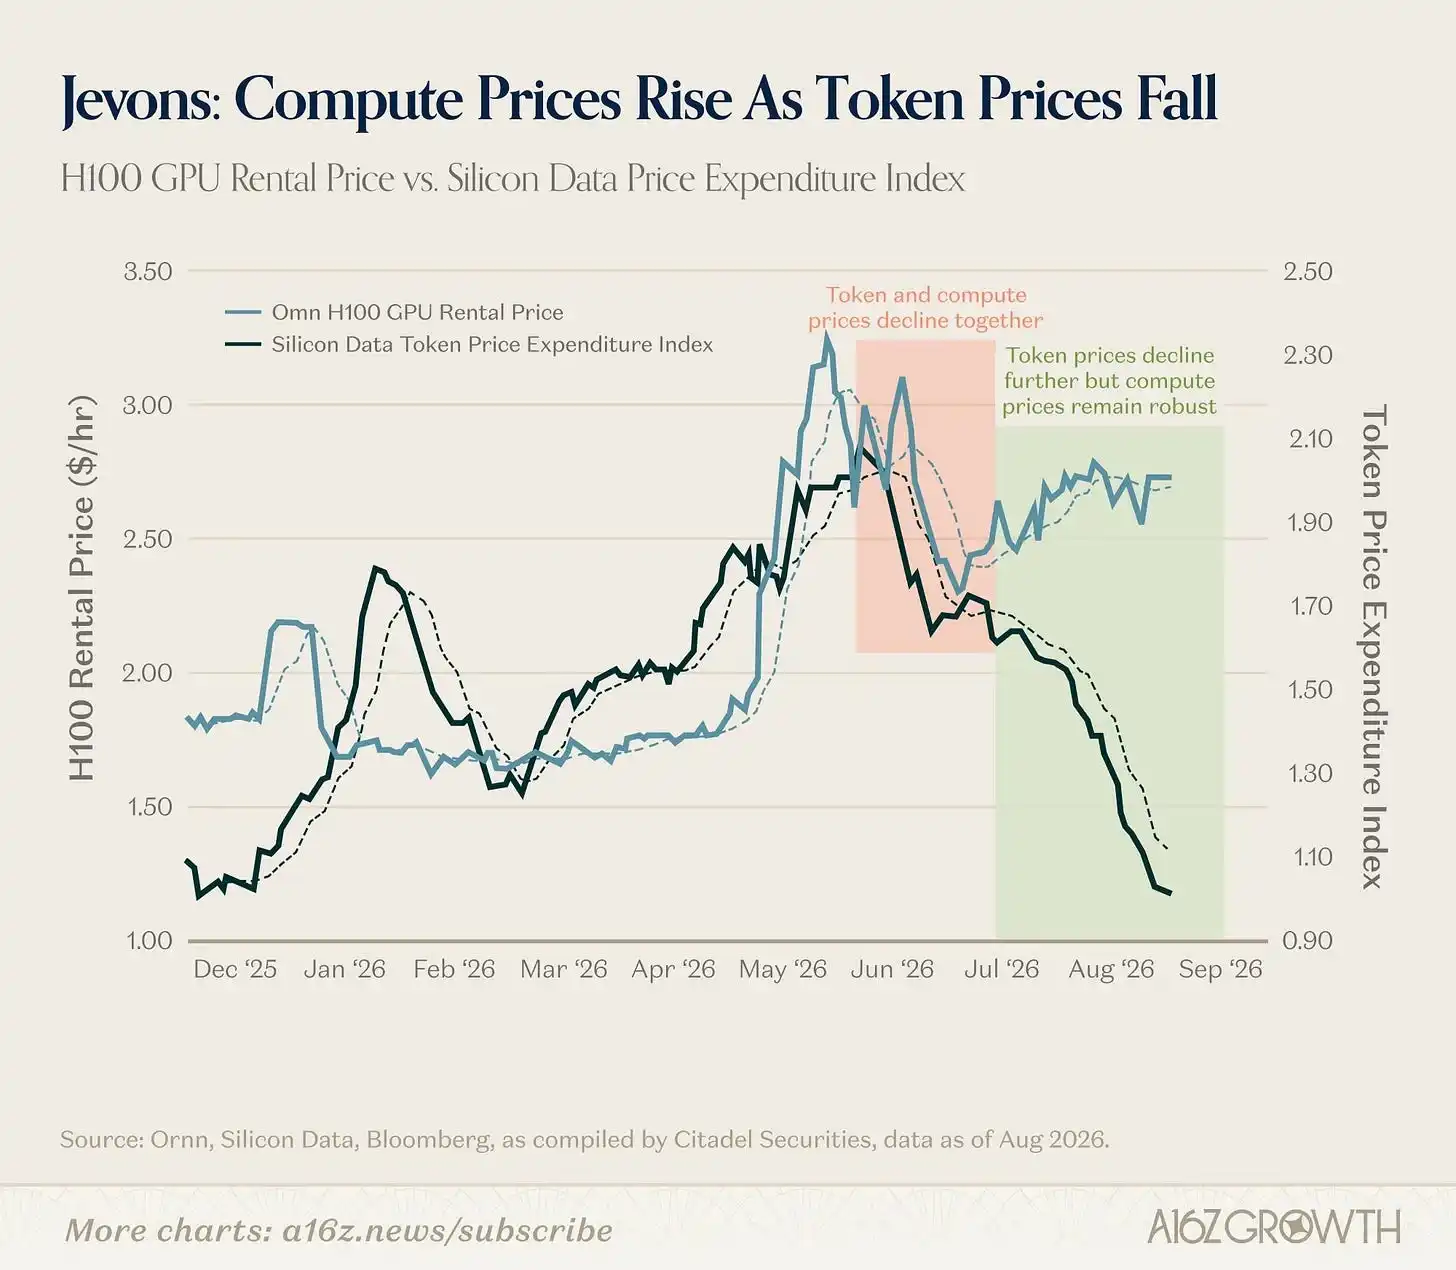
图 2:主流 GPU 实际二手市场价值与租金走势。A100 发布 6 年后残值仍高达 25%,B200 市场溢价超 50%,彻底颠覆传统 3 年折旧归零假设。
显存刚性制约与算力资产化新浪潮
有人会质疑:更先进的高效芯片不断问世,难道不会加速淘汰旧卡吗?这一反驳忽略了三大底层现实:
1. 现代 AI 推理的核心瓶颈高度依赖高带宽显存(Memory-dependent);
2. 显存是一种处于极度短缺状态的硬通货资产;
3. 全球半导体制造产能根本无法在短时间内量产出足够的芯片与显存组件。
基于这些不可逆转的物理与工业规律,整个金融资本市场必须以全新的眼光重新审视 GPU 资产的终身价值。
我的核心研判是:在未来数十年的大周期中,算力必将超越房地产,崛起为人类有史以来体量最庞大、流动性最充沛的资产类别。然而,驾驭这一超级浪潮需要资方兼具对底层技术的深刻洞察与精密复杂的现代金融工程工具。以信贷与结构化金融为支柱的算力资产化时代,才刚刚拉开雄壮的序幕。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.