



高盛研报解读:标普盈利增速降至 11%,防御性质量股占优
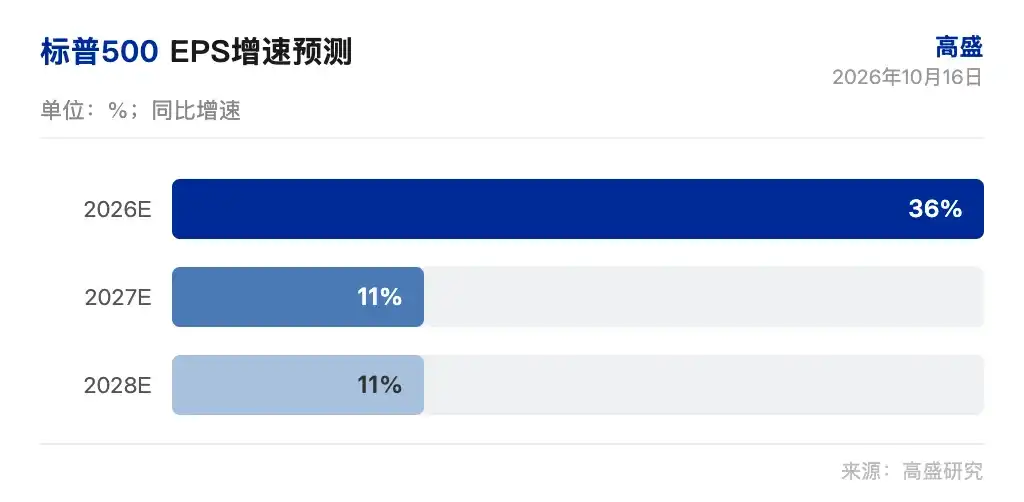
高盛研报预测标普500盈利增速从2026年的36%放缓至2027年的11%,主因实际GDP减速、油价与利率拖累及AI资本开支推动力减弱;在增长放缓但未转负的背景下,市场回报趋于温和,防御性质量股、低波动因子占优,动量因子风险上升。
 摘要由 Mars AI 生成
撰文:Rita
标普 500 的 2026 年每股收益(EPS)预计增长 36%,2027 年增速降至 11%。高盛认为,增长放缓但仍为正,市场回报温和,防御性质量股和低波动因子占优。窄幅广度下,动量因子风险上升。
高盛集团在 2026 年 10 月 16 日发布的美国周度启动报告中指出,标普 500 的 2026 年 EPS 预计为 375 美元,2027 年为 415 美元,2028 年为 460 美元。2027 年增速较 2026 年放缓,2028 年增速持平。剔除 2026 年一次性会计扭曲后,2027 年增速为 18%。高盛认为,盈利仍在增长,但增速放缓,市场回报随之温和。
报告预计,美国实际 GDP 增长在未来几个季度温和减速,主要受油价和利率拖累。AI 资本开支目前贡献标普 500 EPS 增长的约一半,2027 年这一推动力减弱。高盛认为,增长放缓不等于衰退,盈利正增长仍支撑股市。
标普盈利增速降至 11%
高盛预计标普 500 的 2026 年 EPS 为 375 美元,2027 年为 415 美元,2028 年为 460 美元。2027 年增速较 2026 年放缓,2028 年增速持平。2027 年增速低于买方一致预期的 16%和卖方策略师预期的 15%。2028 年高盛预测 460 美元,低于买方一致预期 492 美元约 7%。
高盛指出,2026 年盈利增长受一次性会计因素提振。剔除这些因素后,2027 年盈利增速为 18%。增长放缓反映实际 GDP 增长减速、油价和利率拖累,以及 AI 资本开支推动力减弱。高盛预计 2027 年美国实际 GDP 增长 2.2%,与市场一致预期持平。
三季度财报早期数据显示,已发布财报的标普 500 公司中,53%的公司 EPS 超一致预期一个标准差以上。这一比例高于 25 年均值 50%,低于过去四个季度平均 64%。高盛认为,盈利超预期比例在下降,盈利修正广度也在收窄,周期性股票近期跑输。
窄幅广度抬高动量风险
市场广度接近历史低位。标普 500 距历史高点仅 2%,中位数成分股距各自高点 15%。高盛认为,窄幅广度下,动量因子风险上升。
高盛指出,历史上正增长但减速的环境里,标普 500 季度回报中位数为 3%,市盈率变化为负 1%。波动率中位数为 13.3,股票相关性中位数为 0.29。增长转负时,波动率和相关性才大幅上升。
当前标普 500 股票相关性和指数波动率接近历史低位。高盛认为,市场广度窄、相关性低,动量因子拥挤。标普 500 远期市盈率 19 倍,等权重指数 16 倍,估值不算极端。投资者需要警惕动量因子反转风险。
防御性质量股占优
高盛筛选了 23 只医疗保健和必需消费股,具备低已实现波动率、高自由现金流收益率和高自由现金流转化率。这些股票在市场继续下调增长预期时,预计跑赢。筛选条件包括 2027 年 EPS 增长一致预期不低于 5%。
高盛指出,正增长但减速的环境里,信息科技和医疗保健通常跑赢,材料和非必需消费通常跑输。信息科技季度超额回报中位数为 1.1 个百分点,医疗保健为 1.0 个百分点,材料为负 1.5 个百分点,非必需消费为负 0.8 个百分点。
因子层面,动量因子季度回报中位数为 1.8 个百分点,EPS 修正因子为 1.3 个百分点,低波动因子为 0.8 个百分点。高盛认为,窄幅广度下,动量因子风险较高,低波动和防御性质量股更稳。
消费低端明年加速
消费低端的收入加速正在形成一条配置线。最低收入五分位 2027 年实际收入增长 1.8%,2026 年为 0.4%。高盛预计,通胀放缓、1 月生活成本调整提高转移支付,是主要推动力。
低端消费非必需股篮子 10 月以来上涨 7%。高盛认为,消费体验类股票提供长期增长,估值不高。非必需消费股的对冲基金仓位处于多年低点,市场预期较低。
高盛指出,能源价格和利率 2027 年预计下降,推动消费者实际收入增长。消费低端加速,对非必需消费股构成支撑。市场广度窄、增长放缓的环境下,消费低端和防御性质量股是两条配置线。
高盛美国股权情绪指标为负 0.4,仓位偏轻。10 年期国债收益率过去两周下降 20 个基点,高收益信用利差扩大 20 个基点,AI 相关发行人压力更大。高盛认为,增长放缓、广度窄、仓位轻,防御性质量股和低波动因子占优。
增长放缓但盈利仍增长,窄幅广度下,防御性质量股和低波动因子是更稳的选择。
免责声明
本文系潮向研究对第三方券商研究报告(高盛集团,2026 年 10 月 16 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
为你推荐

商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.