


Castle Labs 研报:Solana 构建全栈链上经济,从消费级应用到 RWA 飞轮
Solana 已构建起以高韧性消费级应用为收入基石、向借贷、永续合约和现实世界资产(RWA)深度延伸的全栈链上经济体系;其消费应用收入具备坚实底线与高留存率,RWA 规模一年激增超600%,正通过生息资产与杠杆循环重塑公链金融竞争力。
 摘要由 Mars AI 生成
作者:Noveleader,Castle Labs
编译:深潮 TechFlow
深潮导读:深潮导读:市场普遍认为 Solana 的巨额应用收入主要由短期注意力驱动的 Meme 狂欢贡献,一旦热度消退就会迅速归零。但 Castle Labs 的最新深度研报指出,Solana 的消费级应用已形成坚固的基础收入底线,不仅保持着超 80% 的品类留存率,更正在将这股势能向借贷、永续合约和现实世界资产(RWA)等全栈金融基础设施深度传导。过去一年,Solana 的 RWA 规模激增超 600%,正以真实生息资产与杠杆循环重塑公链竞争格局。

图表:过去 30 天各公链与头部协议的应用层收入对比。Solana 以 $1.931 亿遥遥领先。
在过去滚动的 30 天内,Solana 产生了高达 $1.931 亿的应用层协议收入,几乎是其最接近的竞争对手 Hyperliquid($8650 万)的两倍,随后是以太坊($5380 万)和传统互联网金融巨头 Robinhood($3460 万)。
这种显著的领先优势主要归功于消费级应用(Consumer Applications),它们贡献了 Solana 约 80% 的应用层收入,涵盖了代币发射平台(Launchpads)、交易终端(Trading Terminals)、收藏品市场及钱包应用。剩余的 20% 收入则来自去中心化交易所(DEX)、去中心化借贷(Lending)以及其他核心 DeFi 协议。
然而,这种收入结构在加密行业内经常受到质疑:批评者认为这本质上是对投机性 Meme 币交易量的抽佣,而这种交易量完全由叙事驱动;因此市场普遍共识认为,一旦用户注意力消退,交易量和手续费将迅速流失。为了验证这一假设是否成立,本篇报告深入评估了 Solana 消费级应用收入的实际持续性与韧性。
随后,我们将目光投向消费级应用层之外,横向分析正在 Solana 上迅速构建的多元基础设施品类及其增长轨迹。这涵盖了借贷市场、DEX 矩阵,以及过去一年在 Solana 上迎来爆发式增长的现实世界资产(RWA)。
Solana 消费级应用已达到逃逸速度
Solana 是一条具备超高吞吐量的区块链网络,能够让链上交易保持极致的快速、低廉与顺畅。这是吸引消费级应用的核心基石,因为这类应用产生极其高频的交易需求,迫切依赖近乎即时、超低延迟的用户交互体验。此外,创业团队渴望部署在流动性充裕、具备真实需求沉淀的活跃网络上,而 Solana 完美满足了这些条件。
目前 Solana 上的消费级应用主要可以划分为三大矩阵:发射平台(Launchpads)、专业交易终端(Trading Terminals)以及移动钱包(Wallets)。

图表:Solana 消费级应用分类生态图谱,涵盖发射台、交易终端与钱包。
发射平台目前构成了应用层收入的最大板块,其中 PumpFun 占据了绝对主导地位。仅 PumpFun 一家平台,过去 30 天从发射业务中便创造了约 $3900 万收入,独占 Solana 整体应用收入的 20%。
事实上,Solana 很早就具备了孵化爆款消费应用的全部技术要素,但直到 2024 年 1 月 PumpFun 正式上线,海量增量用户才真正涌入链上。
该应用不仅是一个资产生成器,更充当了原生分发层,促成了所有新发射资产的即时撮合。依托 Solana 的高吞吐架构,截至目前已有超过 2000 万个 Meme 币在该网络上被创建,成为驱动应用层收入滚雪球式增长的核心动力。

图表:PumpFun 累计代币发射总量与关键指标爆发曲线。
紧随其后的是专业交易终端与移动钱包矩阵,包括 Axiom、Fomo、GMGN 以及 Phantom 等。这类产品最核心的壁垒在于牢牢把控着流量入口分发权(Distribution)。它们顺势将社交交易、链上永续合约(Perps)和预测市场无缝集成到同一套界面中,除了依靠核心的交易工具抽佣外,成功切入了加密生态中利润最丰厚的商业腹地。
这也表明它们的繁荣绝非孤立存在,而是产生了极强的生态网络溢出效应,持续将增量资金引入底层协议。例如,Fomo 适配器会自动将平台上的买入指令动态路由至 Solana 上流动性最充裕的 DEX(如 Raydium、Meteora)以及 Jupiter 等聚合协议。
在 PumpFun 发展初期,当代币达到一定市值曲线后便会毕业(Graduate),并在 Raydium 上建立常态化流动性池。然而到了 2025 年 3 月,PumpFun 推出了自营的 PumpSwap,旨在进一步扩充收入来源(过去 30 天斩获 $1500 万收入),毕竟交易滑点与 Swap 手续费才是真金白银的利润大头。
PumpSwap 的战略举措清晰反映了发射平台的普遍野心:彻底掌控资产从发行到二级流转的全生命周期,随着资产市值攀升持续变现。
反过来,底层 DEX 同样渴望向下扎根掌控发射端业务,因为新币的源源不断诞生是交易手续费的长青之源。这正是我们在 Solana 生态中密集目睹的纵向整合。
2025 年 4 月,Solana 龙头 DEX 之一 Raydium 推出了 LaunchLab,这是一套基于联合曲线(Bonding Curve)的底层发射引擎,第三方开发者可以直接在其上构建各具特色的发射台,并将成熟代币无缝沉淀至 Raydium 流动性池中。
2026 年 9 月,创新项目 StonkFun 将其发射架构全面迁移至 LaunchLab。StonkFun 迅速崛起,是因为它引入了更为灵活的标的资产锚定机制(如美股等真实资产),并允许代币创建者在每笔交易中自定义税率,税收部分会自动在链上购买真实股票并分发给 Meme 币持有者。这一飞轮使用户在投机 Meme 的同时直接获得了现实资产的分红敞口,显著推高了 Solana 链上 RWA 的持有人基数与链上规模。

图表:Raydium LaunchLab 与 StonkFun 创新的资产发射与税收飞轮模式。
除了这些头部明星协议外,集换式卡牌游戏市场(TCG)Collector Crypt 今年平均每月创造了 $800 万的手续费收入,生动展示了 Solana 生态在纯 Meme 投机之外蓬勃发展的多元化消费级商业图景。
消费级应用收入到底有多坚固?
如前文所述,批评者往往认为消费级应用收入高度依赖注意力泡沫,因而不具备可持续性。为了科学检验这一论点,我们设定了以下三个核心测试维度:
1. 收入底线(The Floor):在过去一年的时间跨度内,每周消费级应用收入的回撤底线是多少?
2. 应用留存率(Retention):去年领跑 Solana 的头部应用,今天是否依然处于统治地位?
3. 竞争格局(Competitive Landscape):头部应用流失的份额,是内部转移给了其他 Solana 原生团队,还是彻底流失到了其他公链?
我们调取了 2025 年 10 月至 2026 年 10 月整整一年的完整链上数据进行了回溯测试。
测试数据显示,Solana 消费级应用周收入在 $1350 万至 $4260 万之间波动,中位数稳定在 $1820 万。维持这一稳固底线的最大功臣依然是 PumpFun 的高频粘性收入。如下图所示,图表顶端的红色波动区主要由中长尾轻量应用构成;而在 2026 年第三季度,在 StonkFun 等创新产品的带动下,整体消费级应用收入再次迎来加速突破。
这充分回答了第一个问题:Solana 的消费级应用收入已经跨越了周期考验,形成了极其坚实的高确定性现金流底线。
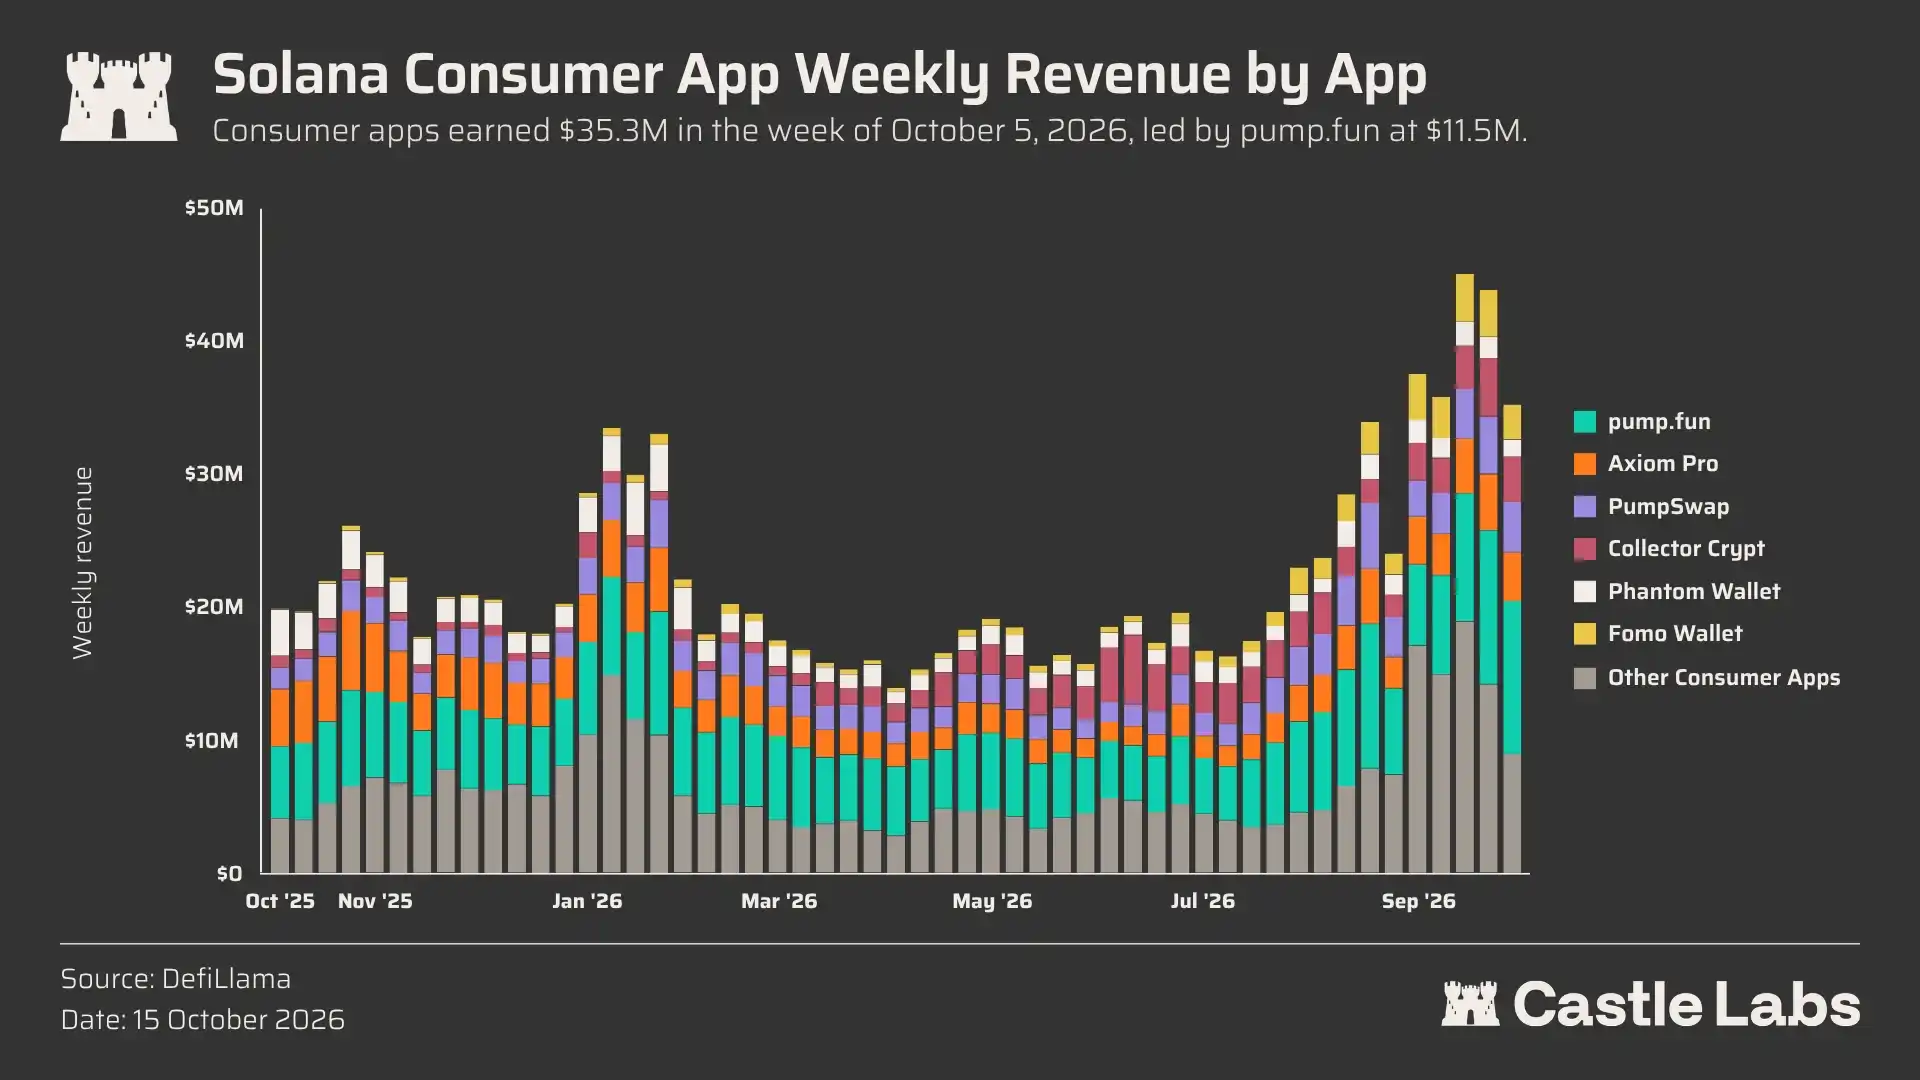
图表:2025 年 10 月至 2026 年 10 月 Solana 消费级应用周度收入全景与基底拆解。
关于应用留存率,我们追踪了 2025 年第四季度排名前 10 的消费级应用。当时这 10 款应用单季创收 $2.117 亿;到了 2026 年第三季度,它们的总收入不仅增长到 $2.613 亿,而且其中有 8 款应用依然稳居前 10 榜单(涵盖 PumpFun、Axiom 等)。
更为积极的信号在于头部集中度的良性稀释:前 3 名应用的收入贡献占比从 2025 年底的 64% 逐步优化至目前的 50.2%,表明市场源源不断地给予新兴协议充分的发展空间。其中最亮眼的新秀 StonkFun 在 9 月份单月创造了 $2700 万收入(同期 PumpFun 为 $4600 万)。
尽管 StonkFun 的热度近期有所回落(7 天日均收入约为 $49 万,相当于 $230 万峰值的 21%),但这也再次验证了规律:新产品能够在 Solana 上迅速爆发并完成冷启动,虽然热度最终会回落,却会筑造一个更高的留存常态。
综上所述,Solana 消费级应用收入具备强劲的可持续性与扩张动能。它并非单纯的高周期泡沫,而是具备了持续捕捉市场真实需求的强大韧性,使 Solana 成为当下 Web3 领域最具活力的新品试验场。
成熟度大考:Solana DeFi 的深层演进
虽然传统 DeFi 目前并不是 Solana 应用层收入的最核心来源,但它却在以惊人的速度持续融合新的金融原语,特别是现实世界资产(RWA)。为了客观呈现这一进程,我们将过去 30 天 Solana 与以太坊各大 DeFi 细分赛道的增速进行了横向对比。
得益于相对灵活的基数与高效率,Solana 大部分 DeFi 赛道的增速均超越了以太坊。但在合成美元(Synthetic Dollars)与收益代币化(Yield)板块,Solana 出现了局部回调,这主要是由于其该类基础设施体量仍然相对初级(例如收益代币化协议 Exponent 的锁仓量短期有所波动)。
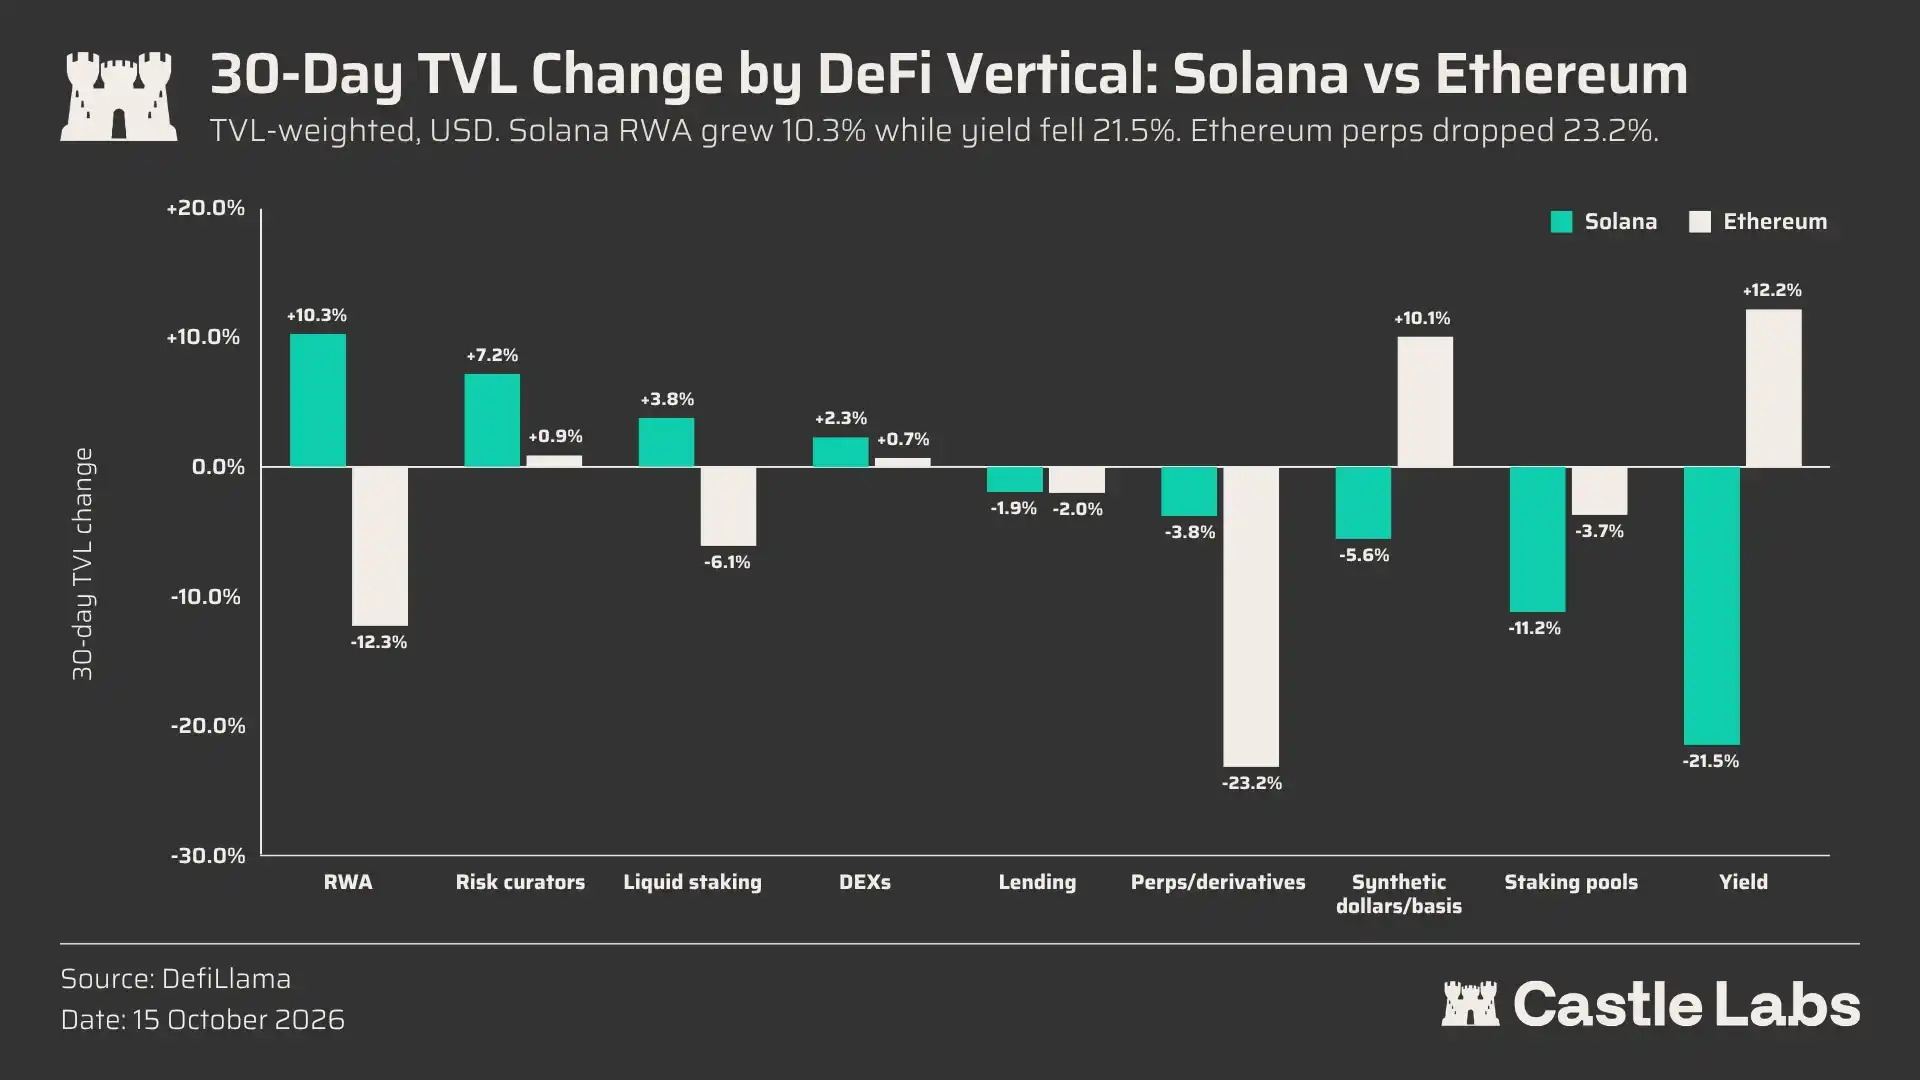
图表:过去 30 天 Solana 与以太坊主要 DeFi 板块增长速率横向对比。
在传统金融视角下,借贷(Lending)是最能体现金融系统成熟度的压舱石,因为它必须依托真实硬资产作为抵押品,且对系统稳定性与用户长效留存要求极高。
目前 Solana 的借贷市场主要由 Jupiter Lend 与 Kamino 双雄并立,两者采取了截然不同的发展路径。为了理解借贷协议的核心杠杆,我们先拆解以太坊上的成功模型。
在以太坊上,借贷 TVL 是 Solana 的 11 倍,其庞大的借贷需求本质上被三类核心底层资产所驱动:
1. 流动性质押代币(LSTs);
2. 生息稳定币(Yield-bearing Stablecoins, YBS);
3. Pendle PT 本金代币。
前两类资产自带原生生息属性,而 PT 资产则锁定到期固定收益。用户通过将这些生息资产作为抵押品借出基础资产、再次买入生息资产的循环质押杠杆(Looping)策略,只要底层资产收益率持续高于借款利率,便能创造巨大的套利收益。
这种循环借贷为借贷协议带来了海量的真实借款需求,推高了协议总收入与存款人的基准年化回报。
Solana 虽然拥有发达的 LST 体系,但在规模化生息稳定币与 PT 资产方面过去仍显滞后。不过,Kamino 与 Jupiter 正在全力补齐这块短板。
目前 Solana 上的生息稳定币流动性主要来自 USDe 与 USDY,两者合计供给超过 $6.35 亿。其中 USDe 深度沉淀于 Jupiter Lend($3.13 亿)与 Kamino($1.9 亿)之中,通过针对 sUSDe 的激励机制,激活了 Solana 借贷市场的首轮杠杆飞轮。
在 PT 资产方面,Kamino 通过集成 Chainlink CCIP 实现了跨链本金代币的引入与杠杆循环;同时,Solana 原生 Pendle 类协议 Exponent 亦贡献了超过 $700 万的存款规模。一旦生息与本金代币在 Solana 上形成规模效应,将彻底打开全网借贷深度的天花板。
值得注意的是,Solana 借贷市场近期正面临新的宏观调整:最新通过的双重通缩提案(Double-Disinflation Proposal)将逐步降低 SOL 的净通胀率,这也意味着 LST 的原生质押年化收益率将同步下降。为了维持借贷吸引力,市场借款利率将被迫下调,进而压缩存款端收益。
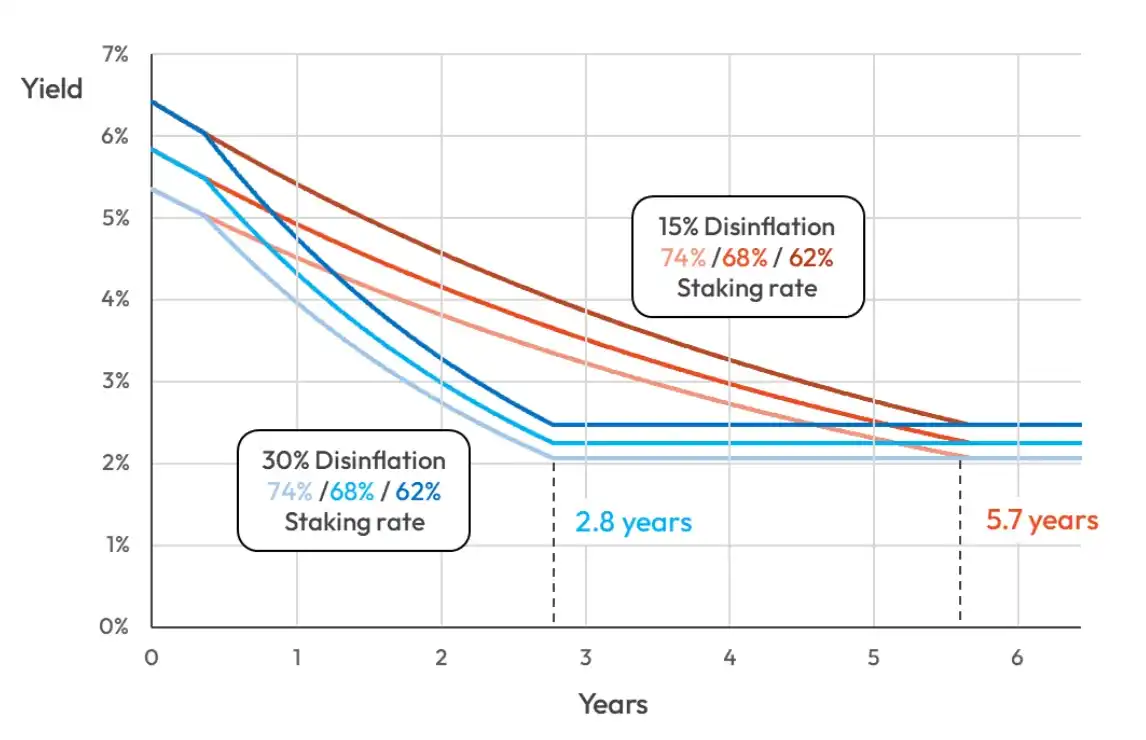
图表:Solana 双重通缩提案对验证节点收益率与质押利率的传导路径。
为了抵御质押收益下滑对借贷生态的潜在冲击,大力发展生息稳定币(YBS)与多样化 RWA 资产显得尤为迫切。通过构建更高收益的真实底层资产池,借贷协议才能继续撬动借贷需求,维系存款与借贷两端的良性平衡。
在永续合约(Perps)领域,Solana 过去 30 天录得 $420 亿的交易量,相当于 Hyperliquid 全网成交量的 20.6%,位列全网链上 Perps 第四,核心协议包括 GMTrade、Pacifica 以及 Jupiter Perps。
其中 GMTrade 依托 GMX V2 架构专门深耕 RWA 永续合约撮合,而 Pacifica 则通过挂单生息(Yield on resting orders)、轻触交易与 AI 辅助工具快速突围。
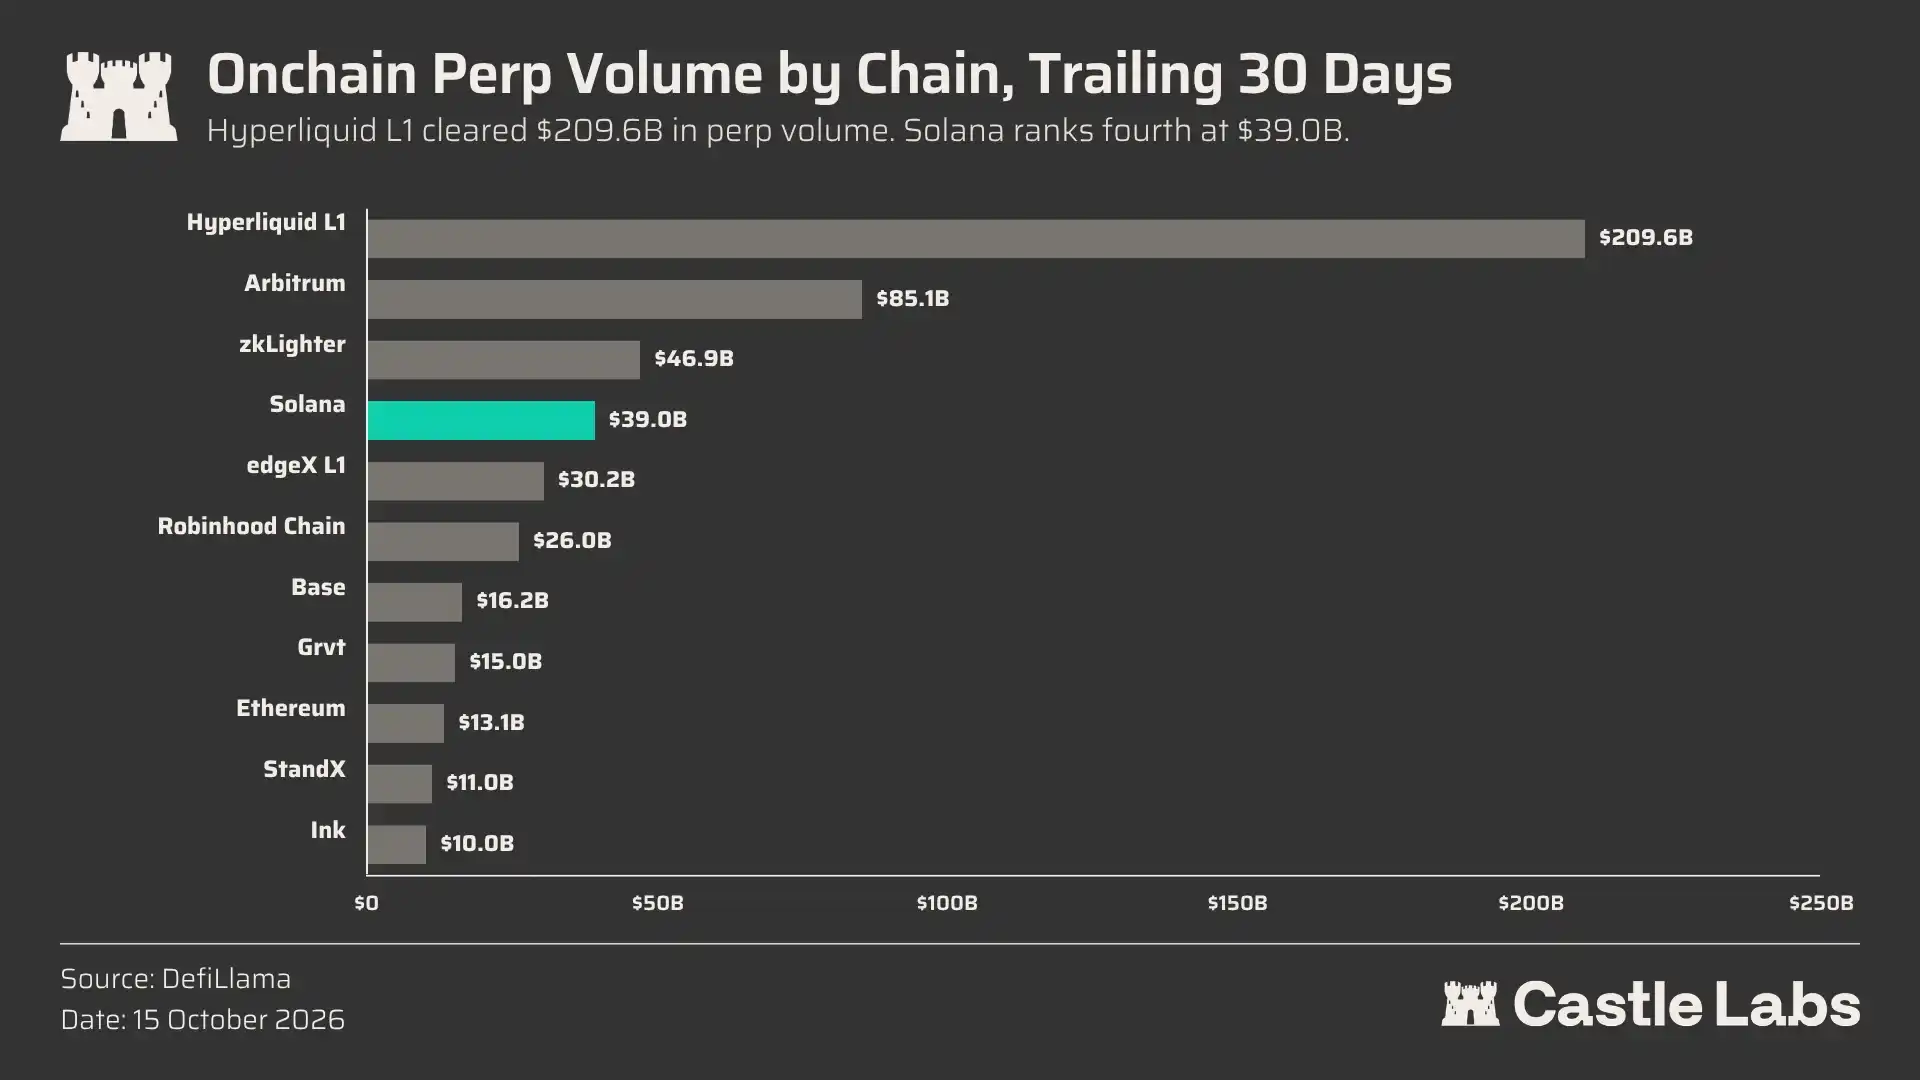
图表:全网主流公链链上永续合约交易量份额对比。
在稳定币基础设施方面,Solana 链上稳定币总发行量已突破 $163 亿,同比逆势增长约 6% 至 7%;相比之下,同期以太坊稳定币总量下降 9% 至 $1460 亿。
尽管 USDC 在 Solana 上的绝对主导地位有所回落(从 72% 降至 42%),但 USDGO、USD1 以及贝莱德(BlackRock)BUIDL 等新发稳定币合计注入了 $35 亿的增量流动性。不过目前这些新型稳定币沉淀在 DeFi 协议中的比例仅有 $560 万左右,仍存在巨大的沉睡资金转化空间。
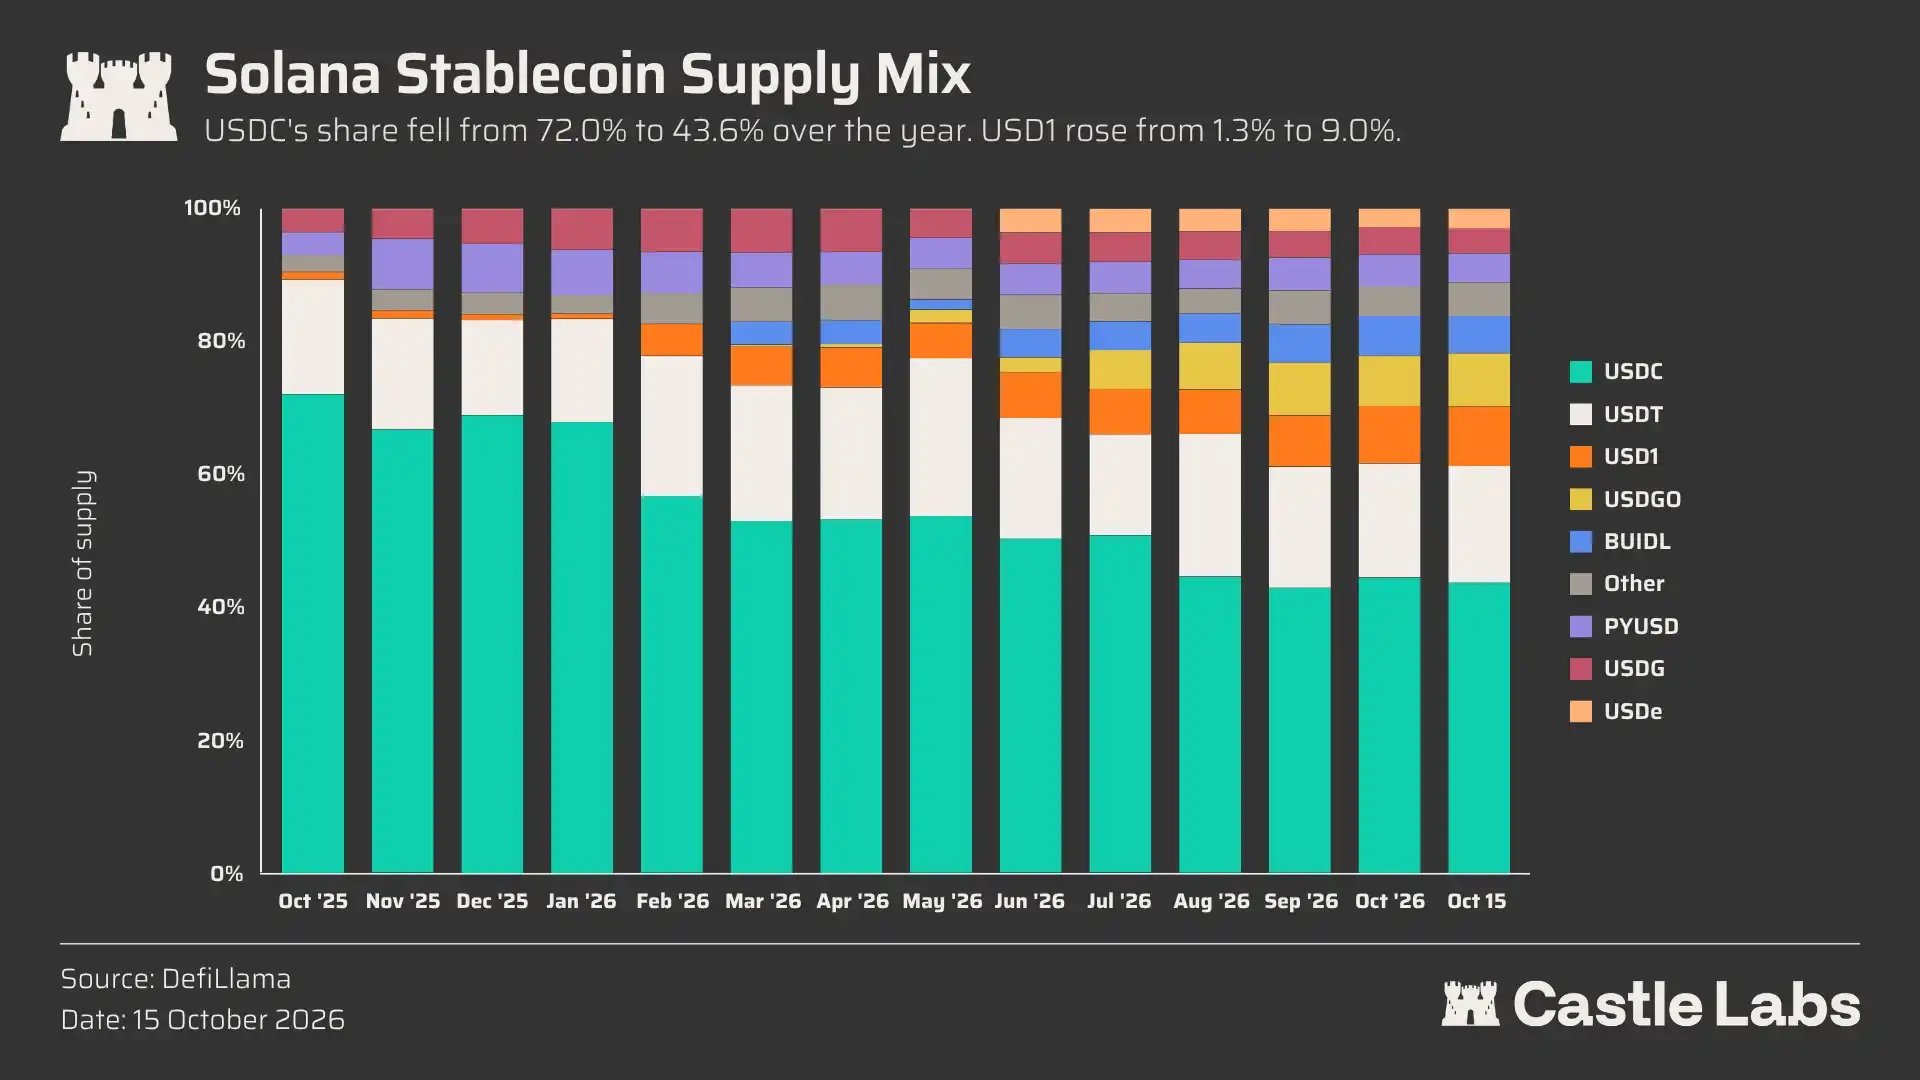
图表:过去一年 Solana 与以太坊稳定币发行量变化趋势。
在实际 DeFi 资金利用率方面,USDC 仍以 $5.44 亿的质押部署和 $9.3 亿的借出规模占据首位;而得益于 Ethena 与 Jupiter 及 Kamino 的深度捆绑,USDe 已跃升为第二大高频利用的稳定币资产。

图表:Solana 各主流稳定币在借贷与交易市场的实际利用率拆解。
Solana RWA:超 600% 爆发式增长的真实资产引擎
在现实世界资产(RWA)赛道上,Solana 展现出了远超以太坊的爆发力:过去一年间,Solana 链上 RWA 市值从 $7 亿暴增至 $43 亿,涨幅突破 600%;而同期以太坊链上 RWA 仅从 $155 亿微增 7% 至 $166 亿。在一年前,Solana 的 RWA 规模仅相当于以太坊的 4.5%,而今天这一比值已急剧攀升至 26%。目前 Solana 用户已可便捷访问美国国债、资产支持信贷、代币化股票、精选量化策略乃至大宗商品。
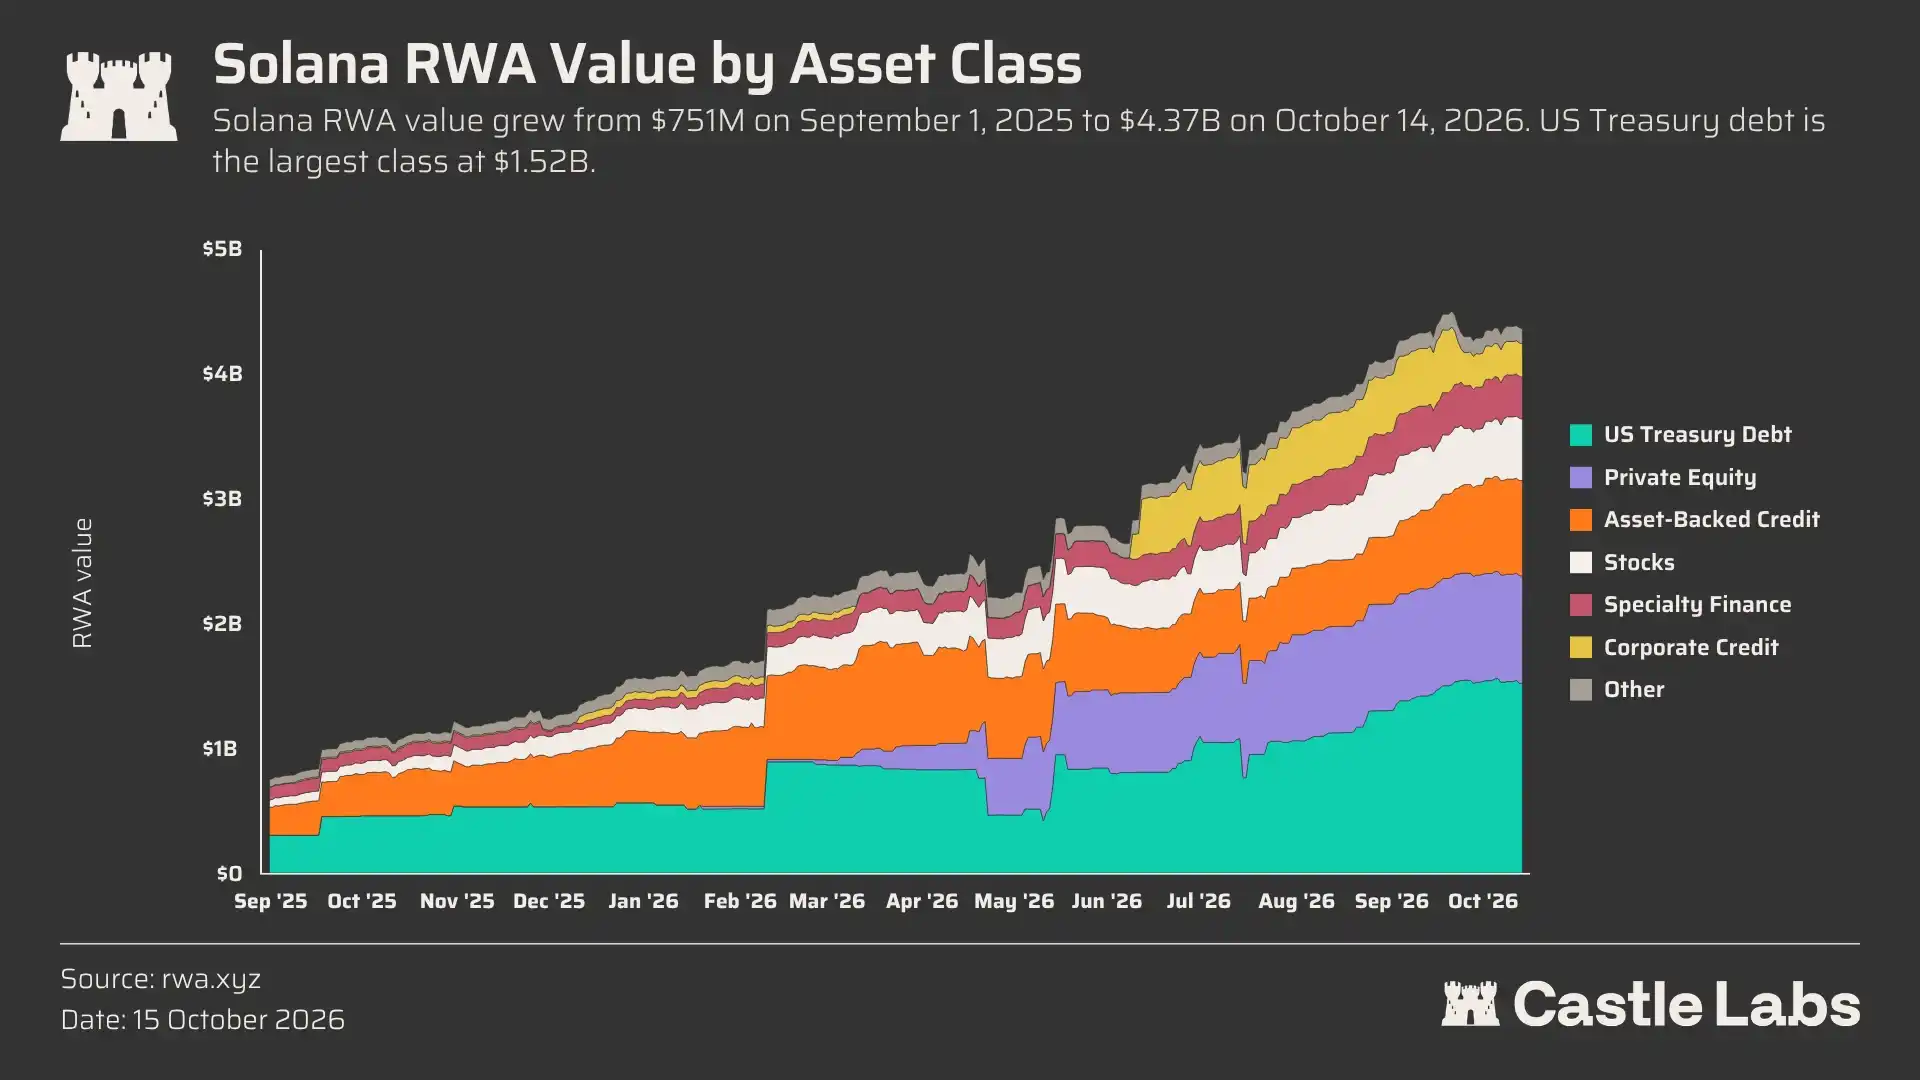
图表:过去一年 Solana 与以太坊链上 RWA 资产规模扩张速率对比。
在众多子品类中,代币化股票(Tokenised Stocks)的表现尤为耀眼,规模从 $6300 万跳涨至 $4.55 亿,主要由 xStocks 和 Backpack 等头部发行方驱动。目前以太坊同品类市值约为 $7.5 亿,Solana 已在此赛道实现了并驾齐驱。
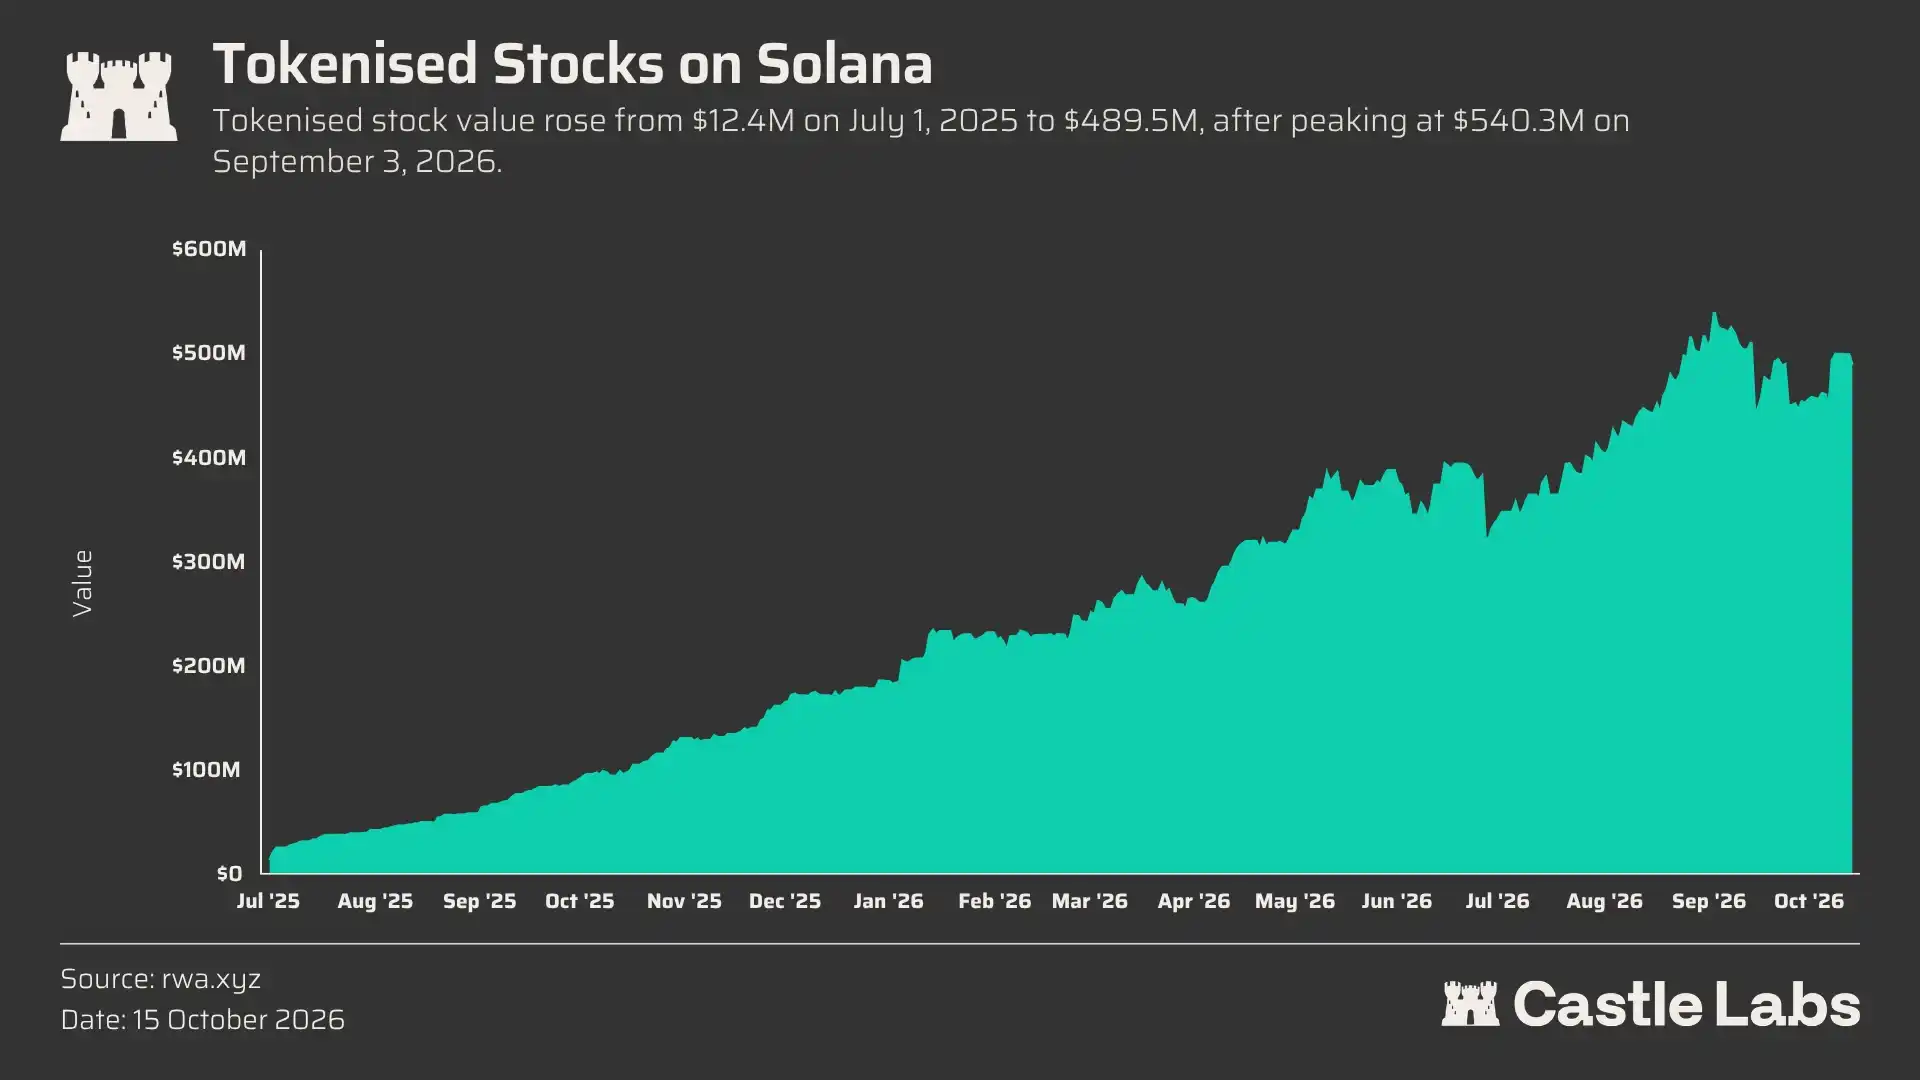
图表:Solana 链上代币化美股持仓与市值增长曲线。
将现实世界资产引入链上最关键的意义在于释放其生产力(Productive)。在 Solana 上,资产使用率正在迅速提升,目前已有超过 $6500 万的代币化美股正在持续产生链上收益,其中以 xStocks 资产最为突出,它们已被 Kamino 和 Jupiter Lend 广泛纳入官方认可的质押抵押物列表。

图表:Solana 借贷市场中支持真实股票生息与质押的活跃资产池。
在更为广泛的活跃 RWA 矩阵中,OnRe 推出了由再保险保费收益支撑的 ONyc,Hastra 发行了由房屋产权和汽车消费贷款支持的 PRIME 与 AUTO。与此同时,机构借贷龙头 Maple 亦将 syrupUSDC 引入 Solana,使链上普通用户得以一键捕获顶级机构借贷与私募信贷的高额利差。
这些兼具高信誉与竞争性收益的生息资产,正源源不断地为借贷市场注入高质量的抵押物,从而驱动循环杠杆(Looping)实现正向现金流自洽。
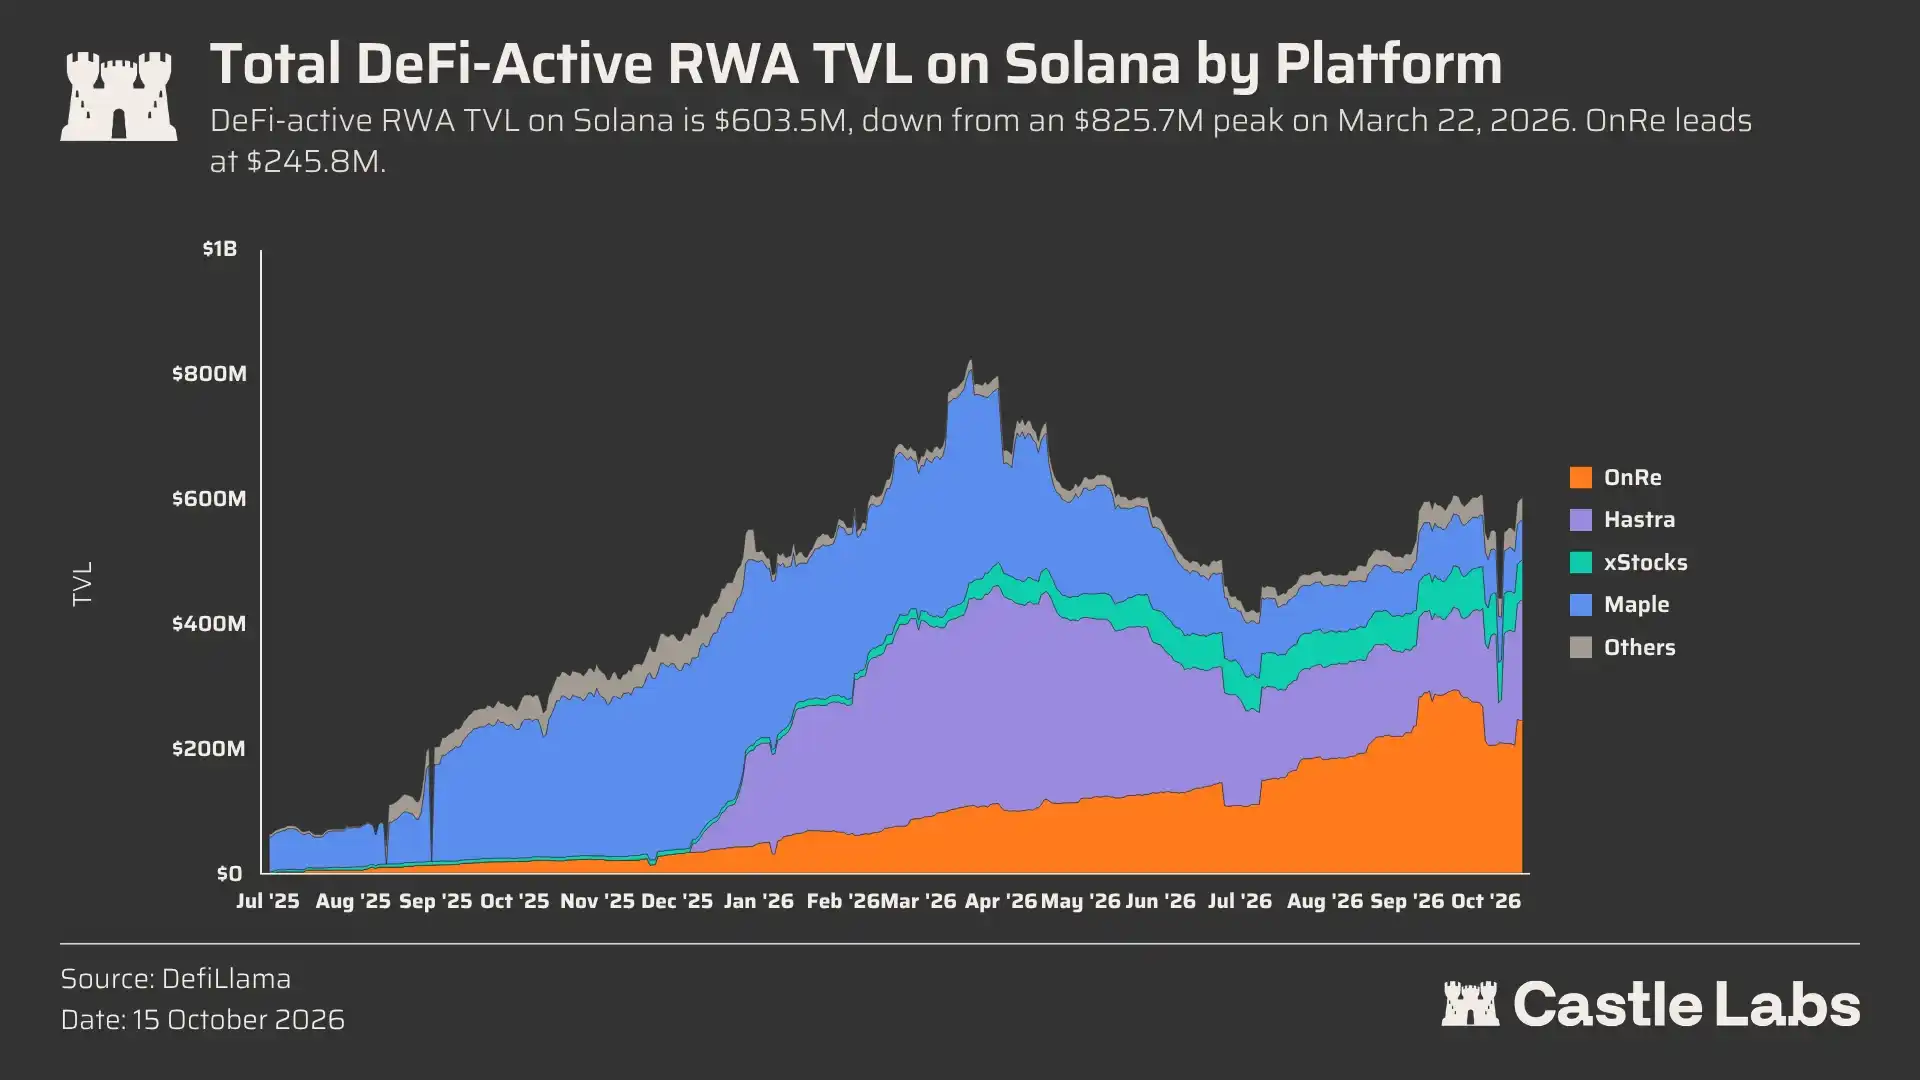
图表:Solana 链上活跃 RWA TVL 细分结构分布。
总结与展望
今天的 Solana 已经孕育了整个 Web3 领域最具创收能力的消费级应用集群。在协议收入绝对值上,它无可争议地傲视全行业。更为关键的是,这些应用已经沉淀出坚韧且抗周期的基准收益底线,彻底打破了市场对其纯属短期投机泡沫的偏见。
更令人瞩目的是,Solana 的增长势能正在由消费应用成功向外溢出至大 DeFi 与 RWA 领域。流动性质押、DEX、借贷与新兴衍生品均录得稳健上行。在 RWA 赛道,Solana 过去一年以超 600% 的增速完成了对传统金融资产的大规模链上收录,从美股、美债到再保险和消费信贷,全面百花齐放。
这种爆发的根源,在于生态有意识地推动机构级资产入驻,并在底层精准聚焦资产的金融可组合性,将其无缝整合进 Kamino 与 Jupiter Lend 等货币市场,最终转化为驱动整个金融网络繁荣的有机养分。
目前沉淀于 DeFi 协议中的活跃 RWA TVL 已突破 $5 亿,占据全链净锁仓量的约 8%。由于自带原生生息属性,它们正成为点燃借贷循环与信贷扩张的全新核心引擎。
Solana 已经跨越了早期的单点突破阶段,全面迈向全栈自循环的链上经济体新高度。面向未来,只要生态持续强化这种全栈协同效应,在基差交易(Basis Trading)与生息衍生品赛道上不断拓展,必将激发更深沉的资金借贷需求,驱动整个飞轮走向更加波澜壮阔的长期繁荣。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.