


Alea 研报:代币化美股一年扩张 7.6 倍,撑起市场的是增发而不是股价
代币化美股市场一年内规模扩张7.6倍至31.4亿美元,增长主要源于发行方持续增发和新交易所上线,而非股价上涨;Circle、Strategy等公司股价大跌背景下代币供应却激增数十倍;SEC豁免将催生带投票权与分红权的美国本土代币市场,分发渠道与增发能力成为决定2030年市场能否达636亿美元的关键因素。
 摘要由 Mars AI 生成
作者:Alea Research
编译:深潮 TechFlow
深潮导读:Alea 用一整年的链上数据拆开了代币化美股的增长来源:过去一年包装代币规模扩张 7.6 倍至 31.4 亿美元,几乎全靠发行方增发和新交易场所上线,股价本身反而拖了后腿,Circle、Strategy 股价大跌时代币供应却翻了几十倍。对投资者更关键的是:SEC 9 月的豁免最早 10 月 17 日落地,带投票权和分红权的“美国版”代币将与离岸包装代币并行,真正决定这个市场能否在 2030 年长到 636 亿美元的,是分发渠道与持续增发,而不是牛市假设。
截至 9 月 30 日的一年里,Circle 股价下跌 38%,其代币供应却增长了 85 倍。这一个名字就浓缩了整个代币化股票市场:价格在跌,代币在成倍增加。包装股票规模增长 7.6 倍,达到 31.4 亿美元。一年前就已上线的代币新增了 18.9 亿美元供应;股价变动则让其减少了 1.21 亿美元。发行方在铸造,新的交易场所在上架这些代币。不论价格如何,链上获取现货代币化股票的需求都相当可观。
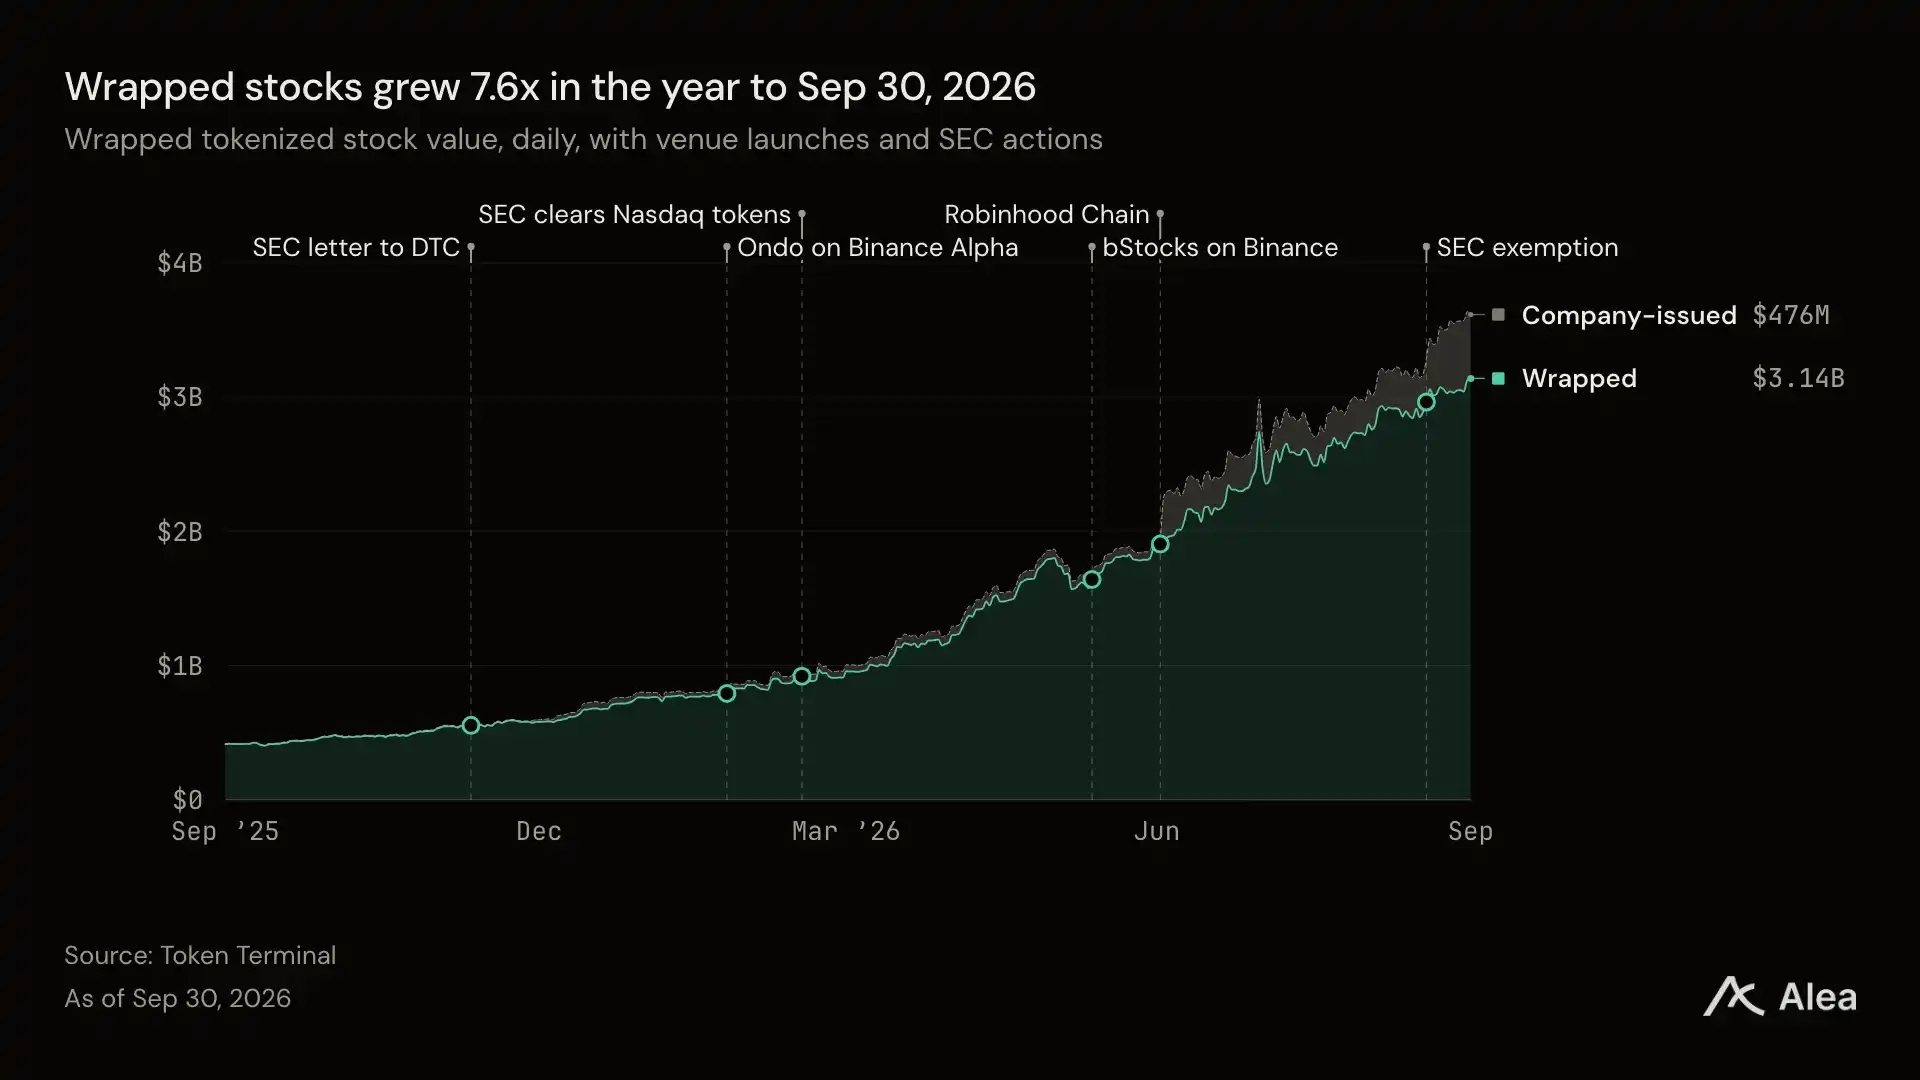
图:最陡峭的增长周都出现在交易所上线之后;此外,公司自行在链上发行的股份在包装代币总额之外还有 4.76 亿美元。包装股票(wrapped stocks)是发行方以其持有的股份为抵押铸造的代币;公司通过 Securitize、Superstate 或 Nyala 在链上自行发行的股份单独统计。
要点
• 新增供应撑起了这个市场。一年前已上线的代币录得 18.9 亿美元的新增供应,而价格变动带走了 1.21 亿美元。无论对应股票涨跌,119 个代币中有 110 个供应在增长。
• 交易所上架决定了节奏。每个新交易场所开放后的一周,包装代币价值增长 8% 至 10%,而周增长中位数仅为 3.9%。SEC 每次采取行动后的一周,增长都低于这一中位数,均不到 3%。
• 三家发行方如今瓜分市场。Ondo 的代币价值增长 3.4 倍,xStocks 和 bStocks 各自新增超过 7.7 亿美元。年末三家各占包装代币价值的 25% 至 31%。
• 持有者拿到的是股票的价格,外加一个周末市场。在典型的交易日里,代币收盘价与对应股票相差不到 8 个基点。平均每个周末日的成交额为 2.84 亿美元,而此时所有股票交易场所都已休市。
• SEC 在离岸市场之外开辟了第二个美国市场。其 9 月 17 日的豁免只接纳附带股票投票权和分红权的代币,最早自 2026 年 10 月 17 日起生效。Ondo 已经在美国发行了两只此类代币。
已有代币新增了 18.9 亿美元供应
包装股票是发行方以其存放在托管机构的股份为抵押铸造的代币,这意味着它在链上的总价值会因两种方式变化:股价变动,或发行方铸造、赎回代币。在截至 9 月 30 日的一年里,几乎全部增长都来自铸造。
一年前已上线的 120 个代币录得 18.9 亿美元的新增供应,而这些代币的价格变动带走了 1.21 亿美元;此后上线的 53 个代币又新增了 9.95 亿美元。已有代币的新增供应占全年增长的 68%。
无论用哪种口径统计,这个市场都至少增长了五倍。本期使用的包装代币序列年末收于 31.4 亿美元,是年初的 7.6 倍。最宽的口径还包括公司自行在链上发行的股份,年末收于 32.1 亿美元,是年初的 5.0 倍。
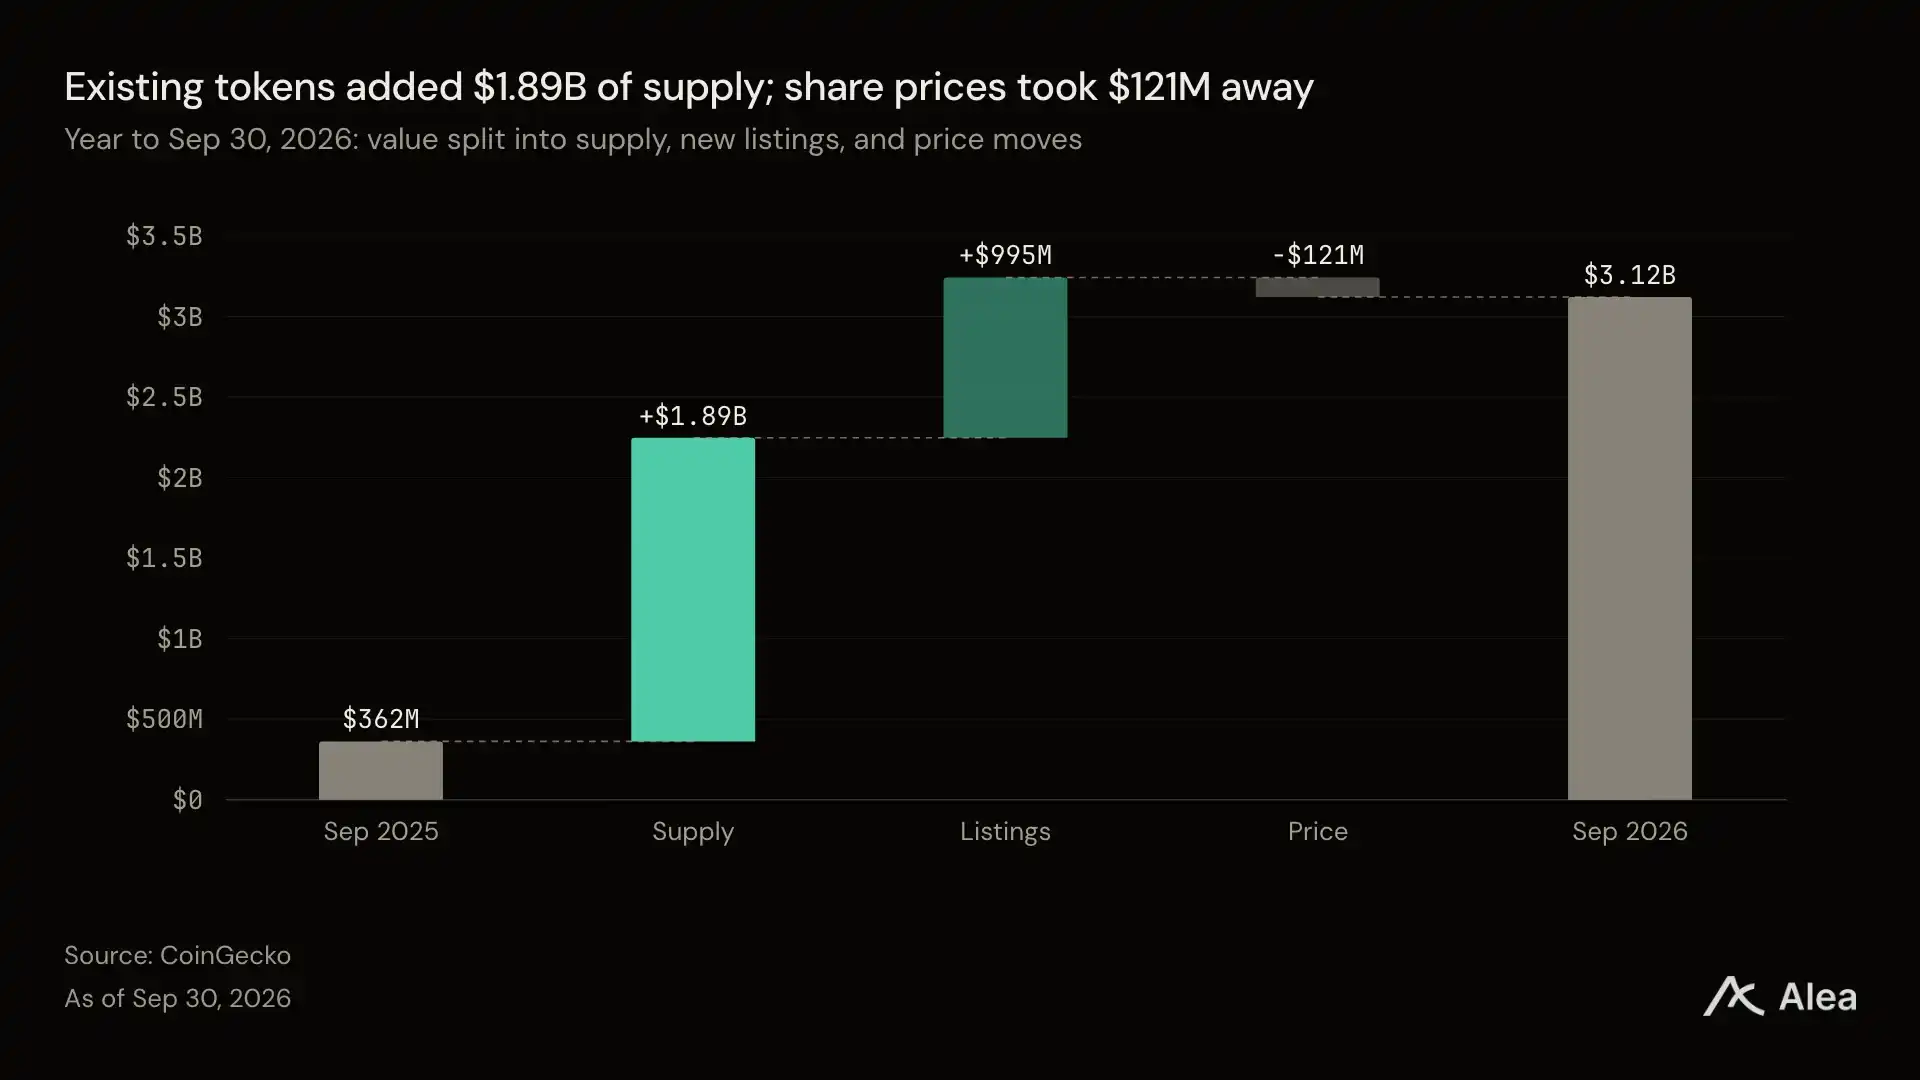
图:已存在代币的新增供应解释了全年大部分增长,而价格变动对其形成拖累。供应效应等于平均价格乘以供应变化,价格效应等于平均供应乘以价格变化。
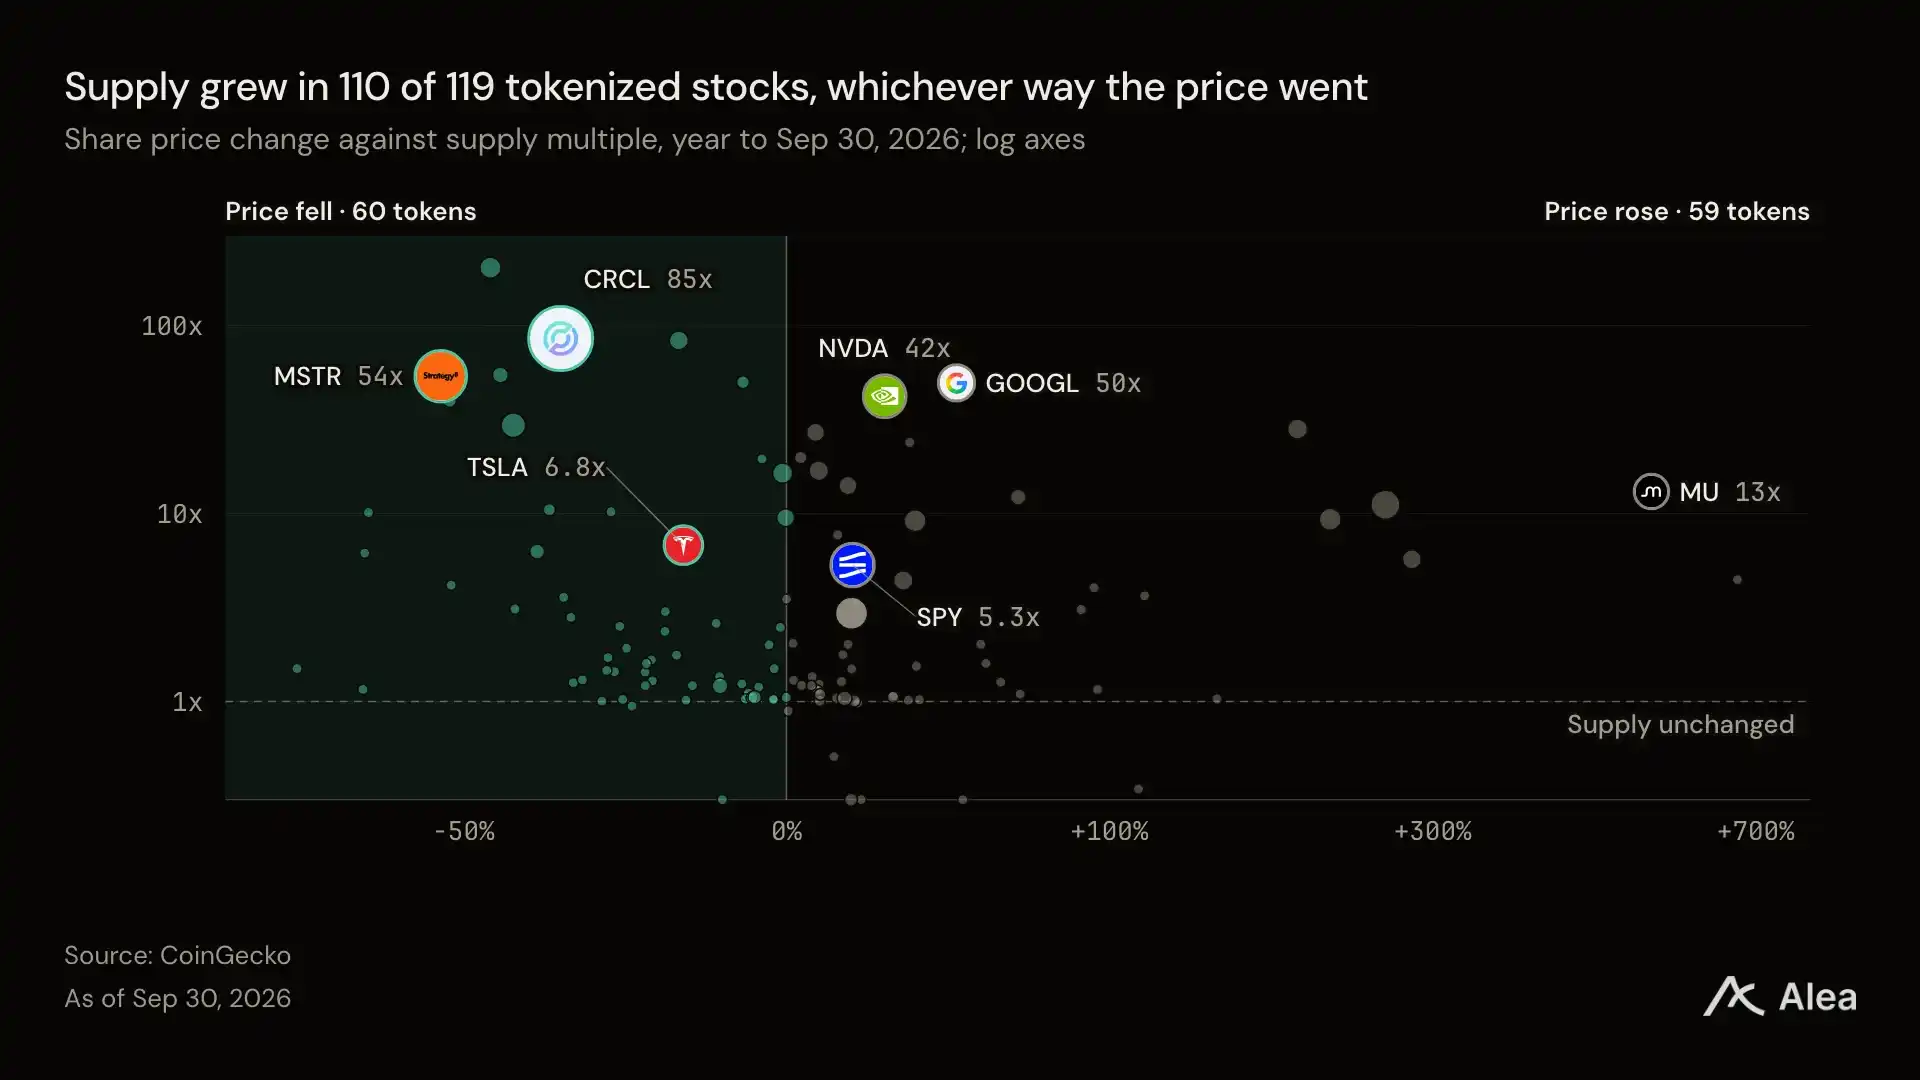
图:无论股价涨跌,代币供应都在上升,其中包括股价下跌的 Circle、Strategy 和 Coinbase。每个观测值合并了同一只股票所有发行方的代币;代币价值以 9 月 30 日计。
股价下跌并没有阻止新增供应的增长。在年初和年末都有代币的 119 只股票和 ETF 中,有 60 只价格下跌;其中 58 只的供应仍在增长。例如,在截至 9 月 30 日的一年里,Strategy 的股价下跌了 52%,而其代币供应增长了 54 倍。
铸造速度最快的,恰恰是股价跌得最狠的那几周。在规模最大的 25 只代币化股票中,当周股价下跌 10% 或以上时,供应周增长中位数为 4.9%;而在股价波动小于 5% 的周里,这一数字为 1.4%。
增长最快的几周都紧随交易所上线
每个季度新增的价值都多于上一个季度,第三季度以 12.4 亿美元收尾。
Ondo 于 2026 年 2 月 24 日在 Binance Alpha 上线其代币化股票和 ETF。币安于 6 月 11 日推出 bStocks 交易。Robinhood 于 7 月 1 日宣布推出自己的链和股票代币。在上述每个日期之后的一周里,包装代币价值增长了 7.7% 至 10.1%,使这三周都跻身全年 359 个七日窗口的前五分之一。
SEC 的举措对价值的推动不如上架。SEC 工作人员于 2025 年 12 月 11 日向 DTC 发出一封信函,SEC 于 3 月 18 日批准纳斯达克开展代币化交易。这两次之后的一周,以及 9 月 17 日豁免之后的一周,增长都在 2.6% 至 2.7%,低于 3.9% 的周中位数。规则决定谁能进入美国交易场所,而今年的供应跟着上架走。
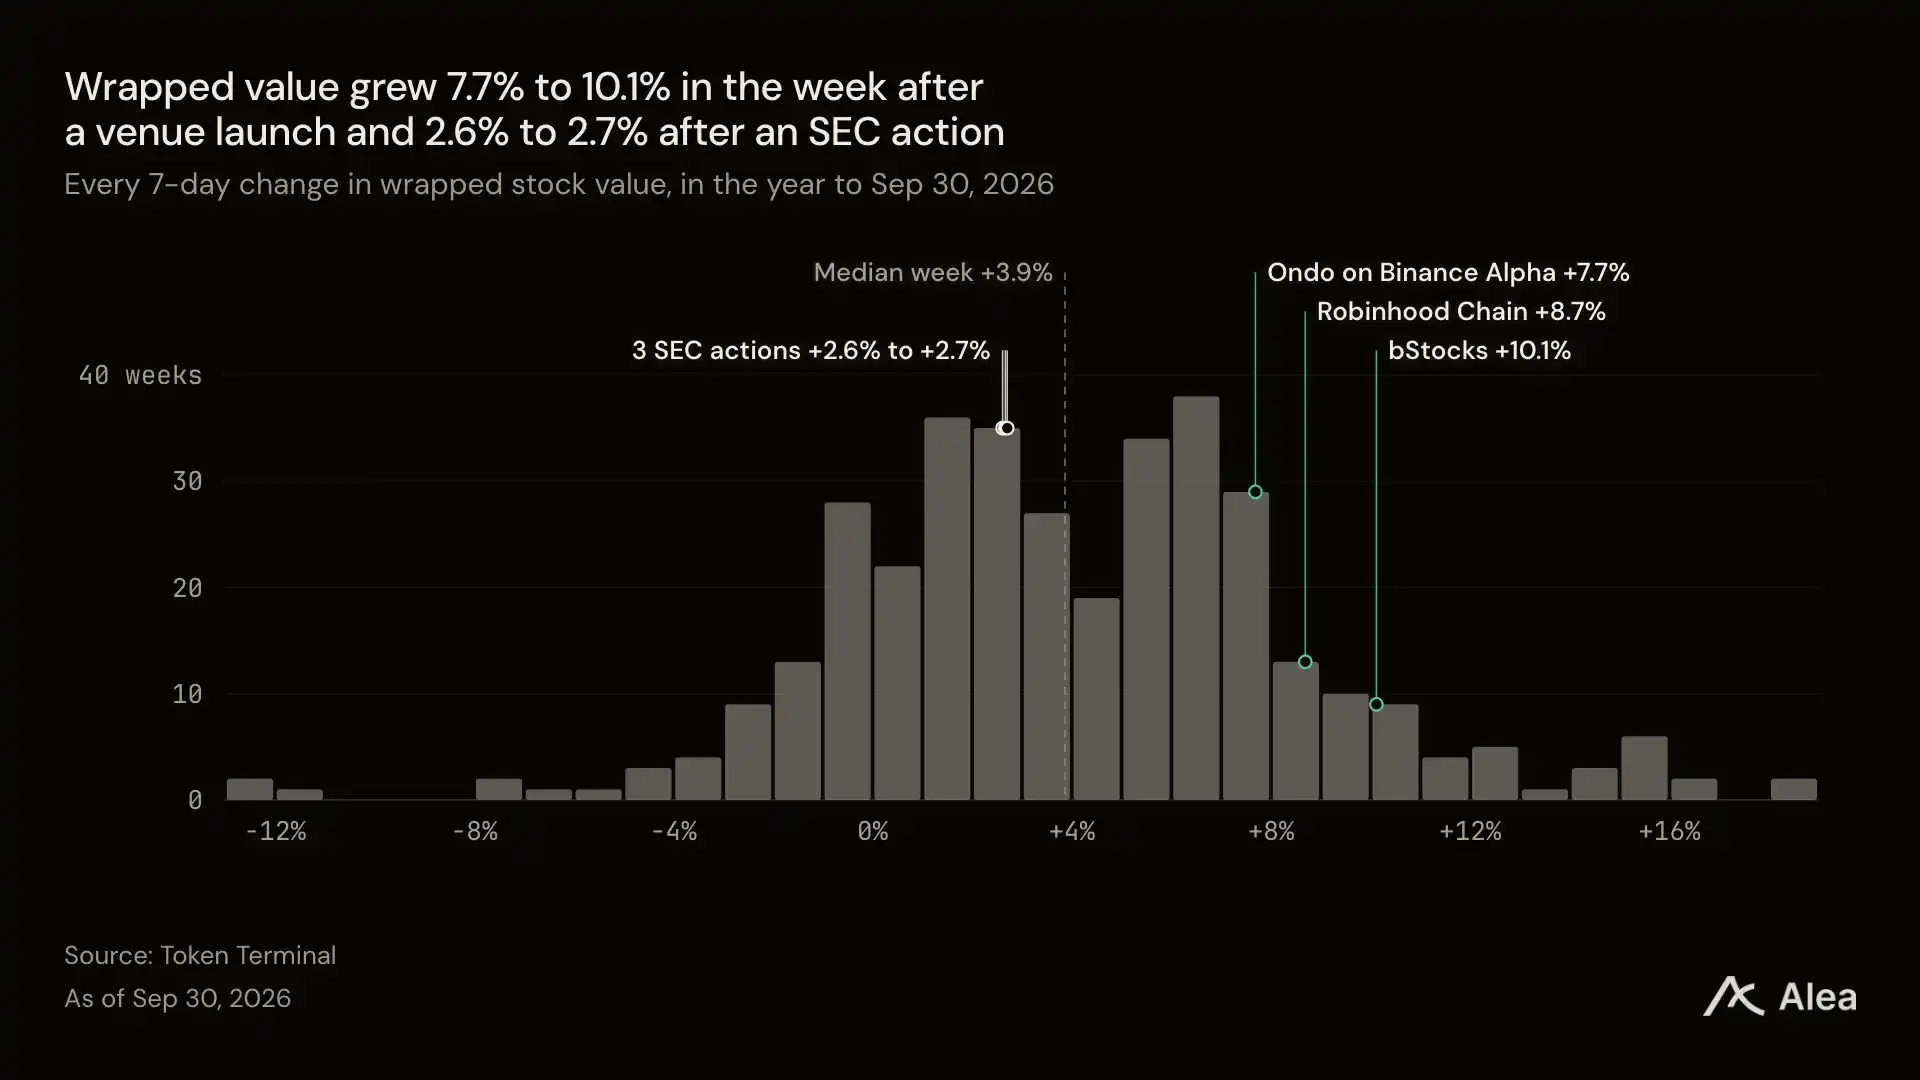
图:交易场所上线后的那几周位于全年分布的上尾,而 SEC 行动后的那几周略低于中间水平。每一周从某一天开始、七天后结束,事件周从事件当天开始。
三家发行方贡献了全年 27.3 亿美元中的 22.5 亿美元
这三家都通过交易所或零售应用销售。
Backed 于 2025 年 6 月 30 日在 Kraken 和 Bybit 上线 xStocks,2025 年 12 月 2 日 Kraken 宣布将收购该公司。Ondo 通过 Binance Alpha 和 Bitget 销售。bStocks 只能通过币安铸造和赎回,从 6 月的零起步,增长到包装代币价值的四分之一。币安的 bStocks 也是第一个达到 10 亿美元里程碑的产品。
Ondo 的代币价值一年内增长 3.4 倍,但其市场份额从 70% 降到 31%。xStocks 增长 10 倍,bStocks 在上线四个月内拿下四分之一的市场。曾由 Ondo 主导的市场,如今由三家大型发行方共分。
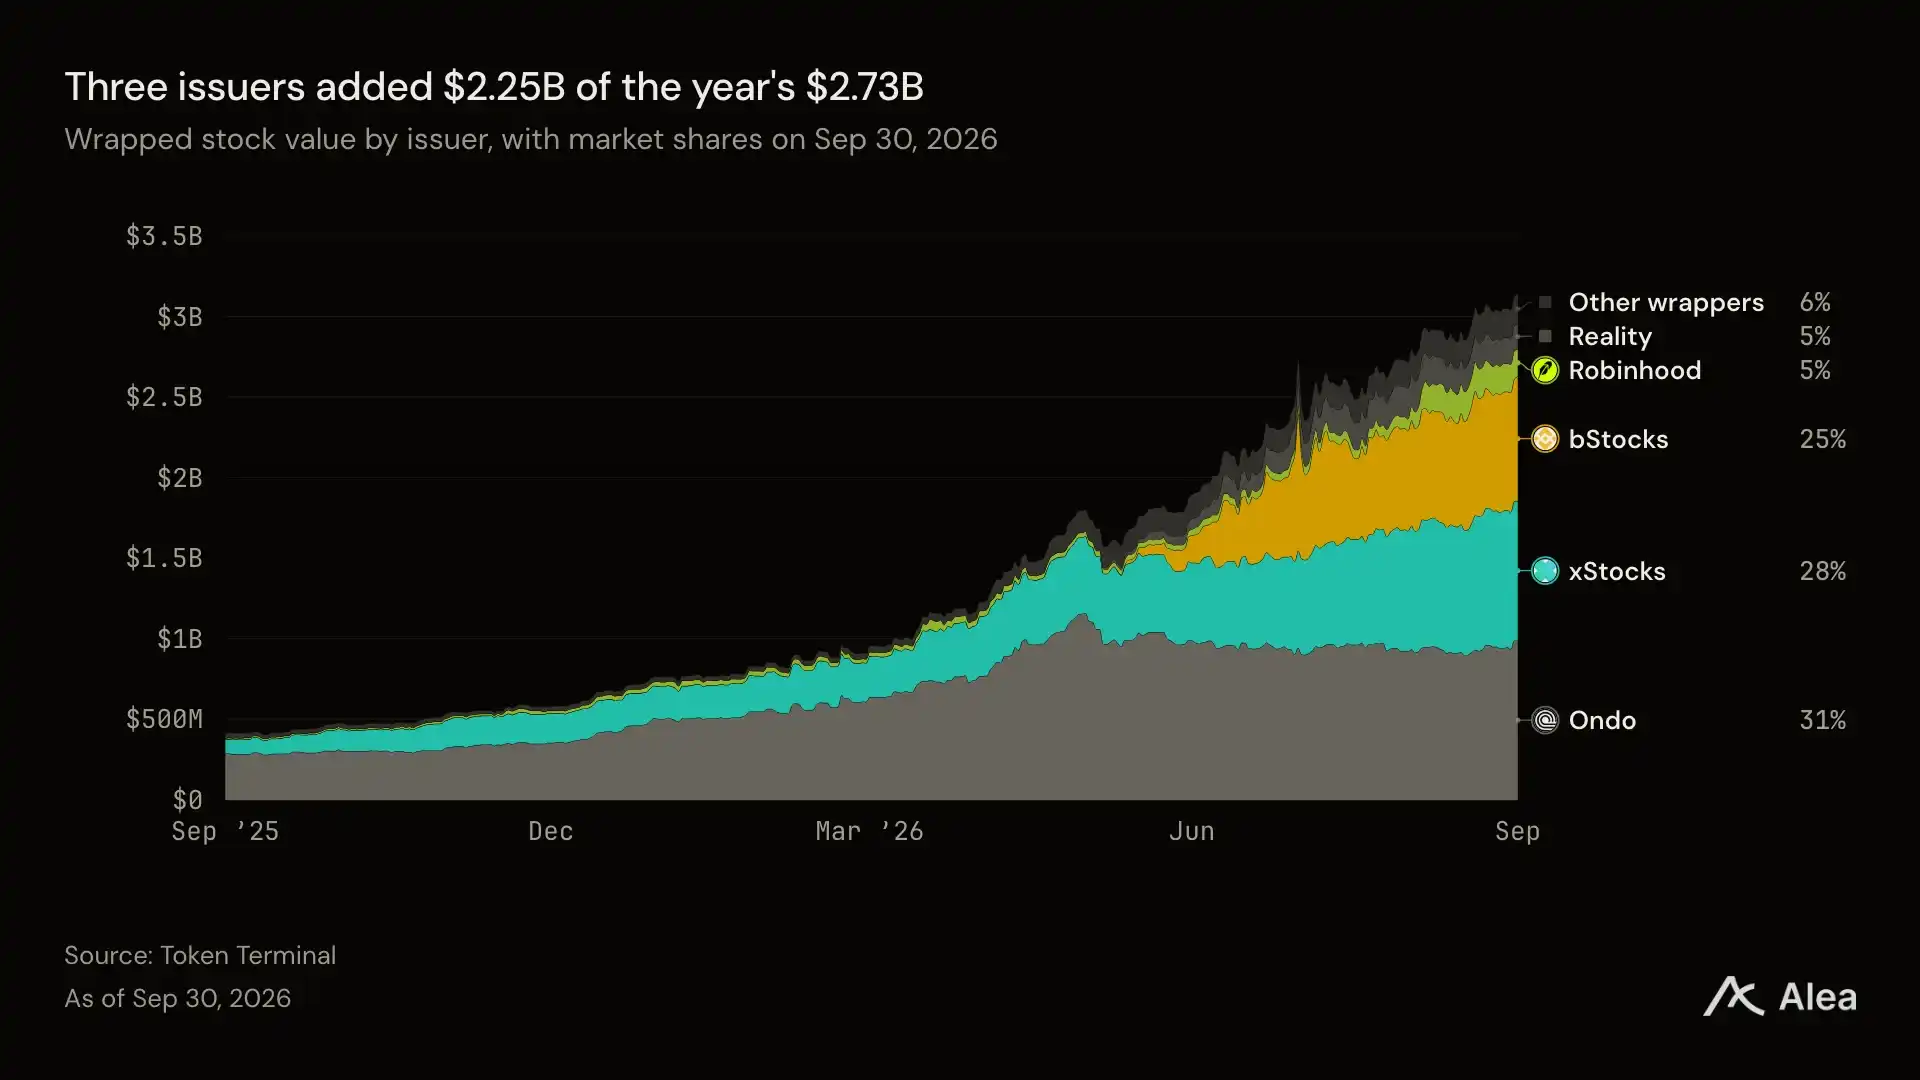
图:Ondo 年末以 31% 的包装代币价值份额位居最大发行方,领先于 xStocks 的 28% 和 bStocks 的 25%。前五名之后的发行方合并计算。
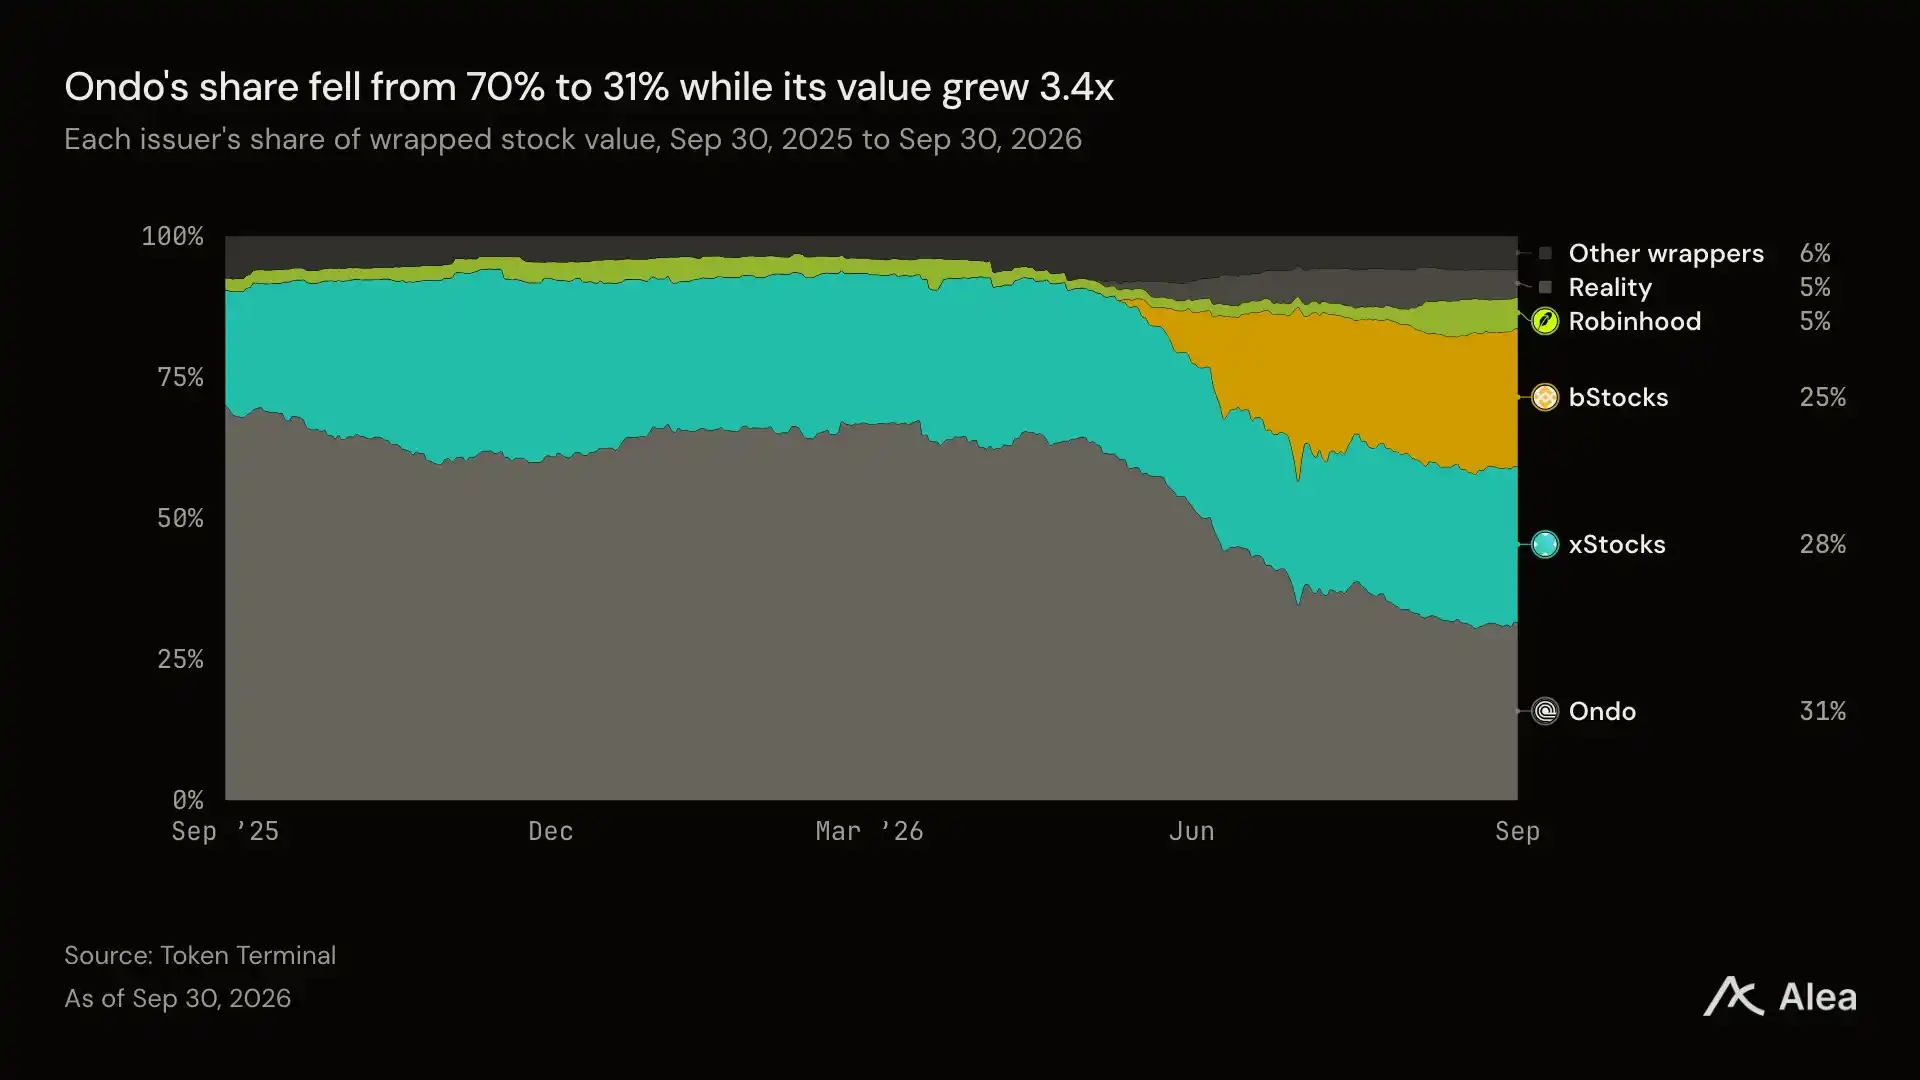
图:bStocks 在 6 月上线后四个月内拿下四分之一市场。随着竞争对手扩张,Ondo 的份额在一年内从 70% 降至 31%。
成本取决于具体代币和交易路径。Backed 对其标普 500 代币 SPYx 的发行或赎回列示最高 0.50% 的费用。0.0945% 的年费属于底层的 SPY ETF。Ondo 保留其代币报价与其买卖底层证券价格之间的差额;它不公布固定点差。币安对 bStocks 列示零佣金、零托管费、零管理费和零股票换代币转换费,交易点差和网络费在适用时另行收取。Alpaca Securities 为 Ondo 和 bStocks 托管底层证券。Backed 也将 Alpaca 列为 SPYx 的托管方之一。
持有地址增长 59 倍,价值增长 7.6 倍
在所有包装股票代币中,流通市值除以持有者数量之和,从 2025 年 9 月 30 日的 5325 美元降至 2026 年 9 月 30 日的 682 美元。持有者数量增长 59 倍,而市值增长 7.6 倍。该统计将不同股票代币资产的地址相加:一个钱包持有五种不同代币,就计为五个条目。截至 9 月 30 日,Ondo 每个持仓对应约 2100 美元市值,而 Robinhood 为 121 美元,前者约为后者的 17 倍。Ondo 还允许符合条件的个人和机构在完成开户审核后进行铸造和赎回,但受司法辖区限制。
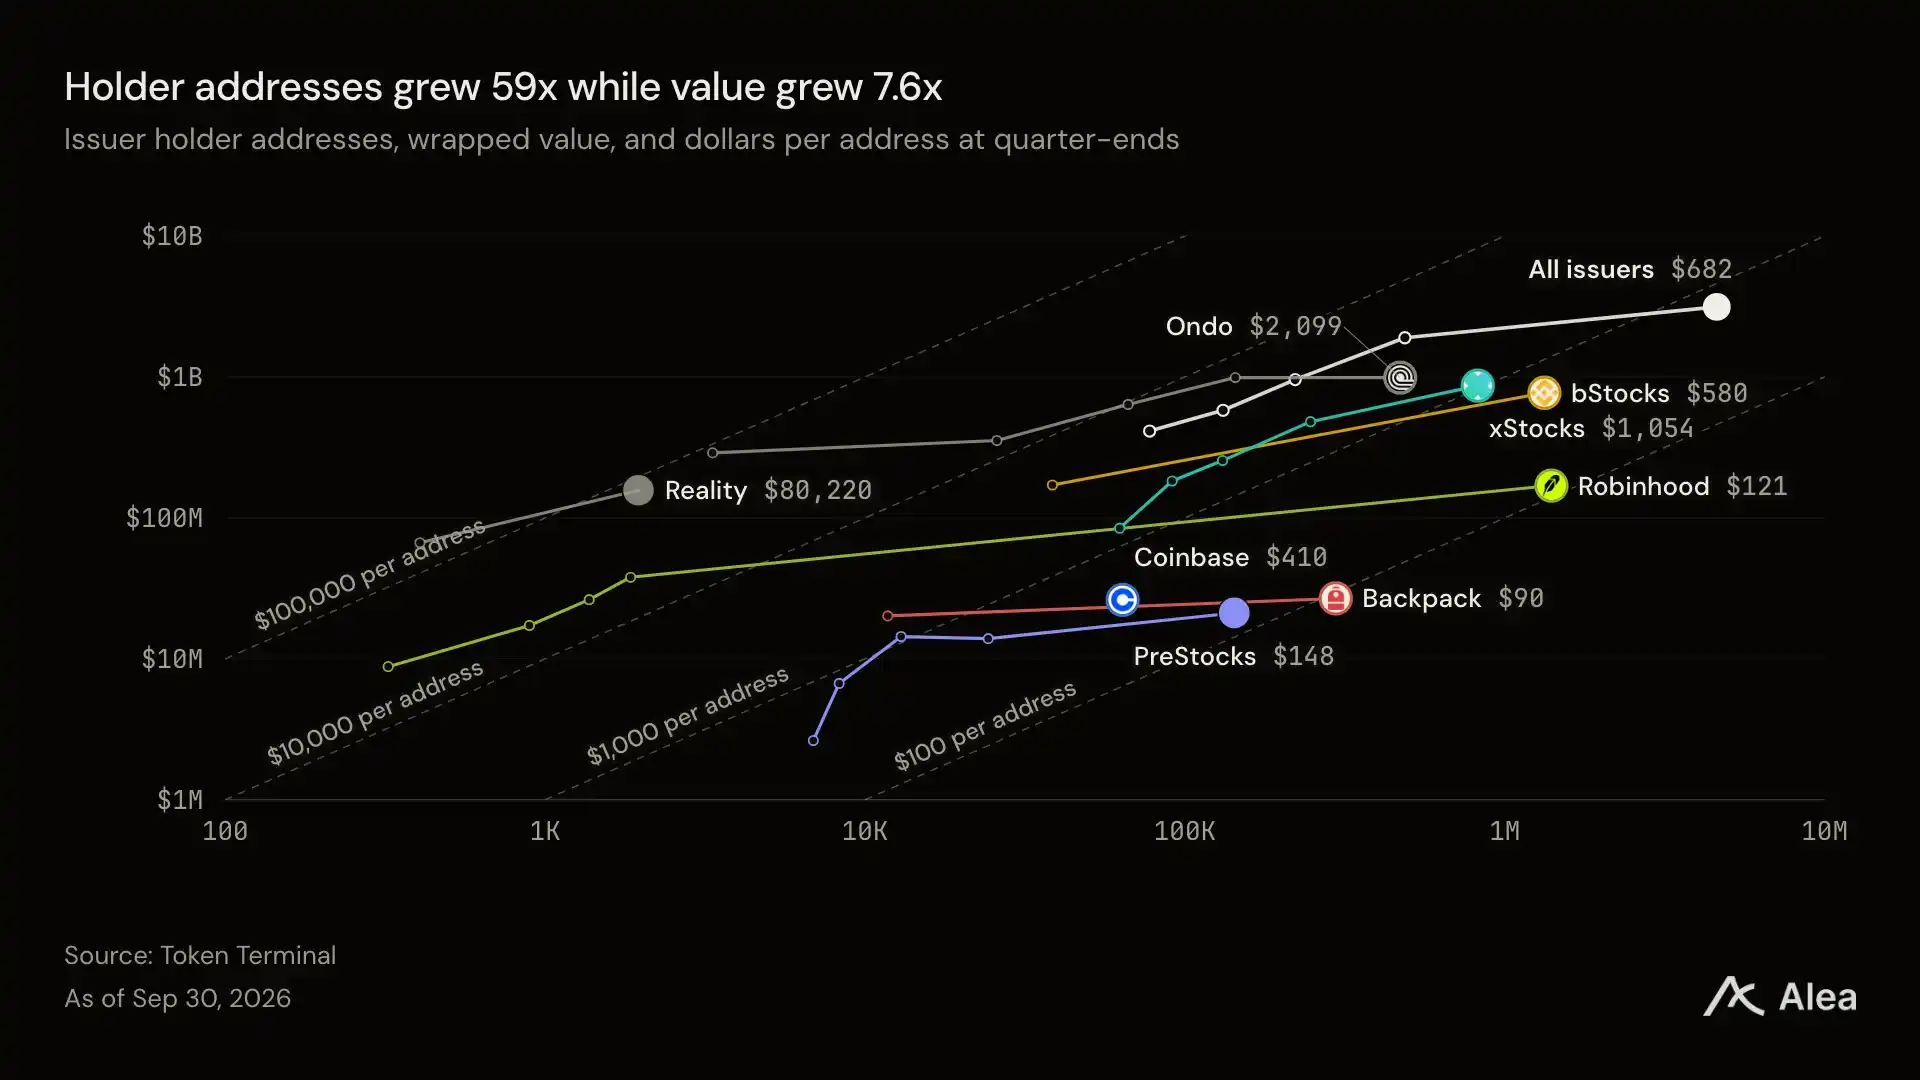
图:截至 2026 年 9 月 30 日,Ondo 每个持仓对应的市值约为 2100 美元,Robinhood 为 121 美元。持有者数量为不同股票代币资产的地址加总。
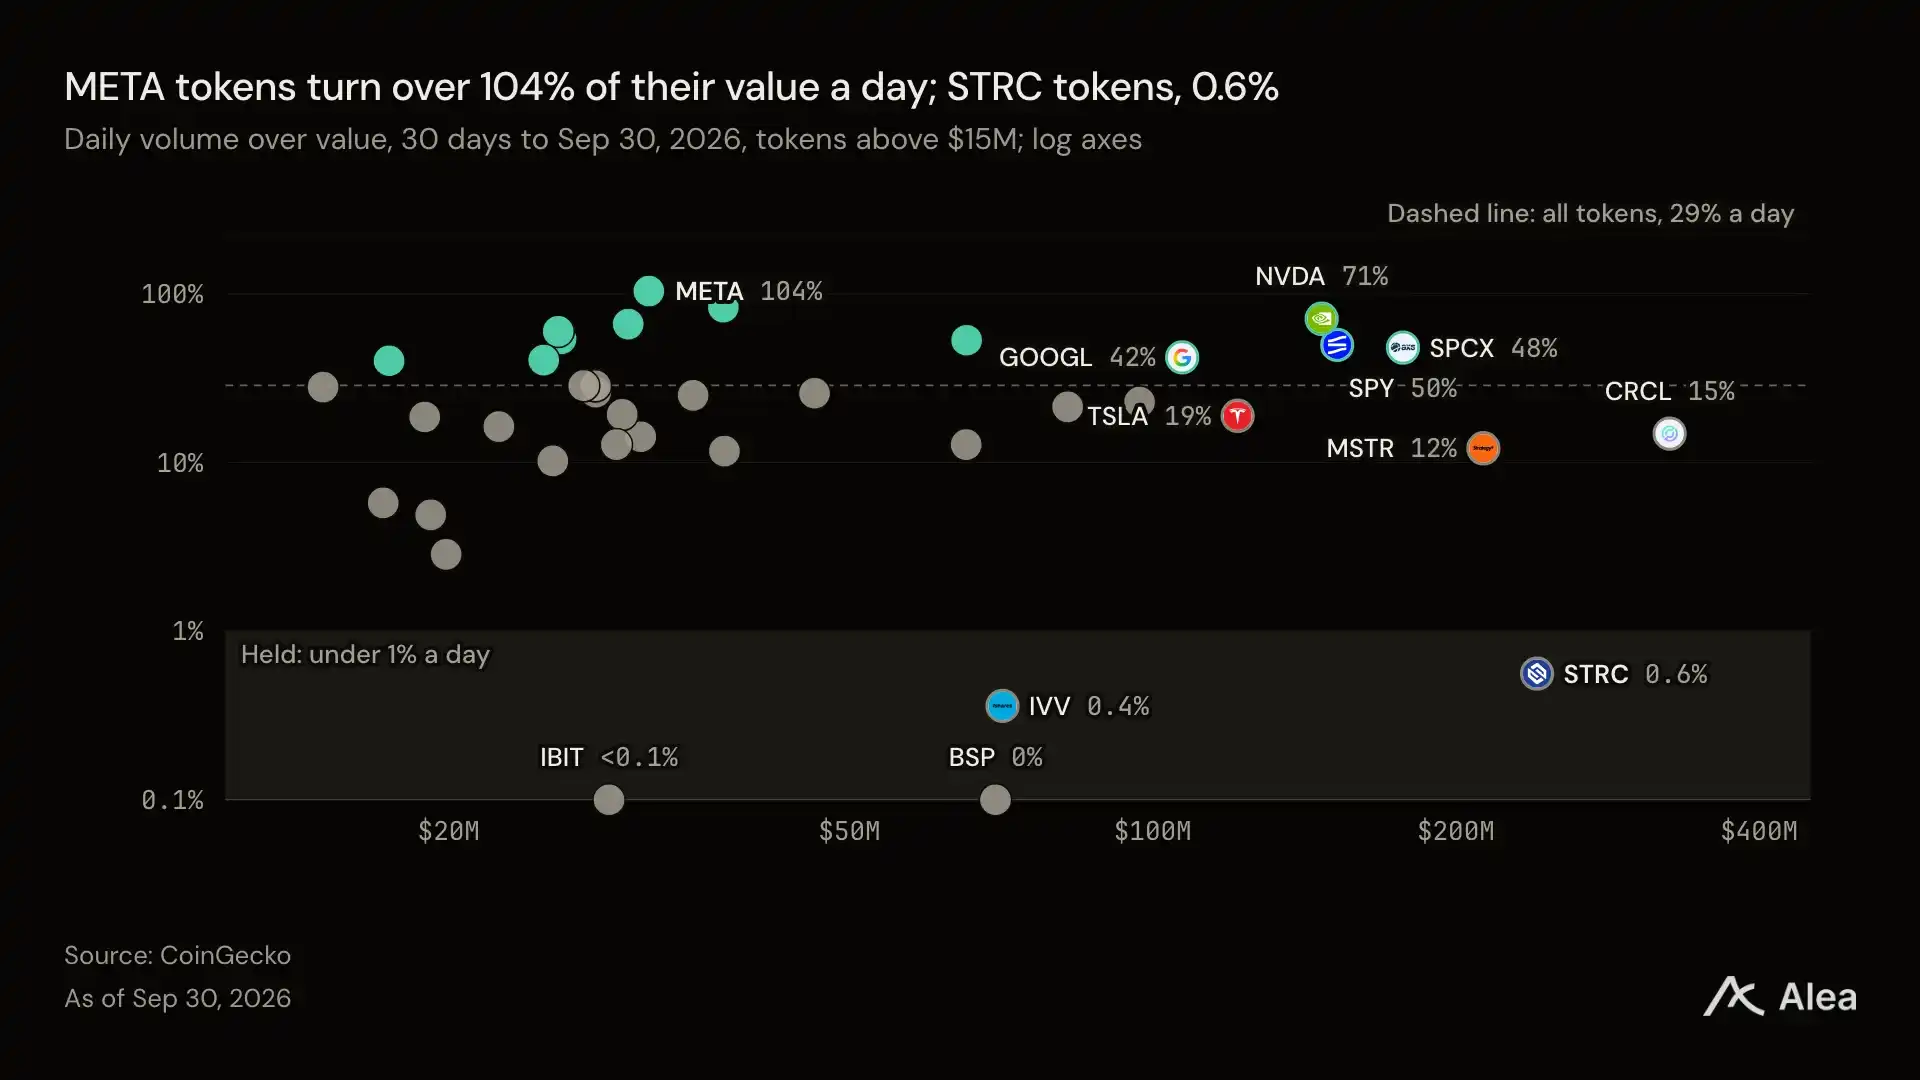
图:在最大的 38 个代币中,有 4 个日换手率低于 1%:STRC、IVV、IBIT 和 Bending Spoons。换手率为截至 9 月 30 日 30 天内的日均成交额除以代币价值,交易所成交额包含交易场所积分计划所奖励的交易。
同期日换手率也在上升,从一年前占价值的 18% 升至 2026 年 9 月的 29%。部分代币如 META 的日换手率达到其价值的 104%,而 Strategy 的 STRC 优先股代币等仅为 0.6%。
代币收盘价与股票相差 8 个基点
代币的交易价格紧贴股票价格。在第三季度的十只大型代币中,代币收盘价与对应股票的偏离中位数为 8 个基点,九成在 24 个基点以内。代币价格综合了同一只股票所有发行方的代币,因此交易稀少的代币可能显示的是旧价格。
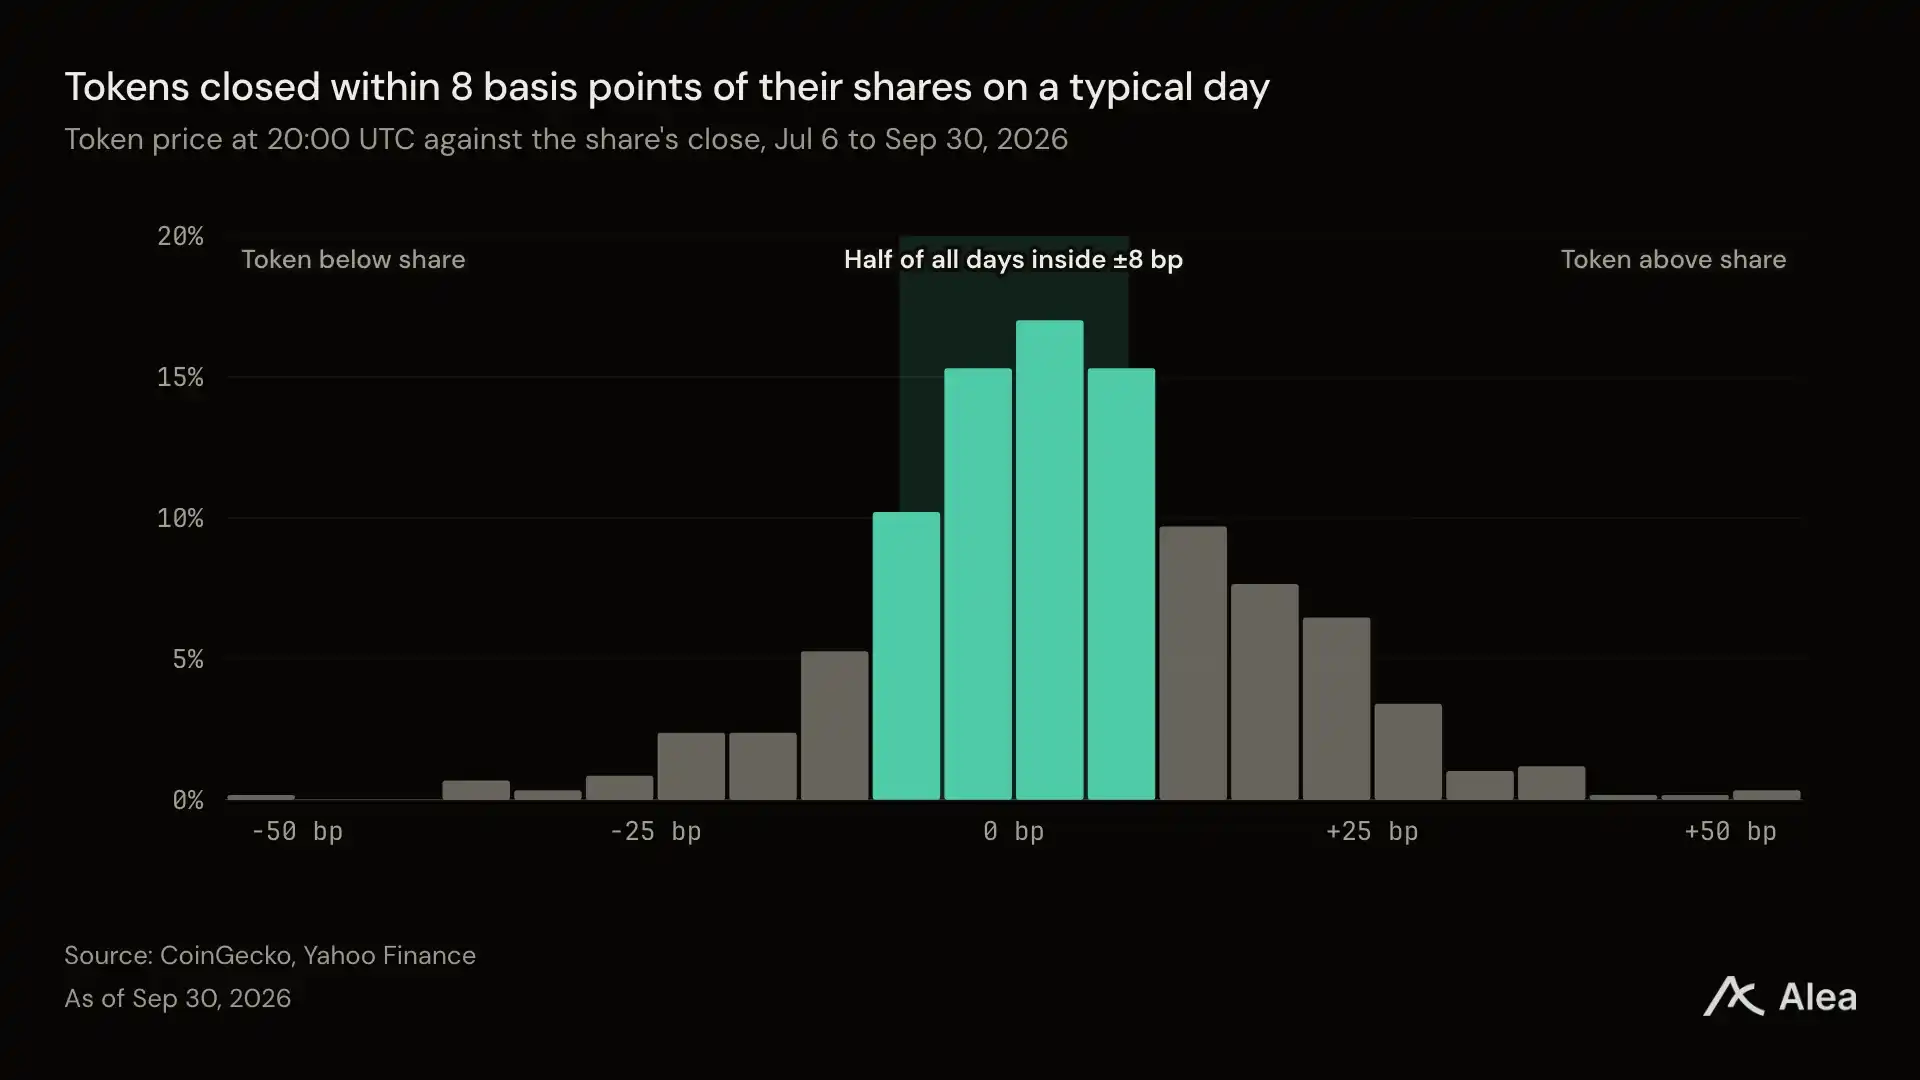
图:所有代币收盘价中,有一半落在股票价格上下 8 个基点以内。每天以 UTC 20:00 的代币价格与股票收盘价对比,覆盖十个标的。
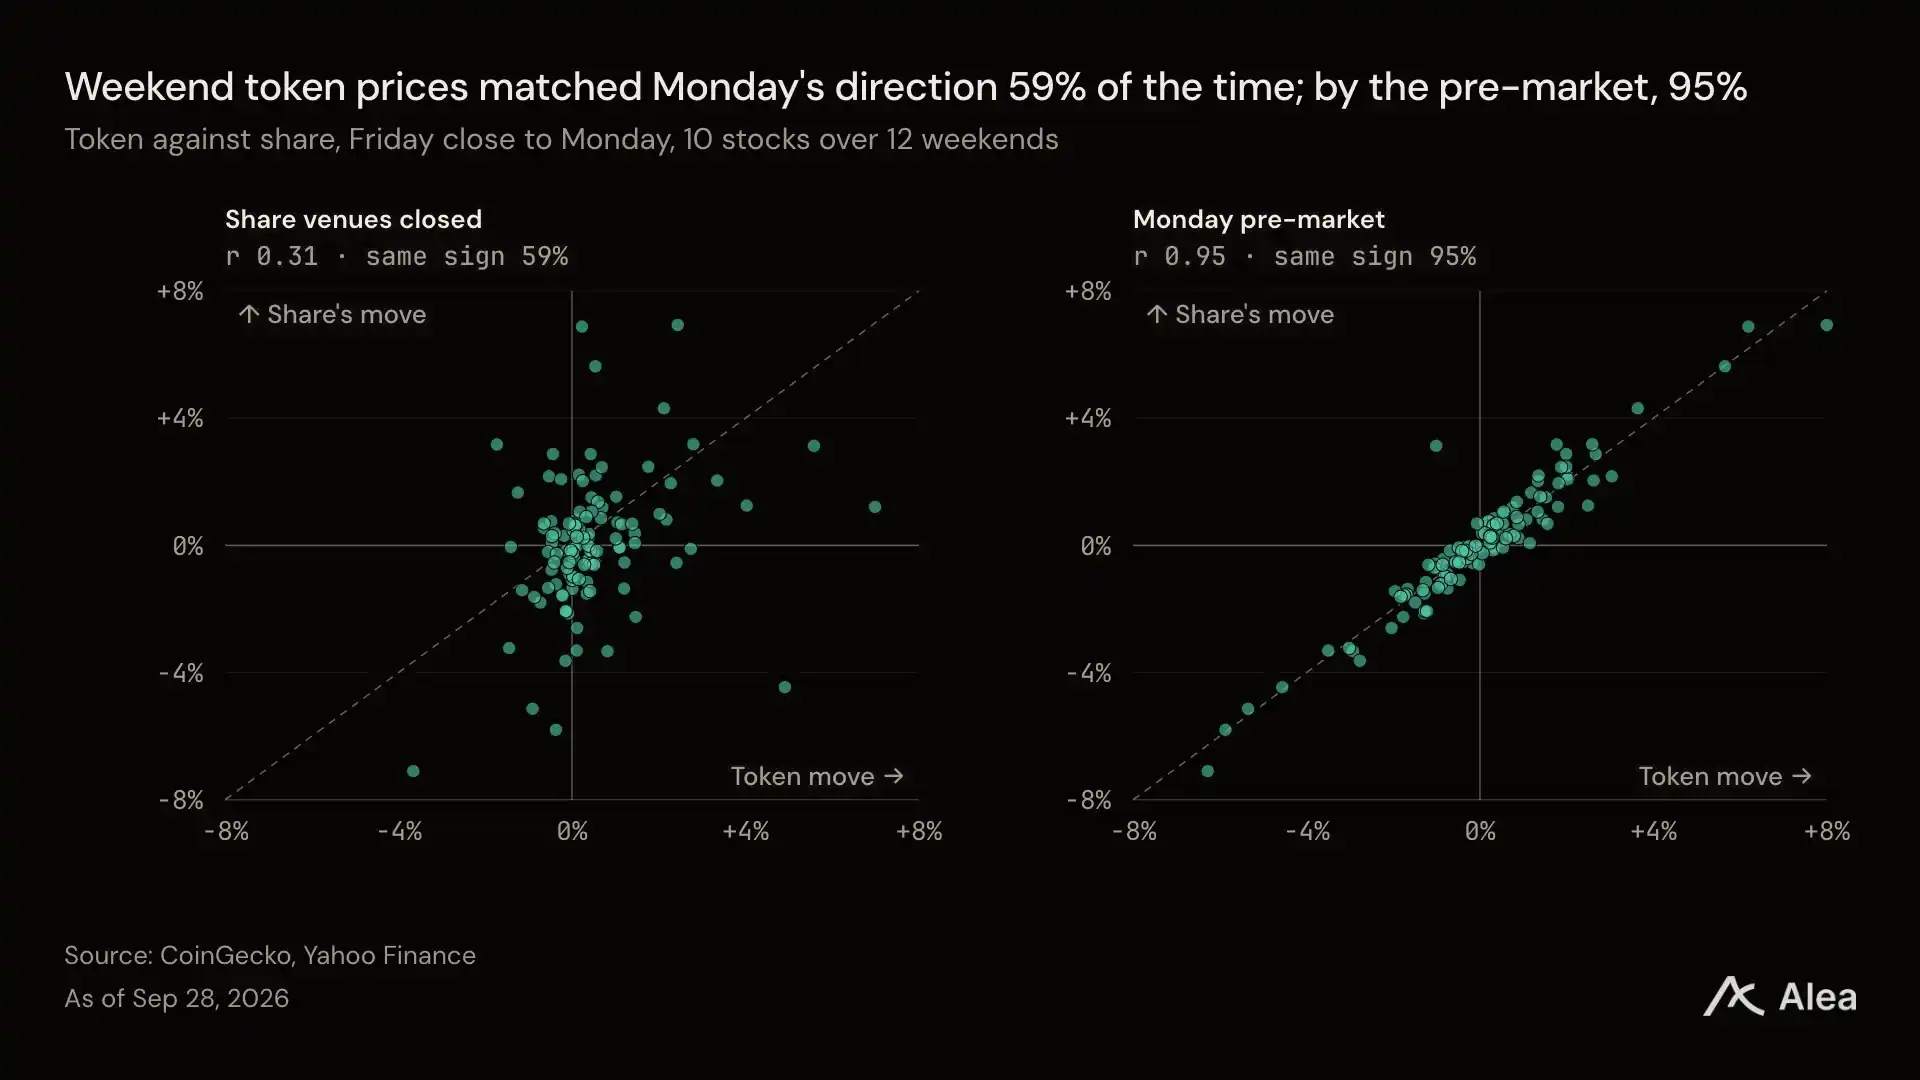
图:周末代币走势与周一开盘方向一致的情况多于不一致,而到周一盘前几乎每次都一致。休市窗口为 UTC 周六 00:00 至周日 23:00,盘前读数取 UTC 周一 13:00。
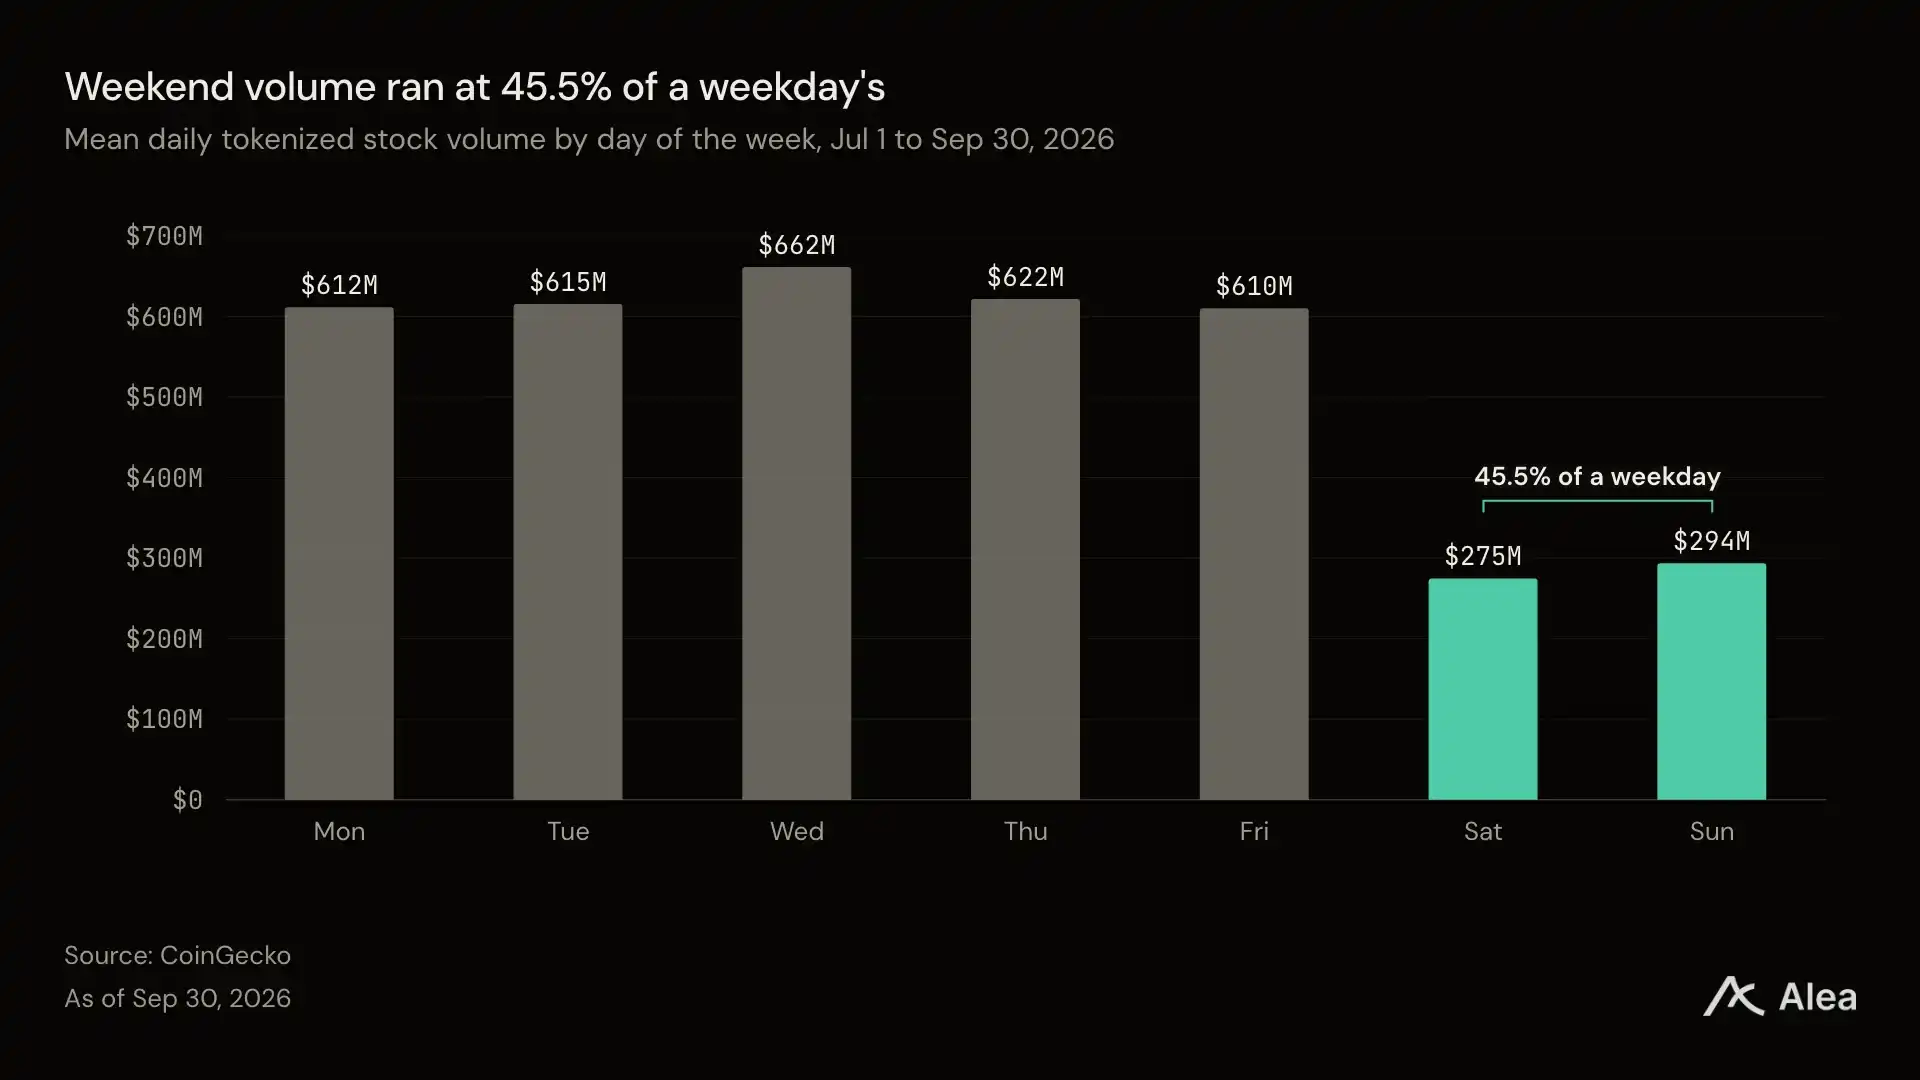
图:周六和周日的成交额各自接近工作日的一半,而此时没有任何股票交易场所开放。日均值使用每个星期几 13 到 14 个观测值,按 UTC 计,数据来自 CoinGecko。
在所有股票交易场所休市时,这些代币仍在交易,这同时也暴露了流动性不足和流动性碎片化的问题。第三季度每个周六和周日的成交额约为工作日的 45%。在这些休市时段里,代币走势与周一开盘方向一致的比例为 59%。到周一盘前,小时价格的一致率达到 95%。这一样本仅包含 12 个周末里的十只大型标的,且这些标的往往同涨同跌。
XYZ 上的股票永续合约成交额是现货的 1.8 倍
2026 年 9 月,Hyperliquid 的 XYZ 市场上股票永续合约日均成交 14.3 亿美元,而代币化股票为 8.08 亿美元。两种产品提供的敞口不同。永续合约以美元结算,并不持有股票;而代币是对托管中股份的一种权利主张。9 月代币成交额环比增长 76%,两者比值在月末低于 7 月 9.6 倍的峰值。
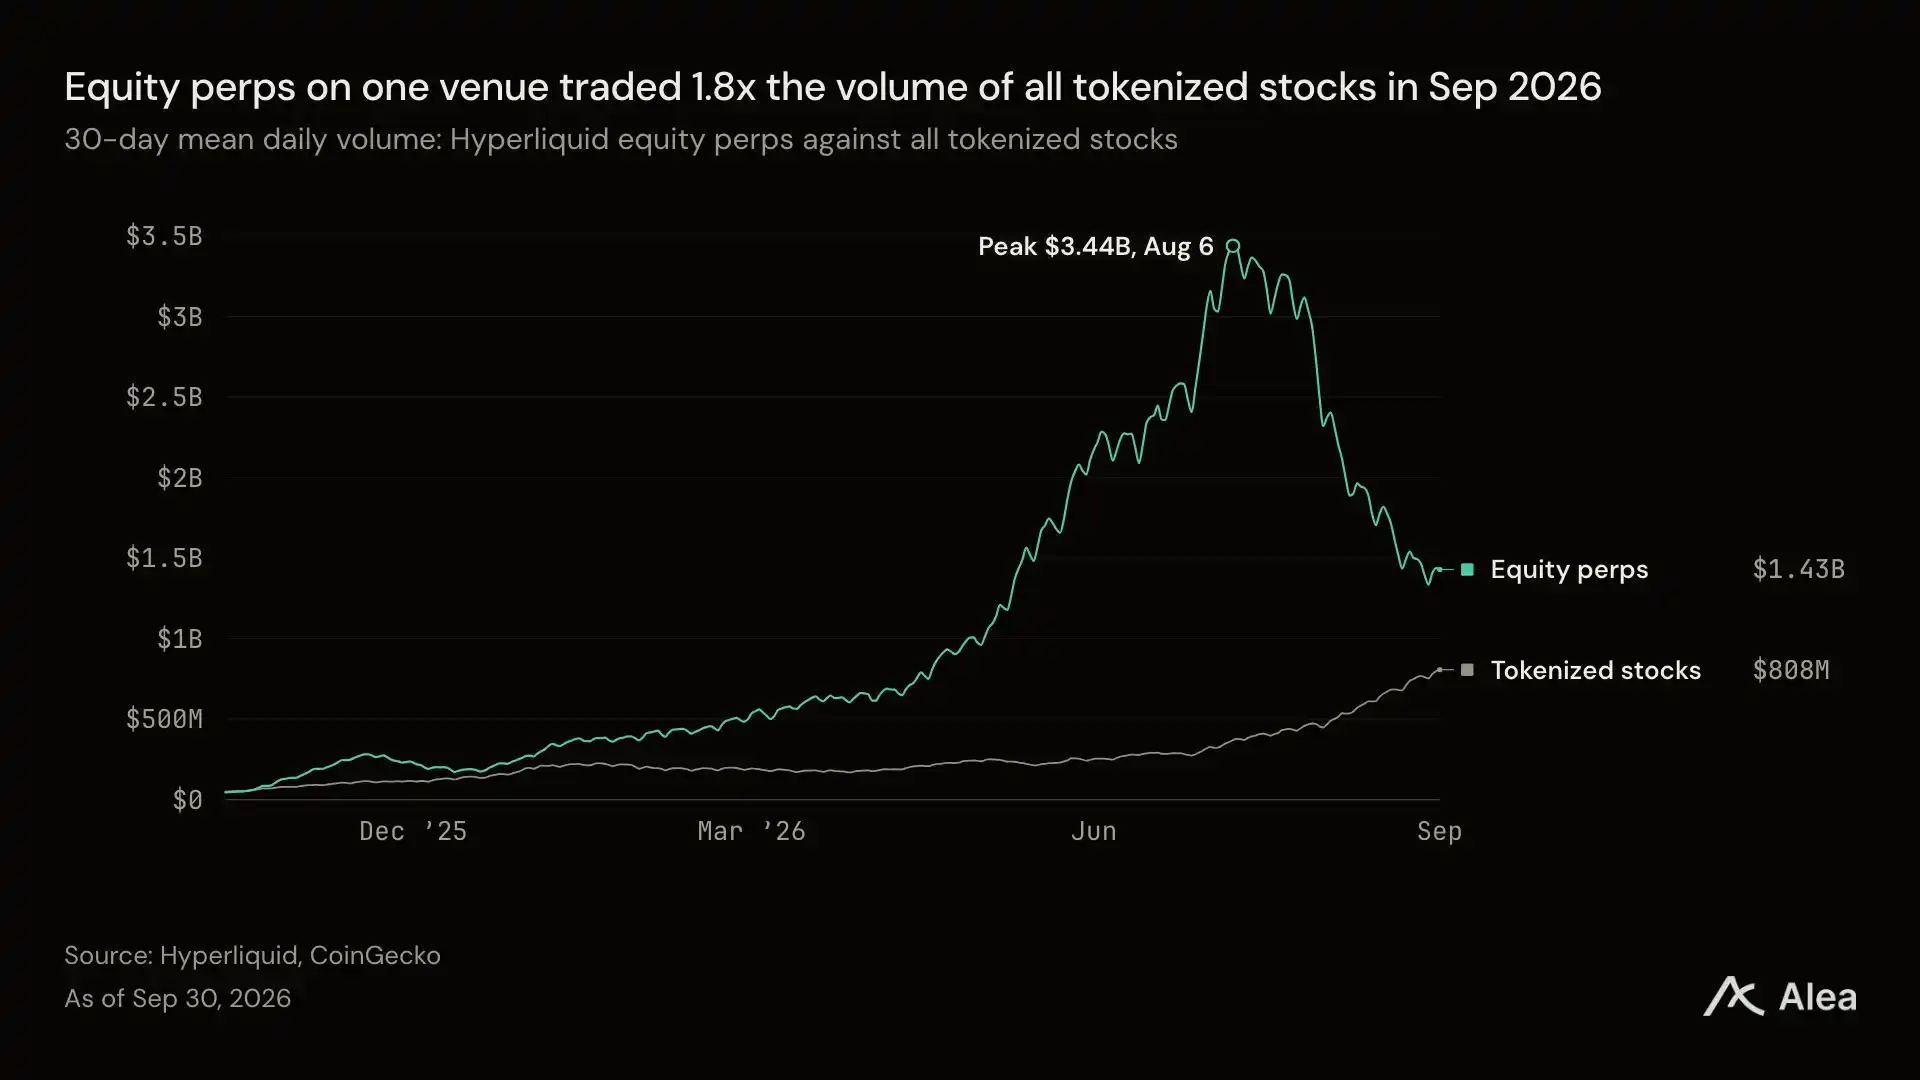
图:永续合约成交额在 8 月 6 日见顶,到 9 月 30 日下降了一半以上,而代币成交额持续上升。两条线均为日成交额的 30 天均值。
SEC 在第一个市场之外开辟了第二个市场
SEC 于 9 月 17 日宣布了这项豁免。它允许新的交易场所在 2031 年 9 月 17 日前交易代币化美股,且只接纳附带股票投票权和分红权的代币。离岸包装股票不带投票权,并将股息再投资,这使它们留在离岸市场。每个交易场所须在开业前 30 天发布公告,最早开始日期为 2026 年 10 月 17 日。
Ondo 已经同时发行两类代币。2026 年 7 月 2 日,Ondo 推出了以贝莱德标普 500 ETF 和美光为标的的美国代币,由其自有的过户代理机构发行。持有者享有与美国券商账户相同的股东权利,包括通过 Broadridge 进行代理投票。
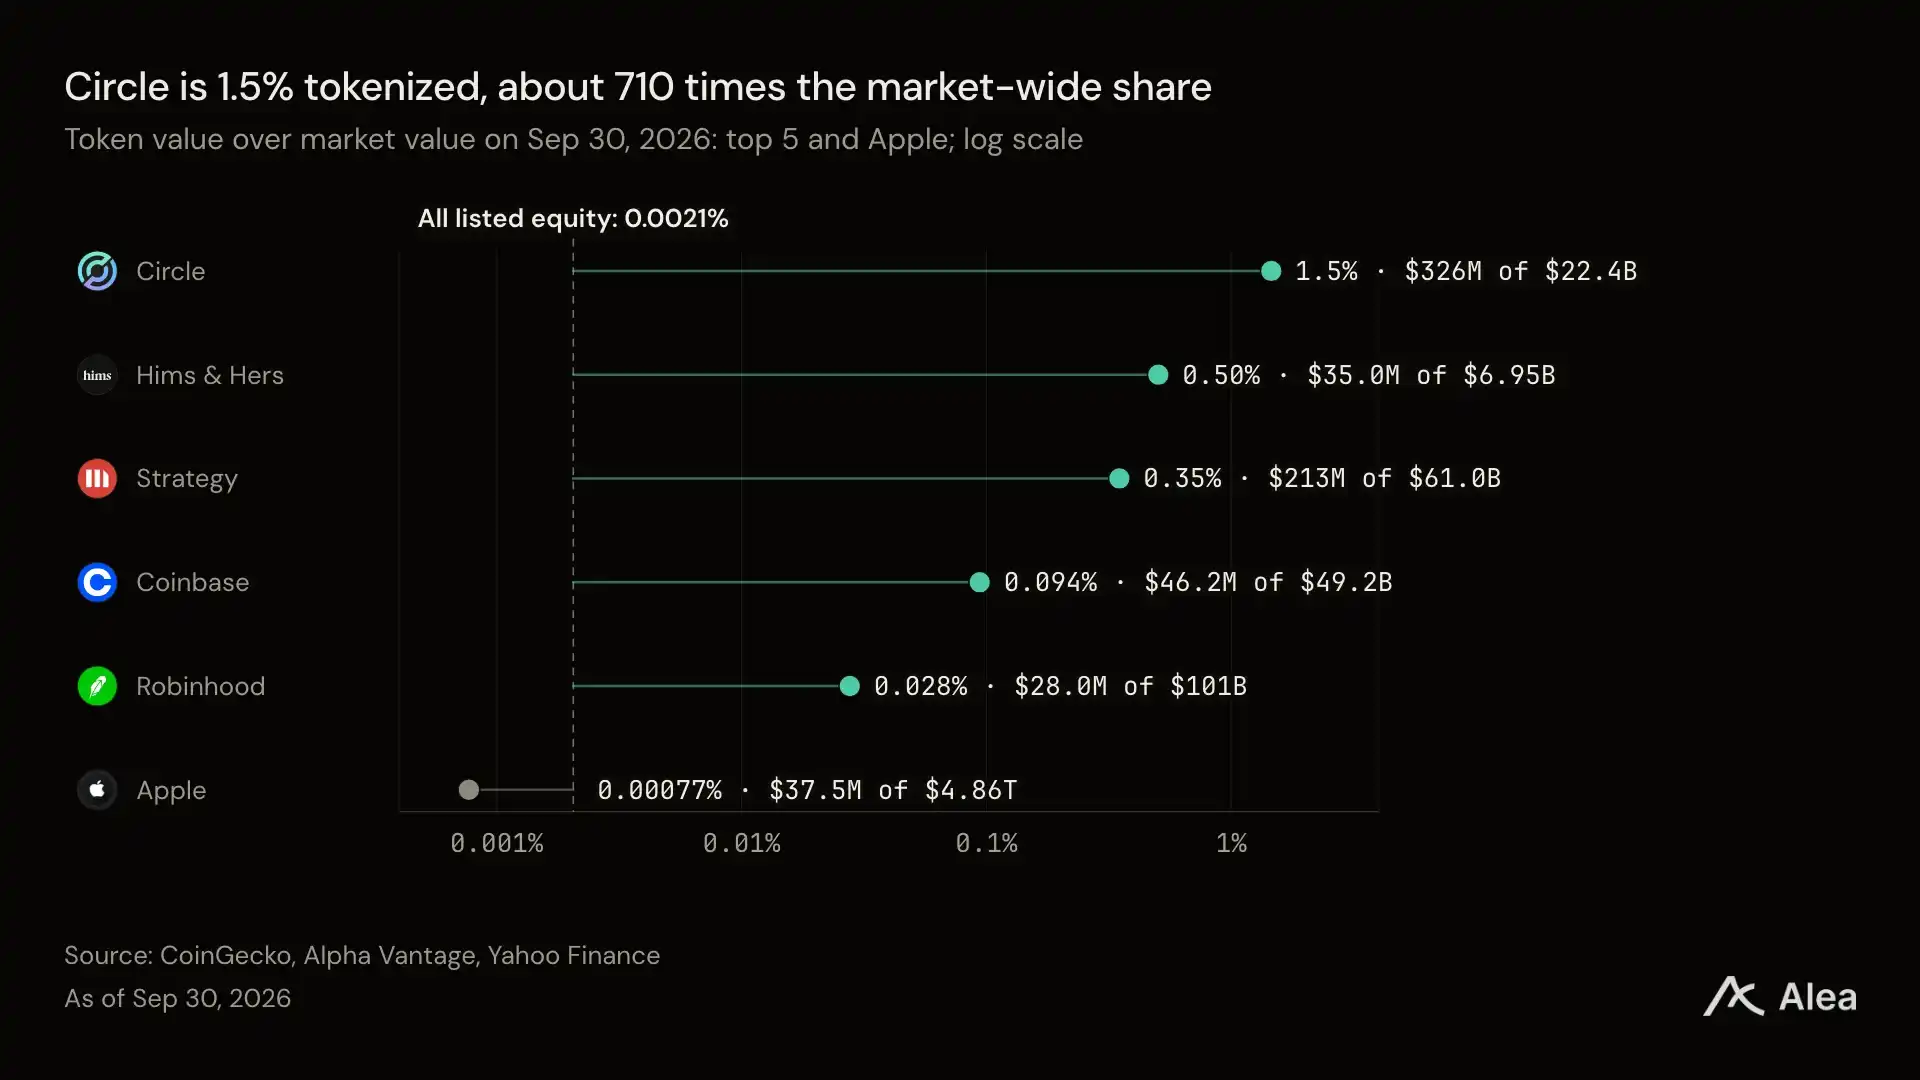
图:代币化程度最高的四家公司中有三家与加密相关,苹果的代币化比例不到 Circle 的千分之一。
与上市股票相比,这两个市场都很小。股票和 ETF 代币仅占 152 万亿美元上市股票市值的 0.0021%,而该市场每 0.1% 就是 1520 亿美元,接近包装代币市场的 50 倍。Circle 的代币占其公司市值的 1.5%,约为全市场比例的 710 倍。
要达到 640 亿美元需要什么条件
按保守估计,包装股票到 2030 年 12 月可能达到 636 亿美元,而 2026 年 9 月 30 日为 31.4 亿美元。这一判断要求代币年净发行速度每年增长 50%,且底层股价每年上涨 5%。
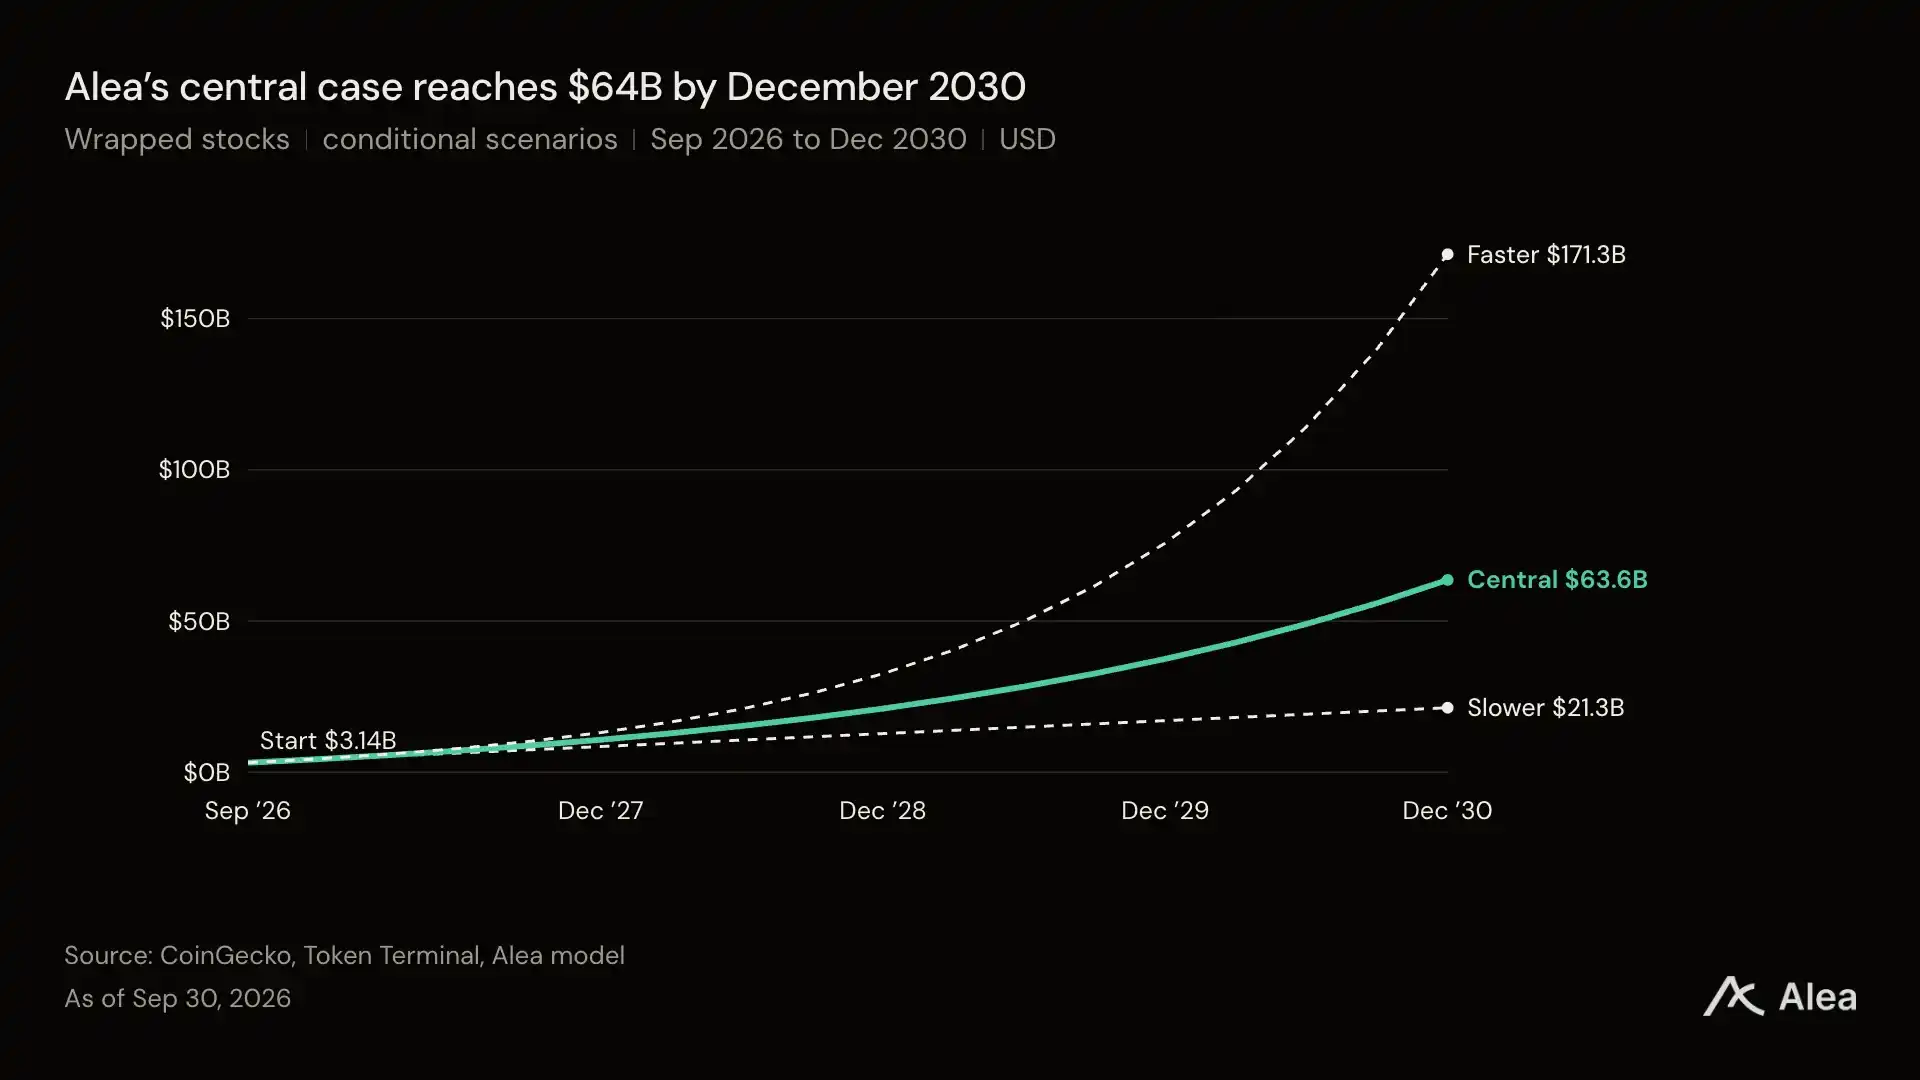
图:2026 年 9 月 30 日至 2030 年 12 月 31 日的包装股票条件情景。各路径不带概率权重。
起始发行速度为每年 42.8 亿美元,根据最近两个季度估算。代币数量由每项资产的流通价值除以同期价格推算,并针对识别出的股票拆分做了调整,再按 2026 年 9 月的价格估值。这样可以把代币数量的变化与股价变化分开,而不必测算现金申购。
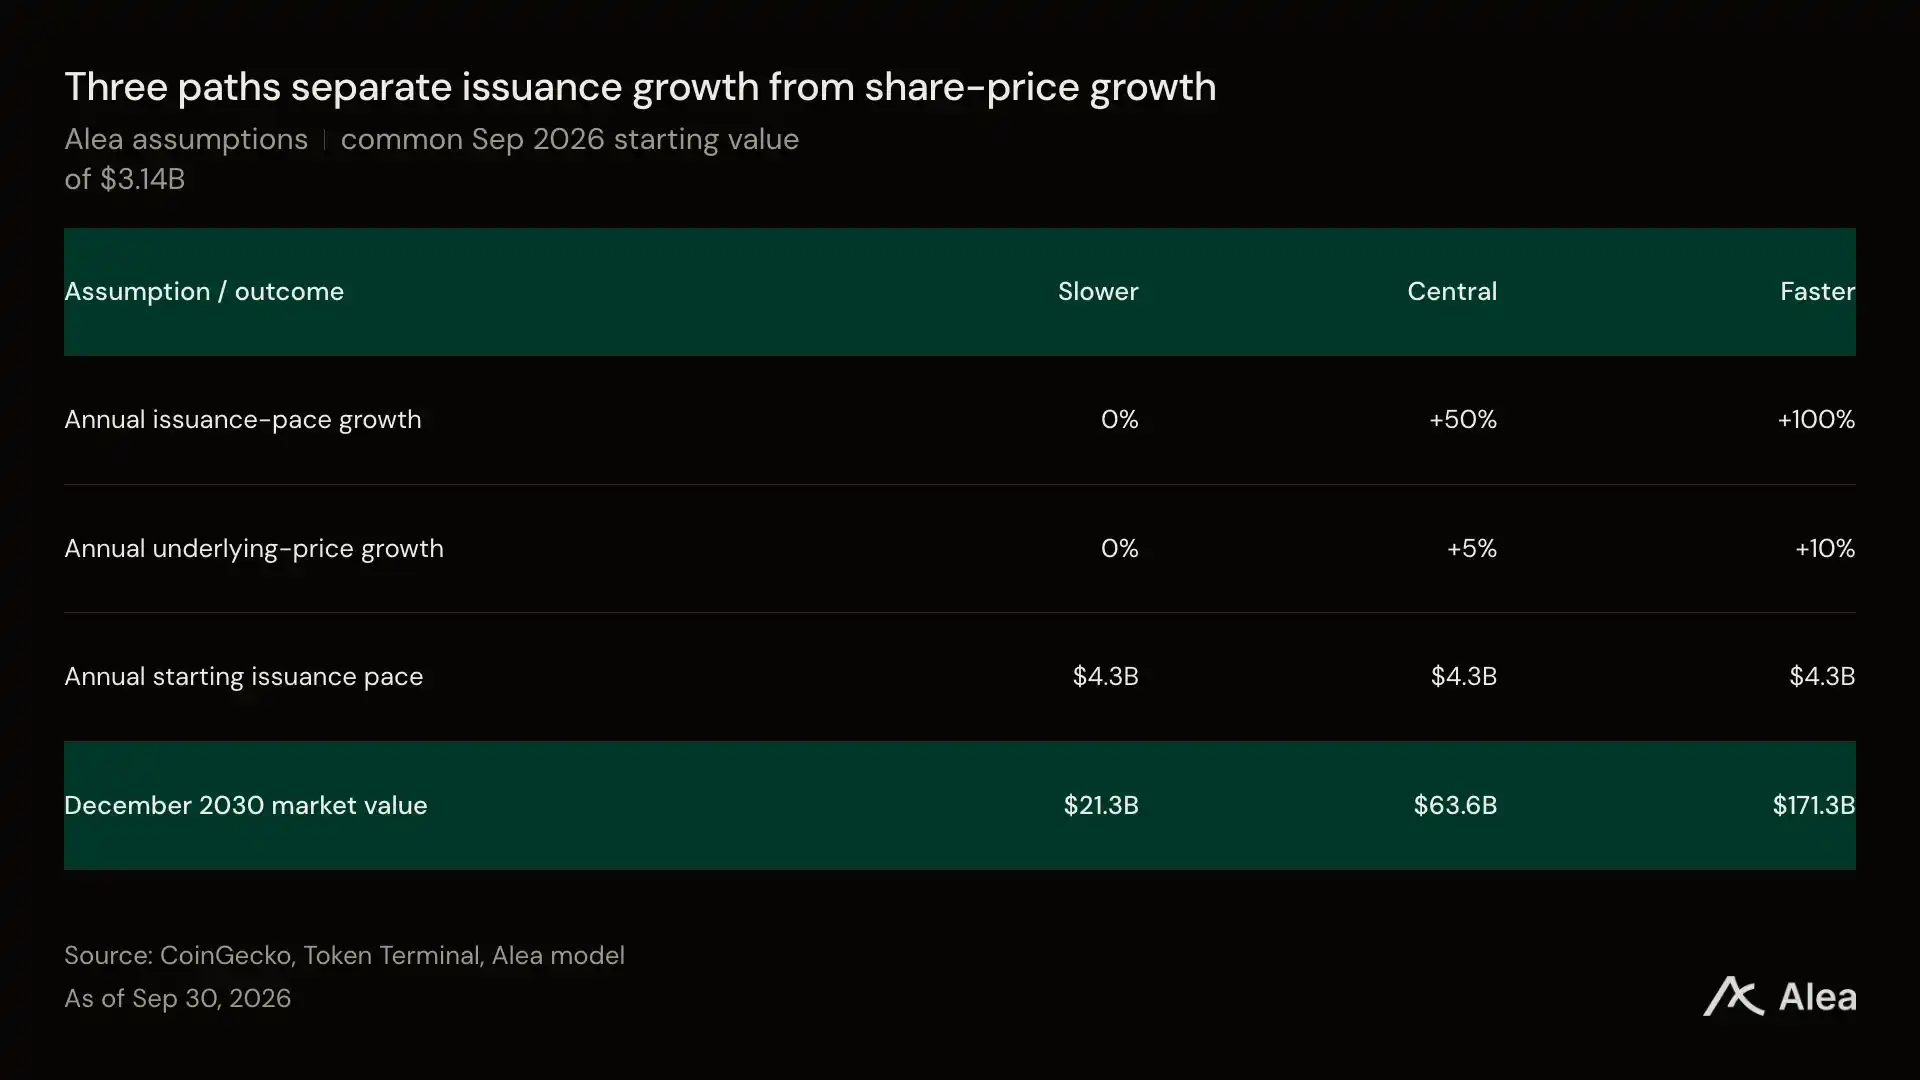
图:每个情景都从 31.4 亿美元起步,并使用相同的 42.8 亿美元年净发行速度估计值。增长假设分别作用于发行和底层价格。
较慢的情景假设发行速度和价格均持平,规模达到 213 亿美元。较快的情景假设发行速度每年翻倍、价格上涨 10%,规模达到 1713 亿美元。中性情景假设分发渠道持续扩张,但刻意不把最近一段的加速外推下去。
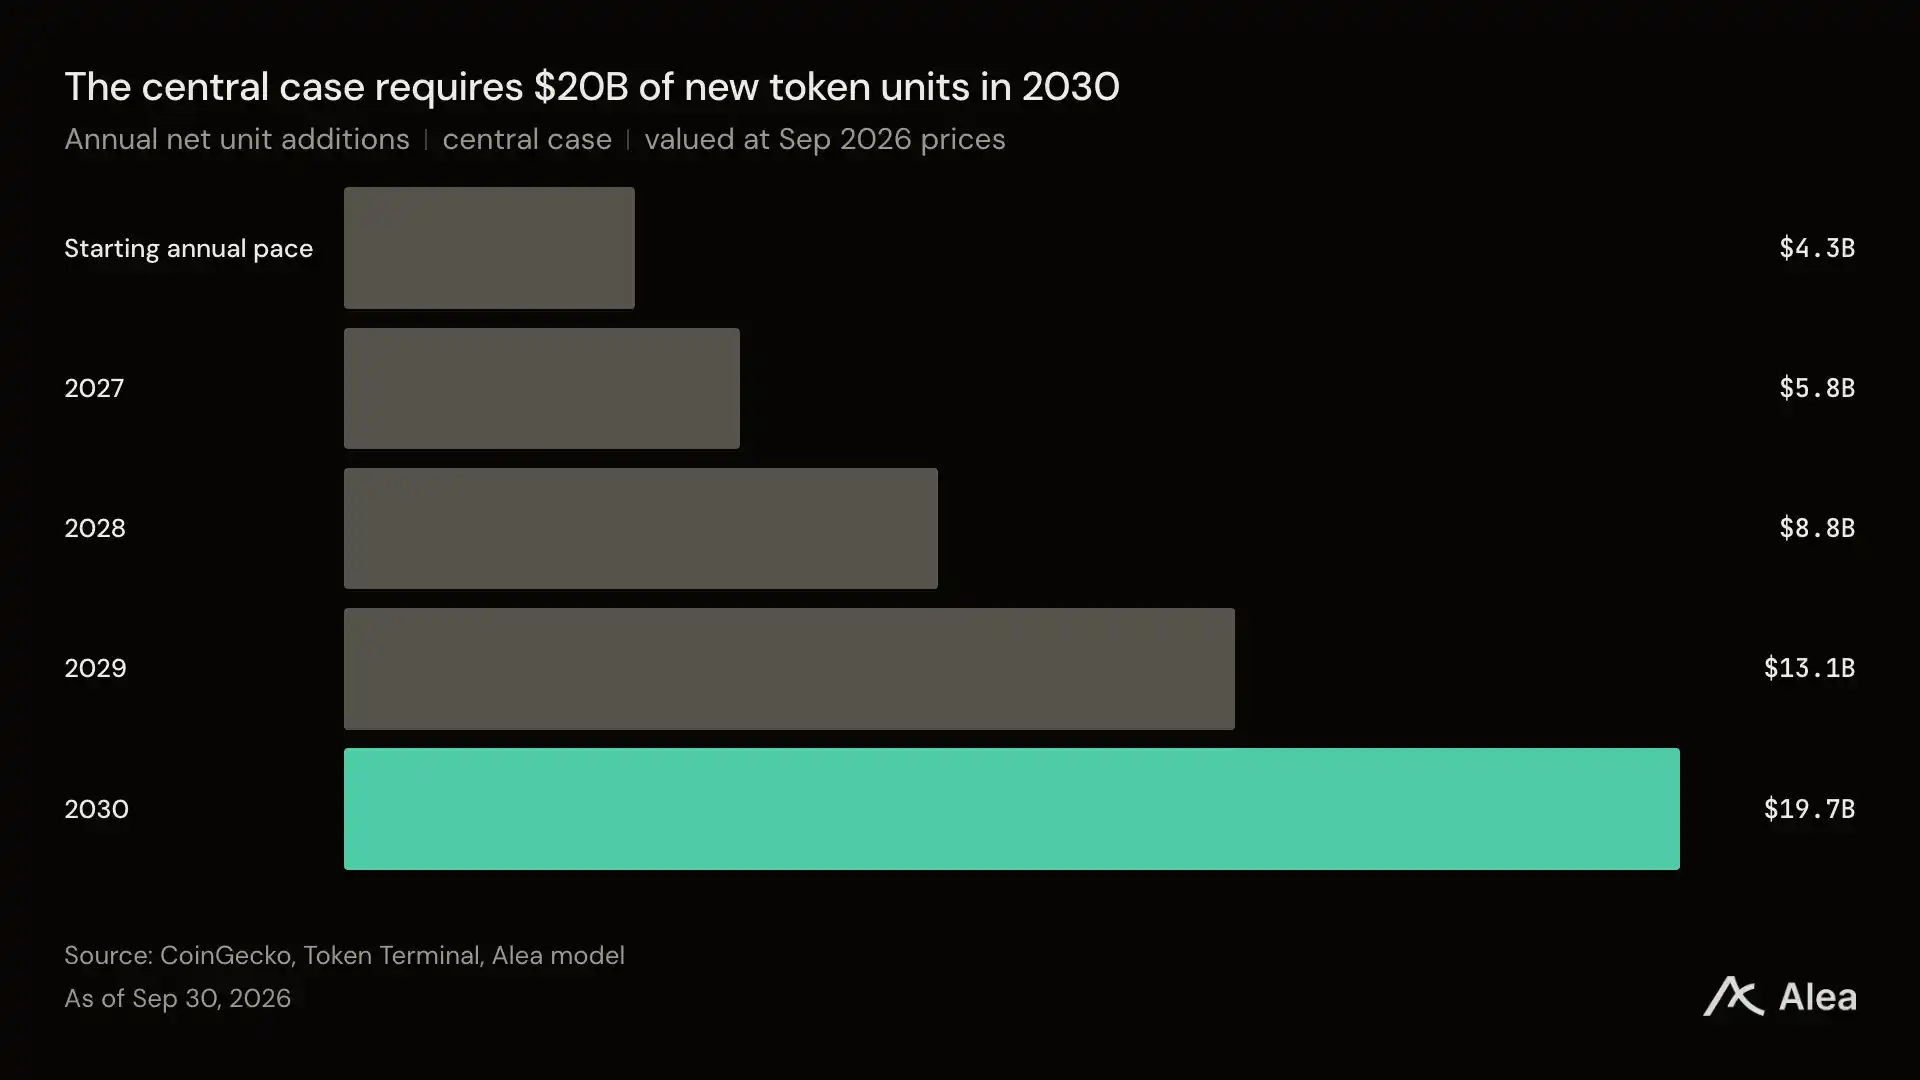
图:中性情景下的年度净新增从 2027 年的 58 亿美元升至 2030 年的 197 亿美元,按 2026 年 9 月价格计。这些金额描述的是代币数量,而非现金申购。
中性情景要求 2027 年净新增 58 亿美元的代币单位,2030 年为 197 亿美元,均按 2026 年 9 月价格计。在年化 5% 的股价增长下,若发行速度持平,规模为 262 亿美元。
发行假设决定了预测
在年化 5% 的股价增长下,把发行速度的年增长从 50% 降到 25%,会使 2030 年的结果从 636 亿美元降至 412 亿美元。保持 50% 的发行增长不变,若股价持平,结果为 517 亿美元;若股价年涨 10%,则为 775 亿美元。这些区间说明,分发渠道和持续发行比看涨股市的假设更值得关注。若用全年的估算发行量而非最近两个季度,中性情景降至 422 亿美元;若只用最近一个季度,则升至 778 亿美元。
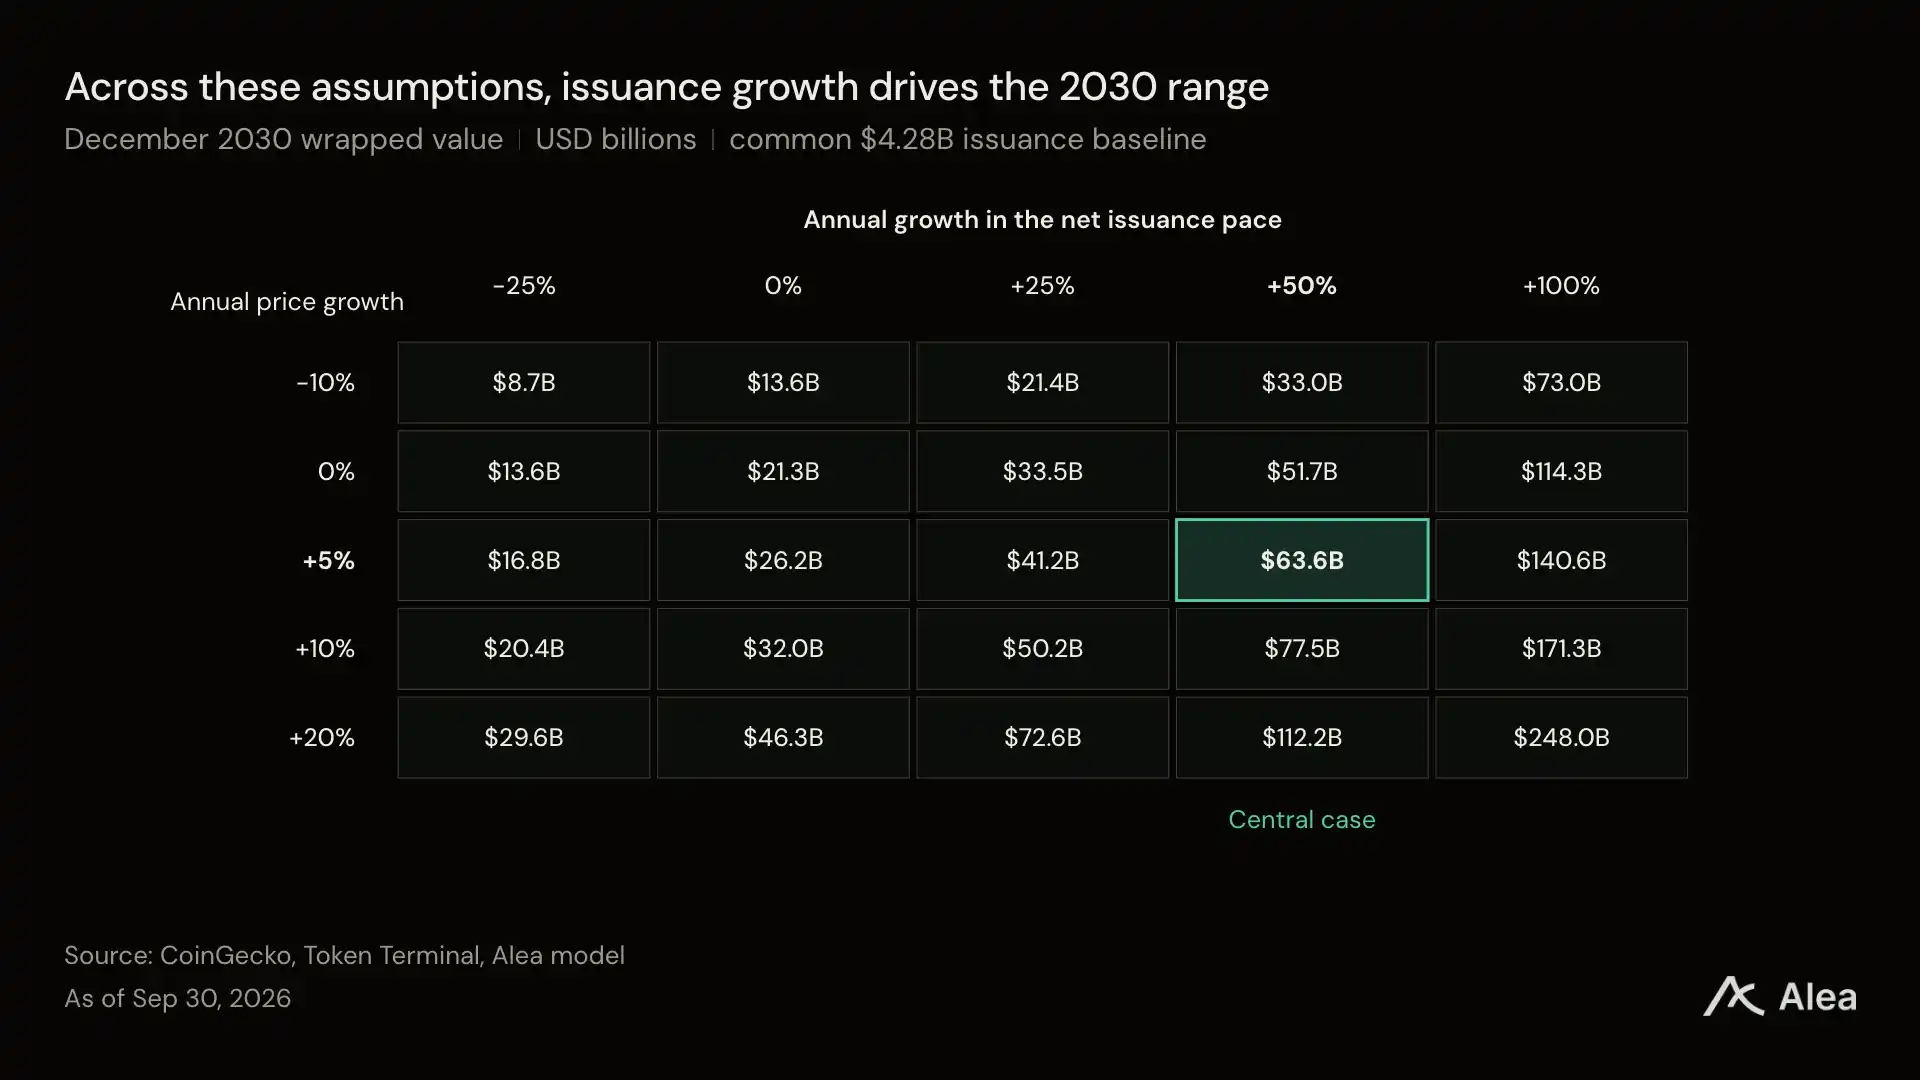
图:不同发行与价格假设下 2030 年 12 月的规模。高亮单元格为 Alea 的中性情景;各单元格不附带概率。
与此同时,2027 年的路径要求按 2026 年 9 月价格每季度约 12 亿至 17 亿美元的发行。这些修正阈值属于编辑判断。新的交易场所只有在上线周之后仍能维持发行,才真正有意义。
公司自行发行的股份仍单独统计。截至 9 月 30 日,其总额为 4.76 亿美元;它们的股东权利和分发方式都与包装代币不同,而且历史太短,不足以套用同样的发行假设。相对于 152 万亿美元的上市股票基准,包装代币的中性情景也仅约占 0.042%。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.