


10 只股票撑起标普 70% 涨幅:繁荣假象下的“水下熊市”与 AI 脆弱链条
标普500指数近期23%涨幅中70%由10只AI与半导体巨头贡献,掩盖了其余490只成分股普遍深幅回调的‘水下熊市’;市场广度崩塌、个股波动率飙升、相关性创25年新低,暴露AI驱动行情的脆弱性,OpenAI收入不及预期及高利率环境加剧链条证伪风险。
 摘要由 Mars AI 生成
作者:深潮 TechFlow
标普 500 指数表面上的歌舞升平,正在掩盖美股内部近四分之一个世纪以来最极端的结构性撕裂。
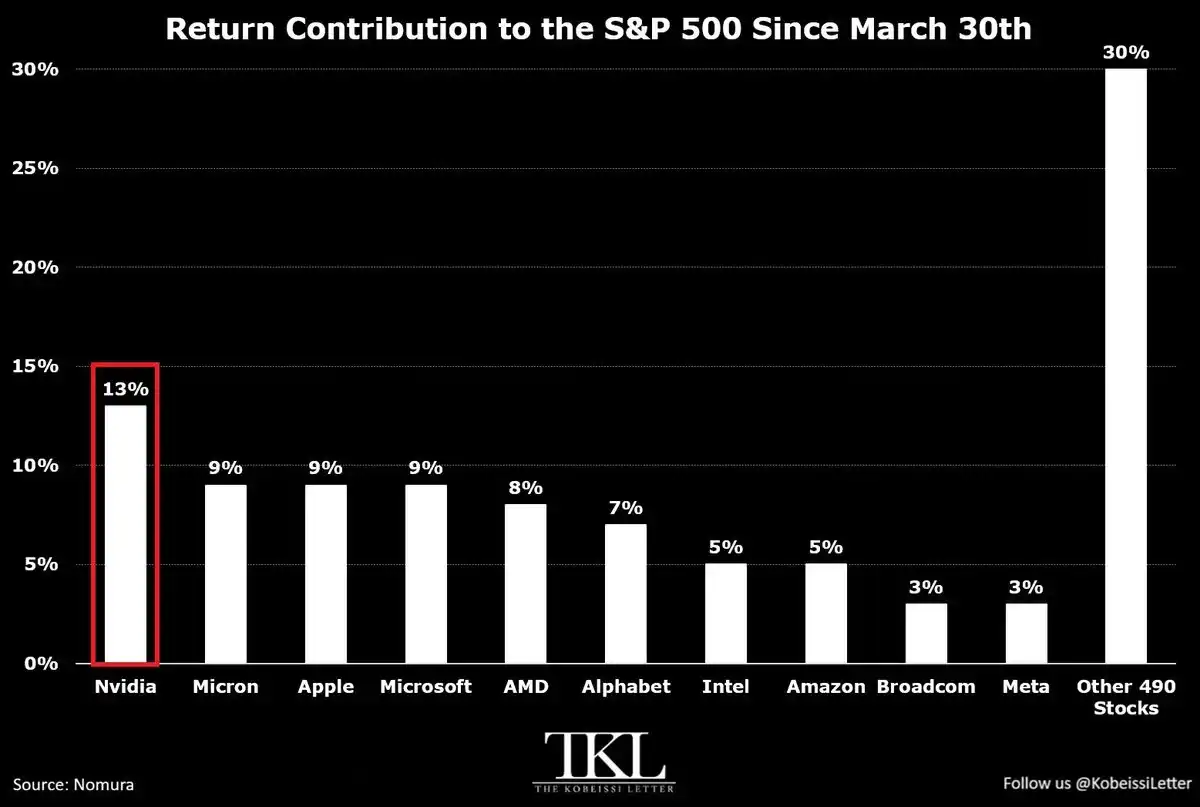
根据野村证券(Nomura Securities)跨资产策略主管 Charlie McElligott 的最新研报 以及 The Kobeissi Letter 汇总的数据,自 3 月 30 日标普 500 指数累计上涨 23% 以来,仅仅 10 只超级权重股就贡献了整个大盘高达 70% 的涨幅,而剩余 490 只成分股仅分得区区 30% 的涨幅贡献。
在这张“极度扭曲”的贡献度榜单中,半导体与 AI 核心资产占据了统治地位:
- 英伟达(Nvidia):独揽 13% 的指数回报贡献(拉动大盘 +3 个百分点),稳居第一引擎;
- 美光(Micron)、苹果(Apple)、微软(Microsoft):各贡献 9%(各自拉动大盘 +2 个百分点);
- AMD:贡献 8%;
- Alphabet(谷歌):贡献 7%;
- 英特尔(Intel) 与 亚马逊(Amazon):各贡献 5%;
- 博通(Broadcom) 与 Meta:各贡献 3%;
- 其余 490 只股票合计:仅贡献 30%(合计拉动大盘 +7 个百分点)。
增量穿透:从“结构性分化”到“水下滚动熊市”
原始快讯仅揭示了涨幅的高度集中,但野村证券报告进一步披露了水面之下更严峻的微观生态——“指数停滞不前,而水下早已是一场滚动式熊市(Rolling Bear Market)”。
- 广度崩塌:六分之一的成分股已腰斩
尽管标普 500 指数距离历史峰值仅一步之遥,但成分股层面的受损程度触目惊心:
- 85% 的成分股已从各自的历史高点回撤超 10%(进入技术性调整);
- 59% 的成分股回撤超 20%(进入熊市区间);
- 41% 的成分股回撤超 30%;
- 26% 的成分股回撤超 40%;
- 甚至有 17%(近六分之一) 的成分股跌幅超过 50%。
过去一个半月内,利率敏感型板块遭遇全面抛售:医疗保健(-3.5%)、可选消费(-3.6%)、公用事业(-4.6%)、工业(-5.8%)、金融(-7.7%)、原材料(-7.9%)以及房地产 REITs(-9.8%)。整个标普 500 中,近一个月仅有 TMT(科技通讯)与能源板块勉强录得正收益。所谓的“牛市”,实际上是极少数 AI 宠儿在独挑大梁。
- 25 年未见的极低相关性:警惕“波动率末日”重演
野村证券衍生品数据显示,标普 500 指数的 1 个月实现相关性(Realized Correlation)已经跌至过去一年的 0.7% 分位数,隐含相关性处于 1.8% 分位数。
高盛与野村的策略分析师同时指出,过去 25 年里,实现相关性跌至如此低位的极端场景仅出现过两次:一次是 2007 年全球金融危机爆发前夕,另一次是 2018 年初的“波动率末日”(Volmageddon)。
大盘表面上的低波动(标普 10 天实际波动率仅为 7,近月振幅仅 0.8%),是由单日零到期(0DTE)期权的大量抛售及量化波动率溢价策略(QIS)所压制的“做市商正 Gamma 囚徒困境”;然而成分股的平均波动率却高达 8.9%,二者差距飙升至 8.1 个百分点,处于过去 30 年的第 95 百分位。市场并未消除风险,只是把剧烈震荡锁在了个股层面。
脆弱的支柱:AI 真实需求面临证伪风险
这种由 10 只股票维系的虚假繁荣,建立在一个脆弱的假定之上:上游算力基建的高额资本开支(Capex),能够迅速催生下游杀手级商业回报,进而外溢并提振其余 490 家传统企业的生产力。
然而,这一链条的关键前提正在出现裂痕:
- OpenAI 收入不及预期传闻:据《金融时报》披露,OpenAI 的实际年化收入约为 200 亿美元,与此前向投资人宣传描绘的近 700 亿美元预期存在超 500 亿美元的落差。这直接动摇了英伟达、博通、美光等硬件供应商高估值的兑现逻辑。
- 欧洲能源与利率波动连锁反应:欧洲柴油炼化产能的结构性紧缺(Crack Spread)与欧元区一年期利率波动率高度共振。宏观利率维持“更久更高”的粘性,使得传统非 AI 行业借贷成本高企,估值继续承压。
当资金把所有筹码孤注一掷地押注在英伟达等头部 10 只股票时,市场的看涨偏斜度(Call Skew)已被推向 99.6% 的历史极端——几乎无人购买下行对冲保护,所有机构都在害怕“踏空”。这种缺乏广度支撑、单边极度拥挤的走势,往往意味着一旦领涨龙头的财报或核心叙事出现丝毫裂痕,大盘指数层面的脆弱性将被成倍放大。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.