


高盛研报解读:四季度能源电力十股平均看涨 27%,数据中心与 LNG 双线驱动
高盛研报推荐十只能源与电力股,平均看涨27%,覆盖油气勘探生产、电力与LNG、炼油、天然气中上游四大板块;核心驱动因素包括数据中心用电需求激增带动电力公司增长、LNG项目进展加速、油气公司自由现金流改善及炼油盈利预测上修。
 摘要由 Mars AI 生成
撰文:Rita
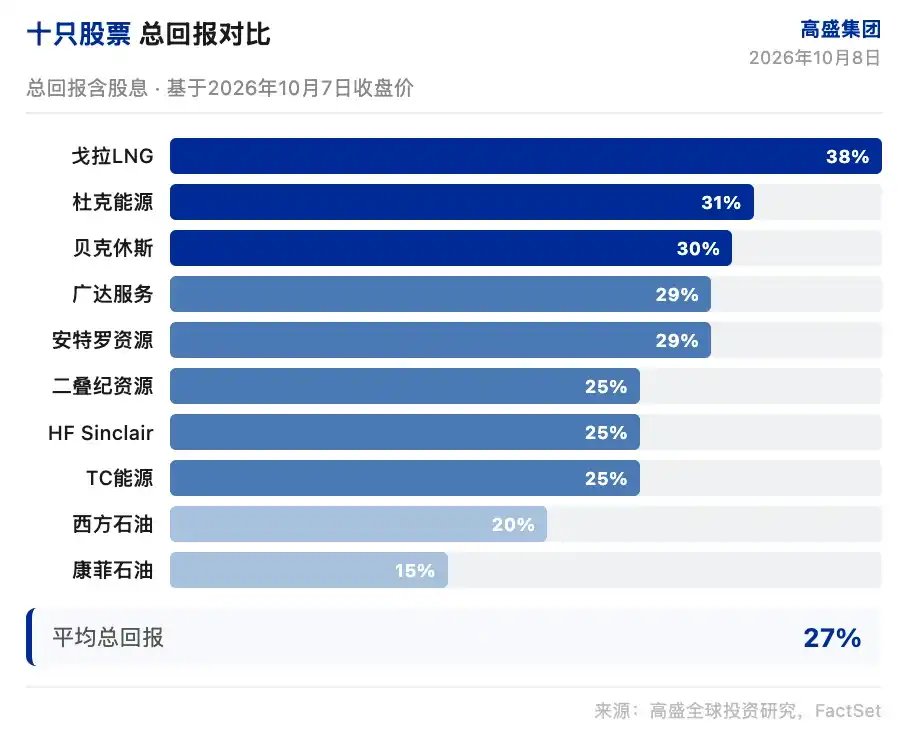
高盛集团在 2026 年 10 月 8 日的报告中选出十只能源与电力股,平均总回报潜力 27%。这份报告覆盖四个主题:油气勘探生产、电力与 LNG、炼油、天然气上游中游。
高盛对这十只股票均给出买入评级。目标价和总回报基于 2026 年 10 月 7 日收盘价。核心赌注是这些股票在当前水平具备有吸引力的风险回报比,四季度催化剂密集。
油气勘探生产三只入选
康菲石油目标价 146 美元,总回报 15%。高盛认为,康菲石油在四个主要增长项目投产后,自由现金流将出现拐点。这四个项目是 NFE、NFS、Port Arthur 和 Willow。公司还计划削减 10 亿美元成本。高盛预计,在长期布伦特油价 75 美元的假设下,康菲石油自由现金流每股年复合增速达到 20%到 25%。康菲石油的资本回报框架目标是周期内将 45%的运营现金流返还股东,高盛预计 2026 年下半年分配比例接近 50%,以弥补上半年偏弱的表现。Willow 项目的冬季施工季和夏季模块海运是近期关键节点,高盛预计首列火车 2027 年初启动。
西方石油目标价 69 美元,总回报 20%。高盛在 8 月 30 日将其评级从持有上调至买入,并纳入美洲确信名单。西方石油 2027 到 2028 年平均自由现金流收益率为 13%,高于大型同业平均的 11%。公司目标到 2030 年实现 40 亿美元增量可持续自由现金流。高盛认为,西方石油的去杠杆进展清晰,主要债务目标 100 亿美元有望在 2027 年初达成。先进采收技术带来超过 40 亿桶油当量的资源机会,支撑现金流改善计划。
二叠纪资源目标价 27 美元,总回报 25%。高盛预计,二叠纪资源 2025 到 2028 年自由现金流每股年复合增速约 20%。公司年初至今完成 10.5 亿美元补强收购。二叠纪资源 2027 到 2028 年平均自由现金流收益率为 16%,高于石油勘探生产同业平均的 13%。高盛认为,Waha 天然气定价改善和持续的地面游戏策略提供额外上行空间。
电力与 LNG 四只标的
广达服务目标价 902 美元,总回报 29%。高盛认为,广达服务是电网和数据中心建设的关键受益者。公司电力业务约占收入的 80%。广达服务通过收购 Cupertino、Dynamic Systems 和 Tri-City,具备数据中心建设全价值链能力。高盛预计,广达服务到 2030 年收入年复合增速约 15%。765 千伏等大型输电项目是未来几年的关键驱动,高盛估计公司除基础电网 EPC 工作外还将参与多个大型项目。
杜克能源目标价 147 美元,总回报 31%。高盛认为,杜克能源在北卡罗来纳州没有州长选举,相对绝缘于选举风险。公司数据中心管道 15.4GW,其中 7.8GW 已签 ESAs,5.2GW 在建。高盛预计,杜克能源 2026 年 FFO/债务达到约 14.5%,长期目标 15%。管理层有望在四季度电话会上将盈利指引从 5%到 7%上调。高盛对 2027 年每股收益的预测对应约 16 倍市盈率,与覆盖范围平均值持平。
贝克休斯目标价 71 美元,总回报 30%。高盛认为,贝克休斯与 Chart Industries 的整合带来增长机会。公司 IET 订单势头强劲,OFSE 业务盈利持久。高盛预计,贝克休斯 IET 业务到 2031 年 EBITDA 利润率达到约 25%,Chart 部门还有额外利润率扩张。OFSE 业务越来越偏向生产型油田服务,高盛认为这提供更具防御性的盈利特征。
戈拉 LNG 目标价 67 美元,总回报 38%。高盛认为,戈拉 LNG 有清晰的路径到 2030 年实现约 12 亿美元运行率 EBITDA,2025 年约为 2.6 亿美元。第四艘 FLNG 船已 FID,高盛预计近期宣布商业合同。每艘 MKII 船可增加约 4 亿美元运行率 EBITDA。公司战略评估可能包括出售,管理层已提及。阿根廷资产的合同商品价格敞口是另一个潜在价值来源。
炼油盈利预测有上修空间
HF Sinclair 目标价 142 美元,总回报 25%。高盛认为,尽管炼油板块年初至今表现良好,共识盈利预测仍有上调空间。HF Sinclair 在落基山脉和中大陆等利基炼油市场有敞口,非炼油盈利贡献稳健,资产负债表强劲。
公司原油选择灵活性和喷气燃料灵活性项目支持利润率实现。高盛预计,HF Sinclair 2026 到 2028 年调整后每股收益高于 FactSet 共识。高盛对 2026 年调整后每股收益的预测比共识高 14%,2027 年高 10%,2028 年高 5%。高盛认为,全球炼油基本面偏紧,加上行业资本纪律,支持盈利预测上修。
天然气中上游两只
TC 能源目标价 71 美元,总回报 25%。高盛认为,TC 能源近期回调后具备吸引力。公司预计未来几个季度宣布更多美国天然气管道项目,加拿大天然气业务有补充增长项目。安大略省核电扩张项目提供长期增长可见性。高盛预计,TC 能源 2025 到 2032 年 EBITDA 年复合增速约 6%,高于 FactSet 共识约 1 个百分点。高盛估计,2026 到 2030 年还有 60 到 110 亿加元的剩余资本开支能力,可能在未来几个月内正式获批。
安特罗资源目标价 46 美元,总回报 29%。高盛认为,安特罗资源到 2028 年现金成本目标从 2025 年的 2.70 美元/Mcf 降至 2.00 美元/Mcf。HG Energy 交易带来成本协同。公司计划解除昂贵的 firm transport 协议,推动 3 亿美元利润率改善。高盛预计,安特罗资源 2027 到 2028 年平均自由现金流收益率为 14%,高于阿巴拉契亚同业平均的 9%。2028 年后这些改善可能增长到 6 到 7 亿美元,随着协议继续解除。
高盛给出十只股票平均总回报 27%,覆盖油气、电力、炼油和天然气中上游。四季度催化剂包括康菲石油 Willow 项目、杜克能源指引上调、戈拉 LNG 第四艘船合同。高盛认为,这些股票的风险回报比在当前水平有吸引力。
免责声明
本文系潮向研究对第三方券商研究报告(高盛集团,2026 年 10 月 8 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.