


瑞银研报解读:网络安全估值超疫情峰值,3Q 业绩需超预期
瑞银研报指出网络安全板块估值已超疫情峰值,当前EV/FCF达62倍、EV/Revenue达15倍,主要受AI安全事件和前沿实验室竞争叙事驱动,但基本面未同步加速;3Q业绩需全面超预期才能支撑高估值,否则可能引发板块回调,身份安全、治理与数据安全成企业预算新增长点。
 摘要由 Mars AI 生成
撰文:Rita
瑞银集团发现网络安全股自 4 月以来涨幅惊人,估值已超过疫情峰值。瑞银在 2026 年 9 月 28 日发布的美国软件报告中指出,该板块当前市值加权企业价值/未来 12 个月自由现金流为 62 倍,企业价值/未来 12 个月营收为 15 倍,均高于 COVID 时期峰值。市场对 AI 安全事件的关注推高了预期,但基本面并未同步加速,3Q 业绩需要更大超预期才能支撑估值。
瑞银分析师 Roger Boyd 指出,除 CrowdStrike(CRWD)、Fortinet(FTNT)、Palo Alto Networks(PANW)和 Qualys(QLYS)外,多数厂商 2Q 营收和账单增长没有加速,3Q 指引整体平淡。自 4 月 7 日 Mythos 发布以来,剔除上述四家后的网络安全股平均上涨 62%。瑞银认为,任何 CRWD 或 PANW 的 3Q 小失误都可能波及整个板块。
网络安全估值已超疫情峰值
网络安全股估值已超过疫情峰值。当前市值加权企业价值/未来 12 个月自由现金流为 62 倍,企业价值/未来 12 个月营收为 15 倍,高于 COVID 时期的 59.1 倍和 14.9 倍。市场预期 3Q 业绩强劲、前沿实验室竞争叙事扩张、AI 安全事件头条增多,这些因素将令板块在年底前波动加大。
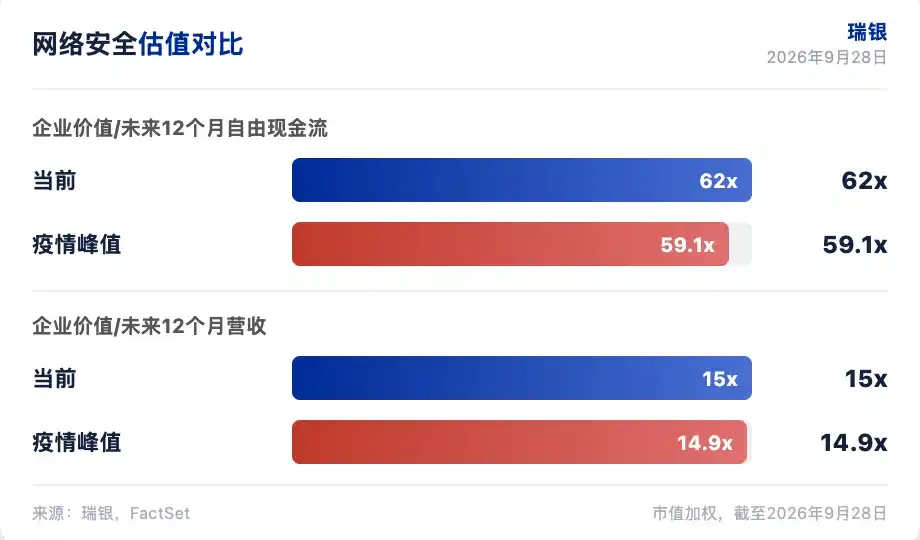
瑞银指出,2026 年前四个月网络安全股跑输软件,因为前沿实验室推出专用网络模型、漏洞发现系统、代码安全产品和代理防御框架,看似与现有厂商竞争。4 月以来,前沿实验室与网络安全厂商建立受控访问计划,AI 威胁环境持续演变,网络安全股翻倍,跑赢软件指数。但基本面相对不变。
基本面尚未跟上估值扩张
2Q 业绩总体尚可,但只有少数公司实现增长加速,3Q 展望多数平淡。瑞银的客户和合作伙伴调研显示行业关注度上升,但增量资金是否投入存在分歧。瑞银认为,除 CRWD、PANW、FTNT 外,股票自 4 月以来平均上涨 62%,如果 3Q 没有全面超预期,会强化大型平台正在捕获增量 AI 安全预算的观点。反之,CRWD 或 PANW 的 3Q 轻微疲软也会削弱板块兴趣。
瑞银列出三个关键辩论:3Q 是否需要更广泛顺风?瑞银认为需要。与前沿实验室的竞争担忧是否重新出现?瑞银认为至少前沿实验室会继续扩展网络安全能力。基础设施厂商在 AI 安全中扮演什么角色?瑞银认为微软、ServiceNow、英伟达的进入可能加剧竞争辩论。
AI 实验室竞争正在抬头
网络安全已成为前沿实验室 2026 年日益显眼的重点领域。OpenAI 推出 GPT-6 Astra(准备框架 v2 将其指定为网络安全能力“关键”级别的首个模型)、GPT-5.6 Sol、GPT-5.5 Cyber、Daybreak Blue 受控访问计划等。Greg Brockman 表示 OpenAI 正将 Astra 级能力用于保护内部基础设施,OpenAI DevDay 2026(9 月 29 日)是下一个可能发布更多网络相关公告的场合。
Anthropic 推出 Claude Code Security、Claude Mythos 预览版、Project Glasswing、Cyber Verification Program 等。谷歌推出 Big Sleep、Gemini 3.5/3.8 Flash Cyber、AVDH、Fairwind(超过 650 个合作伙伴)。微软 AI 推出 MAI-Cyber-1-Flash、MDASH、Project Perception。Meta 推出 CyberSecEval。xAI 推出 Grok 4.7、Grok for Security Teams。这些产品与现有网络安全栈重叠更直接,漏洞发现、代码审查、漏洞利用推理、调查、分类、检测工程、优先级排序和修复越来越可被前沿或网络专用模型处理。
基础设施厂商进入安全栈
英伟达 7 月推出 Open Secure AI Alliance,超过 35 个技术和网络安全合作伙伴。ServiceNow 通过 Armis/Veza 收购快速扩展网络安全业务,微软继续扩展 AI 安全套件,英伟达通过 OpenShell 和 Sentry 快速构建 AI 安全平台。英伟达随后推出自己的安全平台,包括 OpenShell(AI 代理开源安全运行时)和 Sentry(基于 DPU 的实时分段和响应)。OpenShell 启动时已与 CrowdStrike、Palo Alto Networks、思科和 Jfrog 集成,设计上将策略执行、沙箱和访问控制置于代理推理循环之外,创建模型本身无法绕过的安全层。多家客户描述使用 OpenShell 或其他开源框架构建或定制安全多代理环境。
瑞银指出,历史上基础设施厂商附加安全通常效果不佳,但考虑到市场感知的规模,竞争叙事正在加剧。模型能力与企业安全所有权仍然不同。模型可以识别漏洞、调查警报并建议行动,但不能独立拥有企业遥测、身份系统、策略基础设施、执行点或运营责任。瑞银认为更相关的区分是安全分析与安全控制。前沿实验室将继续聚焦安全分析,执行运行时安全的能力有限。以分析为主要价值主张的厂商面临越来越大的压力。
企业治理需求推动安全预算
前沿实验室领导层关于“放慢前沿”的评论让客户更加谨慎,但瑞银调研显示企业并未广泛放缓 AI 采用。客户反而增加对沙箱、可观测性、授权、模型选择、代理监控和数据控制的关注,同时继续部署 AI。多项调研显示,AI 安全正越来越多地与 AI 部署一起预算,而不是作为独立计划。
客户表示,更强模型创造了额外治理需求,而不是减少安全支出。客户越来越多讨论代理身份、授权、数据保护、可观测性和人在回路控制作为新重点,同时继续使用 AI 进行安全。合作伙伴指出,身份安全是第一焦点,其次是治理,以及延伸的数据安全态势管理、数据防泄漏和数据访问治理。瑞银预计这些领域投资将增加。
瑞银对网络安全板块的配置建议集中在三个方向。估值已超疫情峰值,3Q 业绩需要更大超预期才能支撑。前沿实验室和基础设施厂商的竞争叙事可能重新抬头,以分析为主的厂商承压。企业治理需求推动安全预算与 AI 部署合并,身份、治理和数据安全领域受益。
免责声明
本文系潮向研究对第三方券商研究报告(瑞银集团,2026 年 9 月 28 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.