


高盛研报解读:市场高估利率与油价冲击,美国经济韧性来自消费
高盛维持2026年美国GDP增长预测为2.2%,认为市场高估了利率上升和油价上涨的冲击;金融条件整体稳定,净拖累仅0.1个百分点,油价拖累消费约0.3个百分点,但能源资本开支回升部分抵消;经济韧性主要源于消费支出超预期,实际消费增长2.2%,高于模型预测。
 摘要由 Mars AI 生成
撰文:Rita
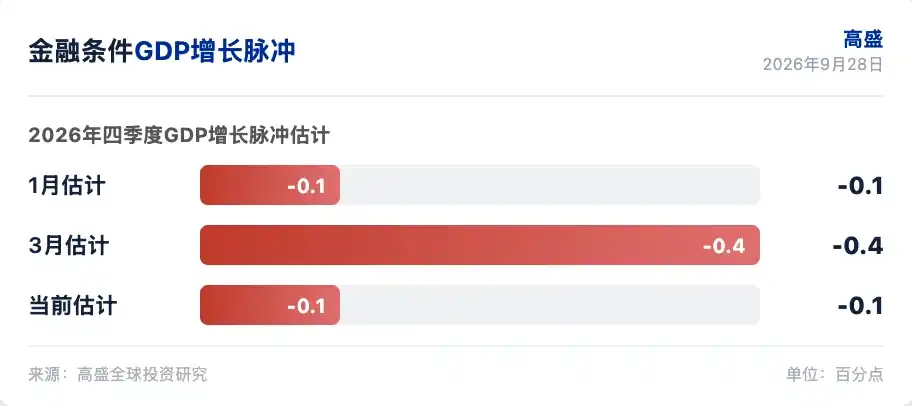
高盛集团把 2026 年美国 GDP 增长预测维持在 2.2%,仅比年初预测低 0.3 个百分点。高盛在 2026 年 9 月 28 日发布的美国经济日记中指出,市场高估了利率上升和油价上涨对美国经济的拖累。金融条件净变化很小,股价上涨、信用利差收窄和美元走弱几乎完全抵消了利率上升,对 2026 年 GDP 的净冲击只有 0.1 个百分点。
高盛分析师 Abhay Duggirala 指出,三季度经济增长预计 3.4%,全年 2.2%,接近 2.3%的潜在增长率。油价冲击拖累 0.3 个百分点,主要来自消费渠道,能源价格上涨侵蚀实际购买力。美国能源生产商最初因伊朗战争不确定性和油价前景不愿增加资本开支,近几个月钻机数量指数上升,指向三季度和四季度能源资本开支回升。
金融条件几乎没变
高盛构建的金融条件指数显示,1 月以来整体金融条件几乎没有变化。利率大幅上升,但被三个因素抵消。股价上涨、信用利差收窄、美元走弱。高盛测算,金融条件对 2026 年四季度 GDP 增长的冲击只有 0.1 个百分点。
利率上升对经济各部分的冲击不均衡。高盛用美联储宏观经济模型(FRB/US)测算,利率上升对住宅投资构成明显拖累,消费和商业投资的轻微提振部分抵消了这部分拖累。住宅投资对利率更敏感,高利率的冲击集中在这一领域。高盛估计,住宅投资拖累约 2.6 个百分点,消费和商业投资各提振约 0.1 到 0.2 个百分点,整体 GDP 净冲击约 0.1 个百分点。
油价拖累 0.3 个百分点
油价冲击对 GDP 的拖累集中在消费渠道。高盛的经验法则显示,油价每持续上涨 10 美元,通过消费渠道拖累 GDP 增长略高于 0.1 个百分点。应用到今年油价路径、成品油裂解价差异常扩大、以及大宗商品策略师对年底油价的预测,经验法则显示油价对 GDP 增长拖累 0.4 个百分点。
能源资本开支的回升部分抵消消费拖累。高盛测算,消费拖累和资本开支提振净额为 0.3 个百分点。FRB/US 模拟和外生油价冲击模型给出类似估计。高盛指出,两个替代方法平均结果与经验法则一致,油价冲击对全年 GDP 增长的净拖累约 0.3 个百分点。
消费表现好于模型预测。高盛基于市场和商品价格实际变化测算,油价冲击模型显示消费拖累 0.6 个百分点,股价上涨的财富效应提振 0.2 个百分点,净拖累 0.4 个百分点,对应消费增长 2.0%。实际数据显示消费增长 2.2%,超出模型 0.2 个百分点。
韧性来自消费超预期
消费超预期是经济韧性的主要来源。高盛指出,消费增长 2.2%,比模型预测高 0.2 个百分点。金融条件收紧和油价上涨合计拖累约 0.4 个百分点,高盛对全年预测的下调幅度略小于这个数字,略微超预期的部分主要来自消费支出。
高盛认为,经济韧性没有表面看起来那么令人困惑。近期数据意外强劲是消费超预期的主要原因。住宅投资受高利率冲击,消费和商业投资的韧性抵消了这部分拖累。高盛维持全年 2.2%的增长预测,仅比年初预测低 0.3 个百分点,这一下调幅度与金融条件和油价冲击的净拖累大致相当。
高盛对经济的配置建议集中在两个方向。金融条件净变化很小,利率上升被股价、信用利差和美元抵消,对 GDP 的净冲击有限。油价拖累消费,但能源资本开支回升部分抵消,净拖累 0.3 个百分点。消费超预期是经济韧性的主要来源。
免责声明
本文系潮向研究对第三方券商研究报告(高盛集团,2026 年 9 月 28 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.