


摩根大通研报解读:企业融资盈余接近历史高位,回购支撑美股
摩根大通研报指出,2026年二季度美国企业融资盈余接近GDP的2%,达1952年以来非危机时期最高水平;非金融企业盈余亦创1958年以来新高。现金流增速持续快于资本开支,主因AI相关支出集中于数据中心,挤出其他领域投资。企业盈余大量用于股票回购,预计2026年美国企业回购达1.3万亿美元,金融板块回购贡献上升。
 摘要由 Mars AI 生成
撰文:Rita
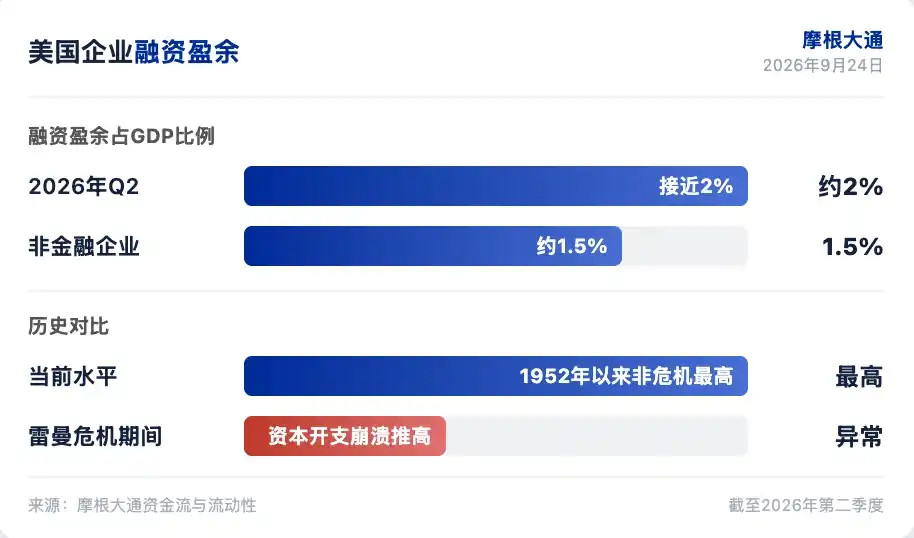
摩根大通发现美国企业部门融资盈余接近历史高位。摩根大通在2026年9月24日发布的资金流与流动性报告中指出,2026年第二季度美国企业融资盈余接近美国国内生产总值的2%,为1952年有数据以来非危机时期的最高水平。非金融企业盈余约1.5%,为1958年以来非危机时期最高。现金流增速超过资本开支,企业部门整体无需额外融资。
摩根大通分析师Nikolaos Panigirtzoglou指出,AI相关资本开支强劲,但整体资本开支增速被其他领域资本开支疲软所抵消。AI资本开支集中在数据中心,非科技领域投资相对偏软。美国整体资本开支占GDP比例近年温和上升,远低于1990年代的强劲升幅。知识产权资本开支的缓慢增长部分与2022年研发奖金折旧取消有关,2026年大而美法案(OBBBA)恢复后上半年有所回升。
融资盈余接近历史高位
美国企业现金流与资本开支之间的缺口在2026年上半年大幅扩大。摩根大通测算,现金流(税后、股息后,调整资本消耗和库存估值)增速远快于资本开支。第二季度盈余接近GDP的2%,接近1952年以来非危机或资金回流时期的高点。雷曼危机期间盈余更高,但那是资本开支崩溃所致。当前资本开支和现金流同时上升,现金流增速更快。
非金融企业盈余约1.5%,为1958年以来非危机时期最高。金融企业贡献了近期盈余扩大的更大份额。四大经济体(G4,美国、欧元区、英国、日本)企业盈余同样接近历史高位,美国企业主导。
现金流增速超资本开支
AI相关资本开支强劲,整体企业现金流增速却快于资本开支。摩根大通认为一个解释是AI资本开支挤出了其他资本开支,从而抑制了整体资本开支增速。数据中心等AI相关支出急剧扩张,但高度集中,非科技领域投资相对偏软。美国整体资本开支占GDP比例近年温和上升,远低于1990年代。知识产权资本开支同样低于1990年代,部分与2022年研发奖金折旧取消有关,2026年OBBBA恢复后上半年回升。
摩根大通认为,1990年代末的资本开支过剩尚未在当前总量数据中重现。企业储蓄主要投向股票回购。2026年全球回购预计达到1.7万亿美元,其中美国企业1.3万亿美元。过去十年科技板块回购份额持续上升,但随着超大规模厂商和其他科技企业AI基础设施支出侵蚀盈余,金融板块贡献上升,科技板块回购份额未来5到10年可能回落。
债券期货动量信号转空
10年期美国国债和德国国债的标准差分数(Z分数)在近期抛售后分别回到-1.7和-1.5,债券期货动量信号回到更极端的空头区域。英国国债期货回到-0.8。法国国债对德国国债利差信号进一步跌至-2.5,可能反映欧洲客户调查中欧元区内部超配头寸的进一步平仓。
股指期货动量信号方面,标普500从0.6回升至1.0,仍低于年初1.5以上的极端水平。欧洲斯托克50、日经和MSCI新兴市场期货信号在0.4到0.6之间。美元对G10外汇动量信号升至+0.5,对新兴市场货币中性。日元动量信号从7月底的-1.4升至9月8日的+0.5,随后回落至-1.0。
大宗商品方面,原油动量信号从9月15日的+1.7回落至+0.9。成品油信号从+2.2回落至+1.9。天然气信号平均+0.8,但荷兰天然气产权转让设施(TTF)信号峰值达+2.3后回落。黄金信号从1.3回落至中性,白银+0.3,比特币+1.0。
比特币价格突破生产成本
比特币价格此前在生产成本下方持续280天,近期突破该水平。摩根大通测算,生产一枚比特币的平均成本约8.5万美元,现货价格在回调前突破该水平。价格持续在成本上方将缓解矿工压力,降低强制抛售风险。
矿工通过将矿机转移到低成本电力地区、转售旧矿机、待机、报废或回收低效设备来管理矿机队伍。这些清理措施可提高平均效率,减少弱势矿工的抛售压力。比特币网络算力和挖矿难度从去年10月峰值分别下降约19%和15%,反映矿工向AI的结构性转型。AI客户为现有电力接入和数据中心基础设施支付高额溢价,矿工被更可预测、更稳定、每兆瓦更高的AI现金流吸引。公开上市矿工份额相对于私营和主权矿工下降。
摩根大通对市场的配置建议集中在三个方向。企业融资盈余接近历史高位,降低融资需求,支撑回购,尤其是科技板块以外的企业。AI资本开支挤出其他资本开支,整体资本开支增速温和,1990年代末的过剩尚未重现。比特币价格突破生产成本,矿工强制抛售风险下降,但矿工向AI转型导致算力结构性放缓。
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026年9月24日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.