


期权赛道全景图:交易所、预测市场与收益产品,别再混为一谈
文章厘清链上期权领域的三大产品类型:交易所型平台(如Derive、Paradex)面向专业交易者提供复杂策略;二元预测市场(如Polymarket、Kalshi、HIP-4)聚焦短期‘是/否’结果押注;结构化收益产品(如Rysk、Hegic)为现货持有者提供一键式备兑看涨等收益策略。强调三者服务对象、功能与风险本质不同,不可混为一谈。
 摘要由 Mars AI 生成
作者:Castle Labs
编译:深潮 TechFlow
深潮导读:链上期权正在重新升温,但市场把交易所、二元预测和结构化收益三种完全不同的产品混为一谈。这篇文章拆清了每个平台到底在服务谁,帮你避开选错工具踩坑。
期权又热起来了。
几篇爆款帖子展示了巨额回报,加上 $DRV 的增长,期权重新回到大众视野。那么,这是期权走向主流的时候了吗?
事实证明,它们只是需要一点推力。
今年早些时候,我们已经在与 Block Scholes 合作的报告中覆盖过期权。
在这篇短文里,我们把研究往前推一步,回应市场对期权最主要的误解:大家仍然用一个词来指代好几种完全不同的期权产品。
我们把这一类别至少拆成三个活跃的产品家族:
1. 交易所型期权平台:Derive 和 Paradex。
2. 二元期权和预测市场类平台:Polymarket、Kalshi 和 Hyperliquid HIP-4。
3. 结构化产品和收益策略:Rysk 和 Hegic。
一个交易者在 Derive 上买入有明确风险上限的看涨期权,跟一个 HYPE 持有者通过 Rysk 卖出备兑看涨期权,不是一回事。一个用户在 Polymarket 上押注选举结果或 BTC 价格,跟一个在 Paradex 上定价偏度(skew)的交易者用的也不是同一种产品。
这种区分很重要,因为它帮助用户理解每个平台的价值主张,以及哪一个真正适合自己的策略或用例。
期权交易所
这一类别包括那些更接近传统期权交易所的协议。可以把它们想象成期权版的 Uniswap。任何人都可以用这些平台来找到适合自己敞口需求的期权策略。这一类别已经取得了巨大进展。
最初,这些平台通过被动的流动性提供池运作,这极大限制了流动性和可扩展性。
如今,它们已经转向中央限价订单簿(CLOB)和报价请求(RFQ)的混合模式,用专业做市商流动性来补充订单簿流动性。
例子包括 Derive 和 Paradex。
适合的用户:专业交易者、做市商、基金、活跃的散户期权交易者。
不太适合:被动持有者、想要一键收益的用户、想要明确「是/否」结果的预测市场用户。
Derive
Derive 脱胎于 Lyra,那是最早的期权 AMM 之一。
如今,Derive 在 Optimism 技术栈上运行自己的 L2,通过订单簿界面提供跨保证金期权。
它的交易量全年都在持续增长,占每日期权总交易量的 90 % 以上。
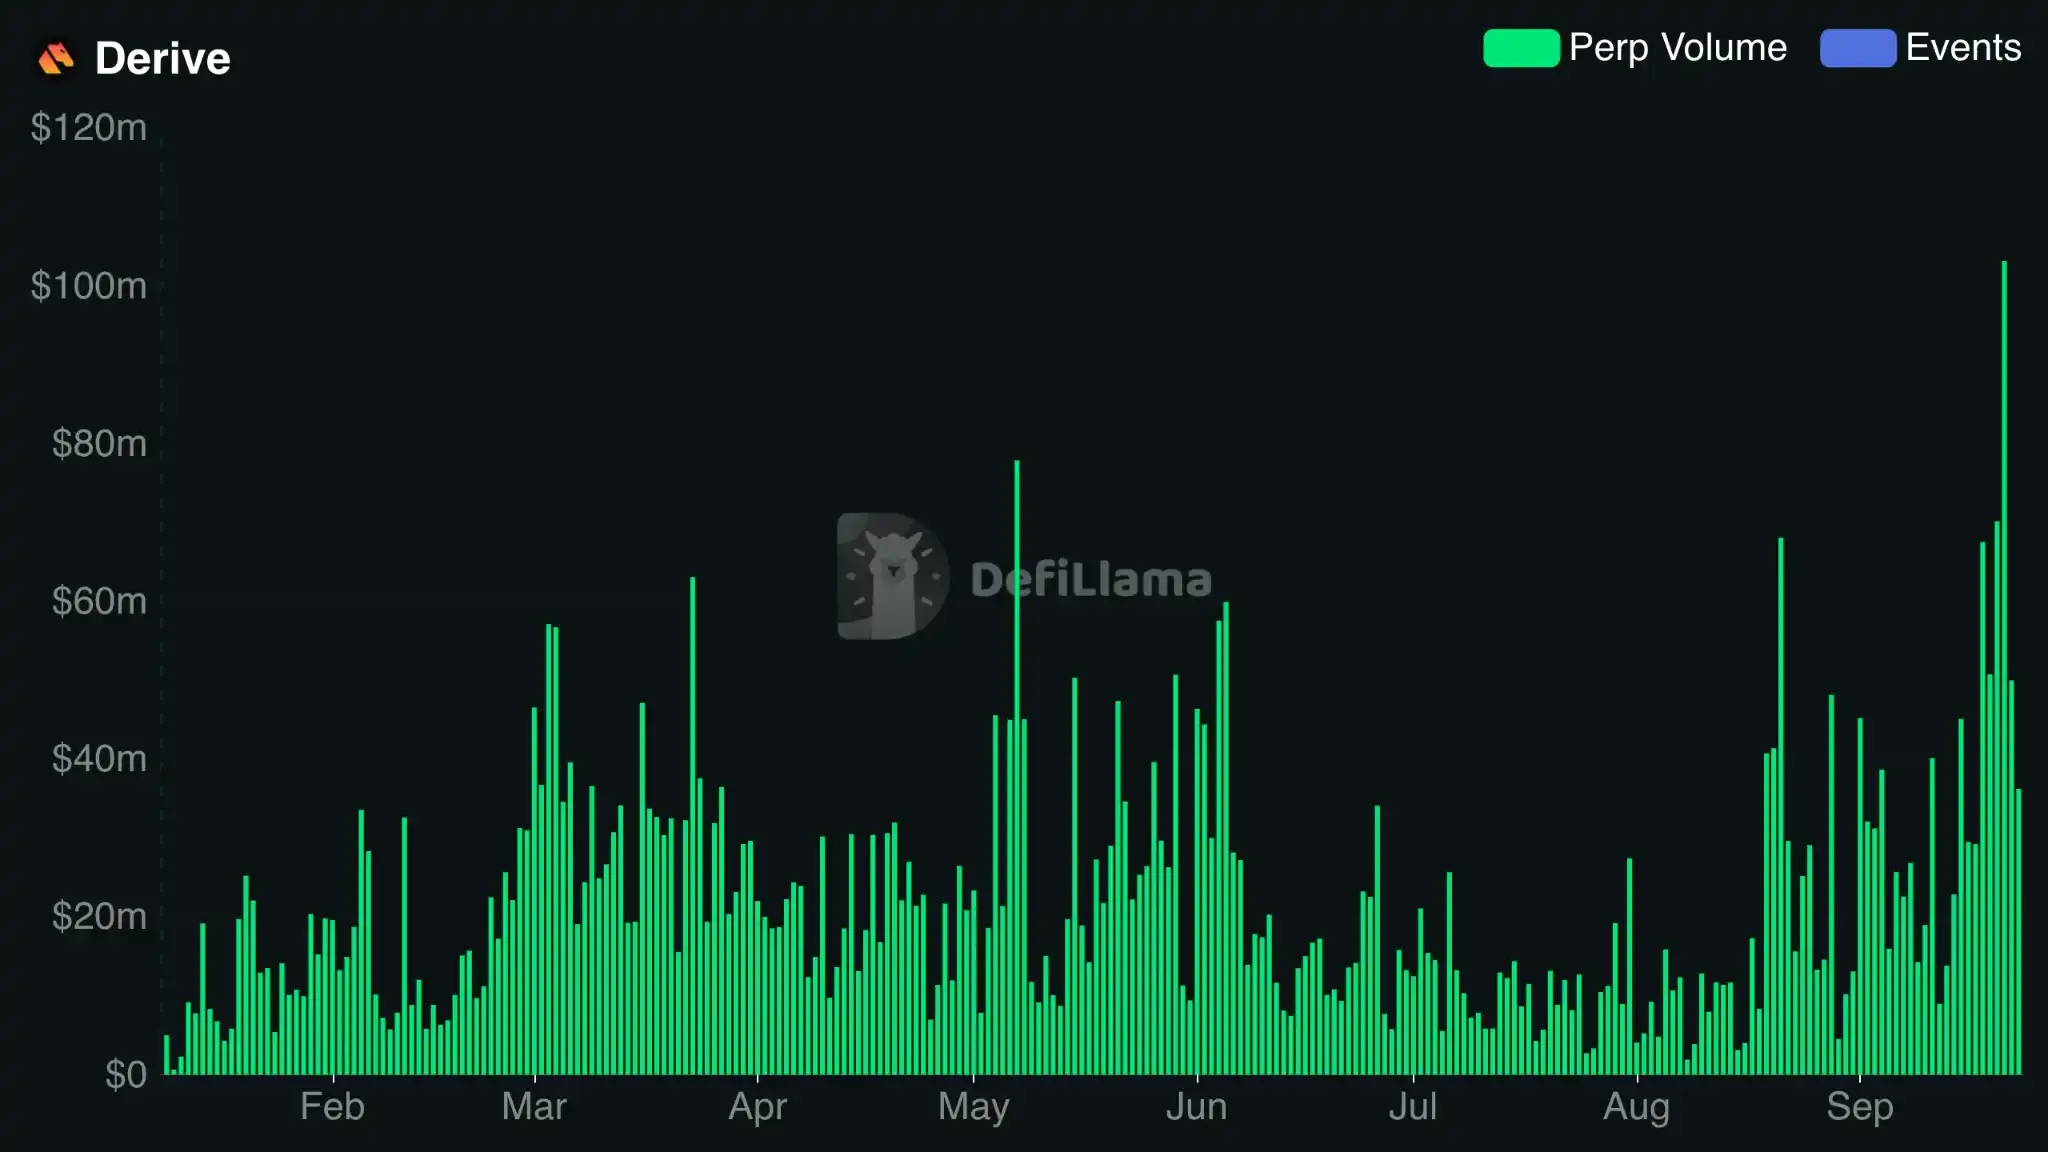
快速看一眼用户界面(UI),他们的目标就很明确:他们不掩饰期权的复杂性,瞄准的是成熟的波动率交易者。
与其简化体验,Derive 更想为那些懂期权的人提供完整能力,把自己定位成交易所基础设施。
用户可以在不同资产、行权价和到期日之间选择,然后组合它们来构建自己的收益结构。
KoolAid 分享的一个例子最近爆火:
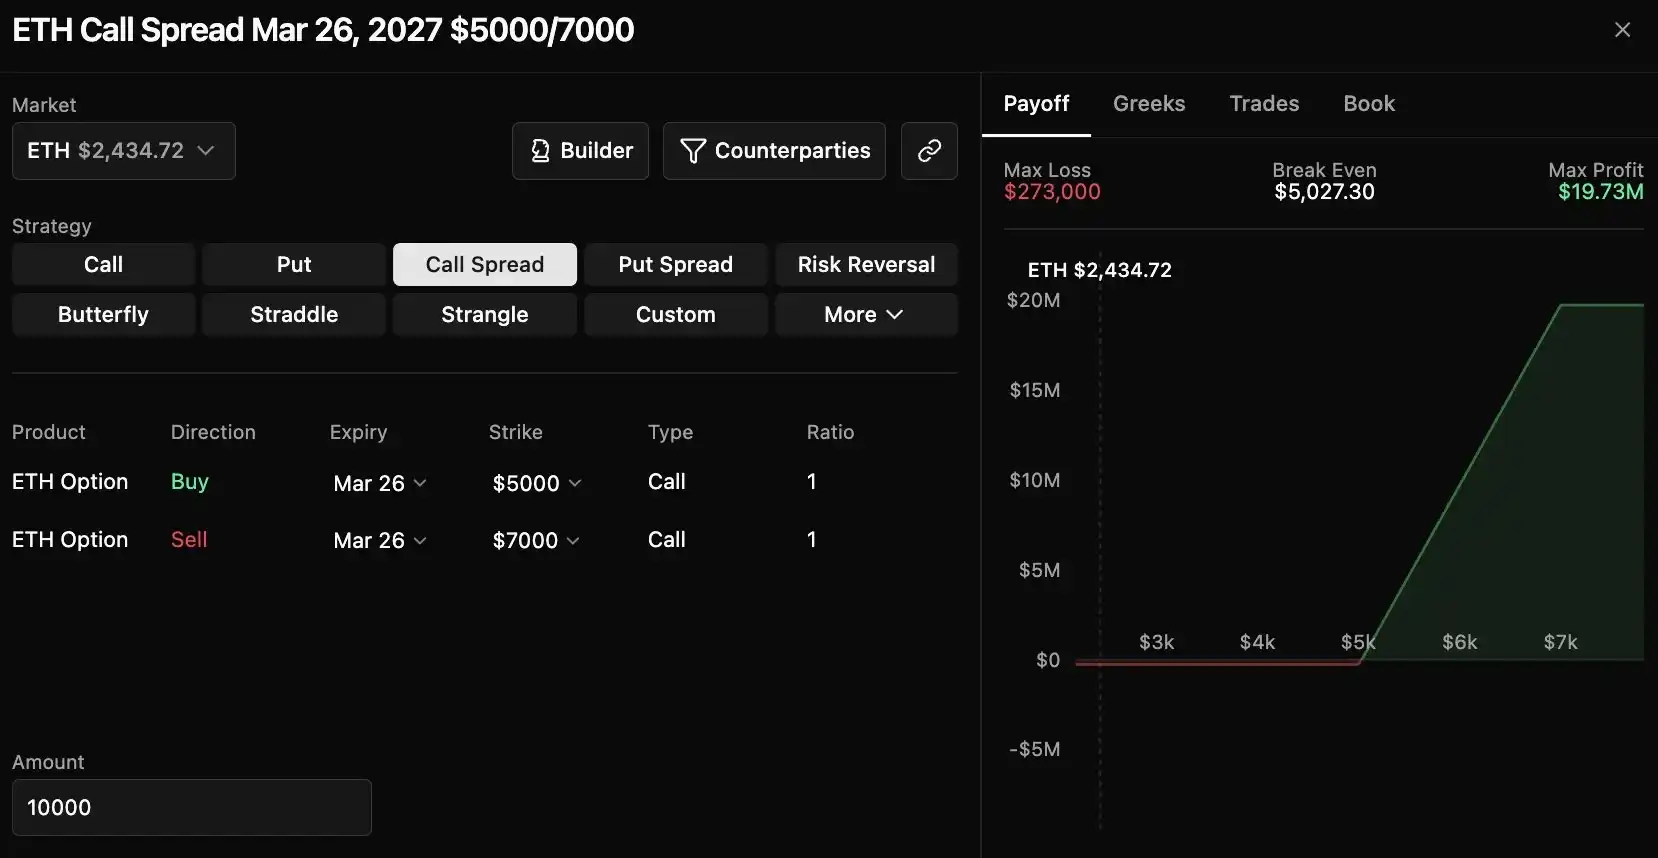
这位用户在 ETH 上开了一个看涨价差。
他买入了 2027 年 3 月 26 日到期、行权价 5000 美元的 ETH 看涨期权,同时卖出了行权价 7000 美元的 ETH 看涨期权。
对不熟悉期权的人来说,这意味着他在押注:到 2027 年 3 月,ETH 会落在 5000 到 7000 美元之间。你以为自己已经够看多 ETH 了吗?
除了这个梦幻目标,这篇帖子爆火还因为巨大的回报:这位用户投入 30 万美元,如果 ETH 涨到 7000 美元,最多能赢 2000 万美元。只有价格落在 5000 到 7000 美元之间他才能赚钱,否则期权到期一文不值。
这展示了 Derive 的能力:一个即插即用的界面,让成熟用户构建自己的期权策略。
Derive 刚刚录得有史以来最大的单日交易量,名义交易量超过 5 亿美元。
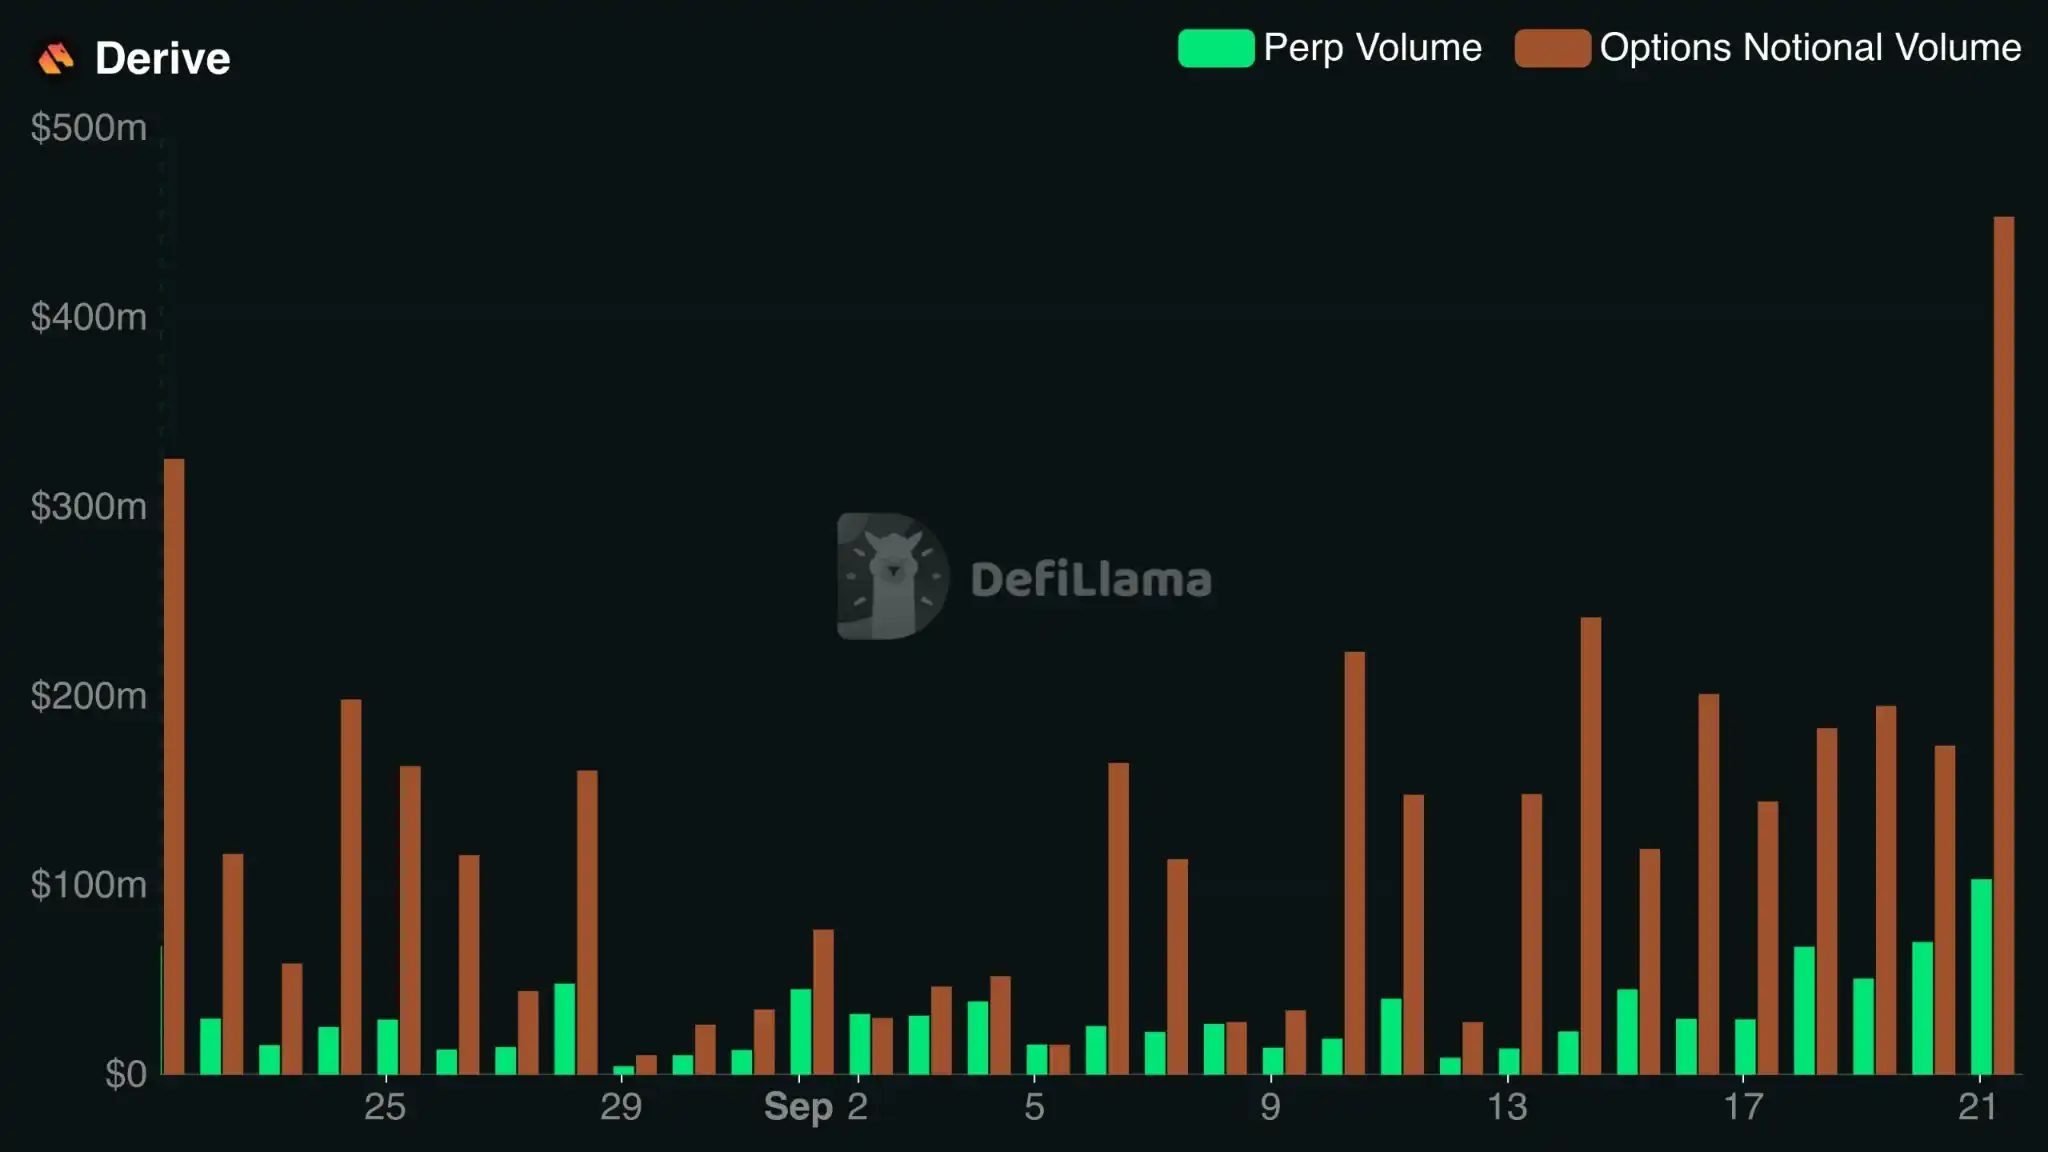
在后端,它使用链下撮合引擎来保证即时执行,并用链上 L2 来结算。
Derive 很快会推出 V3,把协议变成以太坊主网上的 zkVM,并带来随之而来的所有好处。
除此之外:
- 更高的吞吐量
- 跨投资组合的跨保证金
- 更快的 RWA 和长尾资产上线
- 原生金库
- 借入额外的非现金资产
Derive 将能够提供范围更广的资产上的期权,包括股票、大宗商品等。原生金库的部署意味着第三方可以创建策略,实质上扮演结构化产品的策展人角色。
因此,Derive 最适合那些想要真正的期权基础设施、而非简化收益的用户:它的弱点也正是它的强项。
Paradex
Paradex 在 2026 年 9 月中旬宣布为其期权平台集成 Paradigm RFQ。
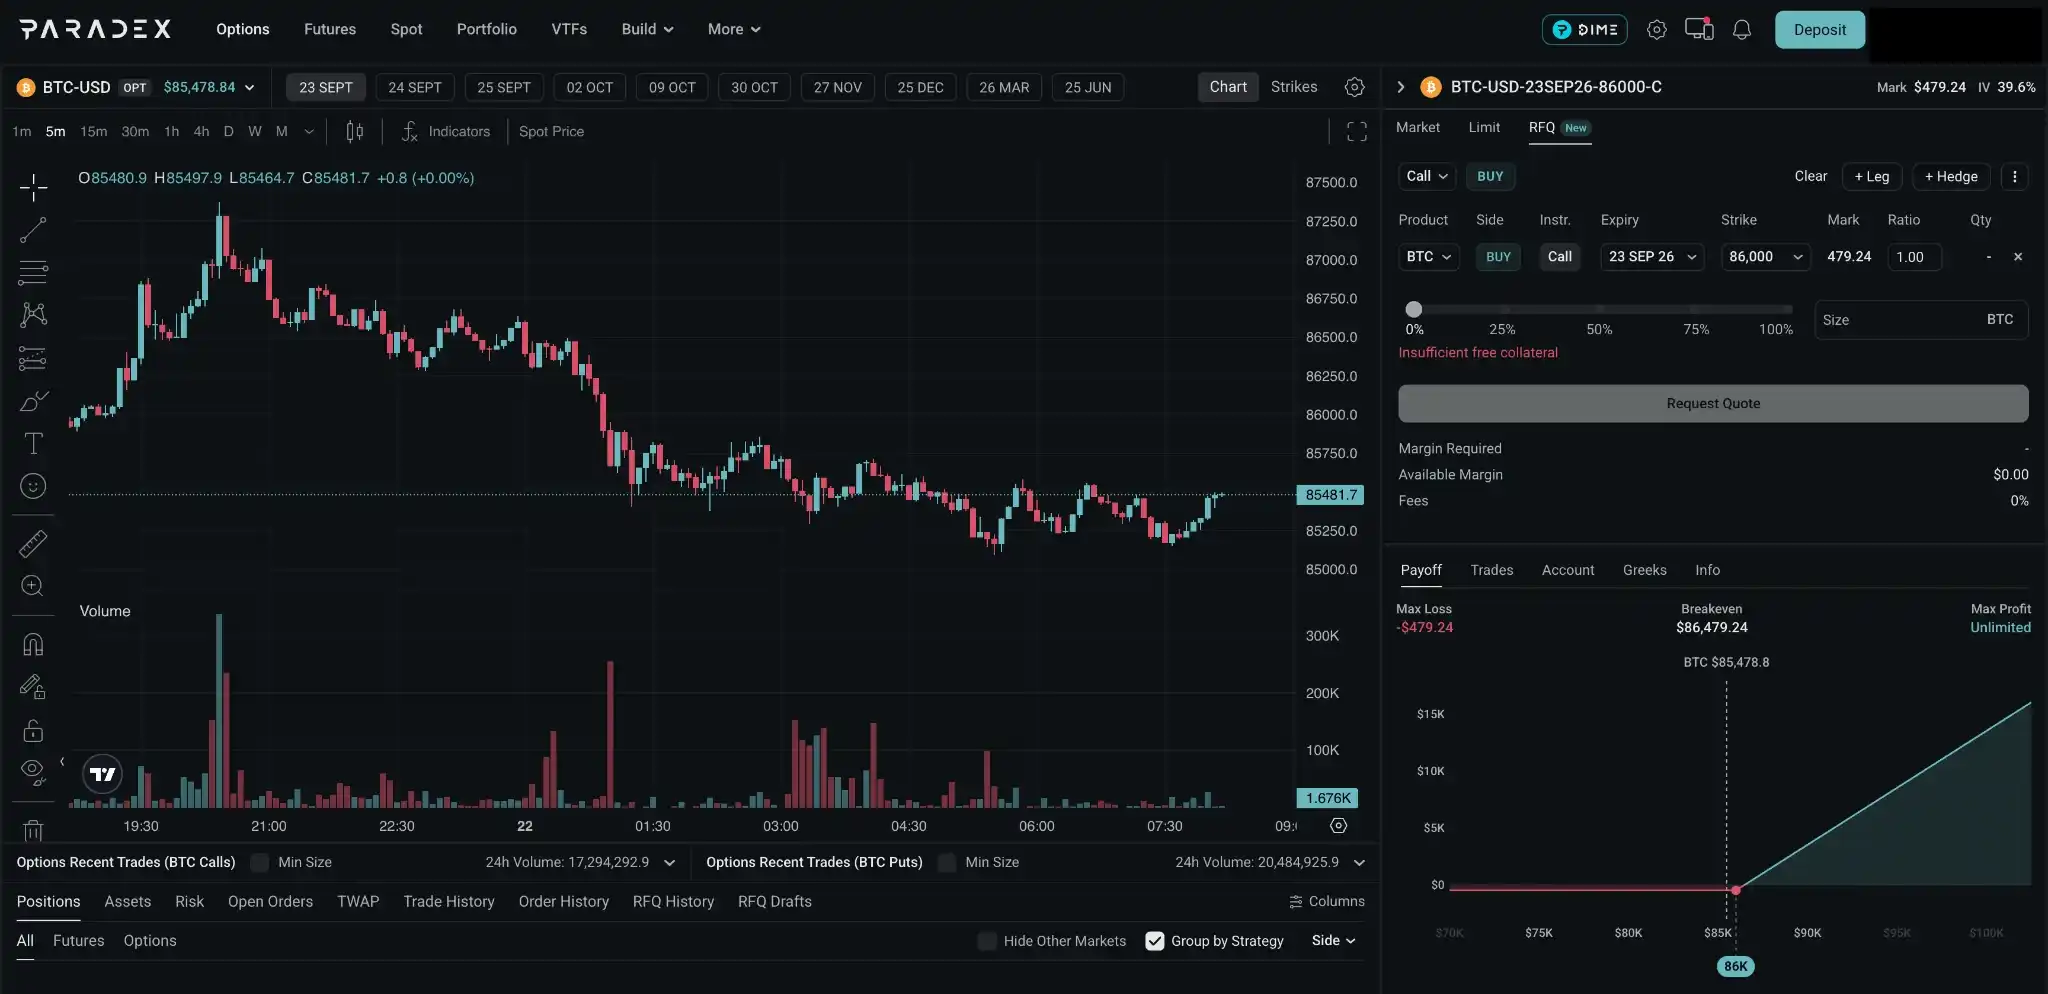
用户可以选择从简单策略到多腿策略,构建自己的收益结构。随后报价被发送到 RFQ,由做市商和机构流动性提供方给出最优报价来执行。
借助 RFQ 避免了为每个市场引导订单簿流动性,而这正是早期期权协议的一大障碍。
此外,Paradex 可以借助 Paradigm 的 RFQ,它是最深、流动性最好的实现之一,拥有多年的业绩记录。自 2019 年成立以来,它已处理了超过 1 万亿美元的交易量。
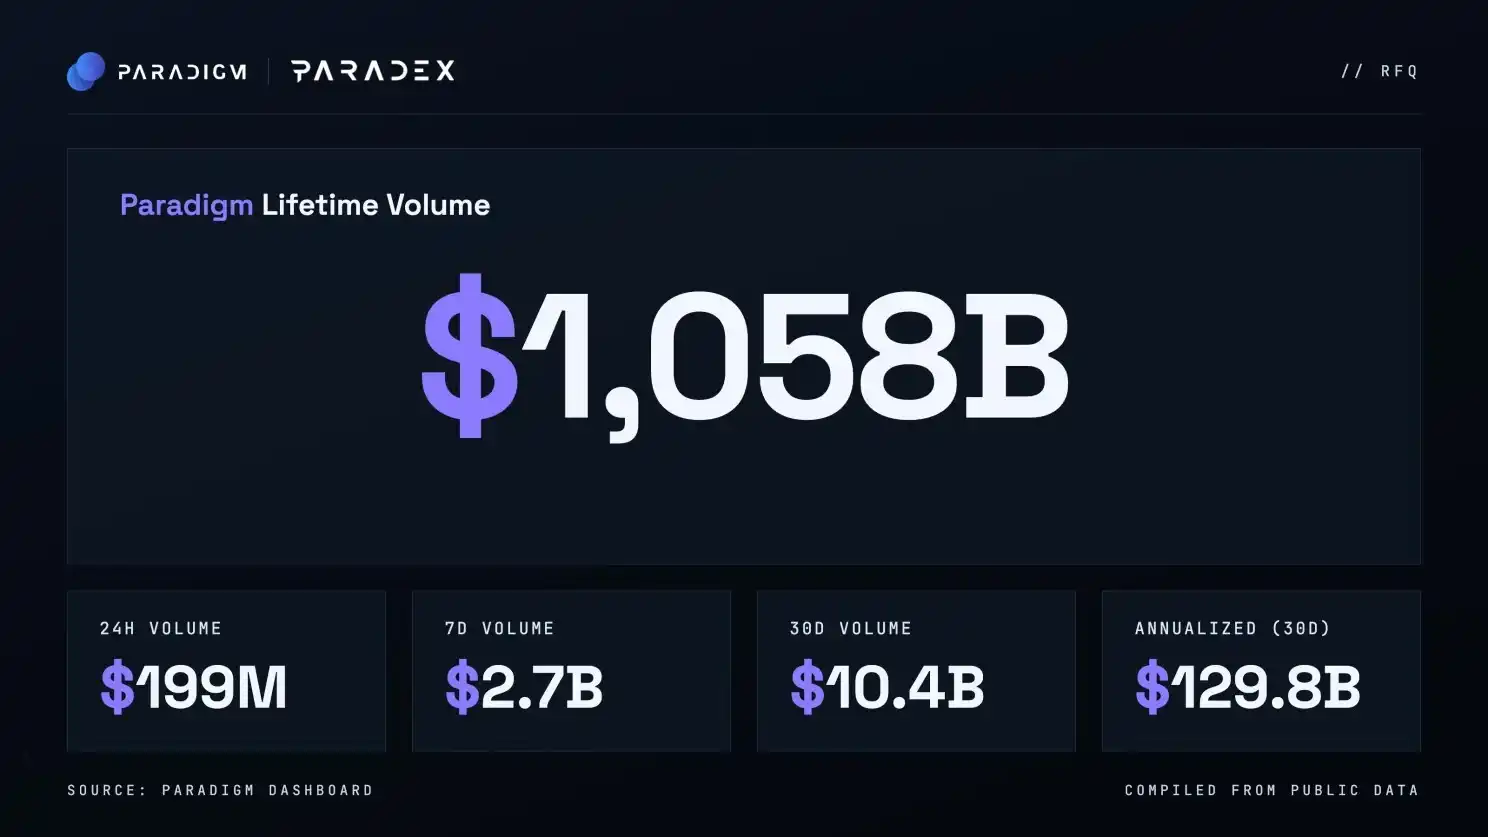
作为背景,这正是领先的期权交易平台 Deribit 所用的同一套 RFQ,平均贡献了其 27 % 的交易量。
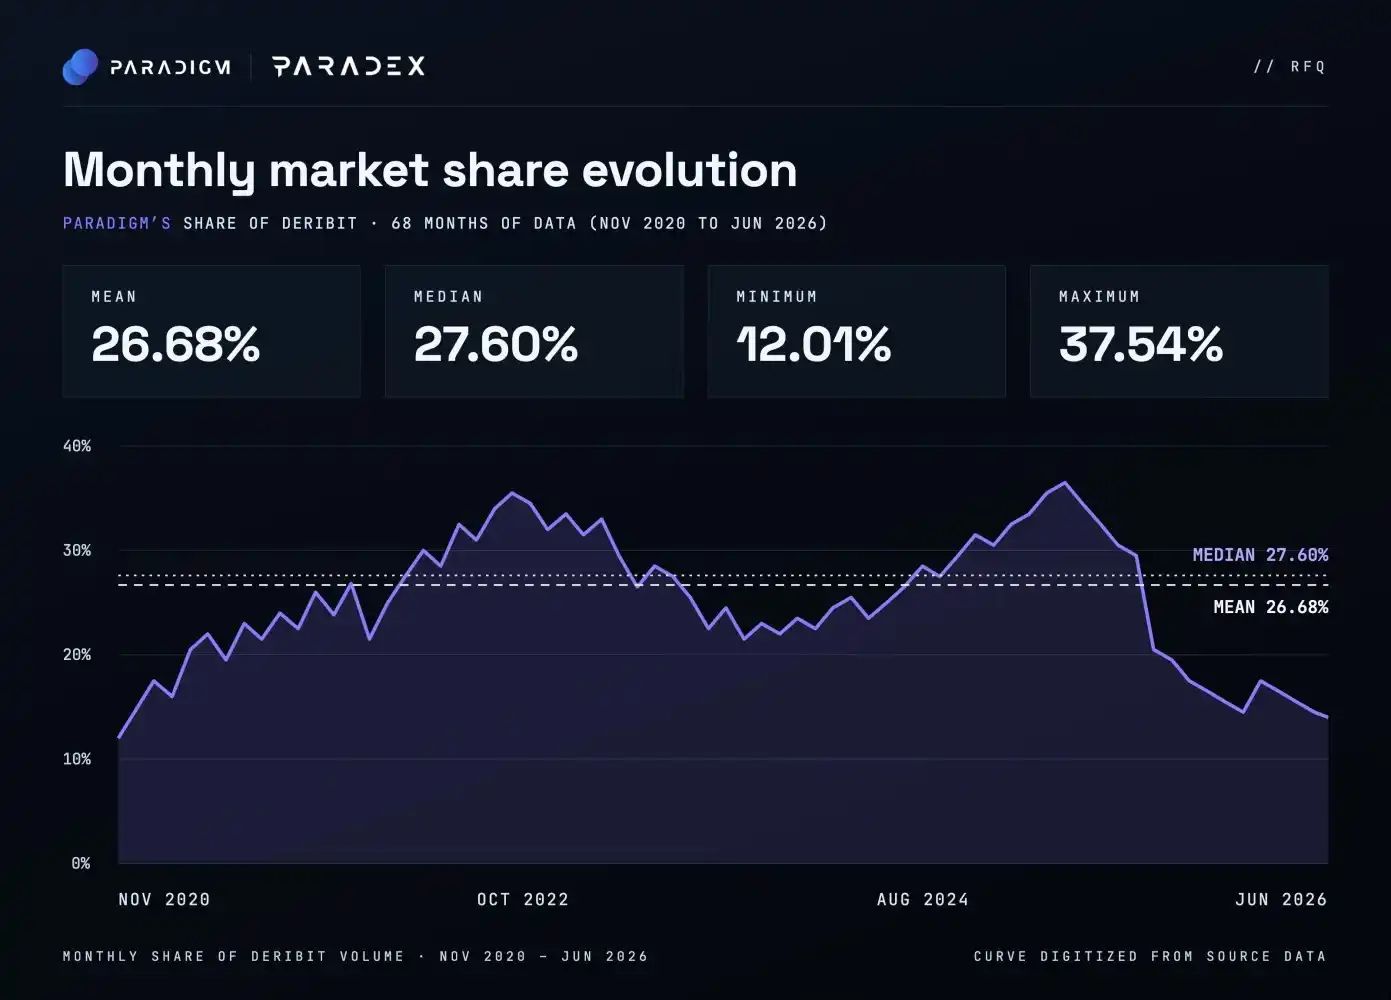
这个期权平台希望提供尽可能多的资产和收益结构设计。然而,执行质量和流动性常常成为约束。越来越多的期权平台不再依赖订单簿流动性,而是依靠带有专业做市商高效报价的 RFQ 系统。
有了这套实现,Paradex 升级为一个成熟的期权交易平台,用户可以选择自己的 RFQ 结构,并从行业内流动性最好的 RFQ 之一获得报价。
二元期权
正如我们在与 Block Scholes 合作的先前报告中所讨论的,预测市场在结构上与二元期权完全相同。
每份合约在到期时若条件满足则支付固定金额;否则到期归零。
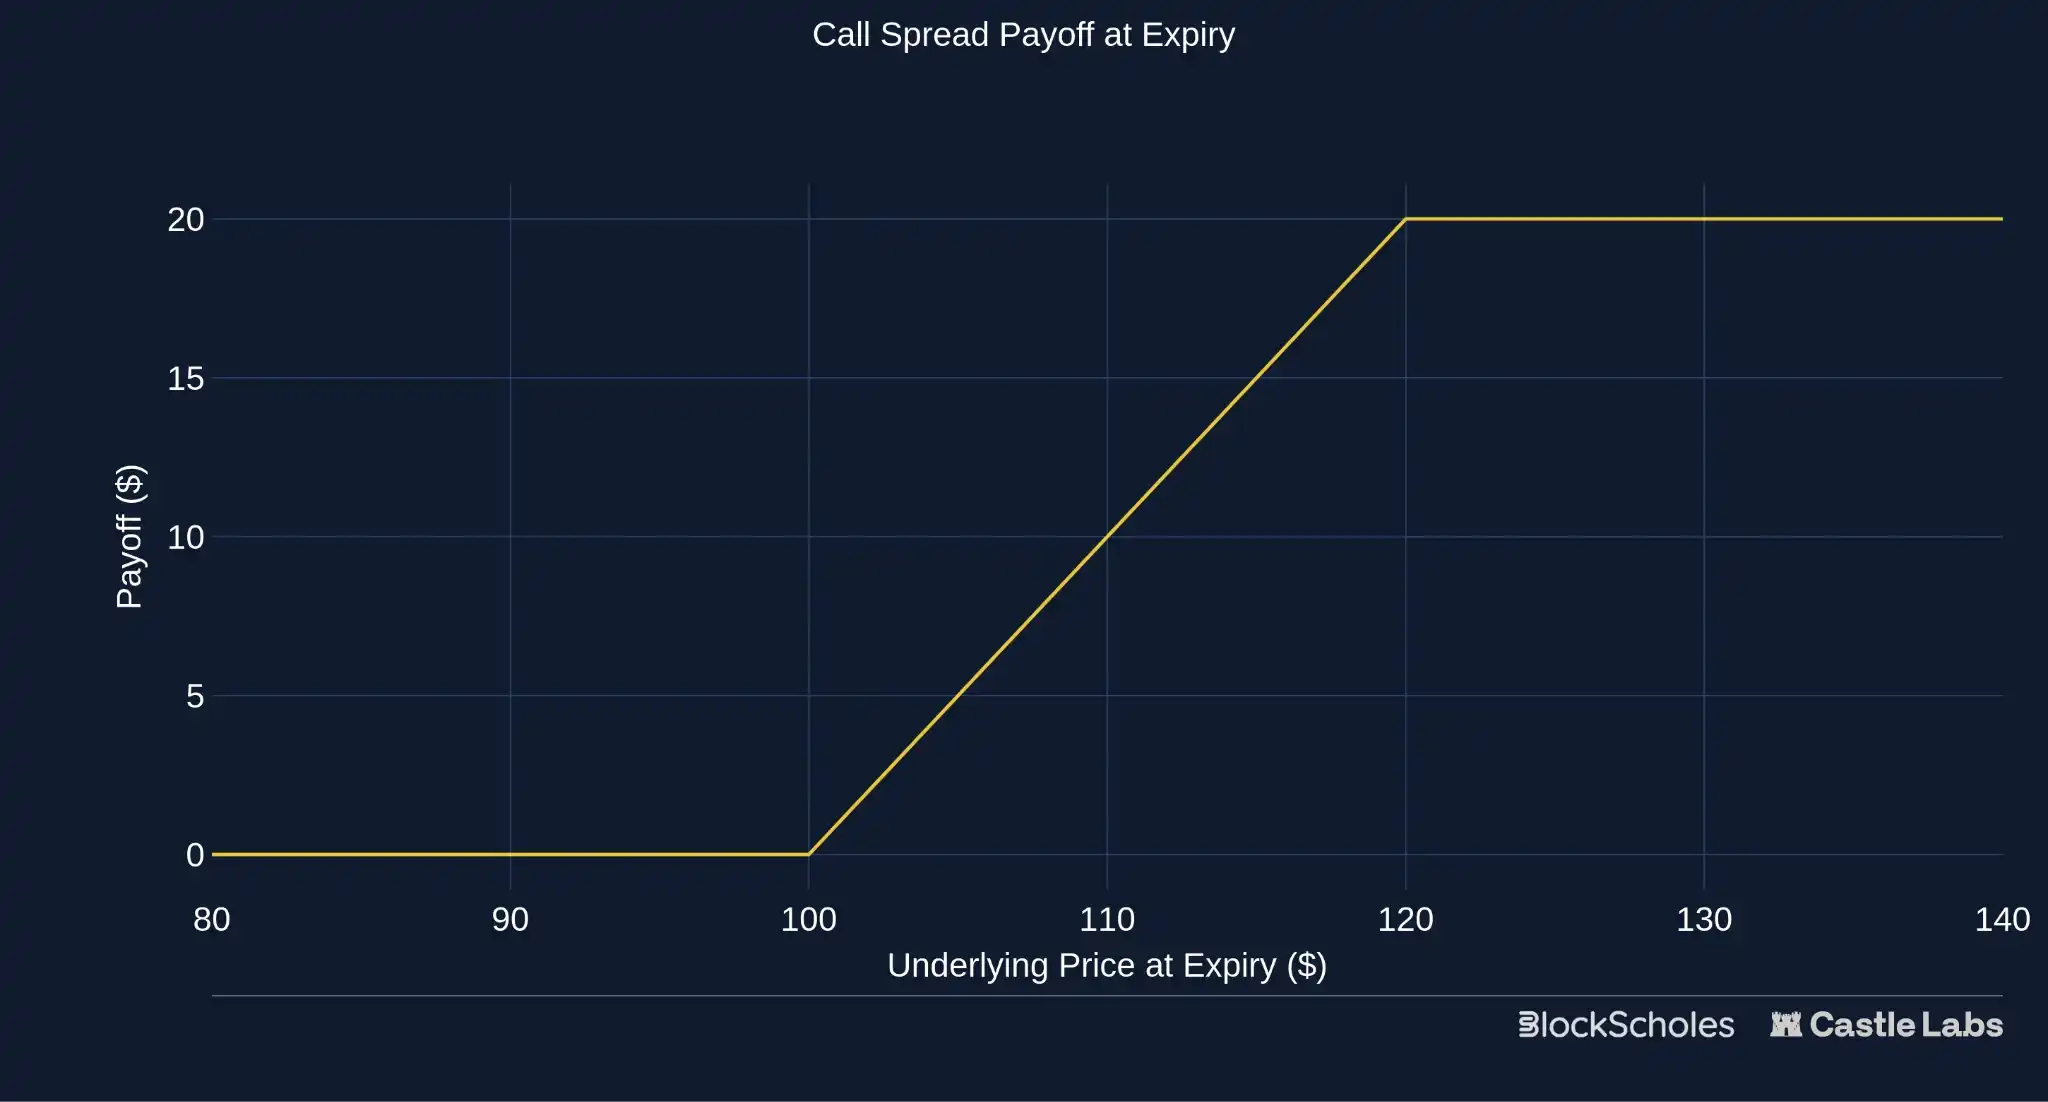
从这个意义上说,预测市场由普通看涨期权的价格决定,并类似一个看涨价差,即「同一标的上的两个看涨期权的组合」。
在这一策略下,用户买入较低行权价的看涨期权,同时卖出较高行权价的看涨期权。结果是一个有三个区间的收益结构,其中两个极端区间类似于二元期权:
- 低于较低行权价:两份看涨期权均到期归零,收益为 0 美元。
- 高于较高行权价:收益为两个行权价之差。
- 介于较低与较高行权价之间:收益从 0 美元线性上升到行权价差。
Polymarket
Polymarket 依赖 Gnosis 条件代币框架来创建结果合约。为了汇集流动性,它们采用带有做市商激励的混合 CLOB 模式。
市场判定或许是 Polymarket 最受诟病的环节之一,因为它在加密货币市场依赖 UMA 的乐观预言机(Optimistic Oracle)和 Chainlink。UMA 此前已出过不少问题,例如曾有关于泽连斯基是否穿了西装的市场。
这些市场本质上比期权更简单,并且因其超短到期时长而能吸引更多散户用户,使其成为平台上其他体育或政治市场的良好补充。
目前,Polymarket 提供 5 分钟、15 分钟和 1 小时的市场,用户可以做多或做空。由于其固定到期和二元赔付,这些就是二元期权。然而,问题在于赔付取决于市场最终时间戳时的价格,价格可能高于或低于行权价,无法让交易者表达对资产区间的看法。
尽管如此,这些市场的采用增长迅速,期权协议可以向预测市场学习:把复杂的结果抽象成一个简单的「是/否」决策,而非多结果事件。
Kalshi
Kalshi 的重点是面向美国客户提供受监管的产品,这是它的主要差异化优势。
Kalshi 同样提供 5 分钟和 15 分钟市场,流动性模式与 Polymarket 类似,介于 CLOB 和机构做市商之间的混合模式。
目前,Polymarket 和 Kalshi 都提供需许可的市场创建;不过,带有用户生成市场(UGM)的免许可流程最终可能成为一种额外的二元期权,例如一种对冲工具,用户可以自己设定行权价和到期日。这将随着预测市场平台资产类别的扩张而得到补充和推动。
HIP-4
HIP-4 与它同属这一类别的两大巨头采取了略有不同的路径。事实上,我们可以说 HIP-4 是一套去中心化结果市场的框架。
HIP-4 于 2026 年 5 月上线,是 Hyperliquid 对结果市场的实现,支持二元市场结果,并在 8 月底开放了免许可部署。
推出这些市场遵循与 HIP-3 类似的流程:用户必须质押资金(超过 50 万枚 HYPE)来创建市场,并赚取 50 % 的费用。
HIP-4 市场不仅包含预测市场,还包含规模化的期权。除了支持这些原语之外,HIP-4 最大的解锁是能在同一个环境中支持一切,从而实现此前复杂得多的交易策略。
用户过去不得不在至少两三个不同平台之间操作(例如,在对一次降息进行投票的同时,用同一笔抵押品通过 BTC 空单对冲自己的仓位)。
最终,借助 HIP-4,他们可以在单一平台上完成所有操作。
HIP-4 采取了分阶段推出,迄今为止累计交易量已超过 1.5 亿美元。
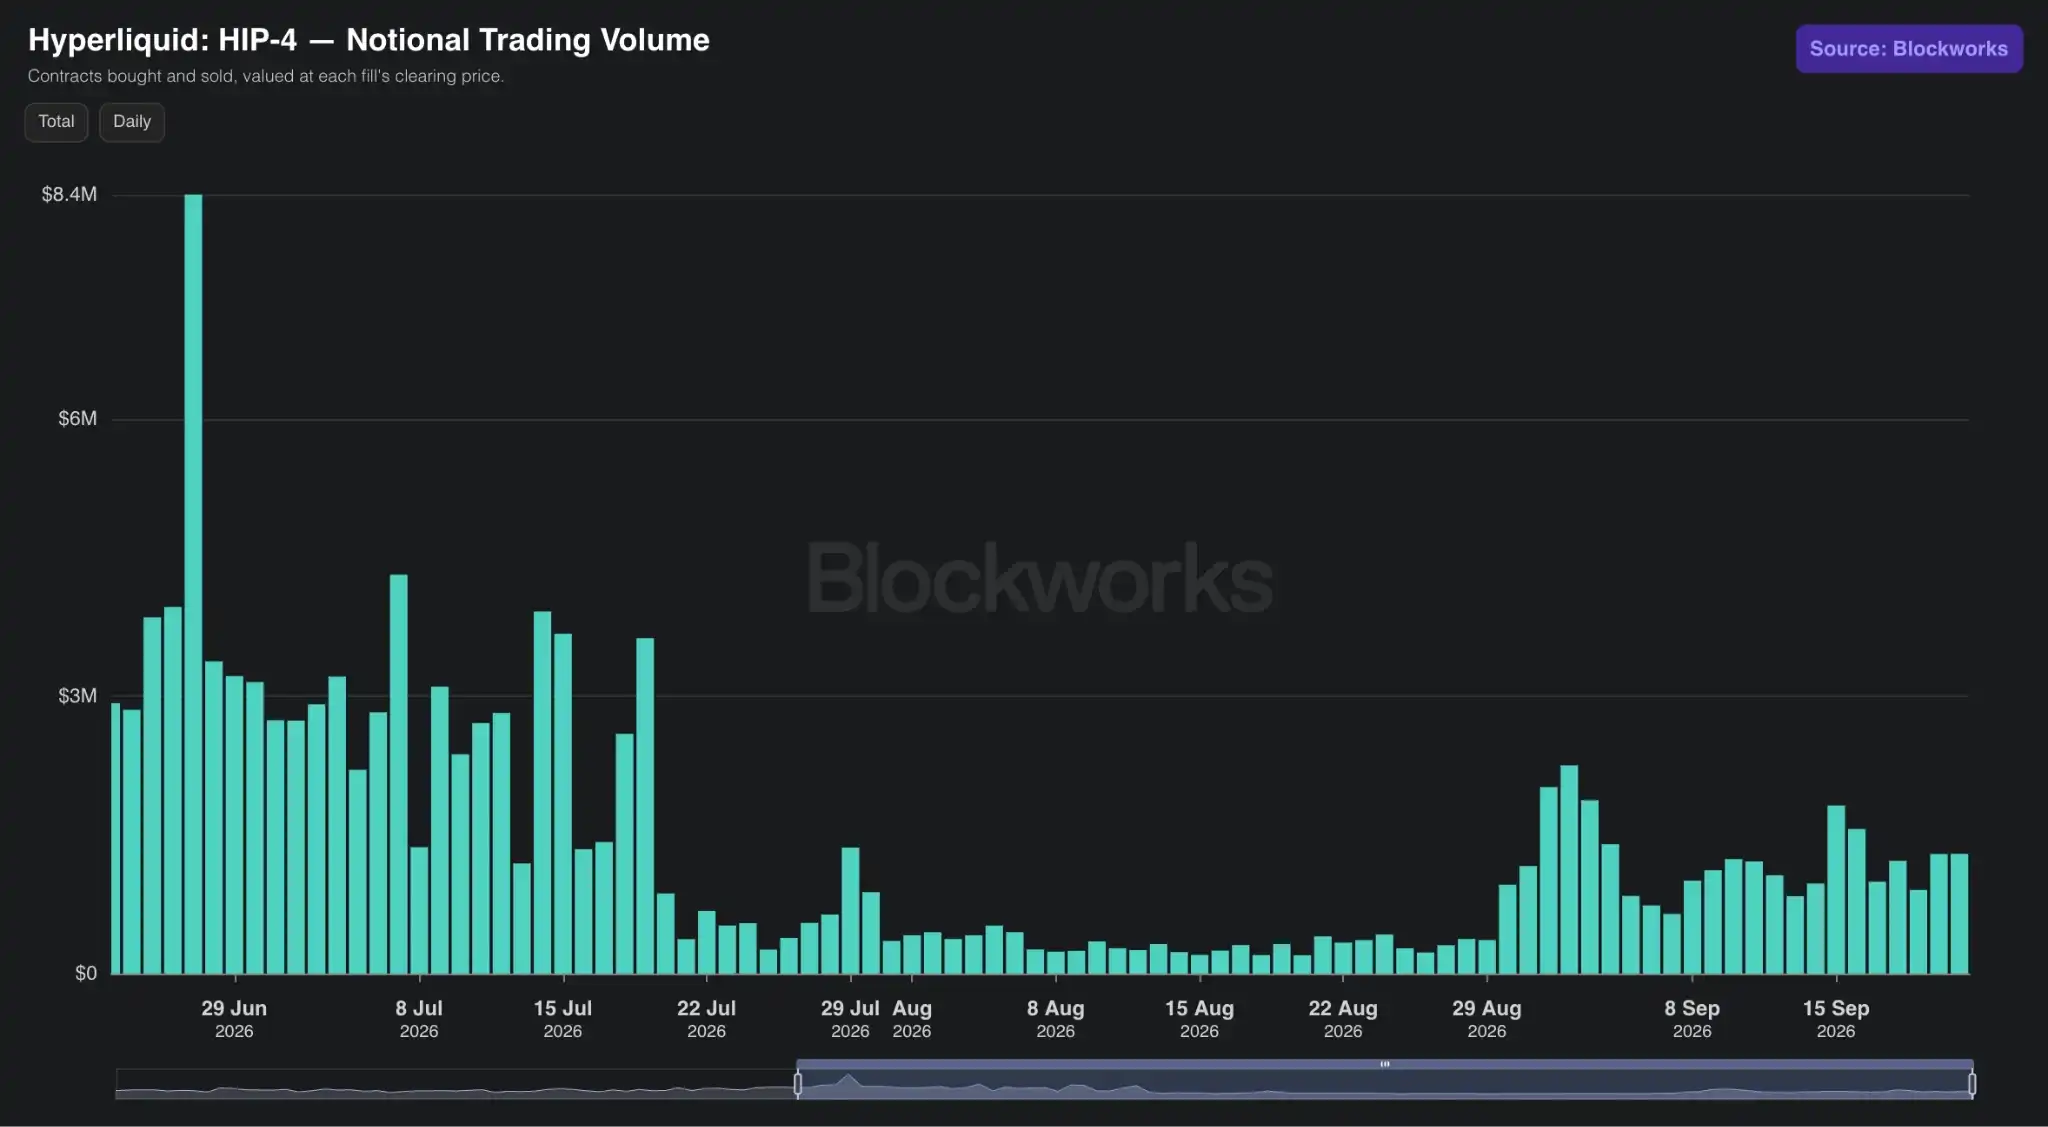
在最初以 15 分钟 BTC 市场上线后,HIP-4 慢慢降温,直到近期开放免许可部署,Outcome 和 Tradexyz 才推出了自己的市场。
这对构建者同样意义重大,也是 Hyperliquid「基础设施优先」思路的又一例证。共享账户与抵押品,加上完全的可组合性,为在 Hyperliquid 上能构建什么打开了全新的可能性。
适合的用户:活跃的 Hyperliquid 交易者、散户交易者、希望进行对冲或复杂策略(与其现货或永续交易互补)的成熟交易者。
不太适合:想要一键收益的被动持有者,或预测市场用户。
结构化和收益产品
与那些用于买卖和结算期权的通用平台不同,这些协议的设计更窄。
它们聚焦于期权设计的某个特定方面和特定用例;因此,它们不如上文提到的那些(后者大多类似交易所界面)那么通用。
Rysk
Rysk 让期权对 HYPE 持有者而言更像一种收益产品,而非专业的波动率屏幕。
最初在 Arbitrum 上启动,它们已在 Hyperliquid 上找到了产品市场契合(PMF)。
Rysk 的价值主张很简单:它让用户能在其现货持仓上预先赚取收益。
事实上,有大量处于巨额浮盈状态的 HYPE 持有者;Rysk 为他们提供了一种在对冲自己仓位的同时,通过备兑看涨期权产生收益的方式。
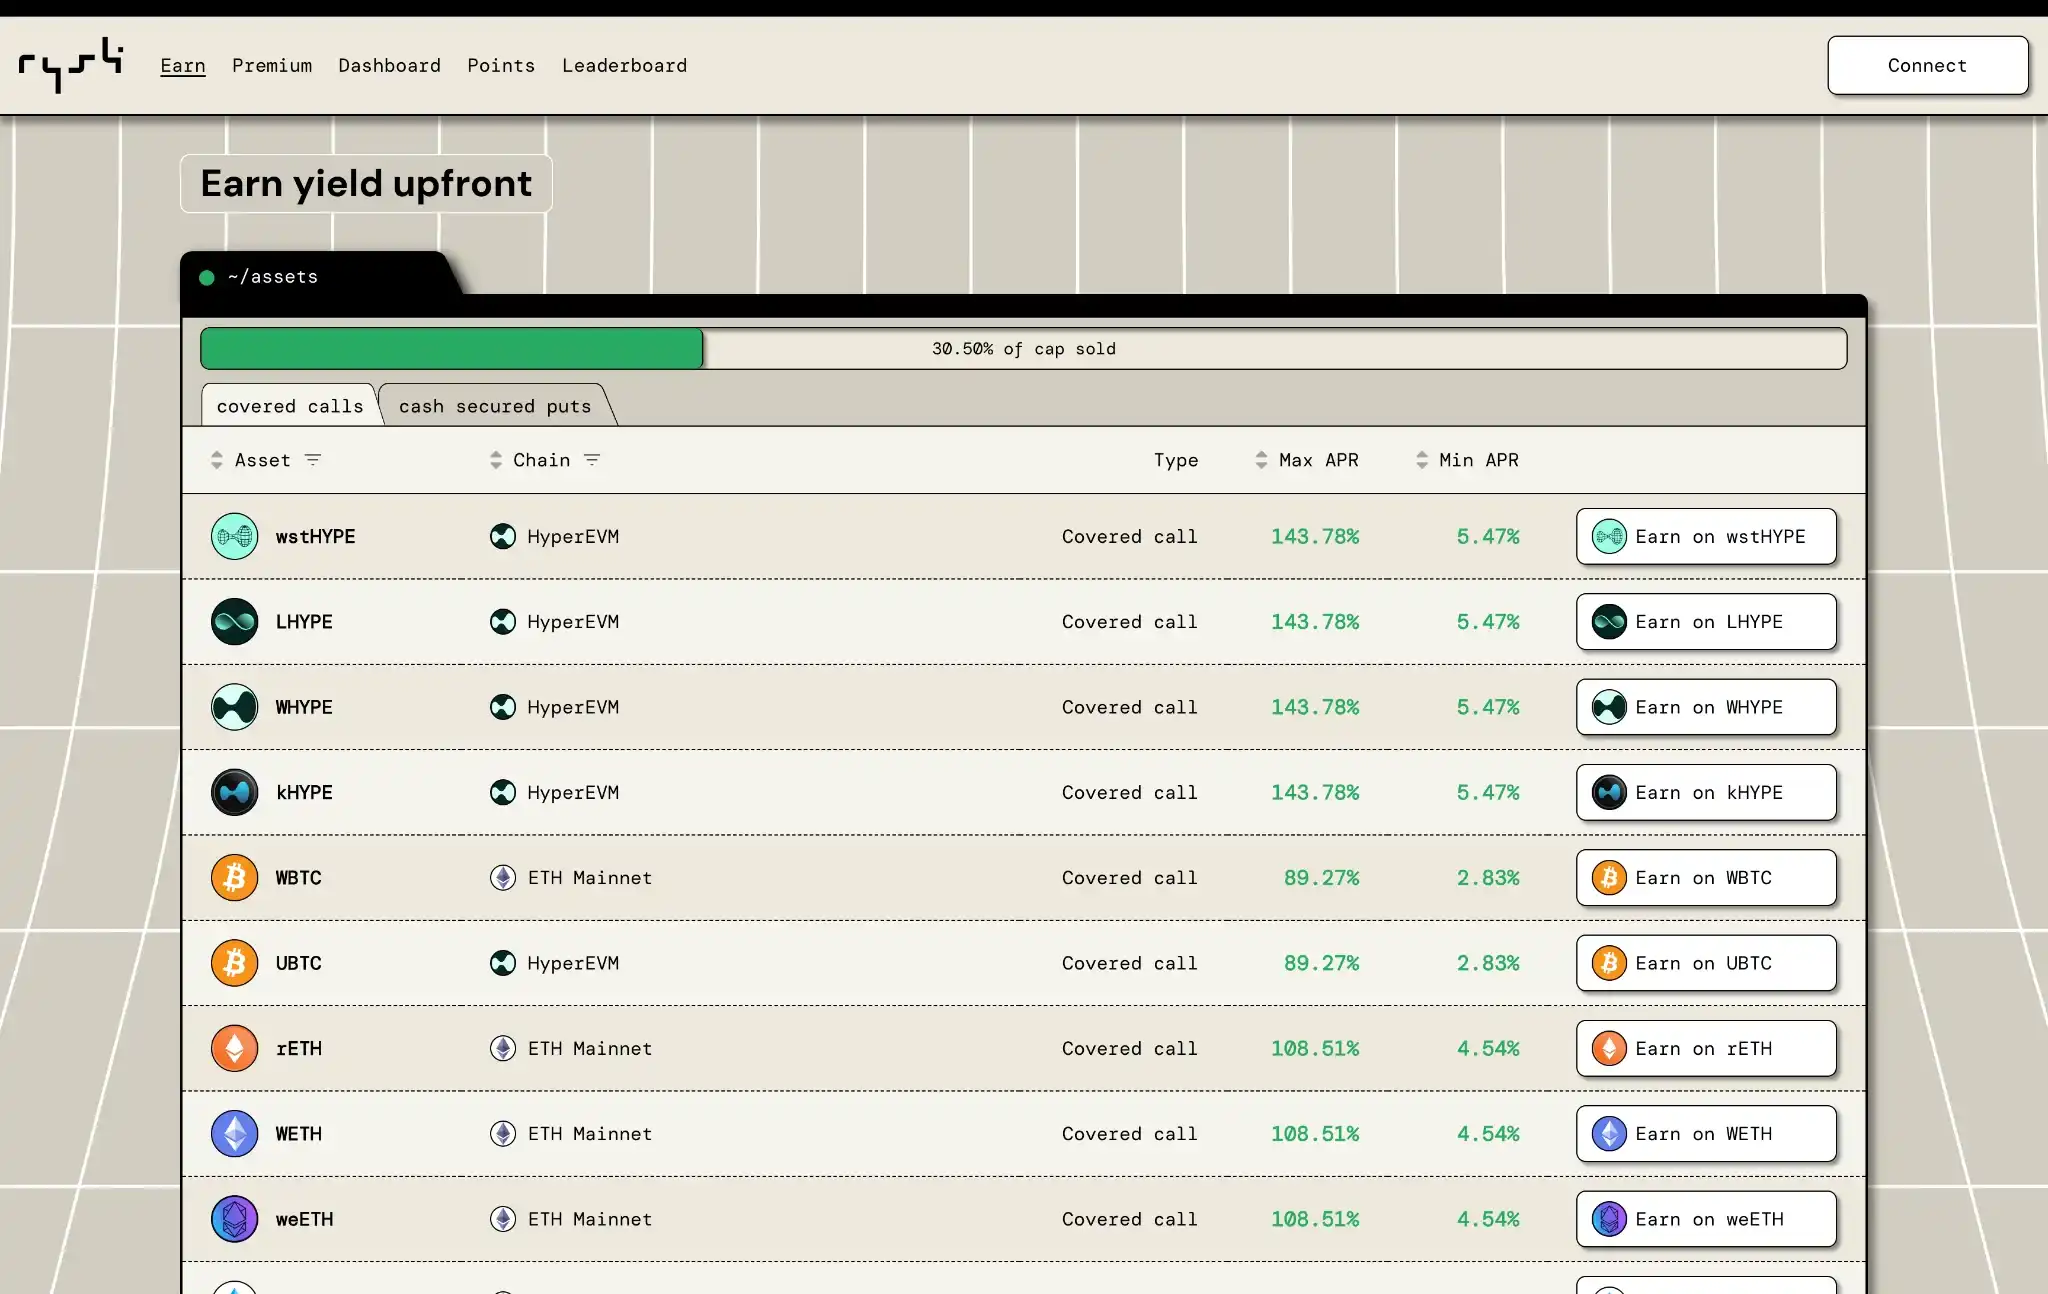
这凸显了该产品与其他平台的一个直接区别:它不是一个面向寻找期权策略的普通散户公众的平台。另一方面,Rysk 有一个特定功用:它让拥有现货敞口的用户使用备兑看涨期权来对冲仓位并产生收益。
在某种程度上,它的运作方式类似 Pendle:它把不产生收益的现货资产转化为生息产品。
它取走 Pendle 所称的 YT,并将其作为收益分发给用户,直到备兑看涨期权到期。
我们来看一个 Rysk 如何运作的实例。
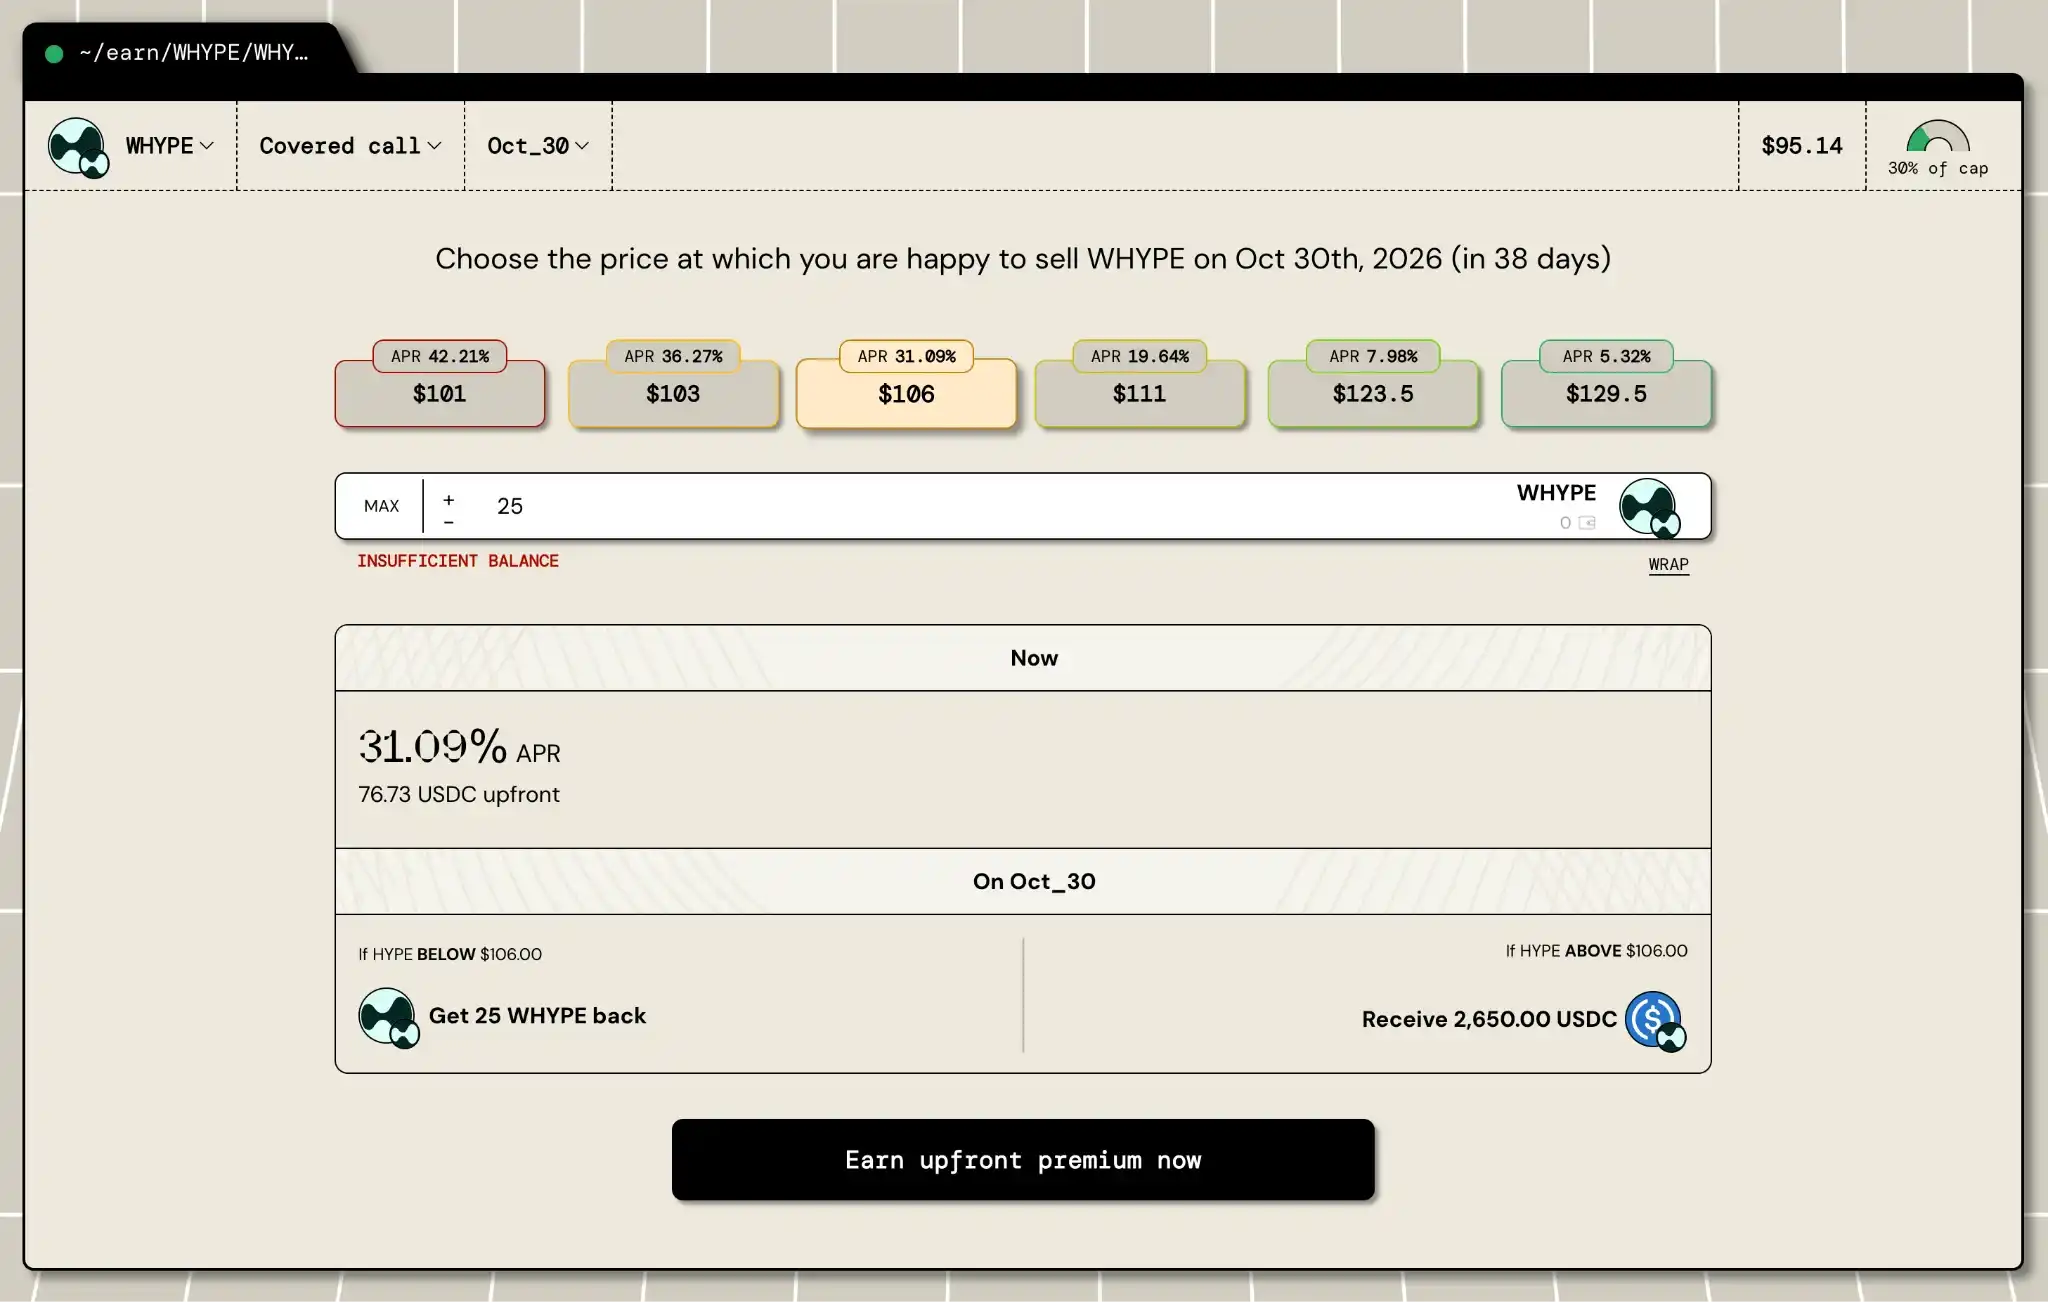
用户可以选择自己的资产和到期日,并清楚了解将产生的收益。
他们立即收到 APR 形式的预先收益。随后在到期时,如果资产价格低于行权价,他们将拿回自己的现货资产加上收益。如果 HYPE 反而涨破 106 美元,他们将只收到等额的 USDC,加上预先生成的收益。
因此,与其他按期权权利金交易量衡量的协议不同,Rysk 的成功更好地由其 TVL 来定义,也就是用户锁入备兑看涨期权以产生收益的资产规模。近期达到 5000 万美元更令人印象深刻,因为月度到期会把 TVL 重置为 0。
这反映了一个与其他期权平台完全不同的用户画像。
适合的用户:机构、大型资金库、方向性基金、做市商、散户巨鲸、想要一键收益的被动持有者。
不太适合:散户期权交易者、中性基金、想要「是/否」结果的预测市场用户。
Hegic
Hegic 是一个链上期权交易协议,把期权交易简化成一键体验,并让用户保持匿名,就像 Hegic 开发者那样。
Hegic 将上市资产限定为 ETH 和 BTC;不过,与 Rysk 相比,它还允许用户通过价差等策略表达不同的看法。
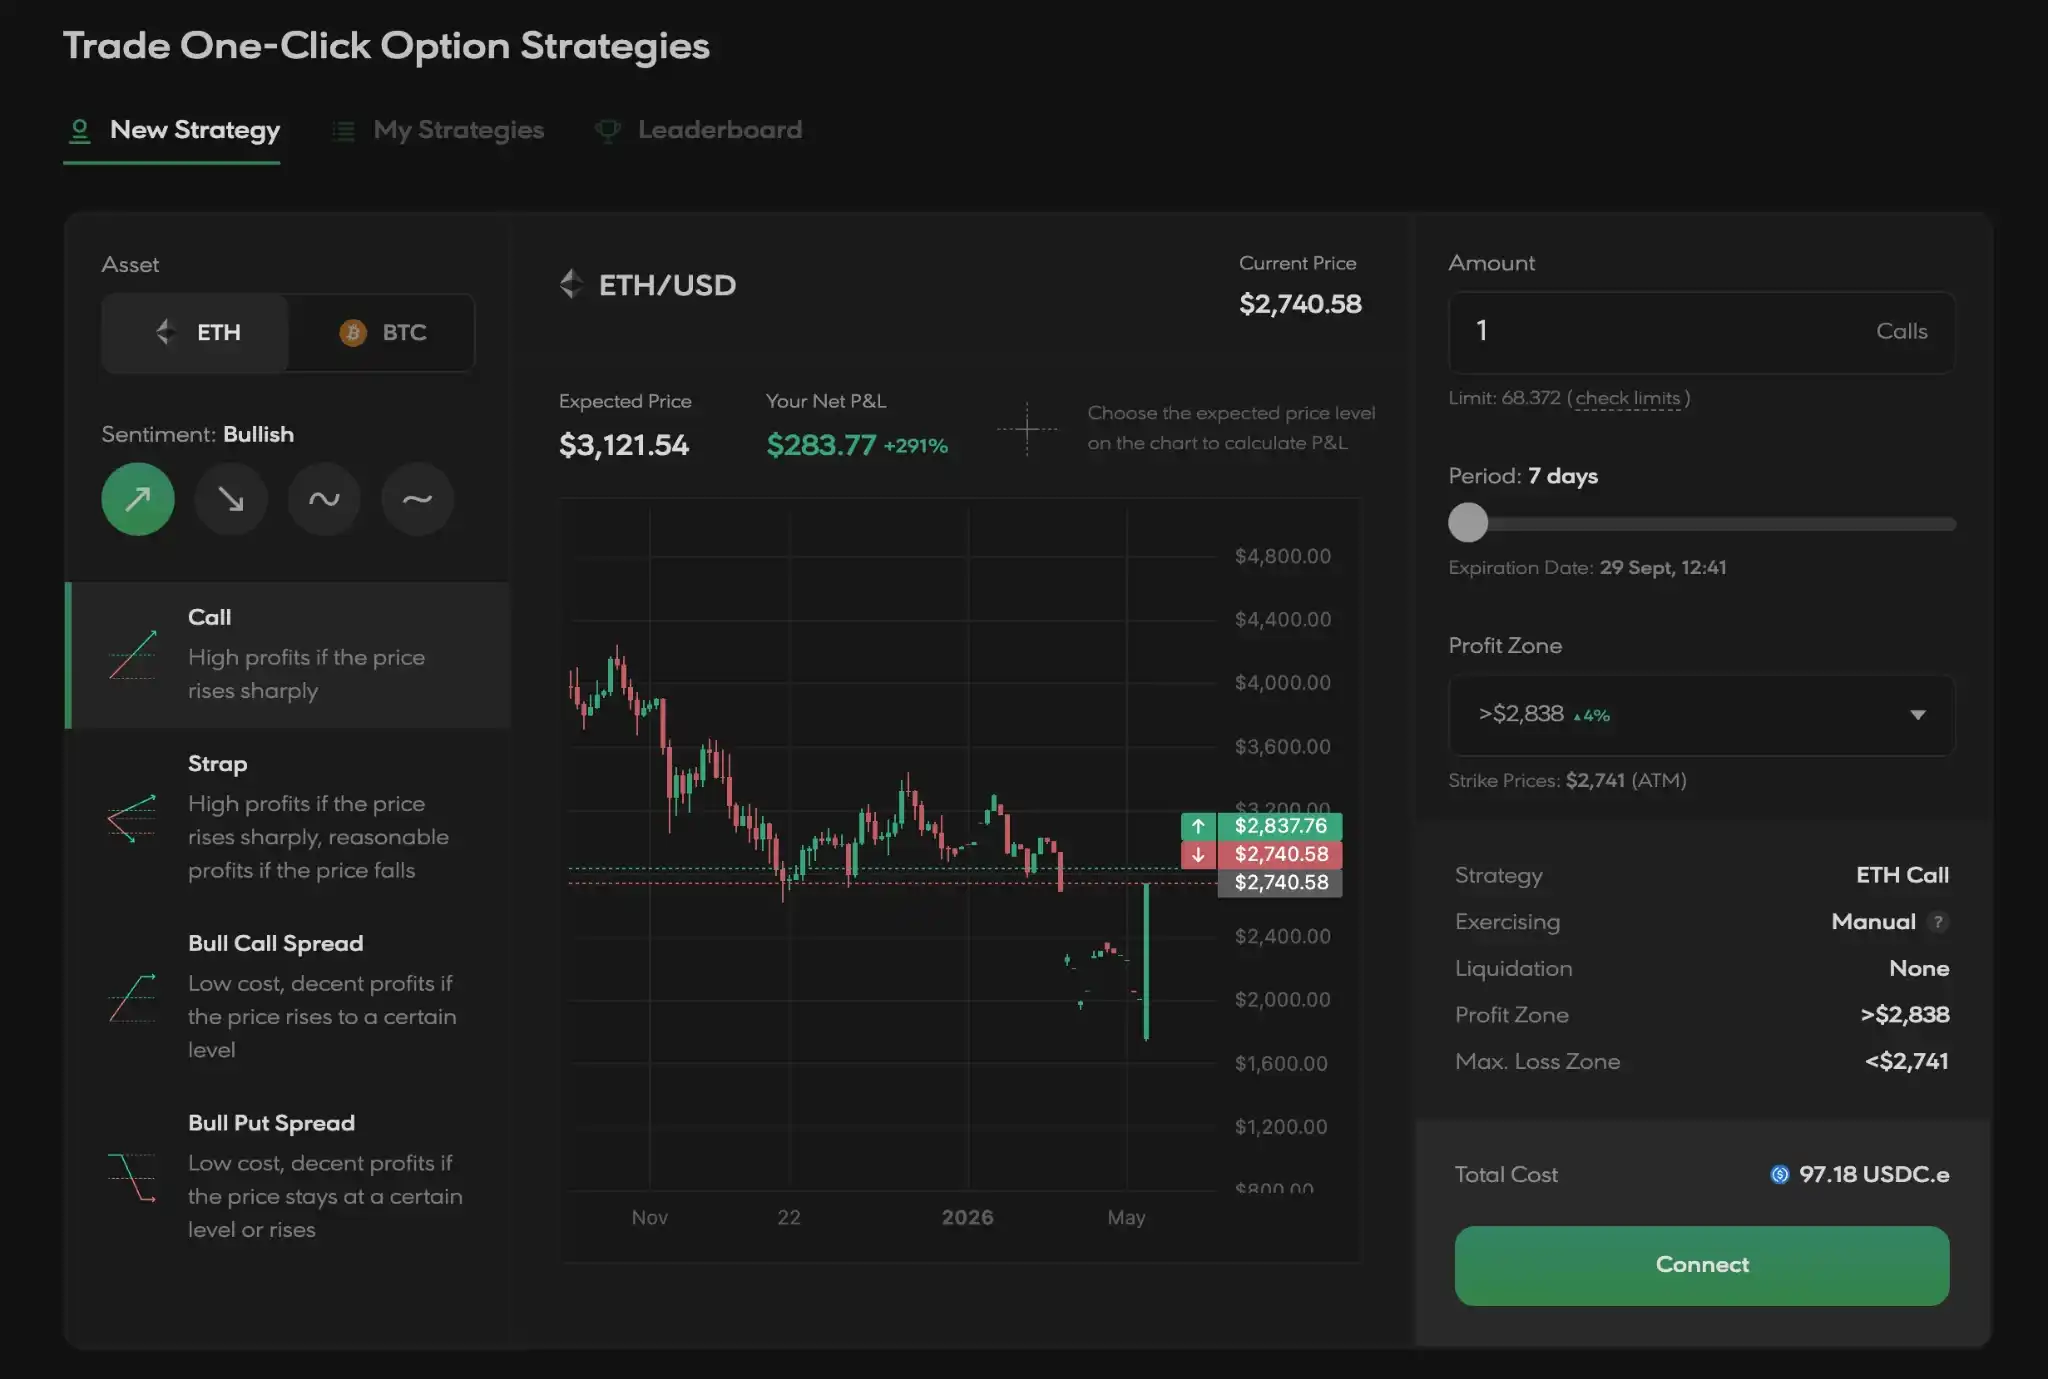
Hegic 期权是美式期权,意味着用户可以在到期前任何时候行权。
Hegic 还有自己的原生代币,用户可以将其存入其专有的流动性模型 Stake&Cover(S&C)中。
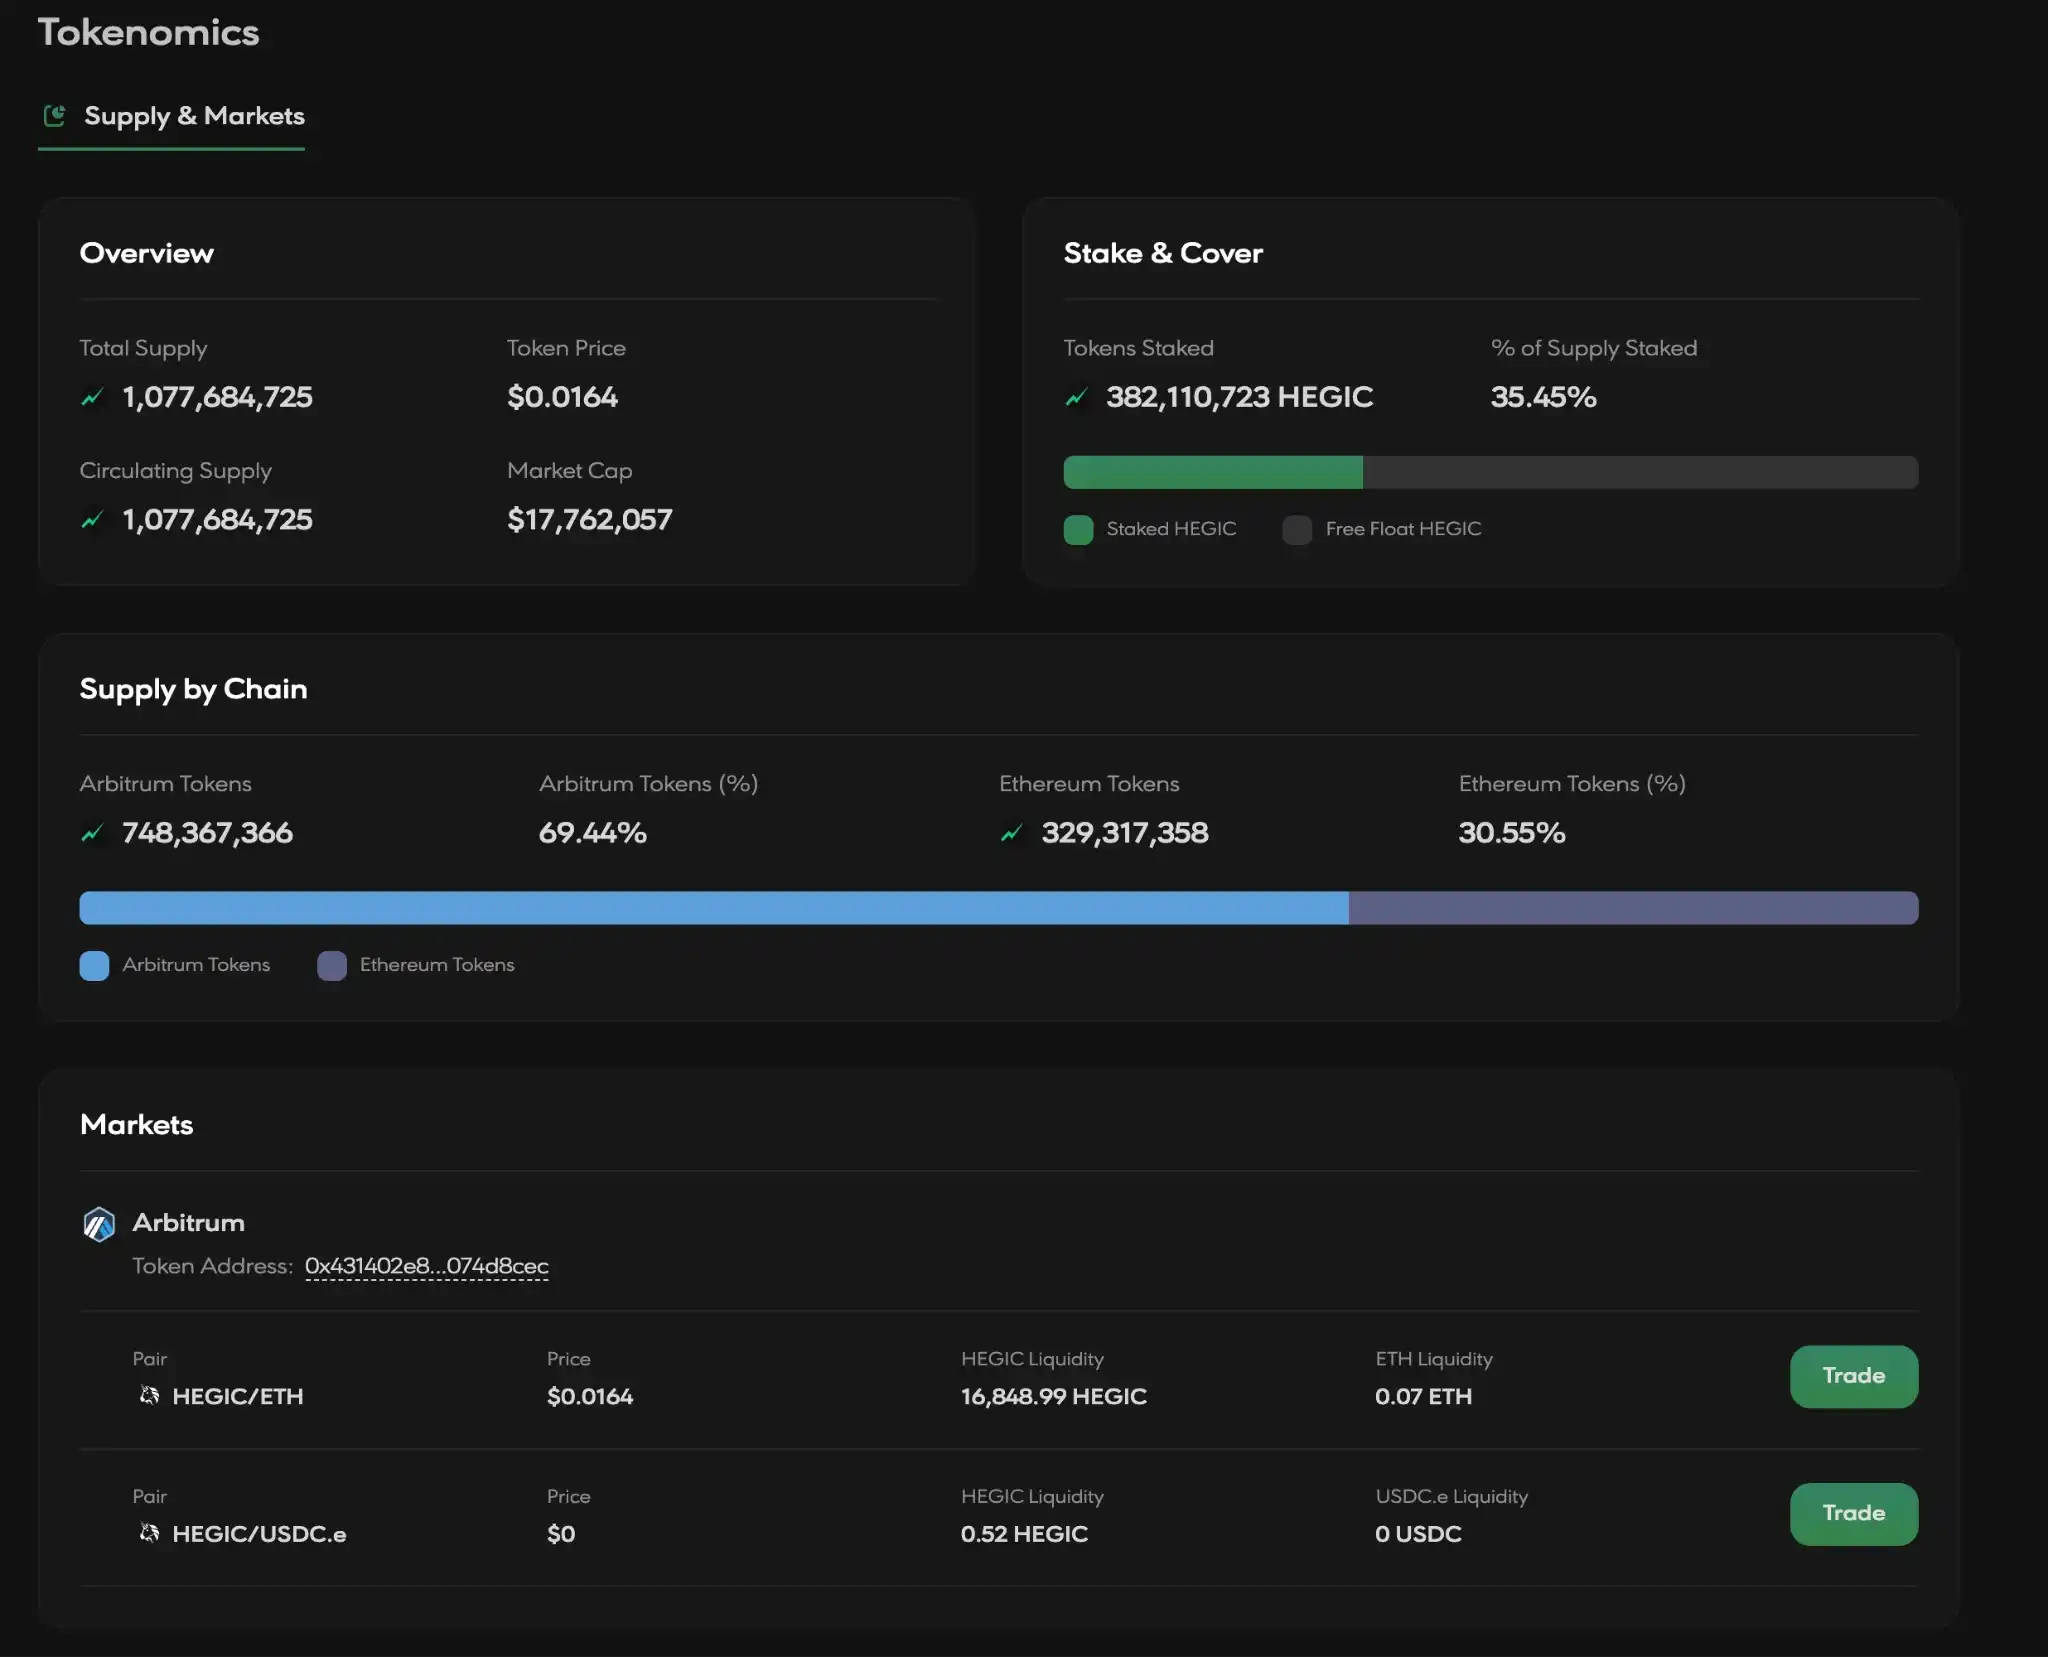
Hegic 采用点对池(peer-to-pool)模式。
在这一模式下,池中的 Hegic 代币为期权和策略提供抵押,类似于早期的 GLP,即一个金库在平台上充当交易者的对手方。
因此,S&C 的存入者获得协议累积的全部 P&L 的 100 %。
与 Rysk 相比,Hegic 是一个更宽泛的平台,聚焦于特定资产,并提供超出备兑看涨期权、范围更广的策略。
它介于 Rysk 和 Derive 之间,提供少量资产,但提供大量被抽象化、尽可能简化的策略。
适合的用户:大型 BTC 和 ETH 持有者、大型资金库、做市商、DeFi 巨鲸。
不太适合:散户期权交易者、市场中立基金、想要「是/否」结果的预测市场用户。
期权的多种选择
这篇简短的文章表明,期权是一个宽泛的术语,该领域的构建者聚焦于技术栈的不同部分。
如今,我们看到作为主流量化期权交易所平台的 Derive 实现了强劲增长。
Paradex 刚刚宣布支持 Paradigm RFQ,因此我们预期其报价和交易量会相应改善和增长。像 Polymarket 和 Kalshi 这样的其他平台仍在摸索如何扩大可寻址市场,通过吸引更多期权交易者,并将其与自己的事件市场结合。
由 Tradexyz 推出的 HIP-4 事件将是一个决定性时刻,揭示 Hyperliquid 是否是事件市场的合适之地,并最终导致与 Polymarket 和 Kalshi 等主要二元期权平台展开竞争。
然而,像 Rysk 这样的收益产品对我们来说极其有趣,有着清晰的细分定位和功用。向更多资产和链扩展,只是做大用户基数的第一步。
扩大复杂策略的范围同样是优先事项,因为它目前主要聚焦于拥有现货持仓、且足够成熟、想要对冲或产生收益的用户。
尽管如此,我们感觉期权板块才刚刚起步,市场环境正在趋于一致,用户画像也在相应演变。机构投资者将变得更加成熟,我们预期近期「巨额赔付走红」的帖子最终会推动更多散户用户去尝试这些产品。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.