


德意志银行研报解读:科技股轮动仍有空间,仓位未达前高
德意志银行研报指出,科技股轮动上涨14%但仓位仍未达6月初峰值,仍有上行空间;利率波动率是影响自主决策型投资者加仓的关键变量,当前系统化策略仓位过高、波动风险上升;维持标普500 2026年目标价8000点,强调科技板块超配最显著,其他板块普遍中性或低配。
 摘要由 Mars AI 生成
撰文:Rita
德意志银行在 2026 年 9 月 25 日发布的投资者仓位与资金流报告中指出,7 月底以来科技股轮动上涨 14%,创历史新高,同期标普 500 其余部分下跌 3%。这轮轮动仍有空间,因为科技股仓位虽已明显超配,但远低于 6 月初的峰值。
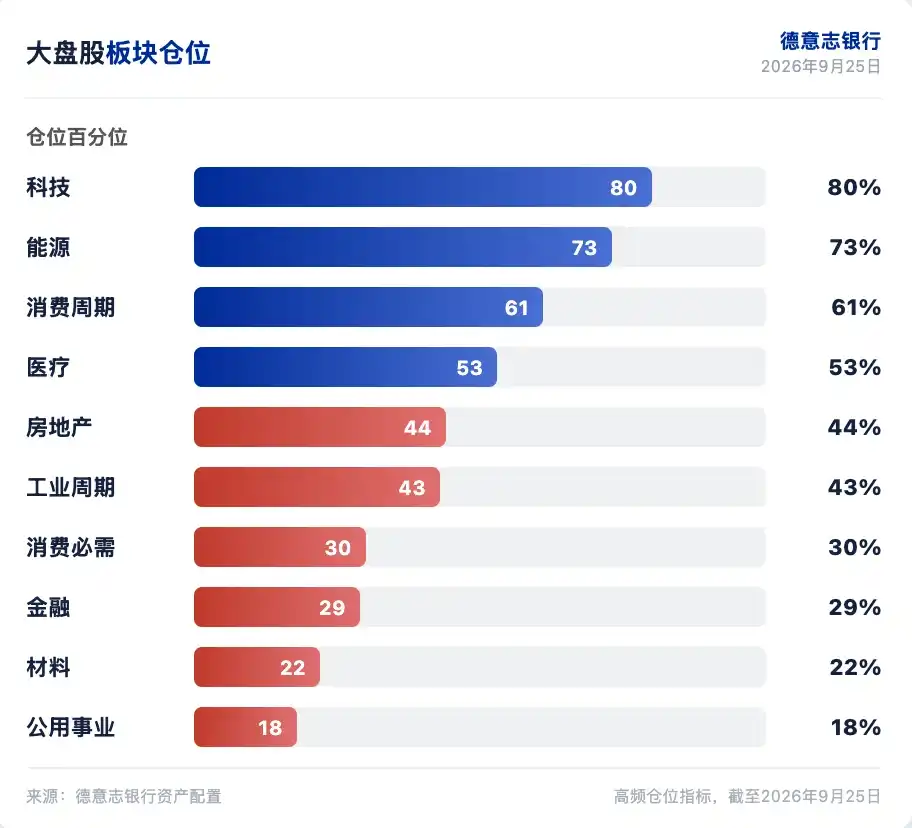
报告核心判断来自仓位结构的分化。科技股仓位处于 0.8 个标准差,即 80 百分位,明显超配但低于 6 月初接近 2 个标准差、99 百分位的峰值。其他板块仓位中性或略低于中性,防御型和周期型均如此,仅能源小幅超配。
德意志银行首席策略师 Binky Chadha 指出,整体大盘股仓位 79 百分位,超配但不极端。系统化策略仓位升至 91 百分位,处于最高十分位,容易受波动率冲击。自主决策型投资者仓位仅 64 百分位,尽管盈利增长强劲,受利率波动率飙升压制。
利率波动是关键变量
自主决策型投资者仓位与债券市场波动率指数(MOVE 指数)的相关系数为负 89%。2021 年以来,利率波动率每上升一个单位,自主决策型仓位就下降相应幅度。利率波动对股市的影响远大于利率水平本身。
8 月利率波动率飙升,自主决策型投资者从明显低配升至小幅低配。德意志银行认为,利率波动率回落是自主决策型投资者加仓的前提。目前系统化策略仓位已高,进一步加仓空间有限,市场回调时的资金流支撑也在减弱。
波动率控制基金股票配置处于 98 百分位,对下跌的敏感度上升。商品交易顾问(CTA)股票仓位 82 百分位,美国 90 百分位、欧洲 85 百分位、新兴市场 75 百分位、日本 62 百分位。进一步加仓依赖波动率下降,趋势信号已不是驱动因素。
科技仍是超配最明显的方向
科技板块是当前唯一明显超配的方向。能源小幅超配,73 百分位。其他周期板块小幅低配,消费周期 61 百分位,工业周期 43 百分位,金融 29 百分位,材料 22 百分位。
防御板块中,医疗 53 百分位,消费必需品 30 百分位,房地产 44 百分位,公用事业 18 百分位。科技与其他板块的仓位差距,是这轮轮动持续的基础。
资金流出现分化
截至 9 月 23 日当周,股票基金流出 102 亿美元,为三个月来首次。美国股票基金流出 212 亿美元,为六个月来最大。全球基金流入 133 亿美元,连续第六个月。日本流入 3 亿美元,欧洲流出 4 亿美元,新兴市场流出 39 亿美元,亚洲除日本流出 36 亿美元,中国流出 24 亿美元。
债券基金流入 173 亿美元,较上周加快。广义债券基金流入 64 亿美元,为三周高点。政府债券流入 24 亿美元,为三个月最小。投资级流入 20 亿美元,高收益债小幅流入。新兴市场债券流入 47 亿美元,为四个月最高。银行贷款流入 17 亿美元,为 2025 年 2 月以来最大。
货币市场基金流入 116 亿美元,美国贡献 172 亿美元。日本流出 13 亿美元,欧洲流出 9 亿美元。
标普目标价 8000 点
德意志银行维持标普 500 2026 年目标价 8000 点,2026 年每股收益预测 358 美元,2027 年 420 美元。报告认为,科技轮动仍有空间,但系统化策略仓位偏高,短期波动风险上升。
配置建议集中在三个方向。科技板块仓位未达前高,轮动仍有空间。自主决策型投资者仓位偏低,利率波动率回落是加仓信号。系统化策略仓位偏高,市场回调时的资金流支撑减弱,需关注波动率冲击。
免责声明
本文系潮向研究对第三方券商研究报告(德意志银行,2026 年 9 月 25 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.