


你的代币化股票,可能面临长达三个月的交易暂停
美国SEC在代币化证券交易场所(TSV)试点框架中引入交易量上限机制,若某只代币化股票在关联平台多次突破日均交易量阈值,将触发最长三个月的交易暂停;该机制旨在控制跨市场价差与系统性风险,强调代币化股票虽具技术便利性,但流动性受限且权益实现依赖底层托管与合规安排。
 摘要由 Mars AI 生成
撰文:Andjela Radmilac
编译:Chopper,Foresight News
买入代币化股票听起来十分简单:挑选一家熟悉的企业,购买代表其股份的代币,存入数字钱包。它兼具大众熟悉的股票投资逻辑,又拥有加密资产的便利特性,甚至有望突破传统交易所的交易时间限制。
但当你了解到交易可能被暂停三个月这条规则后,「全天候交易股票」 这一构想就需要重新审视。
这项交易暂停机制出自美国 SEC 在 9 月 17 日发布的代币化证券交易场所(TSV)试点框架。如果某只代币化股票多次触碰交易量上限,就会触发暂停规则。暂停仅约束发生违规的这家平台及其关联主体,仅针对该平台上这只标的;其他独立平台上同一只股票的代币化版本不受影响,可以正常交易。
理清这一点,是理解代币化股票产品的核心关键。持有代币资产、享有对应股东权益、具备二级市场卖出渠道,本是三件相互独立的环节,但在用户那里中往往被合并为单一操作,极易造成认知偏差。
同一家公司,不同的持股方式
如今的股票本身大多已经是数字化形式。你通过券商购买股票,本质是在一系列金融机构构成的链条中获得一份电子所有权记录。代币化则是将区块链引入这份所有权的登记与转移流程。
「代币化」 仅描述资产的存储形式,你依然需要弄清代币背后代表的权益。SEC 区分了多种代币化模式: 一种模式中,企业或其代理方把区块链记录作为所有权系统的组成部分; 另一种模式由第三方机构持有真实股票,再发行代币代表对应的股份权益。
还有一类合成敞口产品,代币收益与股价挂钩,但持有者并不拥有该公司真实股份。买入一款价格跟随上市公司波动的代币,不等于自动获得股东权利。
CryptoSlate 此前曾报道,曾有价值 250 亿美元的加密股票代币完成交易,但持有者并不具备股东身份。其中的教训是,不要只看熟悉的股票代码,必须厘清责任方与对应的权益。如果代币由独立机构发行,该发行方的财务状况与履约义务,会和标的公司本身共同构成你的投资风险。
SEC 本次试点方案有明确限定,合格的代币化股票必须保留和传统股票同等的经济权益与治理权利,包括分红与投票权,合成类产品不具备试点资格。交易所的访问权限需要经过许可,这意味着参与者或其钱包必须符合验证标准。
在这套框架内,监管机构允许开展为期五年的自动化做市商交易试点。听起来偏技术,原理其实很简单:不再将你的订单和另一个交易者的订单撮合,而是由软件让你和参与者提供的资产资金池进行交易。
举个例子:资金池内同时存放股票代币与结算资产,你买入股票代币,资金池会转出代币、存入你的付款资产,资金池会根据存量变化通过算法调整报价。Uniswap 文档描述了这类底层设计,当然不同交易所会采用不同公式与机制。
这套系统的优势在于可以自动运行,并且能够对接其他金融软件。但这套系统依然需要充足的标的资产、代币背后稳固的法律权益,最重要的是,需要有人愿意提供资金池本金。
三个月暂停机制如何触发
本次试点对交易所可上线股票数量、单只标的交易量均设限制。交易量上限对标传统股票市场,以标的上月日均成交量作为基准。
两类标的设置不同阈值:第一级包括标普 500 指数和罗素 1000 指数成分股以及某些交易所交易产品;第二级涵盖其他符合条件的证券。
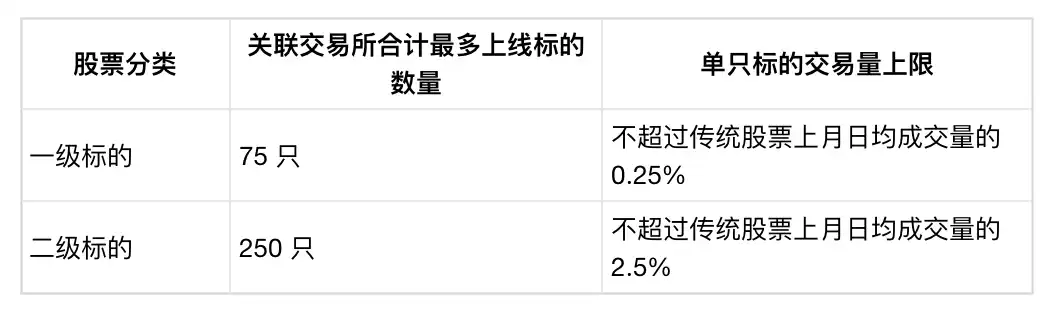
SEC 文件会对比代币化市场日均成交量与传统市场日均成交量,合并统计关联交易所的全部交易。该指标看平均水平,单次交易火爆不会直接判定违规。
举例说明:某传统股票上月日均成交 1000 万股,那么一级标的对应的代币化日均交易量上限就是 2.5 万股。关注的是这个对比口径,而非固定美元金额,也不是限制单个投资者持仓规模。
处罚逐级升级:
- 单只标的首次突破交易量上限,设置宽限期,交易所必须整改确保后续合规;
- 该标的后续再发生违规,将立刻触发为期三个月的交易暂停,其关联代币化证券平台同步执行,暂停时间从违规当日起算;其余标的交易不受影响。
交易所也可主动提前暂停交易,规避触碰阈值。无论哪一类因交易量触发的暂停,交易所都需要第一时间通知用户,并在 5 个工作日内发布公开公告。
SEC 设置交易量上限的初衷,是在试点观察期间控制对整个股票大盘的风险,包括资金池价格和传统股价出现偏离的可能性。
简单设想风险场景:资金池存量有限,多名用户同时发起买入,算法会推高代币价格,但底层上市公司基本面并未发生同等变化。套利交易者可以通过跨市场操作修复价差,但前提是拥有充足资金与可行跨市场通路。
监管机构为这项试验划定规模边界,多次越线将产生高昂运营成本,倒逼交易所主动管控交易规模。
持有代币化股票,不等于随时可以卖出
投资者最现实的痛点就是退出渠道。假设你买入代币化股票,计划急需用钱时卖出变现;即便你仍然拥有资产所有权,交易暂停也会打乱这个计划。
仅把代币转移到另一个钱包,无法解决流动性冻结的问题。你需要找到能够交易该标的的合规平台,或是产品条款约定的赎回通道。这取决于产品设计、背后的托管机构以及准入权限。
这项三个月暂停规则,并不代表其他券商就一定能接收该代币,也不是说所有形式的资产转移都会被全面禁止。这些都属于独立的产品层面问题。投资者不能凭代币有时能跨应用转移,就想当然假定流动性永远在线。
这也是我们需要重新看待 「延长交易时间」 卖点的原因。即便你能在午夜打开 APP 下单,也不代表你能以合理价格大额卖出。SEC 委员 Mark Uyeda 指出,延长交易时长,既有可能让流动性分布更均匀,也可能造成流动性被过度稀释。
买入前,最关键的信息是服务商给出完整预案。如果该交易所停止该标的交易,代币会如何处理?答案需要说明托管安排、股东权益存续情况、允许的资产转移方式、赎回路径以及相关成本。同时区分服务商当前能提供的功能和未来计划支持的功能。
代币化能简化股份转移、将所有权记录和交易软件打通,这些优化可以减少业务延迟、提升金融服务便捷度。SEC 这项试点,给行业提供了验证这套设想的试验场。
而三个月暂停条款也提醒投资者回归基础投资逻辑:一项资产,必须拥有可靠的卖出渠道。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.