


光模块的七个转折
光模块产业正从拼产能的上半场转向拼集成与系统的下半场,1.6T进入交付瓶颈期,3.2T/6.4T NPO方案率先在中国头部云厂商验证落地,硅光渗透率快速提升,激光器、先进封装和系统集成成为新瓶颈,地缘风险暂缓但供应链依赖仍存。
 摘要由 Mars AI 生成
一周之内,高盛把 1.6T 出货预期再度大幅上修,五千家光电企业在深圳摆开展台,美国 FCC 的靴子以比传闻温和得多的方式落了地。把展台、财报电话会、标准文件与研究机构的口径叠在一起看,硅光与光模块产业正在从“拼产能的上半场”转入“拼集成与系统的下半场”。
2026 年 9 月 7 日,高盛发布光模块行业更新报告,把 2027 年 1.6T 出货预测从两个月前的 4200 万只上调到 7140 万只。两天后,第 27 届中国国际光电博览会在深圳开幕,参展企业超过 5000 家,1.6T 可插拔模块、3.2T 与 6.4T 近封装光引擎、12.8T 液冷可插拔、共封装光学交换机和光路交换机挤满了信息通信展馆。9 月 11 日展会闭幕当天,美国联邦通信委员会(FCC)的供应链安全最终规则在联邦公报刊出,市场担心了一个多月的“中国光模块禁令”没有出现。
把这三件事放在一起,恰好构成了硅光与光模块产业的一个切面:卖方在上修需求,模块厂与云厂商在展台上比拼形态与速率,而地缘政治的靴子暂时落了地。本文以光博会三天的公开信息为骨架,叠加上市公司财报与电话会、标准组织文件和研究机构的公开口径,试图回答一个问题:硅光的上半场已经结束了吗,下半场比什么?
01
一周三件事:展台、卖方与上游说的是同一件事
光博会的信息密度首先体现在展台上。中际旭创展出 1.6T/800G 全系列与 3.2T NPO 方案;光迅科技宣布全球首款 3.2T 硅光单模 NPO 已在头部云服务商完成验证,并推出 6.4T NPO 与 12.8T XPO 前瞻方案;华工正源展示 6.4T 无 DSP 的 NPO 光引擎和 12.8T XPO;新易盛、索尔思(东山精密)同样拿出 12.8T XPO 样品;Coherent 带来 6.4T 插槽式 CPO、1.6T VCSEL NPO 和 400G 硅基磷化铟调制器;博通展出集成 16 个 6.4T 硅光引擎、交换容量 102.4T、功耗降低 70% 的第三代 CPO 交换机 Tomahawk 6 Davisson;海思的硅光产品线从 1.6T 向 3.2T、7.2T 演进,并用 200G VCSEL 多通道阵列切入机柜内 scale-up。
上游给出的是另一组数字。头部开放式硅光代工厂 Tower Semiconductor 二季度硅光收入同比增长超过 270%,年化运行率 6.8 亿美元,公司目标四季度突破 10 亿美元;客户为锁定 2027 年产能已预付 2.9 亿美元。英伟达 3 月向 Coherent 与 Lumentum 各投资 20 亿美元并签署多年供货协议,锁的是激光器。LightCounting 4 月市场通讯的标题干脆就叫“光连接需求继续令人意外”。
展台、卖方与上游表面上讲的是不同的事,传递的信号却高度一致,可以概括为三句话:第一,1.6T 已经不是技术问题而是交付问题,硅光在这一代拿到了半数以上的份额;第二,可插拔之外的形态之争已经从概念走到验证与小批量,NPO 在中国市场先于 CPO 落地几乎是共识;第三,真正的瓶颈正从模块制造能力向激光器、先进封装和系统集成转移。日月光的技术负责人 8 月谈 CPO 时说过一句值得记住的话:行业还没有建立起这项技术所需要的共享测试标准与仿真基础,每家供应商都得各自验证,成本成倍增加、良率学习被拖慢——换句话说,晶圆只是一半,封装、测试与系统集成是另一半。
02
需求侧:算力与网络的剪刀差,1.6T 从“有没有”变成“交多少”
2.1 网络是 AI 基础设施的短板
需求侧最直观的公开指标是 token。谷歌披露的月处理量从 2024 年 4 月的 9.7 万亿,到 2025 年 5 月的 480 万亿、2025 年 9 月的 1.3 千万亿,再到 2026 年 5 月 I/O 大会上的 3.2 千万亿——一年约 7 倍,两年约 330 倍,增量几乎全部来自推理。网络一侧的代际节奏要慢得多:博通交换芯片从 2022 年的 Tomahawk 5(51.2T)到 2025 年的 Tomahawk 6(102.4T),再到 2026 年流片的 Tomahawk 7(约 200T),两到三年翻一番;英伟达单 GPU 的 NVLink 带宽从 Hopper 的 900GB/s 到 Blackwell 的 1.8TB/s、Rubin 的 3.6TB/s,同样是每代翻倍。推理需求一年七倍,互联带宽两年两倍,这就是算力与网络的剪刀差。
剪刀差的代价是算力闲置。Meta 早在 2022 年 OCP 峰会上就披露,其 AI 训练中约 33% 的时间花在等待网络上;2026 年 8 月,由 Lightmatter 牵头、20 家公司参与的 OCP《面向 AI 系统的开放硅光子》架构蓝图给出的口径是,当前 AI 集群的模型算力利用率只有 38%–43%,目标是提升到 55%–65%。集群对丢包更加敏感,华为《迈向智能世界白皮书 2024·数据通信》写道:哪怕 0.1% 的丢包率,也可能让训练效率下降 50%。大集群不等于大算力,通信时长占比、时延与可靠性是三个上限。
前两个上限解释了为什么要做超节点、为什么空芯光纤(光在空气中比在玻璃中快约 47%,时延可降低约三分之一)被反复提起。英伟达给 GB200 NVL72 的口径是:72 颗 GPU 组成的单一 NVLink 域,万亿参数模型的实时推理性能是同等数量 H100 的 30 倍。华为在 CloudMatrix384 论文中披露,384 颗 NPU 经统一总线全互联后,跨节点通信的带宽衰减低于 3%、时延增加不到 1 微秒。国内云厂商的方向相同:腾讯云副总裁、腾讯网络总经理王亚晨 7 月在世界人工智能大会期间表示,腾讯将大规模部署国产化算力,并于 2026 年四季度部署 NPO 超节点;据公开报道,腾讯 ETH-X Ultra 光互连超节点以一层 NPO 光交换实现 512 卡规模。做超节点不是盲目跟随英伟达,而是通信带宽对算力利用率的影响实实在在。
这组数字也解释了光互联需求为什么总是“比预测多”。LightCounting 首席执行官 Vladimir Kozlov 在
2.2 1.6T 的交付缺口与价格结构
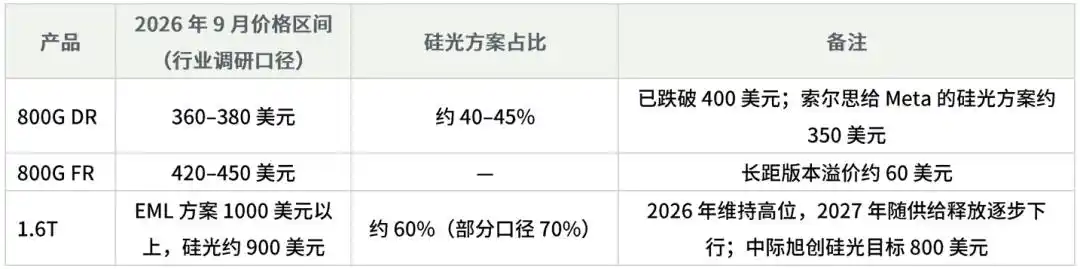
光博会前后各方给出的 1.6T 口径可以放在一起对照。中际旭创半年报称 2026 年全球 1.6T 需求约 2500 万只、有效产能约 1500 万只;LightCounting 预计 2026 年全球 1.6T 出货超过 860 万只,2027 年 1.6T 将占高速光模块市场的 45%;摩根士丹利与高盛对 2027 年的预测分别为 7900 万只与 7140 万只(详见下节)。各家口径相差两到三倍,但方向一致:2026 年 1.6T 受产能约束,2027 年进入放量与价格下行的交叉期。
<点击图片可放大查看>
价格表背后是一个结构性事实:硅光的降本逻辑主要不来自硅片本身,而来自减少激光器数量。按 LightCounting 的解释,DR4、DR8 这类并行单模方案里,EML 每个通道都要一颗激光器,而硅光可以用一颗大功率连续波(CW)激光器分光后供多个通道使用——800G 八通道模块,EML 方案要 8 颗,硅光方案通常 2 颗即可。激光器短缺且昂贵,硅光在 200mm 与 300mm 硅厂制造而磷化铟仍在 3–4 英寸线,供应弹性完全不同。LightCounting 据此判断 2026 年是“硅光之年”:基于硅光调制器的模块销售额将首次超过光模块市场的一半,这一比例在 2018 年是 10%,2024 年是 33%。
2.3 一份券商报告的交叉印证:高盛 9 月上修
光博会开幕前两天,高盛发布了一份以中际旭创为标的的光模块更新报告(9 月 7 日),把 800G 与 1.6T 的出货量预期较 7 月版本大幅上调。它的价值不在目标价,而在于从卖方视角给出了一套与光博会现场、上游财报可以互相印证的数字。报告的核心是下面这张按速率分层的全球光模块出货量预测表(依原表数据重绘)。
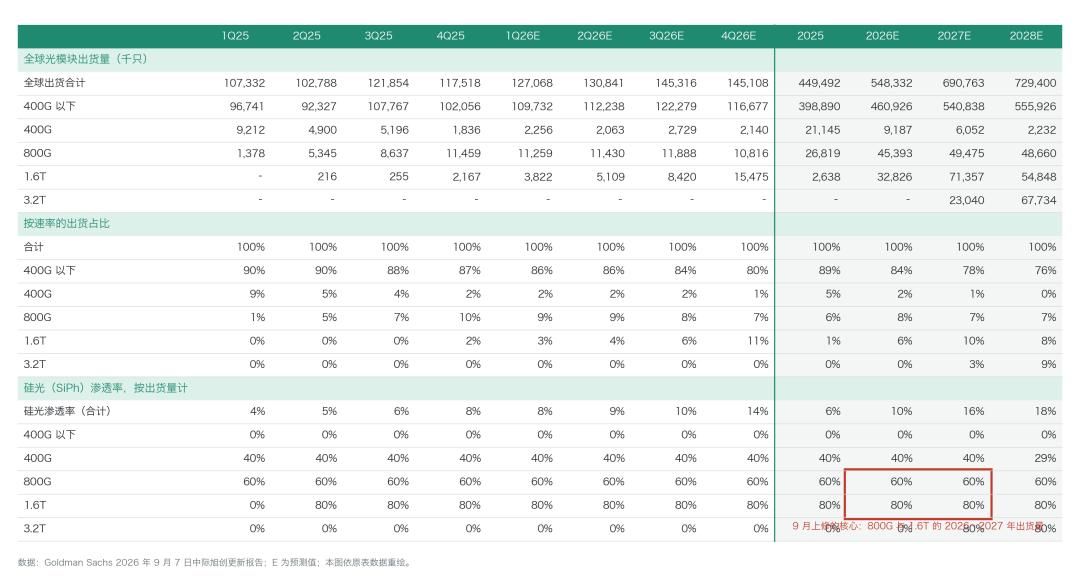
图 1 · 高盛:全球光模块出货量、速率结构与硅光渗透率预测(2025–2028E,季度与年度)。红框为 9 月上修的重点。
这张表分三层,读法如下。第一层是出货量(千只)。全球光模块出货从 2025 年的约 4.49 亿只增至 2028 年的约 7.29 亿只,但数量的主体始终是 400G 以下的低速产品(2025 年 3.99 亿只、占 89%;2028 年 5.56 亿只、占 76%),它们贡献数量、不贡献增长。真正的变量在红框里:800G 从 2025 年的 2680 万只跳到 2026 年的 4540 万只,此后在 4900 万只上下走平;1.6T 从 2025 年的 264 万只增至 2026 年的 3280 万只、2027 年的 7140 万只,一年十二倍再翻一倍;3.2T 2027 年首次出现即 2300 万只,2028 年 6770 万只,反超同年的 1.6T(5480 万只)。按季度看更直观:1.6T 从 2026 年一季度的 382 万只增至四季度的 1548 万只,一年之内翻两番,四季度已占当季出货的 11%。
第二层是速率结构。400G 以下占比从 89% 降到 76%,400G 从 5% 归零,800G 稳在 6%–8%,1.6T 在 2027 年达到 10% 的峰值后回落到 8%,3.2T 在 2028 年升至 9%。这里隐含了一个对产业节奏至关重要的判断:1.6T 的出货高峰只有 2027 年一年,2028 年即被 3.2T 分流——每一代产品的窗口期都比上一代更短,这也解释了为什么光博会上 3.2T 已经进入送样验证而 1.6T 才刚放量。第三层是硅光渗透率(按出货量计)。高盛的假设很干净:400G 以下为零,400G 40%(2028 年降至 29%),800G 60%,1.6T 与 3.2T 均为 80%。因为低速产品是数量主体,整体渗透率只从 6% 升到 18%,但在增量产品里硅光已是绝对主流;按季度,整体渗透率从 2025 年一季度的 4% 升到 2026 年四季度的 14%,斜率来自 1.6T 放量而非单一速率渗透率提升。
把这张表与其他口径放在一起可以看出高盛的位置。2026 年 1.6T 出货 3280 万只,高于中际旭创半年报“需求 2500 万只、有效产能 1500 万只”的口径,更远高于 LightCounting 的 860 万只——高盛计的是需求总量而非可交付量,这也是它 2026 年市场规模 677 亿美元与 LightCounting 口径差距的主要来源。2027 年 7140 万只则接近摩根士丹利 5 月的 7900 万只,两家卖方已经站到了同一侧。另一个值得注意的假设是 3.2T 硅光渗透率 80%:如本文第五章所述,单波 400G 时代博通 EML、薄膜铌酸锂与硅光调制器仍在竞争,硅光能否在 3.2T 复制 1.6T 的份额尚无定论,这是高盛模型中最需要跟踪验证的一格。
<点击图片可放大查看>
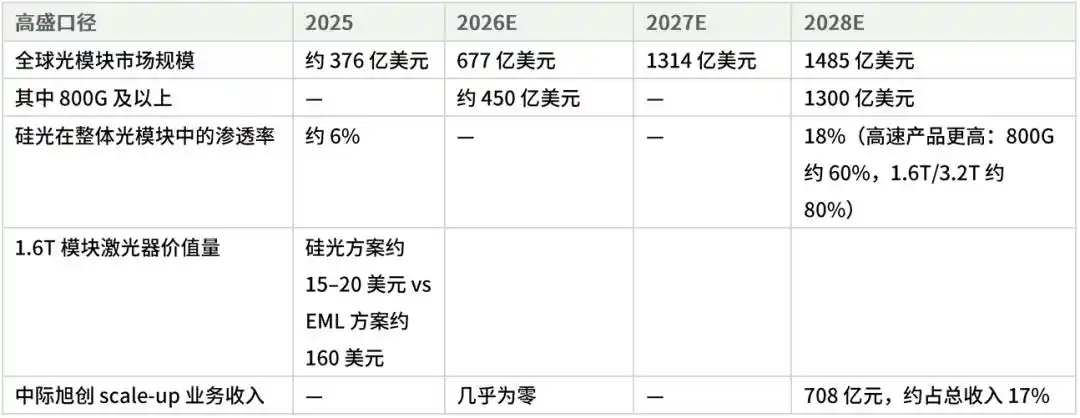
三处交叉印证值得指出。第一,需求驱动的代际映射与云厂商的公开口径一致:GB200 用 400G 与 800G,GB300 已向 800G 和 1.6T 迁移,Rubin 与 Rubin Ultra 进一步提高 1.6T 与 3.2T 配置——这正是“算力增速快于网络增速”在采购端的表现。第二,激光器价值量的差距把“8 颗对 2 颗”变成了金额:1.6T 硅光模块的激光器成本约 15–20 美元,EML 方案约 160 美元,八倍的差距解释了为什么硅光在 1.6T 与 3.2T 的渗透率会走到八成,也解释了为什么龙头在高速产品上的毛利率还能继续改善。第三,scale-up 被单独列为一块新业务:中际旭创的 scale-up 收入从 2026 年几乎为零增至 2028 年 708 亿元,包含光引擎、NPO、CPO、FAU、ELS 与光交换机,服务 GPU 或 ASIC 之间的高速互联;高盛的判断是即便 CPO 在 scale-out 的渗透率提升,可插拔市场仍然足够大,而 scale-up 原本主要用铜,“对所有光模块厂商都是一个新市场”。
两点口径提醒。其一,高盛的 2026 年市场规模 677 亿美元明显高于研究机构口径,差异来自对 1.6T 均价、出货量与统计范围的不同假设,引用时必须注明来源;其二,高盛“硅光整体渗透率 6% 到 18%”是按全部光模块(含低速与电信)的出货量计,与 LightCounting“2026 年硅光模块销售额首次过半”并不矛盾,后者按销售额计。高盛为其乐观情景列出的三个高难度前提也值得记下:中际旭创需保持高速产品领先份额(2025 年全球相关收入份额约 21.2%,引 LightCounting 与 CIC 数据);硅光出货占比要从 2025 年的 50% 提升到 2028 年的 86%;扩产后仍要维持 74%–84% 的产能利用率,不能因行业扩产导致价格与利用率同时下滑。至于 FCC,高盛没有给出判断——“现在也给不出”。
2.4 需求的分层:scale-out、scale-up 与 scale-across
光博会上一个明显的变化是需求开始分层描述。scale-out(集群间以太网/InfiniBand)仍是可插拔与 NPO 的主战场,1.6T 与 3.2T 沿这条线演进;scale-up(机柜内、超节点内)过去是铜的领地,现在光从两个方向切入——海思用 200G VCSEL 多通道阵列,微软研究院则在 SIGCOMM 2025 提出用 microLED 做“宽而慢”的并行光链路;scale-across(跨数据中心)受限于光纤时延与丢包敏感度,这反而给了空芯光纤一个确定性场景。中际旭创在 OFC 展出的 800G LR2 coherent lite 与 1.6T OSFP 组合,正是面向这一层的方案。
03
供给侧:硅光代工进入 12 英寸时代,预付款锁产能成为常态
3.1 一年之内,产能按倍数扩
硅光代工的供给弹性,可以用 Tower 这一家上市公司的公开披露来观察。2026 年 2 月的四季报中,Tower 把硅光与锗硅的设备投资从此前的 6.5 亿美元追加 2.7 亿美元至 9.2 亿美元,目标是 2026 年 12 月的硅光晶圆投片能力达到 2025 年四季度月出货量的 5 倍以上;8 月二季度电话会的口径是,四季度投片能力将比二季度的硅光出货高出 3 倍以上。扩产方式是把同一套硅光工艺复制到旗下多座 200mm 工厂与日本 300mm 工厂,设备安装与认证在 2026 年四季度完成,2027 年起全量投片。
更值得注意的是产能的销售方式。Tower 披露,截至 2028 年的硅光总产能已有超过 70% 被客户预订或正在预订,并有客户预付款作保;2026 年一季度一次性收到硅光客户预付款 2.9 亿美元,主要用于锁定 2027 年产能;5 月又宣布与最大的几家硅光客户签署了 2027 年约 13 亿美元的供货合同,2028 年金额更高。财务上,这一轮扩产已经兑现为数字:二季度营收 4.60 亿美元、同比增长 24%,三季度指引 5.20 亿美元、同比增长 31%;硅光年化收入从 2025 年二季度的 1.8 亿美元升至 2026 年二季度的 6.8 亿美元。预付款锁产能,过去是存储与先进逻辑的玩法,现在成了硅光的常态。
3.2 日本双轨与 2028 年模型
下一阶段的产能在日本。7 月 14 日 Tower 宣布在日本经产省支持下实施双轨扩产:轨道一改造 Arai 厂(前 Fab 6)为 300mm 硅光与先进封装基地,2027 年四季度具备量产条件;轨道二在 Uozu Fab 7 旁新建 300mm 厂,2029 年起贡献利润;两者合计将把日本 300mm 产能扩至现有的 4 倍。Tower 自付约 30 亿美元,另获日本政府 10 亿美元补助。
与之配套的是 2028 年财务模型:营收 36 亿美元、毛利率 45%、营业利润 13.8 亿美元、净利润 12 亿美元,公司称“已被客户完全认购”。按二季度电话会的口径,新增营收的 67% 将转化为毛利,运营费用占营收的比例将降到约 7%(比当前低约三成),同时研发投入比当前提高 40% 以上。一家特色工艺代工厂敢给出 45% 的毛利率和不到 7 个点的费用率,底气来自产品结构——硅光与锗硅的占比已经从配角变成了主角。
3.3 全球代工格局
把视野放到全球硅光代工格局,主要玩家的分工正在清晰化。Tower 以 PH18 系 8 英寸平台为主力、PH18DA 异质集成磷化铟激光为差异化、日本 300mm 为增量,客户覆盖英伟达、Marvell、中际旭创、Coherent 等,2026 年 2 月与英伟达联名发布 1.6T 平台;台积电 的 COUPE 平台不做开放代工,专注为英伟达、博通等自研 ASIC 客户提供 CPO 光引擎,第二代 6.4T CPO 于 2026 年下半年量产,英伟达的 CPO 交换机即基于 COUPE;三星 2026 年 3 月才在 OFC 宣布入场,路线图落后台积电约三年。
对国内产业链而言,先进硅光代工目前仍主要在海外:2026–2027 年国内头部模块厂与硅光设计公司的 1.6T/3.2T 产品仍高度依赖海外代工厂,本土代工是第二来源而非主供。这条依赖链的敏感性,本文第九章再谈。
一个提醒:硅光代工不是“光的台积电”生意
全球硅光代工的年收入仍是十亿美元量级,真正的钱在模块与系统。领先代工厂的差异化也不在最先进节点,而在几件事的组合:100G 与 200G/lane 调制器的大批量量产经验、异质集成激光解决光源瓶颈、低损氮化硅波导做波分与滤波、锗硅电芯片与硅光芯片同厂协同设计(EE Times 报道援引的口径是,Tower 在光模块跨阻放大器与驱动器上的份额超过一半)。这几件事共同指向的不是“更便宜的硅光片”,而是“NPO 时代的整套光引擎物料清单”。
04
形态之争:可插拔、LPO、NPO、CPO、XPO 的分层共存
4.1 产业的主流判断:NPO 比 CPO 更接近规模落地
四种形态的演进逻辑并不复杂。可插拔模块插在机架边缘,信号从 ASIC 走过整块板到面板,损耗大,所以需要 DSP 清理与重定时——DSP 贵、缺货、耗电、增加时延。LPO 去掉 DSP,用跨阻放大器与驱动器里的模拟均衡代替,功耗与时延都降下来,但不可编程、对链路两端的要求很高。NPO 把光电转换移到 ASIC 附近,电通道缩短到几厘米,线性方案才真正可行。CPO 把光引擎与 ASIC 共封装,消除最后一点损耗,代价是可维护性与生态:光引擎一旦失效,牵动的是整台交换机;供应链则由芯片厂商及其选定的代工与封装伙伴主导。
围绕“NPO 与 CPO 谁先规模落地”,过去一年的公开表态相当一致。Tower 首席执行官在二季度电话会上说,NPO 相比可插拔有高得多的带宽密度和更低的每比特能耗,同时沿用了可插拔已经建立的产业生态,并预计 2027 年下半年 NPO 相关产品会占到其硅光出货的数十个百分点。腾讯的王亚晨说:“腾讯认为 NPO 是到达 CPO 过程中的一个中间技术路线”,两年前即计划在 2026 年四季度部署,并预计明年 NPO 会有更快速的发展。博通首席执行官陈福阳在 2026 年 3 月的电话会上谈到硅光与 CPO 时说“我们还没完全到那一步”,其定制 XPU 客户在 2028 年前大概率仍可使用直连铜缆。Arista 创始人 Andy Bechtolsheim 反复强调可维护性——可插拔模块几秒钟就能更换,而 CPO 光引擎失效可能意味着更换整台昂贵的交换机。LightCounting 的 Kozlov 在 2025 年秋判断 CPO 的批量部署“还要两年”;日月光则认为多供应商的 CPO 距离普遍可得还有 12 到 24 个月。
这些都不是中立的技术判断:代工厂在可插拔与 NPO 生态里是主供,在 CPO 生态里则要面对台积电体系;交换机厂商不愿把光学交给芯片厂商;商用芯片厂商同时卖铜缆方案。但立场不同的各方给出了同一个时间表,本身就是信息。TrendForce 的预测是 CPO 与 NPO 合计市场将从 2025 年约 1 亿美元增至 2030 年 390 亿美元以上——两者是同一条曲线上的前后两段。
4.2 去掉 DSP 之后的两个硬约束:SerDes 与线性度
第一个约束是主芯片的 SerDes。IEEE 电子封装学会 2026 年 3 月的 LPO 综述指出,LPO 把均衡压力转移给了主机侧,要求交换芯片或 XPU 的 SerDes 具备很强的均衡能力,模块与主机厂商之间的耦合因此更紧,不同 ASIC 与 LPO 模块的互通测试仍在进行,与 200G SerDes 的兼容尤其困难。现实进度也印证了这一点:按 Kozlov 的说法,LPO 目前只有“四五家公司”在部署,折中方案 LRO(发射端保留 DSP、接收端线性)因互通性更好而被更多采用。第二个约束是光电器件自身的带宽与线性度:线性系统没有 DSP 去抵消噪声与反射的代价,只能靠调制器、驱动器和跨阻放大器补偿。Semtech 3 月发布面向 LRO、LPO、XPO、NPO 与 CPO 的 224G 线性芯片家族时,把需求概括为片上均衡、高线性度、低噪声与实时链路监测。
这两条约束解释了 NPO 为什么会先在中国落地。按公开报道对王亚晨表态的转述,NPO 去掉 DSP 之后,缩短铜线距离带来的信号改善可以部分弥补损失,使其在功耗与成本上都占优;沐曦首席技术官彭莉在同一场合提出,GPU 的 SerDes 接口应该“为光传输重新设计”,需要端到端的一体化方案。当国产 GPU 与交换芯片的 SerDes 还在追赶时,把光引擎尽量贴近芯片,是用系统设计弥补单点短板的务实选择。阿里云此前也披露了类似的时间表:2025 年底点亮全球首个基于 OIF 标准的 3.2T NPO 系统,2026 年底小批量,2027 年规模化。
4.3 CPO 难在哪里:公开数据怎么说
CPO 的工程难度,国内云厂商有切身体会:2022 年 8 月,腾讯与博通宣布战略合作,由博通提供 25.6T 的 Humboldt CPO 交换方案(Tomahawk 4 交换芯片与 4 个 3.2T 硅光引擎共封装),锐捷网络负责整机设计、制造与测试——这是国内最早的 CPO 交换机项目之一。光引擎贴近交换芯片之后,布纤、散热、链路诊断与现场维护都要重新设计,这是行业的共同经验。
可靠性是争论的焦点,公开数据正在积累。博通 2025 年 10 月披露,其 Bailly 51.2T CPO 交换机在 Meta 的测试中累计 100 万个 400G 等效端口小时无链路抖动;Meta 在
但数据好看不等于生态成熟。日月光指出,行业缺少晶圆级测试的通用协议与公认的仿真方法,英伟达的成功来自与台积电在“一条严格受控、共同开发的供应链”里的双边合作,难以直接复制;Third Bridge 6 月的分析仍把制造良率、封装复杂度与长期可靠性列为持续挑战。OCP 的开放硅光子蓝图计划在 2026 年四季度提交首批基础规范,明确把“光引擎失效要换整台交换机”和单一供应商锁定列为要解决的问题;8 月 Hot Interconnects 上出现的 Open CPX MSA 主张插座式光学,方向相同——CPO 的核心在封装而不在“与主芯片绑定”,主芯片可以用插座连接,周边光电器件先封装再贴装。Coherent 在光博会展出的 6.4T 插槽式 CPO,正是对可维护性这一最大软肋的工程回应。
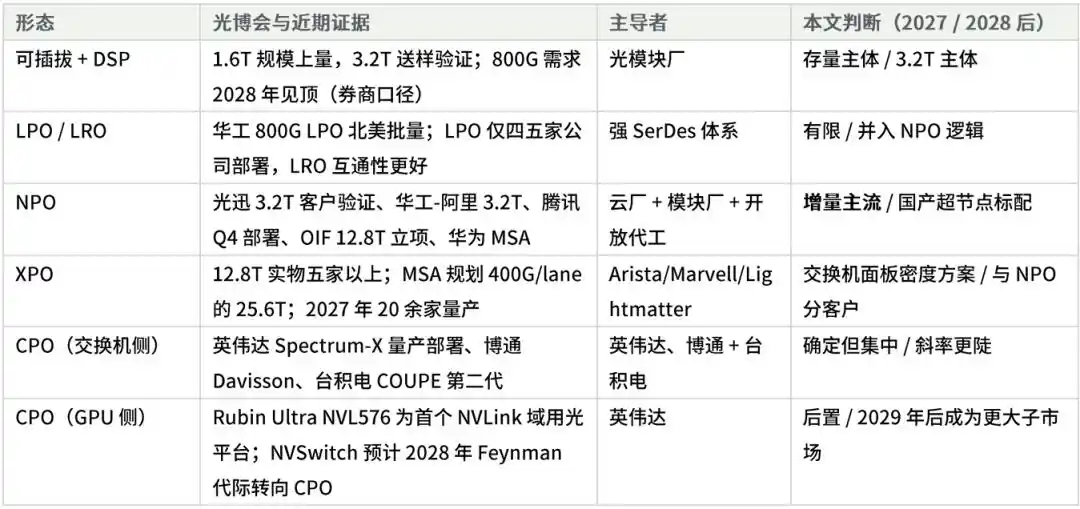
4.4 光博会上的验证:NPO 有客户名了,XPO 有实物了,CPO 有量产了
如果说上面讲的是逻辑,光博会三天给出的是证据。NPO 一侧,光迅科技的 3.2T 硅光单模 NPO “已在头部云服务商完成验证”,这是国内首个带客户验证口径的 3.2T NPO;华工正源与阿里云联合开发的 3.2T NPO 功耗降低 50% 以上,展台上的 6.4T NPO 光引擎明确标注“无 DSP”;腾讯 512 卡 NPO 超节点四季度部署;华为在 ODCC 2026 夏季全会上详细拆解了 1024 通道超高密场景下 NPO 交换机的工程挑战。标准层面,OIF 2026 年二季度技术委员会正式立项《12.8Tb/s 光电近封装模块》,由信通院、华为、腾讯、阿里云、美团、中国移动联合提交;华为 7 月 9 日牵头 20 余家单位启动 OPEN NPO 项目并发布国内首个 NPO MSA。信通院在论坛上的主张是“现有 NPO 相关 MSA 非正式国际标准组织,易造成碎片化”,目标是统一机械外形、物理接口与管理接口——这与王亚晨“希望能把标准统一下来”的呼吁是同一件事。
XPO 一侧,Arista、Lightmatter、Marvell 于 3 月发起的 XPO MSA 定义了 64 通道 × 200G 的 12.8T 液冷可插拔形态,在两个 OSFP 的空间里塞进 8 倍带宽;光博会上中际旭创(TeraHop)、新易盛、华工正源、索尔思、Coherent 都拿出了 12.8T XPO 实物或样品,华工是 MSA 创始成员,Semtech 9 月 21 日也宣布加入。按 Bechtolsheim 的说法,XPO 模块因液冷比同等带宽的 OSFP 低 20–25 摄氏度,2027 年将有 20 多家厂商量产,512 颗 XPU 的集群可以从 12 个机柜压缩到 6 个。代价同样明确:单模块约 400 瓦,液冷从可选变成必选;他自己也提醒“经济性大概会更好,但别急着下结论”。值得跟踪的是两条路线的分工:XPO 解决的是交换机面板密度问题,NPO 解决的是 GPU 与交换芯片侧的电通道问题,两者的客户并不完全重叠。
CPO 一侧则完成了从“路线”到“产品”的跨越。英伟达 6 月宣布 Spectrum-X CPO 交换机全面量产,32 颗 3.2T 光引擎、整机 102.4T、单端口功耗 9 瓦,8 月起进入云与 AI 基础设施客户的实际部署。博通 Tomahawk 6 Davisson 在光博会展出,16 个 6.4T 硅光引擎、102.4T、功耗降低 70%。LightCounting 的判断是 CPO 开发活动处于历史最高水平,2027 年开始规模部署,2029 年全球 CPO 相关市场超过 120 亿美元。
<点击图片可放大查看>
本文的赌注是:2027 年 NPO 的出货量与营收增量将超过 CPO,理由是腾讯、阿里与国产 GPU 超节点提供了 CPO 尚不具备的规模化落地场景,而 CPO 在交换机侧的首批部署集中于两家供应商;但 CPO 在 2028 年后的斜率会更陡,两者是接力而非零和。对中国产业链而言,NPO 的窗口期是 2026 年四季度到 2028 年,这两年里谁能拿到云厂商的 3.2T/6.4T NPO 光引擎订单,谁就在下半场占了位。高盛把中际旭创 2028 年约 17% 的收入归入包含 NPO、CPO、光引擎与光交换机的 scale-up 业务,是卖方对这一窗口的第一次量化。
05
速率与材料:400G/lane 不会一步到位,中间有一个台阶
5.1 光先行、电在后
硅光模块按速率的演进路径很清楚:400G(4×100G)、800G(8×100G,同代技术)、1.6T(所有器件翻倍到 200G/lane),下一步 3.2T 需要再翻倍到 400G/lane。Tower 在二季度电话会上的口径是,100G 与 200G/lane 产品已大批量生产,正在推进近封装光学与 400G/lane 方案,后者要求电芯片与光芯片更紧密的集成;一季度电话会则披露了两项进展——与 Coherent 合作的全硅 400G/lane 马赫-曾德尔调制器,以及与 OpenLight 合作的 400G/lane 磷化铟电吸收调制器。学术界也有硅微环调制器做到单波 400G 的报道。也就是说,光器件一侧,400G/lane 已经“能做”。
难的是电。Marvell 在 OFC 2025 演示 400G/lane 电光链路用的是 224GBd 的 PAM4;Ciena 在公开技术博客中直言,用 PAM4 做 448G 电接口所需的波特率在功耗与插损上很可能难以承受,PAM6 与 PAM8 仍是有力候选,行业尚无共识。OCP 蓝图给出的物理约束更直观:448G PAM4 的电信号在铜上走约 25 厘米就劣化到需要重驱动。所以 OFC 2026 上最先出现的 400G 单波产品走的是“光先行、电在后”:新易盛的 1.6T DR4 用一颗 8:4 的 PAM4 DSP,把 8×200G 的电接口桥接到 4×400G 的光接口——光通道先翻倍,电接口留在 200G。
由此可以做一个推演(本文判断,非任何机构口径):如果器件带宽停留在 200G 一代(约 113GBd),只把调制格式从 PAM4 升到 PAM6,单通道约 280–290G;升到 PAM8 约 340G。换言之,在真正的 400G/lane 电接口成熟之前,行业很可能先出现一个 300G 级的过渡台阶或“超频”方案——历史上 50G 到 100G、100G 到 200G 的每一次翻倍,中间都出现过类似的过渡形态。标准层面,中国移动牵头的单通道 400G MSA 于 4 月 15 日发布全球首个《单通道 400G 以太网物理层白皮书》,覆盖光互联、电通道、SerDes、F
5.2 三条材料路线在 400G 节点的“三国杀”
把 OFC、光博会与上市公司披露放在一起,单波 400G 的调制器材料竞争已经形成三条路线并行的格局。
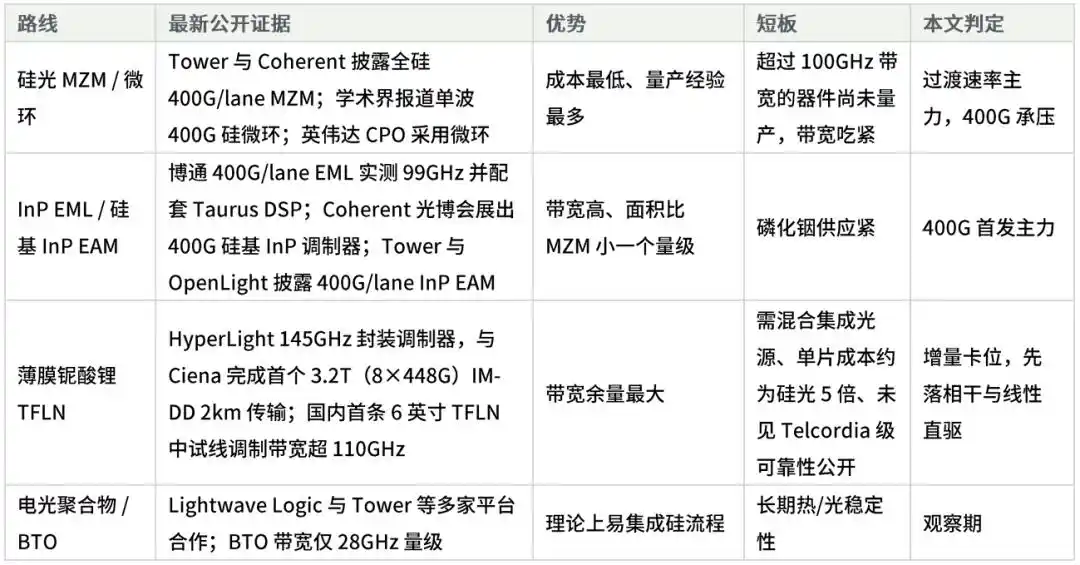
在 400G 节点,硅光调制器在成本上守住 DR 短距,磷化铟与薄膜铌酸锂在带宽上分食 FR 与更高速率,三者共存而非替代。高盛“3.2T 硅光渗透率 80%”的假设能否成立,取决于硅光在这一节点守得住多少。
5.3 400G 之后:窄而快、宽而慢与波分的第三条路
单通道速率逼近 SerDes 极限之后,IO 的演进在公开文献里已经分成三条路径。“窄而快”是单通道继续提速,强度调制直接检测不可能一直往上,最后会转向相干——数据中心内的轻量相干(coherent lite)已经出现在中际旭创的 800G LR2 产品上。“宽而慢”是用大量低速通道绕开高速 SerDes:微软研究院在 SIGCOMM 2025 发表的 MOSAIC 让每个 microLED 像素只跑 2Gb/s,400 个像素的阵列合成 800G,配合成像光纤,号称可把网络能耗降低最多 50%,计划最早 2027 年与伙伴商用;Avicena 与台积电合作开发配套的探测器阵列;Lightmatter 的技术博客标题就叫“宽而并行者胜”。
第三条是波分路线。由 AMD、博通、Meta、微软、英伟达与 OpenAI 共同制定的 OCI MSA 1.0 版规范,定义了面向 AI scale-up 的光物理层:O 波段、单纤双向、微环调制器、外置激光源,第一代用 4 个波长、每波长 50G NRZ,单纤单向 200G,通道间隔 400GHz,路线图指向单纤单向 1.6T。它不追求单通道速率,而是用“中等速率 × 多波长”换带宽密度与能效。三条路径对应不同距离与层级,将在 2028–2030 年同时存在;做硅光的人要同时盯住对端接口的演进——NVLink 从 1.8TB/s 到 3.6TB/s,交换芯片从 51.2T 到 200T,HBM 一代代加宽——这正是 OCP 蓝图把系统设计自下而上分层(物理与材料、封装与散热、芯片架构、软件、通信)的原因。
5.4 电芯片:去 DSP 之后,锗硅的第二春
速率之争常被讲成光芯片的故事,但光模块里承担驱动与接收的电芯片同样关键。Tower 总裁接受 EE Times 采访时说得很直接:“放大器——跨阻放大器和驱动器——我们用锗硅来做。”同一篇报道援引的口径是,Tower 在这两类芯片上的份额超过一半;MACOM、Semtech 面向 1.6T 的 200G/lane 驱动器与跨阻放大器也在这一两年密集发布。先进 CMOS 能做,但要花大钱上先进节点;III-V 只在长途相干等极高性能利基。
原因是教科书层面的器件物理。双极晶体管的跨导效率由物理常数决定,室温下每安培集电极电流约 38 西门子,不随偏置变化;MOS 管在强反型区只有 5–10。同等功耗下,锗硅 HBT 单级放大的增益带宽积高出数倍,CMOS 要靠多级、共源共栅或以带宽换增益来弥补。垂直结构带来更小的失配与更低的闪烁噪声,这是跨阻放大器与低噪放的立身之本。短板是耐压:300GHz 级锗硅 HBT 的击穿电压只有 1.5 伏量级,要输出几伏的调制器驱动摆幅需要叠管或专门的高压器件;CMOS 的长处则是厚氧器件的大摆幅和低成本集成数字逻辑。工艺进度上,Tower 官网披露其 SBC18H5 锗硅平台的 fT 已从 285GHz 提升到 330GHz、fMAX 从 310GHz 提升到 345GHz,正被 1.6T 产品采用,并称“3.2T 节点近在眼前”。
这一节与形态之争直接相关。可插拔时代,DSP 是模块里最贵、最耗电、最缺货的芯片,Marvell 与博通双寡头把持,2026 年光模块 DSP 市场约 60–70 亿美元(行业研究口径);LPO 与 NPO 去掉 DSP 之后,均衡功能下沉到跨阻放大器与驱动器,线性度与带宽由模拟侧承担——DSP 每减少一颗,模拟电芯片的规格就提高一档。Semtech 在发布线性芯片家族时说,客户从 DSP 架构转向线性架构时,最不需要的就是把多家来源的器件拼在一起、再祈祷它们能协同工作——这正是代工厂把锗硅与硅光放在同一平台协同设计的价值。对国内产业而言,这是一个比 DSP 更现实的替代切口:模拟电芯片的护城河在长期工艺迭代而非制程投入,200G/lane 之后跨阻放大器需集成连续时间线性均衡、驱动器射频带宽要超过 120GHz、封装间距从 500 微米收窄到 250 微米,每一项都是国内设计公司可以跟进的工程问题,而不是被先进节点卡住的资本问题。
06
光源瓶颈:激光器、磷化铟衬底与“每 4 通道 1 颗”的物理约束
6.1 全世界造不出足够的激光器
激光器是当前光模块最大的供应链问题。Kozlov 的说法是需求超过供给将近一倍、瓶颈在磷化铟;LightCounting 后续的口径是 EML 与激光器芯片的产能缺口约 30%。行业的最佳实践是每 4 个通道 1 颗 CW 激光器,32 或 64 通道的 NPO 需要 8 到 16 颗,每一颗都要贴装、对准、配透镜和隔离器。光博会前后的数据印证了紧张程度:200G EML 单价约 15 美元,2026 年全球需求约 1.5 亿颗,Lumentum、Coherent、博通占高端产能约 90%,订单排至 2027 年底;磷化铟衬底方面 AXT 与住友占近 80%,中国对铟和磷化铟实施出口管制后 6 英寸片价格上涨约 250%(行业与媒体测算);Lumentum 首席执行官 7 月称磷化铟短缺“可能比存储芯片紧缺更严重”。英伟达 3 月向 Coherent 与 Lumentum 各投 20 亿美元并签多年供货协议,锁的就是这一环。高盛测算的 1.6T 模块激光器价值量——硅光方案约 15–20 美元、EML 方案约 160 美元——从另一侧说明了同一件事:在激光器最紧缺的年份,少用激光器的方案同时拿到了供应与成本两个优势。
扩产动作因此密集。Coherent 德州 Sherman 6 英寸磷化铟产线扩建获美国商务部 5000 万美元资助;日本 JX Advanced Metals 计划投资 1200 亿日元把磷化铟衬底产能提升 7–10 倍;博通磷化铟工厂 EML/CW/VCSEL 产能同比扩张三倍以上;东山精密把索尔思常州光芯片与模块扩建项目追加至 17 亿美元;三安光电磷化铟外延产能 6000 片/月并可量产 400G/800G/1.6T 光芯片;云南锗业磷化铟产线扩建至 45 万片/年。国产替代的真实位置是:源杰科技的 70mW CW 激光器大批量交付、100mW 批量交付、200G EML 处于客户验证末期、预计 2026 年底量产,CW 激光器锁单至 2028 年;长光华芯展出 70/100/200mW CW DFB 系列与 200G EML;200G EML 国内目前只有索尔思规模量产(行业口径)。200G EML 与 100mW CW 的缺口大概率延续到 2027 年。
6.2 两种解法:把激光器做进硅片,把一颗激光器变成多个波长
第一种解法是异质集成。Tower 的 PH18DA 平台把磷化铟激光器与硅光波导、调制器做在同一片 8 英寸晶圆上;OpenLight 在 OFC 现场演示了片上光源的 200G 眼图,8 月 11 日其 PH18DA 设计套件进入 Cadence 工具;为保障外延片供应,Tower 与 IQE 签署了多年供应协议,同时把关键制造步骤内部化。按二季度电话会的口径,集成磷化铟激光器明年将贡献“数千万美元”收入,芯片对晶圆键合是实现路径。把 8 颗、16 颗激光器做成一颗“激光芯片”,省掉的是逐颗贴装对准的机械工作。
第二种解法是波分。2 月 17 日 Tower 与 Scintil Photonics 宣布全球首个异质集成 DWDM 激光源可供货;OCI MSA 则把多波长写进了 scale-up 光互联的规范。The Register 6 月的一篇分析算过一笔账:如果沿用分立激光器,16 个波长的光源组件大约需要 128 颗激光器、128 次光纤对准和 128 个监测探测器,而超大规模 CPO 每月需要的是“数百万个而不是数万个”光源单元——这条路走不通,只能靠集成光源与光梳。波长增多带来的下一个门槛是滤波与波长控制:OCI 的 400GHz 通道间隔在 O 波段只有约 2.3 纳米,微环的热调谐、片上复用与解复用的工艺一致性,都从配角变成了主角;低损氮化硅波导平台的价值也在这里。当激光器供给受限而通道数继续增加时,产业的解法必然从“更多激光器”转向“更多波长”,波分滤波能力就从无源配角变成了稀缺资源。
07
价值迁移:接收端、光电合封与无源器件的“隐性受益”
7.1 接收端正在从“一排探测器”变成光芯片
过去硅光芯片的价值几乎全在发射端,接收端传统上只是一排光电探测器。三个变化正在改写这一点。其一是波分:CWDM4、CWDM8 这类多波长产品,以及 OCI MSA 的多波长 scale-up 链路,都需要在接收侧做片上解复用。其二是速率:400G/lane 要求探测器带宽超过 100GHz,而学术界的锗探测器纪录早已远超这一水平——德国 IHP 2021 年在《自然·光子学》报道了 3dB 带宽 265GHz 的锗光电二极管——问题从“能不能做”变成“能不能在量产平台上高良率地做”。其三是相干下沉:轻量相干进入数据中心后,接收端需要 90 度混频器与平衡探测器,天然是一颗光芯片。再叠加接收端必须处理任意偏振(发射端只需 TE 模)的耦合难题,接收端光芯片对工艺的要求并不比发射端低。本文的判断是:接收端是可插拔存量市场内部的新市场,也是代工厂与硅光设计公司下一阶段扩张的主要方向。
7.2 光电合封:键合与 TSV 决定谁能把电芯片放到光芯片上
OIF 立项的 12.8T 近封装模块意味着 64 路 200G 的收发、驱动器、跨阻放大器、电源管理、激光器和光纤阵列要装进一个贴着主芯片的模块里,电芯片放在哪里成了真问题——它们要以极高速率与光芯片通信,必须贴得足够近。台积电 COUPE 的做法是用 SoIC 混合键合把先进节点的电芯片直接堆叠在光芯片上,英伟达的 CPO 交换机即采用这一结构;Tower 首席执行官在二季度电话会上说,公司面向下一代产品正在建立芯片对晶圆与晶圆对晶圆的键合能力;晶方科技在光博会论坛上给出的口径是,单颗光引擎中 TSV 工艺的价值占比为 10%–30%。去掉 DSP 之后,线性度与带宽由模拟侧承担,电芯片与光芯片的协同设计与合封,从可选项变成了必选项。
光博会上的对应现象是设备与封装企业的订单量级跃迁。杰普特称 MPO/MMC 产品交付价值量同比增长超 20 倍;新益昌展出多芯片固晶机与硅光耦合设备;罗博特科旗下 ficonT
7.3 无源与光纤:CPO 时代的“中国反向优势”
光引擎与 ASIC 靠近之后,光纤阵列(FAU)、外置光源(ELS)、MPO 连接器和 MT 插芯从可插拔时代不足 10% 的 BOM 占比,上升到 CPO 整机 BOM 的 15%–25%。天孚通信是英伟达 CPO 交换机的官方技术合作伙伴,面向 CPO 的 FAU 与 ELS 外置光源已处于交付状态,上半年毛利率 60.87%;亨通在光博会发布 CPO/NPO 特种光纤;太辰光的 MT 插芯供不应求。与光芯片“95% 在海外巨头手里”正相反,中国厂商占全球 MT 插芯供应一半以上、三环占陶瓷插芯约七成。光纤本身也在涨价:普通 G.652.D 裸纤年内涨约 4 倍,光棒扩产周期 18–24 个月;空芯光纤进入运营商集采元年,长飞交付超 1 万芯公里、亨通做到 0.04dB/km,9 月 11 日光博会有专场论坛。
价值流入与流出的四对一
流入:激光器与光源集成(磷化铟 CW、异质集成、光梳);接收端光芯片与超 100GHz 探测器;低损氮化硅与密集波分滤波;混合键合、TSV 与光纤阵列等光电合封环节。
流出:可插拔 DSP 的单位用量(NPO/LPO 去 DSP,但 3.2T 可插拔仍需要);离散激光器贴装与光路组装;门槛下降、参考设计成熟的纯发射端硅光片设计——这一环节将趋于同质化竞争。
08
OCS 与 OIO:两条“非主流”路线的现实位置
光路交换(OCS)在这届光博会第一次拿到主论坛开场位置——Cignal AI 的分析师 9 月 10 日在信息通信论坛开讲 OCS。供给侧的证据是 Lumentum OCS 在手订单超 4 亿美元、2026 年全球出货约 2 万台;硅光 OCS 初创公司 iPronics 9 月 2 日完成 1.25 亿美元 B 轮、英伟达参投;光迅展出 320×320 OCS,中际旭创在 OFC 展出 300×300 MEMS OCS,新易盛有 NX300 OCS。开放代工平台也在进入这一领域:Tower 2 月 25 日与 Salience Labs 宣布基于集成 III-V 光源的 PH18DA 与低损氮化硅波导的 TPS45PH 平台制造芯片型 OCS,并从开发进入预量产;3 月 16 日又宣布与 Oriole Networks 合作,把后者“边缘交换、无源核心”的纳秒级光路交换架构做到集成激光、光放大、开关、调制与探测的单芯片硅光平台上。
需求侧的现实却冷静得多。2026 年约 2 万台的全球出货里,谷歌一家约占 1.8 万台(第三方估算)——OCS 的规模应用至今高度集中在一家公司及其独特的网络架构上。中国移动此前给出的四大障碍——毫秒级切换、生态封闭、标准缺失、成本收益——仍然有效;对多数云厂商而言,OCS 在 AI 集群里的现实用法是按任务切分 GPU 片区以提高利用率,而不是替代电交换。本文的判断是:硅光 OCS 在 2027 年拿到首个超大规模客户试点是大概率事件,但 2030 年前不会撼动 MEMS OCS 与谷歌体系的主导地位。
光 I/O(OIO)与 scale-up 光互联则是资本最热、量产最远的一条线。Marvell 2 月完成收购 Celestial AI,Credo 4 月收购 DustPhotonics,Ayar Labs 3 月 E 轮 5 亿美元估值 37.5 亿美元,曦智科技 4 月港交所上市;英伟达 Rubin Ultra NVL576 是首个在 NVLink 域用光做 scale-up 的平台,Coherent 口径 scale-up 光 2027 年下半年量产、首批客户 2028 年部署,而 Kyber 机架据报因中板问题推迟至 2028 年。海思在光博会用 200G VCSEL 多通道阵列做机柜内 scale-up,是一条更务实的中间路线;微软的 microLED 与 OCI 的多波长微环,则分别代表“宽而慢”与波分两种思路——共同点是用并行度换单通道速率,用短距换功耗。
09
地缘:FCC 最终规则落地,两把尺子仍在
8 月 4–5 日路透社曝出 FCC 起草禁止“新型号”中国数据中心光模块进口,8 月 6 日 FCC 发布第三份进一步规则制定通知,评论截止 9 月 8 日——恰在光博会开幕前一天。9 月 11 日,题为《防范通信供应链国家安全威胁》的最终规则在联邦公报刊出(7 月 22 日表决通过,刊出后 30 天生效)。据华尔街见闻当日报道,规则禁止进口含中国“覆盖清单实体”生产的逻辑硬件组件的设备,但中际旭创、新易盛、东山精密、天孚通信等中国光通信核心企业并未被直接纳入限制名单,8 月草案中针对“新型号”的全面禁入没有出现。
这一结果与 Cignal AI、Counterpoint 展前的判断一致:中国厂商占全球数通光器件供应约三分之二,中际旭创一家占 2026 年一季度全球市场 34%、美国超大规模客户占其收入六成以上,西方 1–2 年内无法替代。但“两把尺子”框架并未失效:原产地看主板贴装位置,实体看“在何处注册”——泰国厂能解决前者,解决不了后者;覆盖清单机制已经就位,光模块被纳入只需一次投票。光博会展台上各家反复强调的“非中国产”交付口径、海外产能利用率和第三地合资平台,是产业对这一悬置风险的持续对冲。
反向的依赖同样存在。中国对铟与磷化铟的出口管制推高了全球磷化铟衬底价格;美国最先进的 CPO 交换机在 FAU、MPO、MT 插芯与精密组装环节高度依赖中国大陆供应链。而对中国硅光设计公司而言,最上游的先进硅光代工仍主要在海外。两条依赖链方向相反、同样脆弱,这是下半场所有参与者都要面对的底色。
10
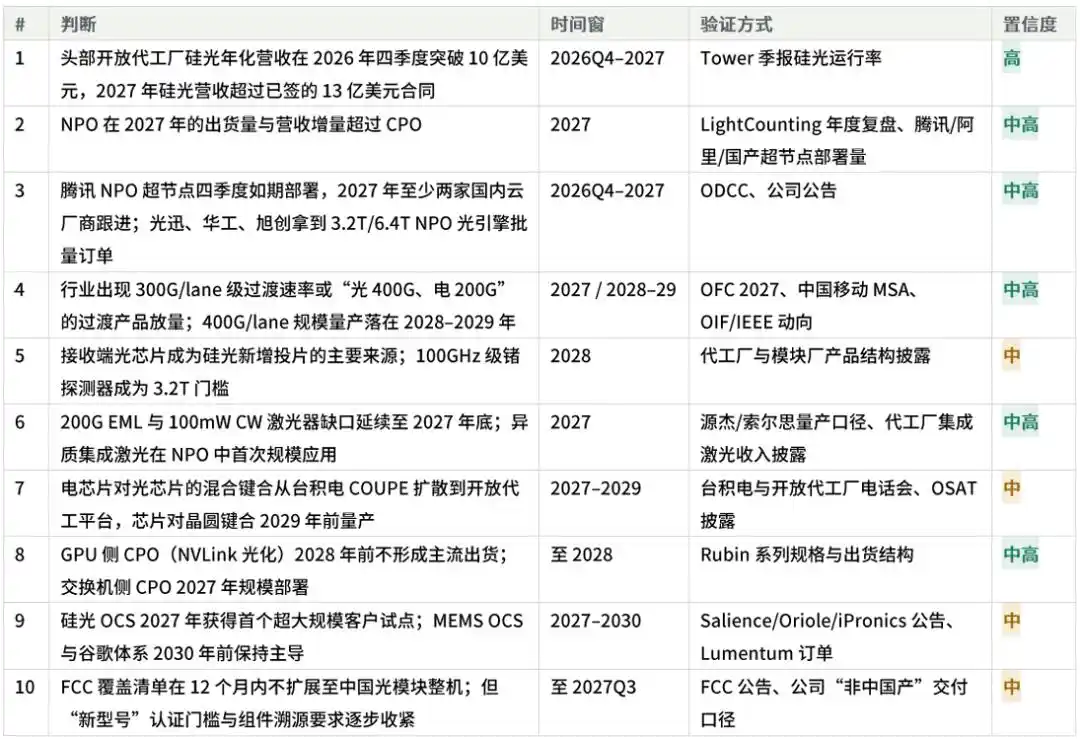
判断:未来十二个月的十个可验证信号
把以上公开信息合并,本文给出十个带时间与验证方式的判断。它们不是预测股价,而是下半场的记分牌。
结语:上半场拼产能,下半场拼集成
回头看,光互联大致走过了三段:第一段解决器件与封装的基本问题,从气密走向非气密、从分立走向硅光;第二段拼制造与供应能力,头部模块厂的产能从每月十万只级扩到每年数千万只,中国厂商因此拿下全球约三分之二的数通光器件份额;第三段拼的是封装与系统集成能力。代工厂的公开口径说的是同一件事:可插拔已经成熟,NPO 是下一个增量,要供应的不再只是发射端硅光片,而是包括集成光源、接收端光芯片、波分滤波、键合与锗硅电芯片在内的整套光引擎物料清单。
管理学里有一个概念叫“核心刚性”:让一家企业成功的核心能力,在环境变化之后最容易变成束缚它的东西。这个概念同样适用于中国光模块产业:让它在上半场赢得全球份额的基因——可插拔形态、规模制造、快速响应——在 CPO 与光电合封主导的下半场,可能变成路径依赖。光博会上五家以上厂商同时拿出 12.8T XPO、三家以上给出带客户验证的 3.2T NPO,说明产业已经意识到这一点;而先进硅光代工、高端激光器与高性能 SerDes 仍主要在境外,说明下半场的门槛比上半场高得多。
一年之后,光博会还会再开一届。届时验证本文十个信号的,将不是展台上的样品,而是云厂商机房里真正点亮的光引擎数量。
*免责声明:本文由作者原创。文章内容系作者个人观点,半导体行业观察转载仅为了传达一种不同的观点,不代表半导体行业观察对该观点赞同或支持,如果有任何异议,欢迎联系半导体行业观察。
END
本文来自微信公众号 “半导体行业观察”(ID:icbank),作者:水豚噜噜
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.