


1.4万亿美元的预付款谁来收货?
文章聚焦AI产业巨额资本投入与回报节奏错配问题,指出全球云厂商和模型公司已投入约1.4万亿美元预付款,但回收缓慢,英伟达等硬件厂商率先受益;当前市场紧张源于利率上升、现金流压力及盈利兑现延迟,核心矛盾在于‘钱先花、货后到’的商业模式与资本耐心之间的冲突,2027–2028年将成为关键验证窗口。
 摘要由 Mars AI 生成
这件事过去几天了,但值得回头捋一捋。
9月中旬,一篇发在网上的长文,把全球芯片股砸出一片坑,写文的人是Anthropic的掌门人阿莫迪,文章题目叫「我们必须控制前沿的节奏」,大意是前沿模型的步子跑得太急,该有人出来管管节奏。
这篇倡议,奥特曼点了头,马斯克也接了话。
没消停几天,这四家一起被告了。美国四名付费用户把Anthropic、OpenAI、谷歌、xAI告上加州的联邦法院,状纸里直接引了这篇文章和两句声援,说协同放缓,涉嫌违法。几家公司,没置评。
隔了两天,美联储三年来头一回加息,市场早有准备,真落地那天,还是跌。
再一天,全弹回来了,费城半导体指数涨了3个点出头,英特尔两天前刚跌5.6%,这天涨7.7%,弹得最欢。
三天,跌、跌、涨。没有财报暴雷、几乎什么都没有发生,可市场自己紧了一下,还有个细节,我查了下大跌那天,软件股不跌反涨,挨砍的,清一色是硬件。软件轻,硬件重。
另外这阵子,AI板块的K线,画出来全是锯齿。当下AI市场的脾气,就一个字,紧。
它在紧张什么?
这轮吵泡沫的稿子,十篇有九篇盯着估值。有件事被绕过去了。这笔钱,跑得到底有多快?
今年一季度,微软、谷歌、亚马逊、Meta四家,合起来花了1316亿美元,比去年同期多了七成,这只是三个月的开销;去年一年,美国云厂商的开支涨了65%,今年还在往上加。
什么概念?一天,14亿美元出头。
这些钱的大头,换成了三样东西,芯片、机房、电。没有一样是轻的。
全年算下来,四家今年的开销,预计在七千多亿美元;中国这边,一年也到了七千到八千亿人民币的量级。
数字几乎一样,单位不一样。一边美元,一边人民币,看着差不多的数,差着一个汇率的倍数。
而且,这只是四家的账。
把甲骨文这些算进来,数字还要往上抬。远处还有更大的单子,OpenAI一家签出去的算力合同,加起来超过一万亿美元,分好些年慢慢兑现。
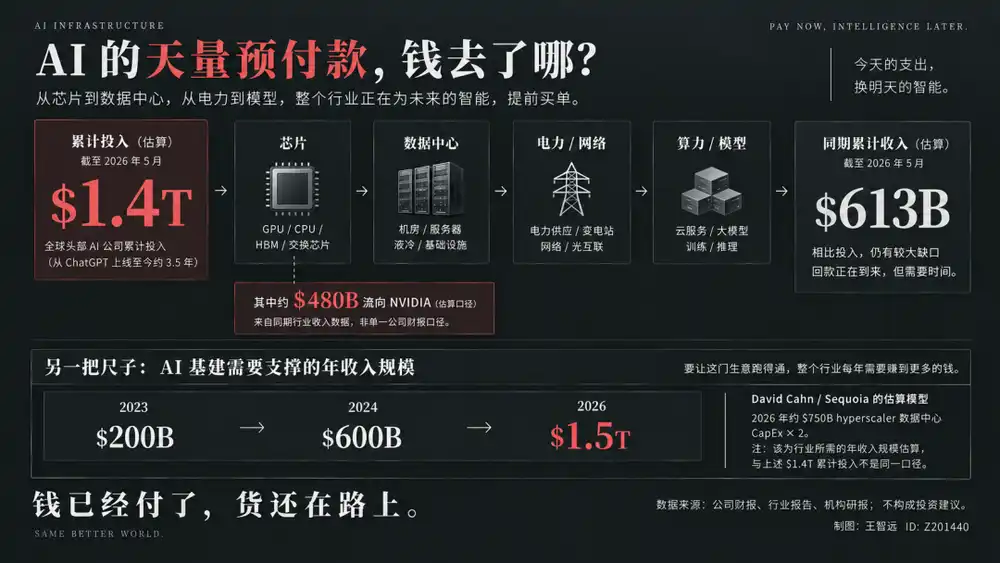
钱跑得快,跑出来的距离更扎眼,从ChatGPT上线到今年5月,三年半,全球头部AI公司前前后后投进去约1.4万亿美元,同期收回来6130亿。
这6130亿里,近4800亿被英伟达一家收走。卖铲子的,成了这轮最没悬念的赢家。
红杉资本的卡恩有个著名的算法:
芯片卖出去多少钱,搭机房、配电力、连网络,得再花差不多同样多的钱;这些算力转手卖出去,还得给买家留出利润。把这几层叠起来,就是整个行业一年必须赚到的数。
这把尺子第一次亮出来,在2023年,数出来2000亿美元,一年后翻到6000亿。今年7月,这个数变成了1.5万亿。三年,涨了六倍多,窟窿没有自己变小。
账的另一头也在动,头部模型公司收入,一年翻一倍地涨,只是涨的速度,追不上花钱的速度。
说到根上,这门生意的脾气从出生那天就定了,它跟别的生意反着来,先花大钱,再等收钱。
芯片一台台买,机房一座座建,电、地、水,全得提前垫进去;回报呢?要等机器真跑起来、跑出收入,才一块一块往回走。
机器还是成批淘汰的,新芯片一出,上一代的账面价格就往下掉一截,这些钱出去的姿势,像全行业一起,给未来交了一笔天量预付款。
因为铁路、电力、互联网,都走过这段路,先修路,后通车;通车前那几年,账上全是支出,路上一个人都没有。中间倒过一批又一批公司,最后留下来的,是路。
所以这阵子,一点信息,就够硬件板块抖一抖。
......
等待是有价格的。钱便宜时,它叫远景,钱变贵了,它改名叫泡沫,这轮加息,信号只有一个,钱的方向,掉头了。
钱贵不贵,看一个数。
十年期美债收益率已经站上5%,还在往上走,前几天报5.14%,2007年以来的新高。
这个数的另一面,买股票比买国债多出来的那点回报,在美国已经被压到接近零,在A股,还有3个百分点打底。
利率是钱的价格,也标着时间的价钱,它往上一走,远处的账就得打折,同样一笔回报,等的年头越长,放在今天的账本上就越不值钱。
AI这门生意,偏偏全是远期账,今天付钱,等好几年回款,等得最久的那批资产,第一个挨打。
另一头,市场看账的方式,也变了。
以前看AI,看想象力,故事越大越兴奋;现在看季报,一笔一笔地对。7月23日那天,谷歌交出一份漂亮业绩,销售涨了两成多,云涨了八成,股价当天却跌了7%。下跌的理由,指向了花钱那头。
现在的市场就这样,业绩好不够,得好到超出想象,才配得上现在的价。
云厂商的开支还在往上冲,市场已经在算,这股劲还能撑多久;慢一点,市场忍得了;「越来越慢」,忍不了,增速一旦往下拐,估值的故事就得重讲。
这个紧张,大洋两岸,一个样。
我盘了下,9月上半月,A股的算力板块跌了5.33%,数据中心跌了8.70%;光模块,前几个月最风光的那条线,带头往下走,龙头公司得出面澄清业绩传言。
那几天盘面,跌得最狠的,恰恰是前几个月涨得最猛的。
机构给的解释:盈利预期打得太满,油价和美债利率又在往上拱,压力自然砸在人最多的位置。
市场的说法更形象,叫「杀估值」。逻辑没塌,价格在还债,还的是前面涨太快欠的账。钱也没有撤走,只是从最挤的地方,挪到人少的角落。
智远认为,海这边跌掉的这几个点,和那笔天量预付款,是同一件事。
而消息和情绪,现在跨洋不用一夜,那边一篇文章,这边开盘就得消化。两边的钱,都在把想象,换成现金流。
所以,那市场到底在怕什么?
怕的是闭环。钱从债市出发,进云厂商的账,换成芯片和机房,最后要等模型公司把收入还回来。这条链已经拉得很长,每一环,都踩在下一环的承诺上,哪一环打了喷嚏,后面的人都得感冒。
借钱的成本在变贵,亚马逊今年发了一笔250亿美元的大额债,认购只有1.6倍,往常这种级别的债,四到五倍是标配。
现金流那头也在变紧,谷歌在二季度,交出了二十多年来第一个负的自由现金流。赚的钱,不够花的。
钱还在往里流,只是变贵了,也变挑了。
前阵子,在孟买的一场活动上,国际清算银行的总经理公开提醒过一句:一旦AI的回报让人失望,今天的投资繁荣,可能反过来变成萧条。这家银行,各国央行的央行。
乐观派的回答也没变过,业绩不假,回款也不假,泡沫的经典信号,一个都没凑齐。
两边从2023年吵到现在,谁也没说服谁。去年11月,美银的机构调查里,45%的受访投资者把AI泡沫列为最大的尾部风险。
到了9月中旬,这个数降到了28%,排第一的换成了「债券收益率的无序上升」。吵了这么久,市场最怕的东西,还是绕回了钱的价钱。
......
所有这些紧张,都关于同一个词,「什么时候」。这个问题,开始有答案了,最先到货的,是一张回款单。
写单子的,是Anthropic。这家公司从一开始就盯着企业客户,不凑热闹。
到今年7月底,它的年化收入过了650亿美元,去年年底,这个数还是90亿,而最新的预期,年底冲过1000亿;光二季度,它收了115亿,调整后的营业利润,转正了。头部模型公司里,头一份这样稳稳收钱的。
另一个名字也得提,OpenAI年化收入,7月过了400亿,比去年年底翻了一倍。650亿一年,摊到每天,1.8亿美元。
Anthropic的下一步是上市,预期估值2万亿美元,募资规模可能创下纪录。挂牌日子,原定10月,最新传出的说法,推到了11月,等一份三季报压阵。回款最快的这家,也最先走到了上市的门口。
大头来自写代码。
所有AI场景里,编程是第一个真正跑通付费的,Anthropic的收入,七八成来自企业调用,公司自己说,编程工具撑起了最大的那截增长。
国内这边,形状不太一样,模型公司的收入还没到美国同行那个量级,落地动作倒是很密,字节AI年化收入,到7月有40亿美元。
阿里的模型服务,今年早些时候披露的年化数字,过了160亿元人民币。
往下走,货进了企业的仓库。招商银行算过一笔账:
上半年,AI帮着省出1388万小时的工作量,摊下来,差不多是7000人干一年的活;工商银行的AI审查,半年出了36万条意见,采纳率98.6%。
国家电网那边,1.8万名运维人员配上了AI助手,一次全站巡视,从两个半小时,缩到45分钟;咨询机构Gartner判断,到今年底,全球四成企业的应用里,会长出智能体。
更大的货还在路上,但日子已经写上了。
Anthropic说,2028年盈亏平衡。OpenAI的时间表是2030年盈利,在那之前还要烧一大笔,2028年的亏损预期,写着740亿美元。
敢把时间表摆出来,底气在数字里,Anthropic自己算过,烧钱的速度,2026年会降到收入的三分之一,2027年,再降到一成以下。
这条时间线,不少研报已经圈过重点,2027到2028年,是检验窗口;到那一天,这笔天量预付款,会迎来第一次真正的对账,要么货到齐了,故事接着讲,要么,账重新算。
反过来,如果2027年真成了交货大年,今天这些争吵,过两年回看,顶多算一段插曲。
对了,还有一个问题,到货顺序。在我看来,这轮的故事,会一直排着队讲。
先拿到货的,是硬件和头部那两三家模型公司,剩下的大多数,还在排队;有分析说,最后能拿到大头的,可能只有百分之一二。
这轮行情不齐涨,一拨一拨地来。
融资利息,是接下来要盯的头一个数;它继续往上走,谁先借不到钱,货就先停在谁手里。另一个数是收入,头部模型公司的环比,哪个月停了增速,这笔账的性质就变了。
第一张单子已经写上了数字,剩下的,一张一张验。
文中数据与事实来源:
本文来自微信公众号: 王智远 ,作者:王智远,原文标题:《1.4 万亿美元的预付款谁来收货?》
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.