


伯恩斯坦解读:ChatGPT份额降至64%,消费级AI大战正转向Agent
ChatGPT虽仍以64%全球MAU份额保持消费级AI龙头地位,但份额持续下滑,Gemini、Claude和Meta AI等竞品加速抢占增量用户;下载量已现拐点,行业竞争焦点正从模型问答能力转向Agent形态,即执行真实任务的个人智能体;Meta Muse上线即登顶App Store,标志AI大战进入以DAU、留存率和任务完成能力为核心的下一阶段。
 摘要由 Mars AI 生成
原文标题:伯恩斯坦解读:ChatGPT份额降至64%,消费级AI大战正转向Agent
原文作者:律动BlockBeats
原文来源:https://www.theblockbeats.info/news/63783
转载:火星财经
TL;DR:
· ChatGPT 仍是消费级 AI 的绝对龙头,全球 AI App MAU 份额约 64%,美国约 60%,用户活跃度和留存率也明显领先。
· 但增量市场正在被竞争对手分走。过去一年,ChatGPT 全球 MAU 份额从 78% 降至 64%,Gemini 从 19% 升至 26%;美国市场中 Claude 份额则从 2% 升至 9%。
· 下载量已经出现更明显的拐点:ChatGPT 自今年 4 月起同比负增长,而 Gemini、Claude 和 Meta AI 仍保持高速增长。
· 伯恩斯坦认为,行业正在进入新的 Agent 竞争阶段。Meta Muse 上线 10 天便登顶美国 App Store,竞争指标也正在从“下载量”转向 DAU、留存率和真正的任务完成能力。
· AI 也开始成为新的电商搜索和发现入口,但目前来自 GenAI 的导流仍不到零售、电商网站总流量的 1.5%,商业化影响仍处于早期。
9 月 23 日,伯恩斯坦发布最新版《Consumer AI Usage Tracker》,追踪 ChatGPT、Gemini、Claude、Meta AI、Grok 等主流消费级 AI 产品的下载、MAU、DAU、用户留存和网页流量变化。
报告呈现出的趋势很明确:ChatGPT 的领先地位暂时没有被动摇,但消费级 AI 市场正在从“一家独大”逐渐转向多平台竞争;与此同时,竞争本身也正在从聊天机器人转向 Agent。
ChatGPT 还是第一,但竞争对手正在吃掉增量
从用户规模看,ChatGPT 依然拥有压倒性优势。
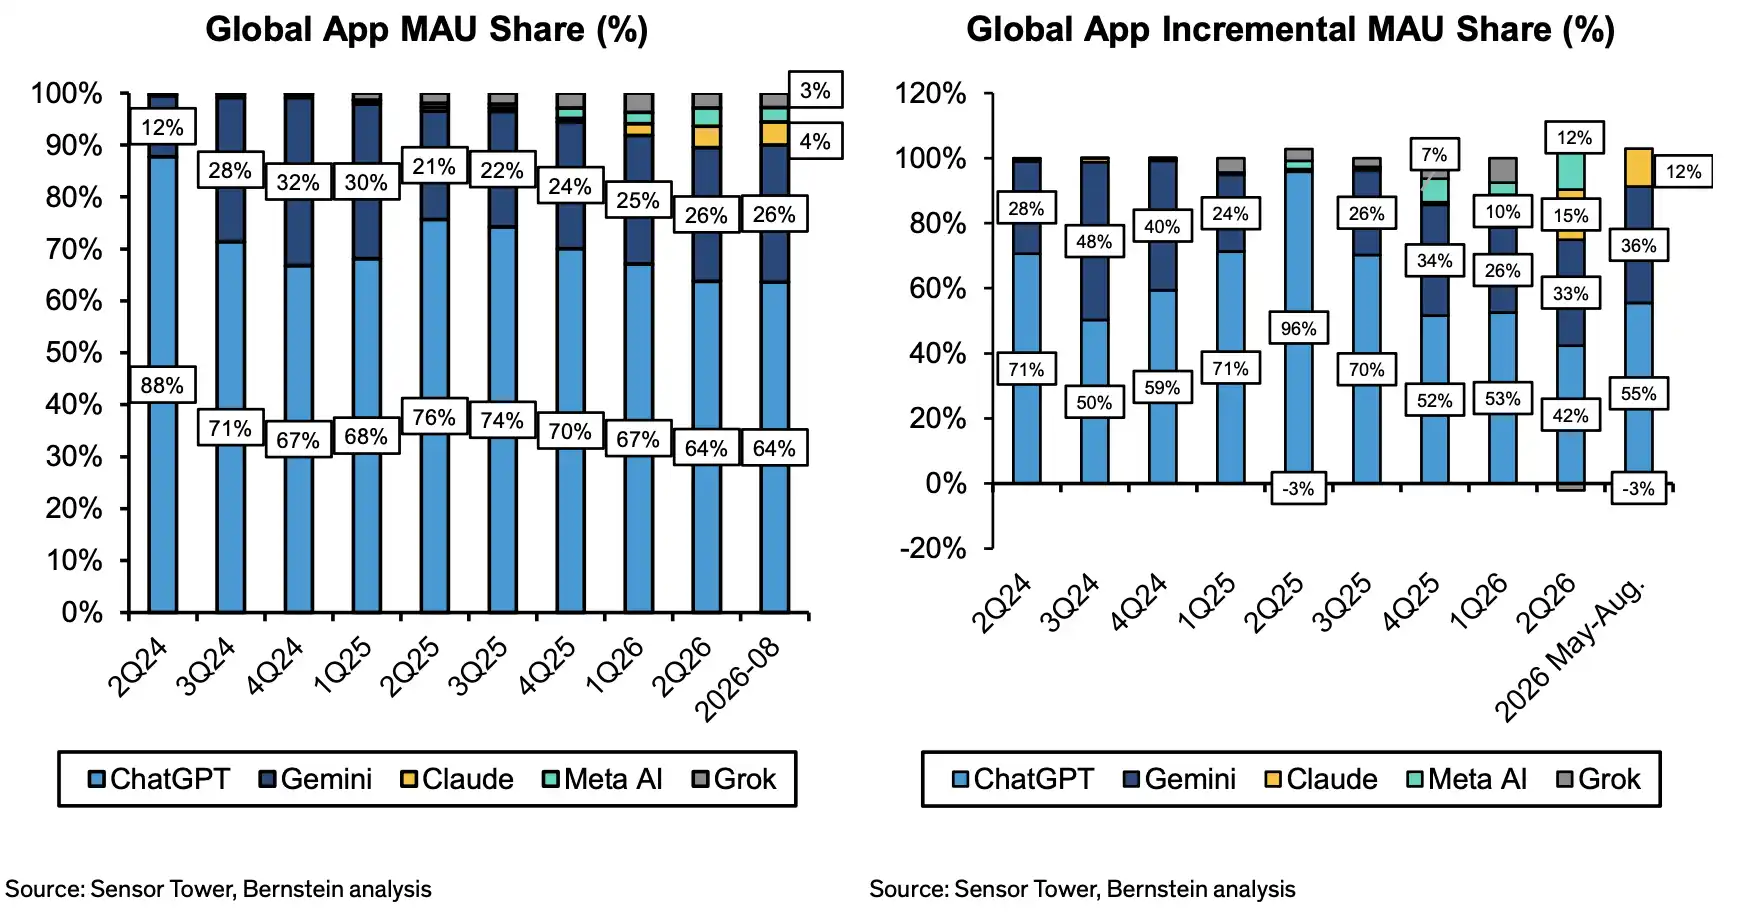
伯恩斯坦数据显示,目前 ChatGPT 约占全球主要 AI App MAU 的 64%,美国市场份额约为 60%。更重要的是,它不仅用户最多,使用频率也最高:DAU/MAU 比率约为 40%-45%,7 日留存率约为 25%-30%,均高于主要竞争对手。
换句话说,ChatGPT 的优势并不只是“装机量大”,而是已经更深入地进入用户日常习惯。
但如果从变化速度看,格局已经开始松动。
2025 年 8 月至 2026 年 8 月,ChatGPT 全球 MAU 份额从 78% 降至 64%,Gemini 则从 19% 升至 26%。美国市场变化更加明显:ChatGPT 份额从 79% 降至 60%,Gemini 从 13% 升至 19%,Claude 则从 2% 快速升至 9%。
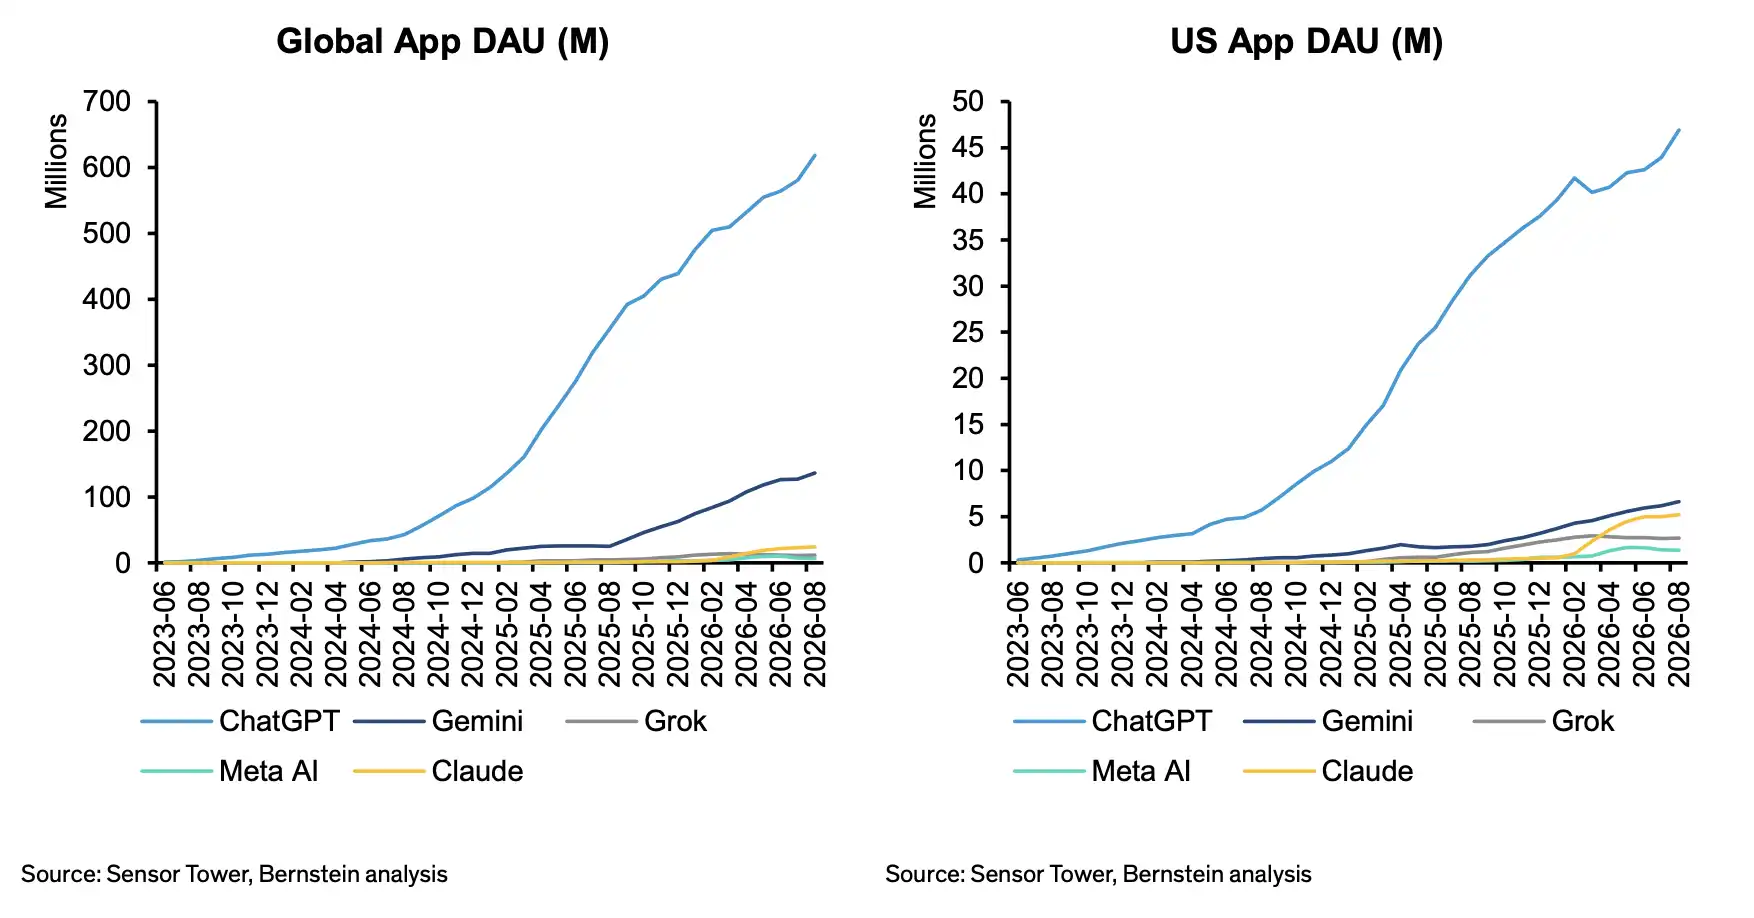
这并不意味着 ChatGPT 用户正在大规模流失。实际上,截至今年 8 月,ChatGPT 全球 MAU 仍同比增长 70%,美国同比增长 49%。
真正的变化在于,整个 AI 用户池增长得更快,而越来越多新增用户开始流向其他平台。
伯恩斯坦统计显示,今年 5 月至 8 月,ChatGPT 获得了约 55% 的全球新增 MAU,Gemini 则拿下 36%;在美国,ChatGPT 获得的新增用户份额进一步降至约 44%,Gemini 和 Claude 分别拿走 32% 和 18%。
下载红利退潮,竞争开始转向“谁能留下用户”
相比 MAU,下载量释放出的信号更加明显。
自今年 4 月以来,ChatGPT 全球和美国 App 下载量均已经进入同比负增长。8 月,ChatGPT 全球下载量同比下降 27%,美国下降 9%。
同期,Gemini 全球下载量同比增长 79%,Claude 增长 754%,Meta AI 增长 363%;在美国市场,三者分别增长 29%、421% 和 471%。
当然,这里存在明显的基数效应:ChatGPT 的绝对规模远大于其他竞争对手,因此增速自然会更早下降。
但更值得注意的是,伯恩斯坦追踪的五款 AI App 全球总下载量在 8 月仅同比增长 6%。这意味着,消费级 AI 的第一轮“下载红利”可能正在逐渐成熟。
接下来真正重要的问题,不再只是还有多少人第一次下载 AI,而是:哪个产品能够变成用户每天都会打开的工具。
从用户行为来看,这种转变已经开始发生。
伯恩斯坦发现,目前主流 AI App 的使用模式正在快速趋同:用户每天平均使用约 14-17 分钟,每天打开 8-9 次,单次使用时间约 1.5-2 分钟。
这意味着 AI Chatbot 正逐渐从一种“偶尔尝试的新工具”,变成类似搜索、社交媒体或者即时通讯一样的高频消费互联网产品。
ChatGPT 在这一指标上依然领先。但随着下载量增速逐渐放缓,竞争焦点也会越来越从“谁能拉来更多新用户”,转向 谁能提高留存、使用频率和日常依赖程度。
而伯恩斯坦认为,下一步最可能改变这一竞争格局的产品形态,就是 Agent。
Muse 爆发,AI 大战从“回答问题”走向“替你做事”
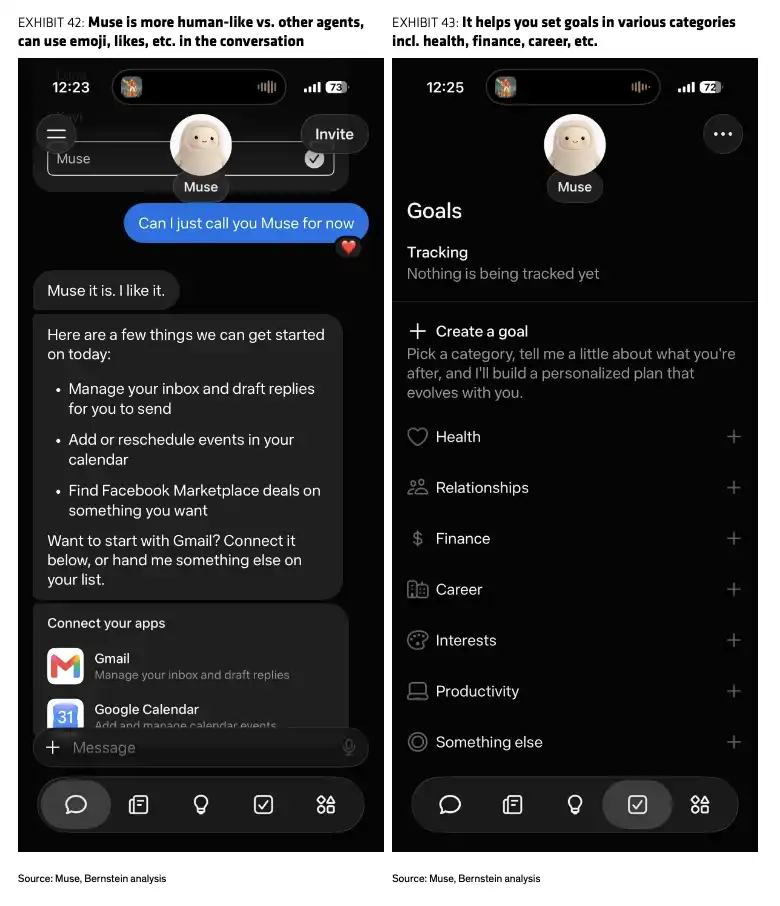
9 月 8 日,Meta 推出独立消费级 AI Agent Muse。
与传统聊天机器人相比,它的目标不再局限于“回答问题”,而是直接帮助用户完成现实世界中的任务。
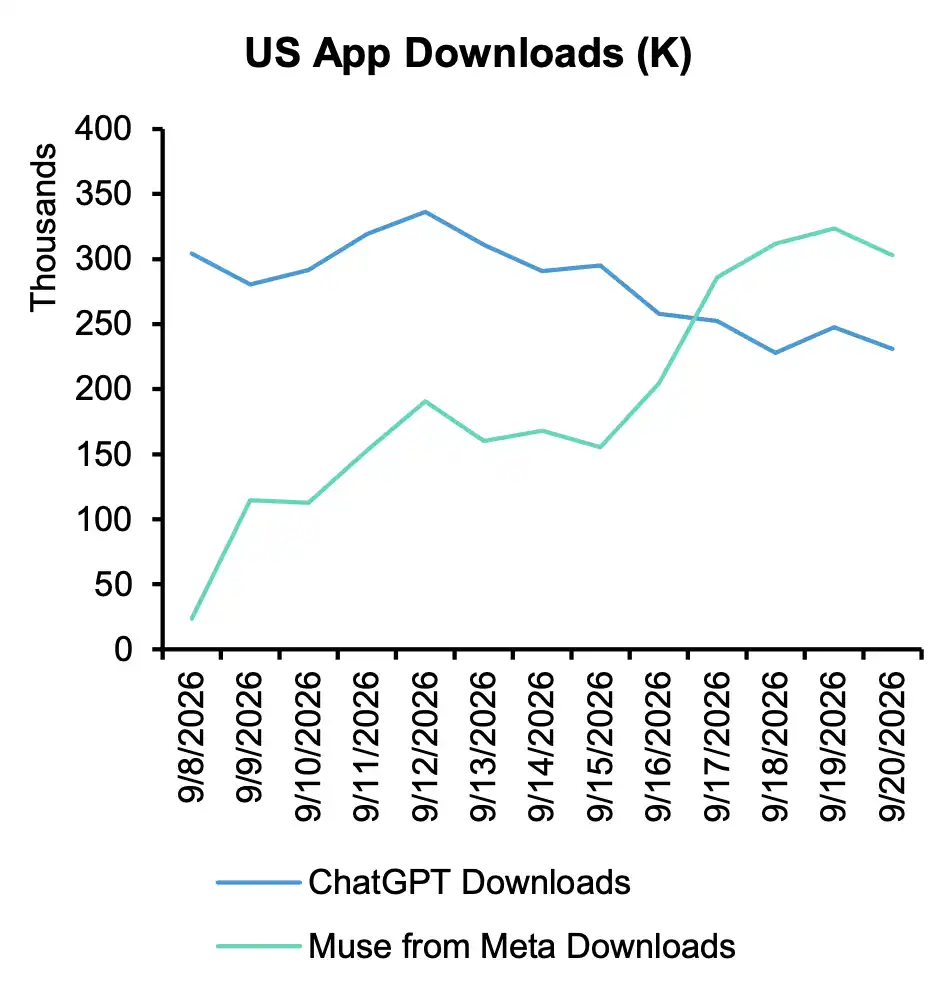
上线仅 10 天,Muse 就登上美国 App Store 第一,并在 9 月 17 日超过 ChatGPT。按照产品发布后的相同天数比较,Muse 的早期下载曲线甚至高于 2023 年 ChatGPT App 刚上线时的水平。
伯恩斯坦测试发现,Muse 已经能够处理预约医生、设置提醒和个人目标、监控机票价格、联系客服以及取消订阅等任务;同时,由于能够结合 Instagram 和 Threads 的社交数据,它在旅行规划、本地发现和餐厅推荐等场景中也拥有独特优势。
这背后其实代表着消费级 AI 产品逻辑的一次变化。
过去两年,ChatGPT、Gemini 和 Claude 主要竞争的是模型能力和回答质量。Agent 则把竞争进一步推向了执行层:不只是告诉用户“该怎么做”,而是直接替用户去做。
不过伯恩斯坦也提醒,现在判断 Muse 是否成功仍然太早。部分看似简单的任务,例如酒店预订,执行稳定性仍然不足;同时,Agent 要真正完成任务,需要获得更深层的账户、个人数据和应用权限,这又会直接带来隐私问题。
因此,Muse 接下来最重要的数据不是 App Store 排名,而是 7 日/28 日留存、DAU、DAU/MAU。
用户尝试一次 Agent 并不难,难的是让用户每天都愿意把事情交给它。
而 Meta 也不是唯一进入这一市场的公司。报告指出,Google 已经通过 Gemini Spark 构建自己的 24/7 个人 Agent,可以监控邮箱、整理信息、在 Gmail 和 Docs 等 Workspace 产品之间执行工作流,并在后台持续运行;Amazon 则依赖 Alexa+ 和超过 6 亿台设备的硬件分发基础,将 Agent 延伸到智能家居、服务和购物场景。
因此,下一阶段消费级 AI 的竞争,很可能不再只是一次单纯的模型榜单竞争。
Meta 有社交关系和用户数据,Google 有 Search、Android 与 Workspace,Amazon 拥有购物、支付、物流和硬件入口,而 OpenAI 则拥有目前最强的独立 AI 产品心智。
谁能够把这些入口变成持续执行任务的 Agent,谁就可能掌握下一代消费互联网的重要入口。
从个人助手到交易入口,AI 正在重新分配互联网流量
Agent 的另一层价值,是它有可能改变互联网流量的分配方式。
目前,来自生成式 AI 的推荐流量仍然很小。伯恩斯坦数据显示,AI 推荐产生的访问量目前占电商和零售网站总流量的比例普遍低于 1.5%。
但方向已经开始出现。
Booking 已承认 AI 正在影响部分依赖搜索的用户发现流程;Reddit CEO 则表示,Google AI Overviews 并没有成为显著的流量来源,这也带来另一个问题:当 AI 直接在搜索页面提供答案时,用户是否还需要点击进入原网站?
这意味着 AI 对互联网最大的影响,可能最终不是增加一种新的聊天工具,而是成为消费者与互联网服务之间的新中间层。
过去,用户会“搜索酒店—打开 Booking—筛选—预订”。未来,用户可能只需要对 Agent 说一句:“帮我找一家下周东京的酒店并订好。”
一旦 Agent 能够完成从搜索、比较到交易的完整链路,谁控制 Agent,谁就有机会控制搜索、推荐、交易乃至支付入口。
这也是伯恩斯坦这份报告真正值得关注的地方:ChatGPT 的领先优势仍然很大,但消费级 AI 的战场已经开始改变。下一轮竞争的重点,正在从谁拥有最多用户,转向谁能够成为用户真正依赖的个人 Agent。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.