


Muse 爆了,Meta 的真拐点还是假高潮?
Meta推出的个人AI生活助理Muse在美国上线后迅速登顶iOS免费榜,凭借任务型交互设计、长期记忆能力、真实账户链接及分层隐私保护机制形成差异化优势;虽短期订阅和电商佣金变现有限,且遭亚马逊屏蔽,但有望通过与Shopify、Etsy等平台合作拓展商业化路径,并修复市场对其AI创新力的估值预期。
 摘要由 Mars AI 生成
Meta 自 9 月 8 日在美区上线至今已经两周有余,海豚君此前做过简单的点评(见长桥App),但随着用户测评增多,近几天热度持续不减。甚至直到今天,Muse 还是 iOS 美区免费 App 下载榜 TOP 1。
这直接带动了 Muse 的后端产业链、前端商业生态以及映射标的的股价躁动,今天海豚君先就产品端再做一个详细的讨论,后端产业链变化的梳理敬请期待。
一、Muse 的火并不意外
2C Agent 是一个并不缺热度的 AI 应用方向,但相比于 2B Agent 在付费流水上风生水起,生活类 2C Agent 的商业模式落地一直没有被真正突破。
因此过去半年,大厂们的 2C Agent 其实悄悄换了方向,内部将资源重心聚焦在 C 端的工作流场景。泛生活类的 2C agent 因为商业化的原因,肉眼可见地被放慢了推进节奏。
只有 Meta 一直在表述对个人 AI 生活助理的开发重视。“人人一个 AI 助理” 这个理念,管理层在业绩电话会上至少说了两年。而 Muse 也凝聚了公司核心团队的长期打造,属于内部资源优先级最高的核心项目,也是 Meta 今年的重点产品布局。
当然这也是本身缺少生产力场景的 Meta 不得不押注的方向。否则任凭新的十亿级入口——ChatGPT 抢夺用户注意力,对自身的社交生态也是一个长期打击。
那么 Muse 为什么能一击即中?它的优势在哪?
1. 认知改写:聊天问答型 vs 主动任务型
作为任务型个人 AI 助理,Muse 在底层设计上,就区别于用户对 ChatGPT 的产品认知。尽管 ChatGPT 也能进行一些任务,搭配 Codex 也可以做更多长任务工作流的执行。但大多数用户在非工作场景,仍然将 ChatGPT 习惯性地归为聊天机器人,交互形式局限在问答上。
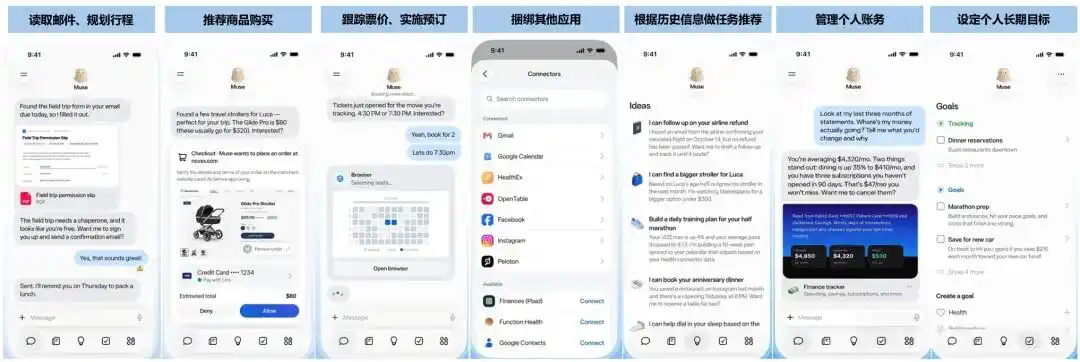
而 Muse 的生活助理定位,从一开始就没有做 Chatbot。在宣发介绍上,Muse 以可以完成的不同任务来举例,介绍自己的功能和定位。
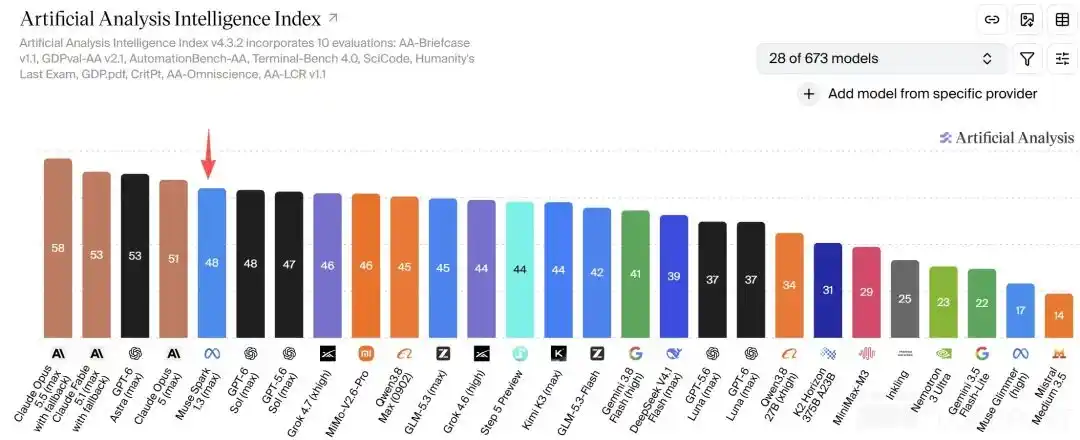
不过在底层的大模型上,Muse 采用的还是公开的 Muse Spark 大模型做支撑,未进行模型专调、参数精简等轻量化处理。目前 Muse Spark 1.3 的智能打分排在全球一梯队,这也在一定程度上保障了复杂指令理解、跨平台操作以及多场景适配的能力,为产品体验做兜底。
2. 用户数据记忆 vs 隐私安全的平衡
不过要说任务型 AI 助理,在 Muse 上线之前,北美实际上已经有几款类似的产品在测试或者全量上线了。比较典型的例子,一个是 Instinct,一个是 Grok bot。
Instinct 是个初创公司开发的,2 月发布、目前还在邀请测试中,因此一级市场估值大涨。但相比于大公司做的 Muse 而言,Instinct 画风相对大胆,在用户隐私安全上没那么谨慎,授权范围更大、体验起来可能会觉得 “聪明”,但平台对 AI 自主决策带来的风险,没有采取相对全面的保护措施。
Grok bot 是 8 月推出的,也是为用户处理任务的 AI 机器人。用户可以授权 Grok bot 访问 Gmail、Google Calendar、Notion、Figma,或者财务、AI 代码助手等其他软件来执行任务。
不过相比于 Muse,Grok bot 更偏工作流的 AI 助理,这可能就与目前被用户熟知的 Openclaw 类平台没有体现出显著差异化了。
其他指标的详细对比可参考下图:
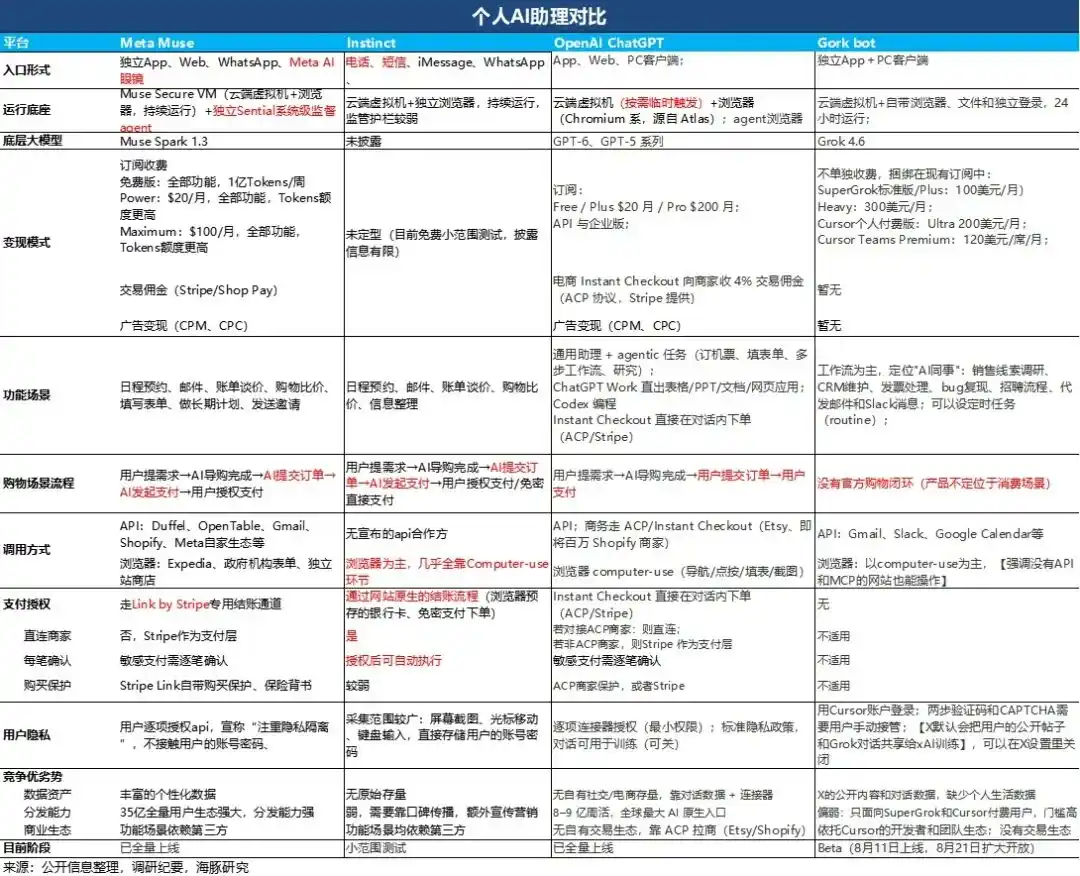
海豚君认为,Muse 的更大优势可能建立在它的 “用户数据的常年积累”,但在这些数据利用上,与 “用户隐私保护” 之间做到了一个中间平衡。
(1)用户数据积累
因为有着独家的用户社交数据和生态优势,Muse 具备三个实质性的差别。
a. 长期记忆:Muse具备长期记忆上下文的能力,并且当用户关掉 App 后任务照常推进。功能板块中,Goals 负责追踪长期目标,Artifacts 把结果沉淀成可复用的行程、清单和面板;
b.真实账户链接:Muse 通过内置连接器、官方 API、浏览器操作三种方式接入 Gmail、日历、OpenTable、Spotify、Amazon,以及 Meta 自家的 IG、WhatsApp、Marketplace;
尤其是链接自家社交账户,Muse 拥有较高的读取权限,在用户授权后,可以直接读取 Ins 的发帖内容、粉丝数据、评论等公开或半公开数据。同时还支持读取 Whatsapp 的聊天记录、消息内容,自动梳理用户社交消息、提炼待办事项、汇总重要信息。
c.主动推荐:建立在真实账户链接和长期上下文记忆上,Muse 可以根据日历、对话和已经链接的账户,主动提任务建议,形成了推进式 Agent 的雏形,也给未来的广告变现留好了位置。
(2)用户隐私保护
隐私安全和风控制度,是 AI 应用可能会产生问题的核心环节。对于 Meta 这个大公司而言,关于用户隐私数据的合规使用,非常容易成为产品被攻击的地方。
年中扎克伯格宣称 AI 助理开发进度不及预期,也正是因需解决 AI 授权风控的问题而延期到 9 月发布。目前 Muse 也只是美国地区上线,很可能同样是在不断优化隐私保护和 AI 授权的问题。
为平衡功能体验与隐私安全,Muse 对用户隐私的隔离和保护主要体现在两个地方:
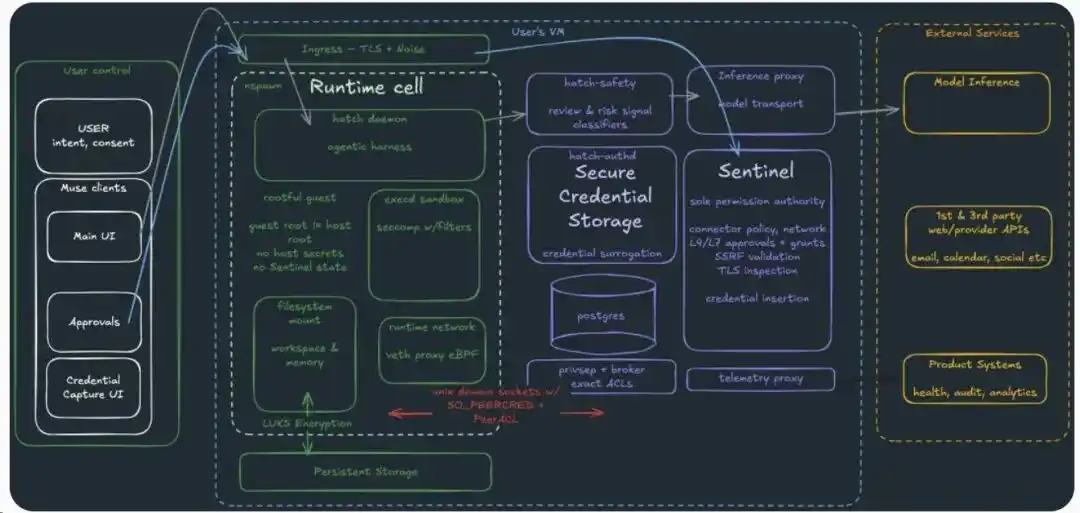
a.隔离存储:Muse 给每个用户一台独立的专属 Secure VM(安全虚拟机),由 Sentinel 代理把守所有对外动作,平台设置专属的安全存储分区,严格隔离模型可访问数据与用户核心隐私数据(比如账户密码、支付凭证)。
所有第三方平台的数据交互、功能调用,通过加密安全 API 完成中转传输,避免敏感数据暴露给大模型。
b.授权分层:上面提到的真实账户数据读取,需要用户授权。在 Meta 自有生态的账户中,提供用户分层授权的功能,比如用户可单独关闭 Ins 私信读取权限,仅授权读取公开发帖内容,也可单独关闭 Whatsapp 消息读取权限。
下图就是 Meta 披露的安全架构图。
(1)灰色线流程:一个正常指令从 Main UI 到用户的虚拟机 VM 中,hatch daemon(Agent 本体)调取外部大模型思考,再经由 hatch safety(风控审查)打风险分进行评估,Agent 在 VM 中的所有动作、网络请求都被 eBPF 代理导向 Sentinel 进行检查。
(2)蓝色线流程:遇到支付等敏感动作,Sentinel 会拦下来,推送到用户控制界面的 Approvals,用户允许后,Sentinel 发放许可,并从 Secure Credential Storage 保险箱中拿到密码等支付凭证。
整个环节 Agent 没有看到用户的密码和卡号,但每个用户一台常驻虚拟机的设置,会新增组件成本。
二、Muse 对 Meta 能产生多少增量价值?
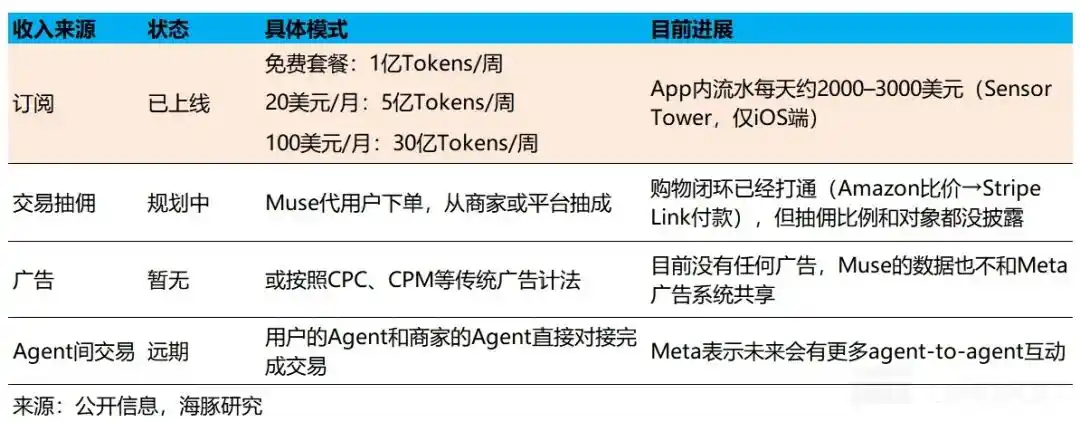
目前 Muse 主要面向 18 岁以上的美国用户公测,仅按照 Tokens 消耗需求,采用阶梯式定价,功能不受限。除此之外,预计 Muse 后面还将针对商家成交额做一定的佣金抽成,同时还有自己最擅长的广告展示。
1. 订阅:短期很难乐观
虽然首批用户反馈积极、北美订阅习惯稳定,不过海豚君仍然认为,C 端的直接变现(付费)在短期仍然需要谨慎看待:
按照 Sensor Tower 数据(仅统计 iOS 端),目前 Muse DAU 近 25 万人,单日流水达到 2000-3000 美元/天。虽然目前只是部分范围测试的数据,但可以粗略感知付费情况:
两周流水按平均 2000 美元/天、最低付费套餐 20 美元/月来算,付费人数为 1500 人。假设 iOS 端占总付费人口的 1/3,那么全端付费人口为 4500 人,过去两周平均 15 万 DAU 来看,付费率仅 3%。
不过,考虑到套餐按最低算、iOS 付费占比一般不止 1/3,所以实际付费率要明显更低。同时,对比来看,ChatGPT 覆盖了更多相对复杂的生产场景需求,在 10 亿周活的高粘性特征下付费率也仅为 5%。
因此海豚君还是建议对订阅付费的贡献不用特别乐观,我们预估大部分用户还是停留在免费层(每周 1 亿 Tokens 额度)。就算终局状态下按非常乐观的假设,30 亿用户 80% 渗透、2% 的付费率(月活付费率要低于日活付费率)、平均 ARPPU 20 美元/月,也就是年新增 115 亿美元的收入,对于 Meta 现在 2500 亿美元的收入体量来说,增量也就 5%。
这里面还没有算背后的成本,包括算力成本以及专属虚拟机组件成本,因此最终到订阅带来的利润上,只是毛毛雨的贡献。
2. 电商:如何突破生态限制?
目前从实测看,电商购物是做得相对成熟、且有希望扩大商业化空间的场景(其他排在前列的高频使用场景主要是账务处理、处理文件、报税等偏生产力场景),这主要靠的是 Muse 与 Meta 现有产品和商业生态的融合。
除了 Muse 之外,Meta 目前还提供 Meta Business Agent(Meta 商业代理)和 Meta Business Agent Platform(Meta 商业代理平台)。
Meta 商业代理是一个随时调用的 “AI 店员”,直接订阅付费开通。AI 店员可以回答问题、推荐产品、预约服务、筛选潜在客户等通用性功能,更适合中小商家、个人商家使用。2Q26 有超过 100 万家中小企业每周通过 WhatsApp 和 Messenger 使用 Meta Business Agent。
Meta 商业代理平台则是一款基于 API 的企业级开发平台,大企业可以按自己的业务定制 AI 店员,再接入自家系统,面向的大企业客户需要有一定的 IT 配置能力。
因此,可以将 2C 端的 Muse 和面向 2B 的 Business Agent 打通,让 Muse 端的 Agent(AI 助理)和商家端的 Agent(AI 店员)对接,从而形成一个从种草到成交的完整电商服务链条。
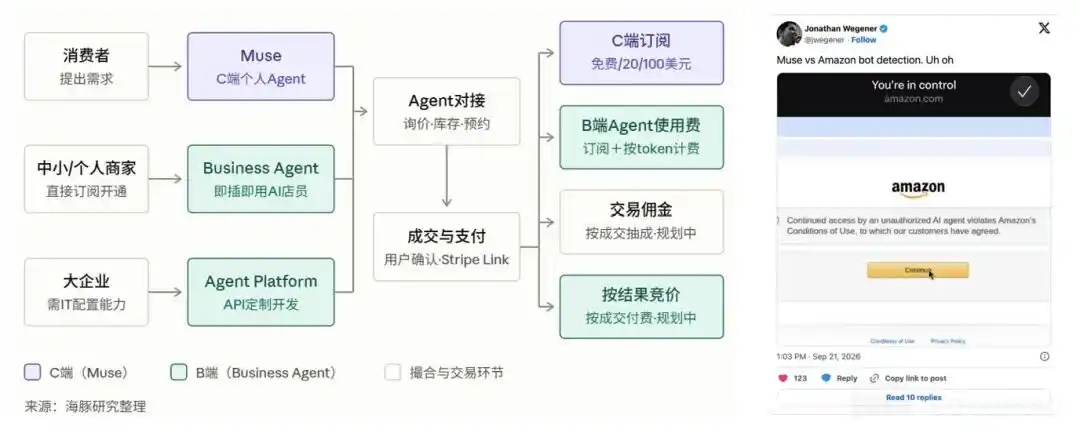
不过上述商业化流程中,存在一个明显漏洞:
由于 Meta 没有自有电商平台,如果用户购物目标明确,且是独立站商家,那么可以形成一个三方闭环生态。但如果是搭载在电商平台上的商家,那么这就是个四方生态,是否允许 Muse 执行访问、支付动作,取决于电商平台是否默许。
理论上而言,Muse 的购物体验,截流了电商平台的用户搜索、浏览、下单等操作,这会直接影响电商平台的广告收益。
因此 9 月 20 日,亚马逊宣布对 Muse 实施屏蔽,即 Muse 无法在亚马逊上进行浏览比价、下单支付等操作,用户端会弹出违规警示窗口(如上图)。值得一提的是,不只是 Muse,亚马逊对于 OpenAI、Perplexity 的购物 Agent 都有类似的限制。
不过中小电商平台,尤其是自营类占比较高的,会更倾向于加入 Muse,本质上看中的是 Meta 的超级 App 流量。目前加入的电商平台有Shopify 和 Etsy,都是有自己库存、做 1P 生意的平台,因此本质上他们自己就是第一个大商家。Meta 对 Muse 是有非常大的主观意愿去导入全量社交流量,对于 Shopify 来说无疑是一次不小的红利
这个漏洞主要是影响上述四个商业模式中的交易佣金抽成或广告效果,但对 B 端 Agent 的调用影响还不算太大。
如果类比映射到中国市场,拥有这样私域数据,同时还有相对庞大的公域商业生态,没有生态限制的烦恼的,腾讯的微信生态算是一个完美的对标(Muse-小微,独立站商家 - 微信小店,Shopify-小程序)。只是在跨服务的隐私授权上,腾讯可能短期不会那么激进。
与此同时还有对成本端的考虑(据调研信息,Muse 简单执行任务的情况下,单用户成本可能高达 50 美元/月),多重考虑下,这也使得目前的小微 Agent 体验可能还不够 “丝滑”。
3. Muse 的增量价值,短期在估值情绪的修复
结合<1-2>的讨论,至少短期而言,Muse 对 Meta 的真实利润增加虽然难以精确估算,但至少贡献不会很大。
是否能带来像样的空间,取决于 Muse 后面的用户渗透,以及新的产品迭代是否有希望提高付费率甚至订阅涨价。同时亚马逊的限制是否会倒逼 Meta 自建电商平台,如果这一步做成,那么长期想象空间会大不少。
短期来看:
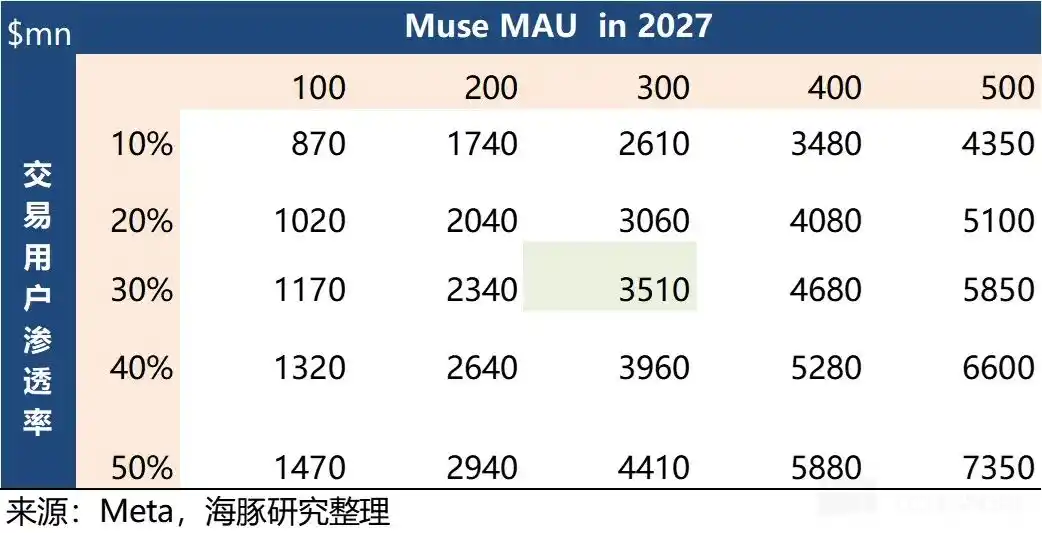
如果只是和 Shopify、Etsy 以及独立中小商家合作,假设明年底 Muse 可以达到 3 亿 MAU,其中电商交易用户占比 30%,按照每人年均 500 美元的成交(Shopify 平台用户年花费 200 美元左右,假设 Meta 的高价值用户中和一下),对应 450 亿美元 GMV。
按照 3% 的抽佣率(对比 2026 年初 Shopify 与 OpenAI 之间的合作模式,OpenAI 抽佣比率为 4%,不过由于转化率太低,目前已经取消该模式),也就是 13.5 亿的收入。
再加上 3 亿 MAU 的订阅收入,2% 的付费率,平均 30 美元/月的订阅费,也就 22 亿,最终合计仅为 35 亿。不同 MAU 和 GMV 下的最终收入如下,但相对 Meta 目前 2500 亿的总营收,贡献都不高(0.3%~3%)。
这里面没有计算的增量是在广告投放以及对 Business Agent 的用量增加上。但这个较难估算,可以持续关注业绩电话会上管理层披露的相关进展。
因此和海豚君此前点评的观点无异,我们认为短期上 Muse 对 Meta 的 EPS 增量微乎其微,但更大意义在于 Muse 证明了 Meta 的 AI 大模型研发实力和产品创新活跃度依旧存在,同时也留下了一个长期增长点的想象空间。
本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.