


AIGC的2026:不再炫技,开始抢订单
2026年中国AIGC产业重心从参数竞赛转向商业化落地,开源、成本控制与Agent成为核心策略;AI视频出海、AI助手收费、智能体进入招标、AI办公与搜索变现取得突破;算力基建加速、政策监管趋严,行业面临付费意愿低、信任赤字、合规成本上升等挑战,标志产业进入以营收和续费为关键指标的成熟期。
 摘要由 Mars AI 生成
过去两年,中国大模型的发布会几乎只有一个主题:刷榜。谁的参数更大、谁在榜单上多赢了一分,就能换来一轮融资和一波下载。
到了2026年,榜单还在刷,但发布会的关键词换成了另外三个——开源、成本、Agent。更重要的变化发生在报表上:AI视频开始有海外收入,AI办公开始有续费率,AI助手开始向用户收费。中国AIGC产业第一次集体面对一个不性感但致命的问题:钱从哪里来?
开源成了模型最锋利的武器
中国大模型的第一梯队,在今年完成了从"跟随版本号"到"定义路线"的转身。
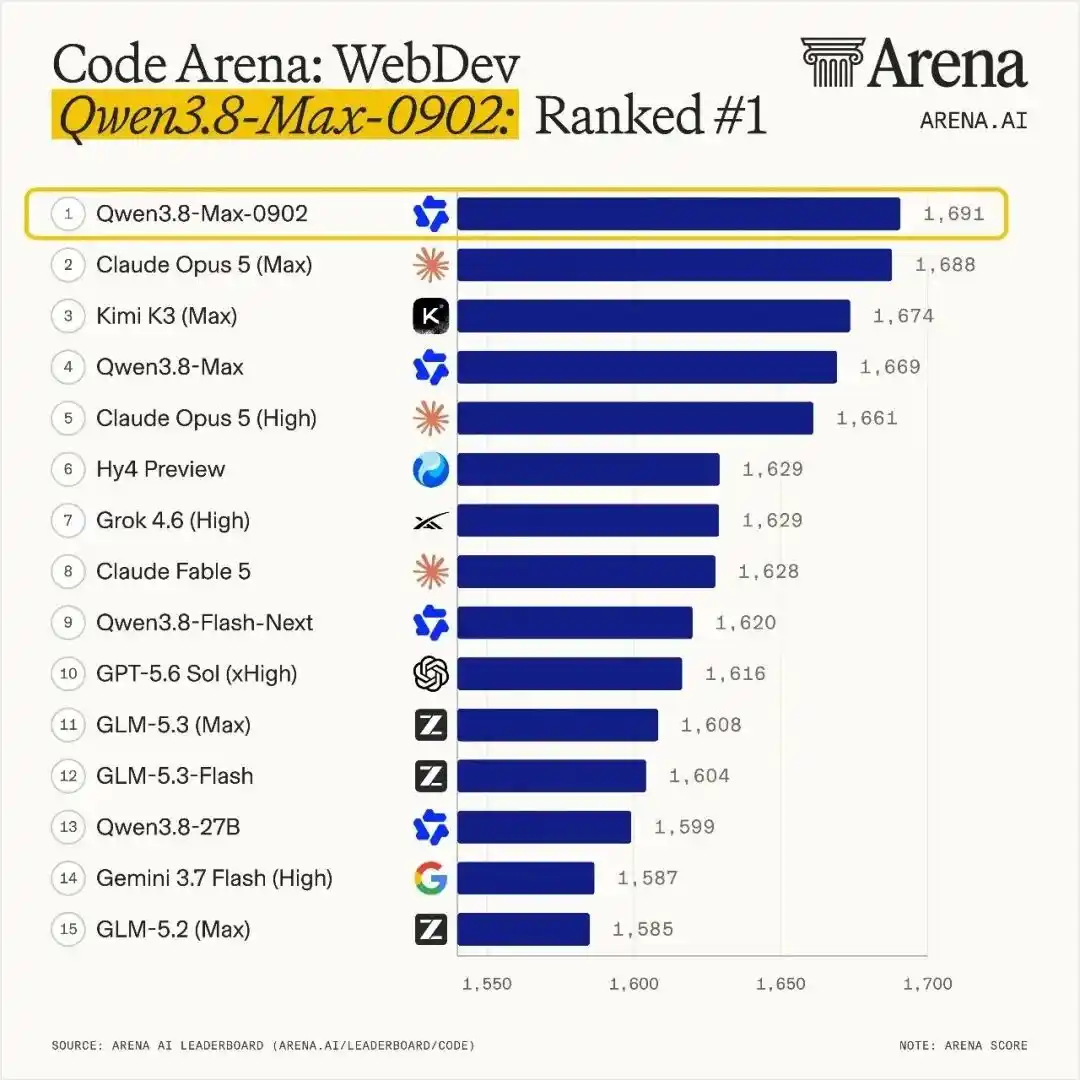
阿里
字节跳动把模型和产品捆得最紧。
月之暗面是这一轮里最值得玩味的样本。
智谱则是资本层面跑得最快的。GLM-5以7450亿参数、440亿激活的MoE架构登场,GLM-5.2把上下文做到百万级并强化长程Coding Agent,最新的GLM-5.3同基座、靠后训练提升。2026年1月8日,智谱在港交所主板挂牌(02513.HK),募资逾40亿港元;9月中旬又完成约50亿美元量级的融资与配售,资金主要投向下一代GLM与算力。其API平台的企业与开发者数量已超过290万。
其余几家也没闲着:百度把文心推到5.1版本,并开源ERNIE-Image 8B文生图模型;腾讯混元在3D与视觉理解上密集迭代,Hy Vision 2.0、混元3D 2.5陆续落地;阶跃星辰、科大讯飞继续在端侧与行业场景深耕。中国大模型的竞争,已经从"谁更聪明"转向"谁更便宜、谁更能被集成"。
底层的量级同样在变。CNNIC第57次报告显示,截至2025年12月,中国生成式AI用户规模突破6亿,普及率42.8%,半年内接近翻倍;截至2025年8月,完成备案的生成式AI服务达538款。据OpenRouter统计,2026年8月末的一周里,中国模型Token调用量达55.16万亿,连续18周位居全球第一。用户、备案、调用量三项数据同时说明:中国AIGC已经过了"尝鲜期"。
钱从哪里来?
模型是地基,但投资人真正关心的是应用层的收入。2026年,几条赛道率先跑出了商业模式。
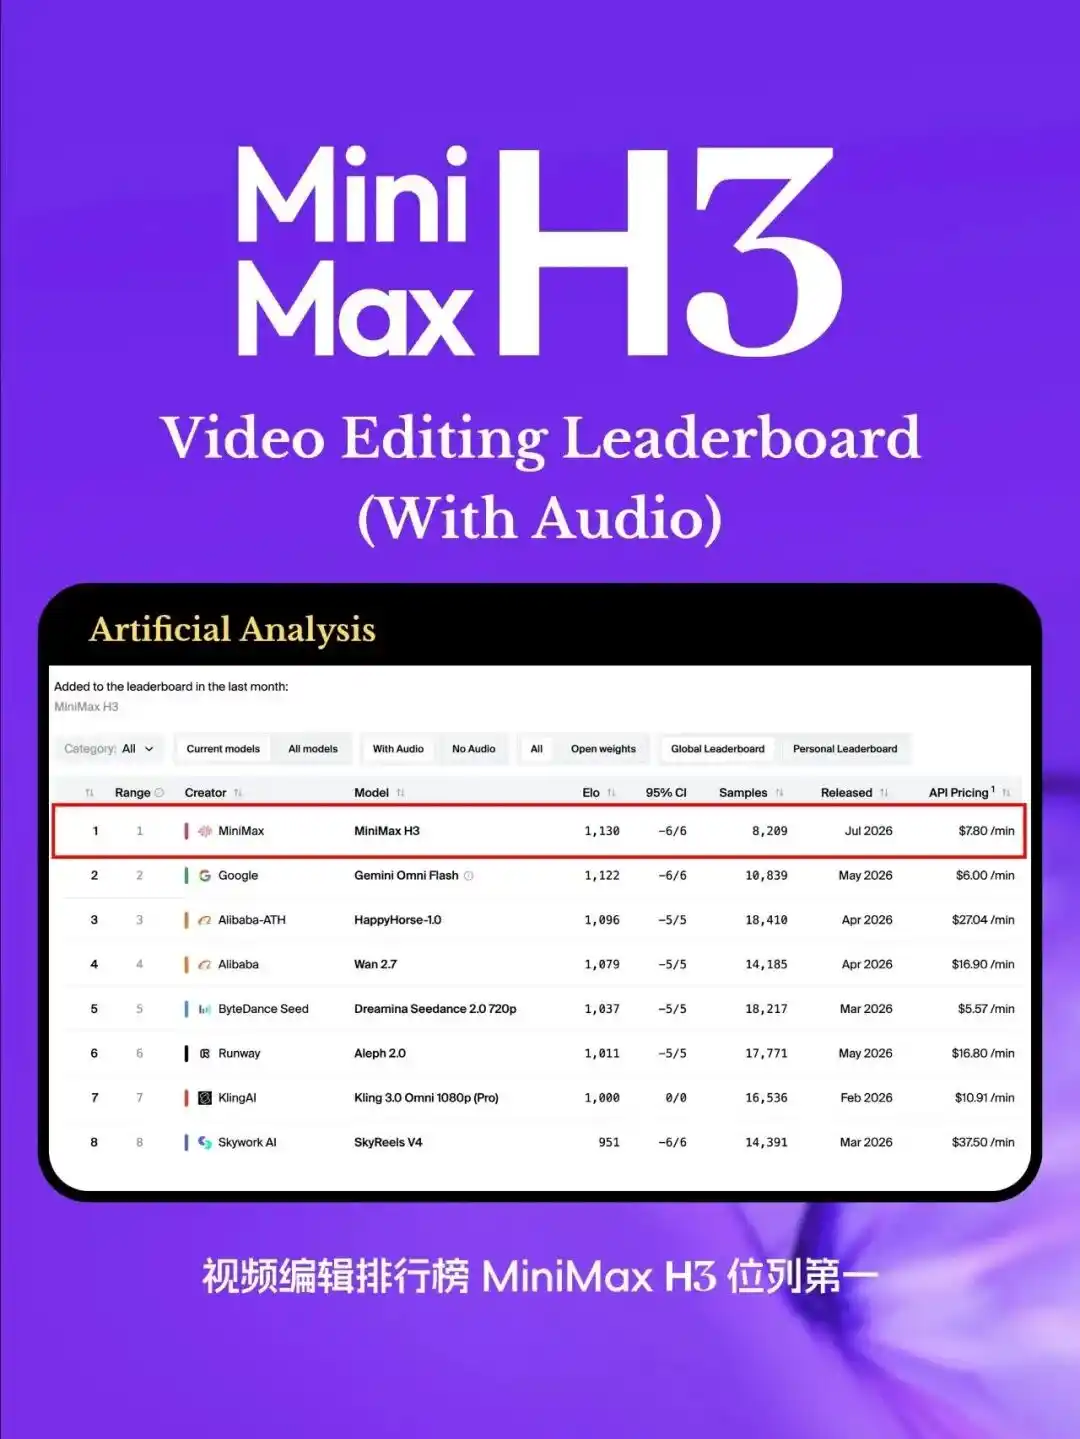
AI视频是出海最成功的一条。快手可灵是标杆:据报道其海外收入占比已达七成左右,并在今年引入了国家人工智能产业投资基金等投资方,媒体测算投后估值进入千亿量级。字节Seedance 2.5把可用性推到30秒原生音画同步,直接服务于广告与短剧生产;生数科技
内容侧的变化更直观:据行业统计,AI微短剧的上线数量在过去一年里增长了十倍以上,成为平台内容供给的主要增量;据报道,芒果超媒的AI长剧《后西游记》已登上湖南卫视黄金档。这说明AI制作已经从"能看"走到了"能播"。
AI助手开始收费,这是今年最重要的信号。
Agent从演示走进招标文件。Manus是这个赛道最戏剧化的公司:一度传出被海外科技巨头以约140亿元收购,交易因监管审查而终止,随后转为国内资本支持并谋求港股上市。它的意义不在估值,而在于证明了通用Agent可以做成订阅生意。企业侧更实在,有银行类Agent项目中标金额接近6500万元。字节把Trae与扣子并入
AI搜索与办公是"存量改造"的代表。阿里把
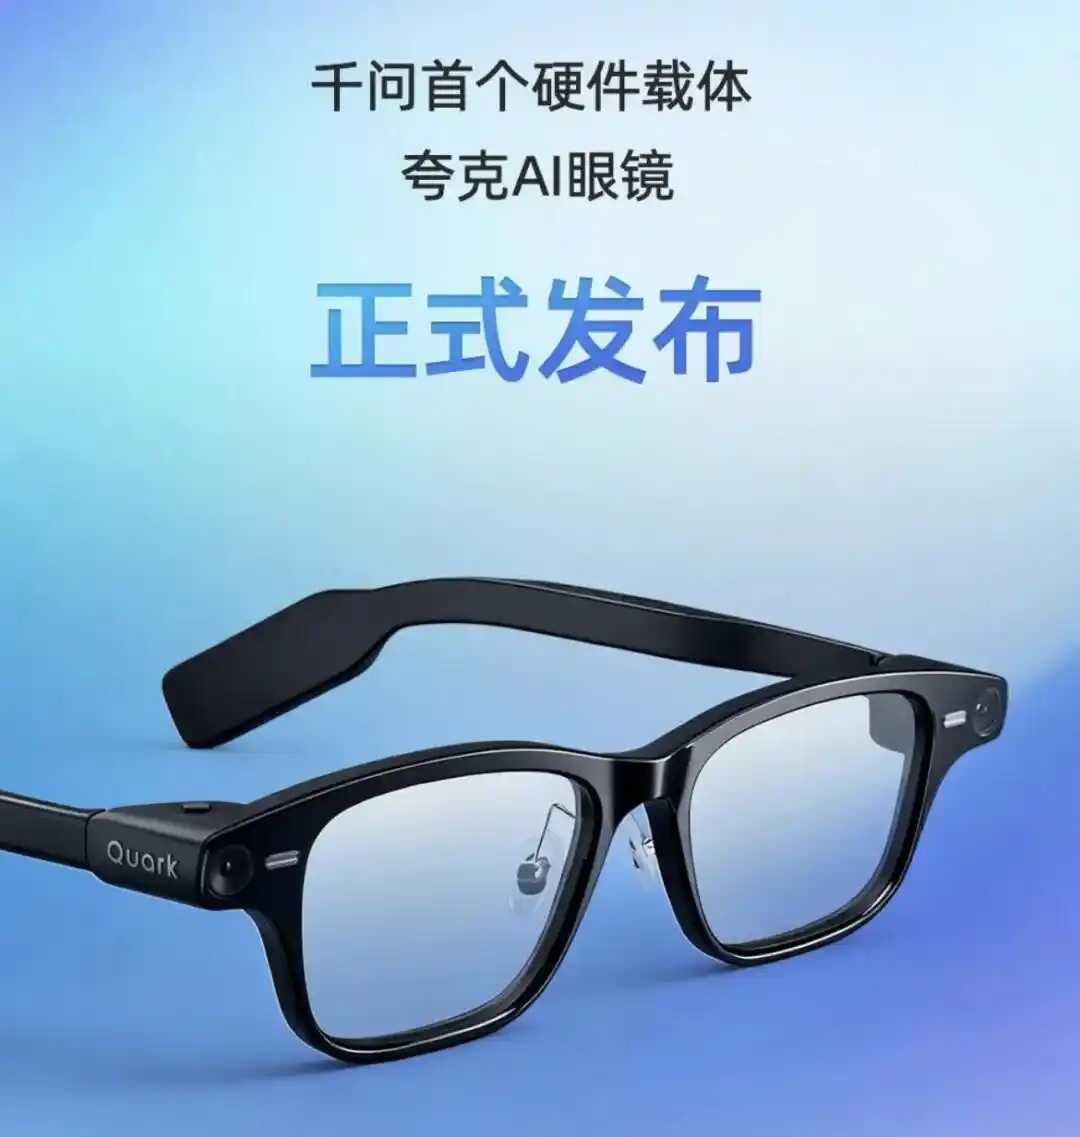
AI硬件成了新的流量入口。智能眼镜在今年迎来爆发,雷鸟、Rokid、小米、阿里
底座与冷思考
应用的热闹,建立在算力和政策的底座之上。
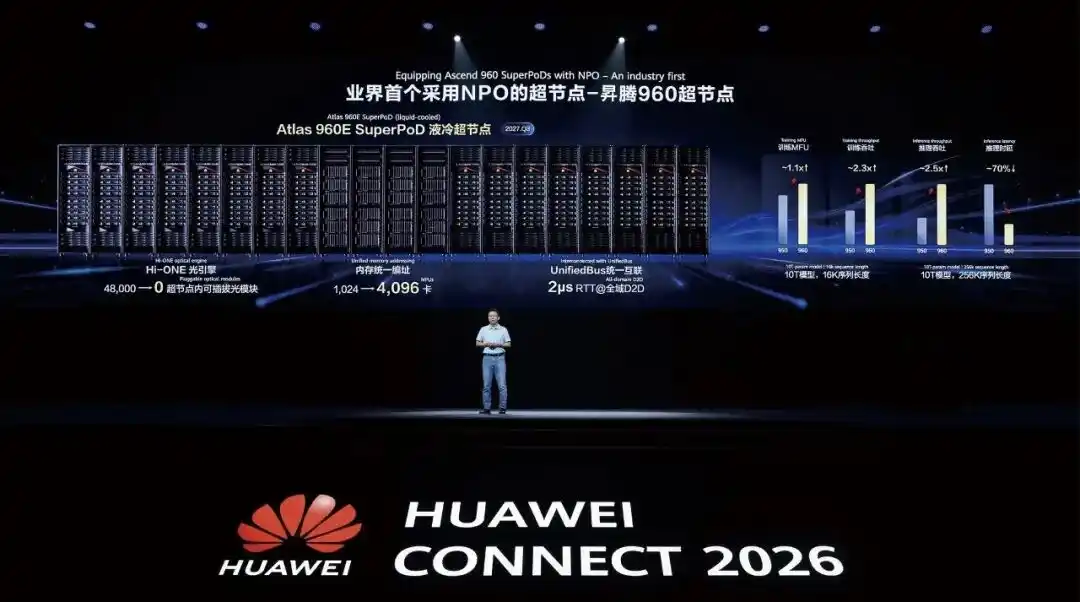
算力端,截至2025年12月,中国已建成万卡智算集群42个、智能算力规模超1590 EFlops。IDC数据显示,2025年中国AI加速卡出货约400万张,其中国产厂商约165万张、占比41%,华为以81.2万张居国产首位。二级市场上,寒武纪2026年上半年营收59.96亿元、同比增长108%,净利润23.11亿元,是这一轮国产算力叙事最直接的受益者。
政策端,2025年8月国务院印发《关于深入实施"人工智能+"行动的意见》(国发〔2025〕11号),提出到2027年智能终端与智能体应用普及率超70%、2030年超90%。《人工智能生成合成内容标识办法》已于2025年9月1日施行,显式与隐式标识成为合规底线。进入2026年,教育、能源、药品监管、信息通信、消费、人力资源等垂直领域的"人工智能+"文件密集落地,《人工智能拟人化互动服务管理暂行办法》也把AI陪伴类产品纳入监管。政策的手,正在从"鼓励创新"切换到"边用边管"。
出海方面,中国生成式AI模型的全球份额在2025年底已升至约15%,一年前这个数字还只有1%。AI视频、AI陪伴、AI浏览器是中国应用出海最锋利的三把刀。
但冷水同样需要泼。
第一,用户规模与收入严重不匹配。
第二,监管正在收紧。AI陪伴赛道首当其冲,今年已有多款产品被通报或约谈,
第三,信任仍是短板。德勤调研显示,约三分之一的用户对生成式AI存在信任赤字,纯AI生成内容的偏好度已跌至26%。AI幻觉、版权归属、数据来源的争议,在国内尚未形成清晰的判例和行业惯例。
第四,就业结构在剧烈调整。AI岗位需求同比大幅增长,而传统开发岗位需求明显收缩,企业需要回答的不仅是"用不用AI",还有"用AI之后的人往哪里去"。
中国AIGC产业的2026年,是一个不再靠发布会驱动的年份。模型层拼开源与成本,应用层拼场景与付费,底座层拼算力与合规。真正的分水岭不在参数表上,而在财务报表上——谁能把Token变成续费,谁才配谈下一个十年。
本文来自微信公众号 “新剧观察”(ID:xinjuguancha),作者:李慧
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.